主なポイント
- 100万ドルをHormel Foods、AT&T、ONEOKの3銘柄に均等に分割して投資した場合、年間50,759ドル、月額4,269ドルの配当金を受け取ることができます。
- ONEOKの配当は安全で成長が見込まれ、AT&Tの配当は安全だが伸び悩み、Hormelの配当は手詰まり感があります。
- Hormelの配当は、2026年7月までの過去12ヶ月間のフリーキャッシュフローの82%を占め、2025会計年度ではフリーキャッシュフローを上回りました。
- Hormelが配当を半減させた場合、月額収入は3,538ドルに低下するため、Hormelの通期決算報告が注目されます。
現在、収入を求める退職者が高い利回りを探すのに苦労する必要はありません。Hormel Foods (HRL)、AT&T (T)、ONEOK (OKE)の3銘柄は、月曜日正午の価格で4.98%から5.27%の利回りを提供しています。
仮に70歳の退職者が100万ドルをこの3銘柄に均等に分割投資し、95.90ドルが余るとします。合計で、年間51,230.01ドル、月額4,269.17ドルの配当金を受け取ることになります。
これは非常に魅力的な収入です。しかし、それぞれの配当の安全性は、それを支えるキャッシュフローに依存します:
| 銘柄 | 保有株数 | 投資額 | 年間収入 | 収入シェア | カバレッジ |
|---|---|---|---|---|---|
| Hormel Foods (HRL) | 15,008 | $333,322.22 | $17,551.17 | 34% | フリーキャッシュフローの82%(2026年7月26日までのTTM) |
| AT&T (T) | 15,196 | $333,323.40 | $17,089.56 | 33% | フリーキャッシュフローの44%(2026年9月30日までのTTM);46%(2026年コンセンサス) |
| ONEOK (OKE) | 3,816 | $333,258.48 | $16,589.28 | 32% | 配当可能キャッシュフローの2.25倍(2025会計年度);2.30倍(2026年コンセンサス) |
出典: TIKRおよびStockAnalysis。価格は2026年11月9日午後1時09分(EST)、配当は各社の現在のレートに基づく。
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当を支払う銘柄は100以上あります。
しかし、TIKRの独自データを活用した広範な投資レビューの結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これらは、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
Hormel:実績はあるが、余裕は最も少ない
StockAnalysisによると、Hormelは60年連続で配当を増額しており、9月28日の発表は393回連続の四半期配当でした。ただし、増額幅は縮小傾向にあります:2020会計年度から2025会計年度にかけての年間増額率は4.5%で、1株当たり0.93ドルから1.16ドルになりました。
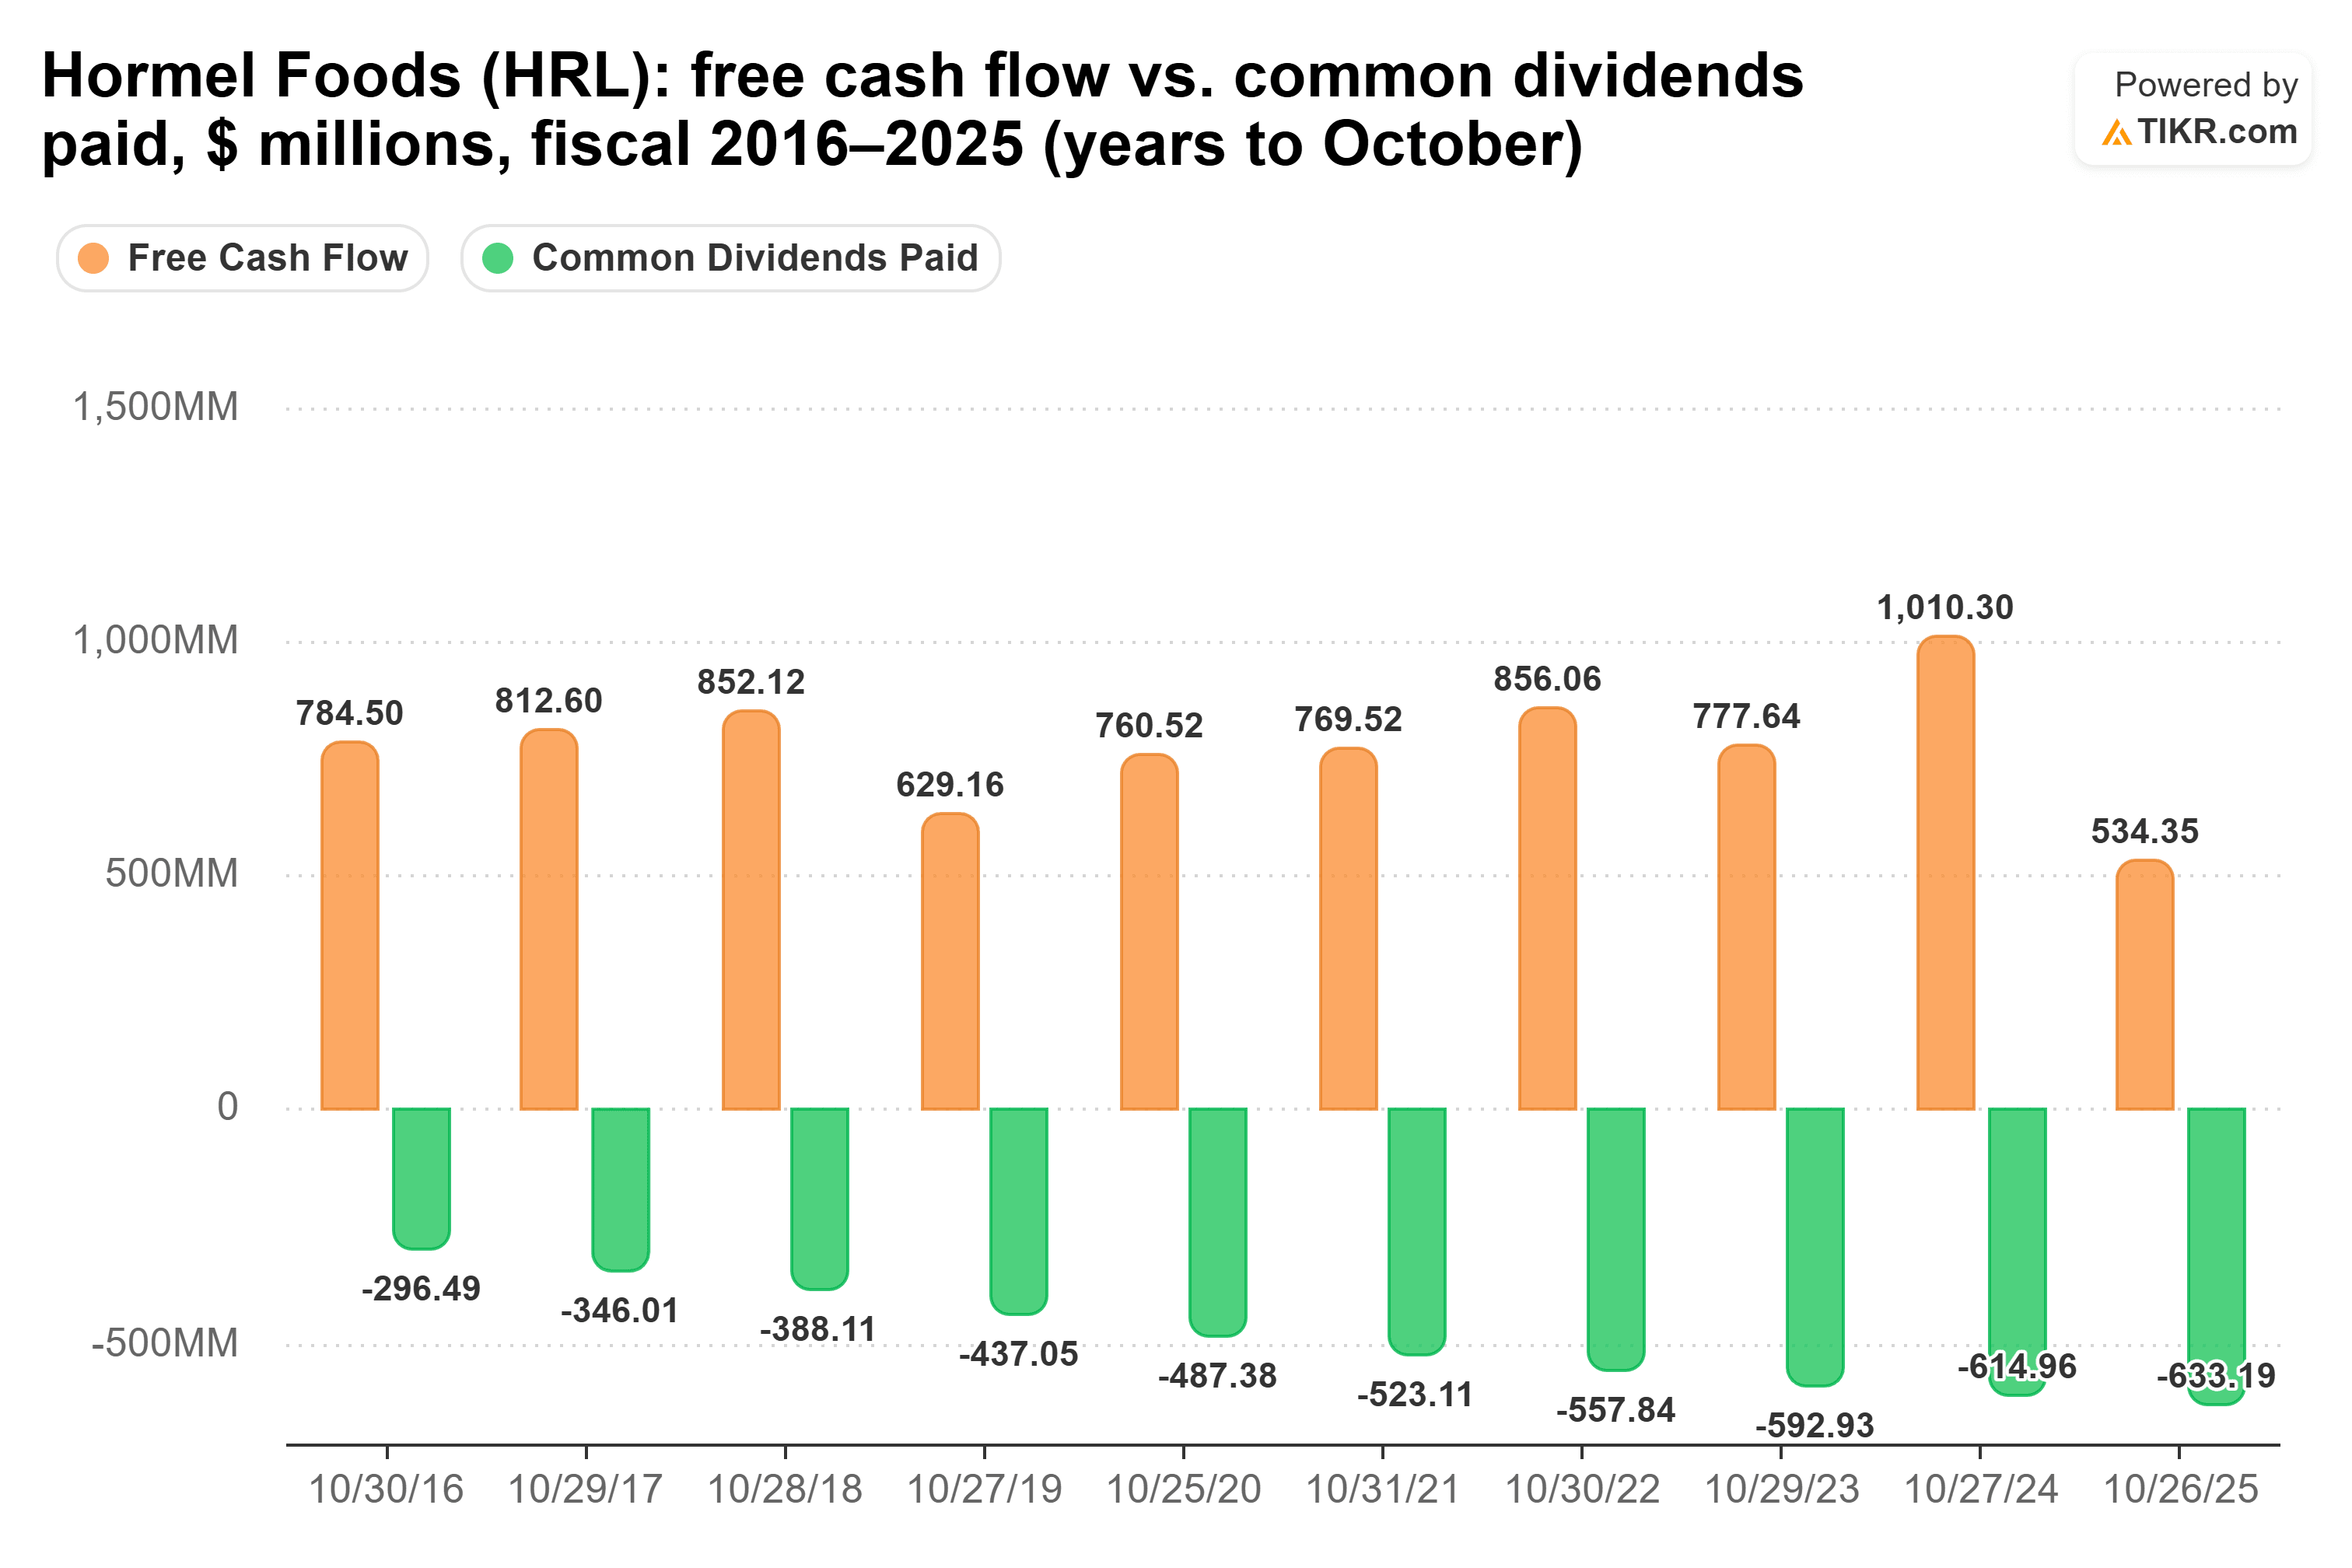
それを支えるキャッシュフローは手薄です。配当は、2026年7月26日までの過去12ヶ月間のフリーキャッシュフローの82%を占めました。2025会計年度では118.5%を占め、5億3400万ドルのフリーキャッシュフローに対して6億3300万ドルの配当を支払いました。
第3四半期の売上高は、前年同期の30億3000万ドルから29億6000万ドルに減少しました。これは、小売部門で販売数量が落ち込んだためで、一部はHormelが七面鳥丸ごと製品およびプライベートブランドのスナックナッツ事業から撤退した影響です。それでも、経営陣は2026会計年度の調整後EPS(1株当たり利益)の業績見通しを1.45ドルから1.51ドルに上方修正しました。
「もちろん、配当は我々にとって非常に重要であり続けます」と、10月26日にCEOに就任したJohn Ghingoはその決算説明会で述べました。Hormelはまた、手元資金と新規借入金で鶏肉メーカーのBrakebush Brothersを10億5500万ドルで買収しており、2027会計年度第1四半期にクローズする見込みです。
AT&T:余裕のあるキャッシュフロー
AT&Tの配当は十分なキャッシュフローで支えられていますが、成長はありません。1株当たり配当は、2020会計年度の2.08ドルから2025会計年度の1.11ドルに減少しました。経営陣は、今年約100億ドルの自社株買いを実施する間、配当を1.11ドルで維持する計画です。
配当は、9月30日までの過去12ヶ月間のフリーキャッシュフローの44%という十分なカバレッジを保ち、アナリストの2026年予想では46%です。フリーキャッシュフローは、2016会計年度以降、毎年配当支払額を上回っています:
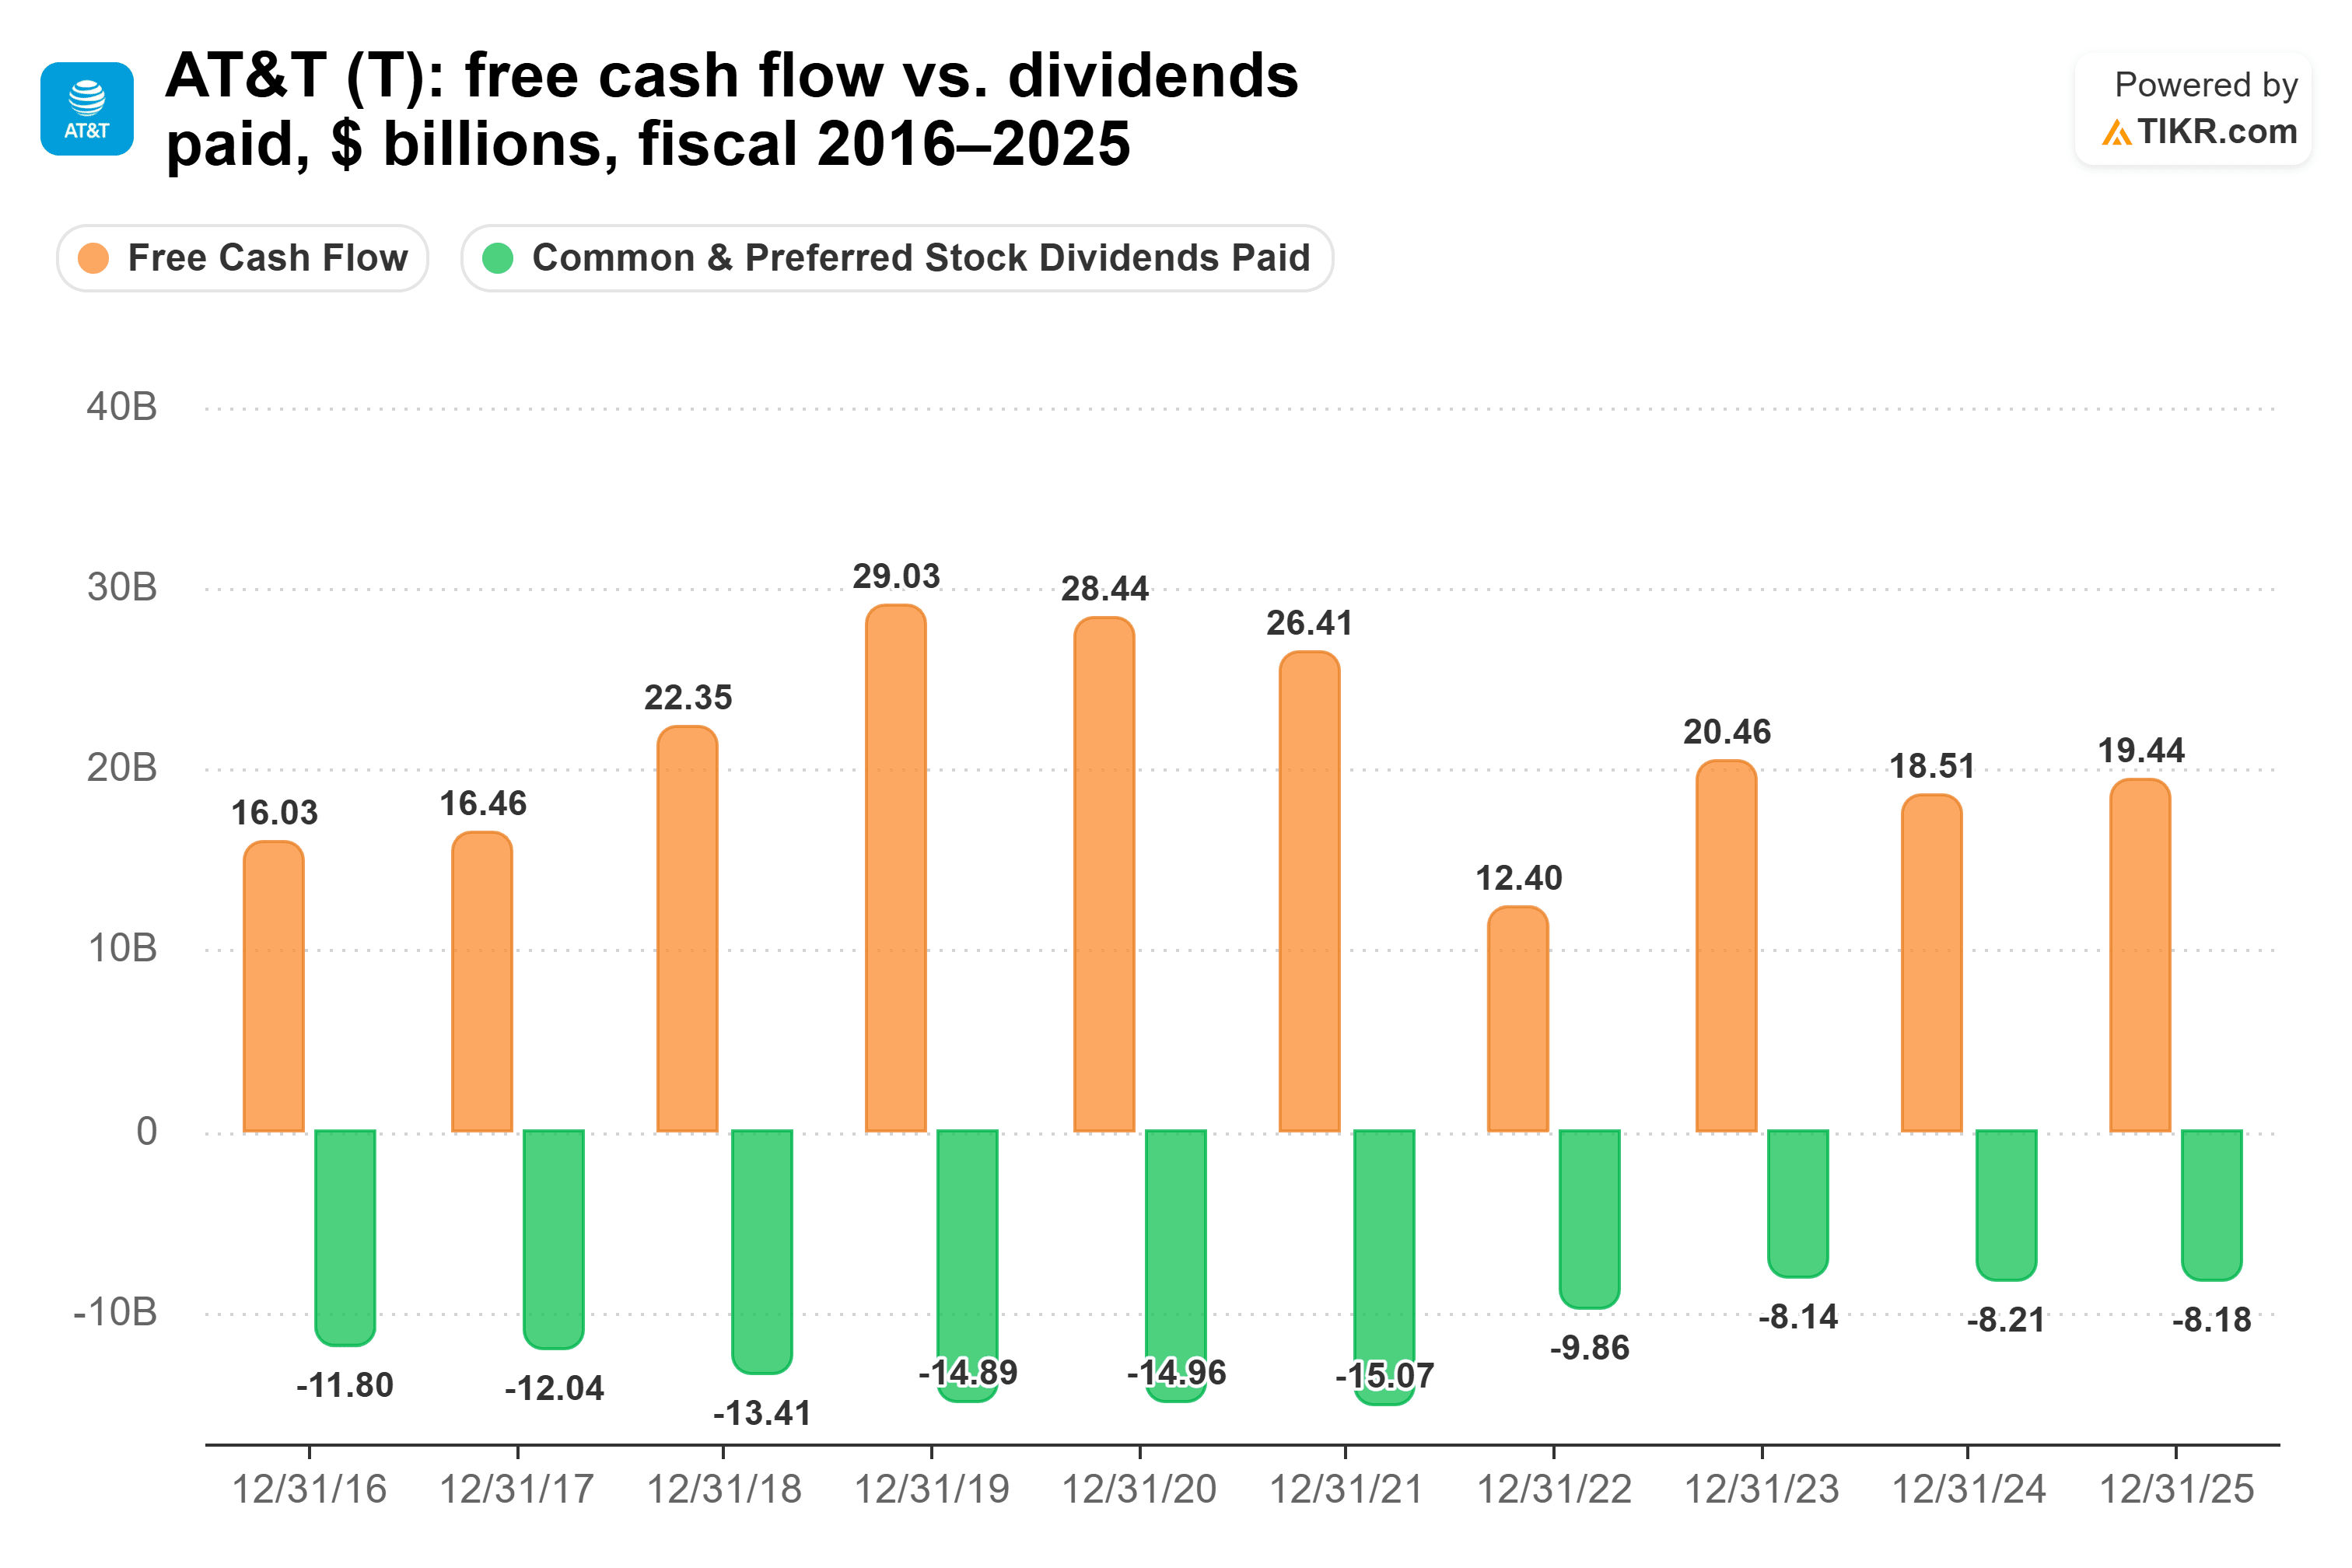
第3四半期の収益は5.3%増の323億ドルとなり、経営陣は今年のフリーキャッシュフローを180億ドル以上、2028年までに210億ドル以上に増加させるとの見通しを示しています。
リスクはSpaceXです。SpaceXは10月8日、Starlink無線通信事業のための周波数を取得することに合意しました。10月23日、Bloombergは同社が少なくとも8万の米国携帯電話基地局へのアクセスについて交渉中であると報じ、AT&Tの株価はその日に8%下落しました。CEOのJohn Stankeyは、「我々の業界で最も持続可能な顧客構成は、光ファイバーによるブロードバンド顧客に優れた無線サービスを提供する組み合わせであり、他に類を見ません」と主張しています。
ONEOK:配当を2倍以上カバー
ONEOKは3銘柄の中で最も厚いカバレッジを持っています。2025会計年度では、1株当たり9.25ドルの配当可能キャッシュフローを生み出し、4.12ドルの配当に対して2.25倍のカバレッジでした。アナリストの2026年予想では2.30倍と、2020会計年度の1.17倍から上昇しています:
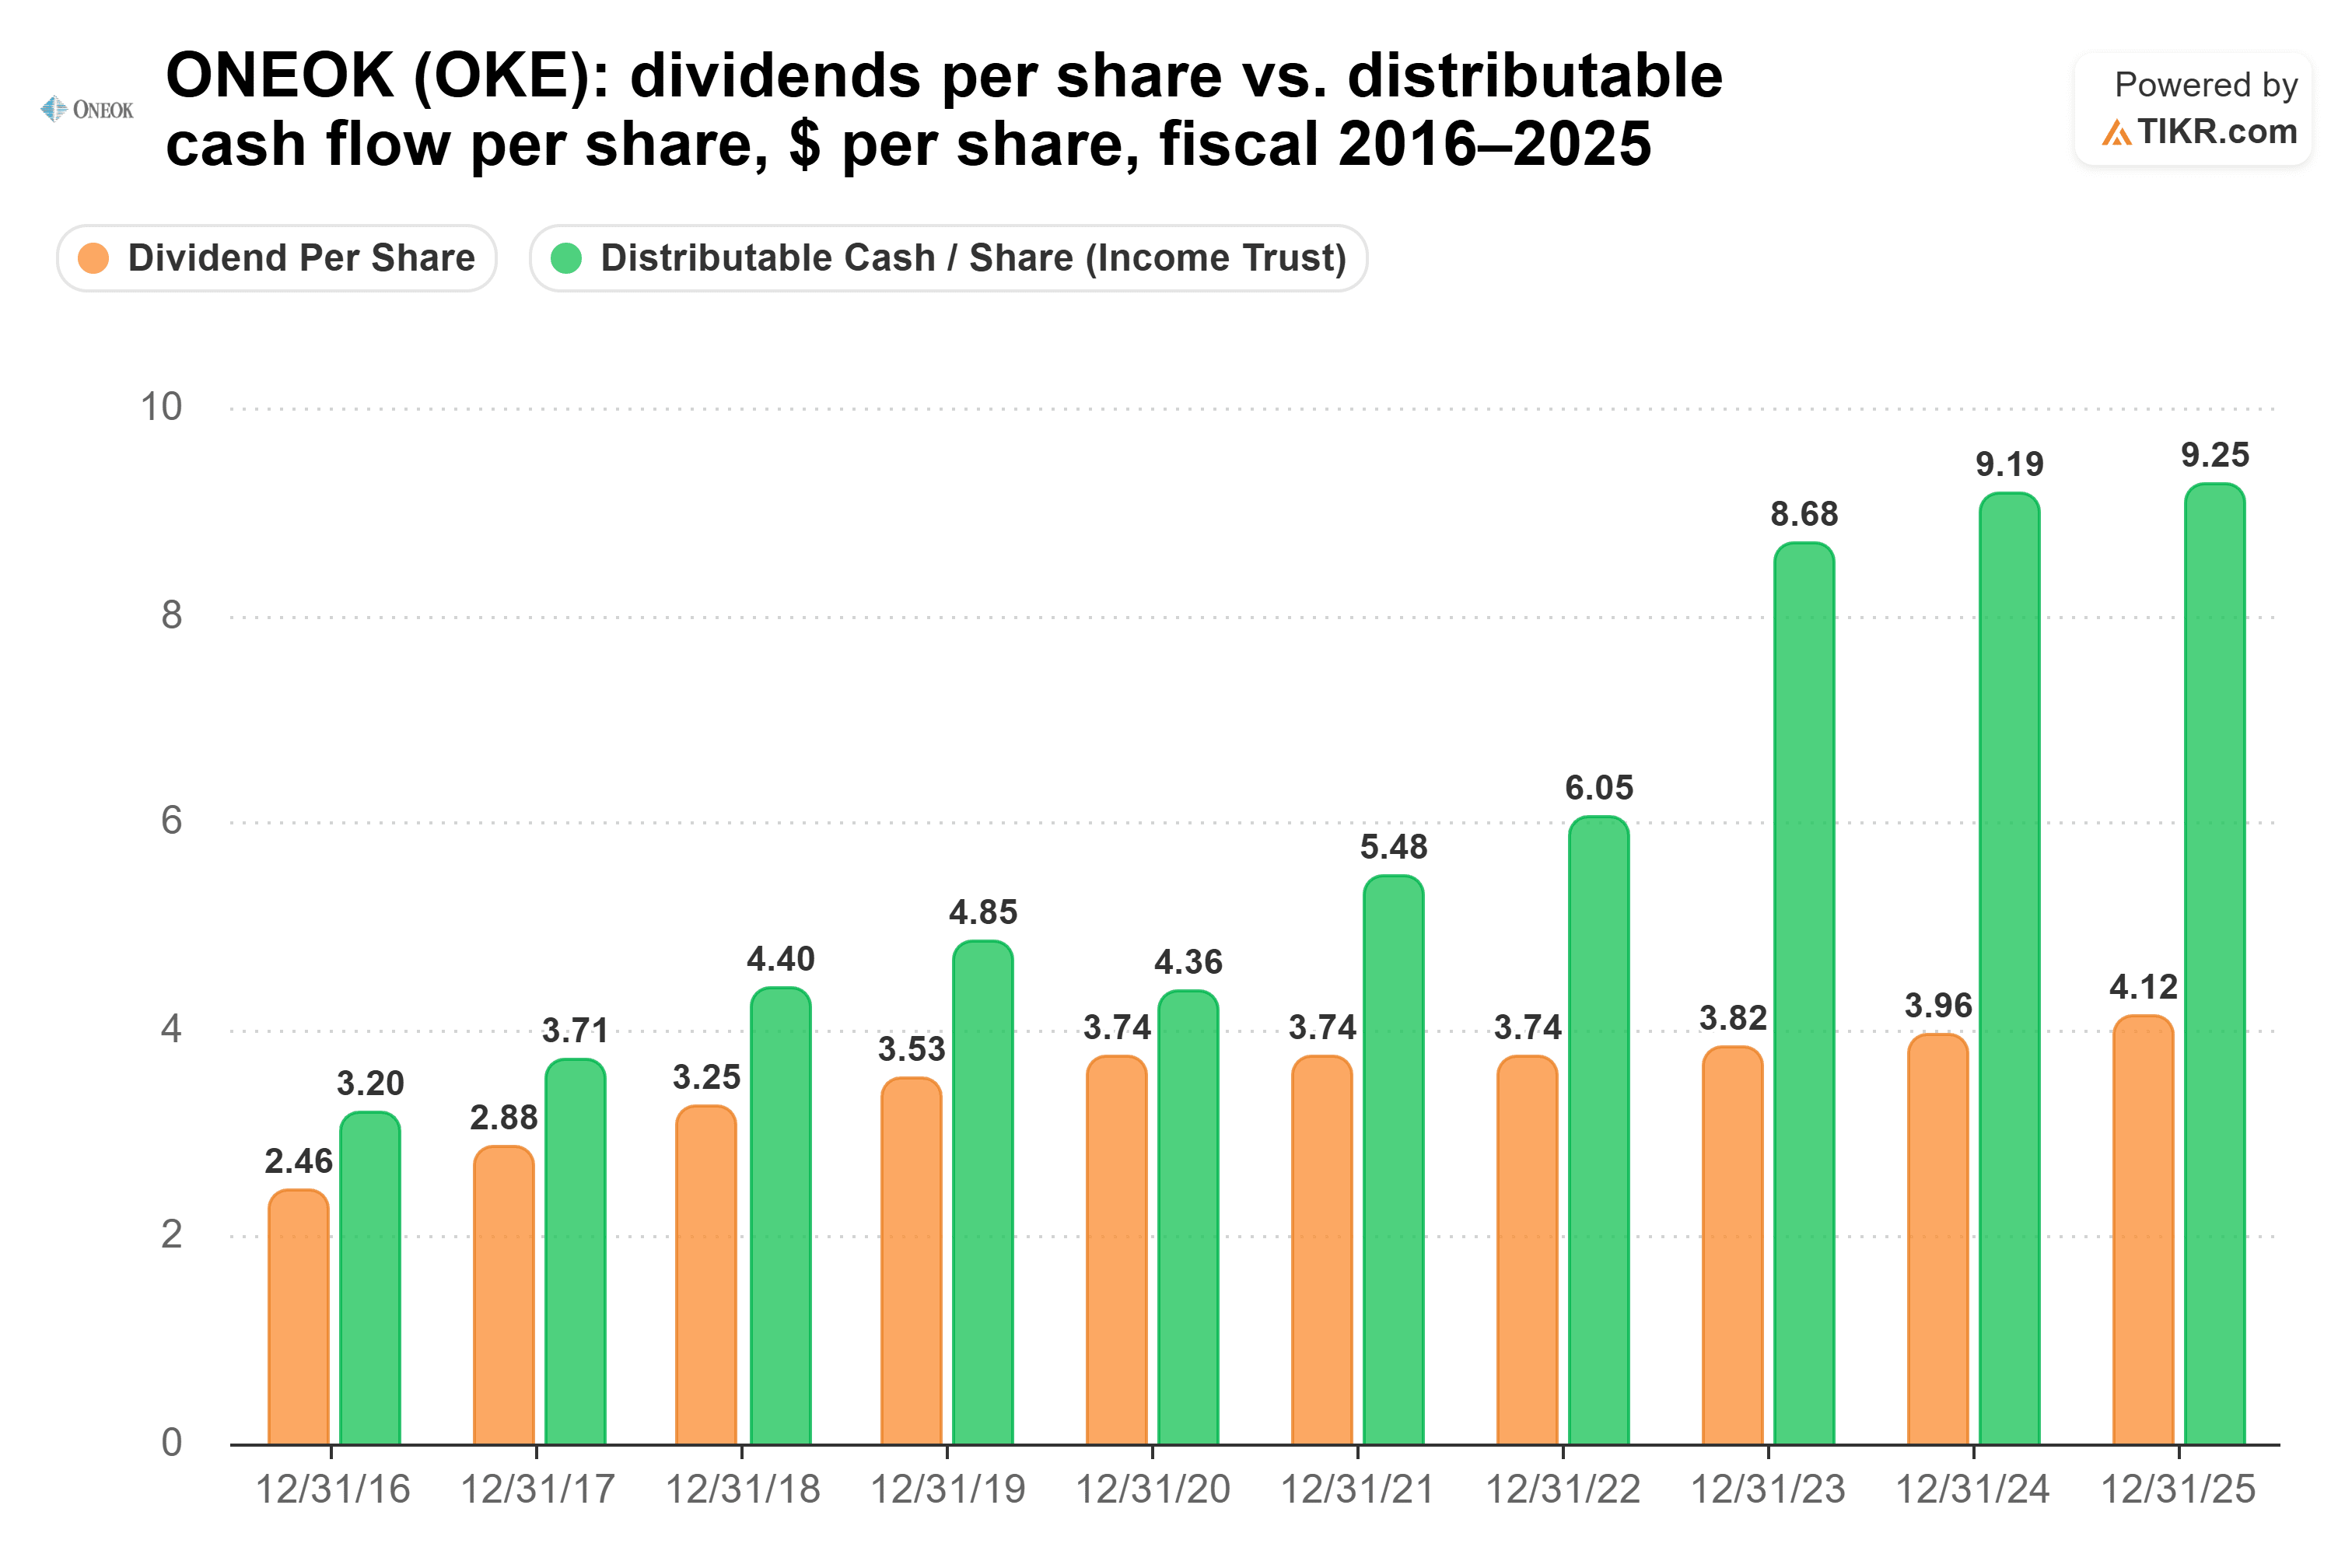
配当の伸びはこのカバレッジよりも緩やかでした:2020会計年度から2025会計年度にかけての年間成長率は2.0%で、3.74ドルから4.12ドルになりました。StockAnalysisによると、3年連続の増配となっています。
第3四半期の調整後EBITDAは6%増の22億4000万ドルとなり、ONEOKは2026年の業績見通しを今年3度目となる上方修正を行い、85億ドルから86億ドルとしました。同社は10月6日に44億2500万ドルのBrazos Permian買収を完了し、この取引が配当増額と自社株買いの能力を加速させると述べています。リスクは、すべてのパイプライン事業が抱えるものと同じです:その輸送量は生産者に依存し、エネルギー価格が下落すると生産者の掘削活動は減少します。
Hormelが配当を半減させた場合
Hormelの配当は、独自の指標において3銘柄の中で最もカバレッジが低いため、検証すべきものです。もしHormelが配当を半減させた場合、この退職者の収入は年間42,454.42ドル、月額3,537.87ドルに低下します。もし配当を停止した場合、収入は年間33,678.84ドル、月額2,806.57ドルに低下します。
私はどちらも起こらないと考えています。経営陣は配当を優先事項と呼び、7月までの過去12ヶ月間ではフリーキャッシュフローが配当をカバーしていました。しかし、60年間増配を続けてきた企業で5.27%の利回りが付いていることは、市場が疑念を抱いていることを示しており、Brakebush買収は負債を増加させる一方で、フリーキャッシュフローは2025会計年度からまだ回復途上にあります。
2つの堅実な配当と1つの要観察銘柄
結論:ONEOKの配当は安全で成長が見込まれ、AT&Tの配当は安全だが伸び悩み、Hormelの配当は手詰まり感があります。この退職者にとって、それでも月額4,269.17ドルの収入が得られ、その大部分は確固たる基盤の上にあります。私が注目するのは、Ghingo新CEOの下で初となるHormelの通期決算報告です。もしフリーキャッシュフローが配当を十分に上回る結果であれば、その配当についてずっと安心できるでしょう。
安全な6%以上の配当利回りで、スタイリッシュな退職生活を
配当は莫大な富への鍵を握る可能性があります。しかし、適切な銘柄を選んだ場合に限ります。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら切り詰めて暮らす生活との違いを生むかもしれません。
私たちは、現在すべての退職者が知っておくべき6%以上の利回りを提供する6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!