主なポイント
- AppLovinは記録的な四半期決算を受けて木曜日に31%高で取引を終え、Magniteは最大17%上昇した一方、The Trade Deskは11月9日月曜日の自社決算発表を前に3%下落した。
- Magnite、Roku、Amazonはいずれも広告収入を伸ばしているため、Trade Deskの売上高が前年比で減少すれば、同社固有の問題を示唆することになる。
- Trade Deskは、既存顧客の第2四半期の支出が減少した後、第3四半期の売上高を少なくとも6億5000万ドル(前年比約12%減)と予想している。
- 同株は予想PER約14倍で取引されている(過去5年平均は49倍)が、2026年の利益予想は6月以降37%下方修正されている。
アドテク業界は木曜日に大きな動きを見せたが、The Trade Desk (TTD) はその波に乗れなかった。AppLovin (APP) は記録的な四半期決算を受けて31%高で取引を終え、Magnite (MGNI) は最大17%上昇した。Trade Deskは3%安で取引を終えた。ナスダックは中間選挙後のその日に5.5%下落したため、Trade Deskは市場全体よりは持ちこたえたものの、同業他社には及ばなかった。
Roku (ROKU) は第3四半期の広告収入を23%増加させ、同じブランド予算を追うDSPを持つ Amazon (AMZN) は為替影響を除く広告売上高を12%伸ばした。では月曜日の疑問はこうだ:その資金の一部はTrade Deskに流れているのか?
アナリストはすでにTrade Deskの縮小を予想
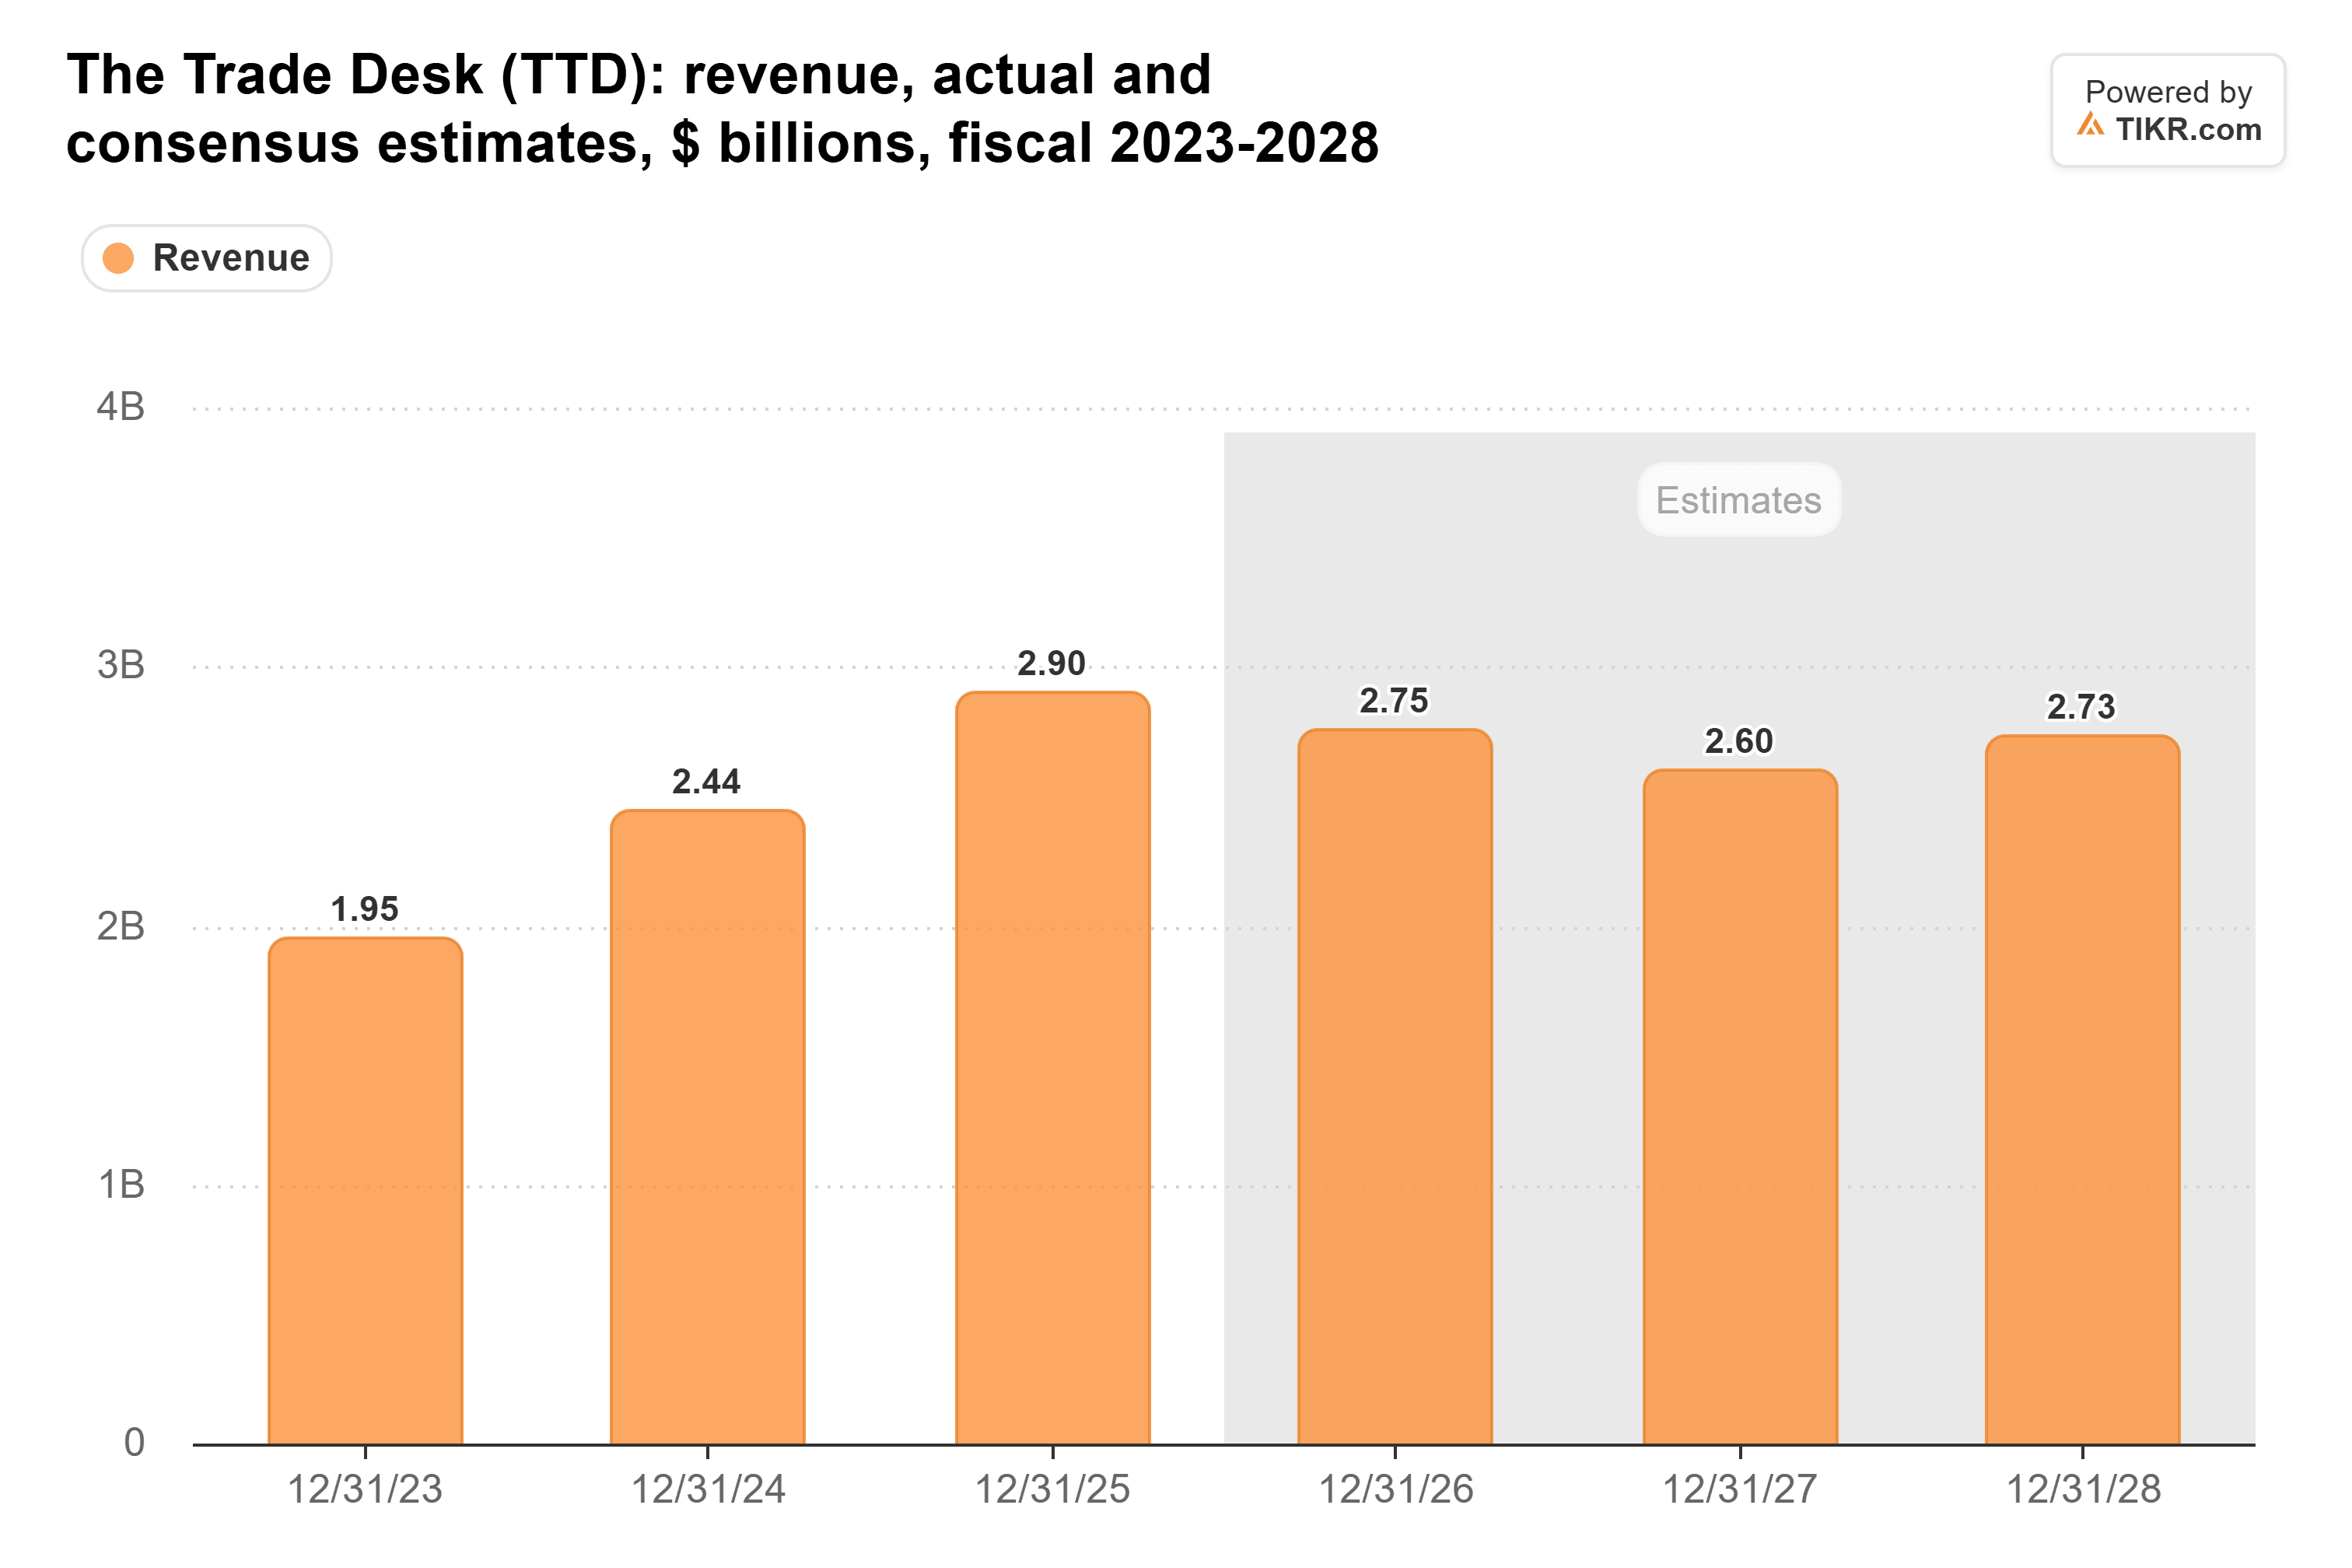
コンセンサスでは、売上高は2025年の29億ドルから今年は27.5億ドルに減少し、2027年には26億ドルに落ち込んだ後、2028年に再び成長に転じると見られている:
成長率は、2025年第3四半期に売上高が18%増加して以来、四半期ごとに鈍化している:
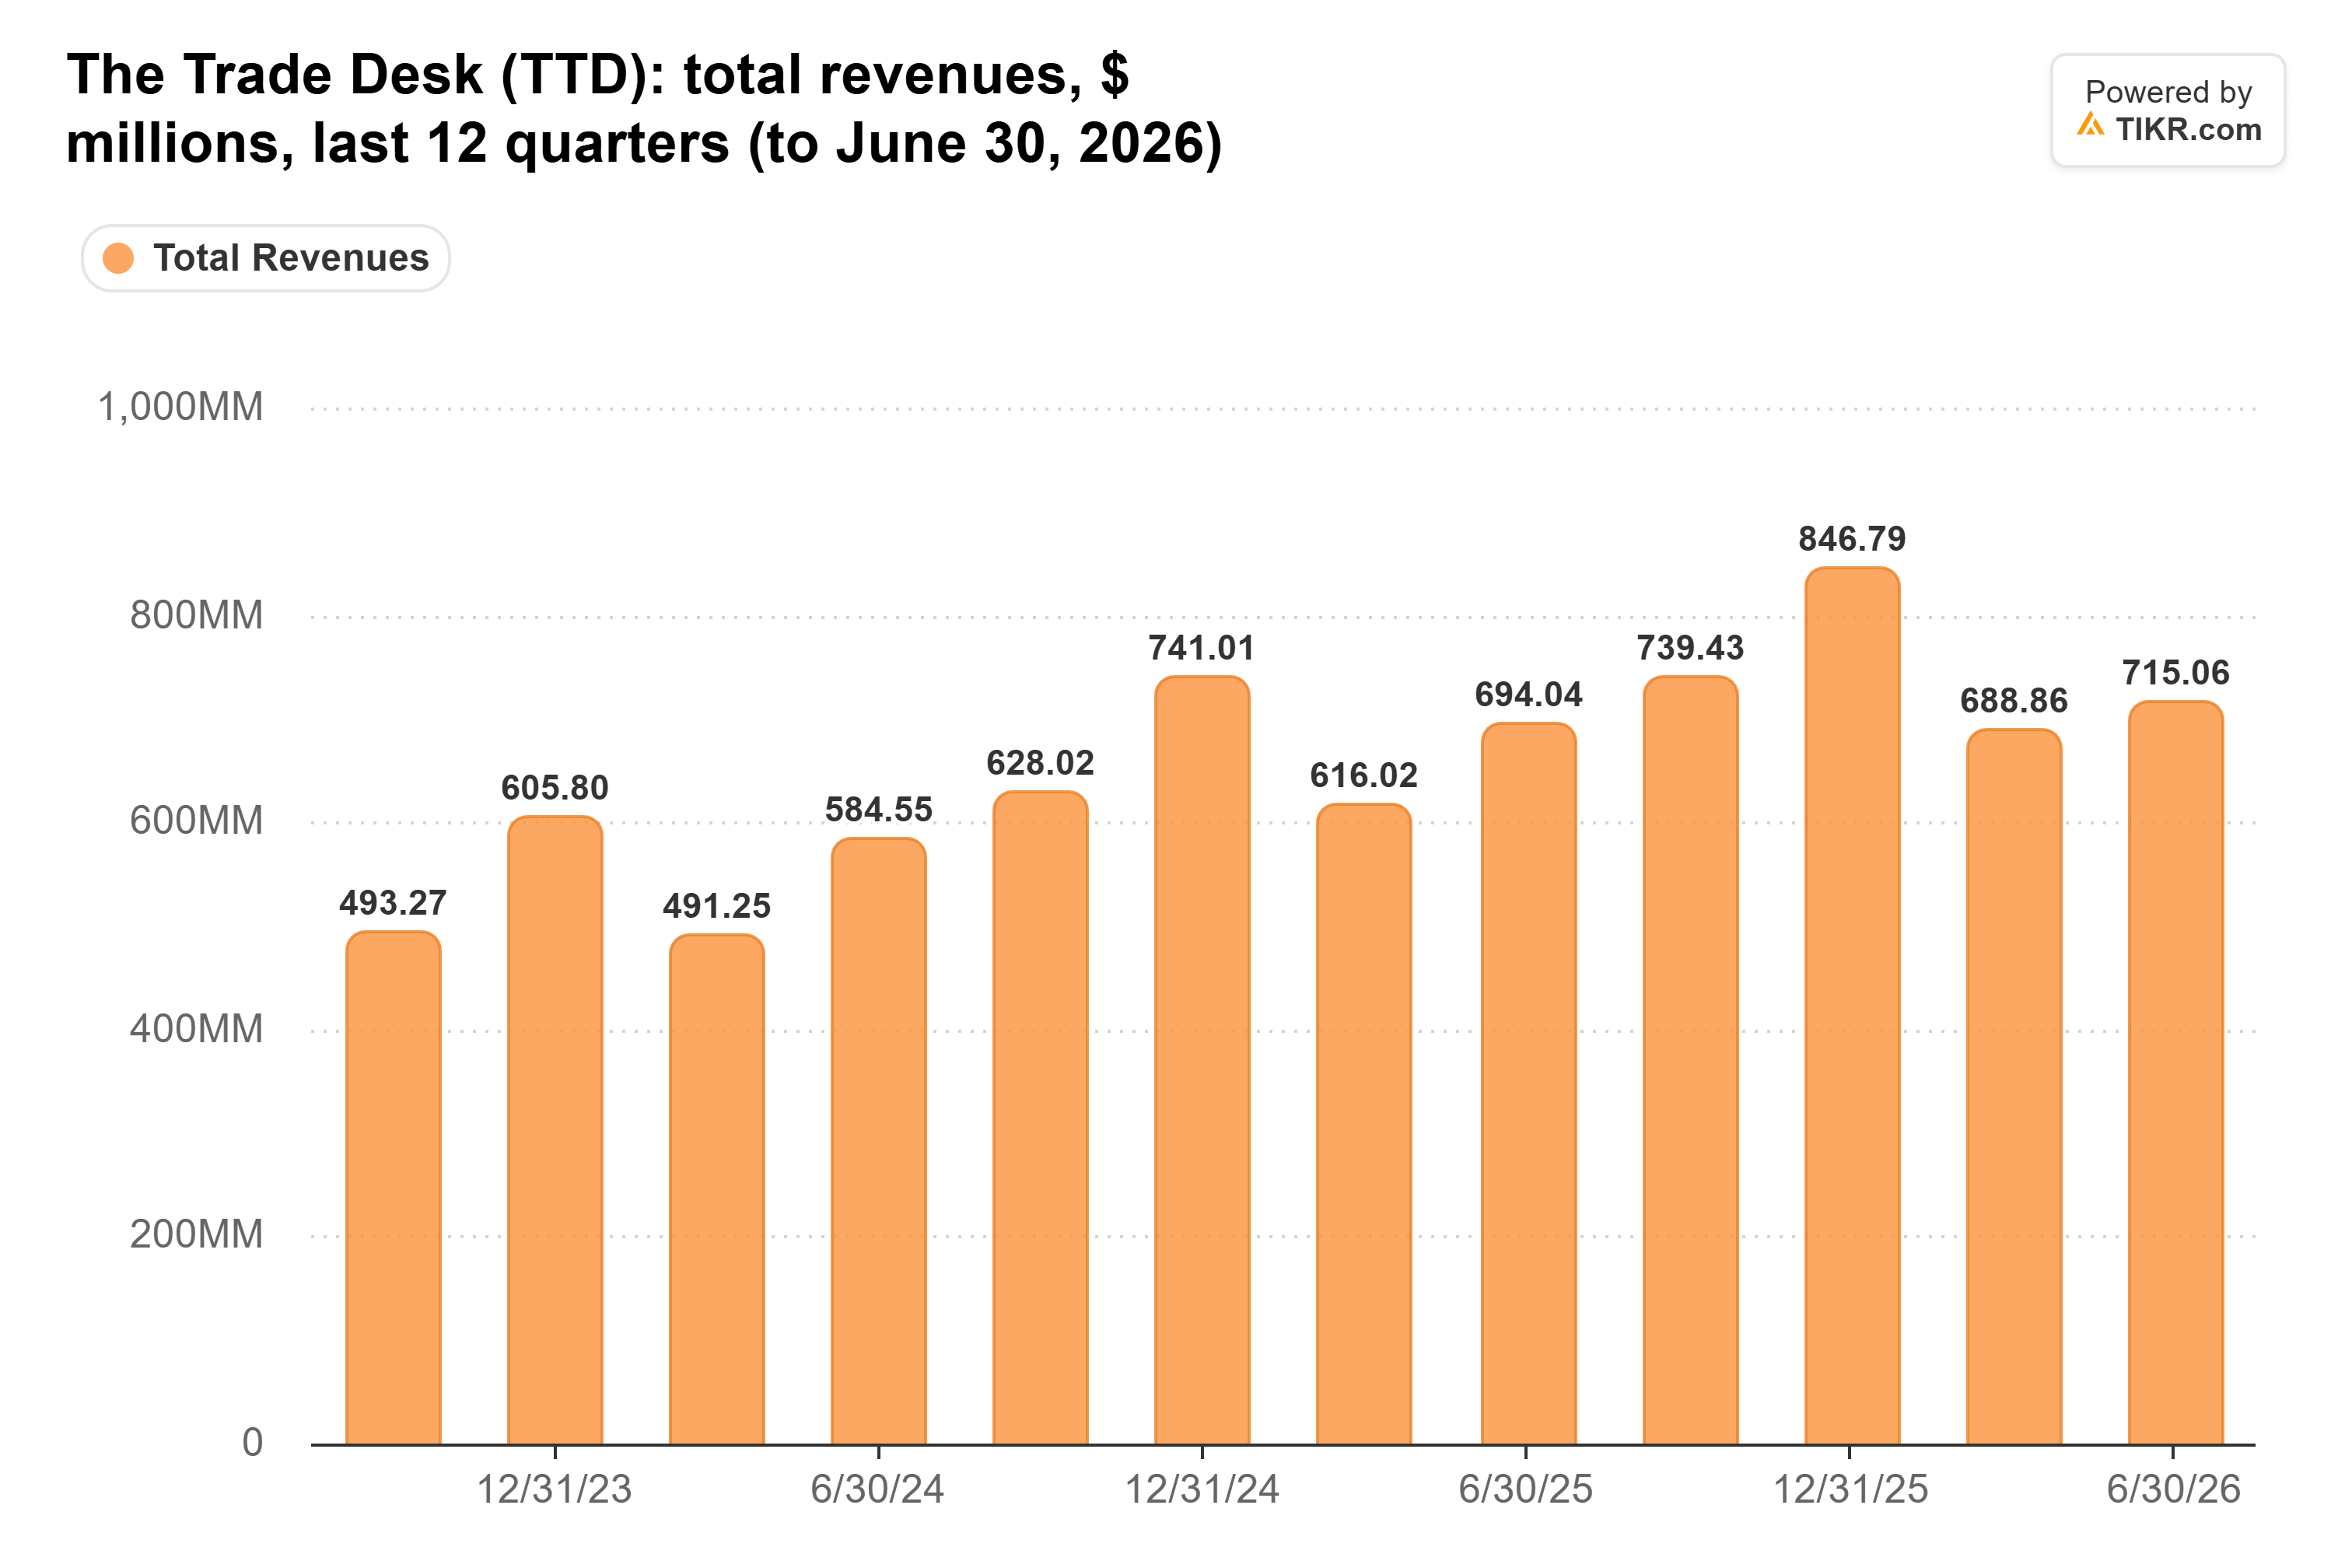
第2四半期の売上高 はわずか3%増の7億1500万ドルに留まり、第3四半期の少なくとも6億5000万ドルという業績見通しは、1年前の7億3900万ドルを12%下回る水準だ。
経営陣はその多くを、売上の約4分の1を占める消費財および自動車広告主のせいだとしている。しかし、第2四半期の10-Q報告書では、既存顧客の支出が減少し、新規顧客が増加分を担ったとも述べている。この部分が私には懸念材料だ。
広告資金は確かに存在する
AppLovinの55%増(21億8000万ドル)は、Trade Deskについて最も参考にならない。同社の広告は主にモバイルアプリ内、特にゲーム内で配信されるためだ。MagniteとRokuはより良い参考指標となる。なぜなら、ビデオ広告はTrade Deskの顧客が購入するものの約半分を占めるからだ。Magniteの TACを除くコネクテッドTV部門の売上高は39%増加 し、Michael Barrett CEOは現在、年間の政治広告費が「当初予想のほぼ3倍」になると見込んでいる。Rokuのインストリームビデオ広告インプレッションの80%以上は プログラムで購入 されており、これはTrade Deskの顧客が購入する方法と同じだ。
Amazonは、プライムデーが第2四半期に移動したにもかかわらず広告売上高を伸ばし、 第4四半期の広告成長率を10%台後半と予想 している。AmazonはDSPを個別に開示していないため、それだけではシェアの移行を証明することはできない。
TIKRはThe Trade Deskについて36人のアナリストを追跡。「買い」と言うのは何人?
The Trade Deskの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 The Trade Deskのアナリスト評価を見る
Trade Deskの第4四半期業績見通しが示すべきこと
もし第3四半期が6億5000万ドルの下限に達した場合、通年のコンセンサスは第4四半期に約6億9900万ドル(前年同期の8億4700万ドルから17.5%減)を意味する。この水準以上の業績見通しを出せばコンセンサスは維持されるが、低迷が業界全体の圧力によるものか、シェア喪失によるものかは示されない。これを下回れば、予想は再び下方修正される可能性が高い。
第3四半期の業績見通しでは、株式報酬、減価償却費、償却費を除くコストは約4億9000万ドルとなり、1年前の約4億2200万ドルから増加している。この業績見通しは9月3日に発表された15%の人員削減以前のものなので、その効果は第4四半期の見通しに反映されるはずだ。
割安だが、落とし穴あり
Trade Deskは予想PER約14倍で取引されており、過去5年平均の49倍を大きく下回り、7月の安値である8.6倍に近い水準だ:
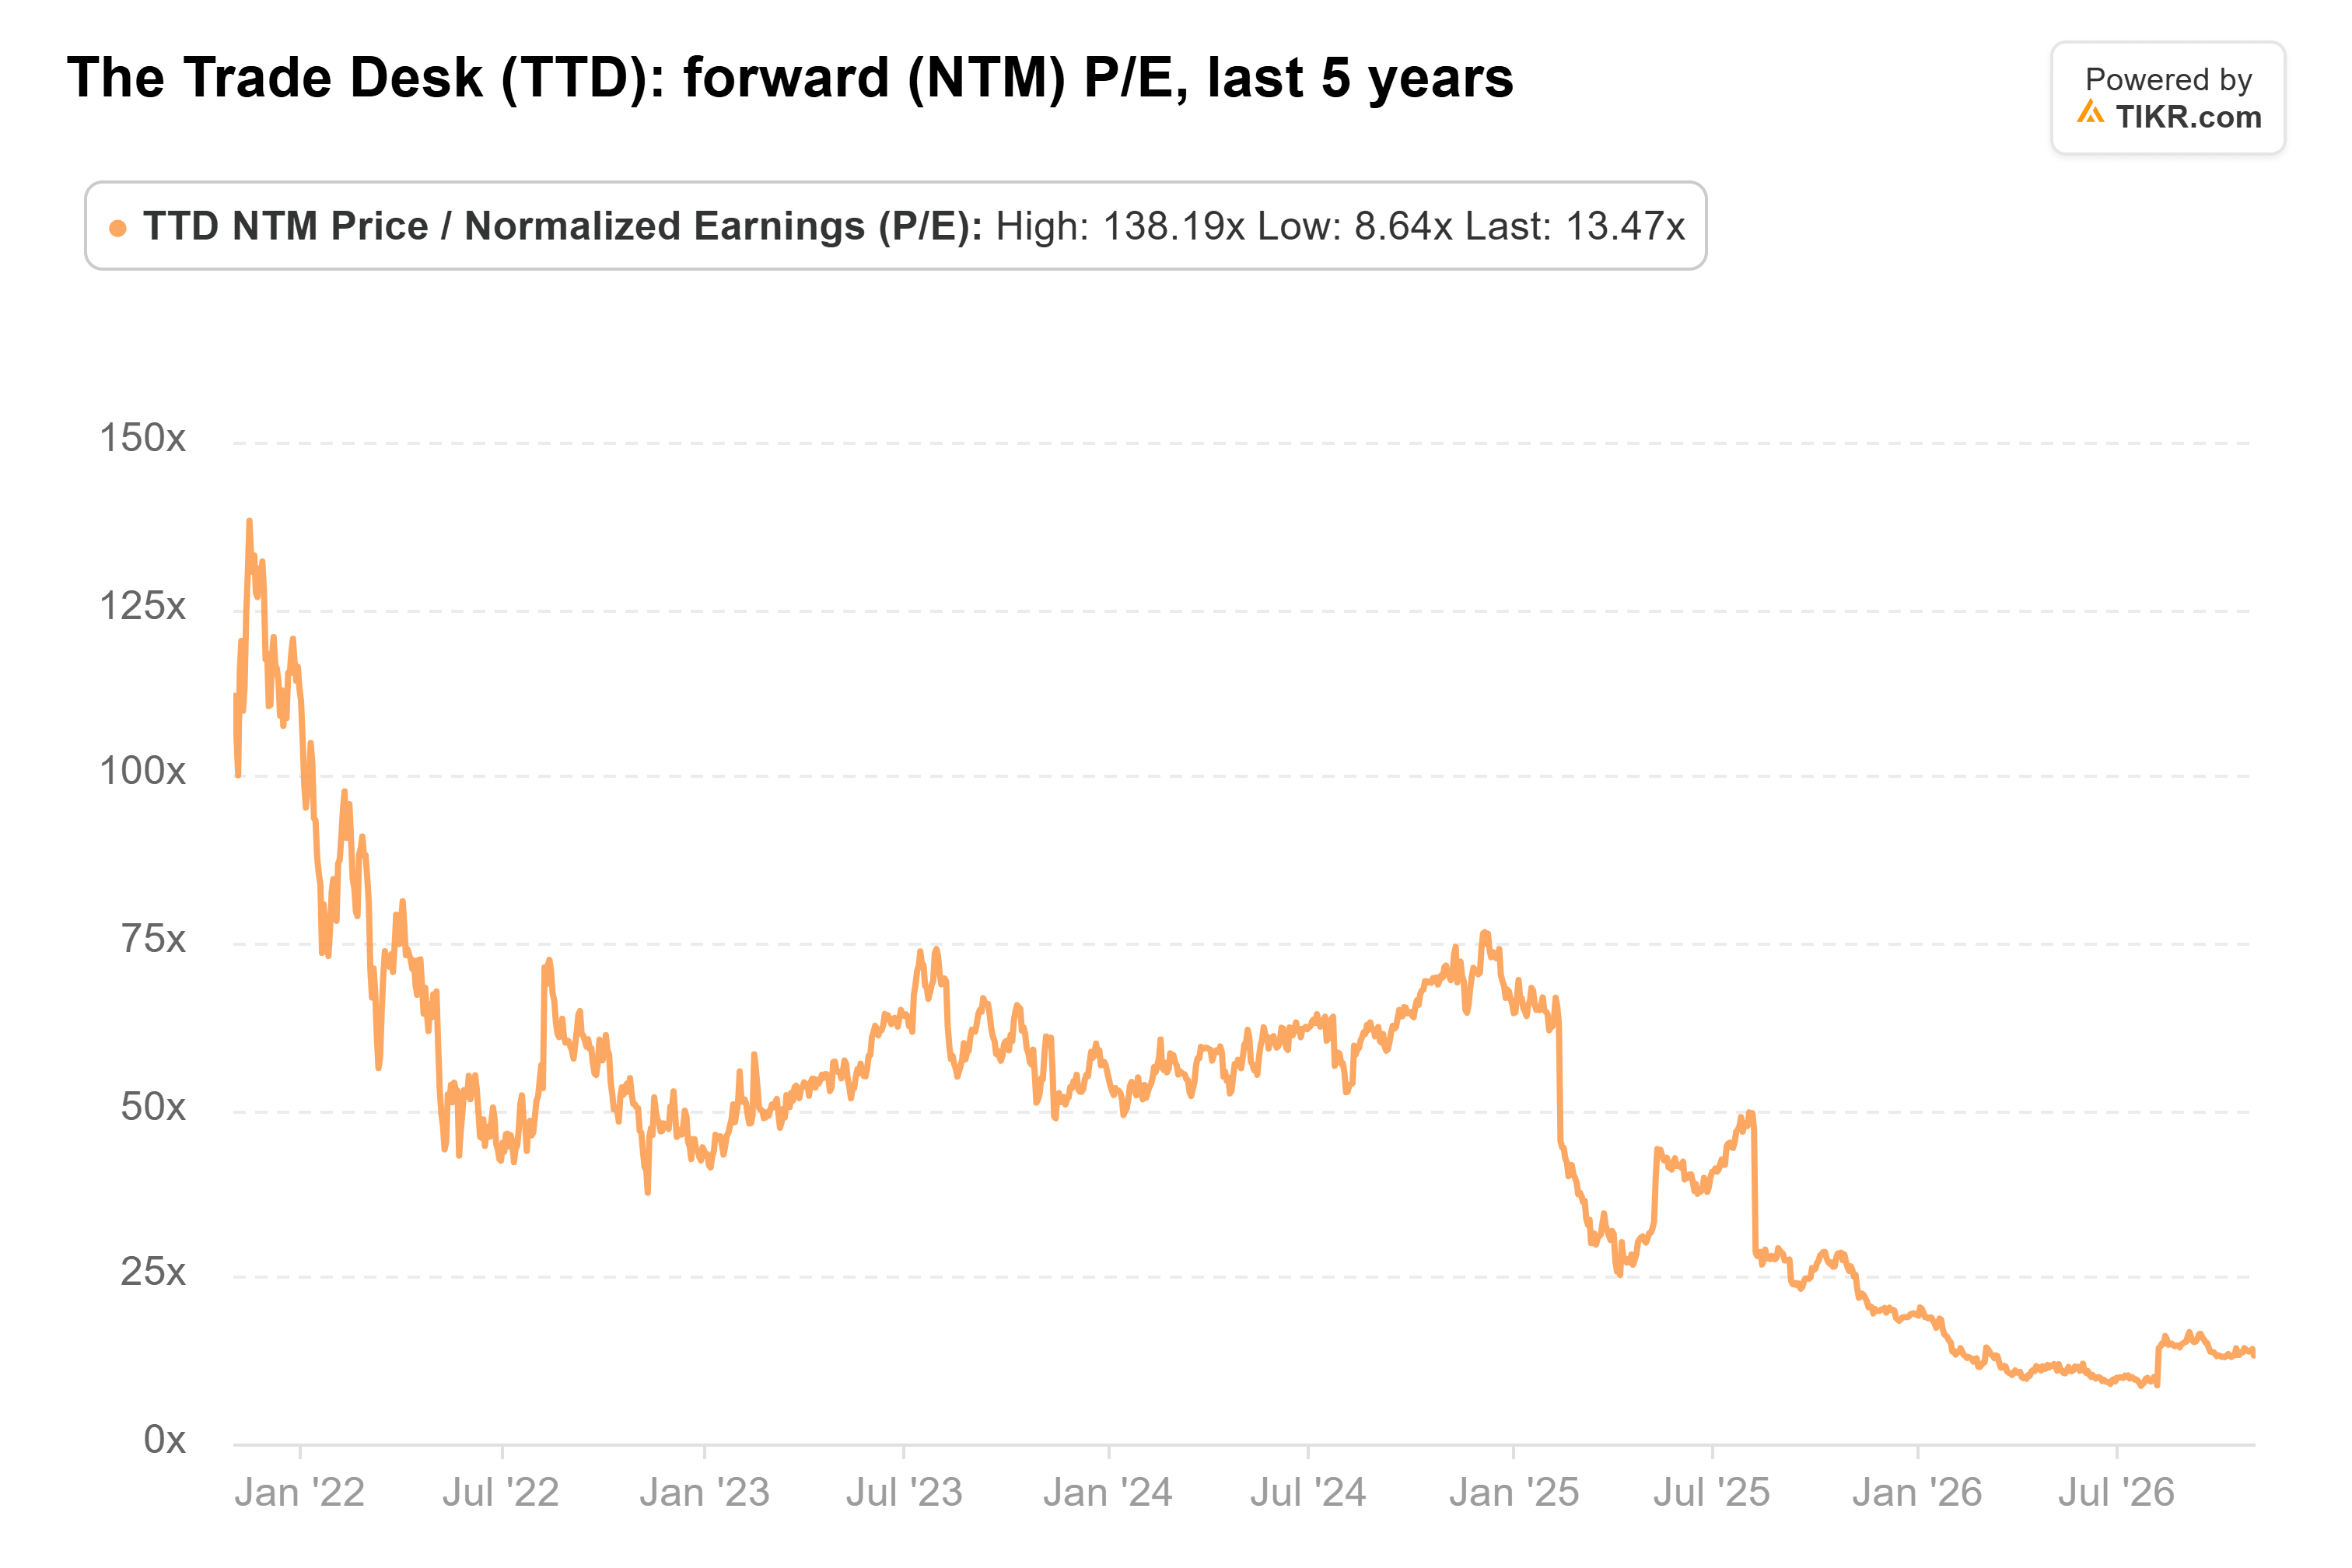
落とし穴はこれだ:アナリストは6月30日以降、2026年の利益予想を37%下方修正しており、14倍という水準で買える利益は夏よりもはるかに少なくなっている。
Magnite、Roku、Amazonがいずれも成長している中で、Trade Deskの既存顧客からの支出が縮小しているのは、私には弱い市場ではなくシェア喪失のように見える。経営陣が第4四半期の業績見通しを約6億9900万ドル以上とし、既存顧客の支出が再開していると発表するまでは、14倍は適正水準だと言えるだろう。
では、The Trade Deskの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、The Trade Deskがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!