キーポイント
- アプライド・マテリアルズ (AMAT) は、6月の高値から55%下落して11月6日に$333で引けたにもかかわらず、2026年現在で約30%上昇しています。
- ASML (ASML) は、第3四半期の売上高が117億ユーロと過去最高を記録し、先端半導体製造への継続的な投資を反映しています。
- マイクロン・テクノロジー (MU) は、2026会計年度に274億ドルのネット設備投資を行い、メモリーメーカーの拡大規模を示しました。
- アプライド・マテリアルズは、その収益予想に対して潜在的に割安に見えますが、11月12日の決算発表により、同社の成長見通しが維持されているかどうかが試されるでしょう。
何が起きたのか?
アプライド・マテリアルズ (AMAT) の株価は、過去の取引データによると、6月30日の高値$739.67から11月6日の$333までほぼ55%急落したにもかかわらず、年初来で約30%上昇しています。
この売りは、半導体投資の継続と対照的です。ASML (ASML) は第3四半期の売上高が117億ユーロと過去最高を記録し、マイクロン・テクノロジー (MU) は2026会計年度に274億ドルのネット設備投資を行いました。
アプライド・マテリアルズの財務実績も堅調に推移しています。
同社は5月、2026会計年度第2四半期の売上高が79億1000万ドルと過去最高を記録し、前年同期比11%増と報告しました。
8月には勢いが加速し、第3四半期の売上高は25%増の91億2000万ドル(過去最高)、非GAAPの1株当たり利益(EPS)は41%増の$3.50となりました。
経営陣はまた、半導体製造装置への継続的な需要を背景に、第4四半期の売上高を約102億5000万ドル(±5億ドル)と予想しました。
ゲイリー・ディッカーソンCEOは第3四半期決算発表で見通しについて言及し、「アプライド・マテリアルズにとって2027年もまた強力な成長の年になることを期待している」と述べました。
しかし、投資家は半導体製造装置への支出の持続可能性について次第に慎重になっています。アプライド・マテリアルズの10月の投資家向けプレゼンテーションでは、業界全体の装置支出に関する具体的な予測は示されず、ラム・リサーチが議論した供給制約は、メーカーが需要にどれだけ迅速に対応できるかについて不確実性を加えました。
これらの展開は、アプライド・マテリアルズが堅調な財務実績を報告し続けているにもかかわらず、半導体製造装置の見通しに不確実性を加えています。株価の急落は、投資家が業界の収益成長の持続可能性を再評価していることを示唆しています。
アプライド・マテリアルズは割安か、それとも割高か?
アプライド・マテリアルズは、予想される収益成長に対して潜在的に割安に見えますが、半導体設備投資サイクルにさらされたままです。
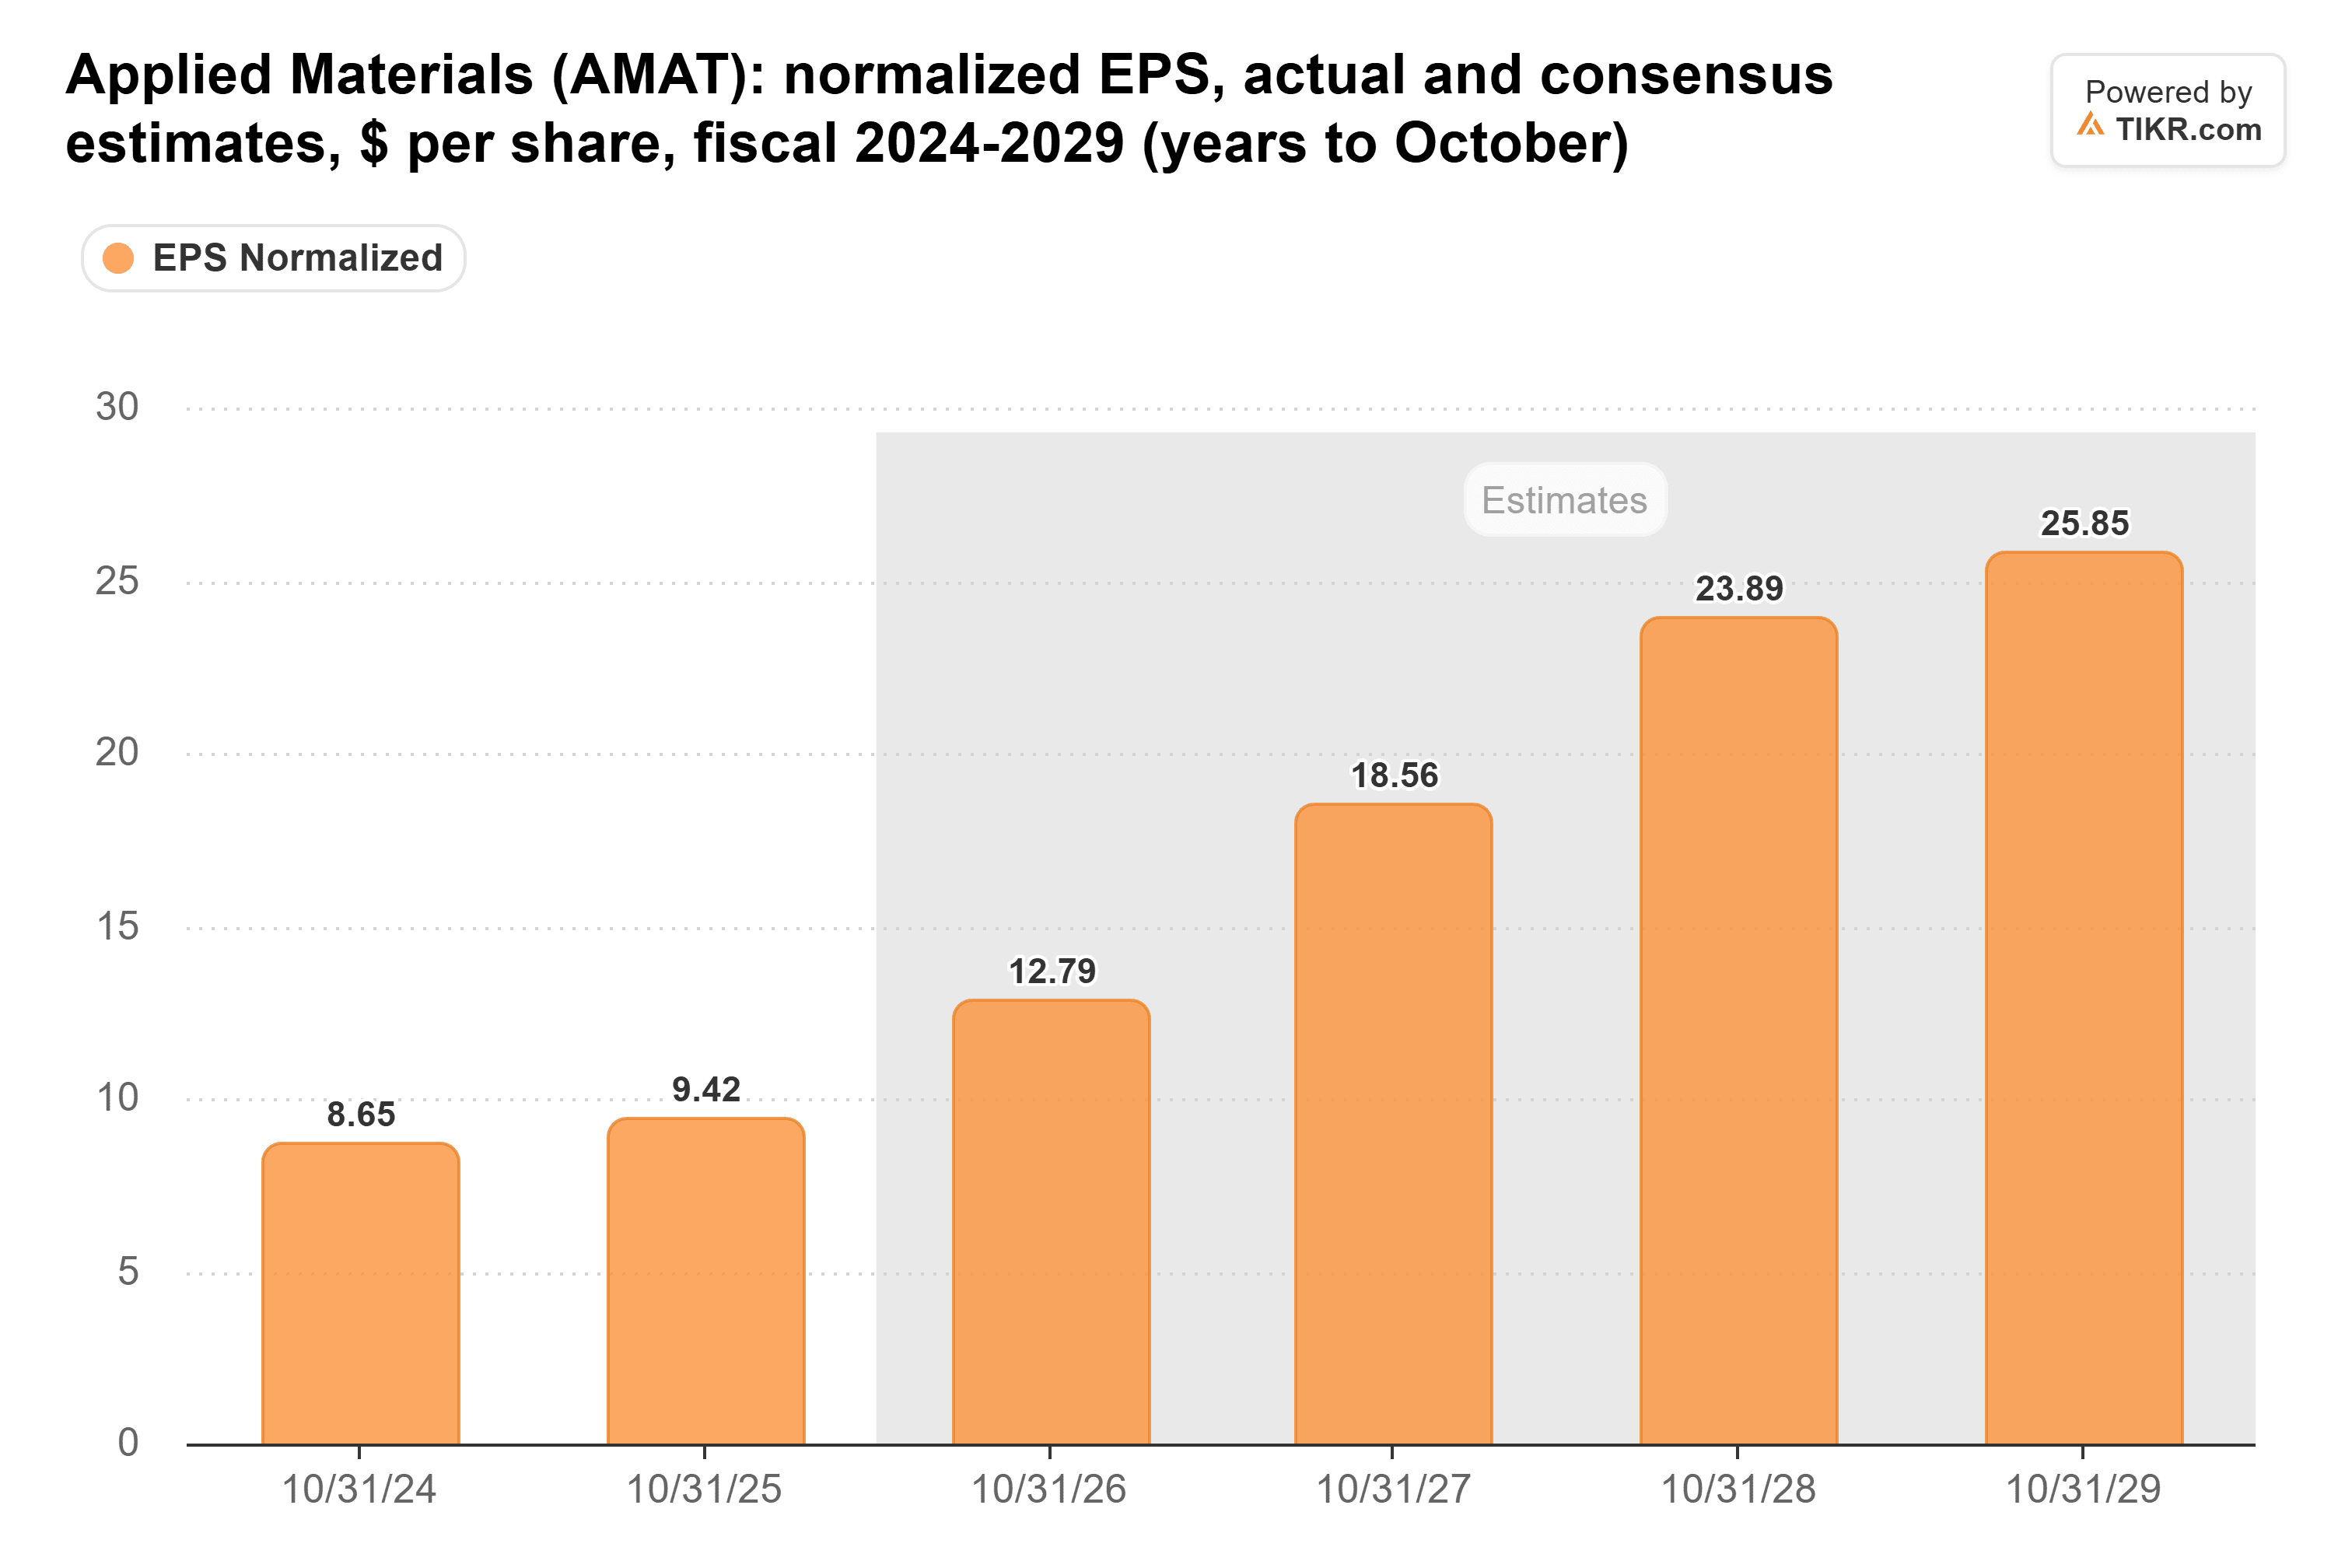
提供されたTIKRの予測によると、AIインフラ投資、先端メモリー生産、半導体パッケージング需要に支えられ、正規化EPSは2025会計年度の$9.42から、2027会計年度には$18.56、2028会計年度には$23.89へ上昇すると予測されています。
提供されたTIKRのバリュエーションチャートによると、同社のフォワードP/Eは6月に約49倍に達した後、10月30日までに22倍に低下し、過去5年間の平均である約21倍に近づいています。
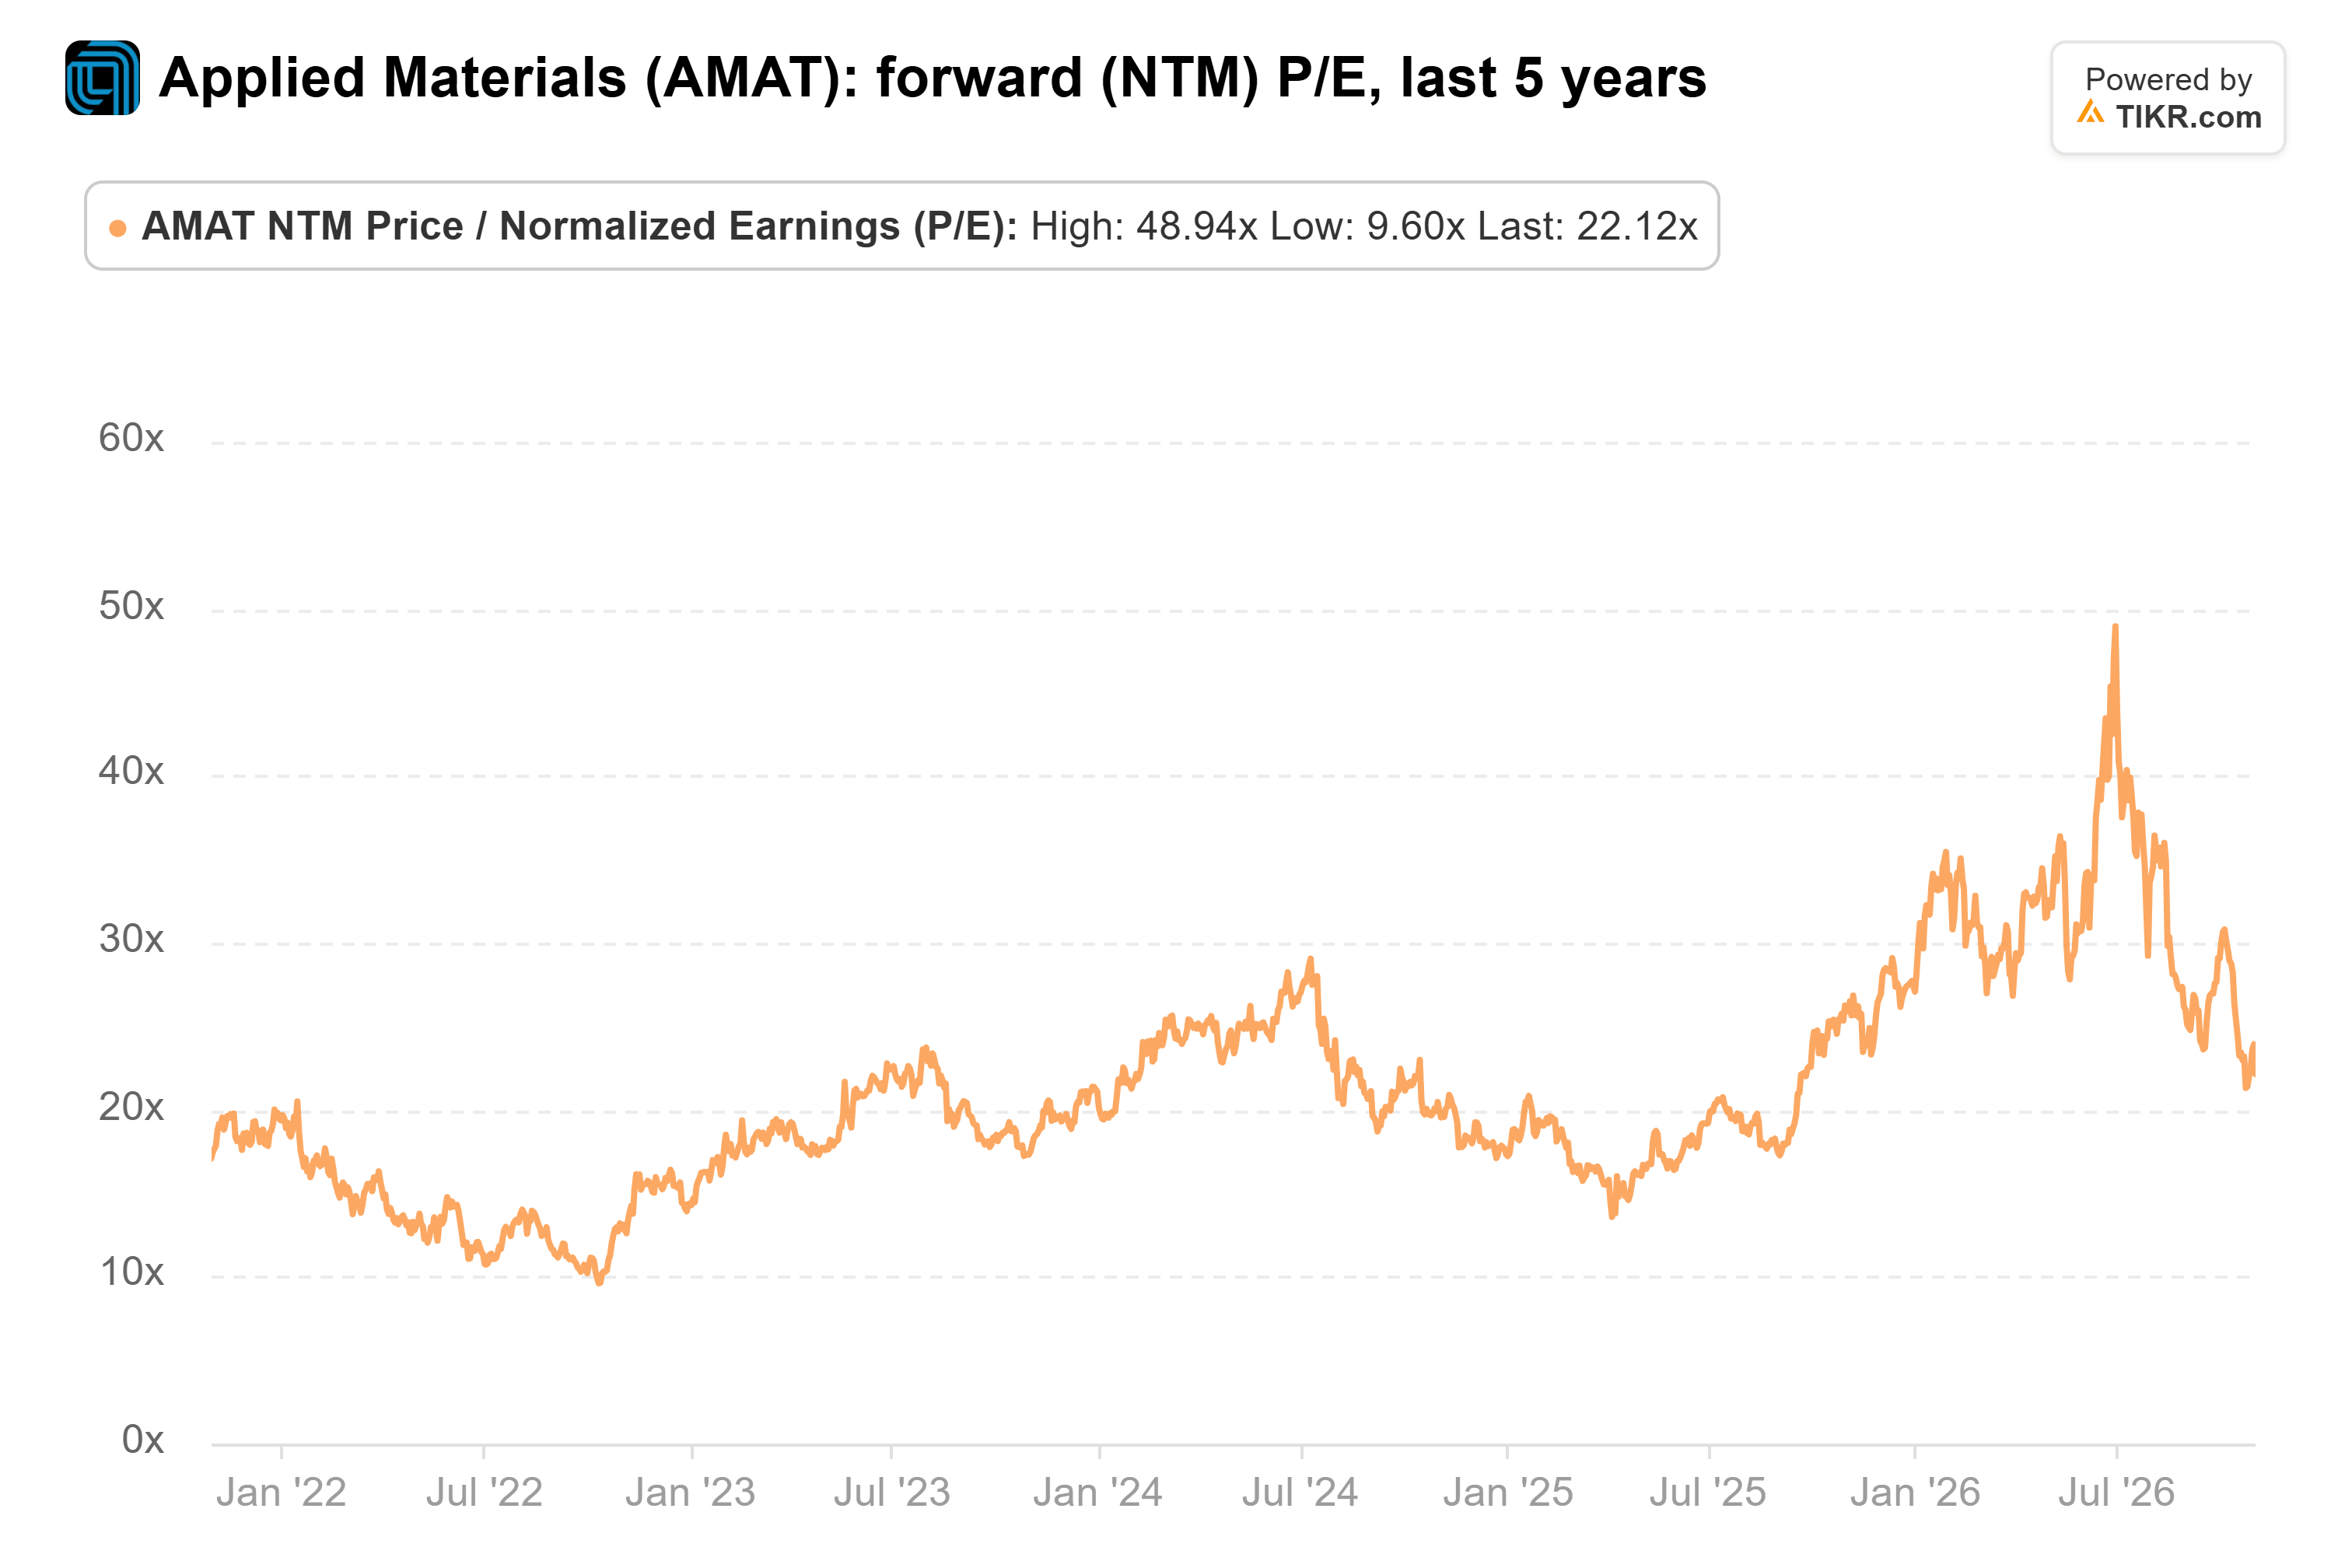
22倍という倍率は10月30日のTIKRスナップショットを反映しています。Stock Analysisの別の予測では、11月6日現在のアプライド・マテリアルズのフォワードP/Eは約19倍とされており、より低い評価を示唆していますが、収益の定義の違いにより、データプロバイダー間で異なる倍率が生じることがあります。
この倍率圧縮は、アナリストの収益予測が実現すれば株価をより魅力的にし、ASMLの過去最高の四半期実績は、半導体製造装置業界全体での需要のさらなる証拠を提供しています。
今後12か月間、持続的なAIインフラ支出とメモリーキャパシティ拡大が、アプライド・マテリアルズの収益成長を支える可能性があります。しかし、中国への輸出規制、装置受注の減速、キャッシュコンバージョンの低下は依然として大きなリスクです。
投資家が次に注目すべき点
アプライド・マテリアルズは2026会計年度第4四半期決算を11月12日に発表する予定であり、投資家は売上高の業績見通しと2027会計年度に向けた経営陣の見通しを注視しています。
同社は以前、第4四半期の売上高を約102億5000万ドルと予想しており、提供されたTIKRのコンセンサス予測では、2027会計年度の売上高は約464億ドルとされています。
また、来年1月の四半期は通常の13週間ではなく14週間となるため、経営陣の見通しを評価する際には、基礎的な週次売上高成長が重要になります。
強力な業績見通しは、アプライド・マテリアルズの株価下落が収益力の変化を上回っているという見方を補強する可能性がありますが、装置受注の弱さや期待外れの業績見通しはさらなる下落を引き起こす可能性があります。
結論:アプライド・マテリアルズを買うには必ずしも遅すぎるわけではありません。株価の急落は、予想される収益成長に対して潜在的に魅力的な機会を生み出しましたが、11月12日の決算発表は、その成長が現在の評価を正当化できるかどうかの重要な試金石となるでしょう。
では、アプライド・マテリアルズ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アプライド・マテリアルズがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、独自のビジネス見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!