主なポイント
- IBMの配当利回りは2.7%で、シスコシステムズの1.7%を上回る。
- IBMの配当は過去12ヶ月間のフリーキャッシュフローの43%を占め、シスコの51%に比べて低い。
- シスコの売上高は2026年度に12%成長し、配当は15年連続で増額。一方、IBMの配当は2020年度以降、年間わずか0.6%の伸び。
- IBMの純負債はEBITDAの3.1倍で、シスコの0.8倍を大きく上回る。
インターナショナル・ビジネス・マシーンズ(IBM)は10月21日、フリーキャッシュフローの見通しを上方修正した。今年は10億ドル以上の成長を見込んでいる。それでも株価は時間外取引で5%下落した。投資家は同社のソフトウェア部門の回復が持続するか疑問視しているためだ。
シスコシステムズ(CSCO)は逆の懸念を抱えている。同社の売上高は2026年度に12%成長したが、11月5日にモルガン・スタンレーは、評価額とAI関連の粗利益率への圧力を理由に、同株を「オーバーウェイト」から「イコールウェイト」に格下げした。
インカム目的で購入する投資家にとっては、これらの配当のうちどちらが保有に値するかが問題となる。
| 指標 | シスコシステムズ (CSCO) | IBM (IBM) |
|---|---|---|
| 配当利回り | 1.7% | 2.7% |
| 年間配当額 | $1.68 | $6.76 |
| 5年間の配当成長率 | 年間2.6% (2021年度-2026年度) | 年間0.6% (2020年度-2025年度) |
| 記録 (各社発表) | 15年連続の増額 | 1916年以降、毎年四半期配当を継続 |
| キャッシュ配当性向 (TTM) | 51% (2026年7月25日までの12ヶ月間) | 43% (2026年9月30日までの12ヶ月間) |
| 純負債 / EBITDA (LTM) | 0.8倍 | 3.1倍 |
| 利子カバレッジ (LTM) | 10.9倍 | 6.7倍 |
出典: TIKR, 2026年11月5日; 記録は各社の発表または決算説明会より。
退職者向け、6%以上の利回りを支払う安全な配当株6銘柄
現在、年間6%以上の配当を支払う銘柄は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信するに至った。
これら6銘柄は、新たな投資レポートの一部として無料で入手可能だ。レポートはこちらからアクセスできる。
シスコは成長を有する
シスコの売上高は、7月25日に終了した2026年度に12%成長し、633億ドルに達した。同社は2027年度の売上高を722億ドルから734億ドルと予想している。2026年度には、ハイパースケーラーから93億ドルのAIインフラ受注を獲得した。チャック・ロビンスCEOが第4四半期決算説明会で述べたように、「自律的AIの加速的な採用がネットワーキングのスーパーサイクルを牽引していると我々は考えている」。
この事業が15年連続の配当増額を支えてきた。シスコの配当は十分にカバーされており、2026年7月25日までの過去12ヶ月間のフリーキャッシュフローの51%を占めている。過去10年間、支払配当額は毎年増加し続け、一方でフリーキャッシュフローは102億ドルから190億ドルの間で変動した。
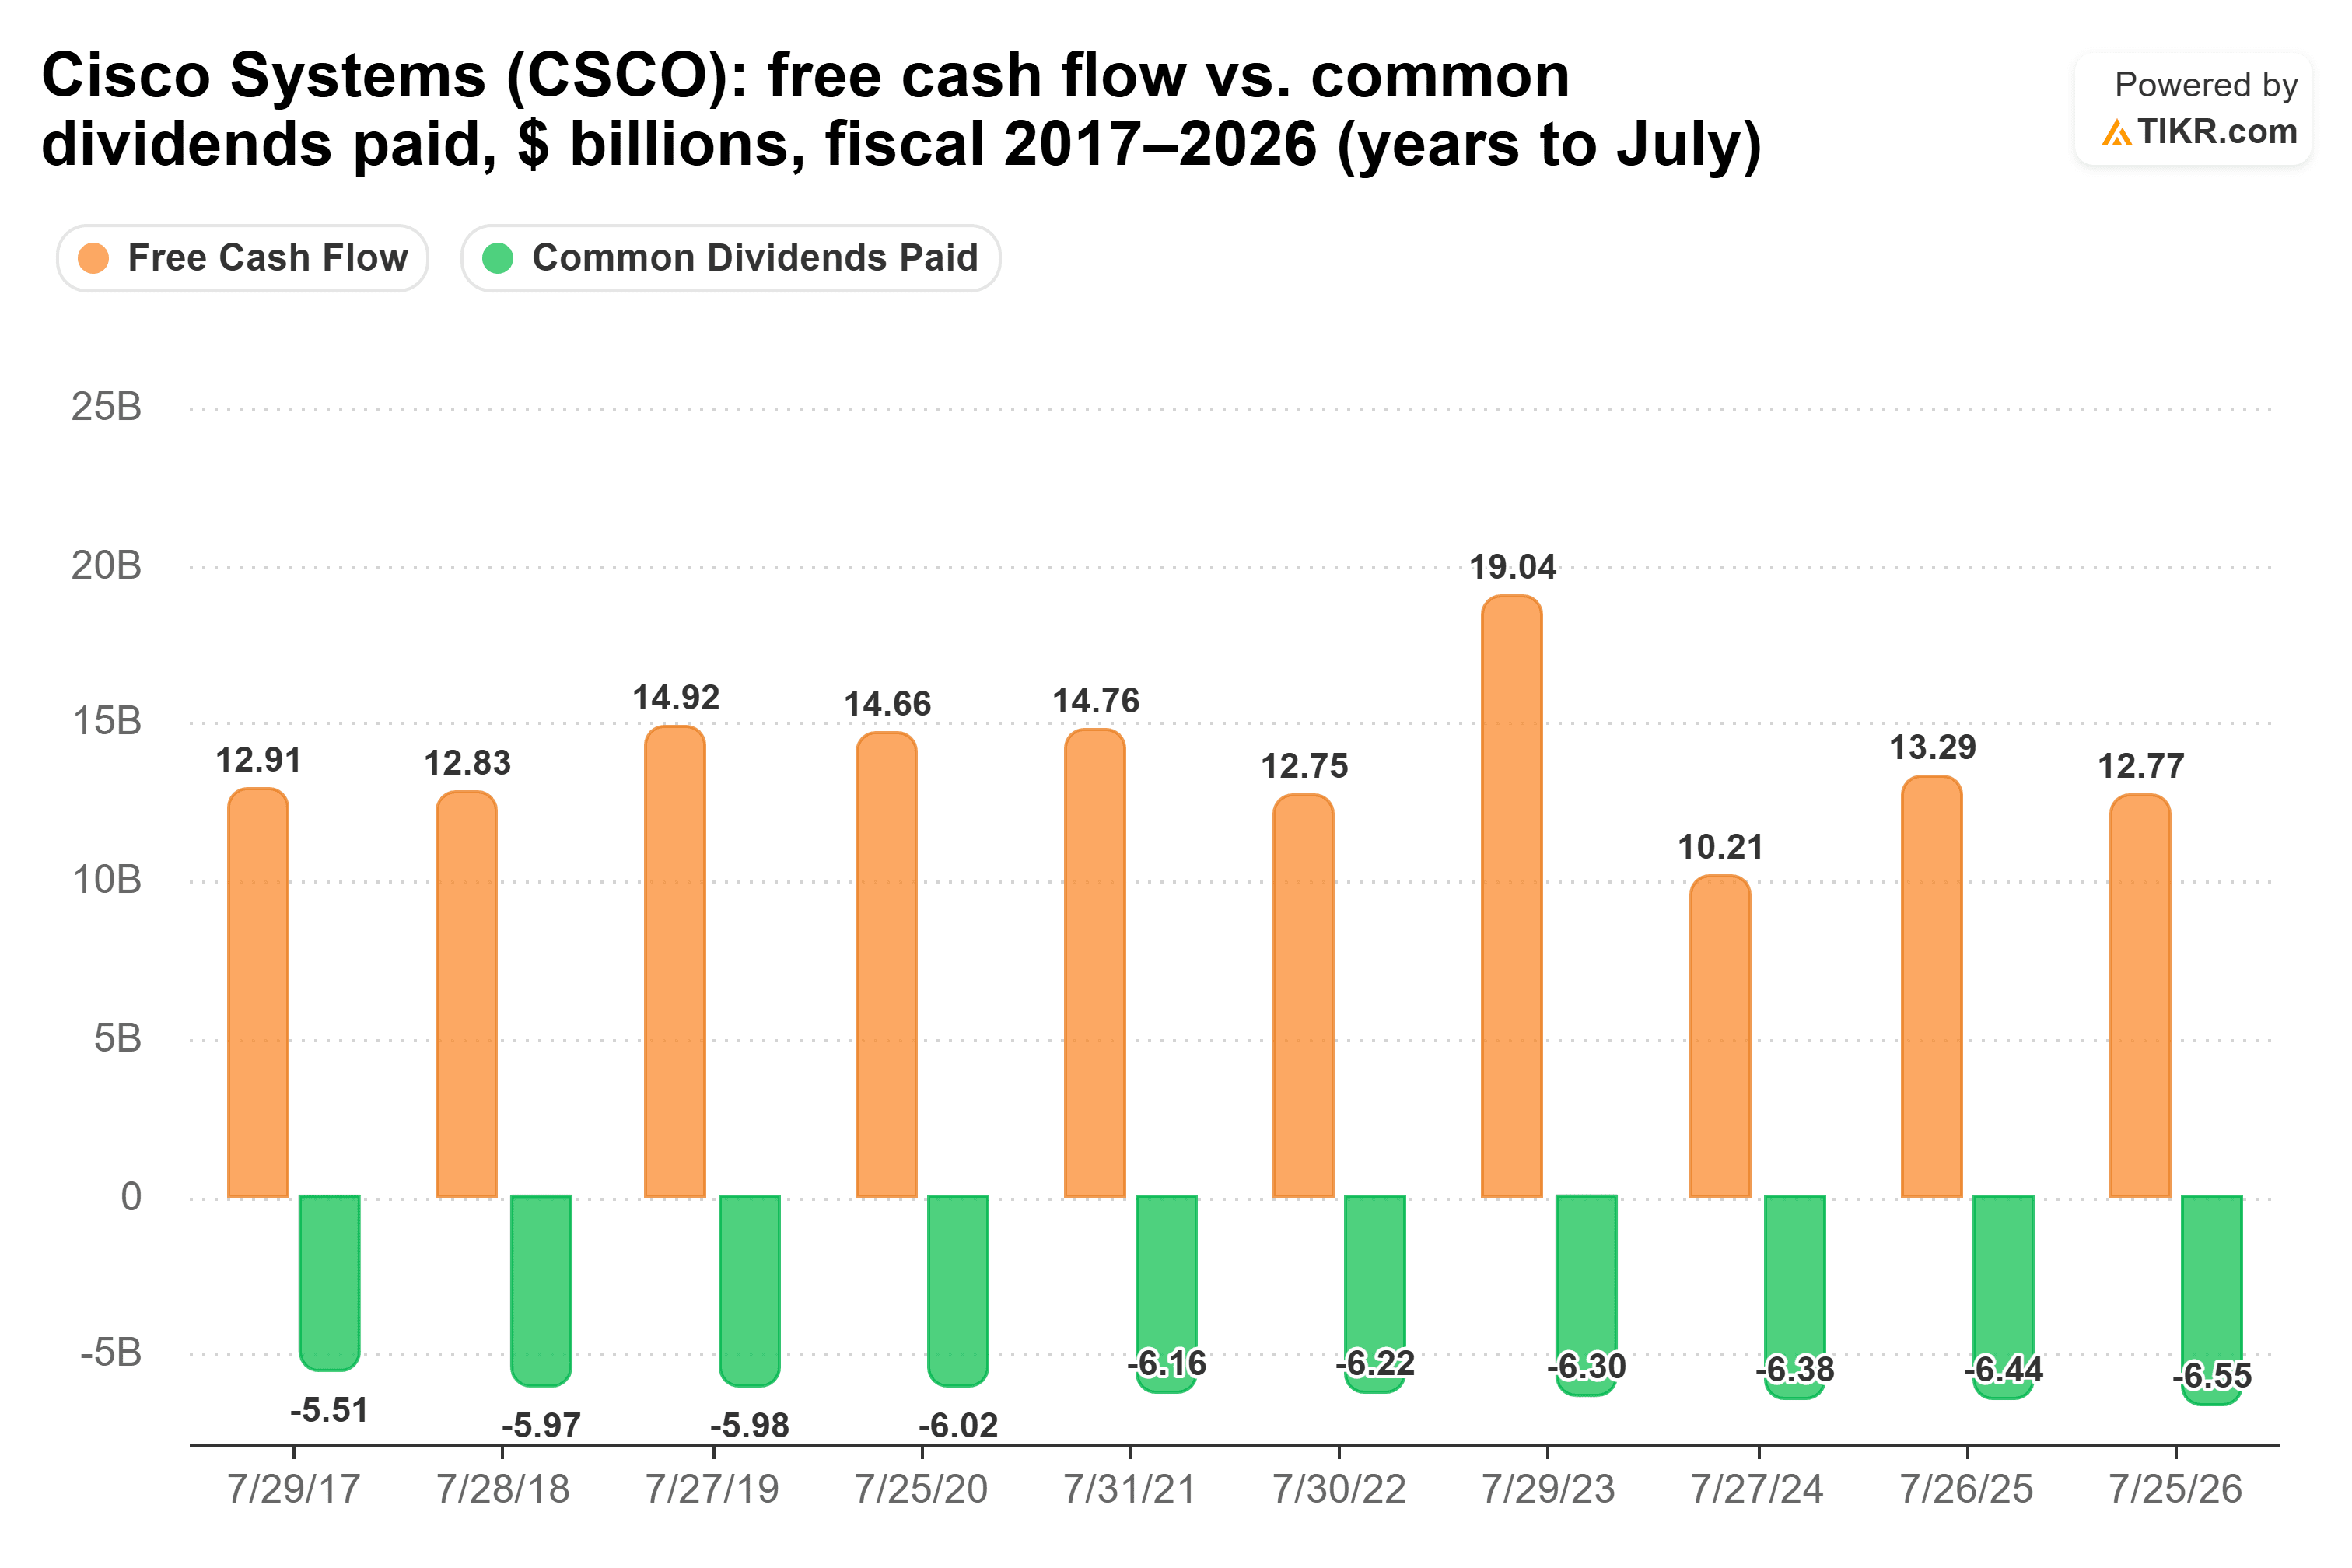
最も厳しかった2024年度でさえ、配当性向は管理可能な62.5%だった。
ただし、増額幅は控えめだ。2021年度から2026年度にかけての年間増額率は2.6%で、1株当たり配当額は1.46ドルから1.66ドルに増えた。また、シスコの製品粗利益率は、ハードウェア比率の増加とメモリコストにより、第4四半期に270ベーシスポイント下落した。これはモルガン・スタンレーが指摘したのと同じ圧力だ。
IBMはより大きな配当を有する
IBMはその逆で、売上成長は遅いが配当は大きい。第3四半期の売上高は5%増の171億ドルだった。ソフトウェアは8%増、レッドハットは11%増だったが、IBM Zの売上高は1年前の強力な新製品発売期との比較で20%減少した。この成長に対する疑念が、10月21日に株価が下落した理由だ。
配当の原資となるキャッシュは順調だった。IBMは2026年第1~3四半期に約80億ドルのフリーキャッシュフローを生み出し、8%増加した。一方、配当支払額は48億ドルだった。2026年9月30日までの過去12ヶ月間では、配当は十分にカバーされたフリーキャッシュフローの43%を占めた。過去10年間、フリーキャッシュフローは90.9億ドルから156億ドルの間で推移し、52.6億ドルから62.6億ドルへとわずかに増加した配当額を大きく上回った。
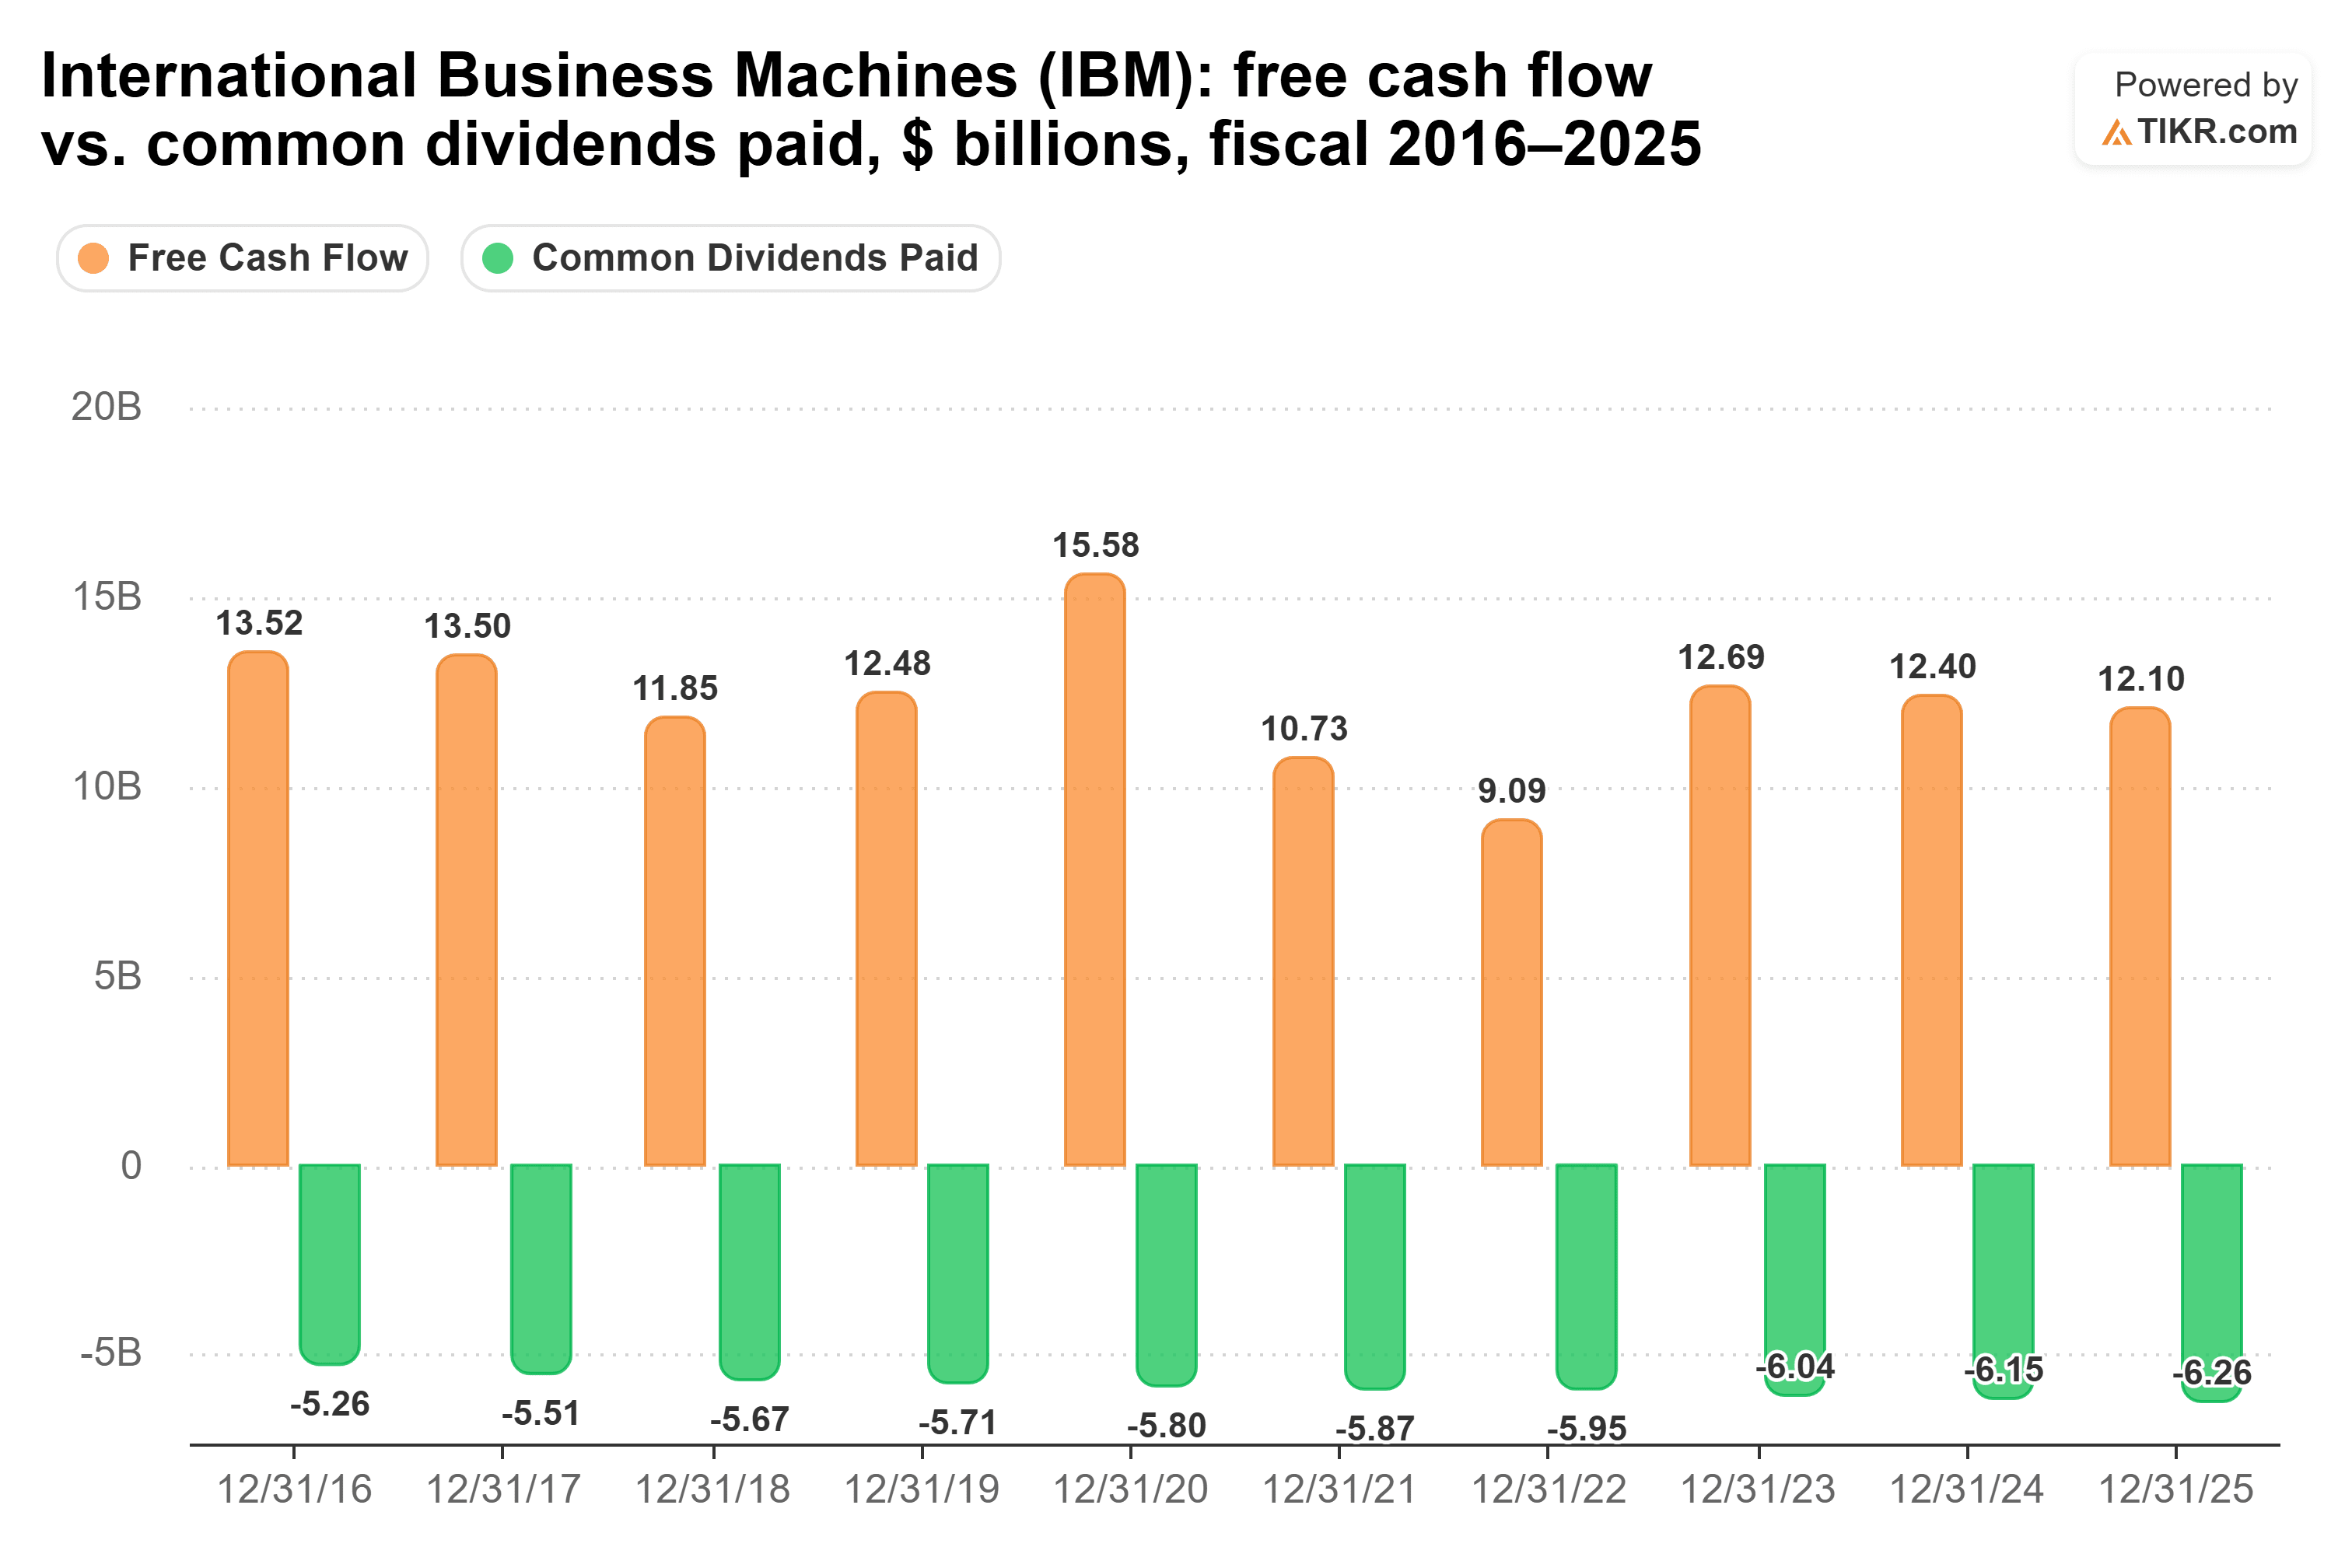
最も厳しかった2022年度でさえ、配当性向は65.4%だった。
しかし、IBMの配当はほとんど成長していない。2020年度から2025年度にかけての年間増額率はわずか0.6%で、1株当たり配当額は6.51ドルから6.71ドルに増えたに過ぎない。しかし、その背景にある記録は長い。同社は「2026年12月10日の配当支払いをもって、IBMは1916年以降、毎年四半期配当を継続して支払ってきたことになる」と述べている。
では、どちらの配当が勝つか?
IBMの方が優れた配当株である。より大きな配当を支払い、それをより余裕を持ってカバーしており、フリーキャッシュフローも成長している。
インカムの差は大きい。2.7%の利回りで1万ドル分のIBM株を購入した場合、現在の年間配当収入は270ドルだ。5年間の成長率を前提とすると、10年後には約285ドルになり、当初の1万ドルに対する利回りは2.9%となる。同じ1万ドルをシスコに投資した場合、現在の年間配当収入は170ドルで、10年後には約214ドル、利回りは2.1%となる。このペースでは、シスコのインカムがIBMを上回るのは2050年頃になる。
それでもシスコは強力な主張を持つ。事業成長はより速く、純負債はEBITDAの0.8倍と軽く、配当は15年連続で増額している。シスコ株保有者は、配当に加えて株価成長の可能性も得られる。ただ、インカムという観点では、IBMのより大きく、より十分にカバーされた配当が優位に立つ。
問題はIBMの負債だ。同社のレバレッジは2021年度の3.8倍から2025年度には2.9倍に低下した。
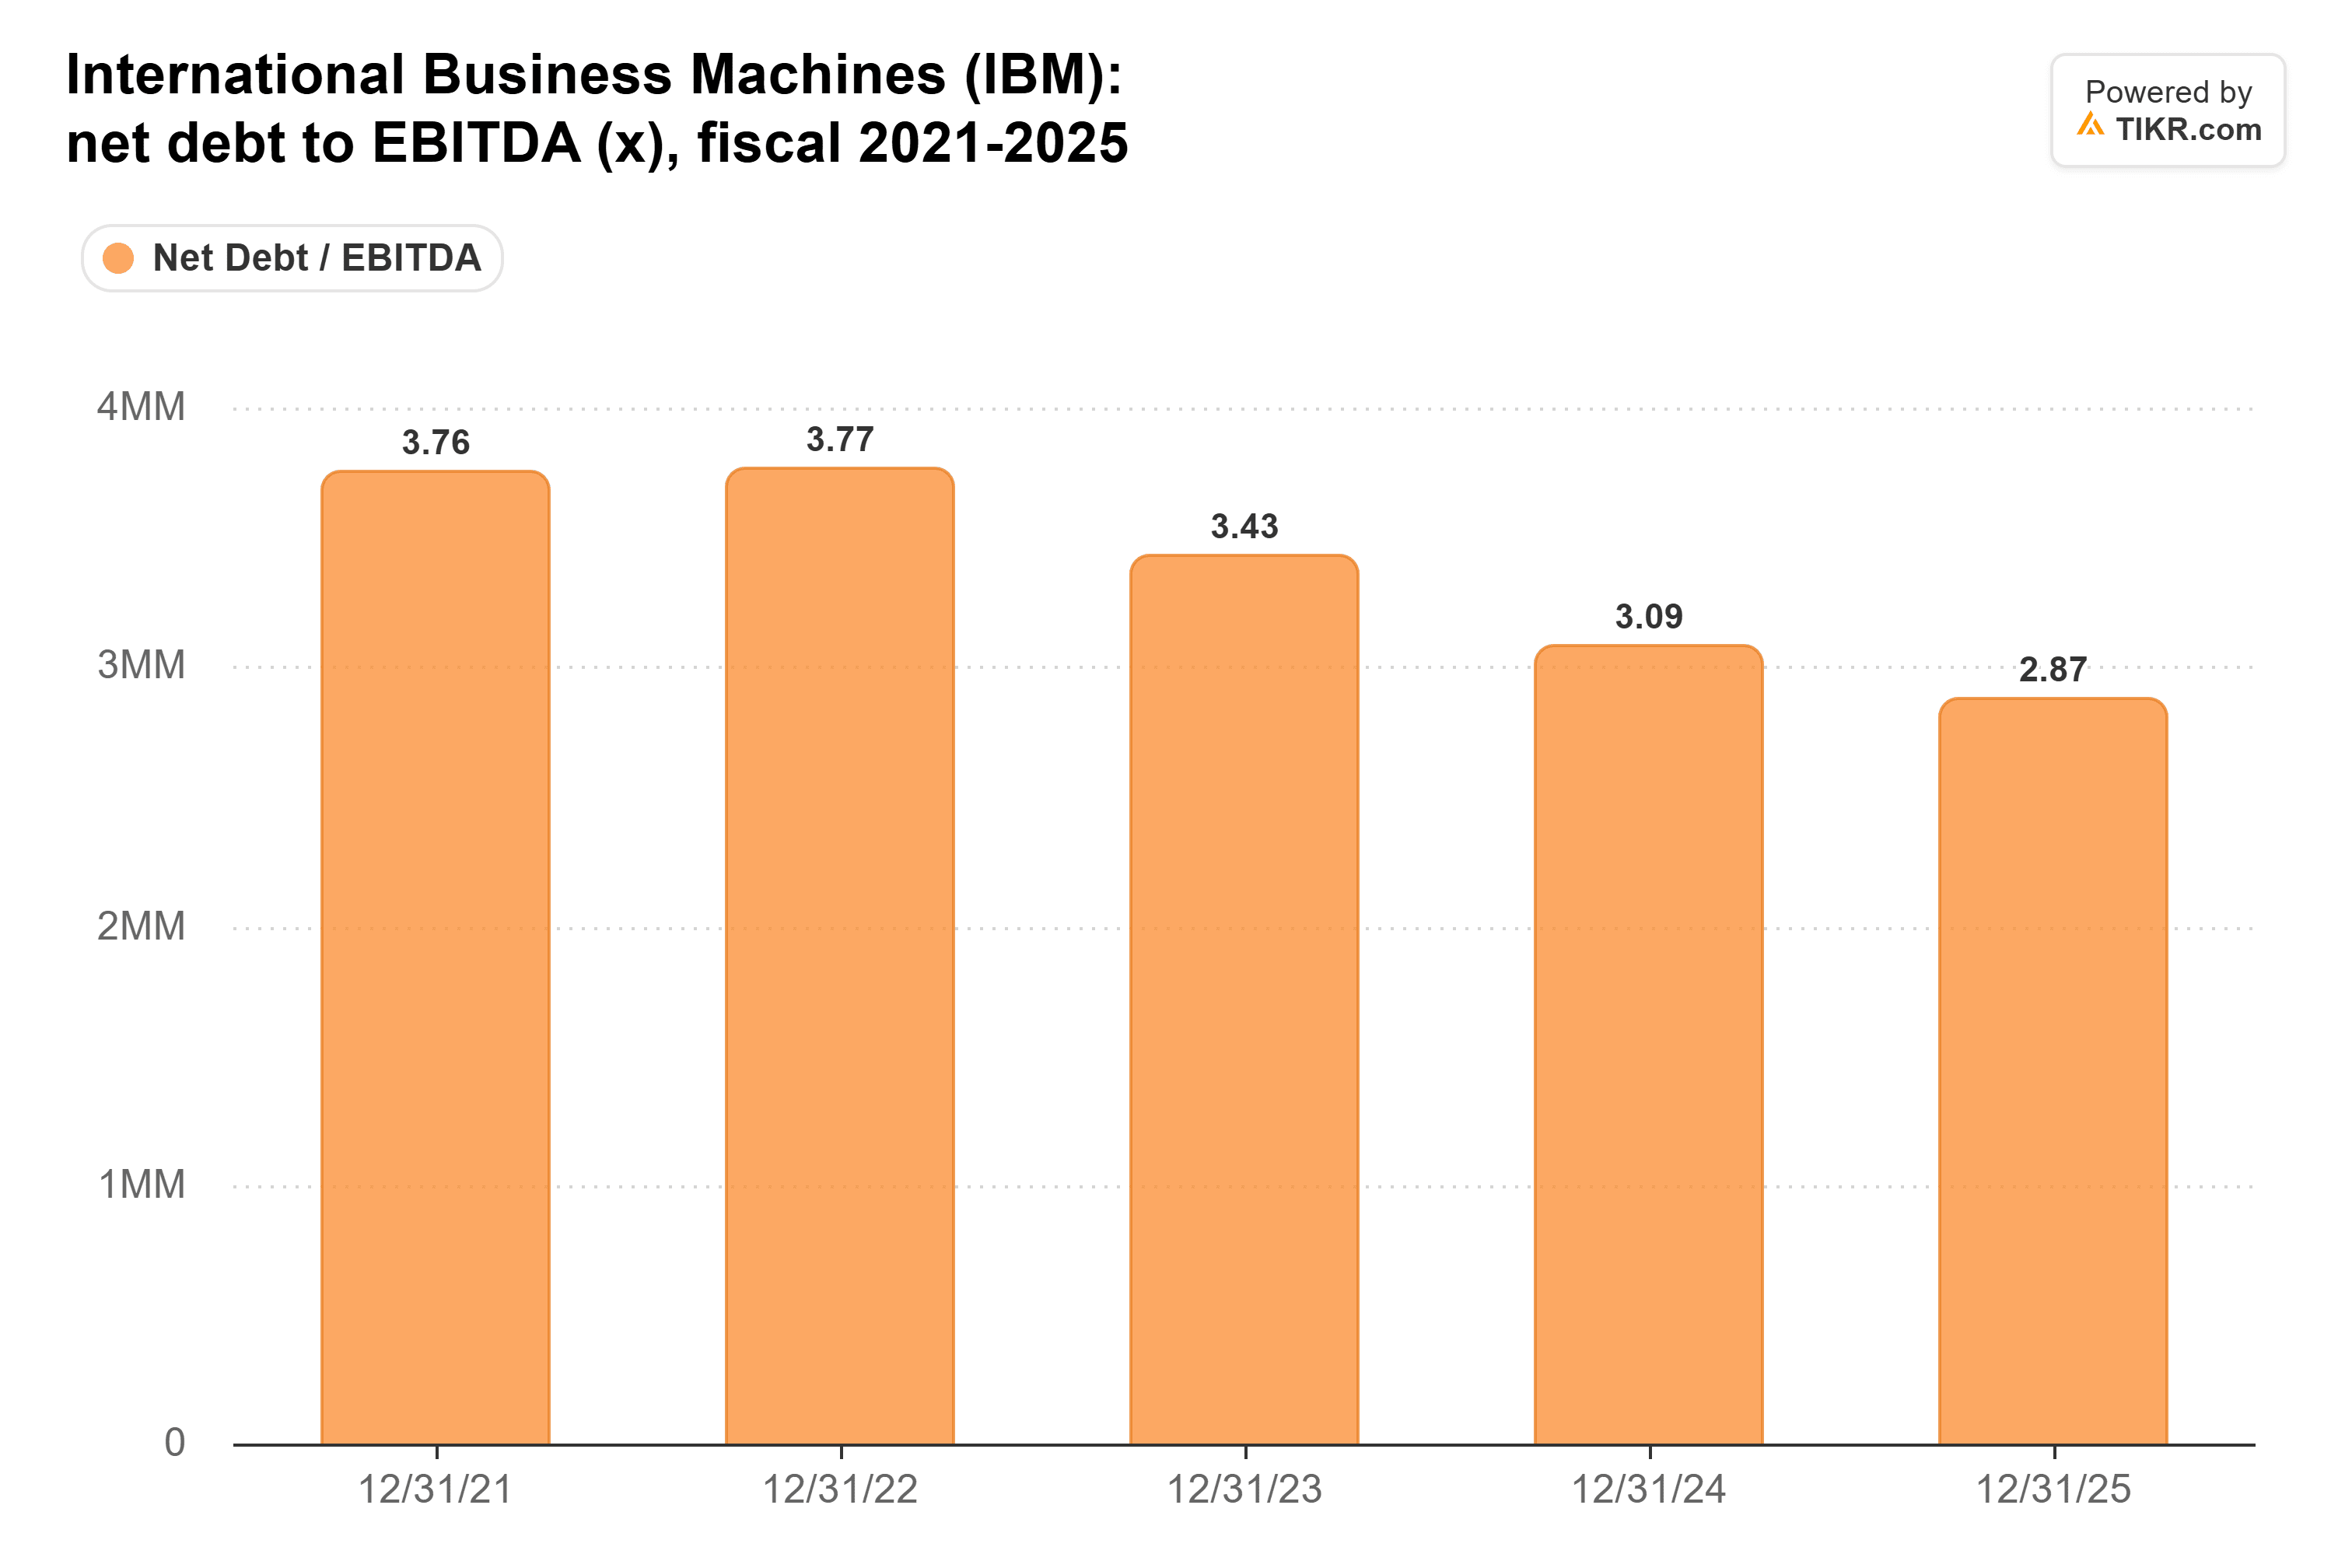
直近12ヶ月間では3.1倍に戻っている。9月30日時点での総負債は638億ドルに達し、今年に入って26億ドル増加した。この傾向が続けば、IBMの配当増額はおそらく名目上のものに留まり、保有期間が長くなるほど、シスコのより速く成長する配当の方が良く見えてくるだろう。
インターナショナル・ビジネス・マシーンズは忘れよう:今すぐ買える安全な6%以上の配当利回り6銘柄
配当は莫大な富への鍵を握ることがある。ただし、適切な銘柄を選んだ場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の振込を待ちながら切り詰めて暮らすことの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを誇る6銘柄を特定した。(そして、インターナショナル・ビジネス・マシーンズはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買推奨でもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!