


主なポイント
- Tower Semiconductor (TSEM) の株価は、第3四半期の売上高が前年同期比33%増の5億2600万ドルと過去最高を記録したにもかかわらず、11月6日終了の週に約18%下落しました。
- Lumentum (LITE) は約36%下落し、Marvell Technology (MRVL) は約29%下落しました。これら2社のAI接続関連企業は、半導体株の売りが広がる中、1150億ドルの買収合意を発表しました。
- Towerは第4四半期の売上高を6億ドルと予想しており、シリコンフォトニクス需要の加速を受けて、アナリストの予想(約5億8000万ドル)を上回っています。
- 11月6日時点で、Towerの予想株価収益率(P/E)は21.7倍で、過去5年間の平均25.7倍を下回っており、収益予想が実現すれば上昇余地があることを示唆しています。
何が起きたのか?
Tower Semiconductor (TSEM) の株価は、11月6日終了の週に約18%下落し、約137ドル近辺で取引を終えました。これは、過去最高の四半期売上高を報告し、予想を上回る業績見通しを発表したにもかかわらずです。
同社の第3四半期決算リリースによると、売上高は5億2600万ドルに達し、1年前の3億9600万ドルから33%増加し、アナリストの予想(約5億2200万ドル)を上回りました。
Towerは第4四半期の売上高を6億ドルと予想しており、前年同期比36%の成長となり、ウォール街の予想(約5億8000万ドル)を上回っています。
「我々は歴史上最も強い成長局面に入っている」と、Russell Ellwanger CEOは述べ、経営陣は年間売上高が約20億ドルに達すると見込んでいます。
Lumentum (LITE) は約36%下落し、Marvell Technology (MRVL) は同じ週に約29%下落しました。
両社ともAI接続市場にサービスを提供しており、より高速な光接続への需要は、Towerのシリコンフォトニクス事業拡大の原動力にもなっています。
11月2日、MarvellはLumentumの買収に合意したと発表しました。これは全株式取引によるもので、推定企業価値は約1150億ドルです。
この売りは11月5日にさらに加速しました。ロイター通信によると、フィラデルフィア半導体株指数は12.2%下落し、これはQualcommの決算が失望的だったことや、AIインフラ支出への懸念が背景にありました。
Towerの決算発表後、StifelとMizuhoは目標株価を235ドルに、Craig-Hallumは250ドルに、Susquehannaは305ドルに、Bank of Americaは310ドルに引き下げました。Wedbushは目標株価を300ドルから190ドルに引き下げながらも「ニュートラル」評価を維持し、Towerのバリュエーションに対する懸念を反映しました。
Tower Semiconductorは割安か割高か?
Tower Semiconductorは、11月6日時点のバリュエーションでは潜在的に割安に見えます。これは、シリコンフォトニクスの成長と上昇する収益予想によって裏付けられています。
経営陣は、シリコンフォトニクス事業の第4四半期の年間換算売上高(run-rate)が11億ドルに達すると見込んでおり、これは2025年の同事業の総売上高の約5倍に相当します。
Towerの日本における300mm製造ラインの拡張は予定より前倒しで進んでおり、顧客との契約は2029年まで延長されています。
11月3日、TowerとInnolightは、Innolightの初のニアパッケージ・オプティクス・デバイスが、TowerのPH18Mシリコンフォトニクス・プロセスを使用して初期生産段階に入ったと発表しました。
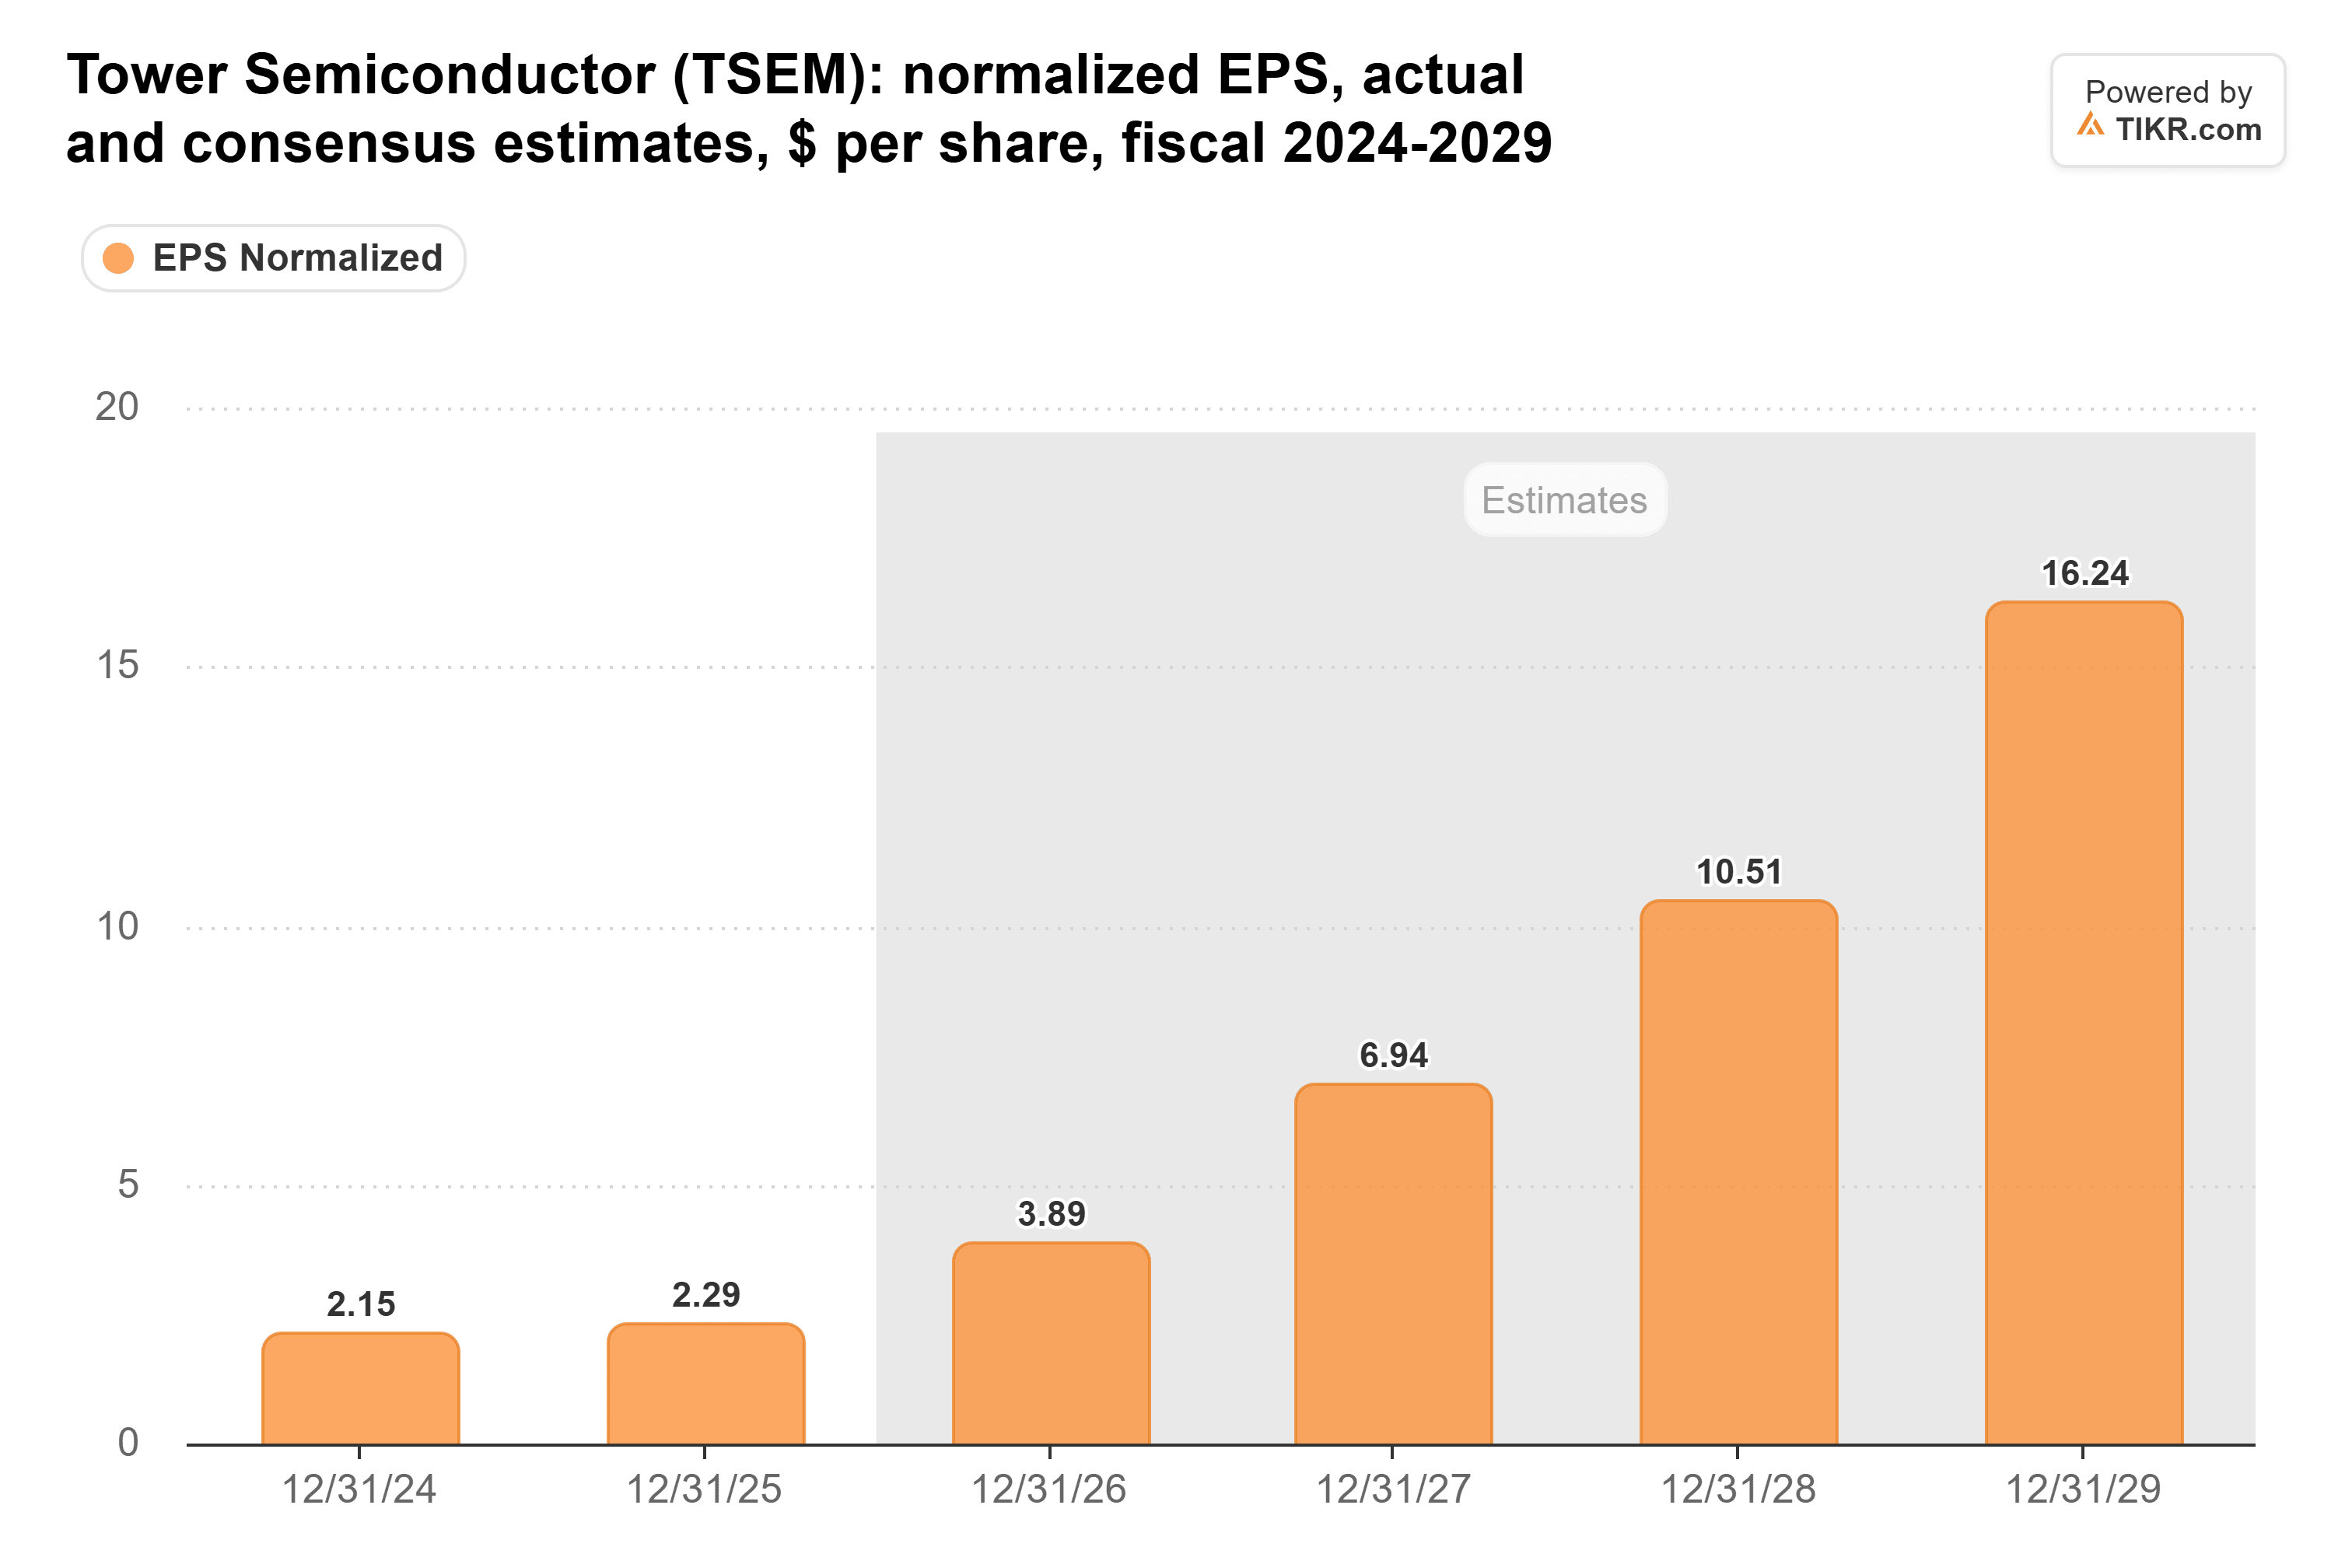
11月初旬のTIKRの推計によると、アナリストは1株当たり正規化利益が、2025年の2.29ドルから2027年には6.94ドルへと、約3倍に増加すると予想しています。
11月6日の終値約137ドル時点で、Towerの次四半期12ヶ月予想株価収益率(P/E)は21.7倍で、過去5年間の平均25.7倍を下回っていました。
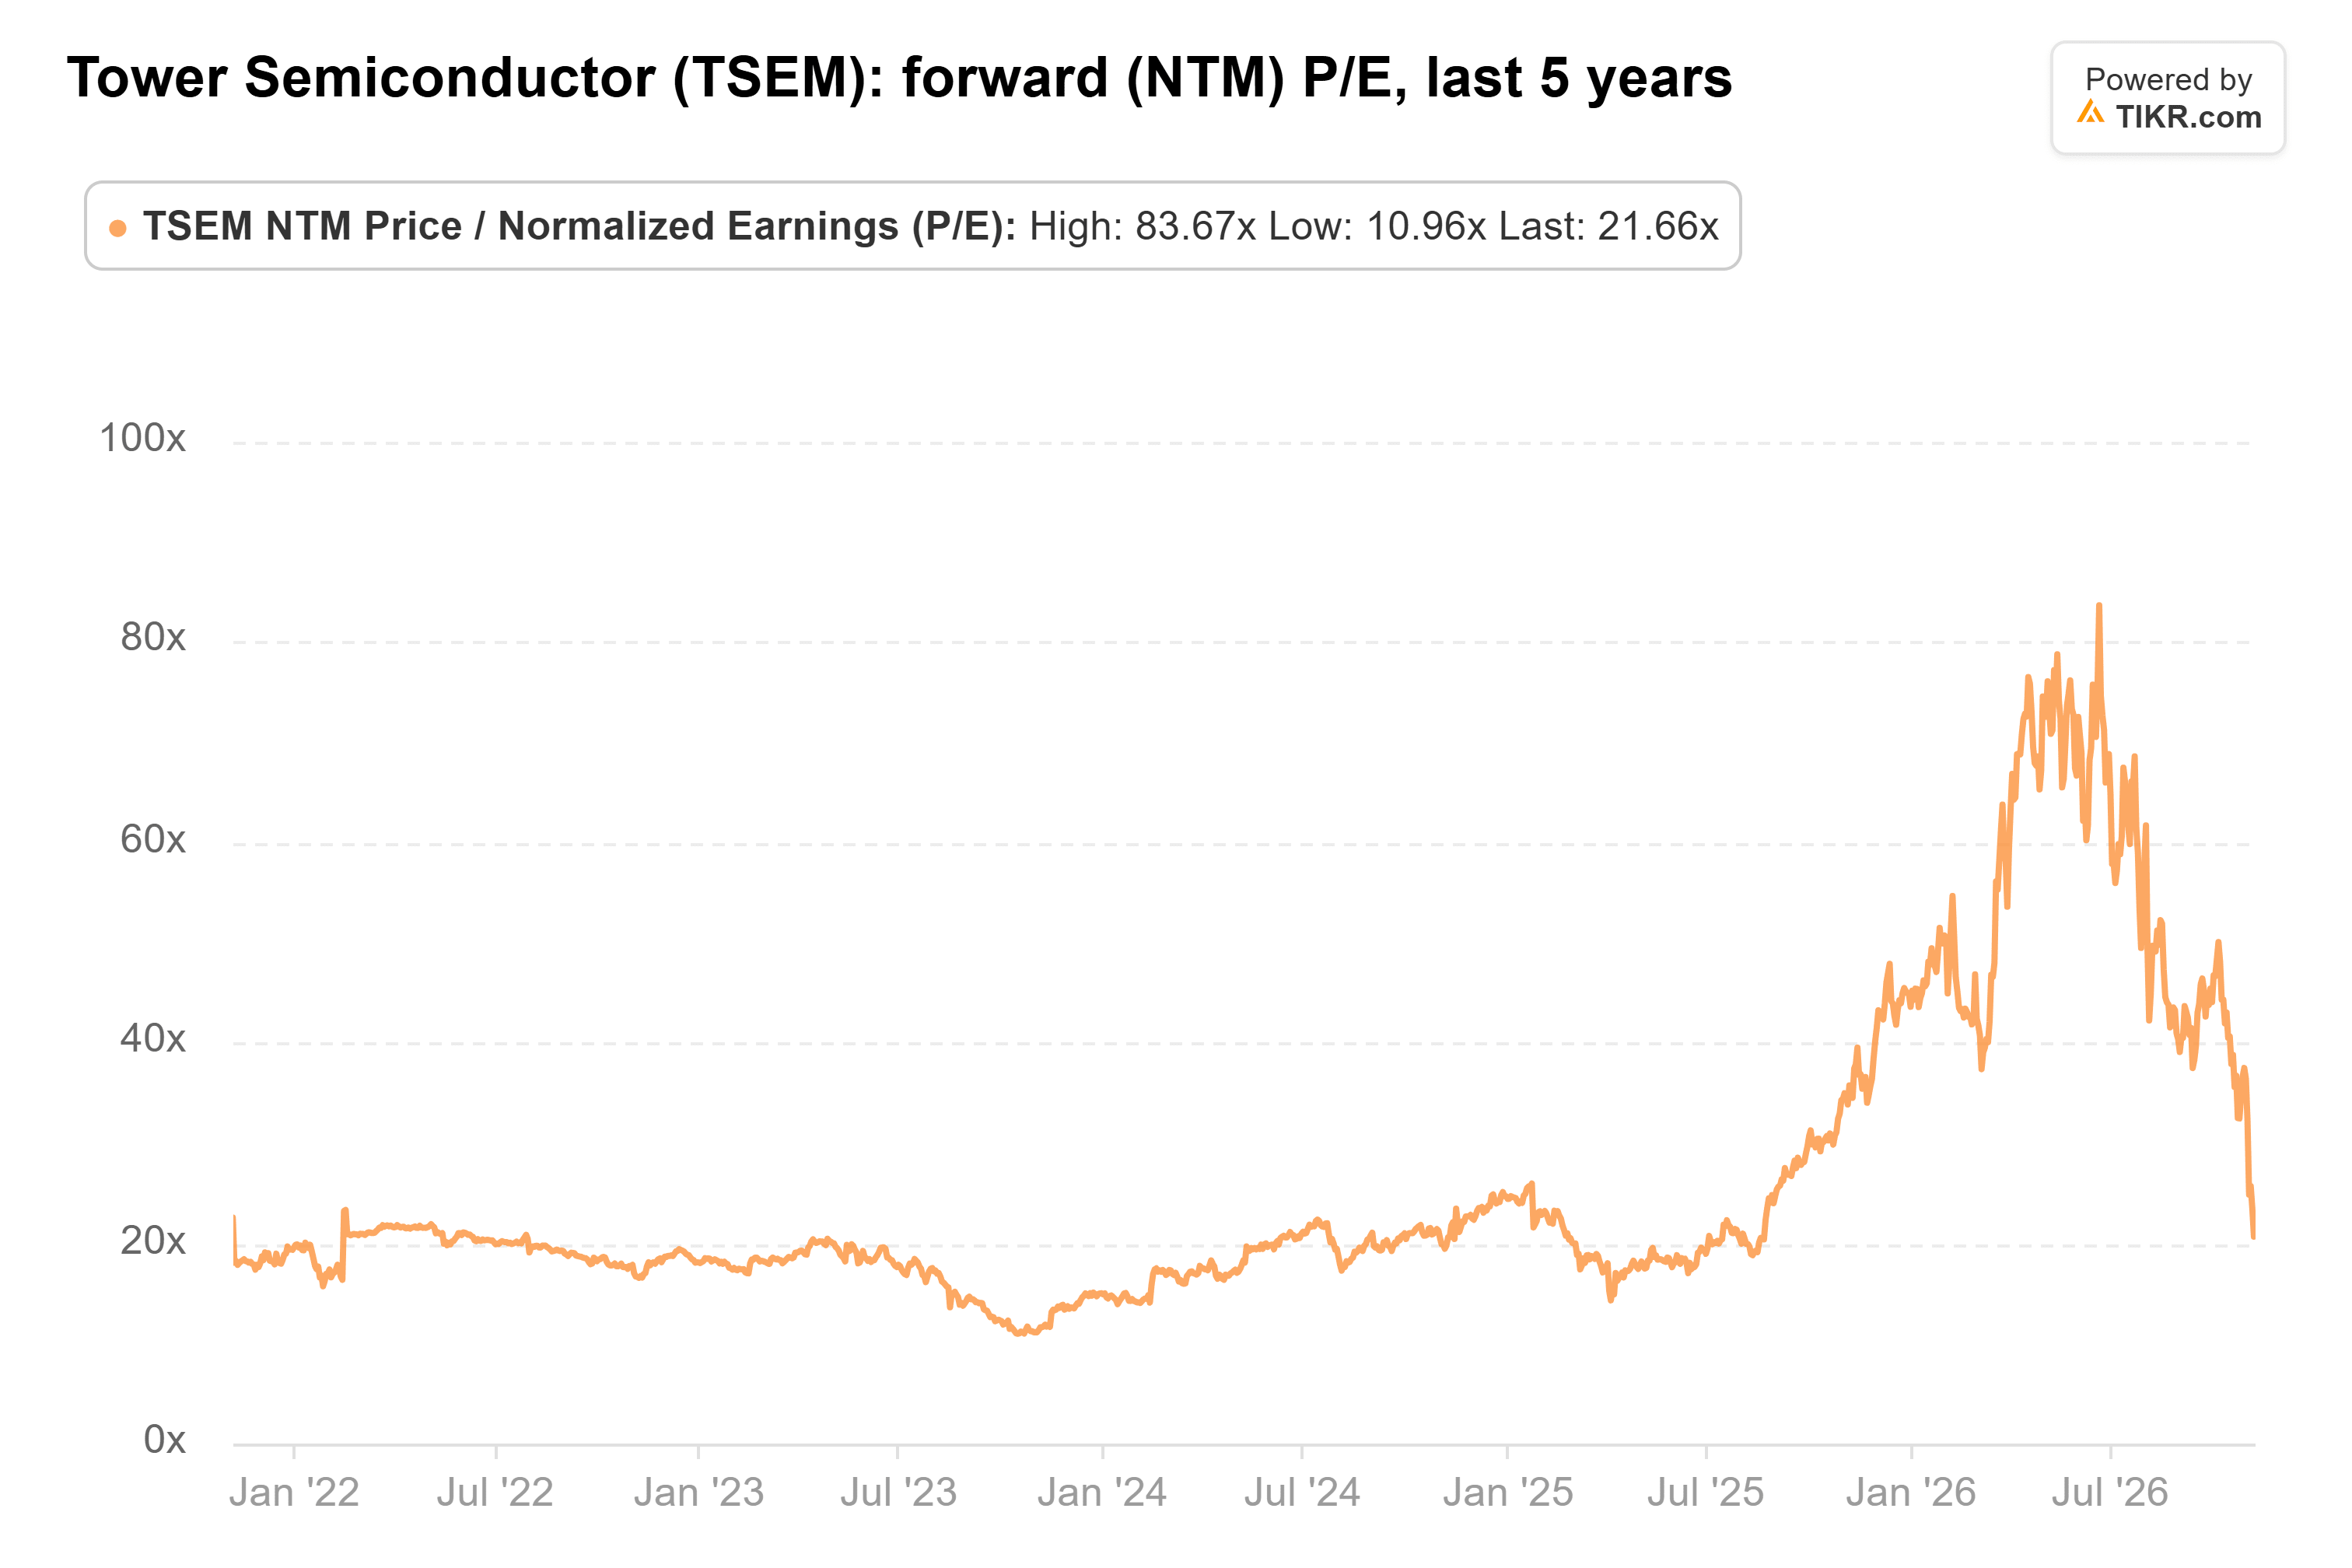
この割引はより魅力的なバリュエーションを示唆していますが、過去の倍率が将来の上昇を保証するものではありません。
Wedbushの190ドルという目標株価は予想株価収益率(P/E)約30倍を、Bank of Americaの310ドルという目標株価は同約49倍を暗示しており、潜在的な上昇余地がバリュエーションの前提にどれだけ依存しているかを示しています。
設備投資(キャピタル・エクスペンディチャー)は依然として懸念材料です。2025年には、営業キャッシュフローは3億9500万ドルでしたが、設備投資は4億4400万ドルでした。
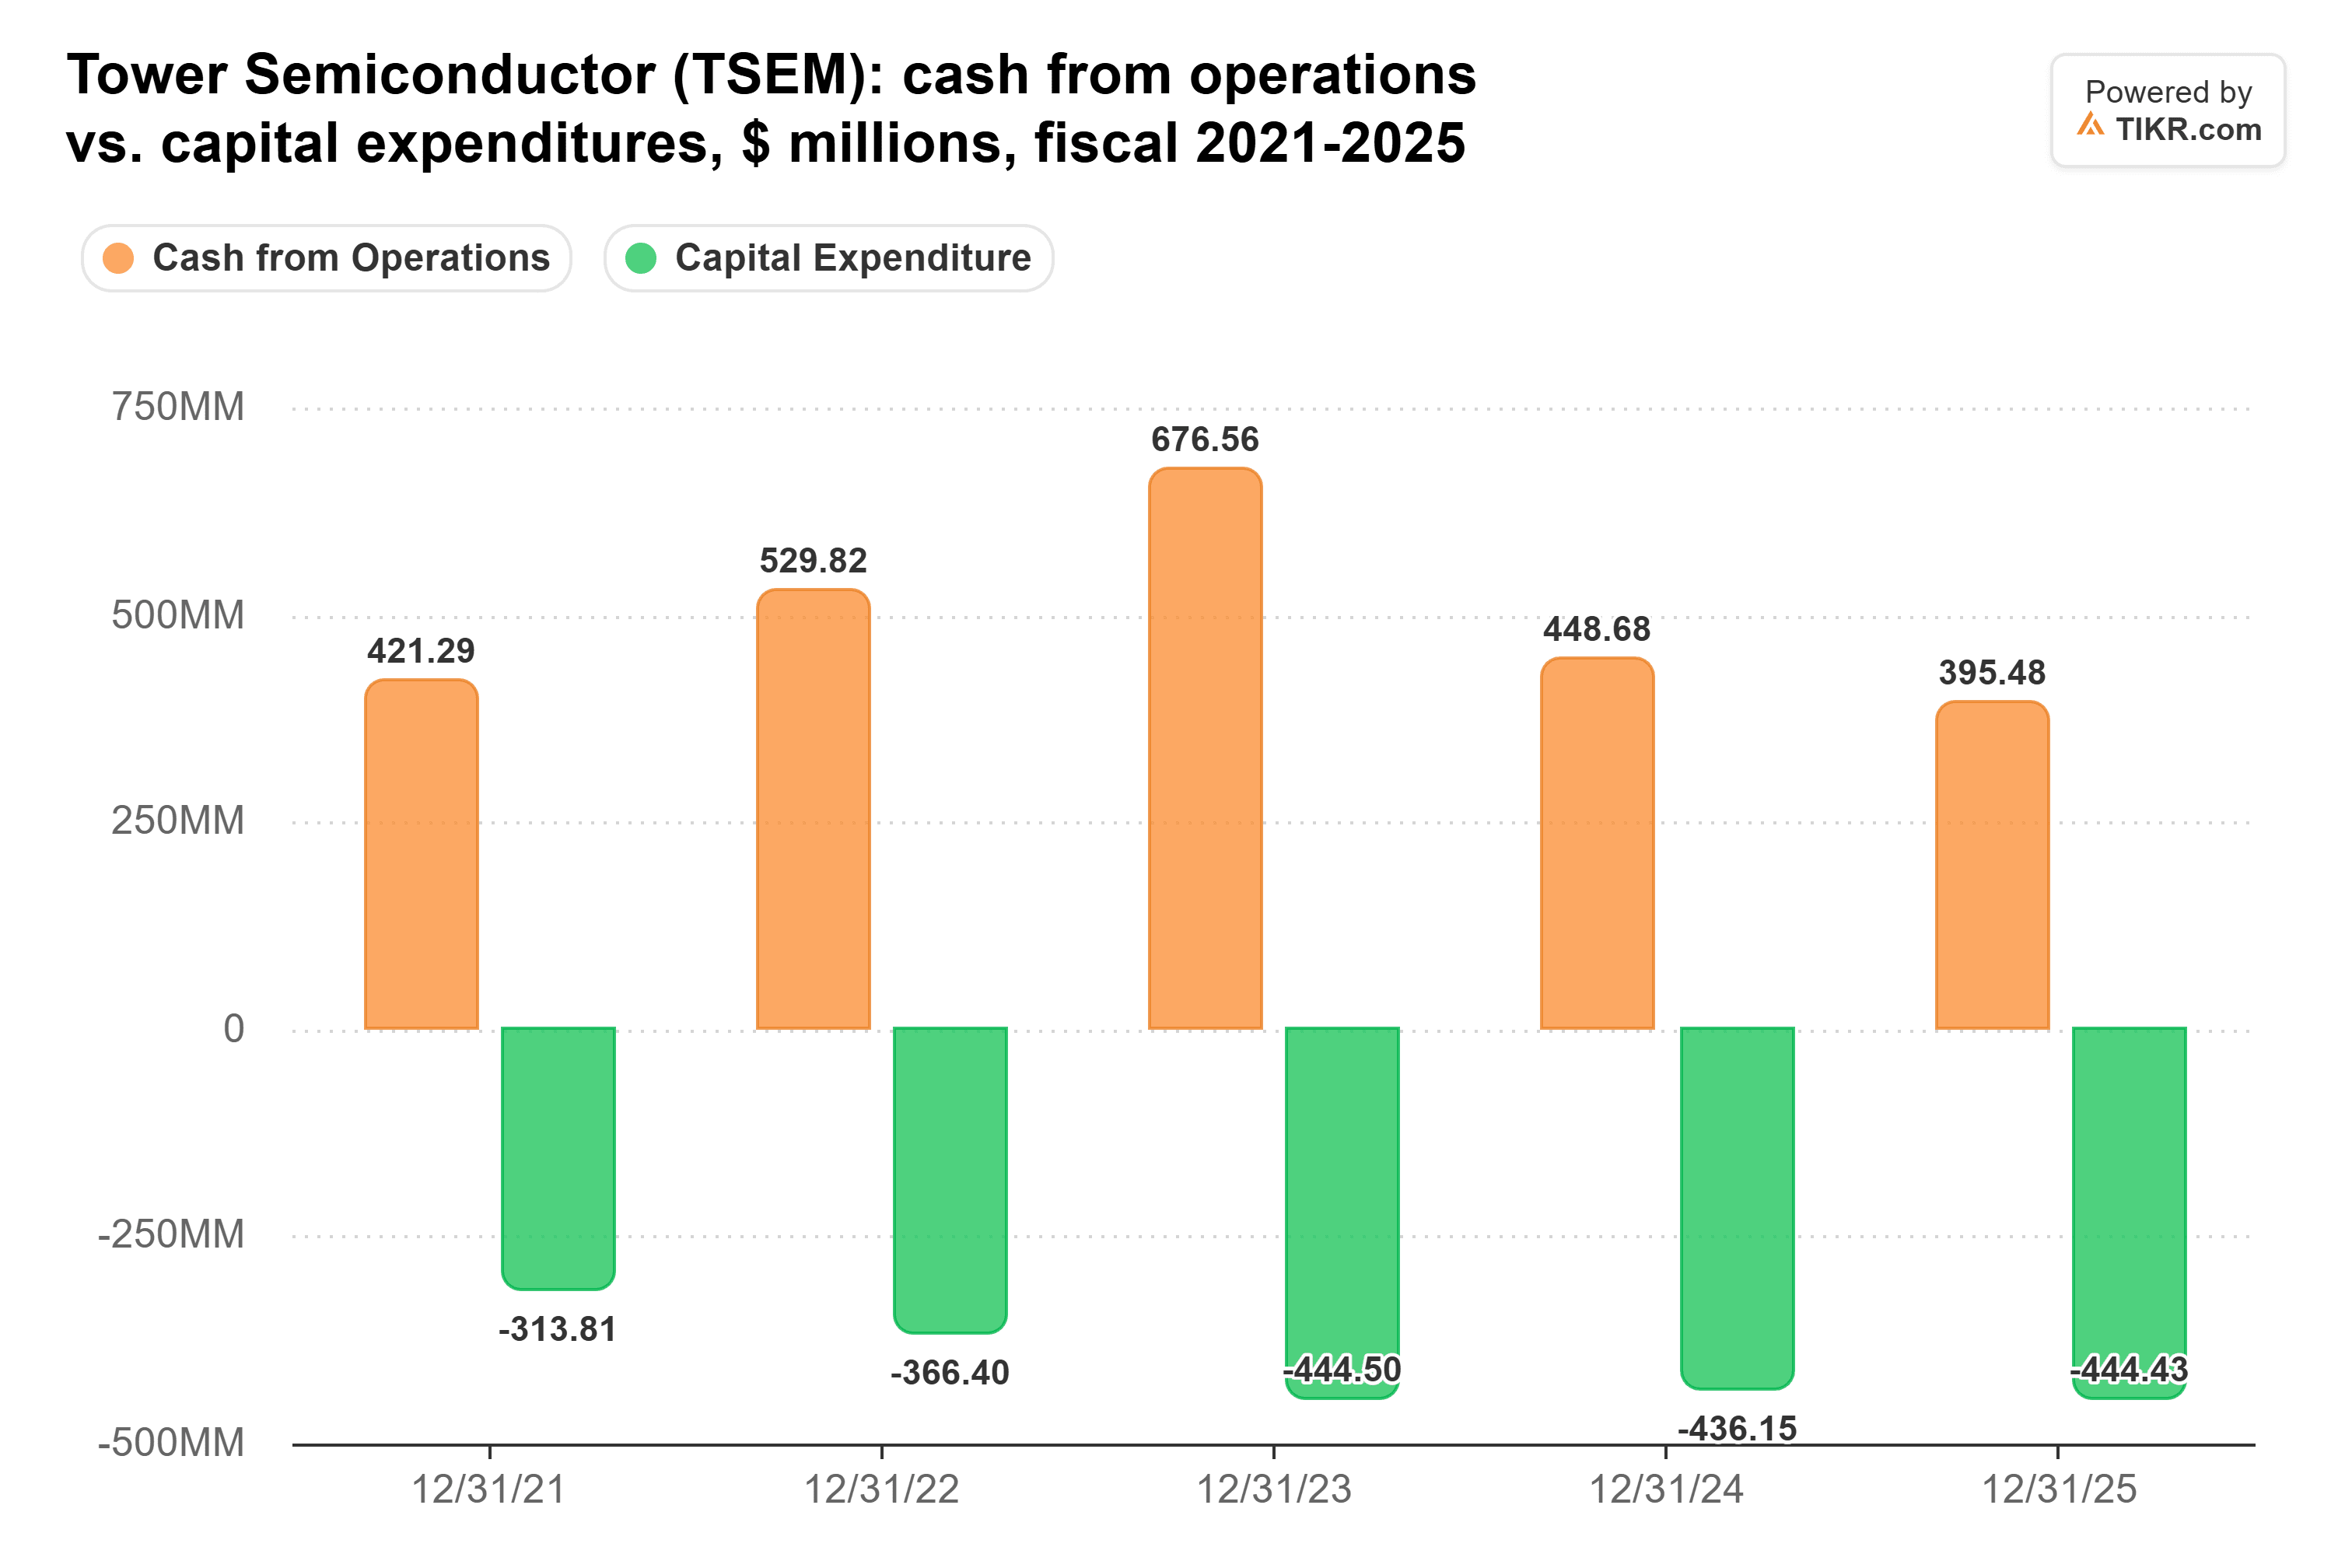
第3四半期の設備投資も1億9100万ドルで、営業キャッシュフローの1億8500万ドルを上回りました。
Towerは、11月6日時点のバリュエーションでは、収益予想が実現すれば潜在的に割安に見えます。しかし、高い設備投資とAI需要の減速が上昇を制限する可能性があります。今後12ヶ月間、投資家はTowerの第4四半期売上高目標6億ドル、シリコンフォトニクス事業の年間換算売上高(run-rate)11億ドル、そしてキャッシュ生成の改善を注視すべきです。
では、Tower Semiconductorの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Tower Semiconductorがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
Tower Semiconductorの価値を無料で算定する
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


