


主なポイント
- Foxは6月30日以降29%上昇。これはスタンリー・ドラッケンミラー氏のDuquesne Family Officeが第2四半期に買い増しまたは新規購入した9銘柄の中で最高のパフォーマンス。
- その他の大きな買いはこれに及ばず、CDWは20%、Amazonは14%、Insmedは12%、Revolution Medicinesは3%の上昇(いずれも四半期末以降)。
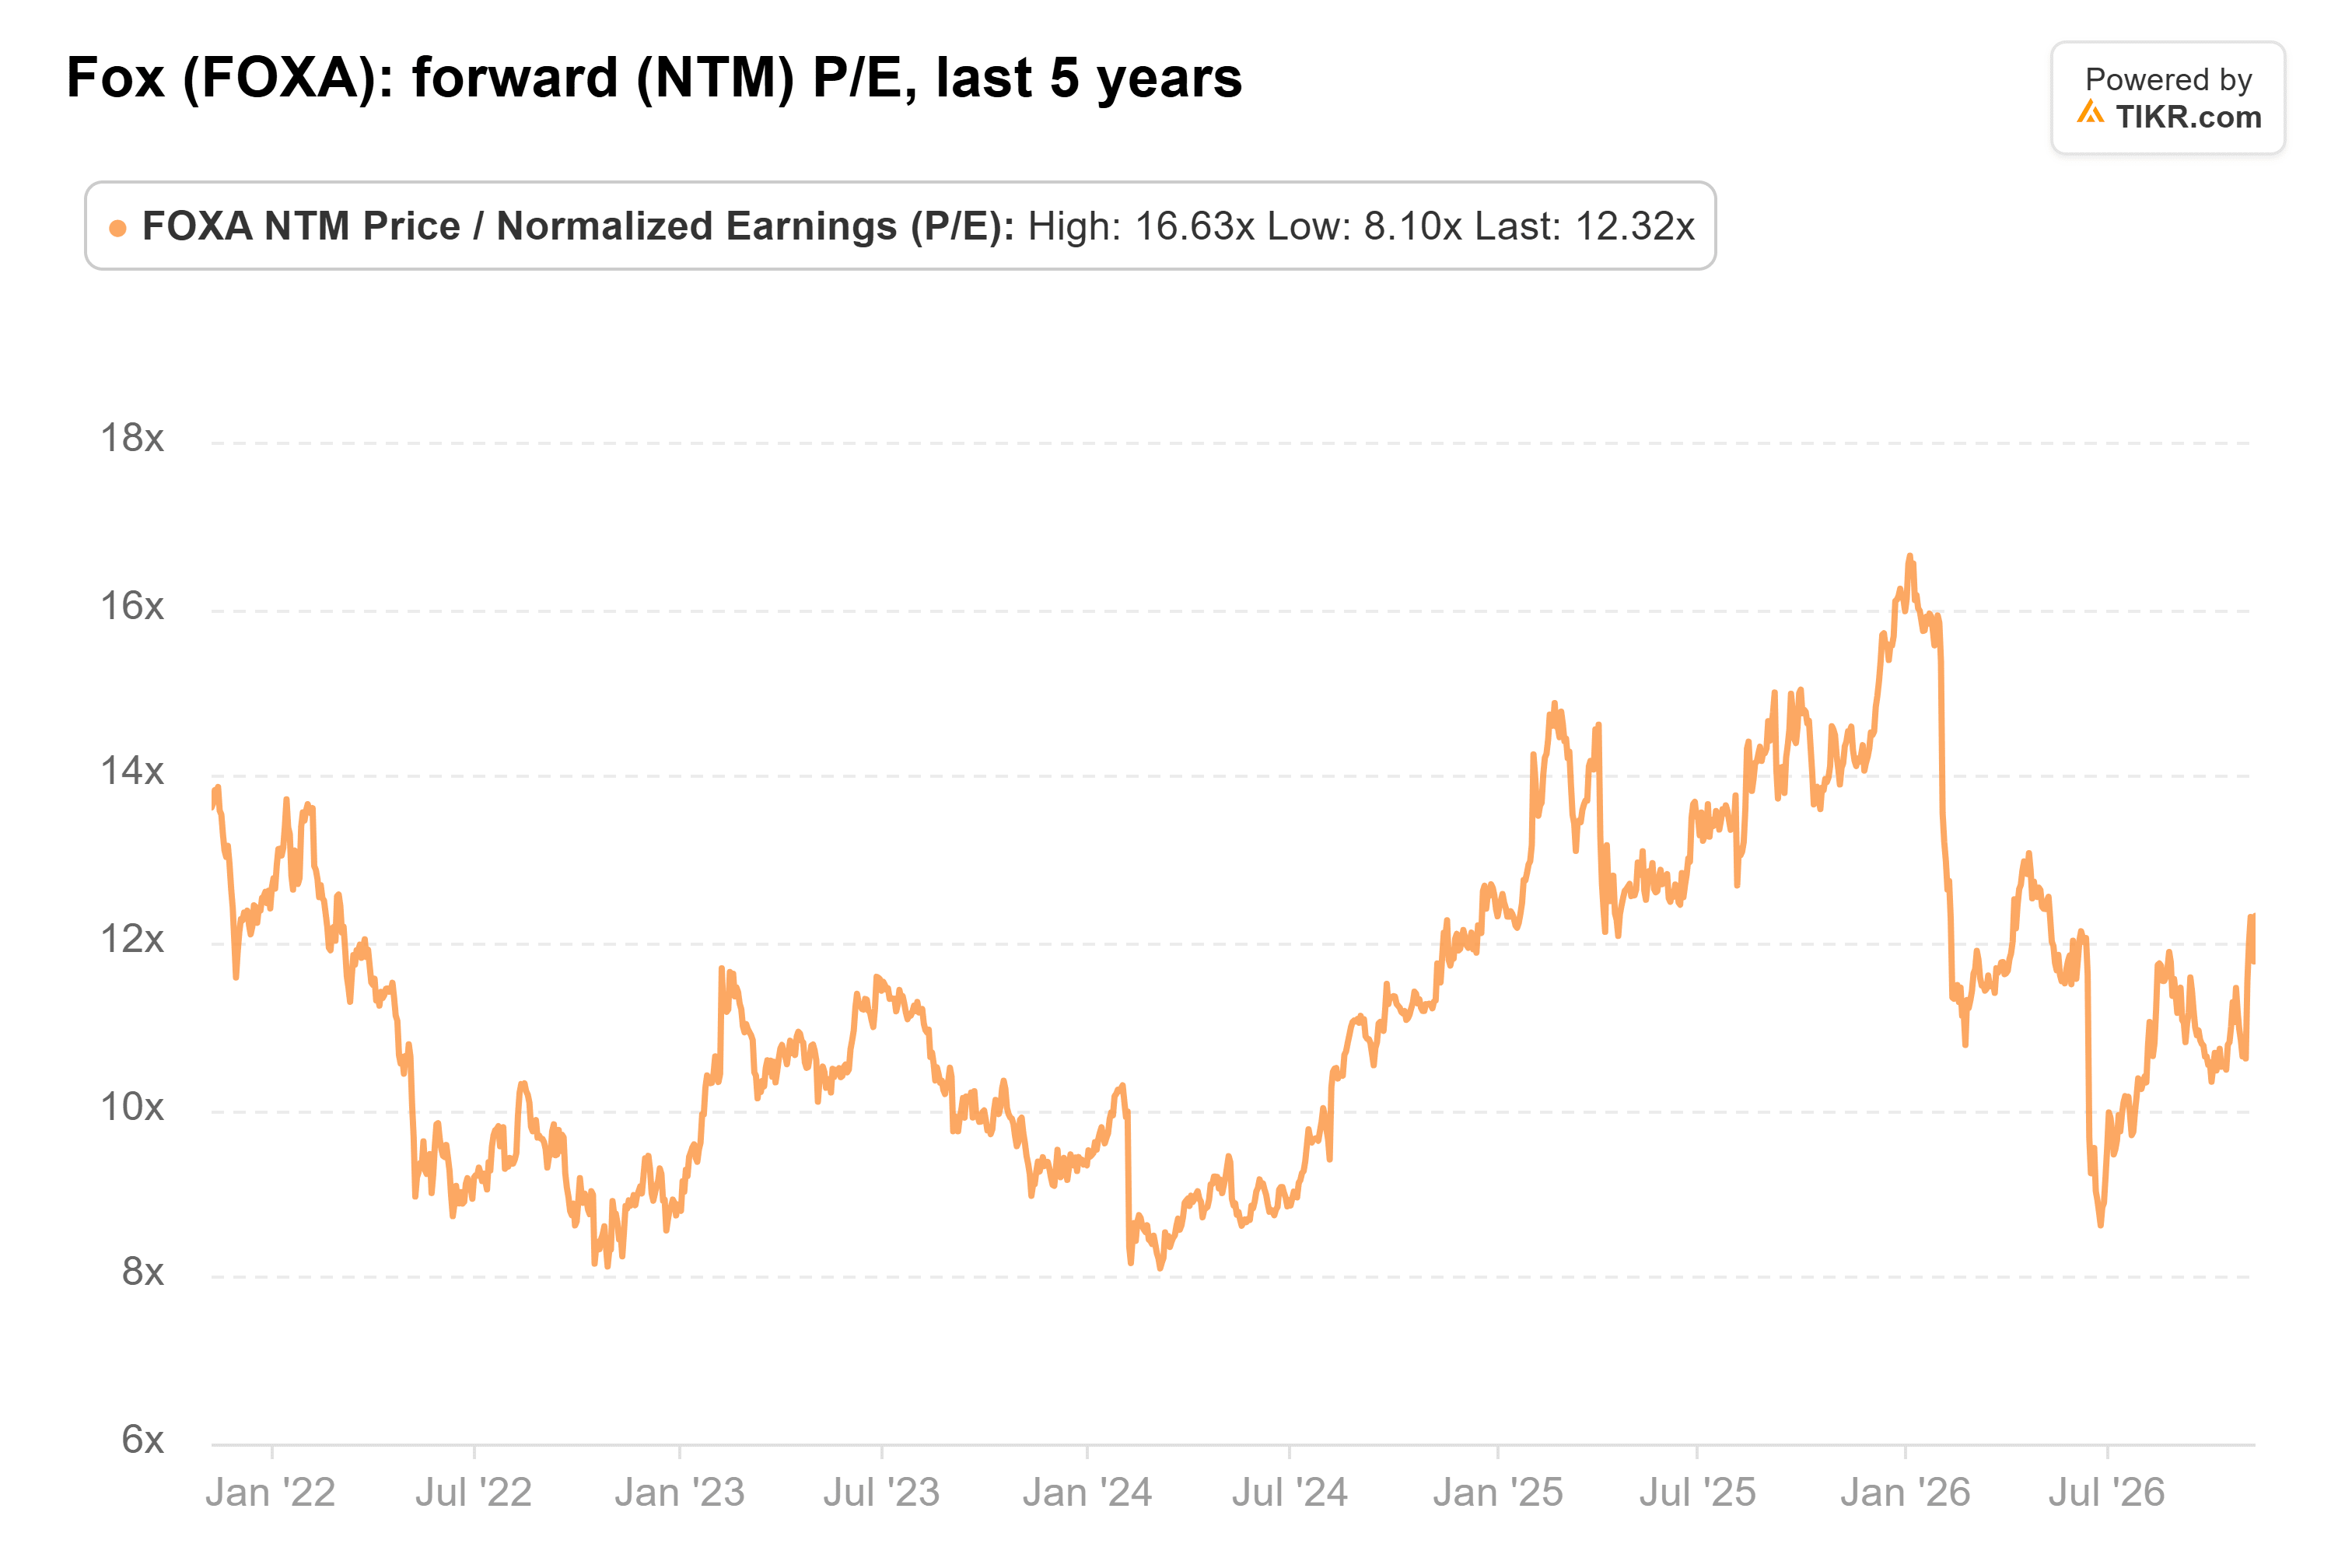
- Foxの株価は予想収益の12倍で、過去5年間の平均11倍に近く、アナリストは2027年6月期までの1株当たり利益の継続的成長を予想。
- Foxへの追随はまだ遅くないが、220億ドル規模のRoku買収が最大の注目点。
スタンリー・ドラッケンミラー氏の次回13F報告書は11月16日までに提出される。それ以前に、前回の買いがどのような結果を生んだかを確認する価値があり、その際際立っているのがFox (FOXA)で、6月30日以降29%上昇している。
彼のDuquesne Family Officeが8月14日に提出した6月30日終了四半期の13F報告書によると、86のポジションに分散された米国株の保有額は43億5000万ドル。これが彼の保有状況に関する最新の情報であり、すでに4ヶ月以上前のものだ。
Foxはファンドにとって全くの新規銘柄だった
Duquesneは6月30日時点で220万株のFox株を1億1500万ドルで保有していた。これは同ファンドの米国株保有額の2.6%、第11位のポジションであり、3月末時点では保有していなかった。6月15日、FoxはRokuの買収に合意し、Roku株1株あたり現金96ドルとFoxクラスA株0.9693株を支払う、約220億ドル規模の取引となった。13F報告書は、Duquesneがこの発表前後に購入したか、いくらで購入したか、現在も保有しているかどうかを示していないため、29%という数字は四半期末以降の株価の動きであり、ファンド自体のリターンはこれより高くも低くもなりうる。
TIKRはFoxについて21人のアナリストを追跡。何人が「買い」と評価?
Foxの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査。Foxのアナリスト評価を見る
その他の買いはFoxに遅れをとっている
FoxはDuquesneが四半期に買い増しまたは新規購入した9銘柄の中で最高のパフォーマンスであり、残りの大半も上昇している。CDW (CDW)はもう一つの新規ポジションで20%上昇、今月初めのAI需要に支えられた予想以上の決算による14%の急騰が寄与した。Duquesneは74万3950株のCDW株を1億500万ドルで保有し、さらに名目価格3500万ドルのコールオプションを保有していた。
Amazon (AMZN)は14%上昇。Duquesneは6月30日時点で、3ヶ月前の約13倍となる54万1600株のAmazon株を1億2900万ドルで保有し、さらに名目価格1億900万ドルのコールオプションを保有していた。AWSは第3四半期に39%成長し、バックログは5780億ドルに達し、Phillip Securitiesはこれを理由に同株を買いに格上げした。
Insmed (INSM)はファンドの第4位のポジション(米国株保有額の3.5%)で12%上昇。Duquesneは142万株を1億5200万ドルで保有(3月31日比23%増)、さらに名目価格1億4400万ドルのコールオプションを保有していた。InsmedはBrinsupriが第3四半期に約4億ドルをもたらしたとの発表を受け10月下旬に12%急騰したが、52週高値からは依然43%低い水準にある。
Revolution Medicines (RVMD)は3%上昇。Duquesneはこの保有株数を27%増やし、39万9587株(6月30日時点で7500万ドル相当)とした。ただし、すべての買いが成功したわけではない:9銘柄のうちのもう1つであるAlphabetは6月30日以降20%下落している。
アナリストはFoxの継続的成長を予想
Foxの利益は急速に伸びており、アナリストは2027年6月期までにさらに増加すると見込んでいる:
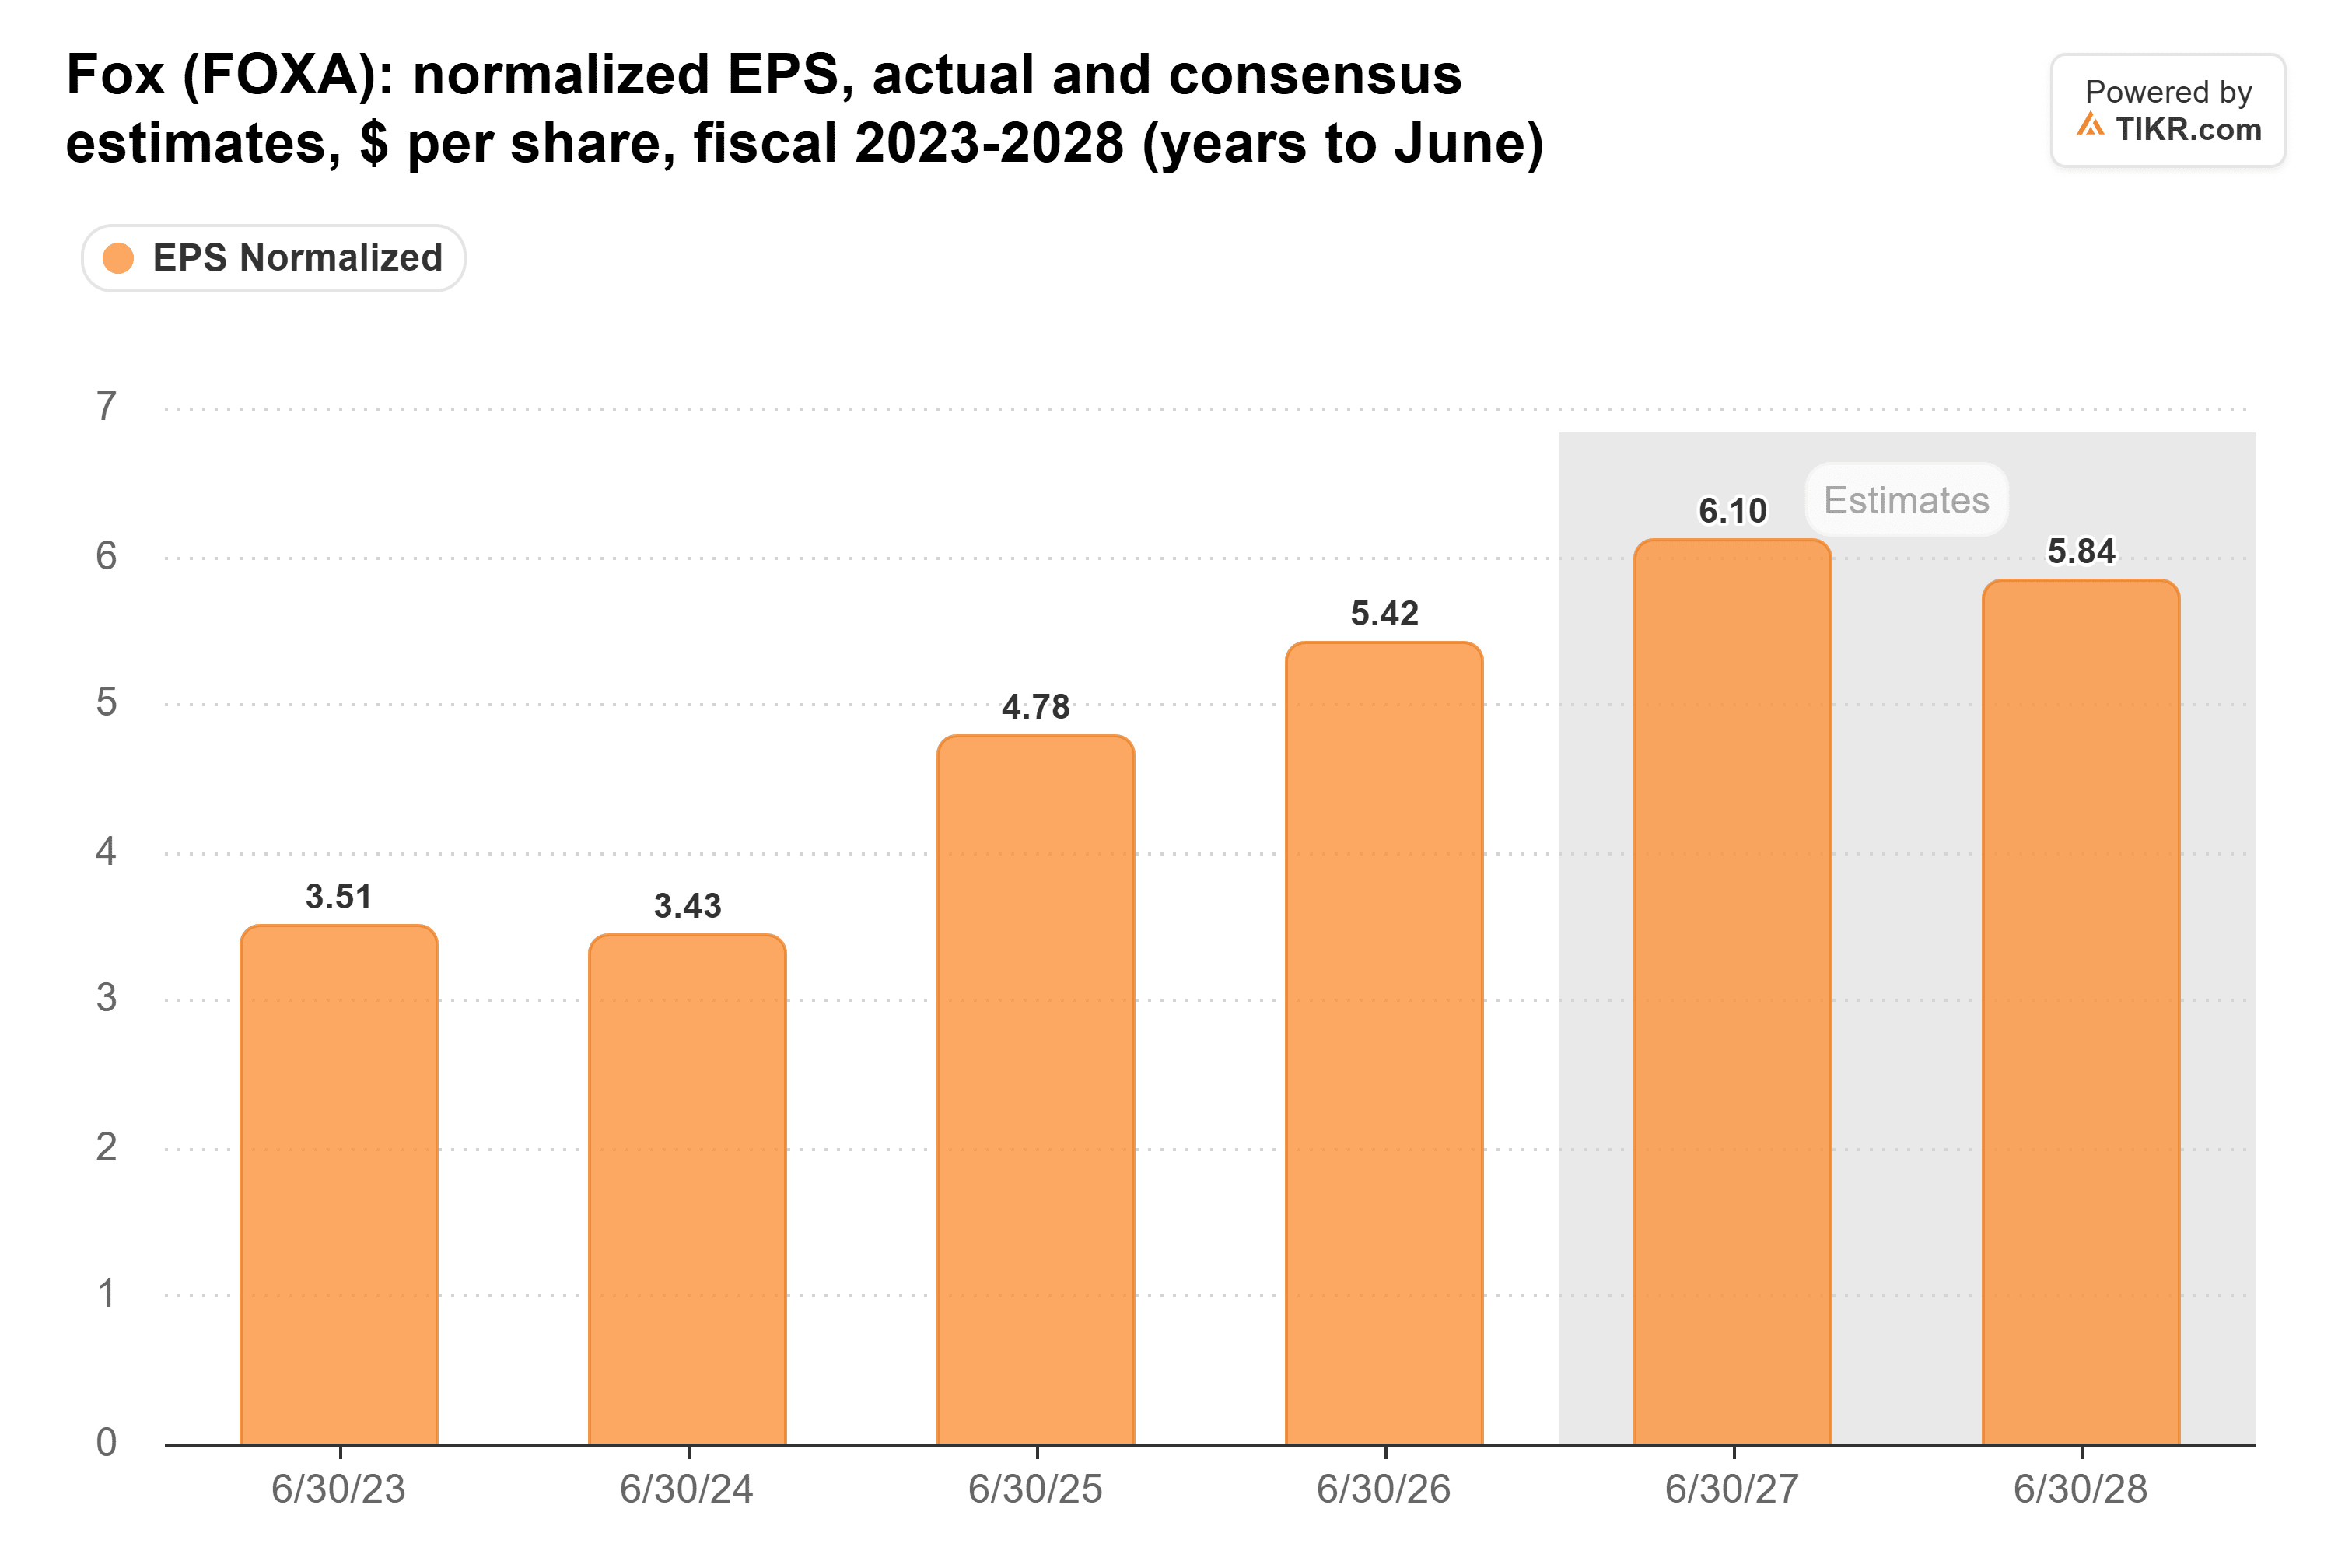
正規化EPSは2年間で58%上昇し、2024会計年度の3.43ドルから2026会計年度の5.42ドルとなり、コンセンサスは2027会計年度に6.10ドルを見込んでいる。その後、アナリストは2028会計年度に5.84ドルへ低下すると予想している。これは選挙カレンダーの影響と推測される。2027会計年度には今月の中間選挙広告費が含まれるが、2028会計年度には11月の選挙がないためだ。
また、上昇後も、Foxは自らの歴史的水準と比較して割高ではない。予想収益の12倍で取引されており、過去5年間の平均11倍をわずかに上回るのみで、1月に記録した17倍を大きく下回っている:
Rokuが成功する限り、まだ遅くない
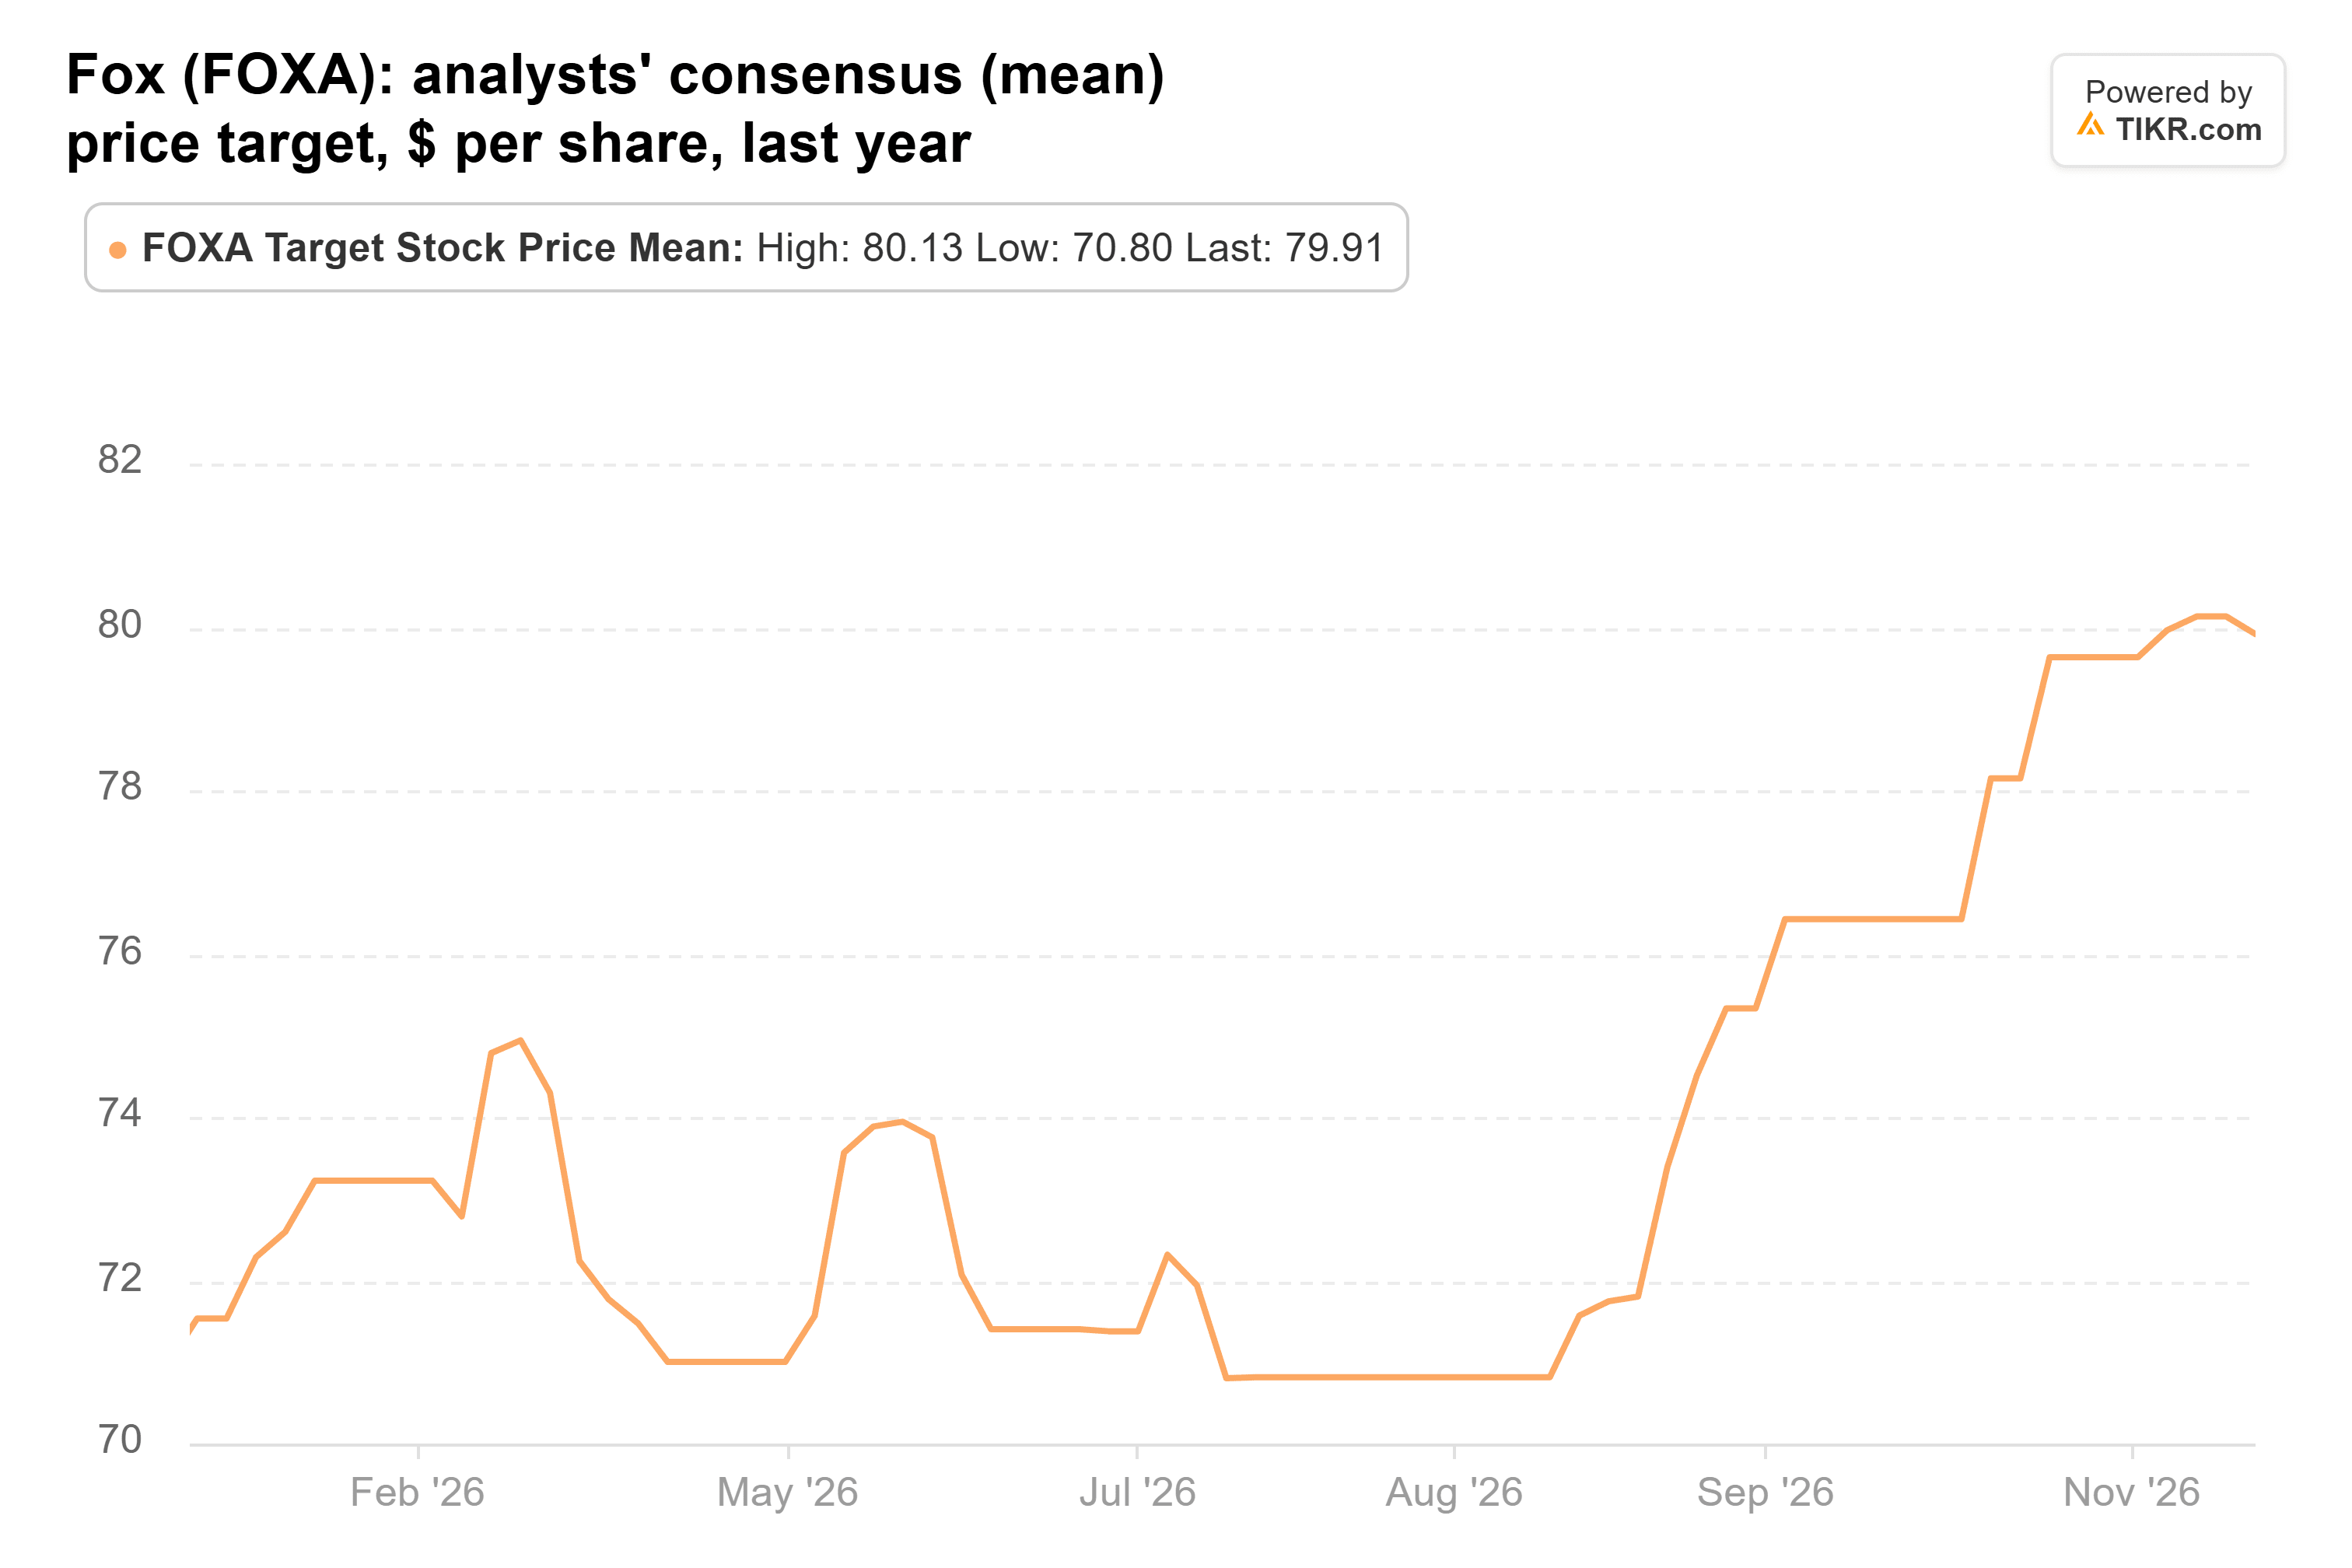
ウォール街も目標株価を引き上げている。20人のアナリストがFoxをカバーしており、目標株価は60ドルから125ドルまで幅広く、その平均は7月初めの70.80ドルから79.91ドルへ上昇し、火曜日の終値から19%の上昇余地を示している:
Roku買収が大きなリスクだ。Foxは約142億ドルの現金と新規クラスA株を支払うことになり、時価総額約370億ドルの企業にとっては大きな賭けとなる。司法省は9月8日の第2次情報請求以来この取引を審査しているが、承認に近いと報じられており、両社とも2027年前半の完了を見込んでいる。
ドラッケンミラー氏に追随してFoxを買うのはまだ遅くないと思う。通常の倍率水準で取引されており、アナリストは利益の継続的成長を予想し、ウォール街はここから19%の上昇余地を見ている。ただし、割安価格は消えているため、これからの利益は利益成長とRoku買収の成功からもたらされる必要がある。
彼の次回13F報告書(11月16日提出予定)は、Duquesneが9月30日時点でFoxを保有していたかどうかを示すだろう。そして司法省がRoku買収について判断を下せば、投資家はどのような企業を買うことになるのかがわかる。
では、Fox株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測可能。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Foxの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めるか、入力値を調整して独自のビジネス見通しを反映させることができる。無料で利用可能。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資・財務アドバイス、またはいかなる株式の売買推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


