主なポイント
- イーロン・マスク氏は、Uberが20%の予約成長を報告したわずか6日後に、Teslaのサイバーキャブは法律で許可されている地域では乗客移動距離の大半を担うと述べている。
- ロボタクシーによる価格競争が起これば、まずUberの薄い乗車あたり利益が打撃を受ける。
- Mobility部門は2025年度決算で予約額の8.1%を調整後EBITDAとして計上したが、アナリストは2028年度までに正規化EPSが2倍以上になると予想している。
- 予想PERは約17倍で、3年平均の25倍を下回っており、株価はそのリスクの一部を織り込んでいる。
Andurilの創業者であるパーマー・ラッキー氏は、XでUber Technologies (UBER)に対するロボタクシーの論点を2文で述べた:「ライドシェアの収益(1500億ドル以上)から、1600万人のドライバーへの支払いコストを差し引け。それが賭けだ」
Tesla (TSLA)はその仕事のためにサイバーキャブを開発し、マスク氏は11月10日に返信した:「サイバーキャブは、法律で禁止されていないいかなる地域でも、全乗客移動距離の過半数を担うだろう」。彼はさらに、「目と脳を持っている誰にとっても明らかだ」と付け加えた。
マスク氏の標的であるMobility部門は、2025年度決算でUberのセグメント別調整後EBITDAの69.1%を占め、Uberのロボタクシーチームはリーダーを失い続けている。Bloombergによれば、同社のロボタクシー提携を担当するエンジニアリング担当副社長のダニー・グオ氏が11月16日に退社する。これは、同社の自律走行モビリティ・デリバリー担当グローバルヘッドのサルフラズ・マレディア氏の退社日と同じだ。
ライドヘイリングは以前にも価格競争を戦った
Teslaの元社長で後にUberの米国最大のライバル企業で事業運営を担当したジョン・マクニール氏は、前回の競争を経験している。彼は11月10日放送のThe Knowledge Projectで、「価格で競争するビジネスは最終的に商品と呼ばれる」と述べた。
その経緯について:「その時点では、どちらの企業も競争するために製品を過小評価していたため、粗利益ベースで利益を上げていなかった。それはまさに狂気だ」
ロボタクシーは、片側がドライバーに支払いをしない形で、その戦いを再開させる可能性がある。
TIKRはUberについて51人のアナリストを追跡。何人が「買い」と言っている?
Uberの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Uberのアナリスト評価を見る
Uberは乗車1ドルあたり約8セントを確保
2025年度決算では、Mobility部門の調整後EBITDAはMobility予約額の8.1%に達した。これは、ドライバーへの支払い、インセンティブ、保険を差し引いた後、Uberの本社経費とR&Dを差し引く前の、乗客1ドルあたり約8セントに相当する。ロボタクシーも車両、フリートクルー、アイドル時間のコストは支払うが、1回あたりのコストをUberのそれを下回らせることができれば、この8セントをめぐって競争できる。
コンセンサスでは、Uberの正規化EPSは2025年度の2.45ドルから2028年度の5.50ドルへと2倍以上に増加すると見られている:
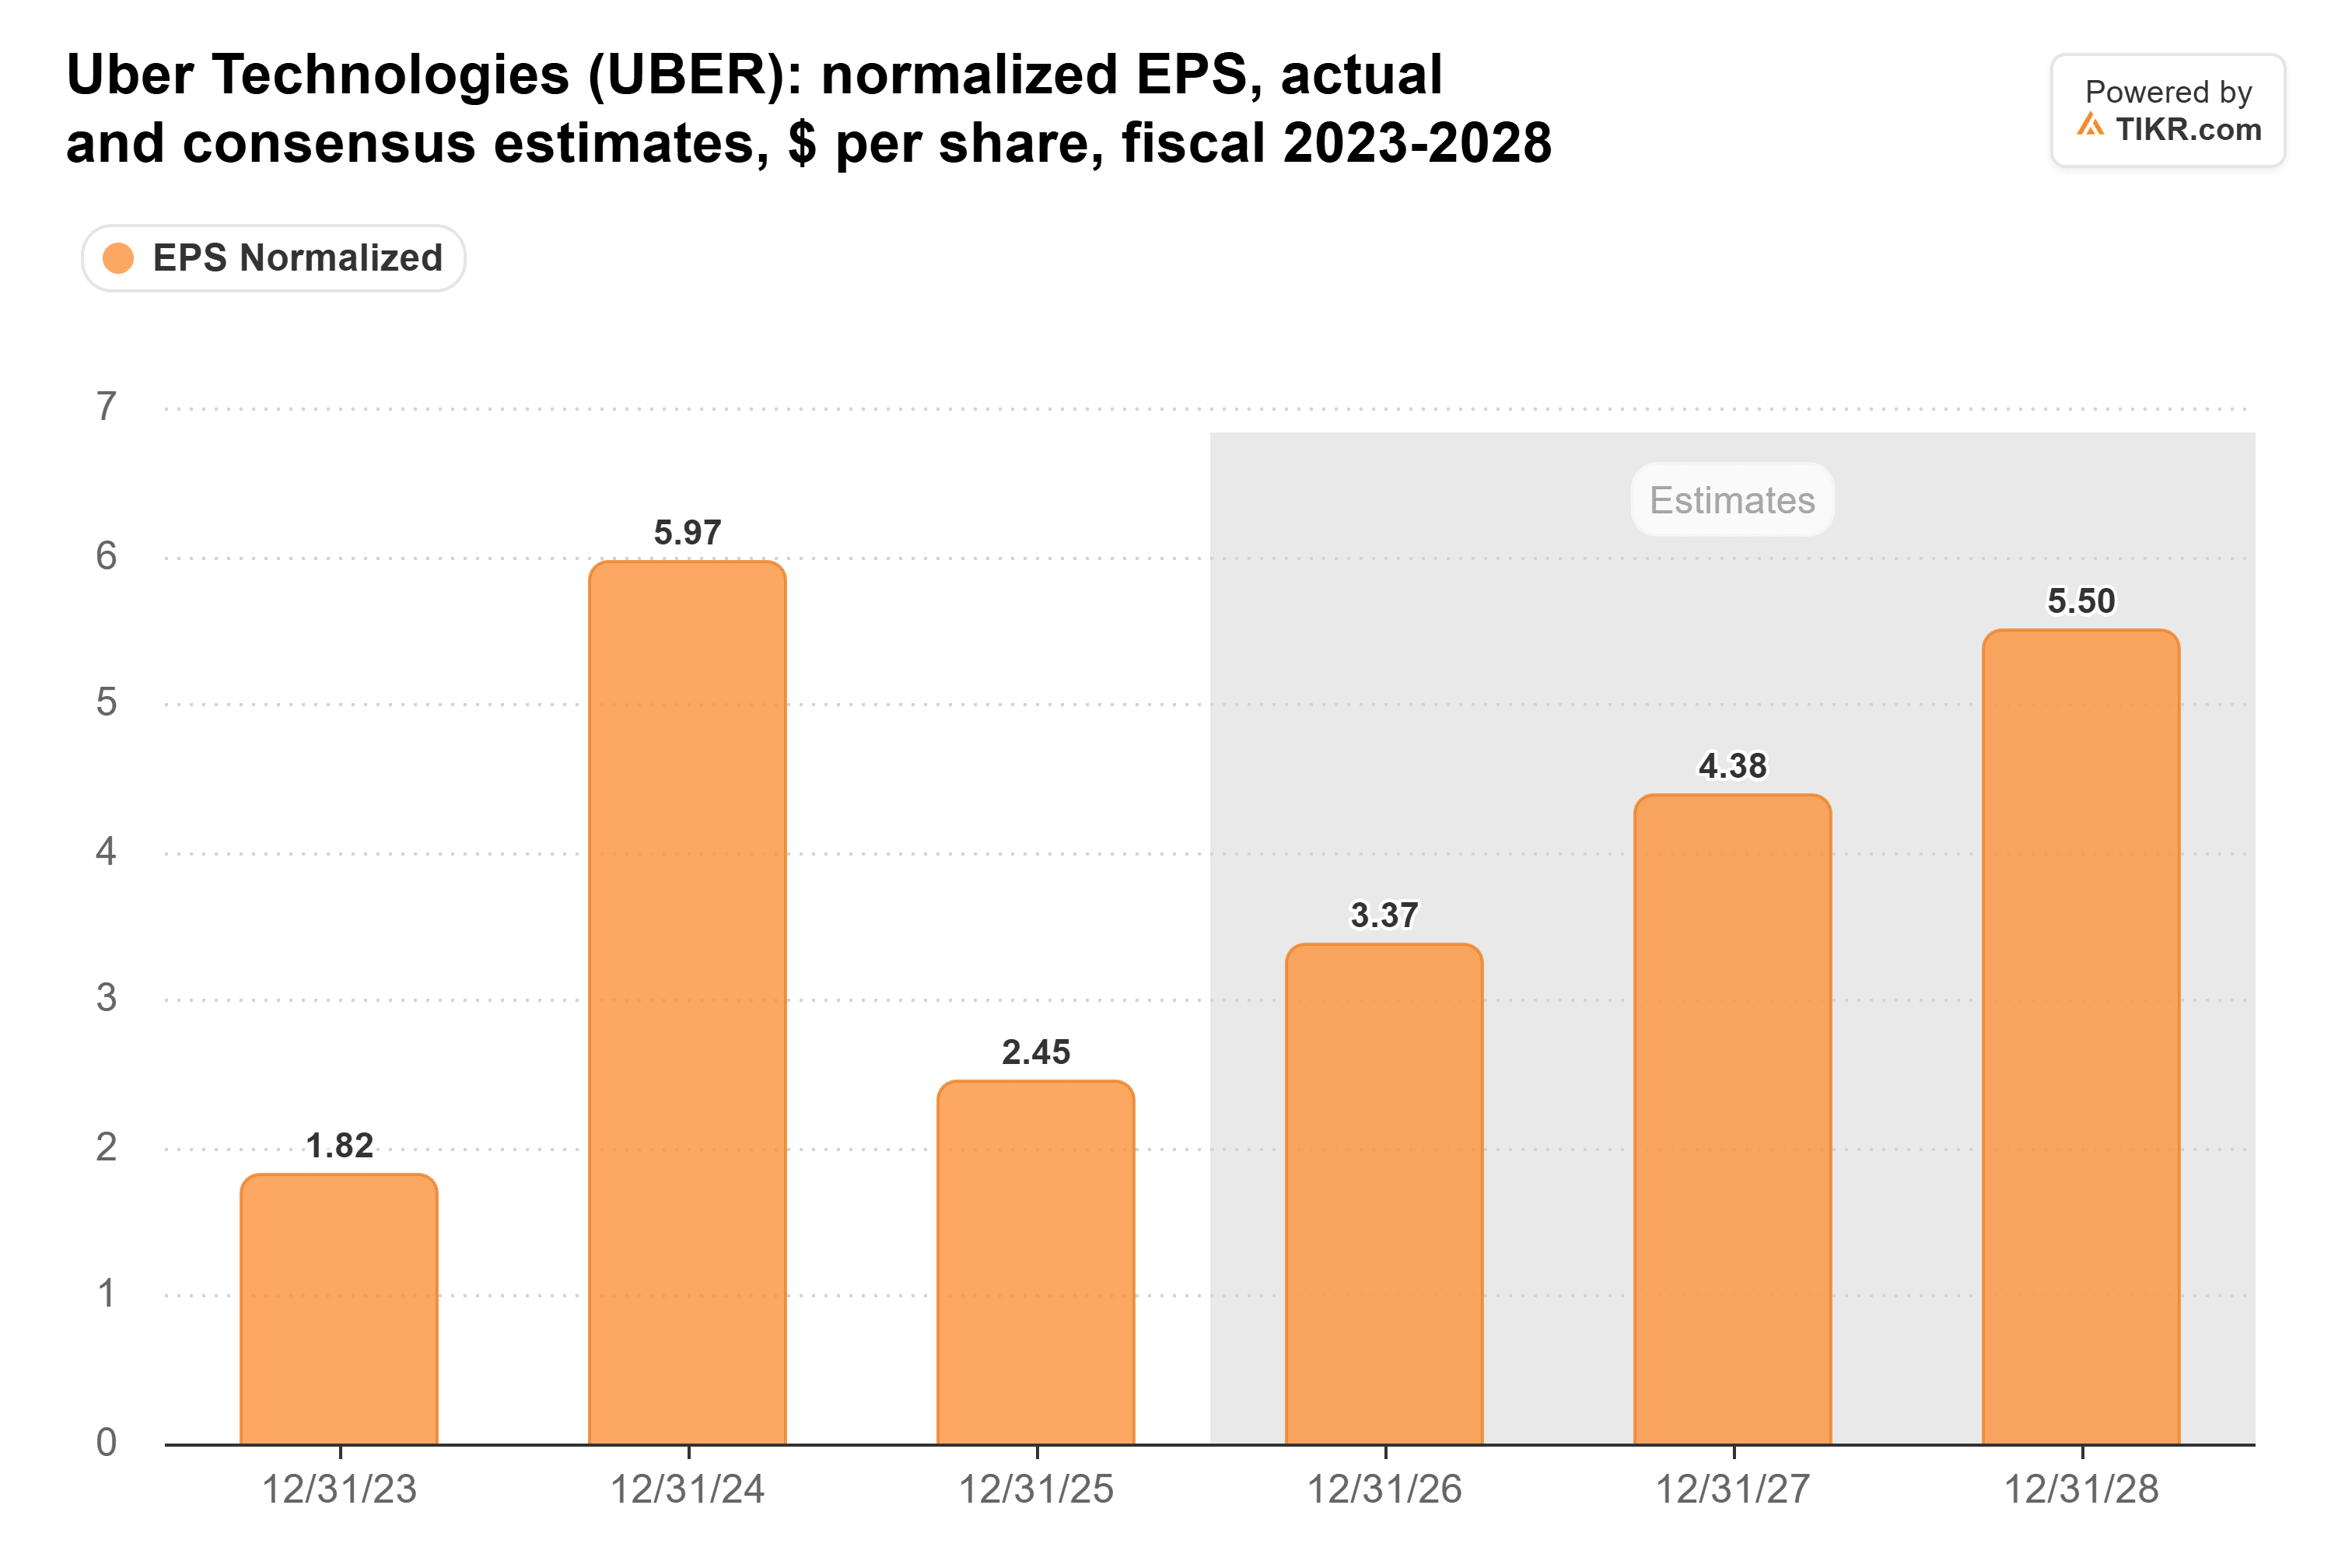
2026年度から2028年度にかけて、アナリストは収益成長32%に対しEPSが63%上昇すると見ている。これは、マージンの拡大、発行済み株式数の減少、あるいはその両方が必要であり、価格競争はマージンを圧迫するだろう。
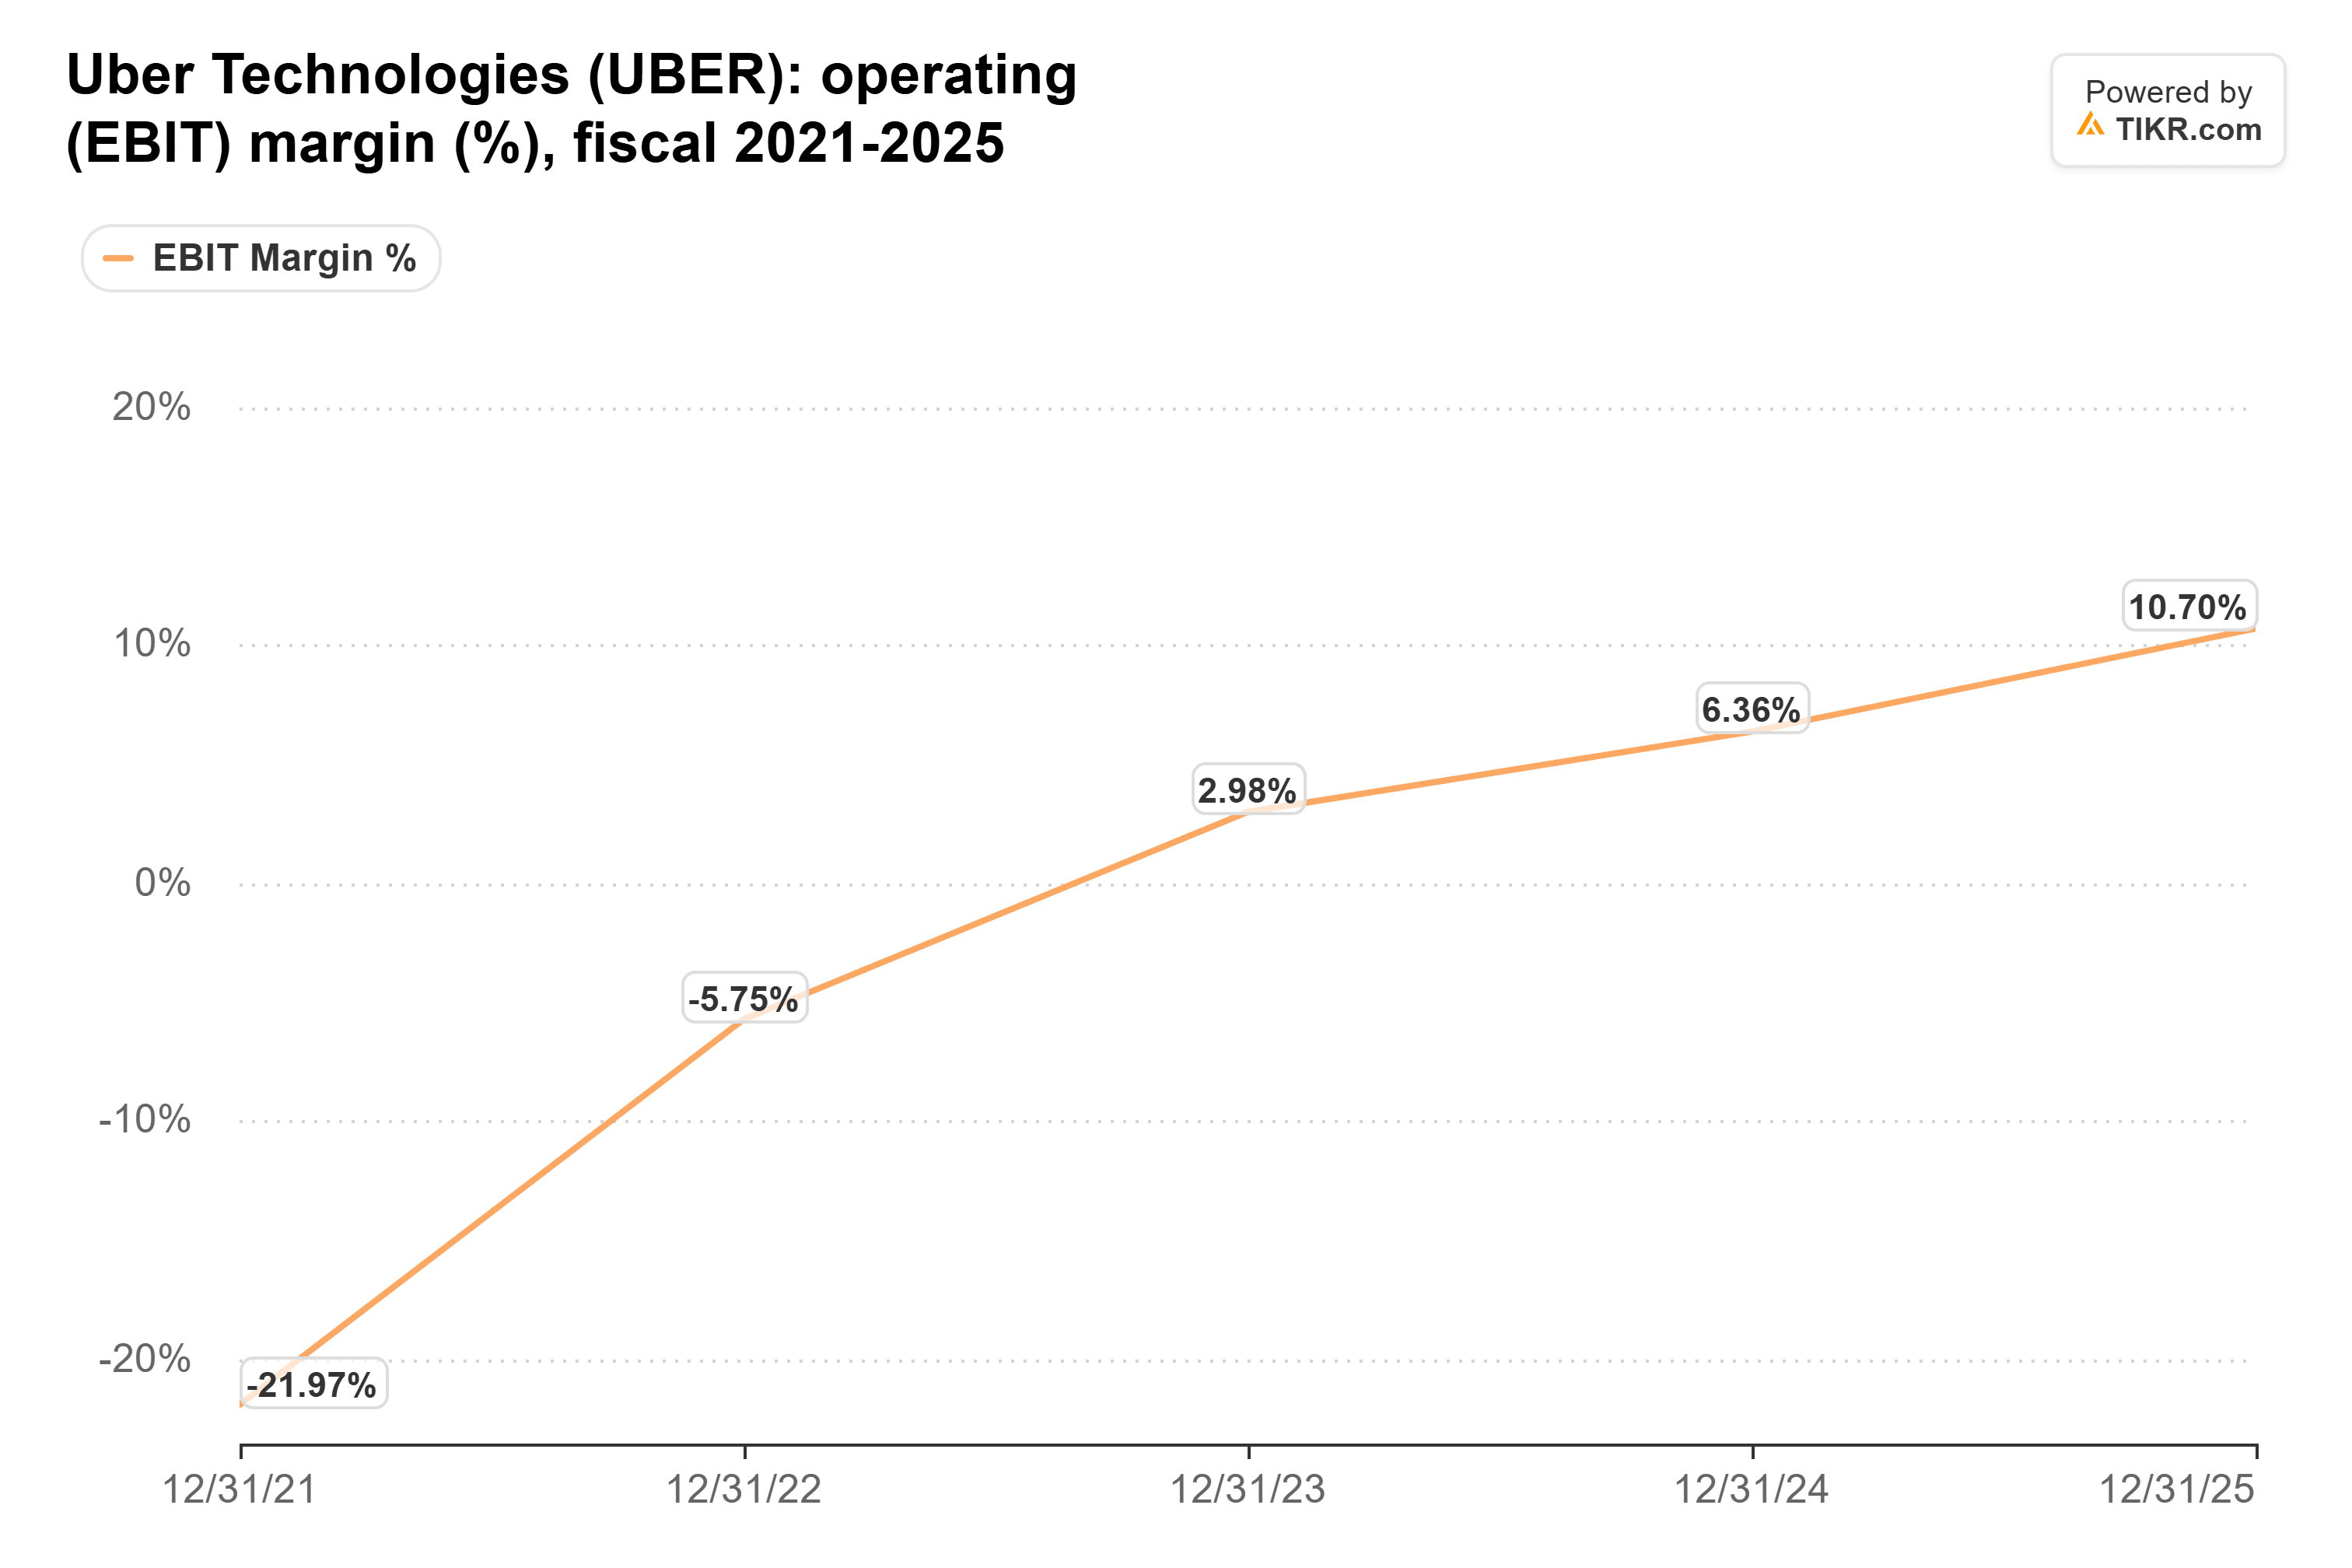
これらのマージンは新しいものだ。Uberの営業利益率は2021年度の-22.0%から2025年度の10.7%へと改善した:
ロボタクシーは依然としてUberのネットワーク上で運行可能
Uberは30以上の自律走行車両パートナーを抱えており、同社のネットワーク上のAVはスタンドアロンプラットフォームよりも1日あたり1台あたり約30%多いトリップを完了している。同社は2027年までに自社プラットフォーム上で2,000台以上の無人車両が運行されると見込んでいる。
しかし、最大のフリートが後退している。米国で約4,000台の車両を擁するWaymoは、2028年1月からオースティンとアトランタで自社アプリでの乗車提供を計画しており、Uberの独占を終わらせる。その規模のフリートは、人間のドライバーがUberに支払うよりもはるかに小さい取り分を要求できる。私は、Uberのネットワークがロボタクシー時代も存続し、より薄いテイクレートでより多くの供給が得られると予想する。
Uber株が割安なのには理由がある
Uberは予想PER約17倍で取引されており、これは3年ぶりの低水準近くにあり、3年平均の25倍を大きく下回っている。2024年2月にはほぼ40倍に達していた:
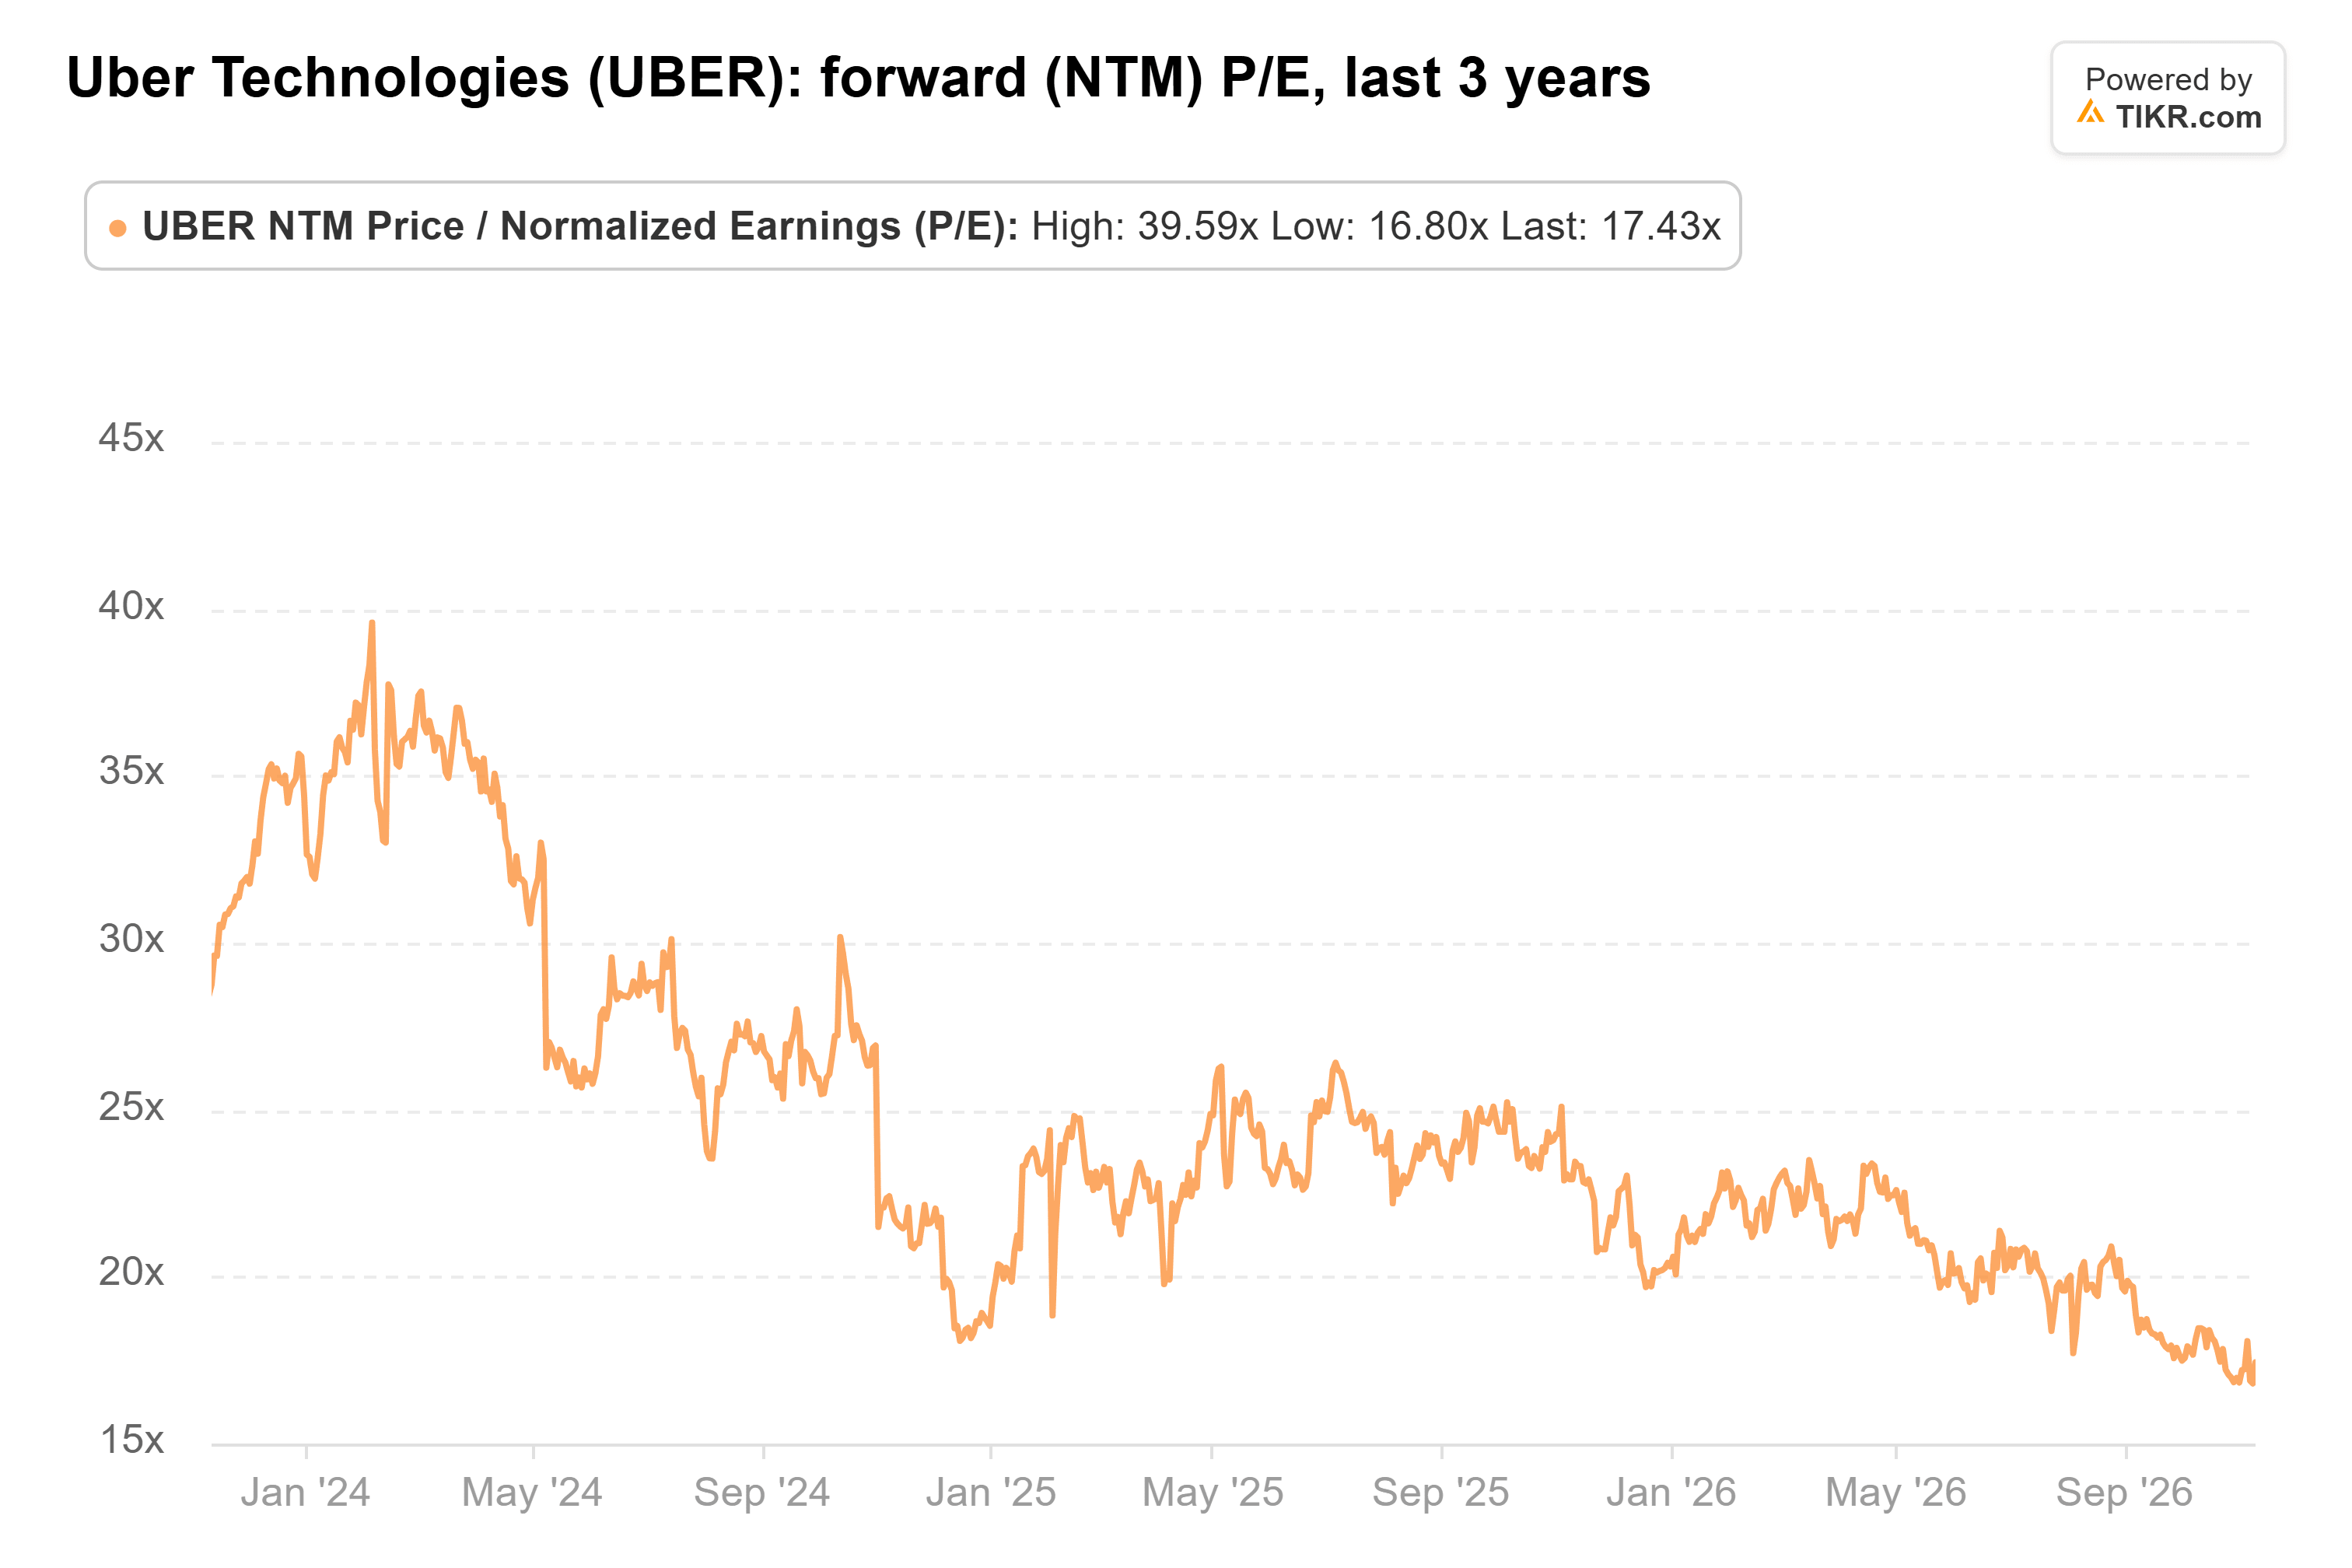
投資家は、コンセンサスでは依然としてEPS成長率が収益成長率の約2倍と見られているにもかかわらず、ロボタクシーのリスクを考慮して株価を割り引いている。
Uberが割安と言える前に証明すべきこと
マスク氏はUberの乗客よりも、その8セントを狙っている。17倍という評価はそのリスクの一部をカバーしている。私なら、株価が割安だと言う前に、最初の大規模なロボタクシー展開を通じてMobility部門のマージンが維持されることを確認したい。
収益ではなく、予約額に対するMobility部門の調整後EBITDAを注視せよ。第3四半期のMobility部門収益は、英国でのビジネスモデル変更によりドライバー報酬がより低い収益として計上されるため、予約額が18%成長したにもかかわらず2%減少し75億ドルとなった。それがなければ収益は約12%成長していたはずだ。Uberが12月31日までに15都市でAVを展開するという目標は、どれだけのフリートが依然として同社の乗客を欲しているかの次の試金石となる。
では、Uber株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Uberの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!