主なポイント
- テスラの中国国内での小売販売台数は10月に前年比66.1%減の8,817台となり、2022年7月以来の低水準を記録。一方、上海工場からの輸出は66.3%増加。
- イーロン・マスクはモデルYを「地球上で最も売れている車」と主張するが、現地ライバル各社が記録的な販売月を達成する中、テスラの中国での販売量は輸出に依存する傾向にある。
- 第3四半期の売上高は米国で14%減、中国で8%減となった一方、その他の市場では32%増加。
- 予想PER177倍という株価は自動運転事業への期待を織り込んでおり、自動車販売の低迷はその開発資金を削る。
テスラ (TSLA) は、モデルYがオーストラリアでトヨタRAV4を上回ったのを受け、イーロン・マスクはさらに踏み込んだ発言を行った。
Xアカウント @cb_doge は投稿 で、モデルYが「今年に入ってからのオーストラリアにおける乗用車のベストセラー」であり、1月から10月までの販売台数が39,035台でRAV4の35,927台を上回ったと述べた。マスクは11月6日に返信 し、「テスラモデルYは、地球上で最も売れているあらゆる種類の車である」と述べた。
その後、月曜日に中国の10月の数字が発表された。中国乗用車協会(CPCA)のデータによると、テスラの中国国内での小売販売台数は前年同月比66.1%減の8,817台となり、2022年7月以来の低水準を記録した。
これは、痛手だ。
テスラの中国生産車は海外へ
数字の上では、上海工場は順調な月だった。卸売販売台数は10.3%増の67,829台となり、10か月連続の増加となった。しかし、そのうち59,012台が輸出で、66.3%増加し、全体の87%という記録的な割合を占めた。10月は通常輸出が多くなる時期だが、国内販売の落ち込みは昨年10月との比較であり、暦の影響では説明できない。
中国市場自体も弱かった:CPCAデータによると、10月の乗用車小売販売台数は27.1%減、バッテリー式電気自動車(BEV)の小売販売台数はわずか5.3%減だった。完全電気自動車ブランドであるテスラは、市場全体の約12倍のペースで落ち込んだ一方で、吉利(ジーリー)、奇瑞(チェリー)、Xpeng(小鵬汽車)、長城汽車(Great Wall Motor)は新エネルギー車(NEV)の卸売販売台数で記録的な月を達成した。
これは重要だ。なぜなら、中国は2025年のテスラの売上高の22.1%を生み出しているからだ。第3四半期には、中国での売上高は8%減の52億ドル、米国での売上高は14%減の125億ドルとなった一方、その他の市場からの売上高は32%増の103億ドルに跳ね上がった。
誰が数えるかによる「ベストセラー」
マスクの主張には一定の根拠がある。Focus2Moveは、販売台数が9.3%減少したにもかかわらず、モデルYを2025年の世界で最も売れたモデルにランク付けした。StatistaはRAV4をわずかに上回る100万台強としている。いずれにせよ、テスラの弱点は中国だ。
輸出がテスラの数字を支えている
アナリストは、3年間の横ばいの後、急成長を依然として予想している:
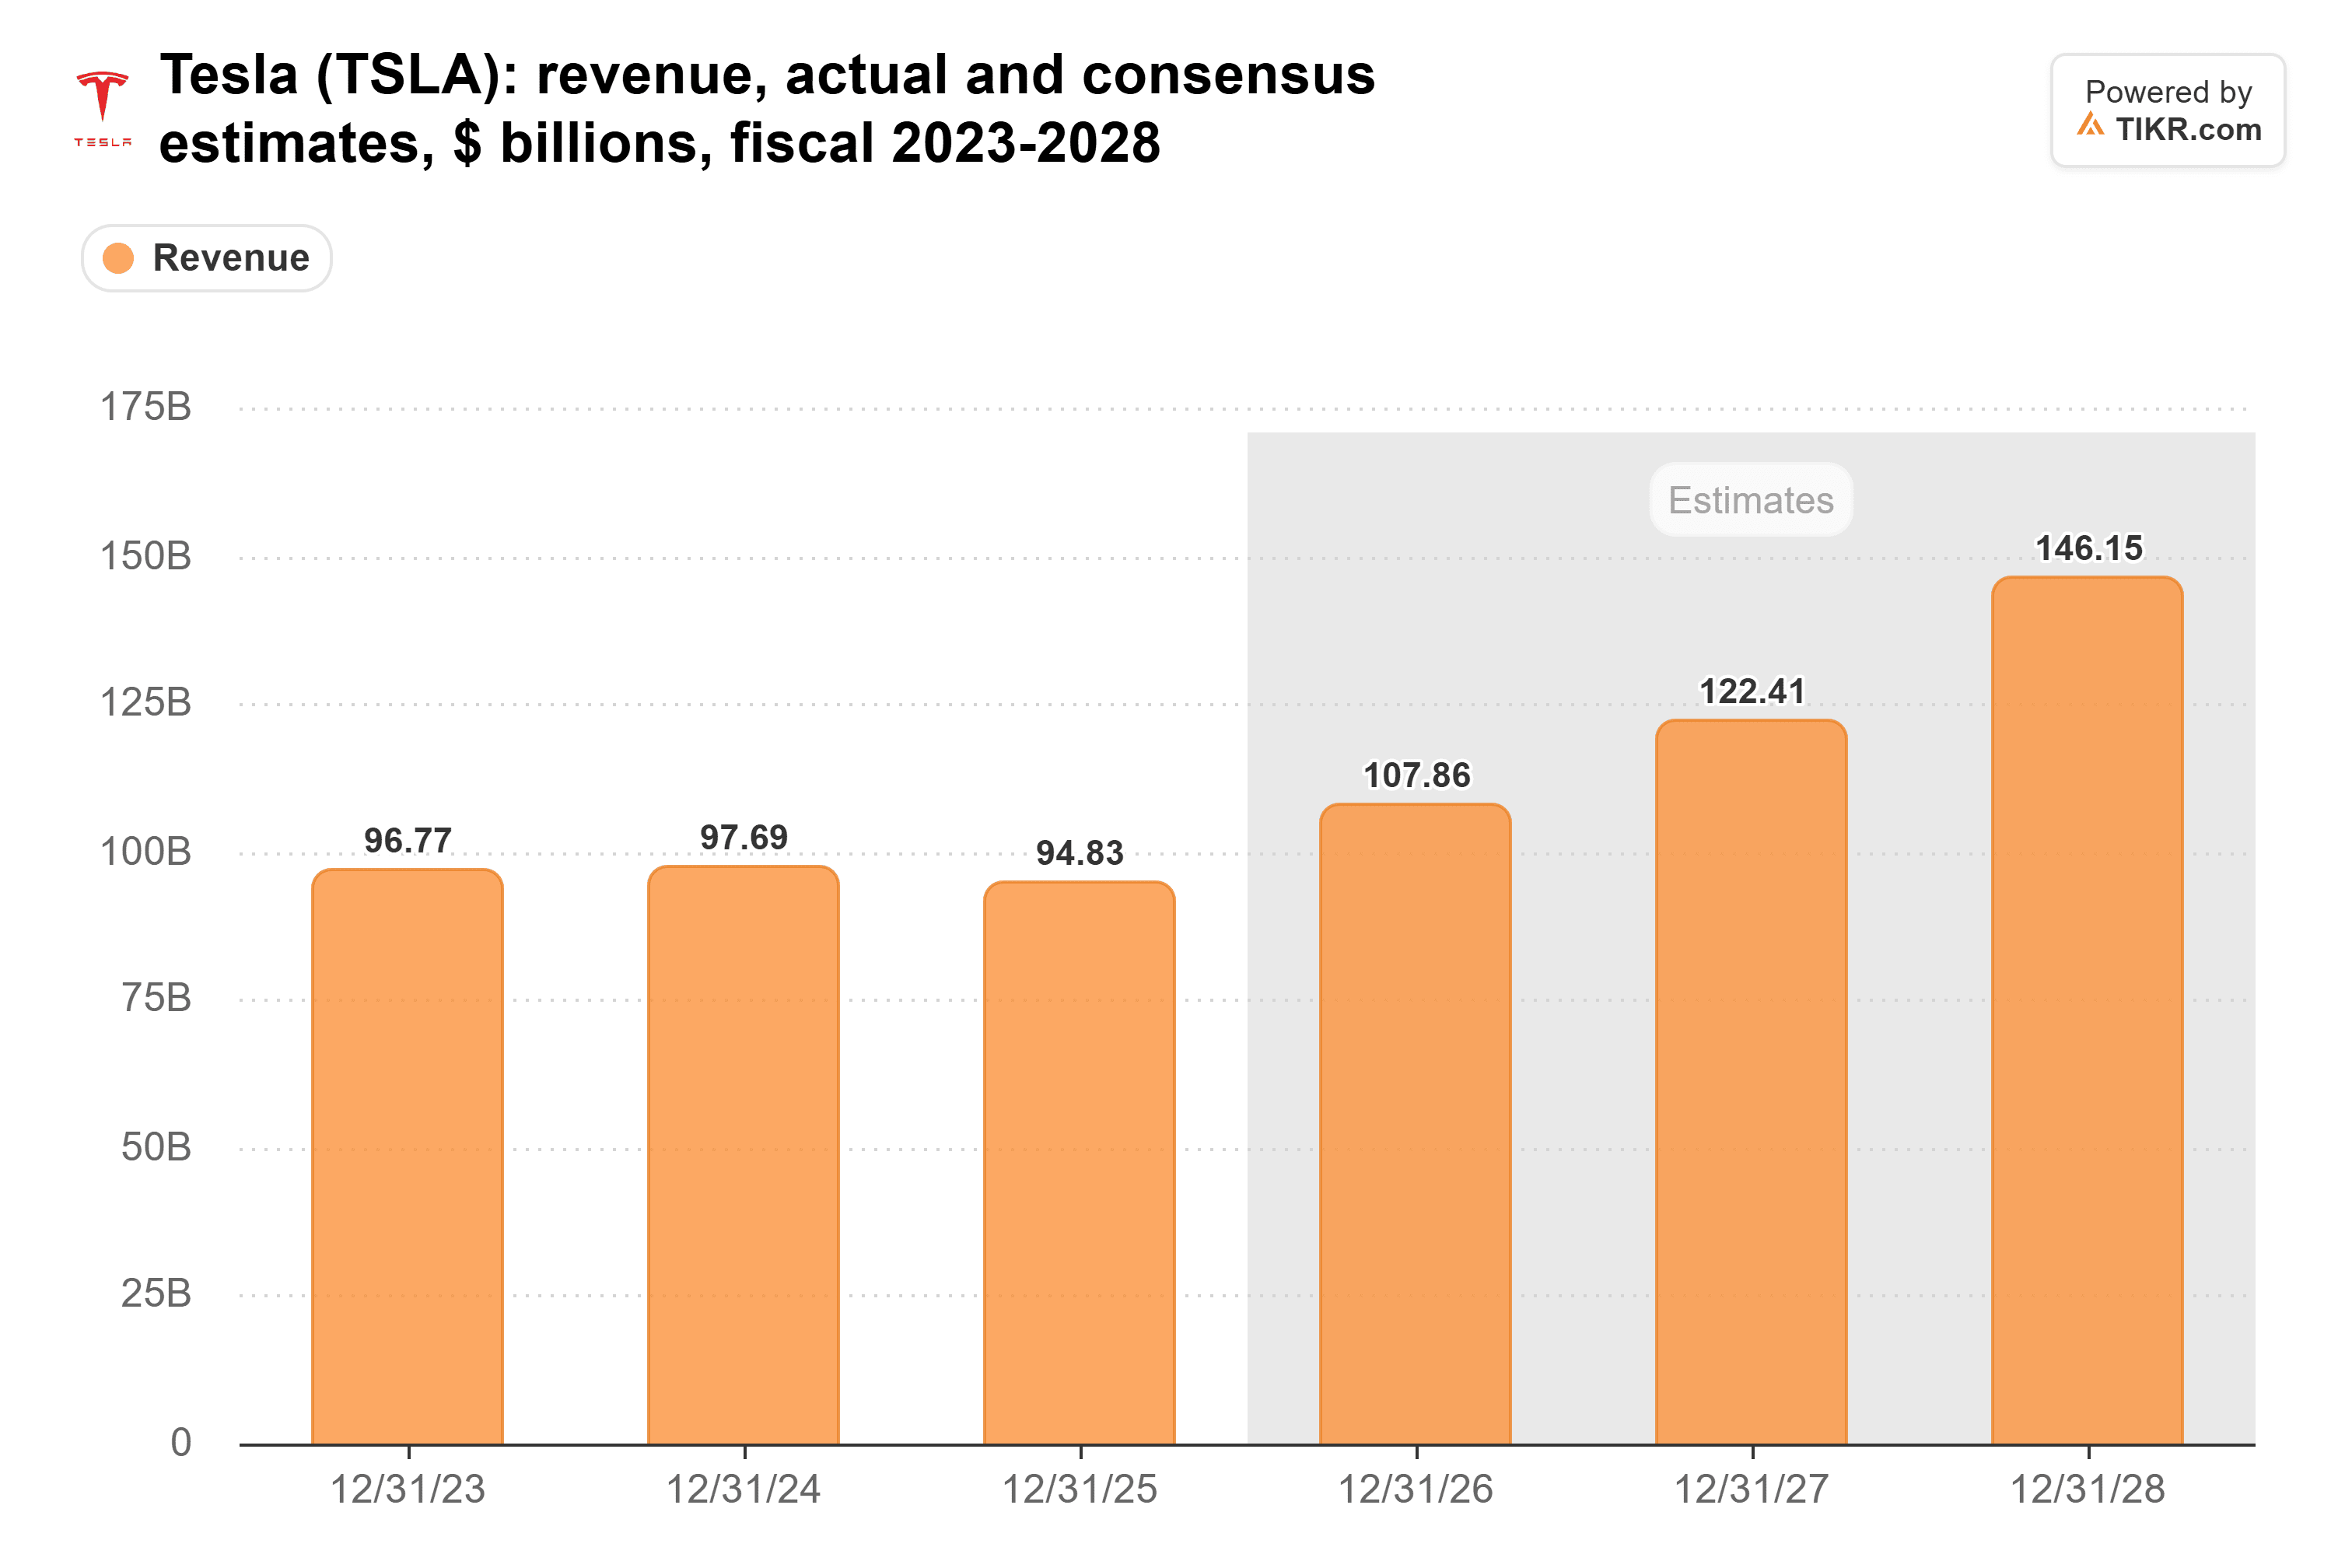
2026年の予想を達成するには、第4四半期に約290億ドルの売上高が必要であり、これは第3四半期の280億ドルを上回る。6月30日以降、アナリストは2026年の売上高予想を5%上方修正し、2026年の利益予想を14%下方修正している:売上高は増えるが、期待される利益は低くなる見込みだ。
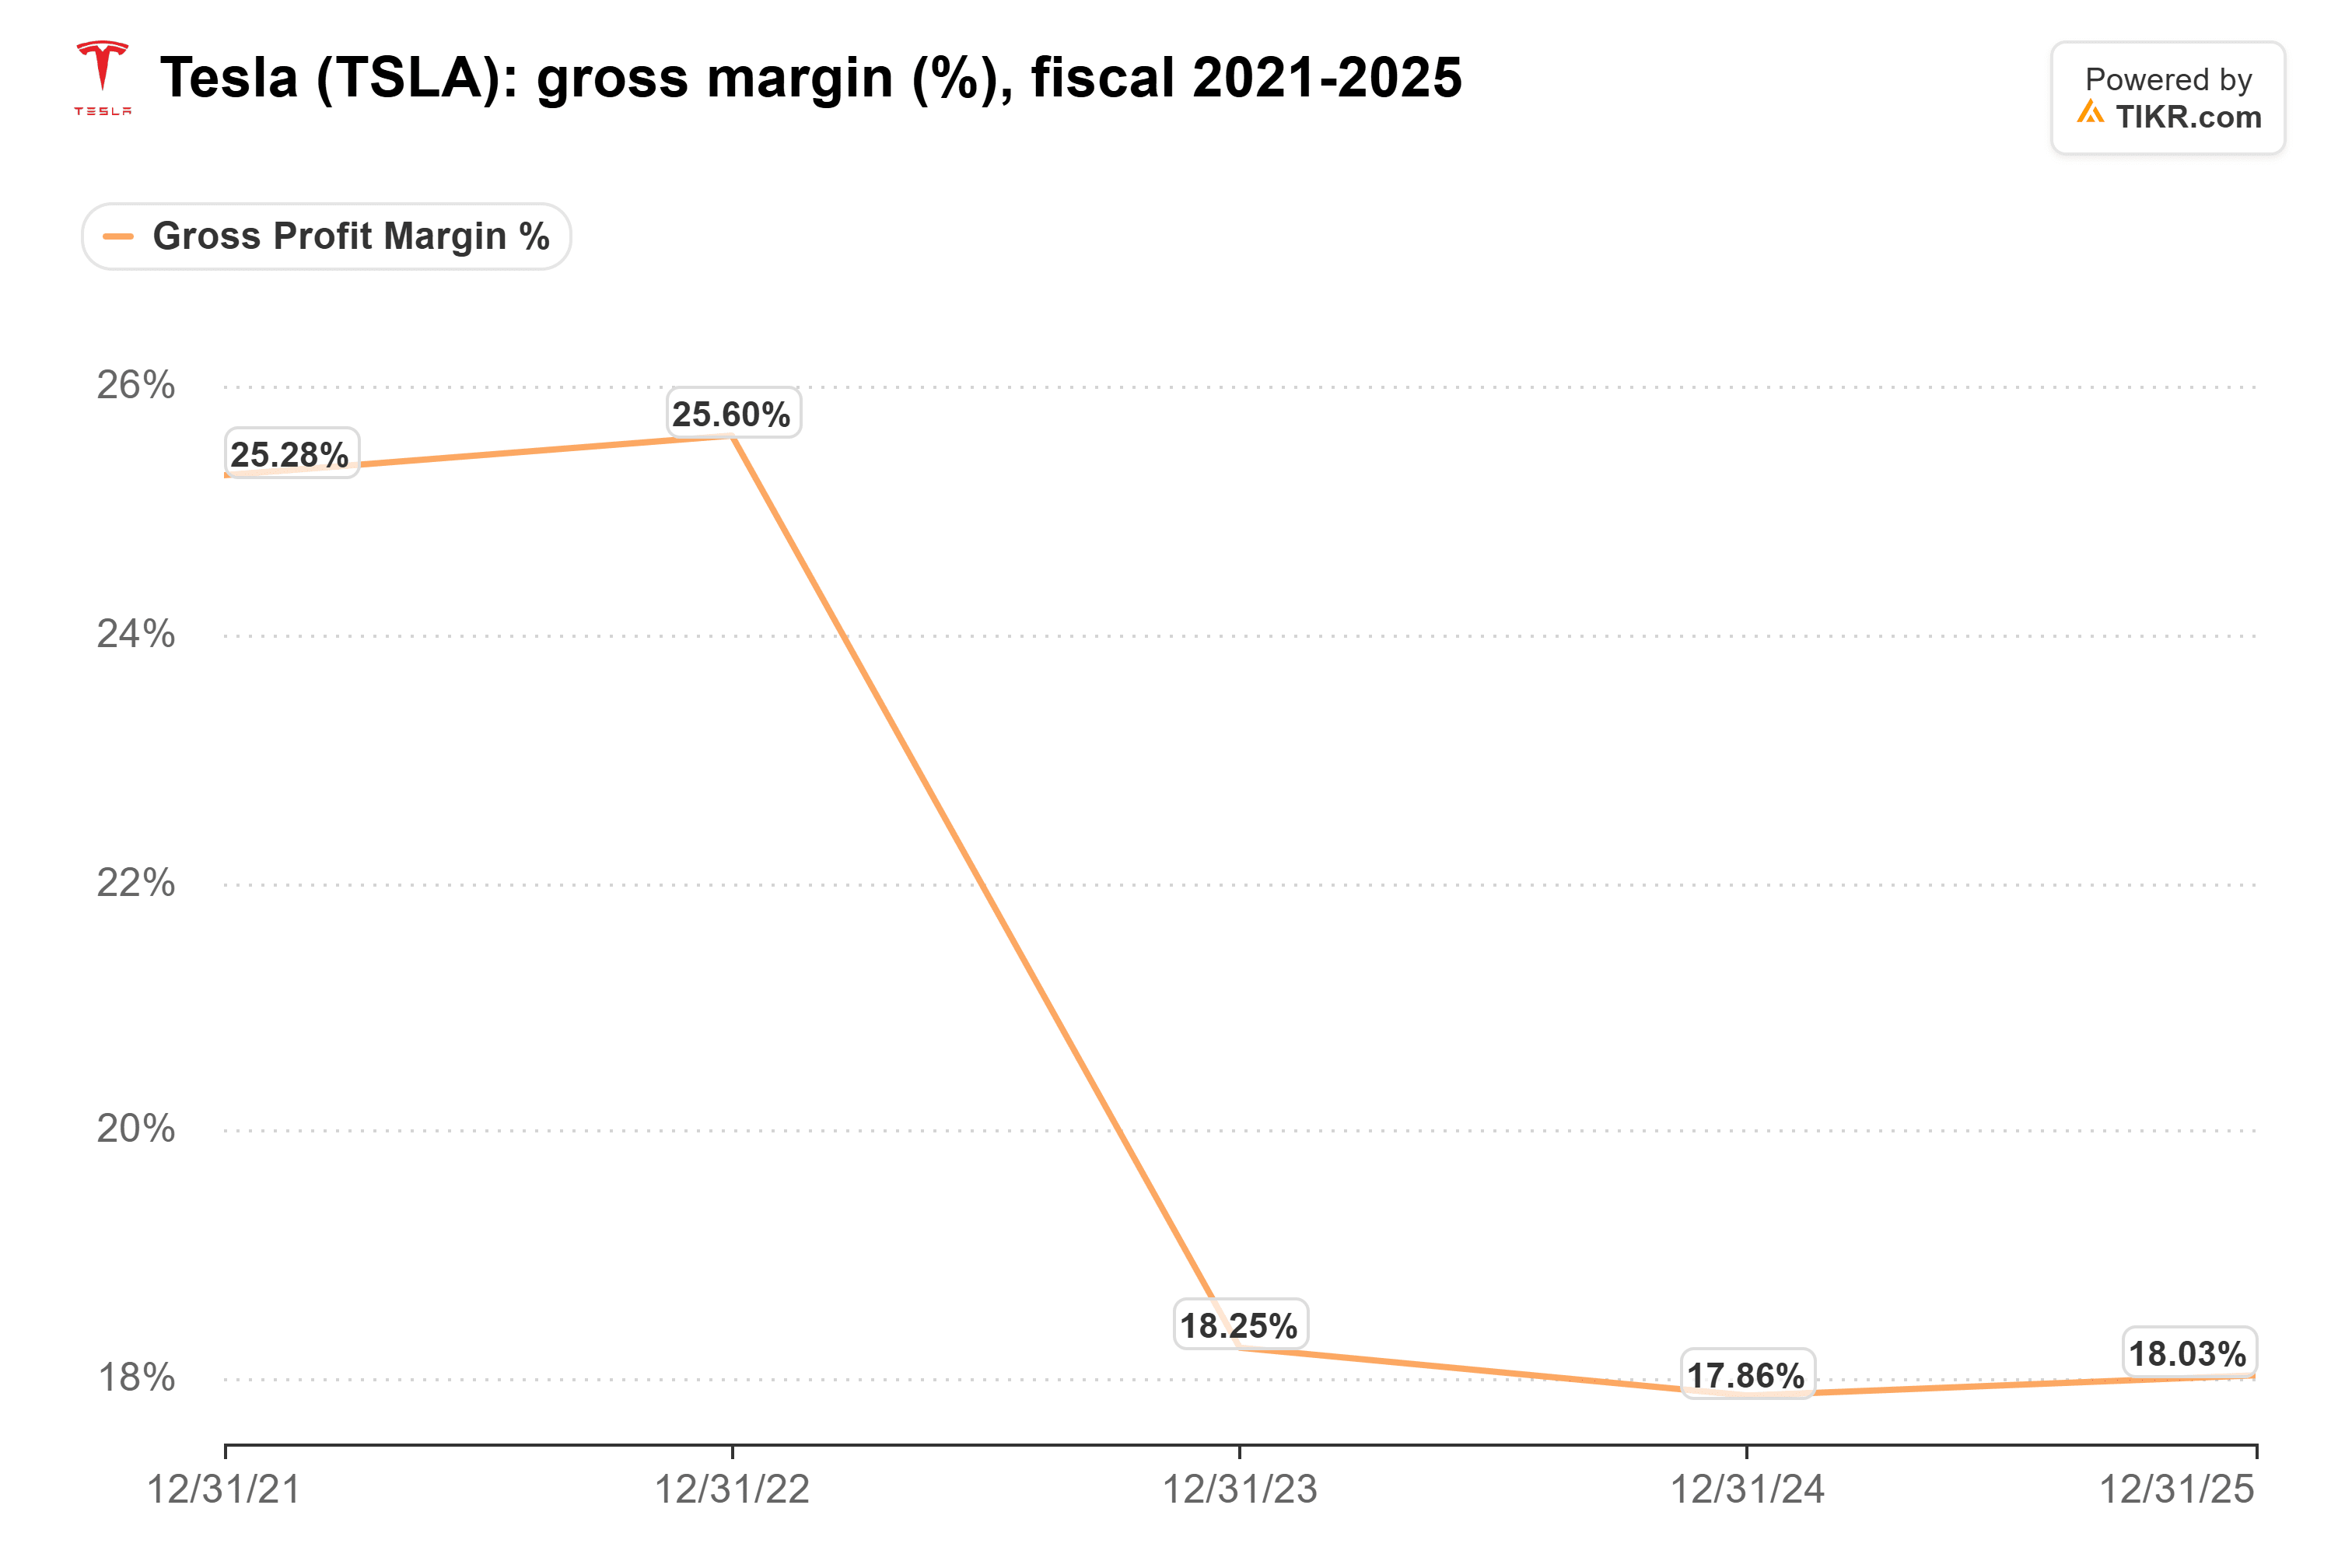
輸出はマージンも支えている。経営陣は、アジア太平洋地域の販売構成比の高まりが、自動車部門のグロスマージン(補助金除く)を第2四半期の16.3%(前年同期は15.4%)から第3四半期の18.1%に押し上げた要因だと説明した。2億6000万ドルの関税還付も寄与した。全体のグロスマージンは2023年以降、18%前後で推移している:
TIKRは44人のアナリストによるテスラ分析を追跡。「買い」は何人?
テスラに対する買い、保有、売りのレーティングの内訳と、ウォールストリートの売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 テスラのアナリスト評価を見る
自動車販売が依然としてテスラのロボット開発を支える
テスラ株を買う人は、モデルYのシェアのために買っているわけではない。マスクは、オプティマスとサイバーキャブがテスラの価値の大部分を占めると述べており、2027年半ば頃にギガテキサスでのサイバートラック生産を縮小 し、サイバーキャブの生産スペースを確保する予定だ。
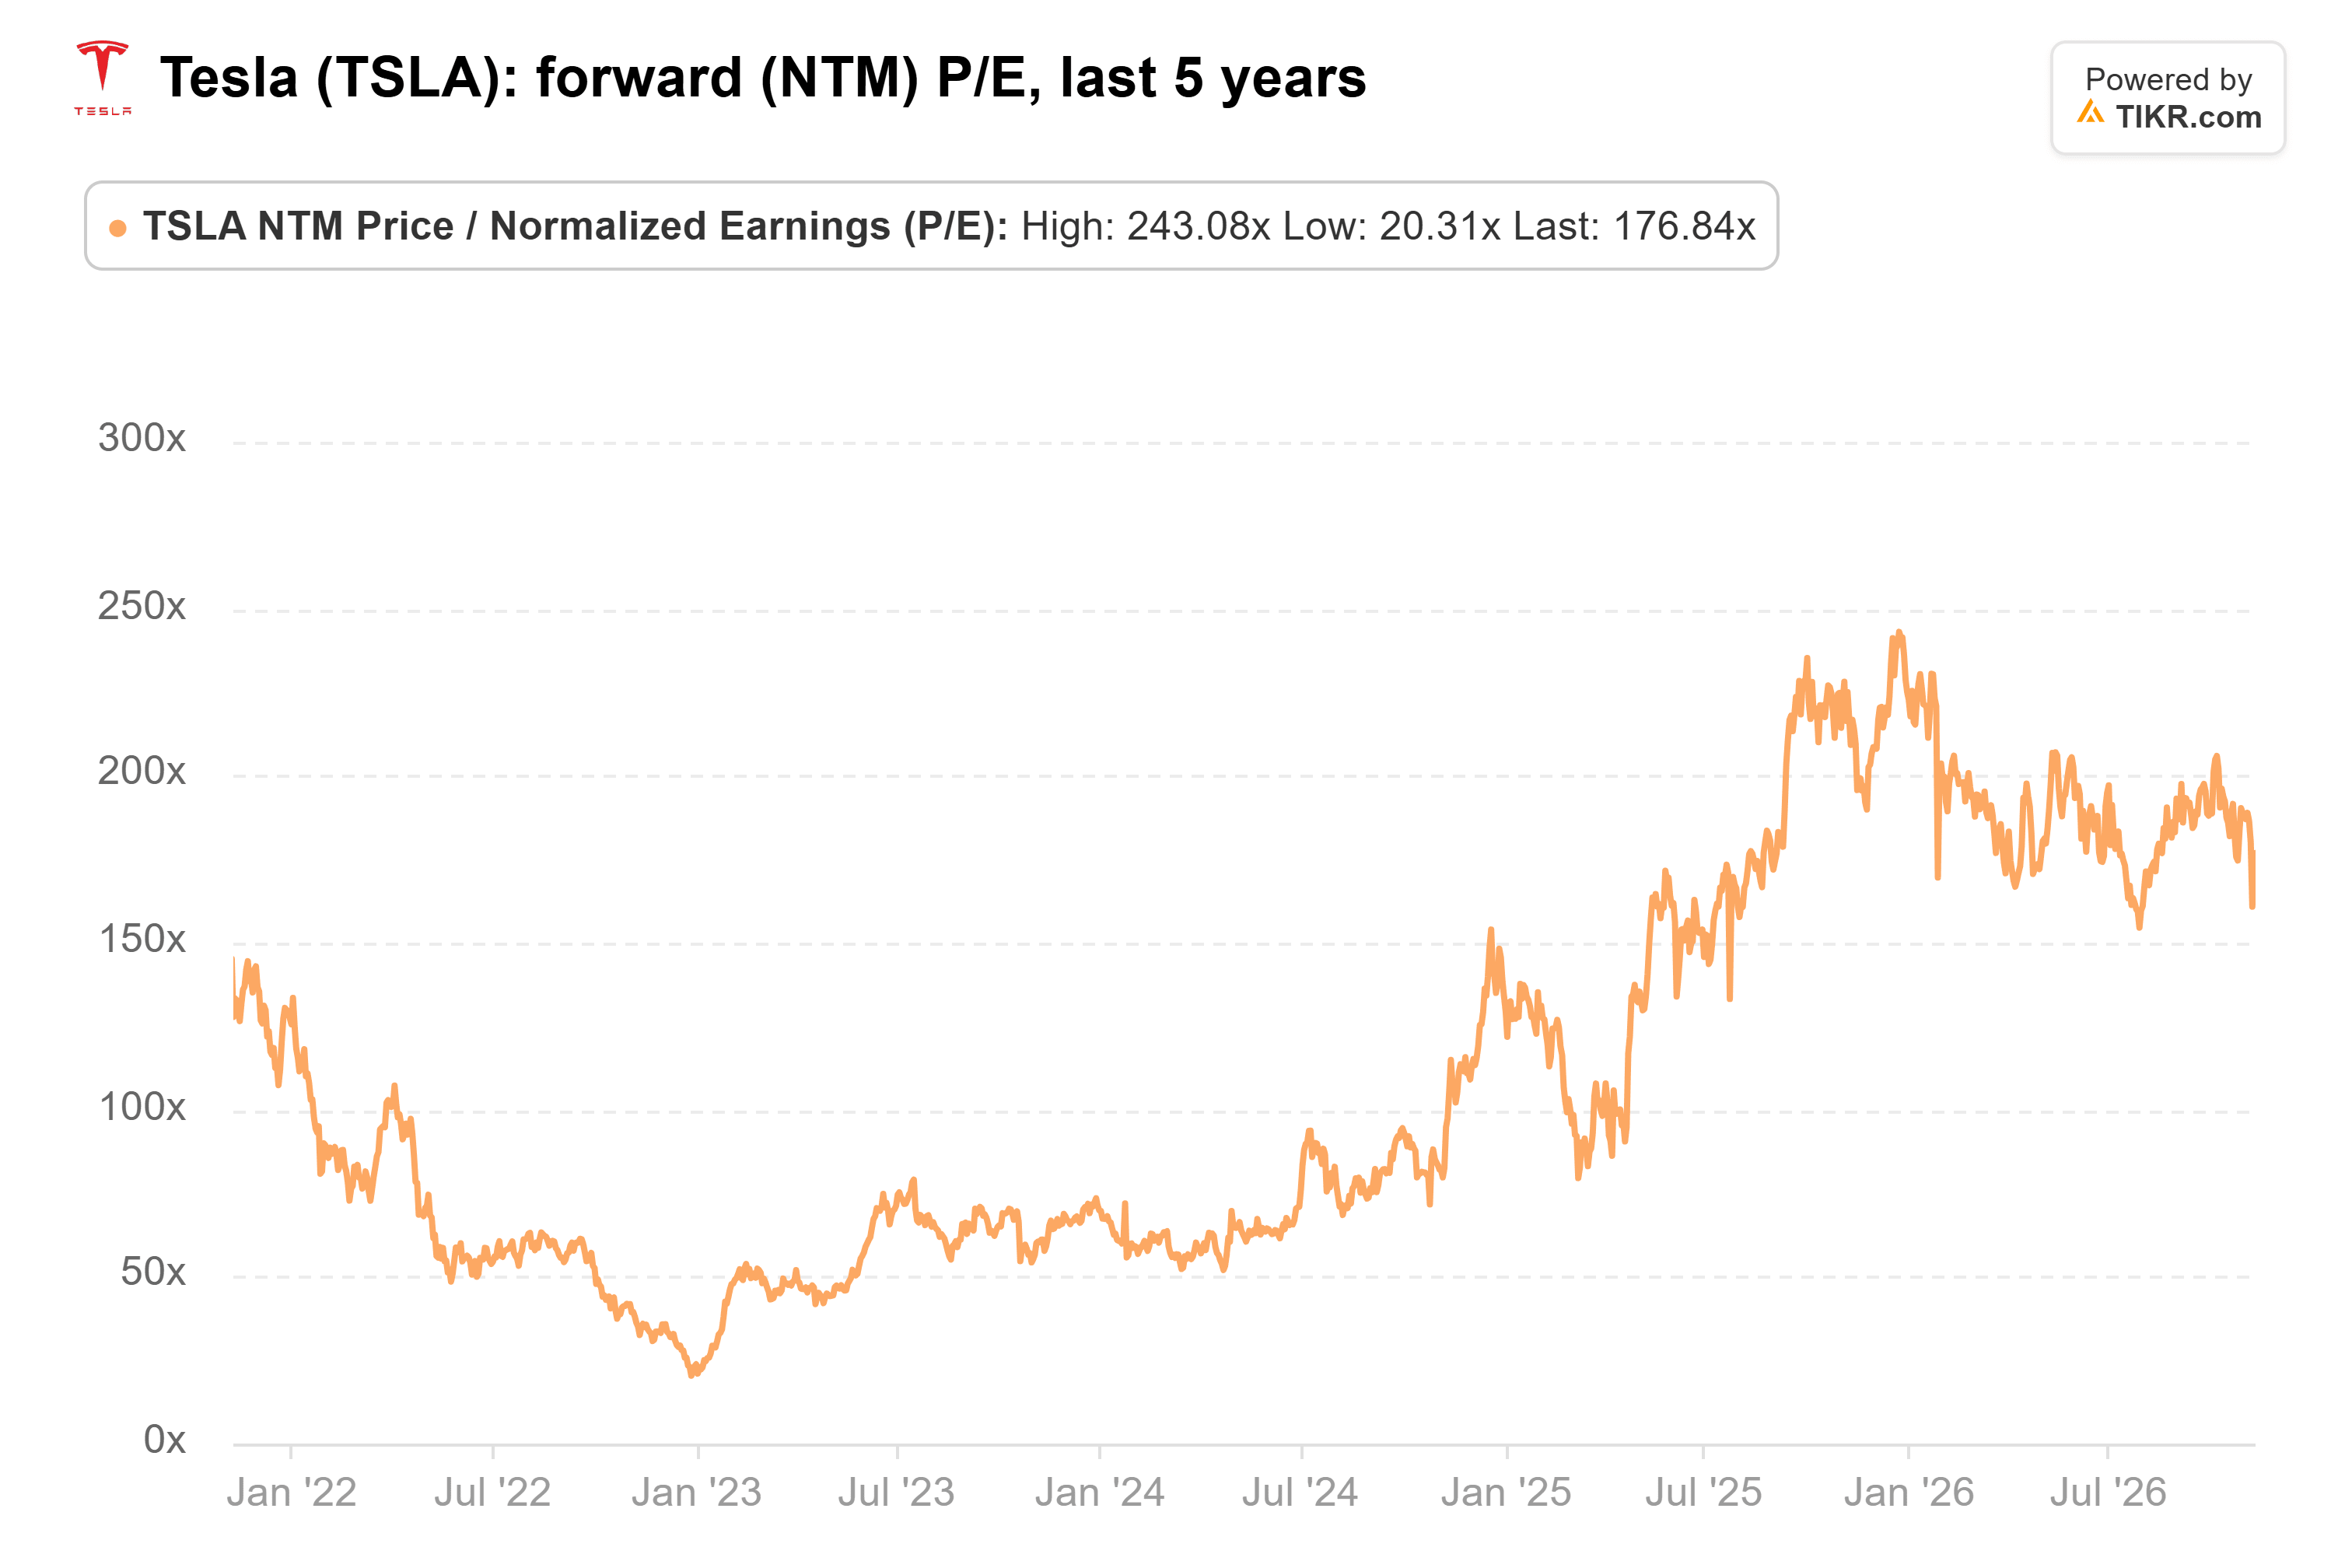
予想PER177倍(5年平均は108倍)という水準では、投資家は自動運転事業の利益に期待料を支払っている。自動車販売がその開発を資金面で支えており、テスラの営業利益率は第3四半期に2.6%となり、前期の5.8%から低下した。テスラは2026年の設備投資額を250億ドル超から200億ドル超に下方修正したが、その背景には454億ドルの現金・投資残高がある。資金繰りに窮しているわけではないが、中国で販売できない車1台ごとに、サイバーキャブ開発のための資金が少しずつ減っていく。
テスラが中国で示すべきこと
このような高水準の株価倍率では、自動車販売が依然として資金源であるロボタクシー事業に高い値段を払う前に、テスラの中国国内小売販売台数の減少が止まるのを見たいところだ。これは単なる1か月の不調ではない:9月の国内販売台数64,837台は既に9.35%減であり、10月は5か月連続の前年割れとなった。12月初旬に発表される11月のCPCAデータが、この傾向が転換するかどうかを示すだろう。
では、テスラ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、テスラの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有しておりません。ご愛読ありがとうございます。幸運な投資を!