主なポイント
- DoubleLine Capitalの創設者ジェフリー・ガンドラックは、AI研究所のAnthropicが投資適格債の格付けを望んでいることについて「全くばかげている」と述べ、同社のIPO準備を批判した。
- Anthropicは、アマゾン、アルファベット傘下のグーグル、ブロードコムとの契約を含む、8000億ドル以上のコンピュート(計算資源)コミットメントを結んでいる。ベンチャーキャピタリストのビル・ガーリーは、これらはリースやローンと同様に同社の信用力に重荷となると指摘する。
- 同社のサプライヤーはすでにその信用を裏付けている。ブロードコムはAnthropicが自社チップを購入するために調達した債務のうち430億ドルを保証しており、アマゾンはAWSの利用に伴い同社に融資を行っている。
- これら3社のサプライヤーにとって、IPOによる現金調達はどんな格付けよりも重要であり、特にブロードコムは最も大きなリスクを負っている。同社は前会計年度末時点で665億ドルの債務を抱え、現金は162億ドルしかなかった。
Anthropicは投資適格の信用格付けを望んでいる。DoubleLine Capitalの創設者ジェフリー・ガンドラックは、それは幻想だと考えており、日曜日にXでこう述べた:
「Anthropicが投資適格債の格付けを得ようとしているのは全くばかげている。そんな格付けを与える可能性のある格付け機関は直ちに調査され、閉鎖されるべきだ。」
(本音を言ってくれてありがとう、ジェフ。)
そして、この答えに利害関係を持つのはAnthropicだけではない。アマゾン (AMZN)、アルファベット (GOOG)、ブロードコム (AVGO)はすべて、Anthropicのコミットメントを自社のバックログ(受注残高)に計上しており、ブロードコムはすでにAnthropicがチップ購入のために負った債務の多くを保証している。
この議論は金曜日にXで始まり、『The Nvidia Way』の著者テ・キムがこう尋ねた:
「S-1で推論の経済性、限定的なキャッシュバーンと指数関数的成長、この世代で最も重要な市場におけるリーダーシップ、そして純現金ポジションが明らかになった後で、スペースXが投資適格なのにAnthropicがそうでないとは、いったいどういうことだ?格付け機関は狂っているのか?」
ベンチマークのビル・ガーリーは即座にこう答えた:
「テー、落ち着いて将来のコミットメントを見てみろよ。それらはリースやローンと同じように将来のFCF(フリーキャッシュフロー)に対する請求権だ。彼らはそれをたくさん持っている。記録的な水準だ。おそらく史上最高だろう。」
TIKRはアマゾンについて60人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
アマゾンに対する「買い」「保有」「売り」の格付けの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト格付けを見る
ガーリーの主張の方が正しい。金融タイムズが10月に報じたところによると、Kroll Bond Rating Agencyは6月にAnthropicをBB+(投資適格の1段階下)に格付けした。
サプライヤーはすでに貸し手である
先週のProf G Marketsポッドキャストのエピソードで、共同ホストのエド・エルソンはAnthropicのS-1を検討し、「Anthropicは8000億ドル以上の将来のコンピュートコミットメントを結んでいるが、それらは現在の損益計算書には一切反映されていない」と指摘した。
エルソンによると、その総額にはアマゾンとの1100億ドル、グーグルとの1150億ドル、ブロードコムとの1610億ドルが含まれる。
これらのドルはそれぞれ、サプライヤーのバックログにも計上されている。アナリストは、アルファベットの収益が2025年度から2028年度にかけてほぼ倍増すると予想している:
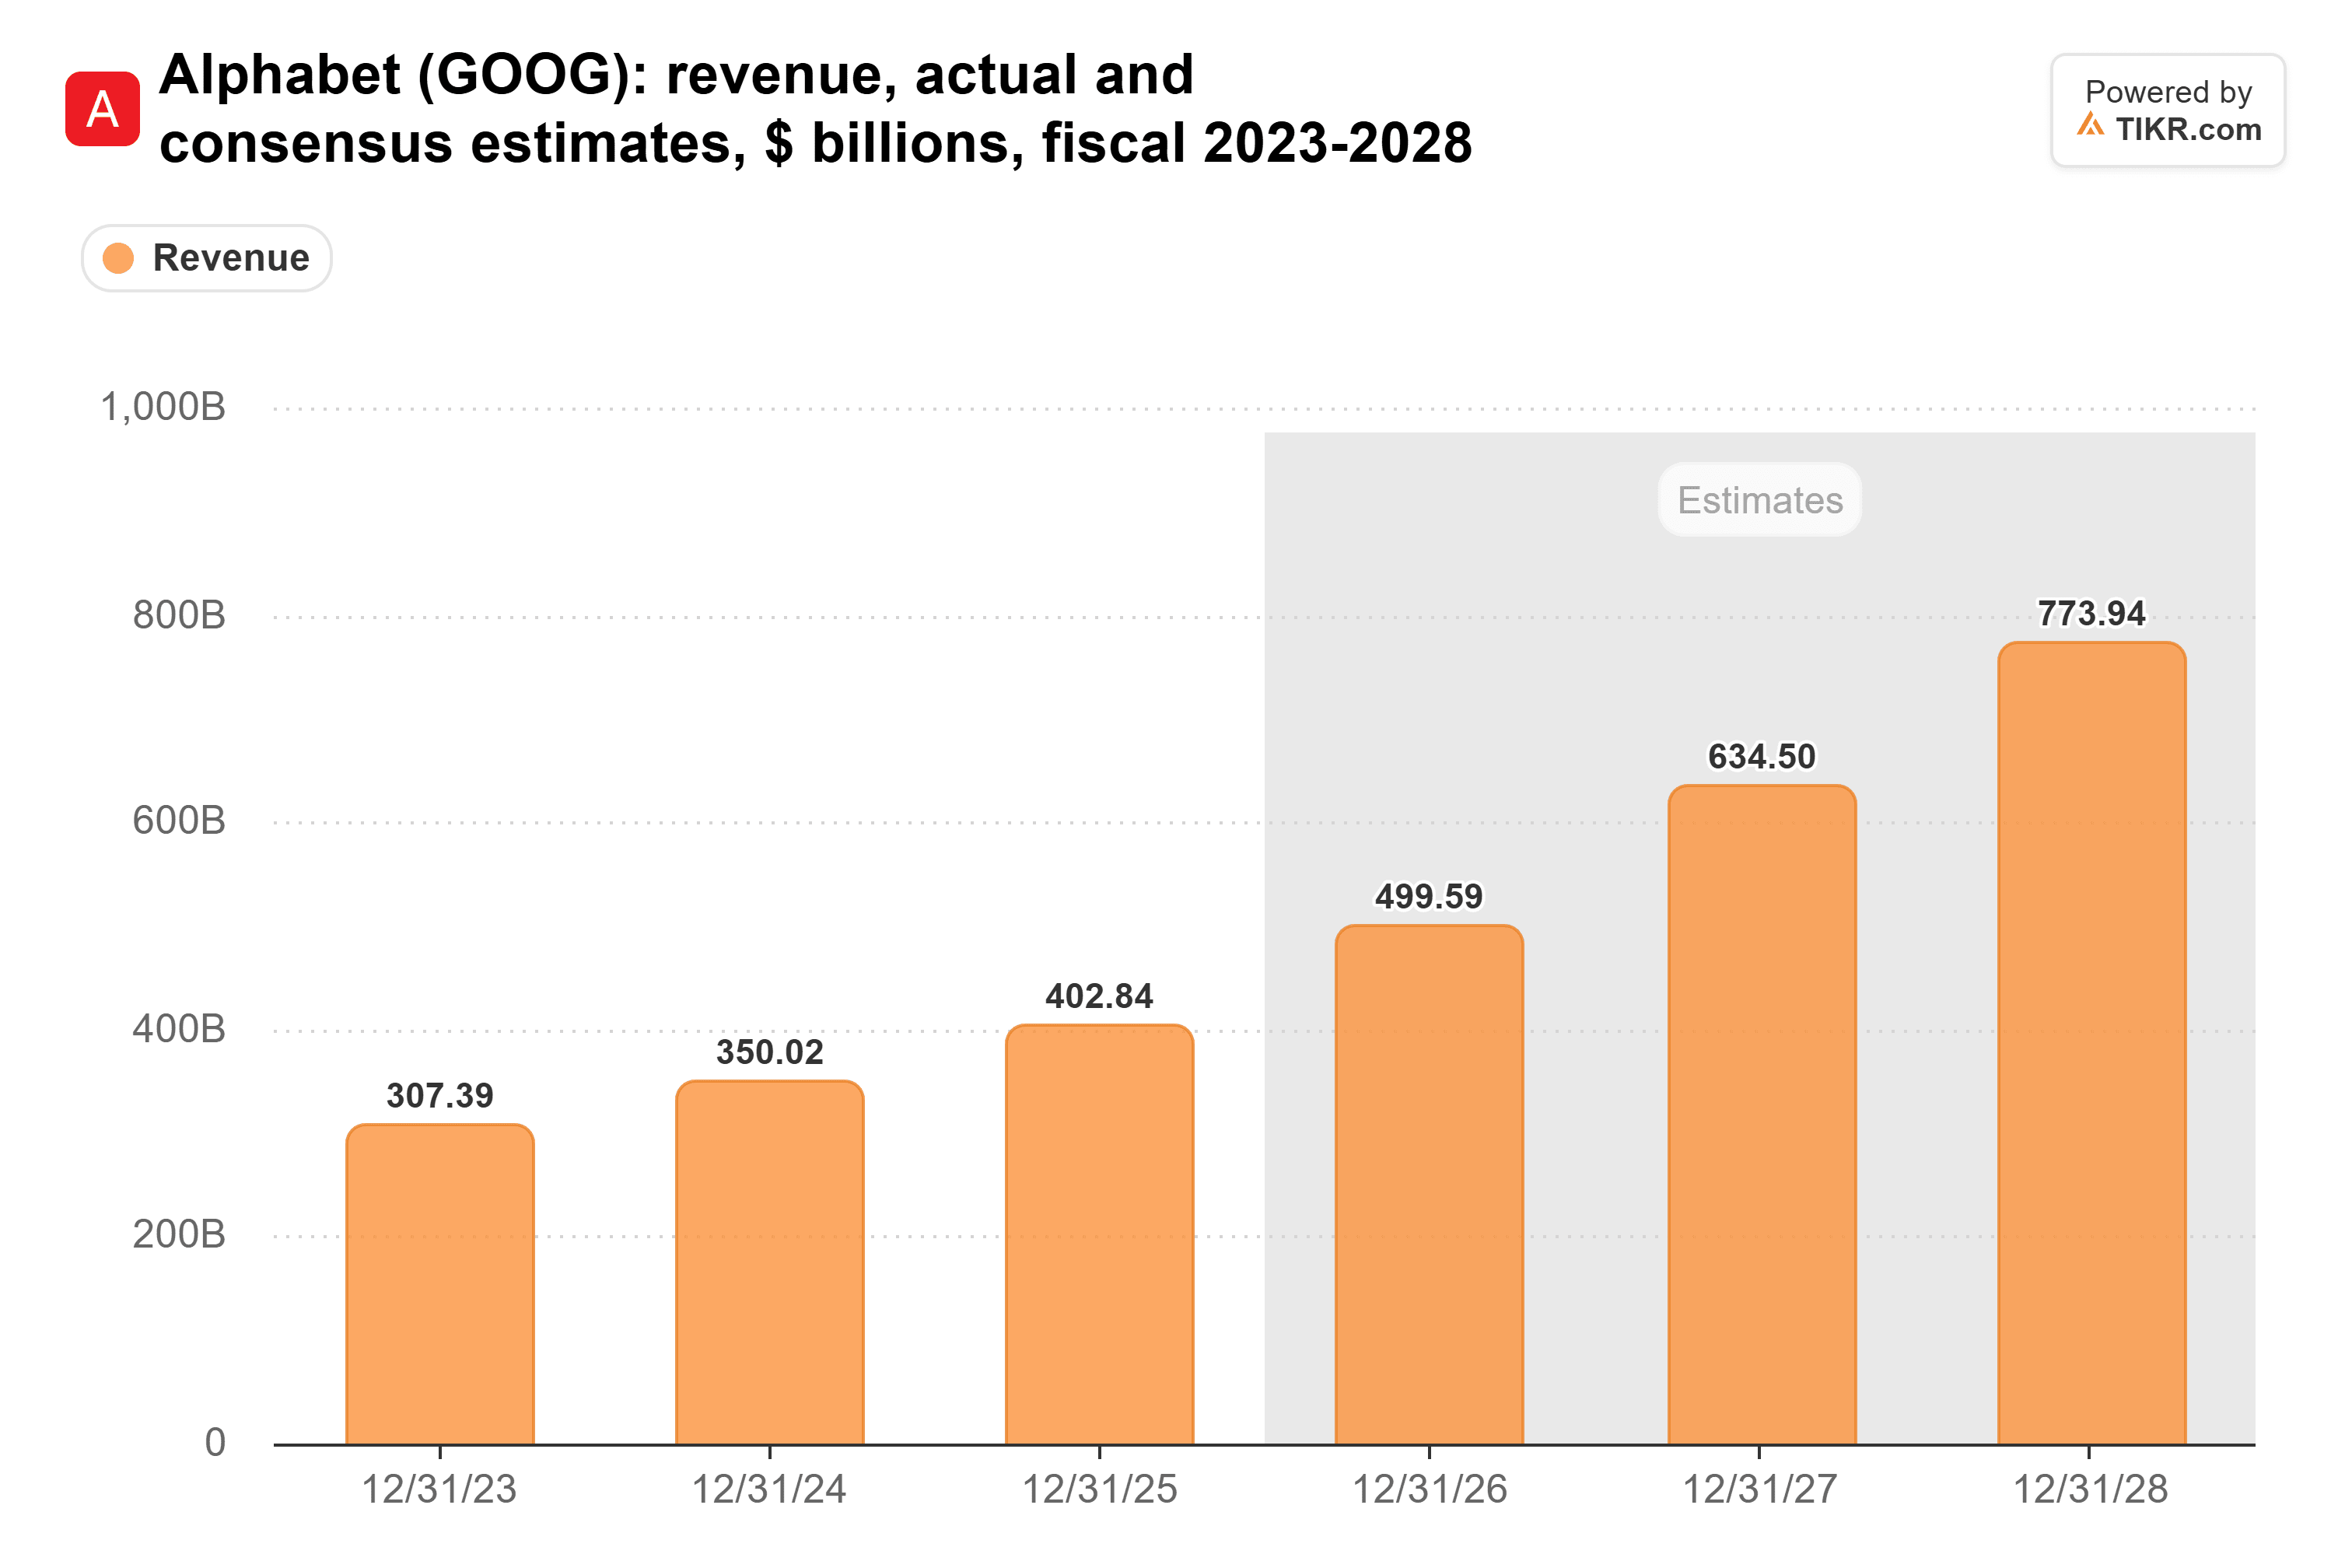
Anthropicの1150億ドルだけでも、アルファベットが2025年に計上した4030億ドルの収益の4分の1以上に相当する。
アマゾンはさらに一歩進んでいる。AnthropicはAWSのコミットメントについて、その容量を使用するかどうかにかかわらず支払わなければならず、アマゾンはその過程で同社に融資も行っている。アマゾンは200億ドルの融資枠を設定しており、AWSがコンピュートを提供するにつれて資金を供給し、そのうち150億ドルは6月30日時点で未使用だった。
アマゾンは自社の現金が減少する中でこれらすべてを行っている。同社のフリーキャッシュフローは2024年の329億ドルから2025年には77億ドルに減少した:
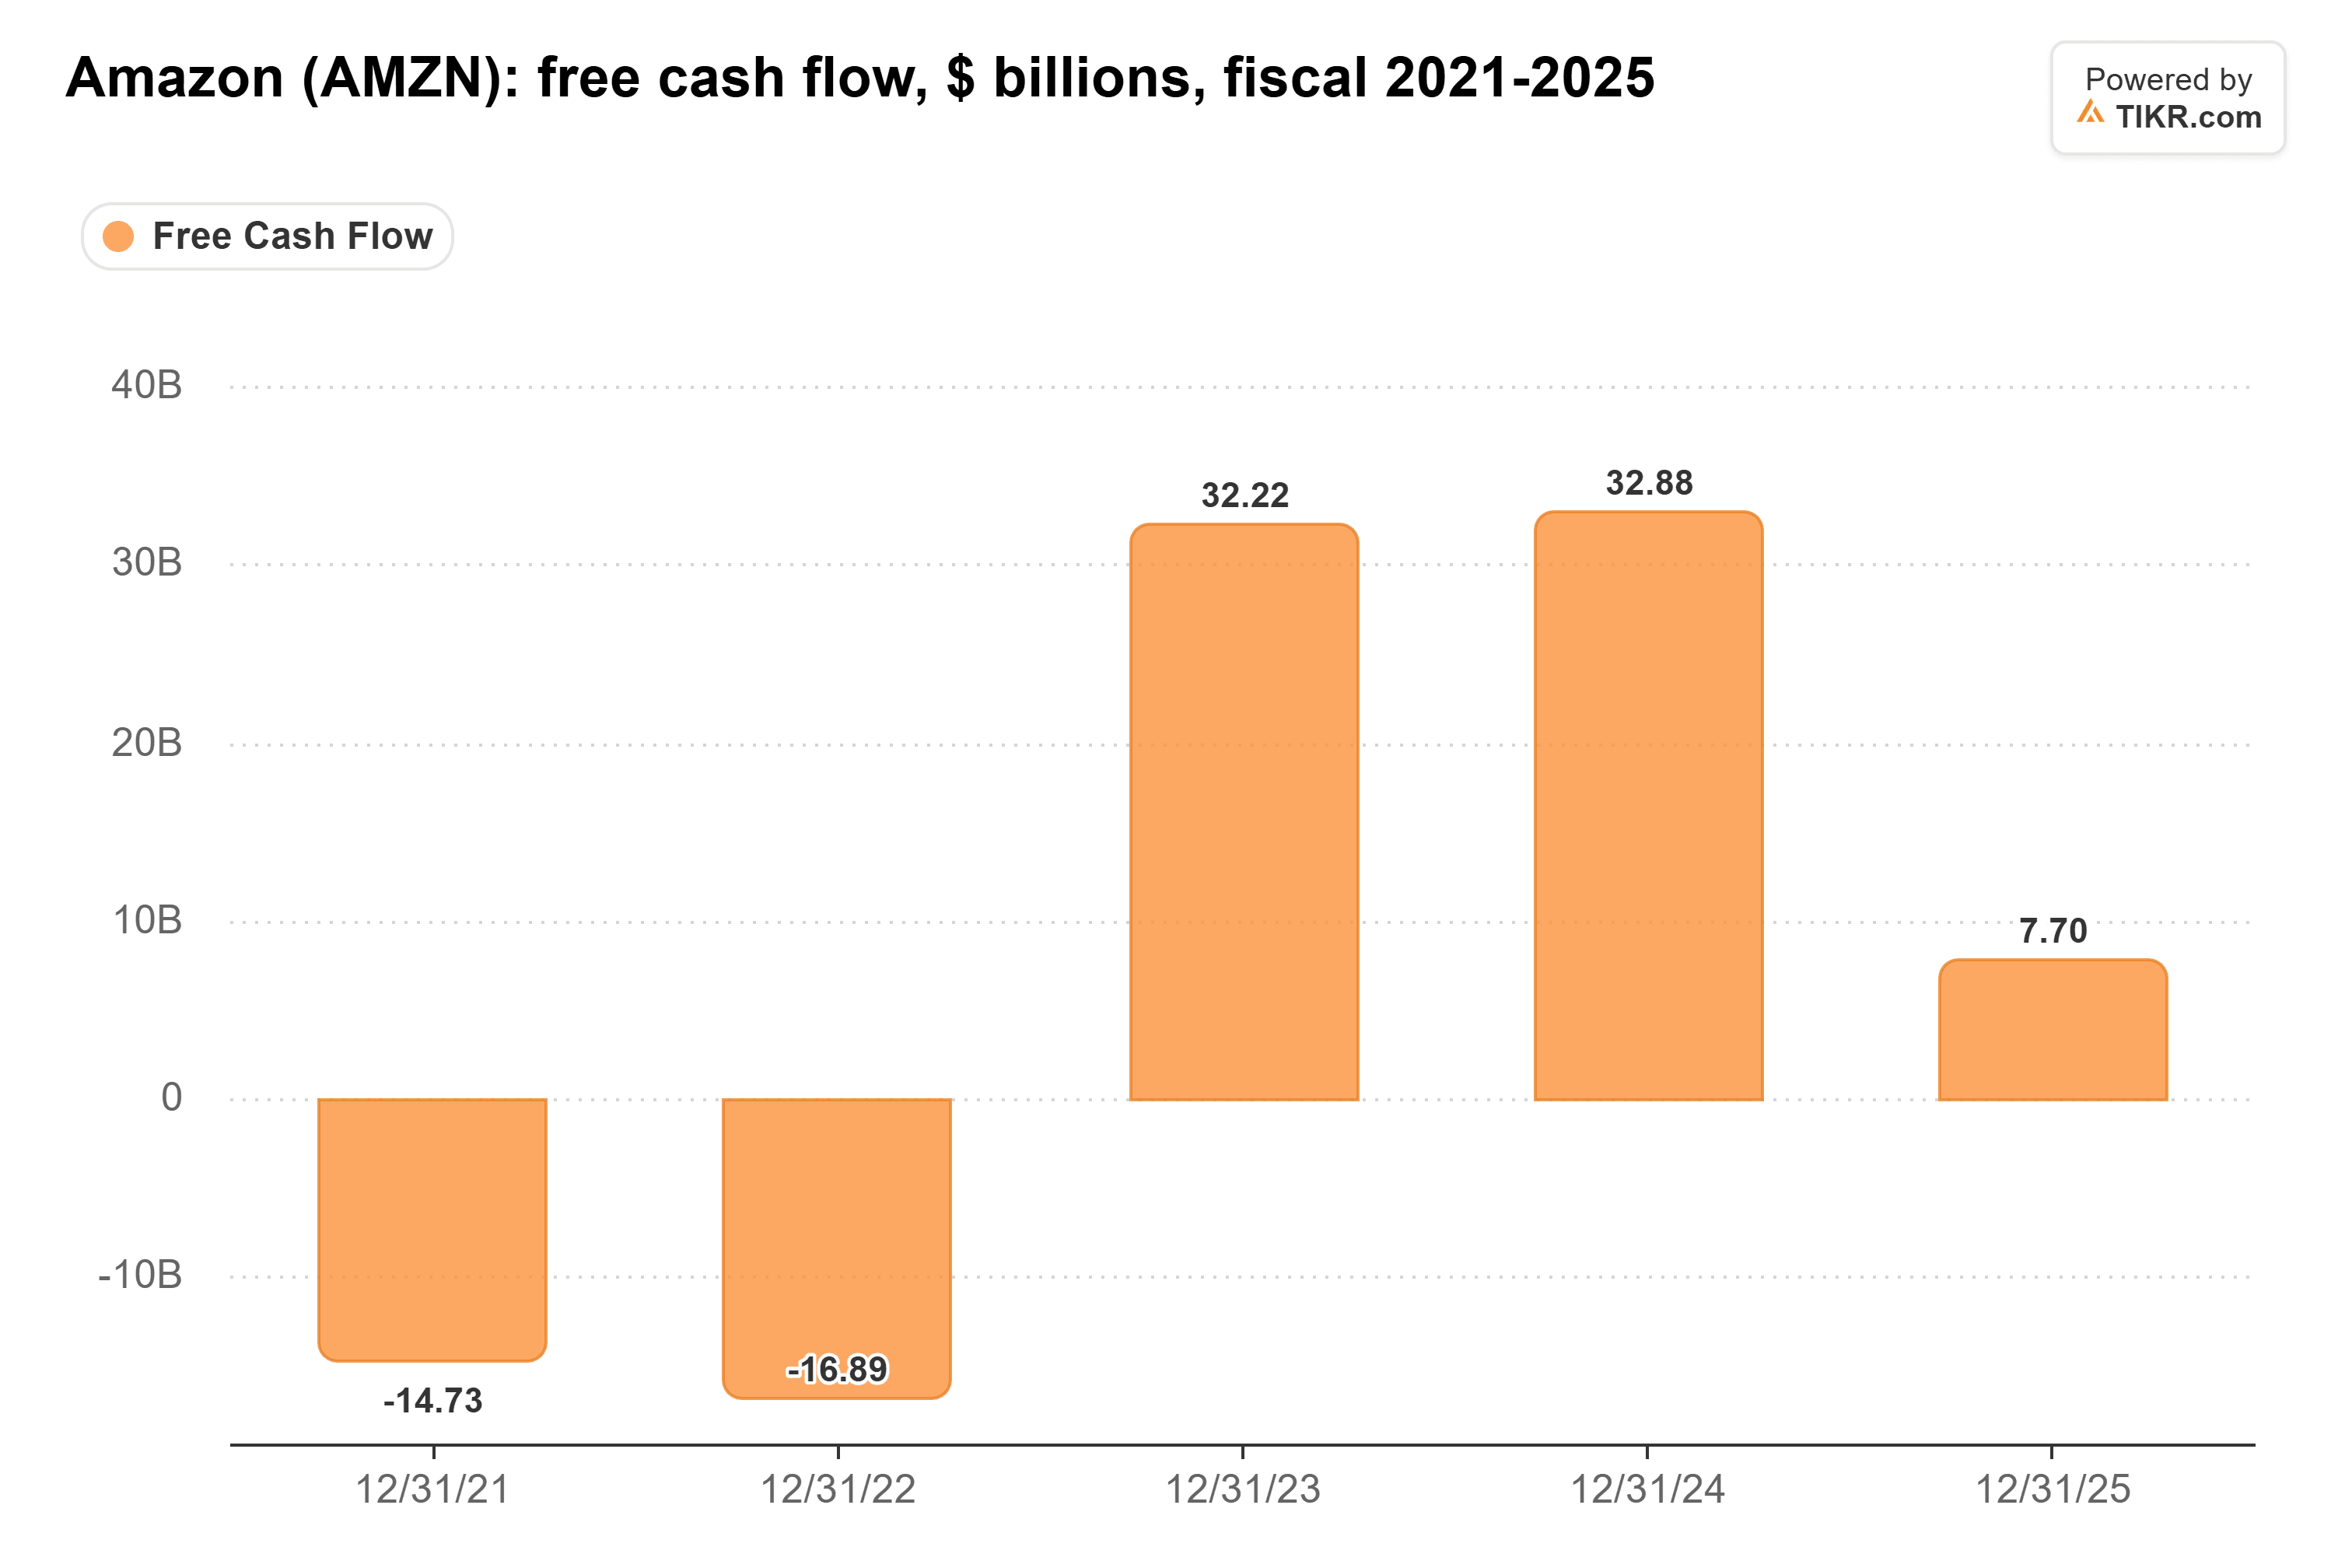
そして9月30日までの12か月間では、424億ドルの流出となった。
ブロードコムは契約書に署名した
ブロードコムのAnthropicのチップ調達における役割は、先週の20VCのエピソードで話題になった。SaaStrの創設者ジェイソン・レムキンは、「彼らはブロードコムとのこの半円形の取引(semi-circular deal)のためにこの債務を調達できず、ブロードコムがその大部分を保証しなければならなかった」と述べた。
その保証は、430億ドルの630億ドルのチップパッケージをカバーしている。ブロードコムはまた、現金の約4倍の債務を抱えている:
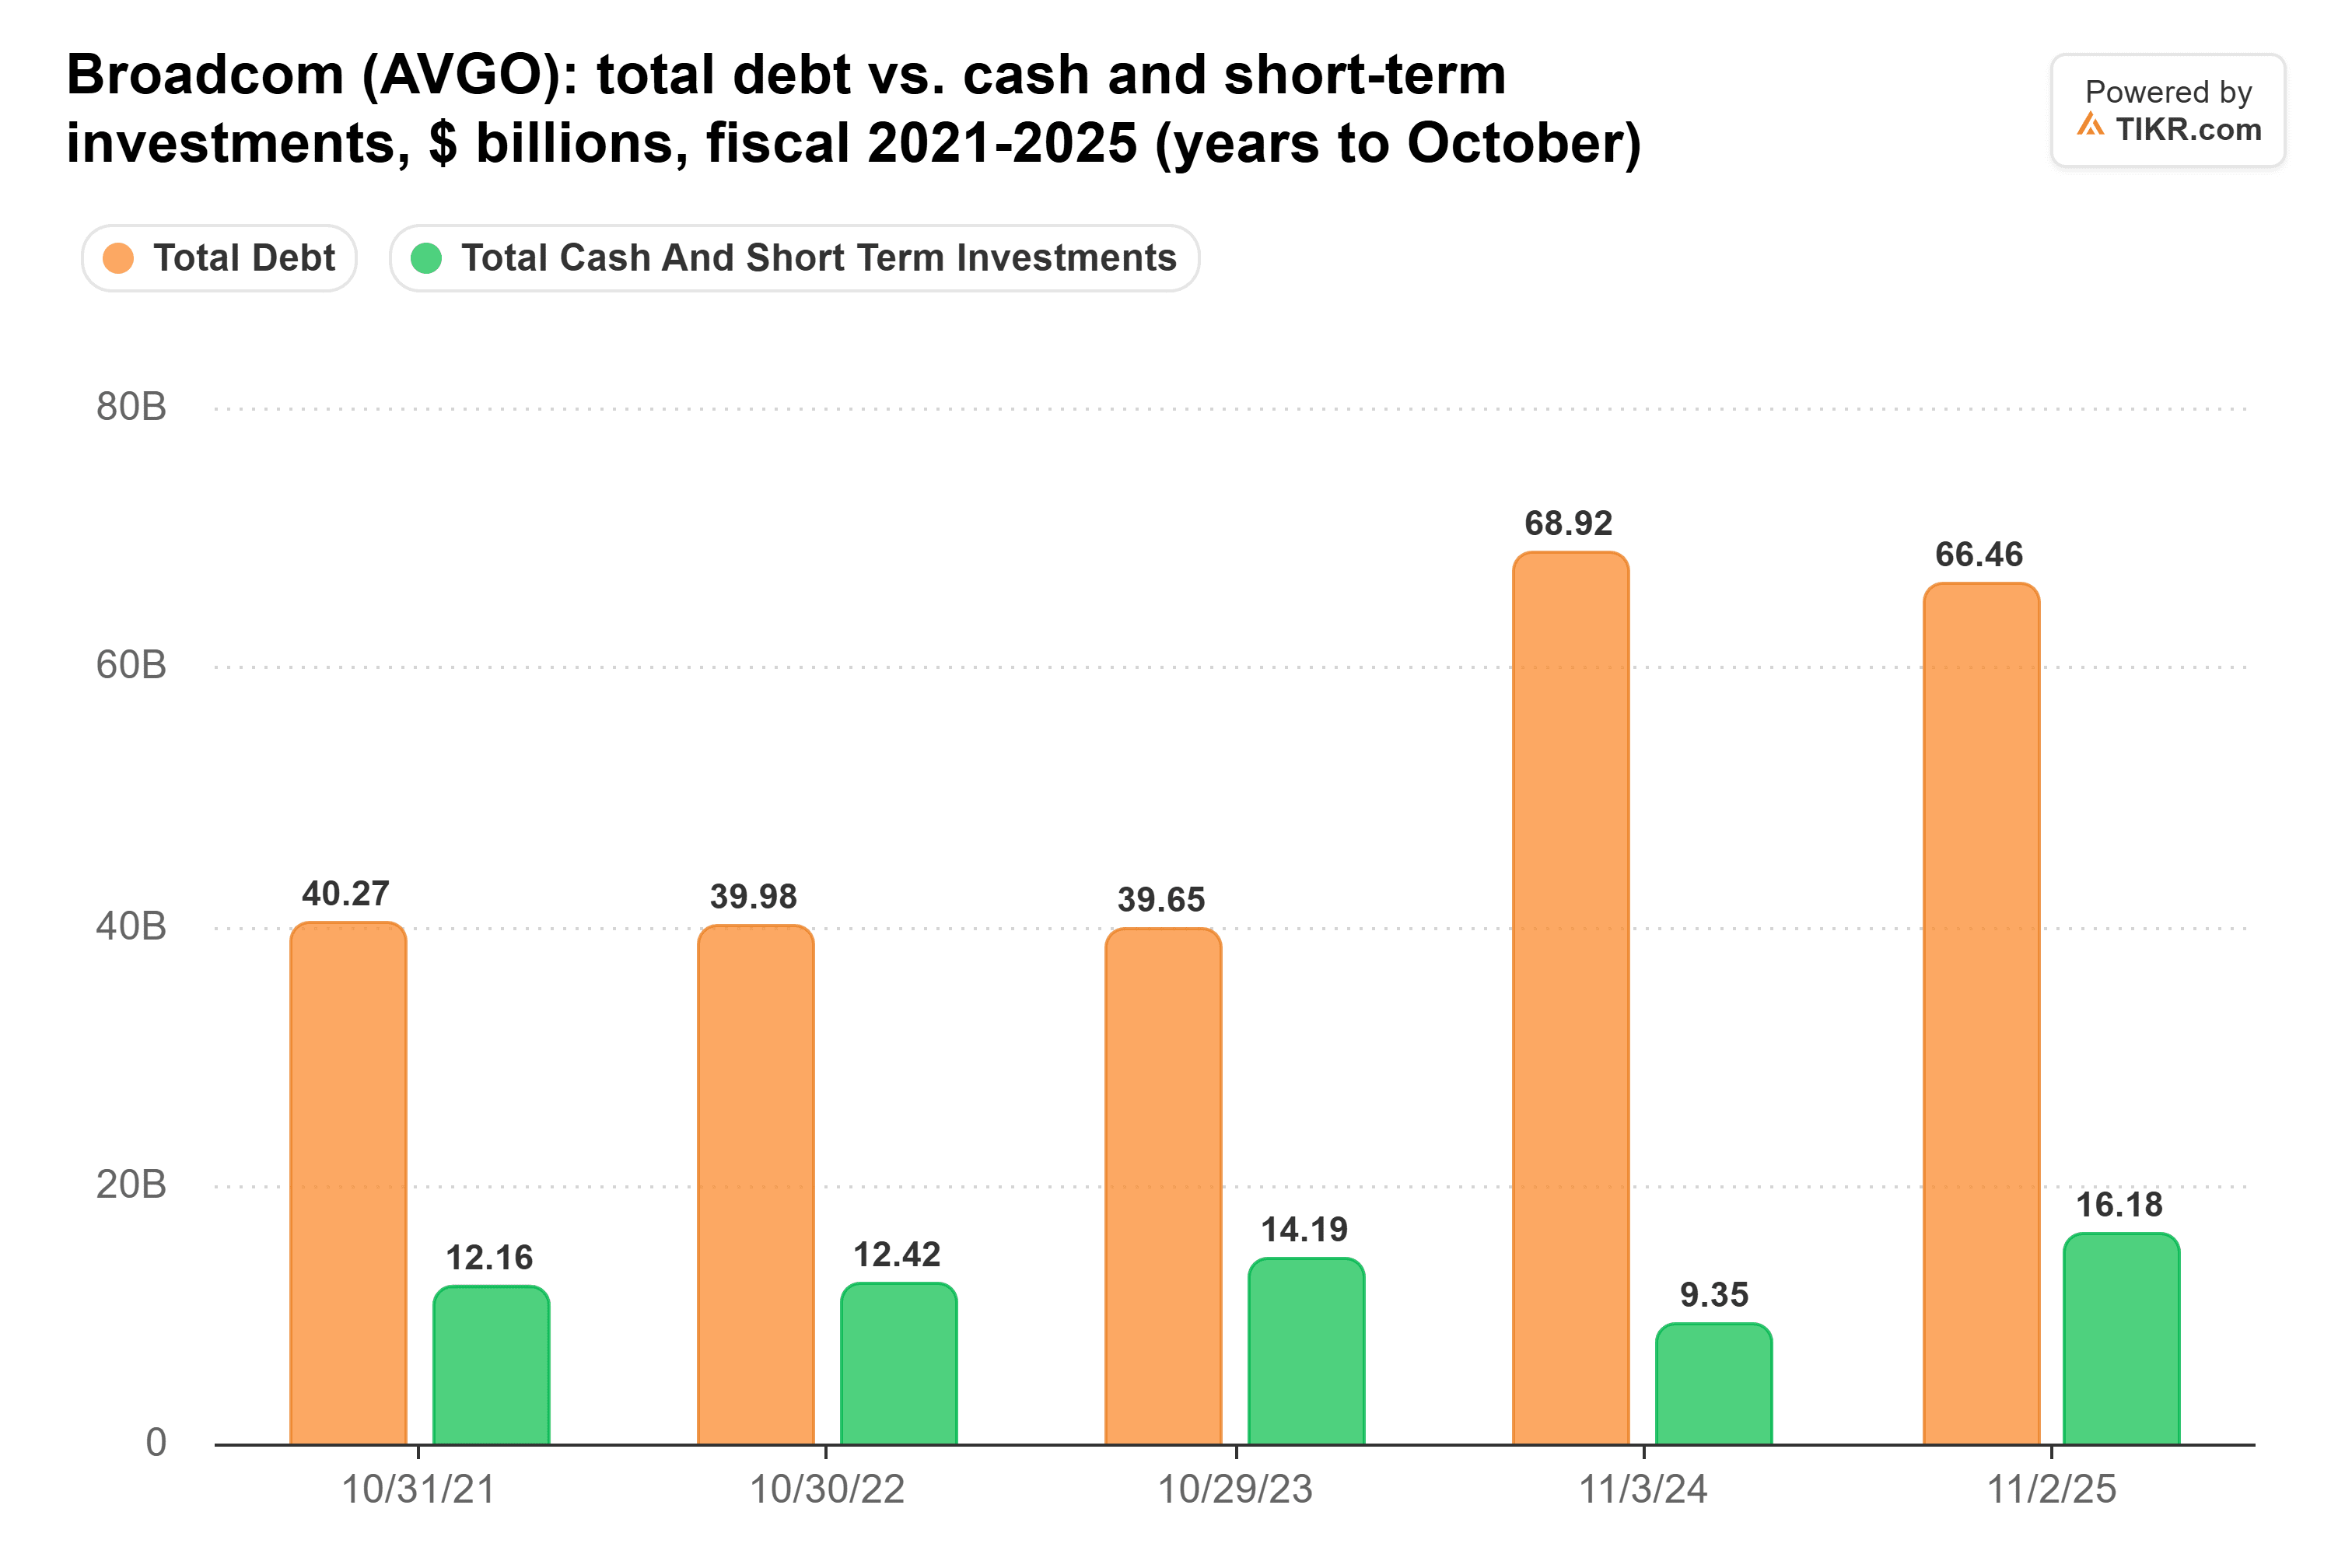
この保証だけでも、ブロードコム自身のバランスシート上の債務の約3分の2の規模である。
真の支えはIPOである
Anthropicにとってこれらすべてに対する最善の答えはIPOだ。この取引は十分に大きく、Anthropicは月曜日の規制当局への提出書類によると、日本の投資家からだけで最大35億ドルを調達する準備を進めている。
調達する1ドルごとに、Anthropicはアマゾン、グーグル、ブロードコムに支払うために借り入れなければならない金額が1ドル減る。
しかし、Anthropicのチップ調達を支える貸し手の一つであるブラックストーンは、現在、IPO後であってもAnthropicがジャンク格付けを受けると予想していると報じられている。IPOによる現金は一度しか入ってこないが、Anthropicの1100億ドルのAWSコミットメントだけでも2036年まで続く。
したがって、Anthropicは単独で投資適格で借り入れることができない。なぜなら、そのコミットメントがすでに将来のキャッシュフローの多くを請求しているからだ。ガンドラックの「ばかげている」という表現は、投資適格の1段階下にある企業に対しては厳しいが、格付け機関には控える正当な理由がある。
Anthropicのサプライヤーにとっては、格付けよりもIPOの方が重要だ。アマゾンとアルファベットはそれにかかるバックログを抱えている。ブロードコムはAnthropicの債務に自社の名前を貸しており、それが最も注意深く見守るべき企業だと私が考える理由だ。
もちろん、ムーディーズ、S&P、フィッチはまだAnthropicを格付けしておらず、十分に大きなIPOが彼らの見解を変える可能性はまだある。
では、ブロードコムの株価の実際の価値は?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ブロードコムがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!