


主なポイント
- General ComputeのCTO、ジェイソン・グディソン氏は、NVIDIAのチップは非常に大規模なAIモデルのデコード処理に苦戦しており、高速なトークンは3倍から5倍の価格で販売できると述べている。
- これは、Cerebrasのような速度に特化した企業がプレミアム市場を狙うことで、NVIDIAの価格設定力にリスクをもたらす。ただし、供給が逼迫している間はNVIDIAの販売は失われない。
- NVIDIAはすでに、2027年1月期の四半期で粗利益率が71%から72%に低下すると見込んでおり、次期プラットフォームに推論アクセラレーターを追加するGroq買収で130億ドルを支払った。
- 予想PERが5年ぶりの低水準である17倍で取引されており、株価はすでにこのリスク以上の悪材料を織り込んでいる。次の注目点は11月17日の決算発表における利益率の業績見通しだ。
NVIDIA (NVDA)には弱点があり、同社のチップ上で構築している人物の一人がそれを公の場で指摘した。
General Computeの共同創業者兼CTOであるジェイソン・グディソン氏は、同社が推論に特化したチップ上に推論クラウドを構築するために1億ドルのシリーズA資金調達を発表した日に、MTSポッドキャストに出演した。彼のチームは、プロンプトへの応答の第一段階であるプリフィルをNVIDIAのGPUで実行しており、グディソン氏は「NVIDIAはこの部分で素晴らしい仕事をしている」と述べている。
第二段階であるデコードは、答えを一度に1トークンずつ書き出す。彼は言葉を選ばなかった:
「デコードは、ご存知の通り、1トークンずつ生成する部分で、NVIDIAは非常に大規模なモデルにおいて本当に苦戦している。」
これはNVIDIAの株主にとって耳の痛い発言だ。
General Computeはデコード処理をCerebras (CBRS)のようなパートナーに委ねており、同氏によれば、Cerebrasは大規模モデルを多数のウェハーに分散させ、「最大で1秒あたり2000トークンを生成する」という。
TIKRはNvidiaについて62人のアナリストを追跡。何人が「買い」と評価している?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
顧客は速度に対して追加料金を支払う
高速なAIが標準になる時期について尋ねられ、グディソン氏はプレミアム価格はすでに存在すると述べた:「高速であれば、同じトークンに対して何倍もの料金を請求できます。ですから、3倍から5倍の料金を請求したいのであれば、高速なトークンを生成する必要があります。」
そして、その需要が何年も先のことだとは考えていない:「数ヶ月から半年のうちに、人々が本当に高速なトークンを要求し始める時期になると思います。」彼のエンジニア仲間は、すでにOpenAIのCodex Ultrafastに切り替えているという。
グディソン氏は、OpenAIとCerebrasの大規模な取引を指摘した。この取引により、OpenAIはその最先端モデルを「この超高速な体験」に載せることができる。Cerebrasの第1四半期リリースによれば、同社はこの750メガワットのコンピューティングパワーに関する取引を200億ドル以上と評価している。
つまり、顧客が最も高い料金を支払うトークンは、グディソン氏によればNVIDIAのハードウェアが最も苦手としている生成物なのである。
NVIDIAは依然として製造できるものはすべて販売している
現時点では、これがNVIDIAの販売を損なうことはない。グディソン氏自身がそう述べている:「現在、業界全体が供給制約を受けています。ですから、どんな推論でも良い推論なのです。」
NVIDIA自身の業績見通しも彼の言葉を裏付けている。経営陣は、2028年1月期の年間収益が約70%増加すると見込んでおり、これは供給制限された数字だとしている。アナリストは、収益が3年で4倍以上になると予想しており、2026年1月期の2160億ドルから2029年1月期には9030億ドルに達すると見ている:
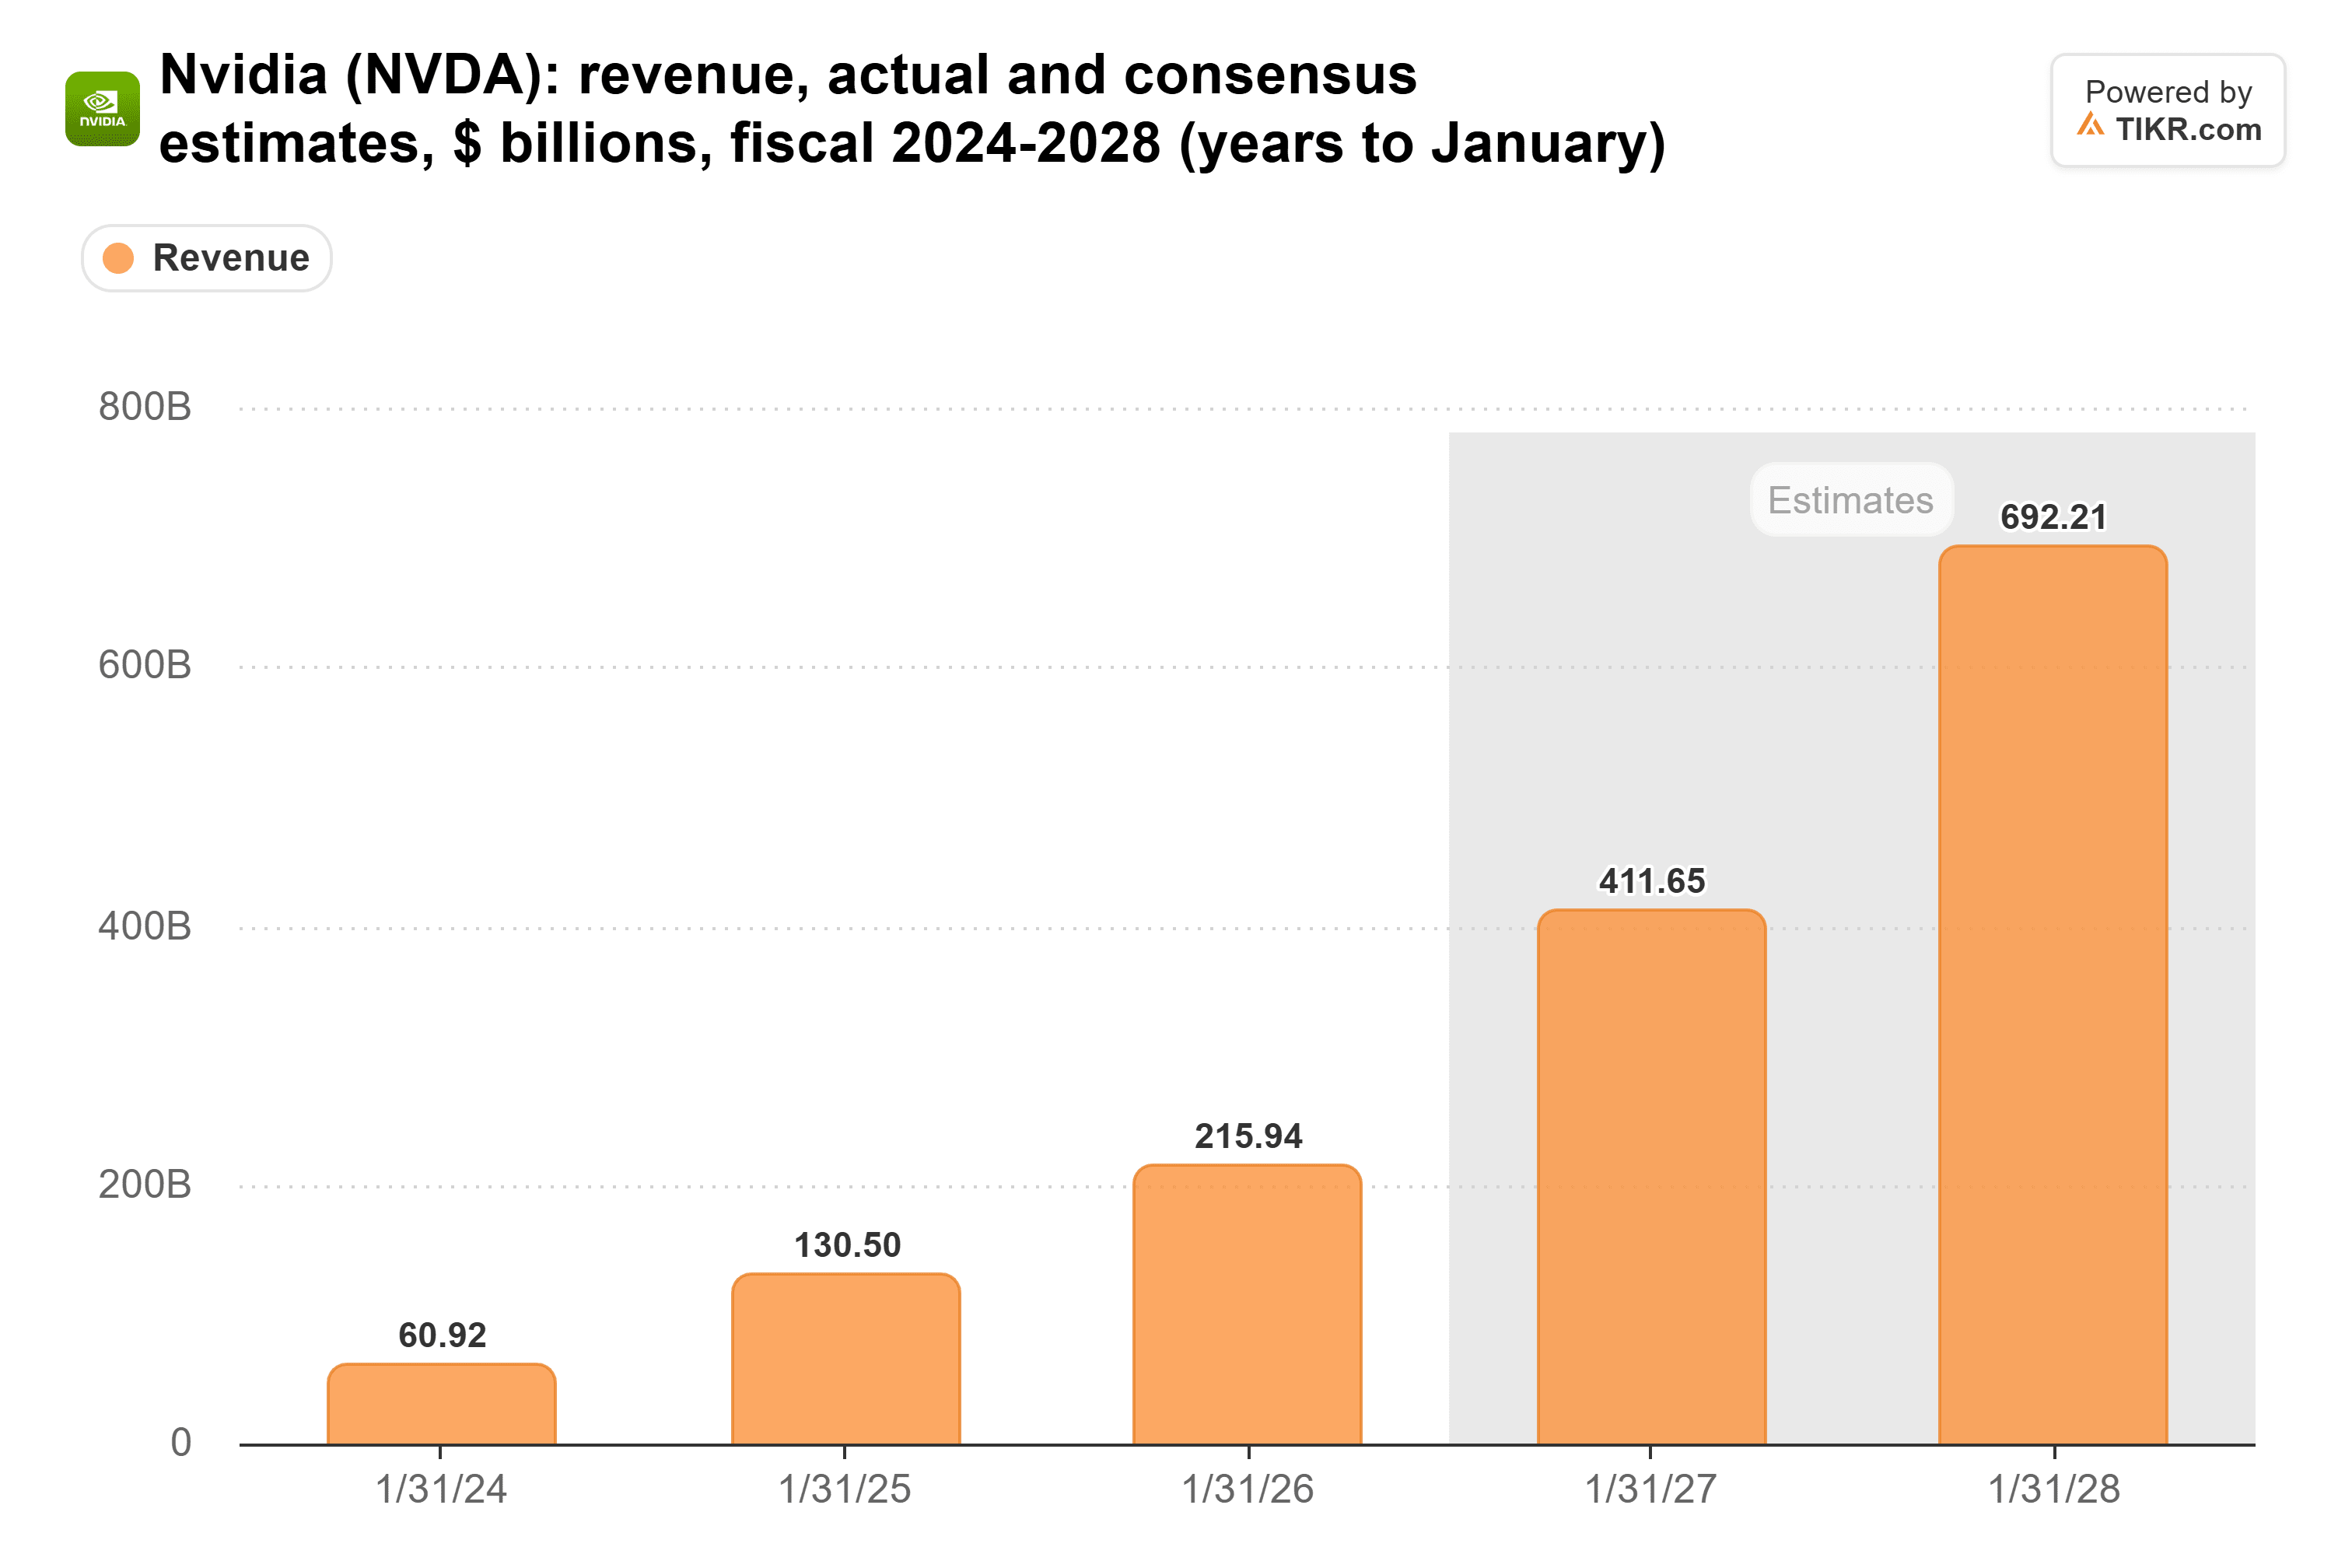
グディソン氏の発言は、これらの予想を動かすべきものではない:高速トークンは、推論顧客がすでに十分に得られていない需要の上に追加されるものだからだ。
争いはプレミアム価格を巡って
リスクはNVIDIAの価格設定力にある。同社の粗利益率は過去3会計年度のそれぞれで70%を超えている:
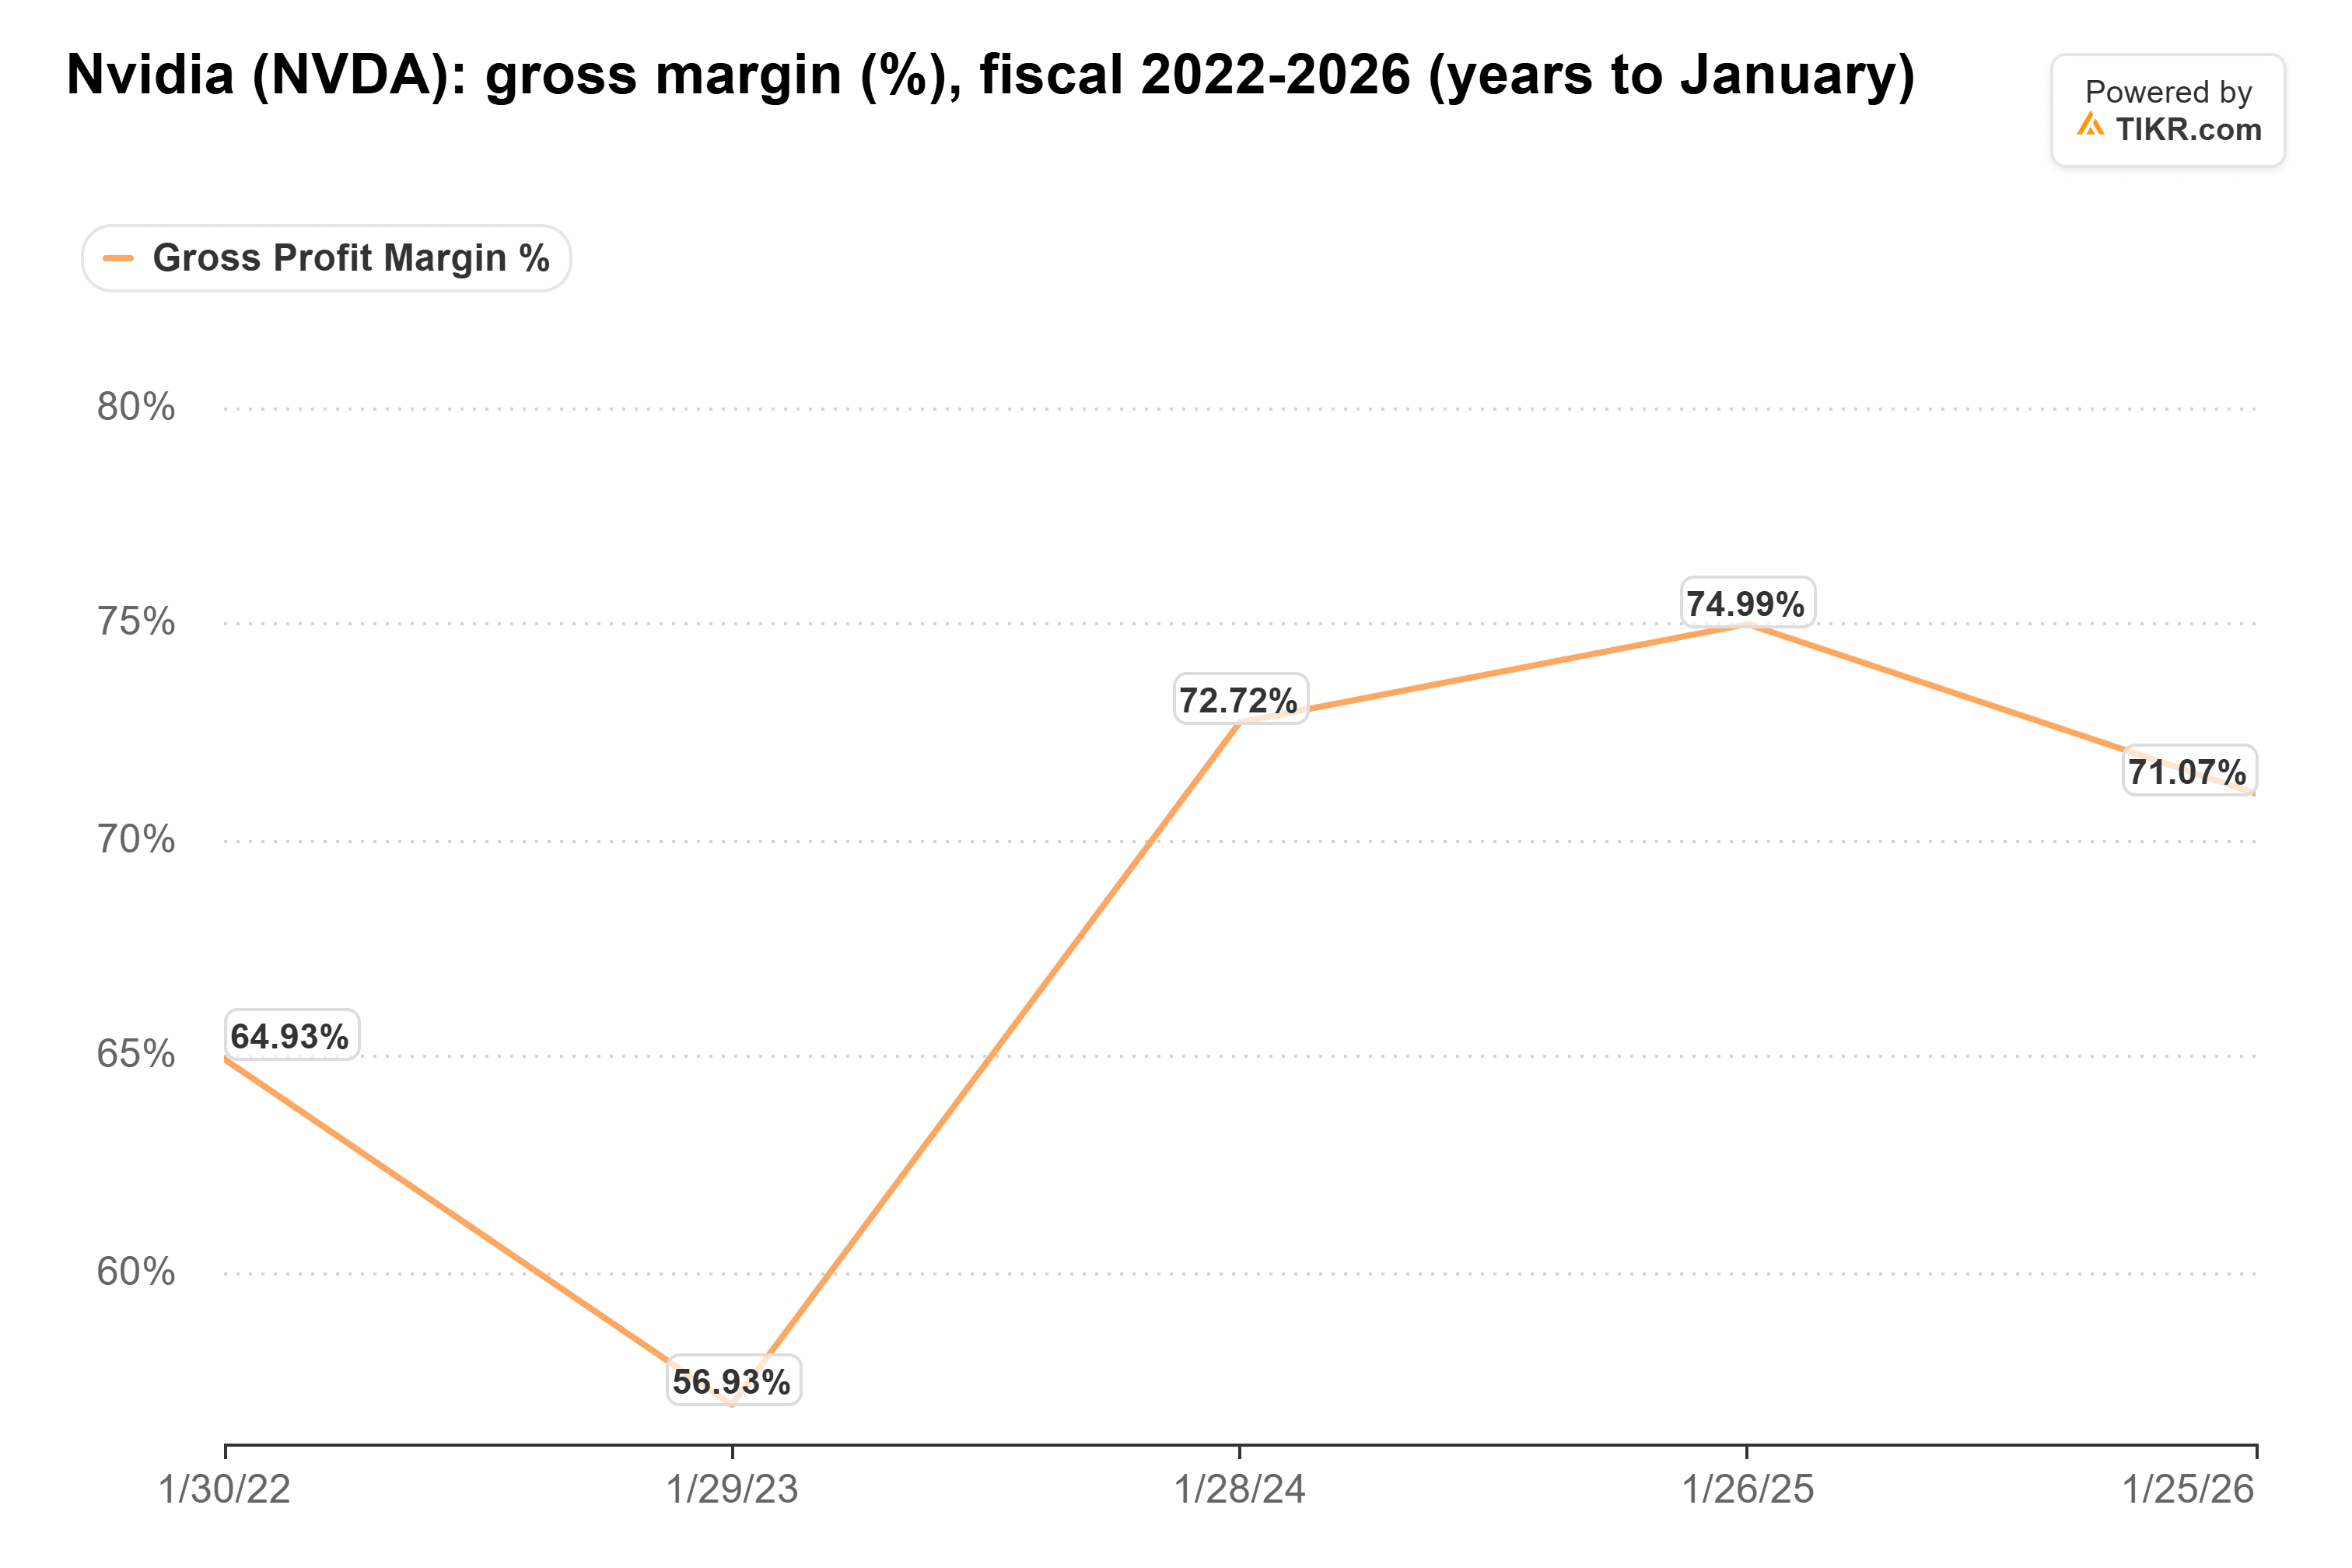
そして、すでに圧力を受けている:経営陣は、メモリコストの上昇により、2026年7月期の75.0%から、2027年1月期の四半期に71%から72%で底を打つと見込んでいる。
もし、速度に対して3倍から5倍の支払いをいとわない顧客がそのビジネスをCerebrasやGeneral Computeが構築するクラウドに持ち込むなら、NVIDIAは数量は維持するが、価格リストの上位部分を失うことになる。
NVIDIAはすでに解決策に投資済み
2025年12月、NVIDIAはGroq買収で130億ドルを支払い、さらに40億ドルが未払いであると、同社の年次報告書は述べている。
経営陣は、Groqの推論アクセラレーターを次期プラットフォームであるVera Rubinに組み込んでいるとし、Vera Rubinの収益機会をデータセンター容量1ギガワットあたり約400億ドルと見積もっている(Grace Blackwellの約250億ドルに対して)。
私の見解:NVIDIAはグディソン氏と同じデコードの問題を認識しており、プレミアムトークンを自社システムに留めるために投資しているのだ。
17倍では、多くの悪材料はすでに株価に織り込まれている
厳しい10月を経て、NVIDIAの予想PERは17倍で取引されている。これは5年ぶりの低水準であり、5年平均の36倍の半分以下だ:

結論:グディソン氏の指摘は、最速のトークンを求める顧客が速度のために設計されたハードウェアから購入するようになるため、1、2年先のNVIDIAの利益率にとって悪材料だ。しかし、NVIDIAは依然として製造できるチップをすべて販売しており、すでにGroqを通じて高速推論市場に参入するための買収を行っている。17倍という水準では、市場は1つのプレミアムニッチが引き起こしうる痛み以上のものを織り込んでいると思う。
もちろん、グディソン氏のタイムラインが正しければ、すぐにわかるだろう。11月17日の決算発表で、NVIDIAが1月期の四半期利益率の業績見通しを維持するかどうかに注目したい。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!




