主なポイント
- ダン・ナイルズ氏によると、中国のCXMTは現在DRAM市場の約8%を占めており、2028年までに20%を目指している。これはアナリストがマイクロンの最高益を見込んでいる年と一致する。
- マイクロンの2026年度の記録的な業績は主にメモリ価格の上昇によるものであり、新たな中国からの供給はその利益の源泉を脅かす。
- SKハイニックスは、需要が供給を上回る状態が2030年まで続くと予想しており、マイクロンは2030年までの売上高の35%以上を長期供給契約でカバーしているが、それでも売上の大部分は市場価格に連動して再設定される。
- 予想PER5倍で取引されているマイクロン株は、前回のメモリサイクルがピークを迎えた2017-2018年の水準に近く、次の12月16日の決算発表が2028年の供給見通しに関する次のチェックポイントとなる。
メモリ株は、先週のAI関連株の売りを受けて月曜日の取引開始前に反発した。SKハイニックス (SKHY)はプレマーケットで5%上昇し、マイクロン・テクノロジー (MU)は2%上昇した。
ナイルズ・インベストメント・マネジメントの創業者兼ポートフォリオ・マネージャーであるダン・ナイルズ氏は、長期的な見通しについては確信を持っていない。週末、Xのフォロワーがマイクロンのような株が新高値を更新するかどうか尋ねたところ、彼の返信では、強気派が「自社株買い、低いPER、2030年以降までの長期供給契約を指摘するだろう」と認めた。
そして彼は本当の懸念に言及した:「中国は多くの生産能力を投入しようとしている」
彼によると、中国の長鑫存儲技術(CXMT)は現在DRAM市場の約8%を占めており、「2028年までに20%」を目標としている。また、YMTCも同年までにNANDで首位を目指しているという。
彼は、日本が1980年代に米国のメモリメーカーを圧倒し、韓国が2000年代初頭に日本を圧倒したことを指摘する。「中国との関係も同じ結末を迎えるとは思わない。むしろ、中国はさらに強い動機を持っている」
これは、中国の目標達成期限が、アナリストがマイクロンの業績が最高潮に達すると見込んでいる時期の真っ只中に重なることを意味する。
TIKRはマイクロンについて49人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
マイクロンの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予測を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト・レーティングを見る
アナリストは2028年に期待を寄せている
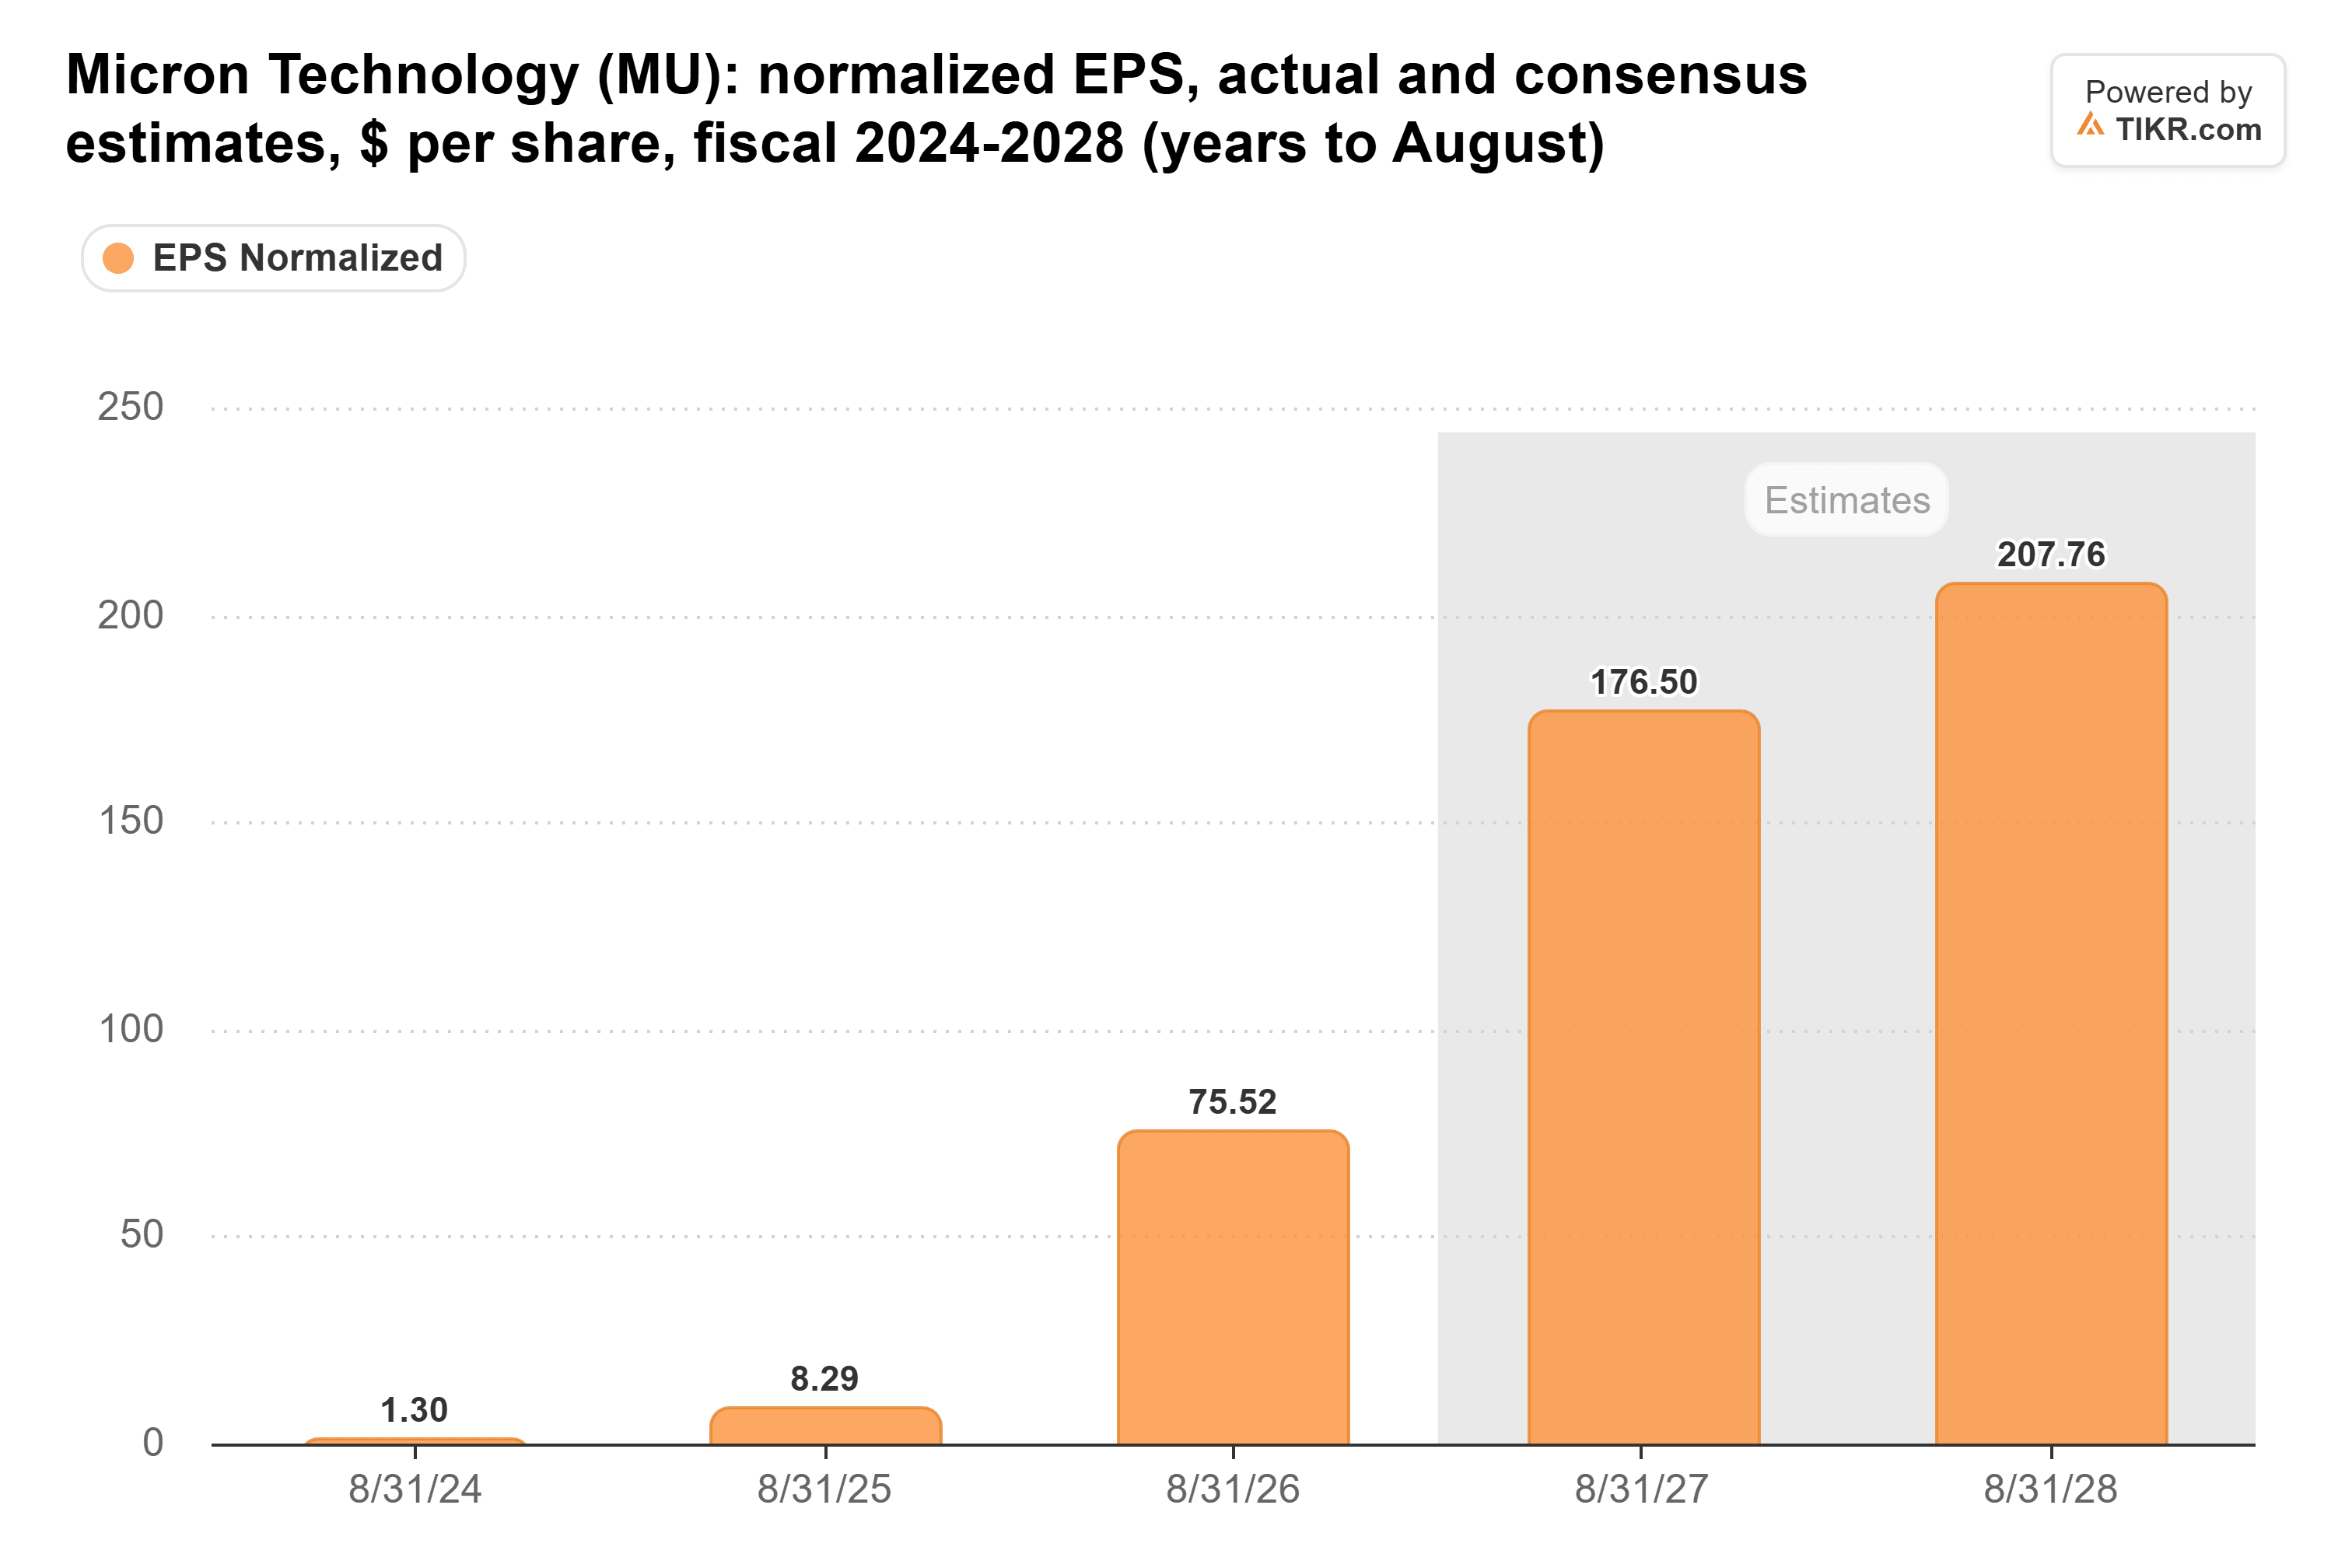
アナリストは、マイクロンの調整後1株当たり利益(EPS)が、2026年度の75.52ドルから2027年度には2倍以上の176.50ドルに増加し、さらに2028年度には207.76ドルに達すると予想している。この会計年度は2028年8月に終了する。
アナリストは減退を予想しているが、それはより後になると見ている。コンセンサスでは、新たなファブが稼働するにつれ、マイクロンの粗利益率は2027年度の87.0%から2030年度には65.5%に低下するとされている。もしCXMTが目標に近づけば、その減退は、予測が依然として史上最高益を示している間に訪れる可能性がある。
マイクロンの記録は価格によるもの
タイミングが重要なのは、マイクロンの記録的な年が価格によってもたらされたからだ。2026年度、同社のDRAM価格は約180%上昇した一方、出荷ビット数は20%台半ばの範囲でしか増加しなかったと、同社は年次報告書で述べている。DRAMは売上高の75.6%を占めた。
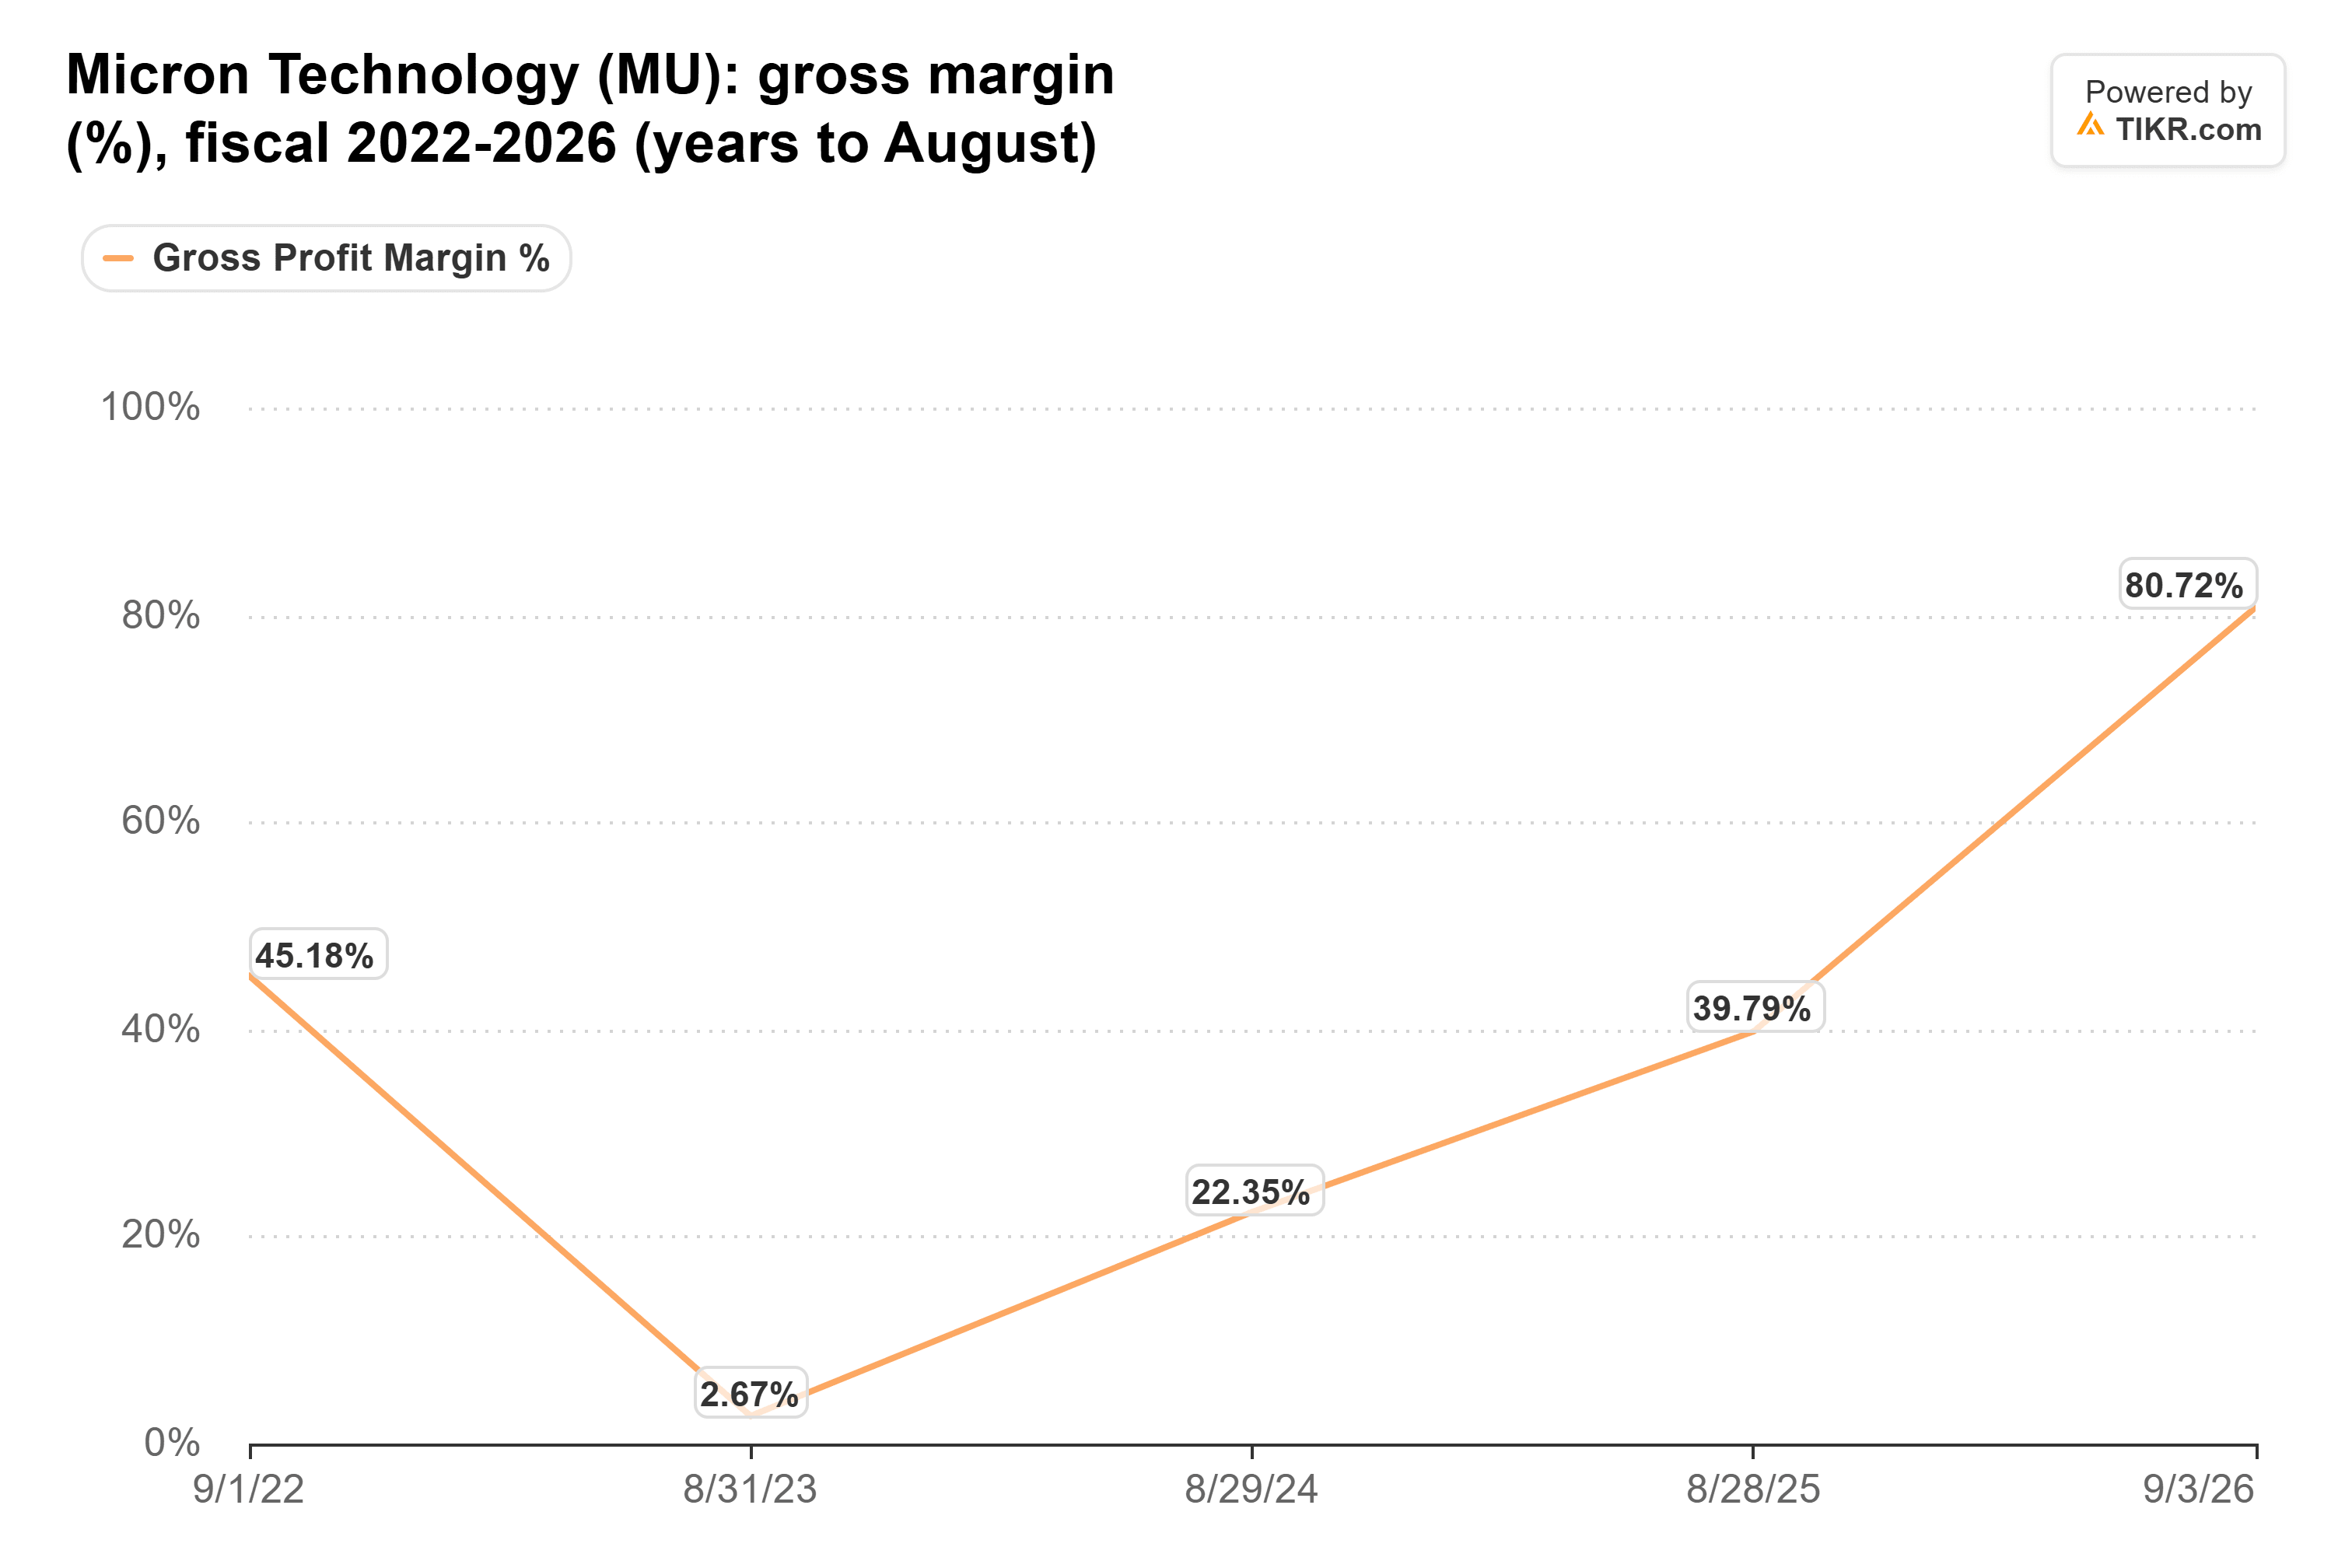
マイクロンの粗利益率は、これらの価格に強く連動し、上下両方の方向に動く。2022年度の45.2%から1年後には2.7%に低下し、その後2026年度には80.7%まで急上昇した。
ナイルズ氏はまた、第4四半期のメモリ価格上昇率は、1四半期前に予想されていた水準を下回っていると述べている。また、マイクロンの経営陣自身も、業界のDRAMビット出荷量が2027年と2028年の両方で20%台前半の範囲で成長すると見込んでいる。
私の見解:もしCXMTが20%に近づけば、それはマイクロンや他の既存企業からその成長分を奪うか、あるいは供給がマイクロンの計画よりも速く成長するかのどちらかだ。いずれにせよ、それは価格にとって悪いニュースである。
契約は約3分の1をカバー
強気派の最良の答えは、先週韓国からもたらされた。SKハイニックスは第3四半期決算とともに、メモリ需要が2030年まで供給を上回り続けると予測した。マイクロンは、2027年の生産高の75%以上が既に確保されていると述べている。また、経営陣は、26件の複数年にわたる供給契約が2030年までの売上高の35%以上をカバーしていると推定している。
それでもなお、マイクロンの売上の大部分は依然として市場価格によって決められている。そして、来年の下限は薄い。マイクロンの年次報告書によると、9月3日時点での契約上の最低売上高は約1340億ドルで、その約4分の1が12ヶ月以内に支払われる。これは約340億ドルに相当し、アナリストが2027年度に予想する2755億ドルの売上高と比較すると小さい。
安いのには理由がある
ナイルズ氏が言及する低い倍率もまた現実だ。マイクロンは予想PER5倍で取引されており、前回のメモリサイクルがピークを迎えた2017年と2018年に近い水準にある。当時の1株当たり利益は、2018年度の11.51ドルから2020年度には2.37ドルへと79%減少した。
投資家は既に現在の利益をピークとして評価しており、低い倍率も前回の下落を止めることはできなかった。
この点については私もナイルズ氏に同意する。マイクロンの契約と現金の蓄えは、いかなる着地も和らげるはずだ。しかし、アナリストは依然として2028年を同社の最高の年と見ており、これはCXMTがDRAMの20%を目指す年であり、マイクロンの記録は新たな供給が押し下げるであろう価格によって築かれたものだ。私はこの反発を見送るだろう。
もちろん、CXMTはまだその生産能力を構築しなければならない。次の情報はマイクロンの12月16日の決算発表で得られるだろう:もし経営陣が2028年の供給見通しを維持するなら、不足はナイルズ氏が考える以上に長く続く余地がある。
では、マイクロン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価値も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!