主なポイント
- ServiceNowの株価は昨年12月の高値から42%下落しており、ウォールストリートの平均目標株価は過去1年間で231ドルから156ドルに下落した。
- Piper Sandlerは11月11日、Overweight(買い)レーティングと175ドルの目標株価を維持した。これは11月12日の終値から74%上昇した水準であり、Piperの見解はセキュリティ事業と新価格帯に依拠している。
- 175ドルでは、ServiceNowの株価は予想利益の約39倍で取引されることになり、2025年末時点の株価収益率に近い水準となる。一方、アナリストは過去1か月間で2026年と2027年の予想を下方修正している。
- Piperの175ドルよりも、ウォールストリートの平均目標である156ドルへの反発の方が可能性が高く、次の試金石は1月下旬に発表される初の2027年度業績見通しとなる。
ServiceNow (NOW) の株価は12月の高値から42%下落しており、アナリストは過去1年間で平均目標株価を3分の1下方修正した。Piper Sandlerは依然として175ドルを見込んでいる。
ウォールストリートはバックログの業績見通しを信じなかった
株価の下落は12月中旬に始まり、AIエージェントがServiceNowが課金対象としている人間のユーザーに取って代わるのではないかという懸念から、今年に入ってさらに加速した。株価は4月に83ドルで底を打った。その後、10月28日に第3四半期のサブスクリプション収入が21%増の39億9000万ドルとなり、経営陣がAI契約額の目標を17億ドルに引き上げたことで、その下落分の大半を回復していた。
しかし、経営陣はまた、第4四半期のcRPO(現在の残存履行債務、または今後12か月以内に発生する契約収入)の成長率を、第3四半期の21%から18.5%(為替変動調整後)に引き下げる業績見通しを示した。株価は10月29日に27%下落し、過去最悪の1日となった。社長兼CFOのGina Mastantuonoは、第3四半期に前倒しされた早期更新契約が原因であるとし、「cRPOは非常にニュアンスのある会計指標であり、ビジネスの勢いのすべてを必ずしも反映するものではない」と付け加えた。
Piperは動じていない
アナリストのBilly Fitzsimmonsは、10月16日に株価が149ドル付近にあった時点で、Piperの目標株価を140ドルから175ドルに引き上げた。彼はその後、決算発表後および11月11日にもOverweight(買い)レーティングとともにこの目標を維持しており、現在それは11月12日の終値から74%上昇した水準となっている。Piperの見解は、第2四半期時点で年間契約額10億ドルを超えているセキュリティ事業と、ユーザーあたりの契約額を平均20%から30%引き上げる新価格帯に依拠している。
TIKRはServiceNowをカバーする49人のアナリストを追跡している。「買い」としているのは何人か?
ServiceNowの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。ServiceNowのアナリスト評価を見る
175ドルはServiceNowを2025年の株価収益率水準に戻す
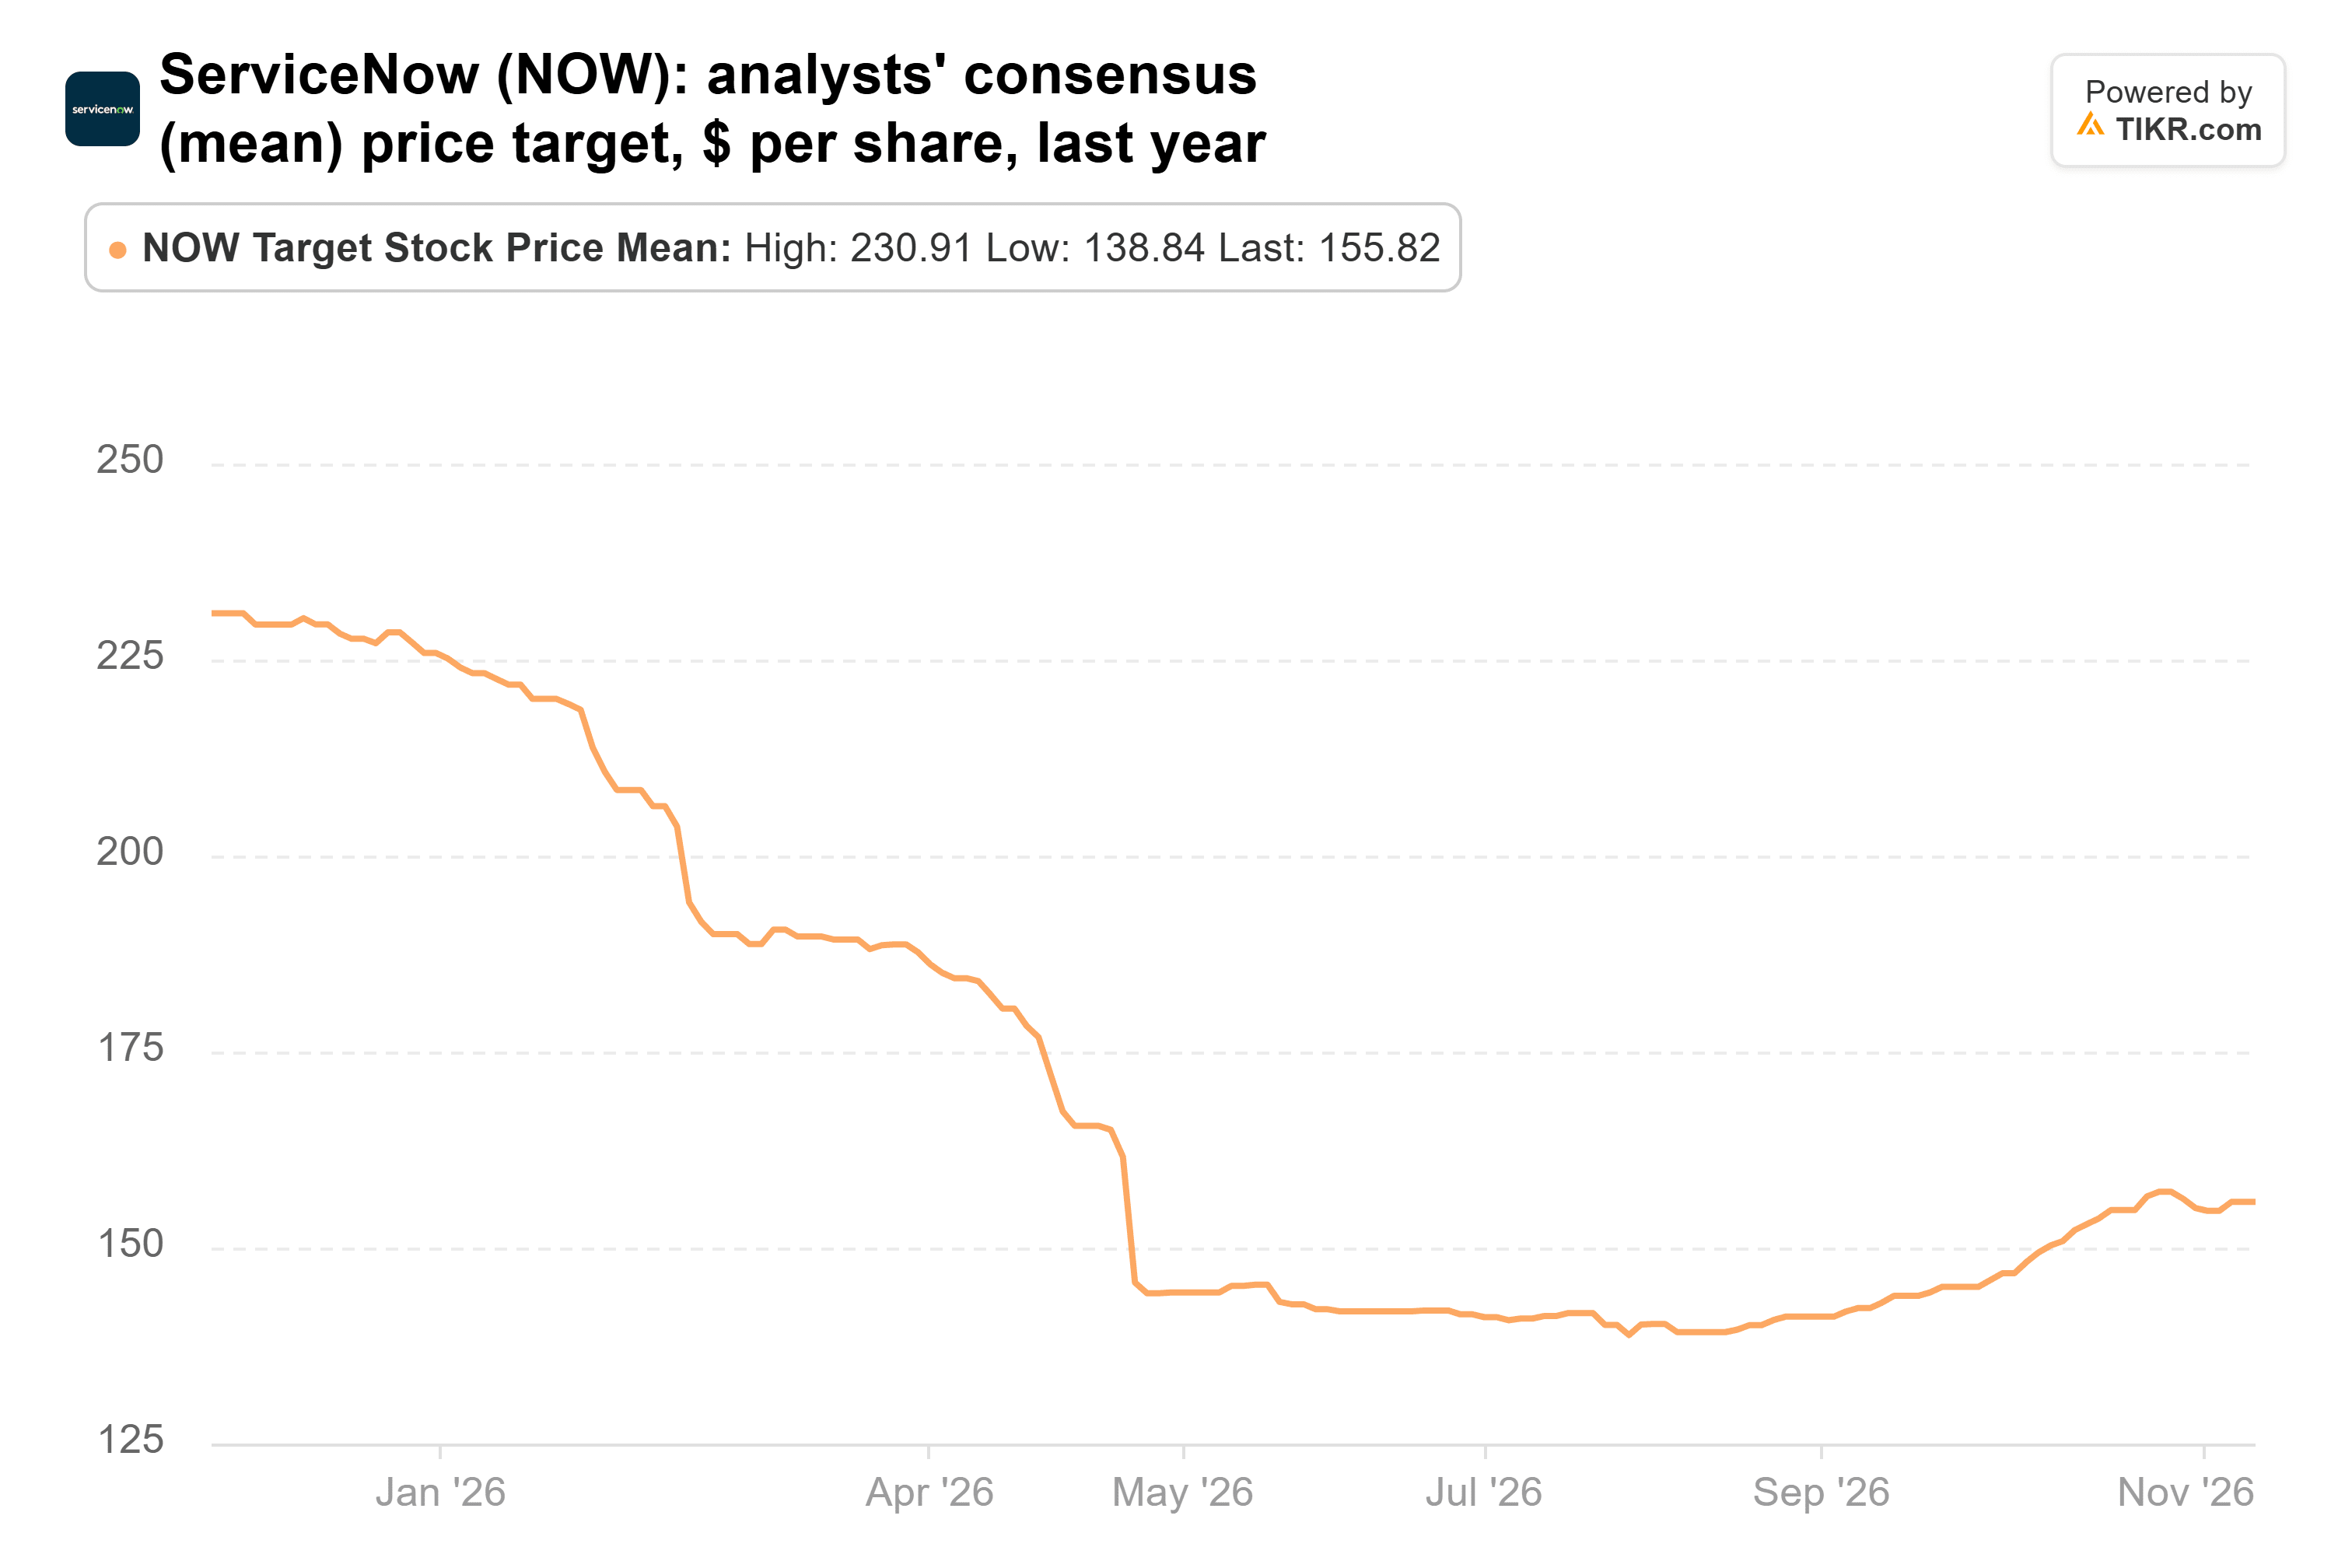
ウォールストリートの平均目標株価は1年前の231ドルから、7月には139ドルの低水準まで下落した。現在は156ドルまで戻しており、11月12日の終値から55%上昇した水準だ:
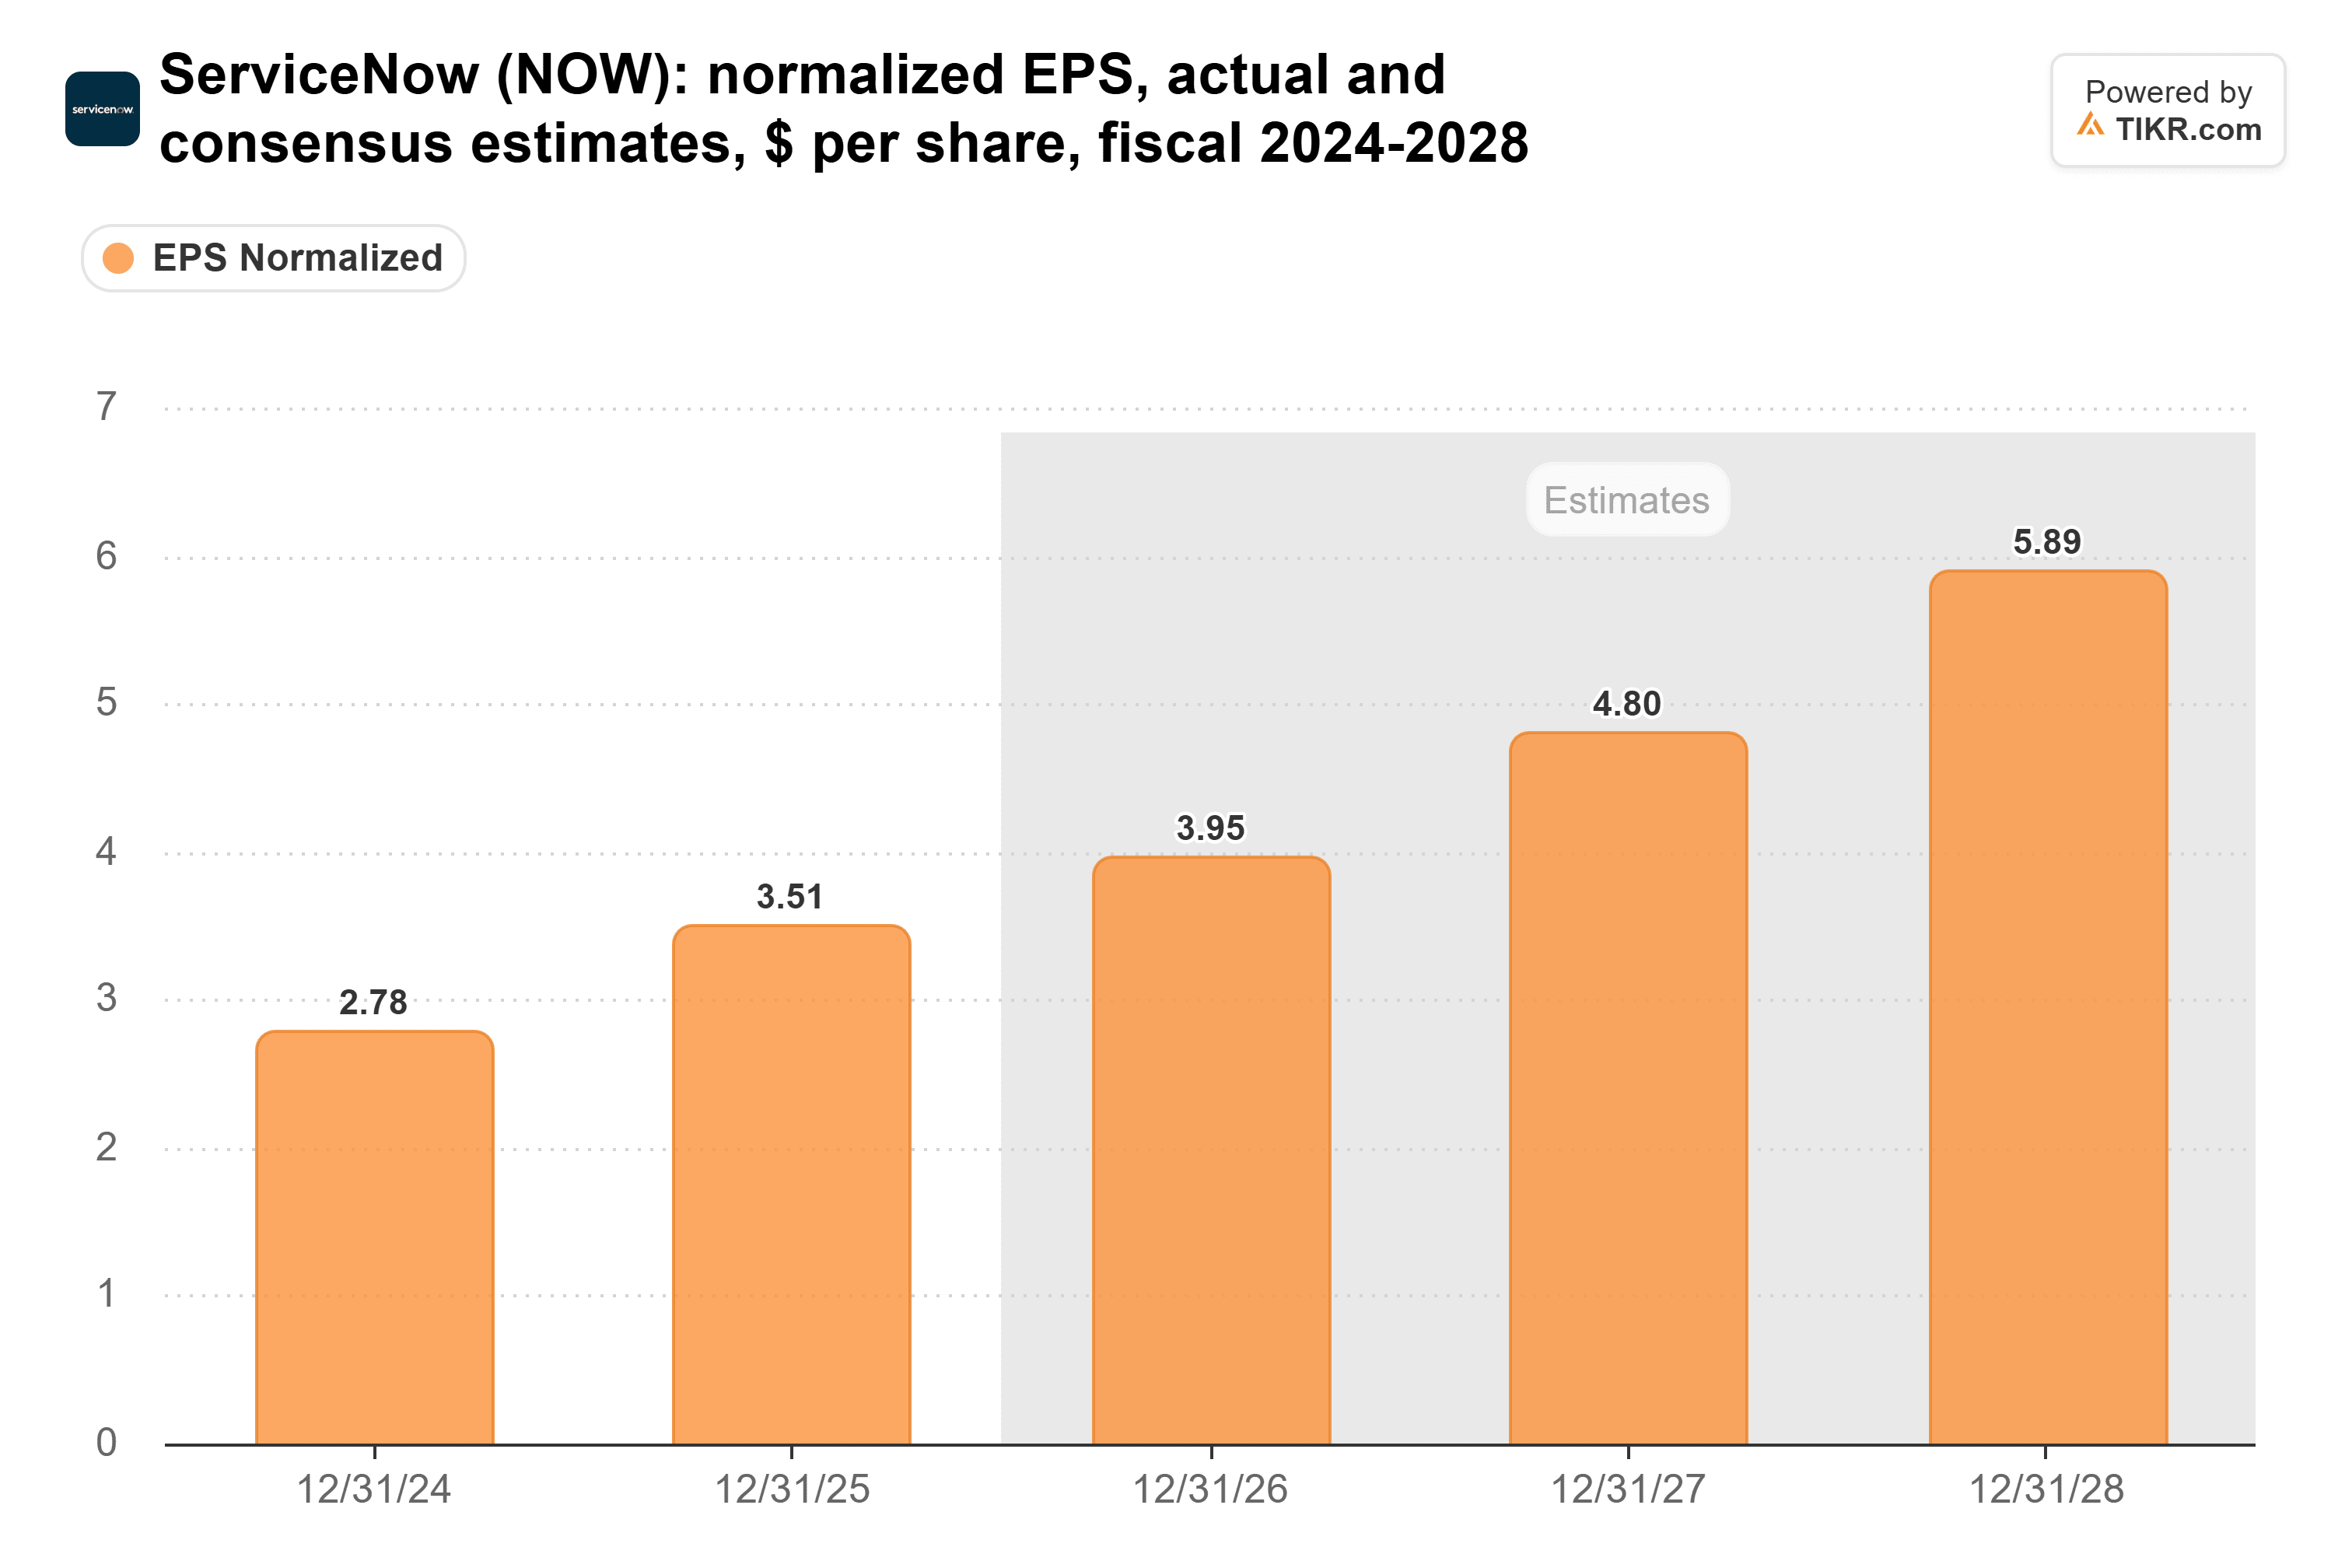
アナリストは依然として、正規化EPSが2025年の3.51ドルから、今年は3.95ドル、2027年は4.80ドルに上昇すると予想している。しかし、1か月前は、これらの2つの予想はそれぞれ4.07ドルと5.01ドルだった:
175ドルでは、ServiceNowの株価はアナリストが今後12か月間に予想する1株あたり4.54ドルの約39倍で取引されることになる。これは5年間の平均52倍を下回るが、この平均には株価収益率が102倍を超えた2021年が含まれている。株価は11月12日の終値時点で約22倍で取引されており、2025年末時点では約40倍だった:
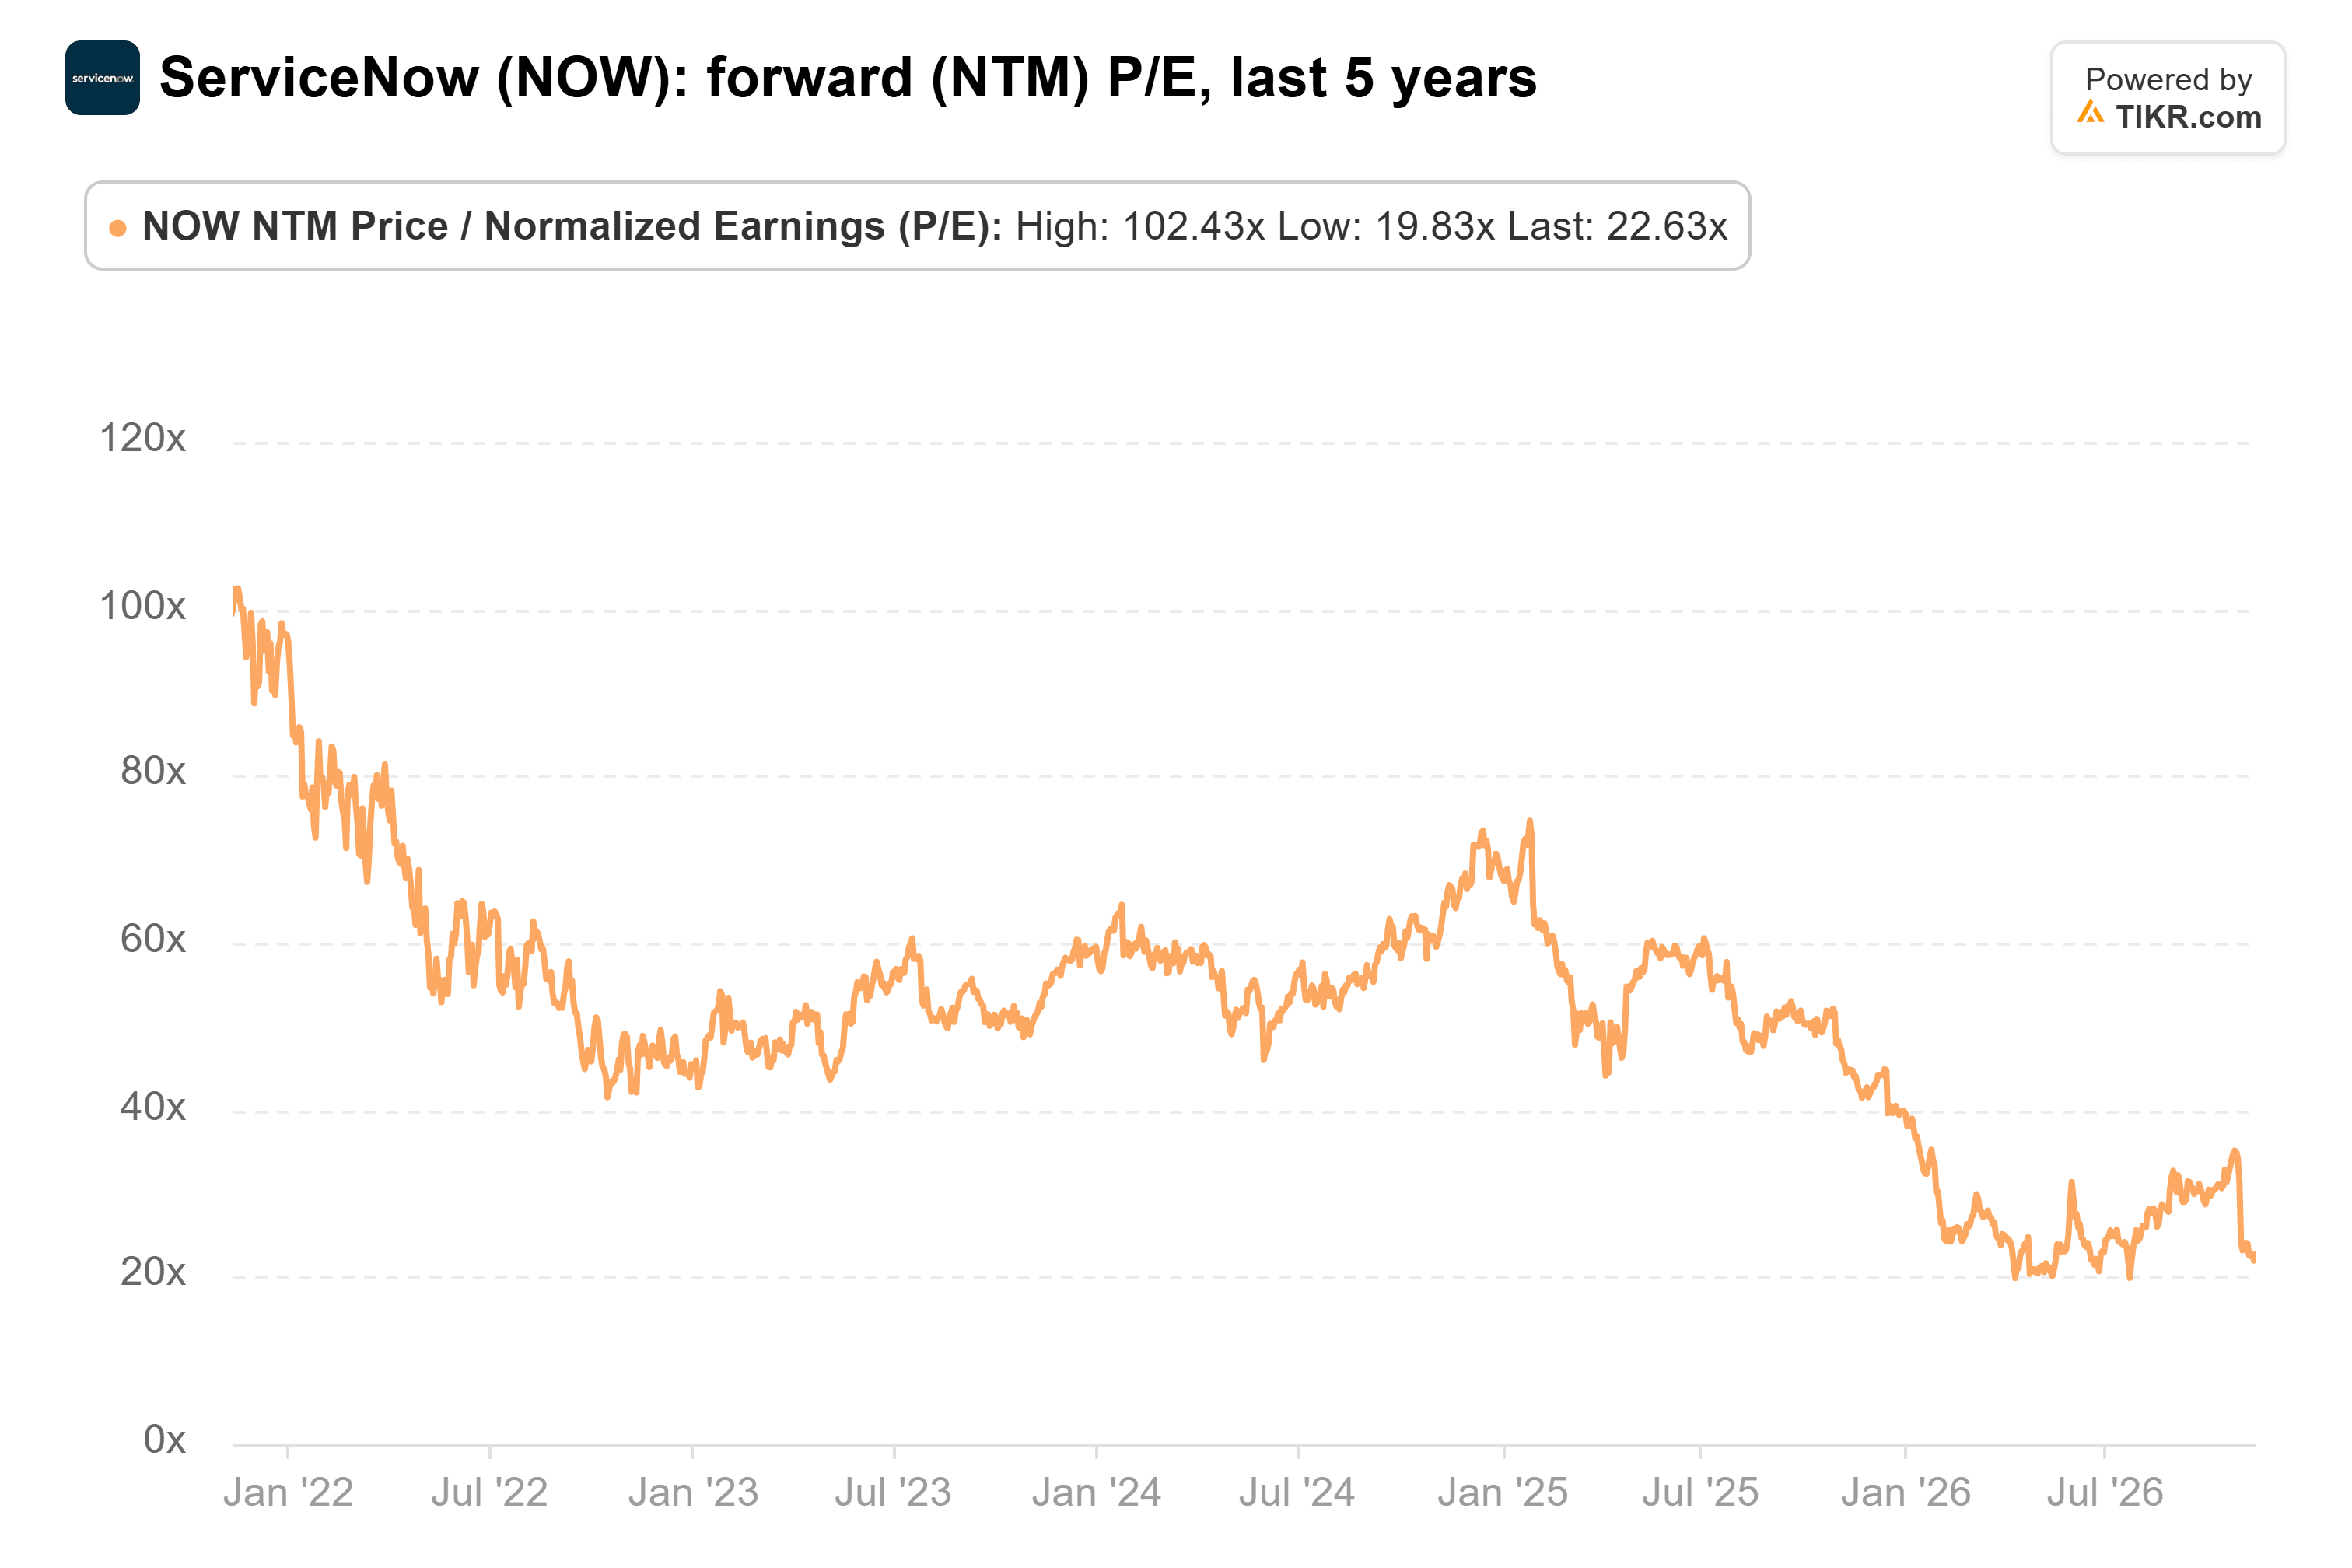
決算発表直後、175ドルは約37倍に相当した。それ以降の予想下方修正により、この倍率は上昇した。
ウォールストリートの156ドルがより現実的な着地点
今年を通じて変わらないリスクがある:ServiceNowは主にユーザー単位で課金しており、同社自身のAIエージェントはそれらのユーザーの仕事を行うために構築されている。
株価収益率が5年間のレンジの下限付近にあり、2027年の利益が約22%成長すると予想されていることから、反発は妥当に見える。しかし、175ドルに到達するには、ServiceNowはアナリストが依然として予想を下方修正している中で、2025年末時点の株価収益率を取り戻さなければならず、それは1年以内には達成が困難に見える。ウォールストリートの平均目標である156ドルでさえ約34倍に相当するため、まずは予想下方修正が止まる必要がある。
1月下旬の第4四半期決算では、17億ドルの目標に対するAI契約額と、初の2027年度業績見通しが発表される。サブスクリプション成長率が20%以上と示されれば、175ドルが再び視野に入る可能性がある。
では、ServiceNowの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ServiceNowの価値がいくらになるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、自らのビジネス見解を反映して入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!