主なポイント
- ゴールドマン・サックスは10月、AnthropicのClaude CodeとMicrosoftのGitHubコーディングツールの利用を約12,000人のエンジニアに限定したため、ほとんどのトレーダーとバンカーはアクセスを失った。
- RampのAIインデックスによると、企業のAnthropicトークンへの支出の伸びは10月に0.5%に減速しており、同社の主任エコノミストは、企業AI支出の最大カテゴリーであるエンジニアリング用途が頭打ちになり始めていると指摘している。
- これは、Anthropicの次の成長の原動力がエンジニアリング以外のチームに委ねられることを意味するが、これはまさにゴールドマンが削減した種類の利用であり、Anthropicがゴールドマンを主幹事の一つとして上場を控えているタイミングでの出来事だ。
- Microsoftの影響は少ない見込み:アナリストは同社の2027会計年度の収益が約19%成長すると予想しており、10月下旬以降、利益予想は上方修正されている。
ゴールドマン・サックス (GS) は、来週Anthropicを上場させる主幹事銀行の一つだ。同社はまた、自社のトレーダーの大半からAnthropicの最も有名なプロダクトを取り上げたばかりでもある。
ブルームバーグが11月2日に報じたところによると、10月に更新された内部のガイダンスは、Claude CodeとMicrosoft (MSFT) のGitHubコーディングツールの利用を、ゴールドマンの約12,000人のエンジニアに限定した。この変更は、生産性とリスクの見直しを受けて行われた。トレーダーはこれまで、クライアントの資金フローを追跡し、市場の動きをモデル化するためにこれらのツールを利用していた。
これは大きな方向転換だ。7月には、ゴールドマンの最高情報責任者(CIO)であるマルコ・アルジェンティが、非技術系スタッフがAIで構築したものを公に称賛していた。
ゴールドマンの判断は、Rampがサービスを提供する企業全体で観察している状況とも一致している。同社のAIインデックス(8万5,000以上の米国企業の取引データに基づく)によると、10月のAI支出全体の伸びは9月比で2%未満だった。Anthropicのトークン支出の伸びは0.5%に低下した。
Rampの主任エコノミストであるアラ・カラザニアンは、今週のProf G Markets ポッドキャストのエピソードで、「企業のAI支出において最大のセグメントであるエンジニアリング用途が頭打ちになり始めている」と述べた。その理由として、「まさにこれらのチームが、AIへの支出をより効率的に行う方法を見つけるようインセンティブを与えられているからだ」と説明した。
TIKRはゴールドマン・サックスについて26人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ゴールドマン・サックスの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。ゴールドマン・サックスのアナリスト評価を見る
つまり、エンジニアは支出を減らす方法を学んでおり、ゴールドマンでは他のスタッフの大半がツールへのアクセスを失ったのだ。
Anthropicにはエンジニア以外のオフィスワーカーが必要
カラザニアンは、エンジニアリング分野の頭打ちが、AI支出が永久に横ばいになることを意味するわけではないと述べた。彼の見解では、次の成長の原動力は、モデル企業がエンジニアリング以外のチームに真の生産性向上をもたらせるかどうかにかかっている。顧客サポートとサイバーセキュリティが、その成長の可能性が最も高い分野として挙げられた。ゴールドマンのトレーダーはまさにその種のテストケースであり、同社の生産性とリスクの見直しの結果、ツールはエンジニアに戻された。
Anthropic自身の数字ははるかに健全に見える。同社のIPO申請書類によると、収益の年間換算額(run-rate)は10月だけで100億ドル増加した。
私の見解:最大規模の企業向け取引はまだ成立している一方で、Rampが追跡する日常的な支出は横ばいになっている。非エンジニアに、1席ずつ広がっていくことが、このペースを今後数年間維持する方法だ。ゴールドマンは、大口顧客がそれらの席をどれほど速く取り戻せるかを示したばかりである。
Microsoftは頭打ちに対処できる
Microsoftは両方のトレンドに関わっている。GitHubのツールは、ゴールドマンの巻き戻しの半分を占めた。Anthropicは2025年11月に300億ドルのAzureコンピュートを購入する契約を結び、Microsoftは6月四半期にAnthropicへの持分で32億ドルの利益を計上した。
それにもかかわらず、アナリストはMicrosoftの収益成長が2026会計年度の18%から加速すると予想している:
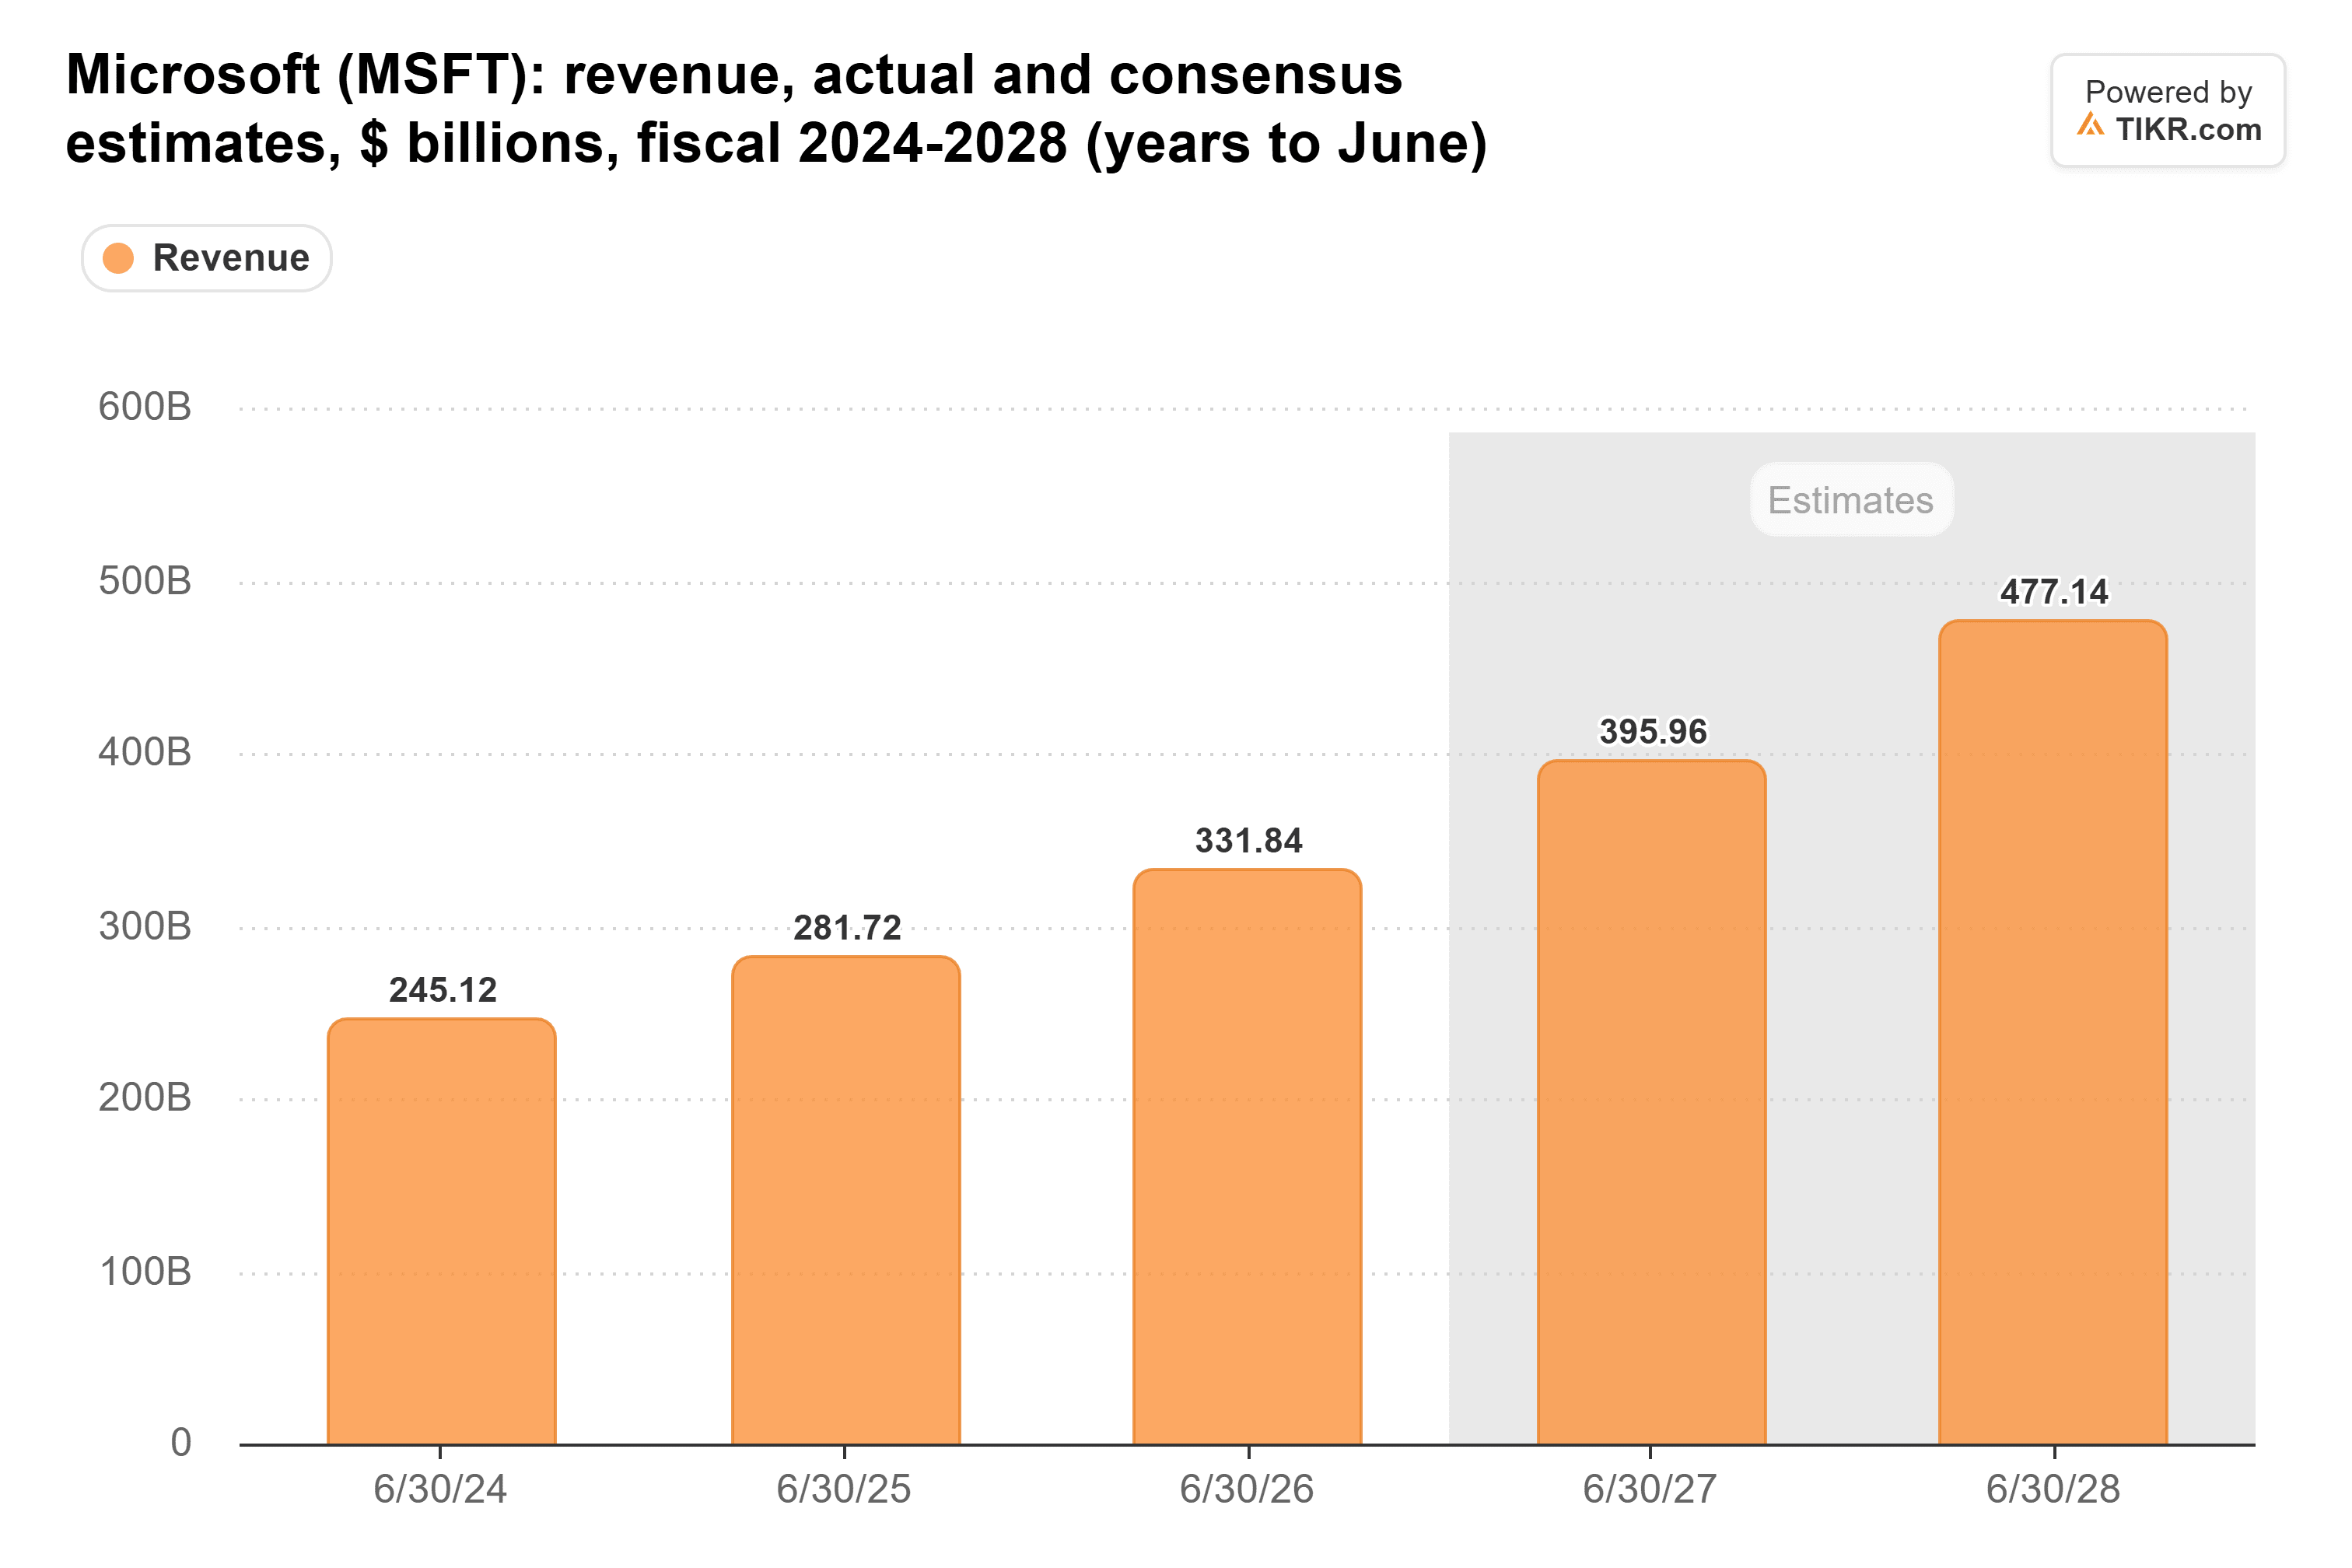
これは2027会計年度(来年6月終了)で3,960億ドル、その翌年度で4,770億ドルとなり、成長率は約19%および20%となる。Azureを含むインテリジェント・クラウド部門は、2026会計年度の501億ドルの収益増加のうち315億ドルを貢献した。また、アナリストの2027会計年度の1株当たり利益予想は、10月下旬の19.76ドルから20.01ドルに上方修正されている。
Microsoftにとっての未解決の問題は、Microsoft 365 Copilotである。これは、ゴールドマンがツールを取り上げたのと同じ種類の非エンジニアにAIの席を販売するものだ。2026年6月までに有料席数は3,000万を超えたが、2025年末時点でのMicrosoft 365商用版の有料席数は4億5,000万以上だった。
これまでのところ利益率は維持されている
Microsoftの営業利益率は、AIへの投資拡大を通じて上昇を続けている:
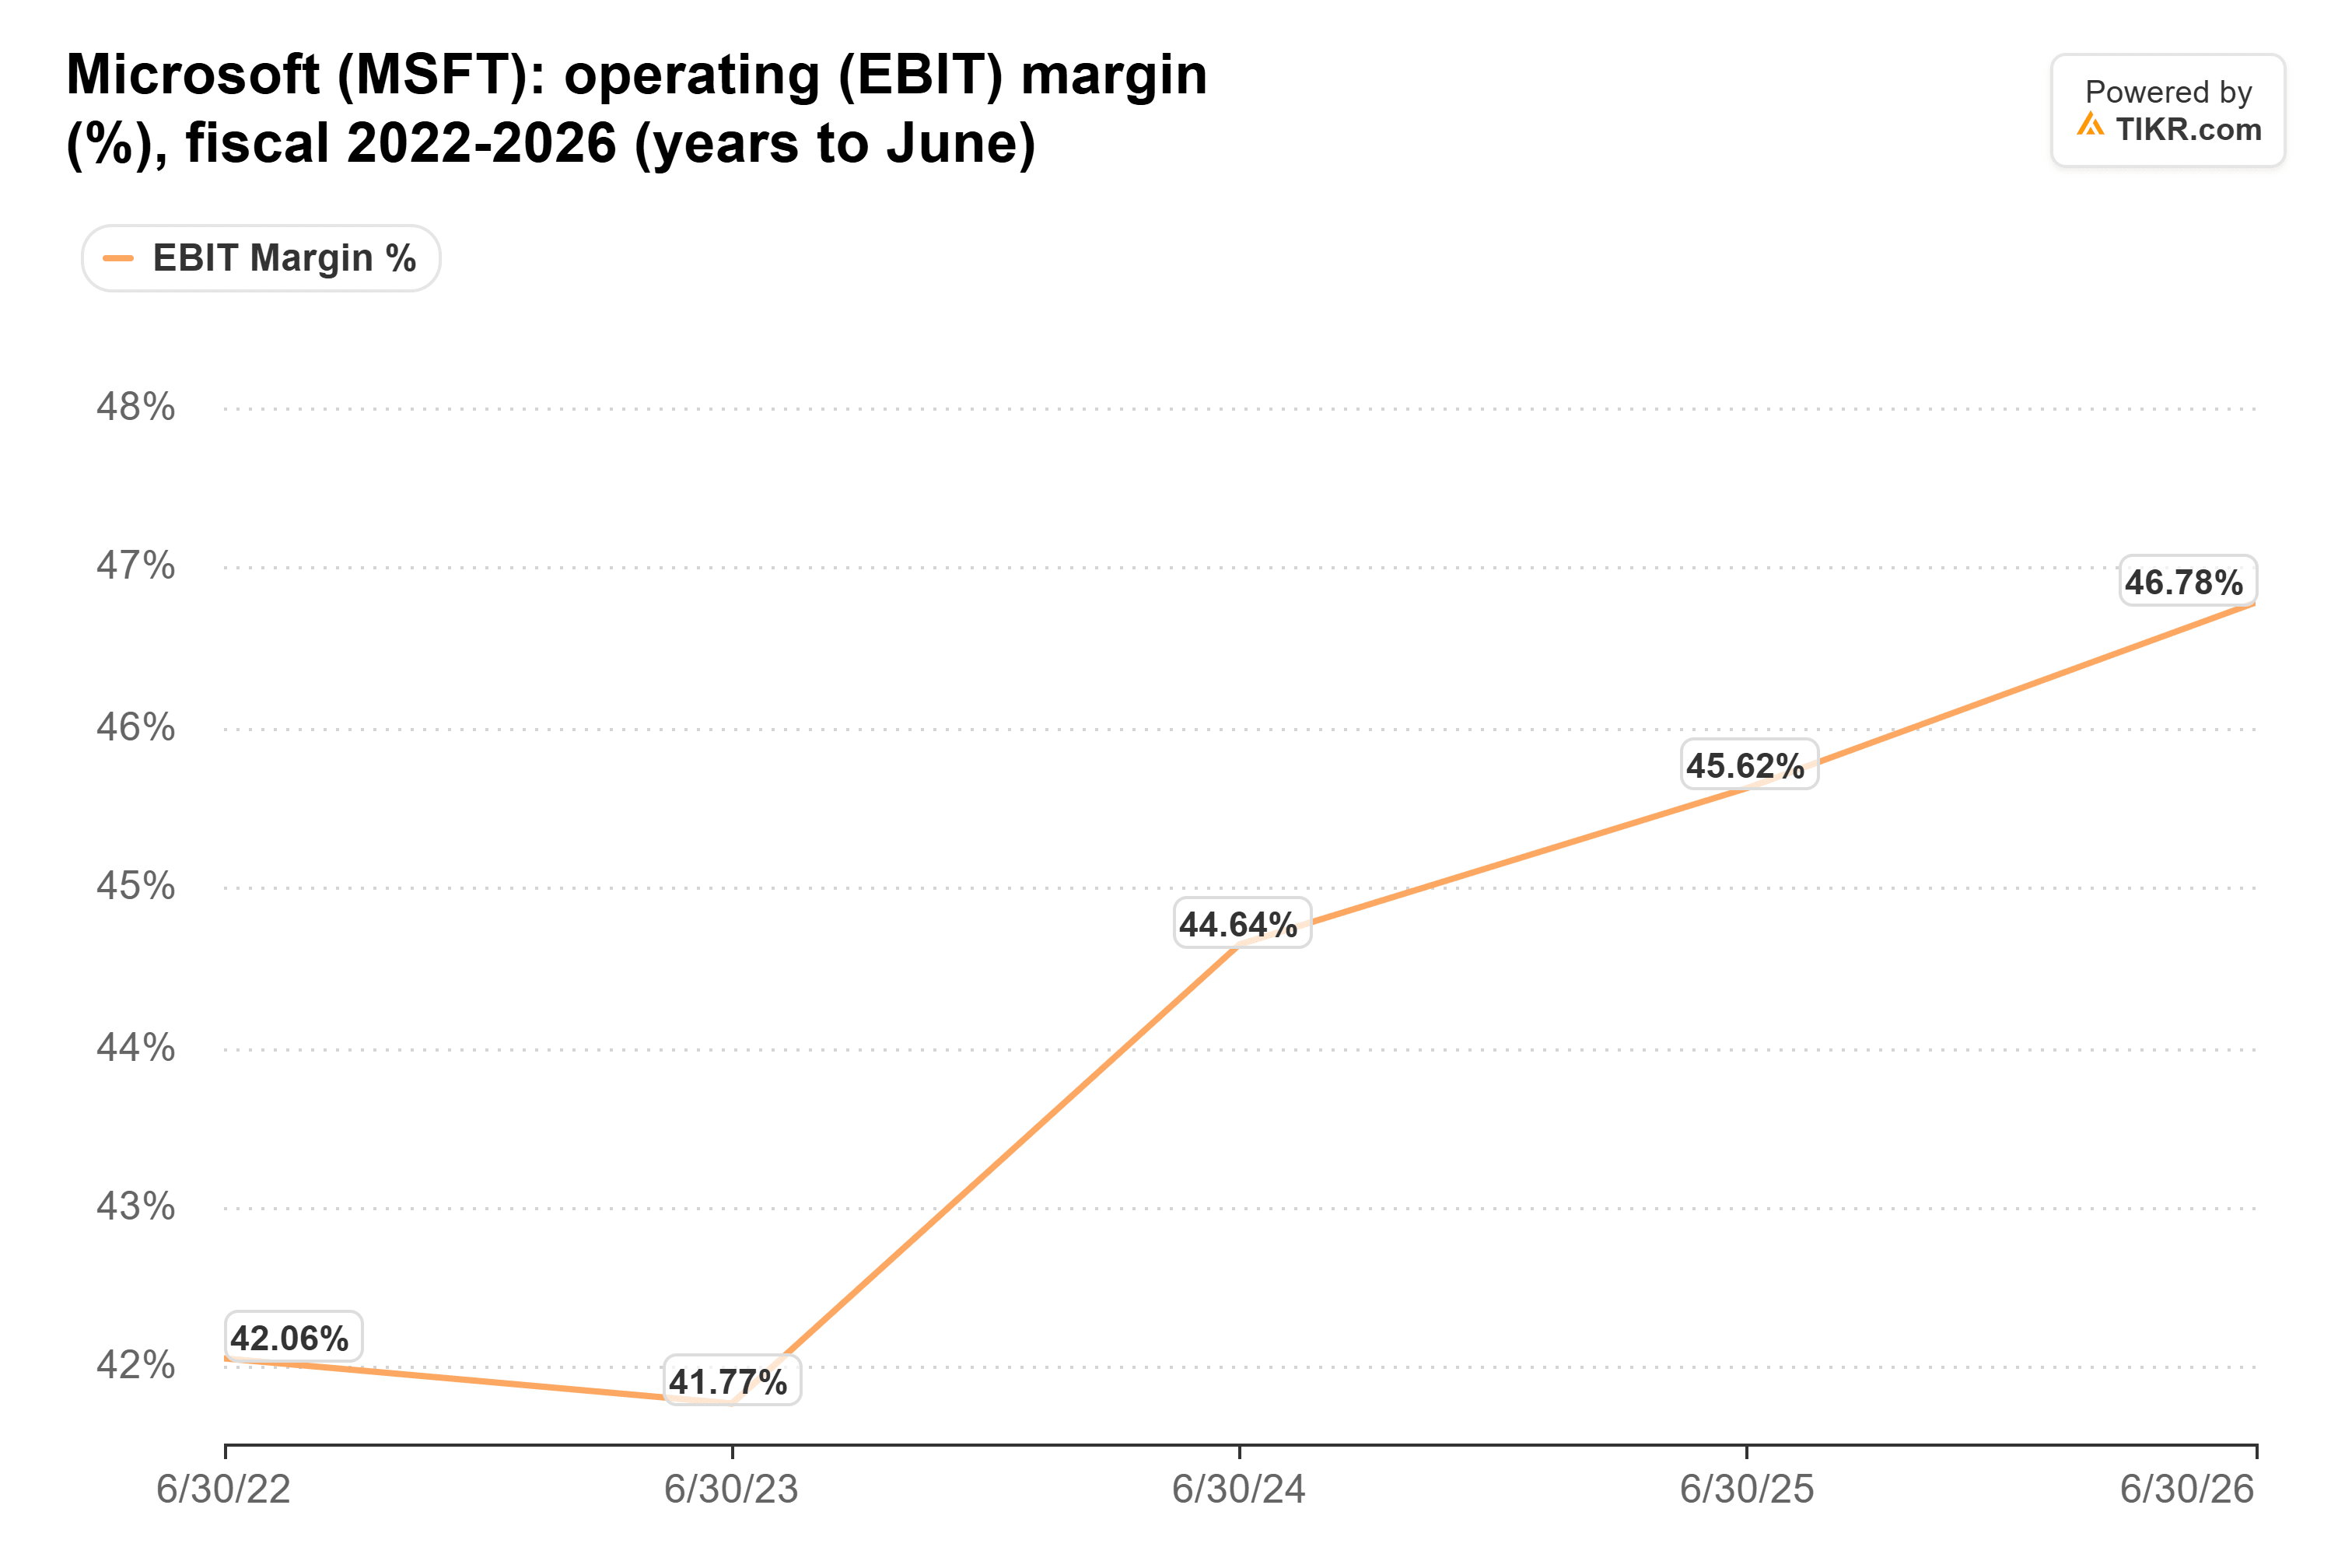
その構築コストはまだ追いついている最中だ。減価償却費および償却費は、2025会計年度の294億ドルから2026会計年度には385億ドルに増加し、アナリストは今会計年度に548億ドルに達すると予想している。経営陣は2027会計年度の営業利益率が1ポイント未満低下するとの見通しを示している。もし席単位のAI収益が減速する一方で減価償却費がそれほど急速に増加するならば、Microsoftはその見通しの範囲内に収めることが難しくなるだろう。
私の見方では、ゴールドマンの巻き戻しは、MicrosoftよりもAnthropicのIPOに対するより大きな警告だ。Microsoftの成長はAzureに依存しており、Anthropicの300億ドルのコンピュートコミットメントは、トレーダーが席を維持するかどうかに関わらず、Microsoftに支払われる。
もちろん、1つの銀行と1か月分のRampデータだけでは、まだトレンドとは言えない。Rampの11月の数字とMicrosoftの1月下旬の次の決算発表が、エンジニアリング支出が本当に天井に達したかどうかを示してくれるだろう。
では、Microsoftの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Microsoftの価値がいくらになるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!