主なポイント
- イーロン・マスク氏によれば、SpaceXは大規模なコンピュートクラスターを約2か月で安定稼働させるが、競合他社は約6か月かかると推測している。
- このスピードが、SpaceXの大規模投資をいかに賄うかに対する最良の答えである。なぜなら、早くレンタルを開始したクラスターほど、早く投資を回収できるからだ。
- SpaceXの設備投資額は2023年の44億ドルから2025年には209億ドルに増加し、フリーキャッシュフローはほぼ均衡状態からマイナス141億ドルに転落した。
- スピードが報われるのはレンタル価格が維持されている間だけであり、次の四半期決算では、支出のペースと同じ速さで賃貸収入が入ってきているかどうかが明らかになる。
SpaceX (SPCX) は、AI分野での大規模投資に対する自社の強みを、ロケットとは関係のない点、すなわち「スピード」に求めている。
11月11日、Zero Hedgeは、各社のデータセンター計画のうち実際に建設される割合を示したバーンスタインのランキングを掲載し、Meta、Microsoft、Googleが上位を占めた。
> SpaceXは来年、実際に使用可能なコンピュート容量で約0.5GWを達成する可能性がある。 > > 「実際に使用可能」というのは重要な指標だ。我々は大規模なコンピュートクラスターを安定稼働させるのに24時間体制で約2か月かかる。他社は6か月近くかかると推測する。
彼の他社に関する推測が正しければ、これは3倍の速さだ。
その翌日、SpaceXはアリゾナ州コチセ郡に約500億ドル規模のスーパーコンピュートキャンパスを建設中であり、ピーク時に最大6ギガワットを目指していると発表した。これは、すでにテキサス州に税制優遇を求めている最大240億ドル規模のStarbaseサイトに加えての計画である。
コンピュータ科学者のアレクサンダー・ウィスナー=グロス氏は、11月11日放送のMoonshots with Peter Diamandis ポッドキャストで率直に述べた:「SpaceXはかつてロケット会社だった。今はもうロケット会社ではない。現時点では新興ハイパースケーラーだ。」
TIKRは40人のアナリストによるSpaceXの評価を追跡しています。「買い」と言っているのは何人でしょうか?
SpaceXに対する「買い」「保有」「売り」の評価の内訳、ウォールストリートの収益・利益予想をすべて一か所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。SpaceXのアナリスト評価を見る
2か月は真の競争優位性
マスク氏の競合他社に関する6か月という数字は彼自身の推測だ。しかし、SpaceXの実績を見れば、自社の2か月という数字は容易に信じられる。同社のIPO目論見書によれば、Colossusを122日、Colossus IIを91日で構築したという。これは約2年というベンチマークと比較したものだ。また、必要な電力の承認も得ている:11月10日、ミシシッピ州環境品質許可委員会は、サウスヘブン工場の41基の恒久ガスタービンに対する大気許可を支持した。
スピードが重要なのは投資回収期間のためだ。SpaceXのCFOは、新しいコンピュート設備は1年未満で投資を回収すると述べており、マスク氏はその後、6か月の回収期間を示唆している。1年で回収できる場合、クラスターを4か月早くレンタル開始できれば、建設が遅い業者のクラスターが安定稼働する前に、コストの3分の1を回収できる計算だ。
ウォールストリートの予想は、すでにSpaceXのコンピュート設備が急速に収益を上げることを前提としている。アナリストは、売上高が今年の489億ドルから2027年には1,810億ドル、2028年には3,350億ドルに上昇すると予想している:
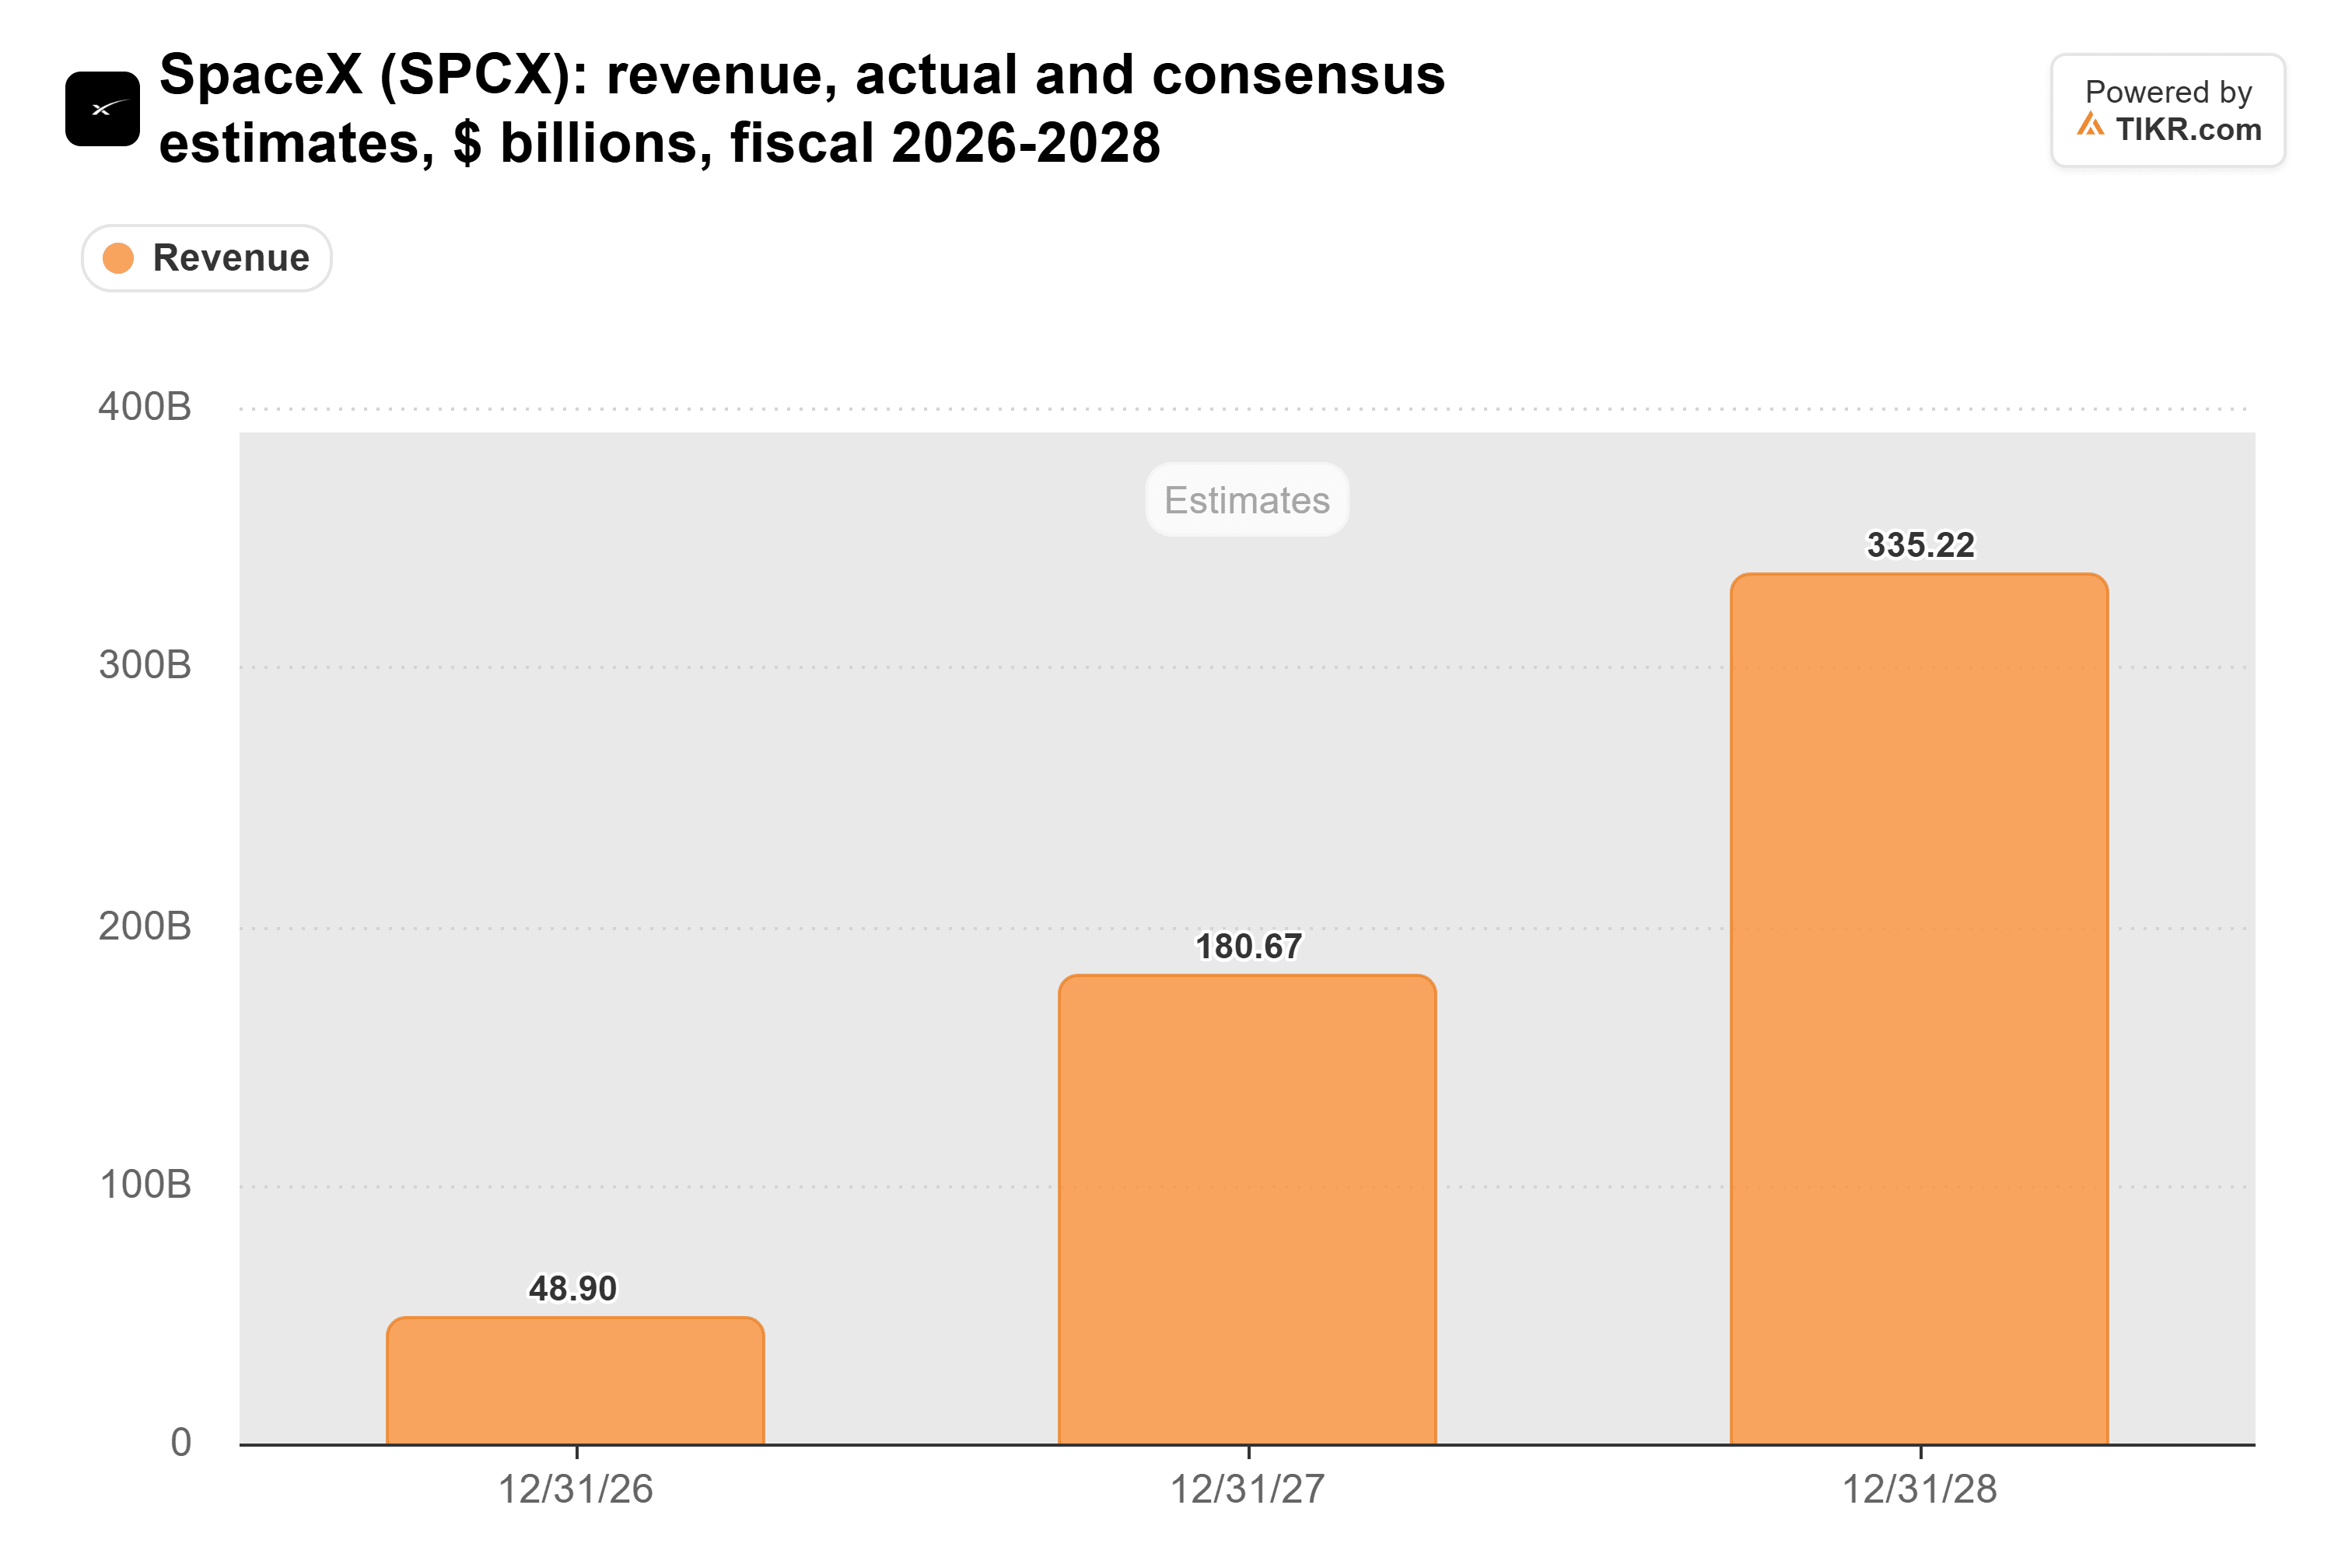
これほど急峻な成長曲線では、クラスターが半年も遊休状態にある余地はない。マスク氏の発言は、アナリストがすでに予想している成長を裏付けるものであり、そこには彼らが想定していない追加の設備容量は含まれていない。
膨れ上がる投資額
SpaceXの設備投資額は、コンピュート設備の拡張に伴い2年間で約5倍に増加した:
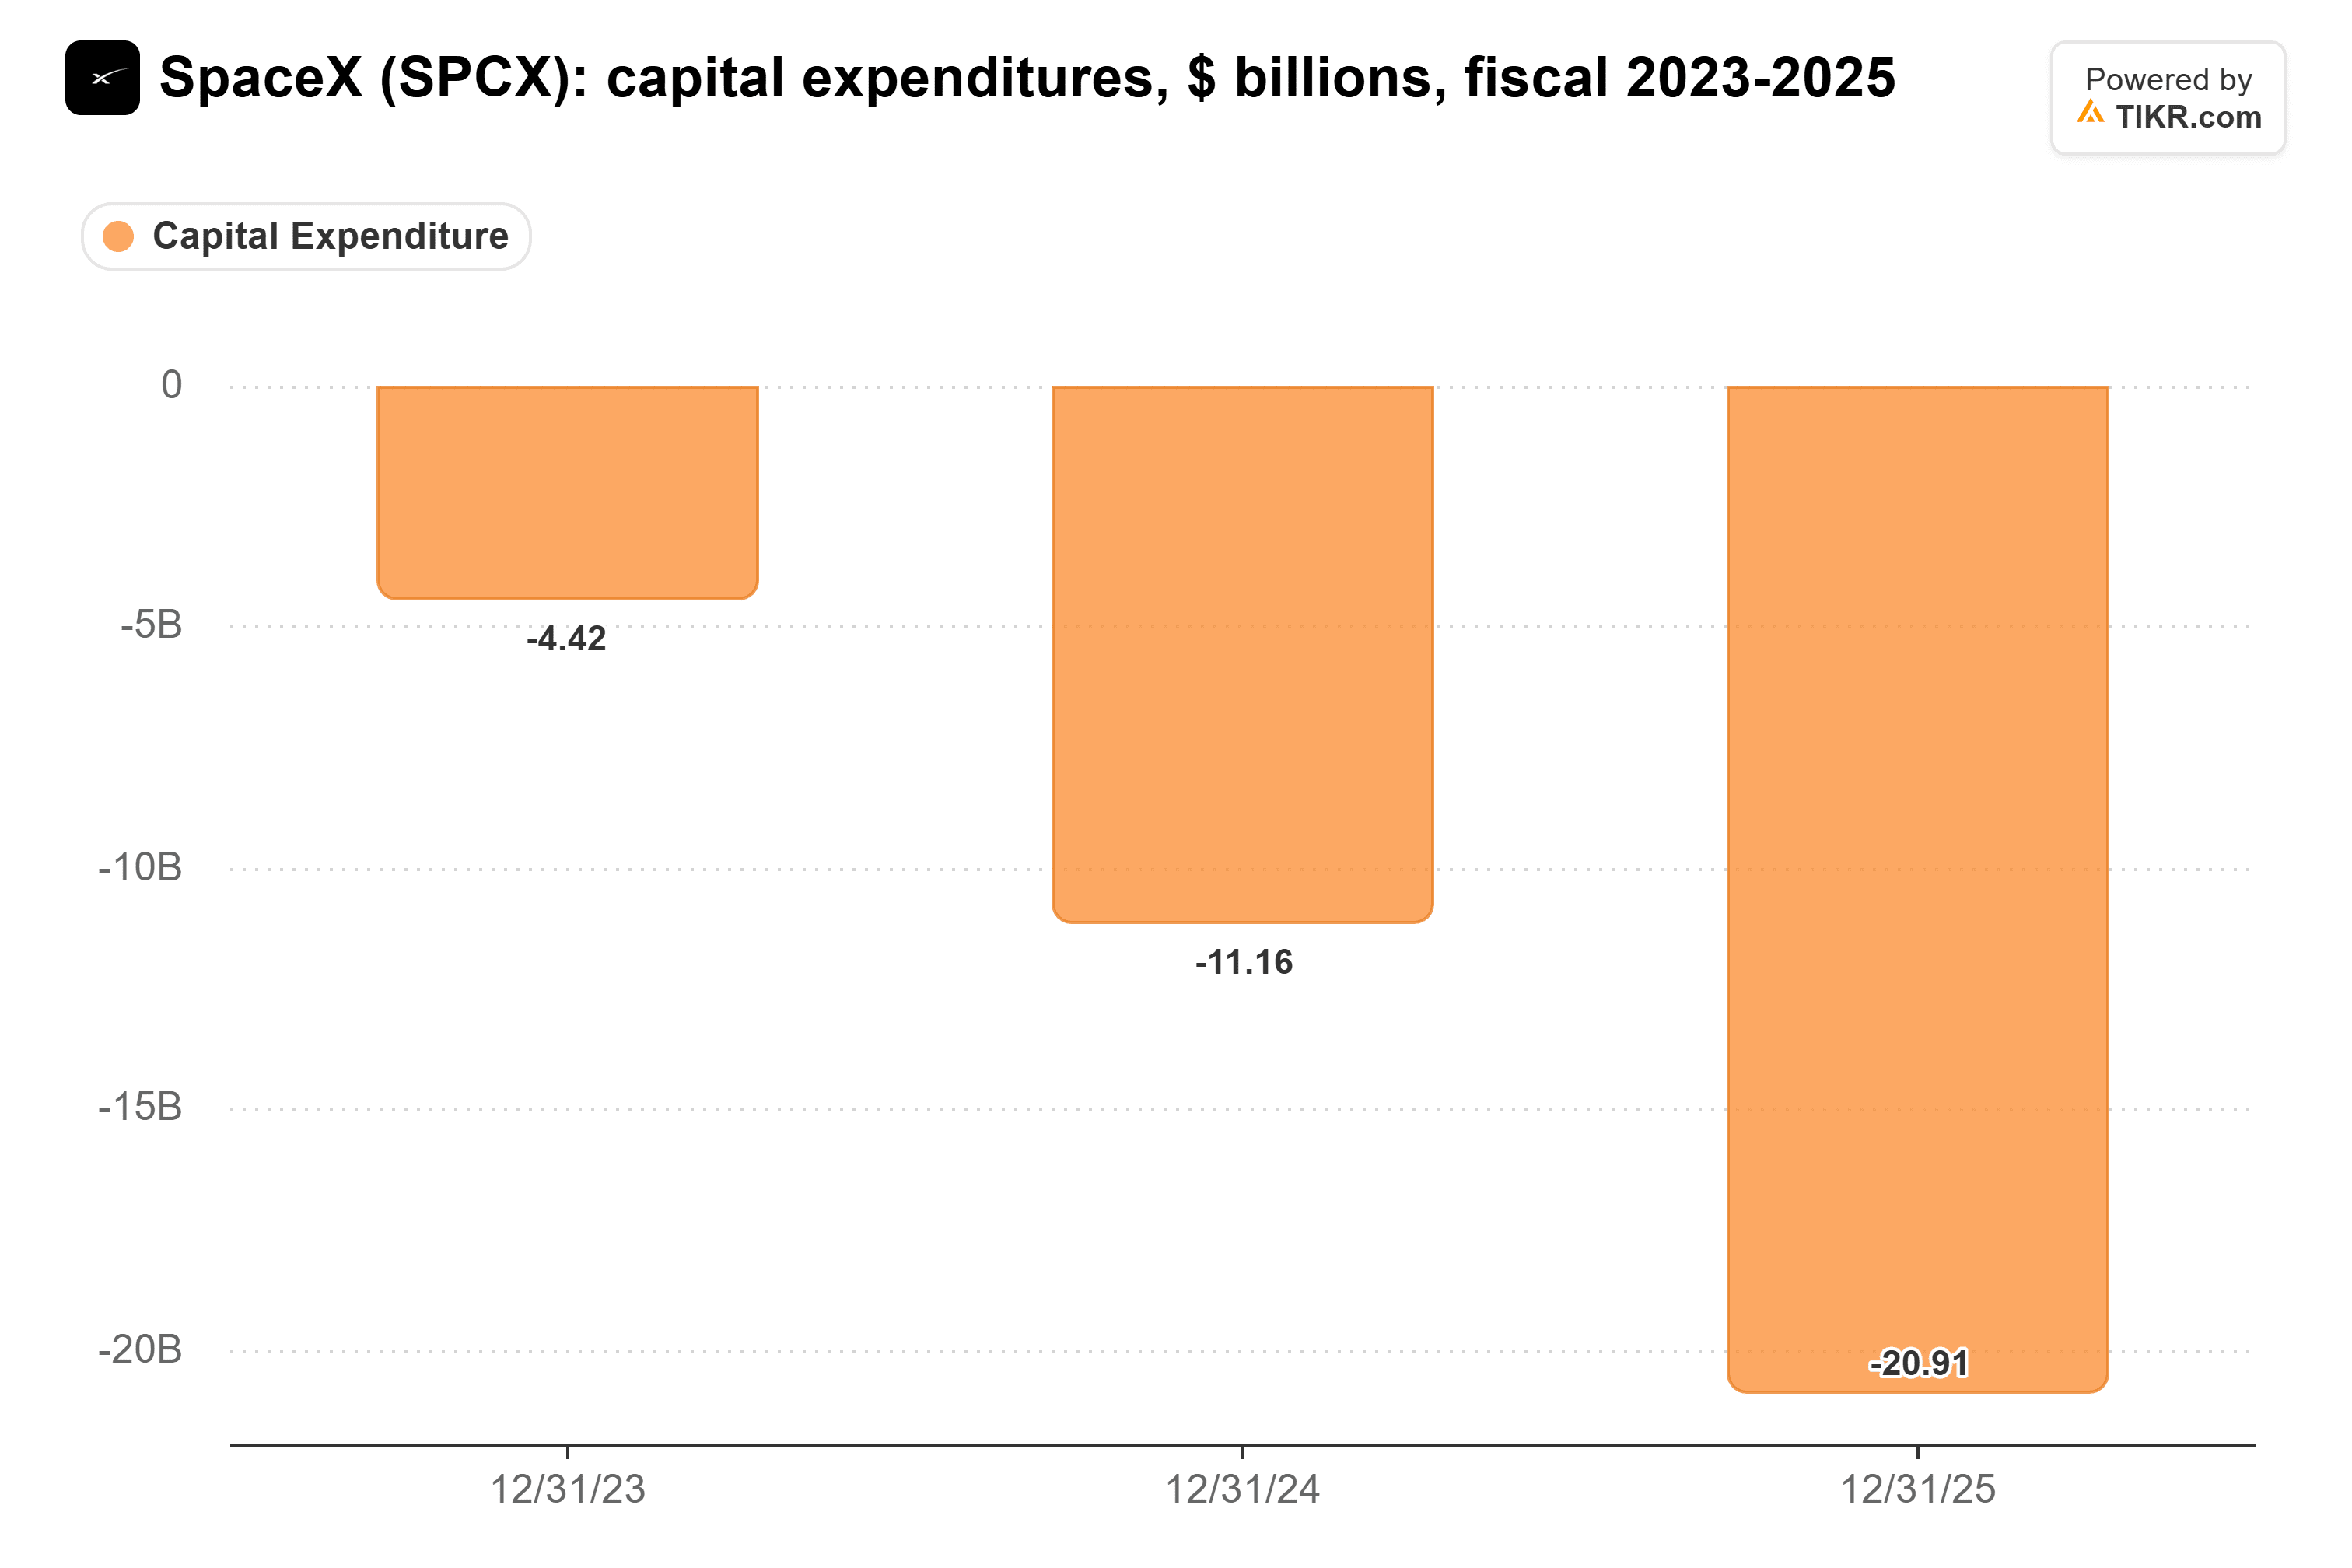
直近12か月ではさらに高く、551億ドルに達しており、経営陣は第4四半期だけで350億ドルから400億ドルを見込んでいる。
この支出により、フリーキャッシュフローは大幅な赤字に陥っている:
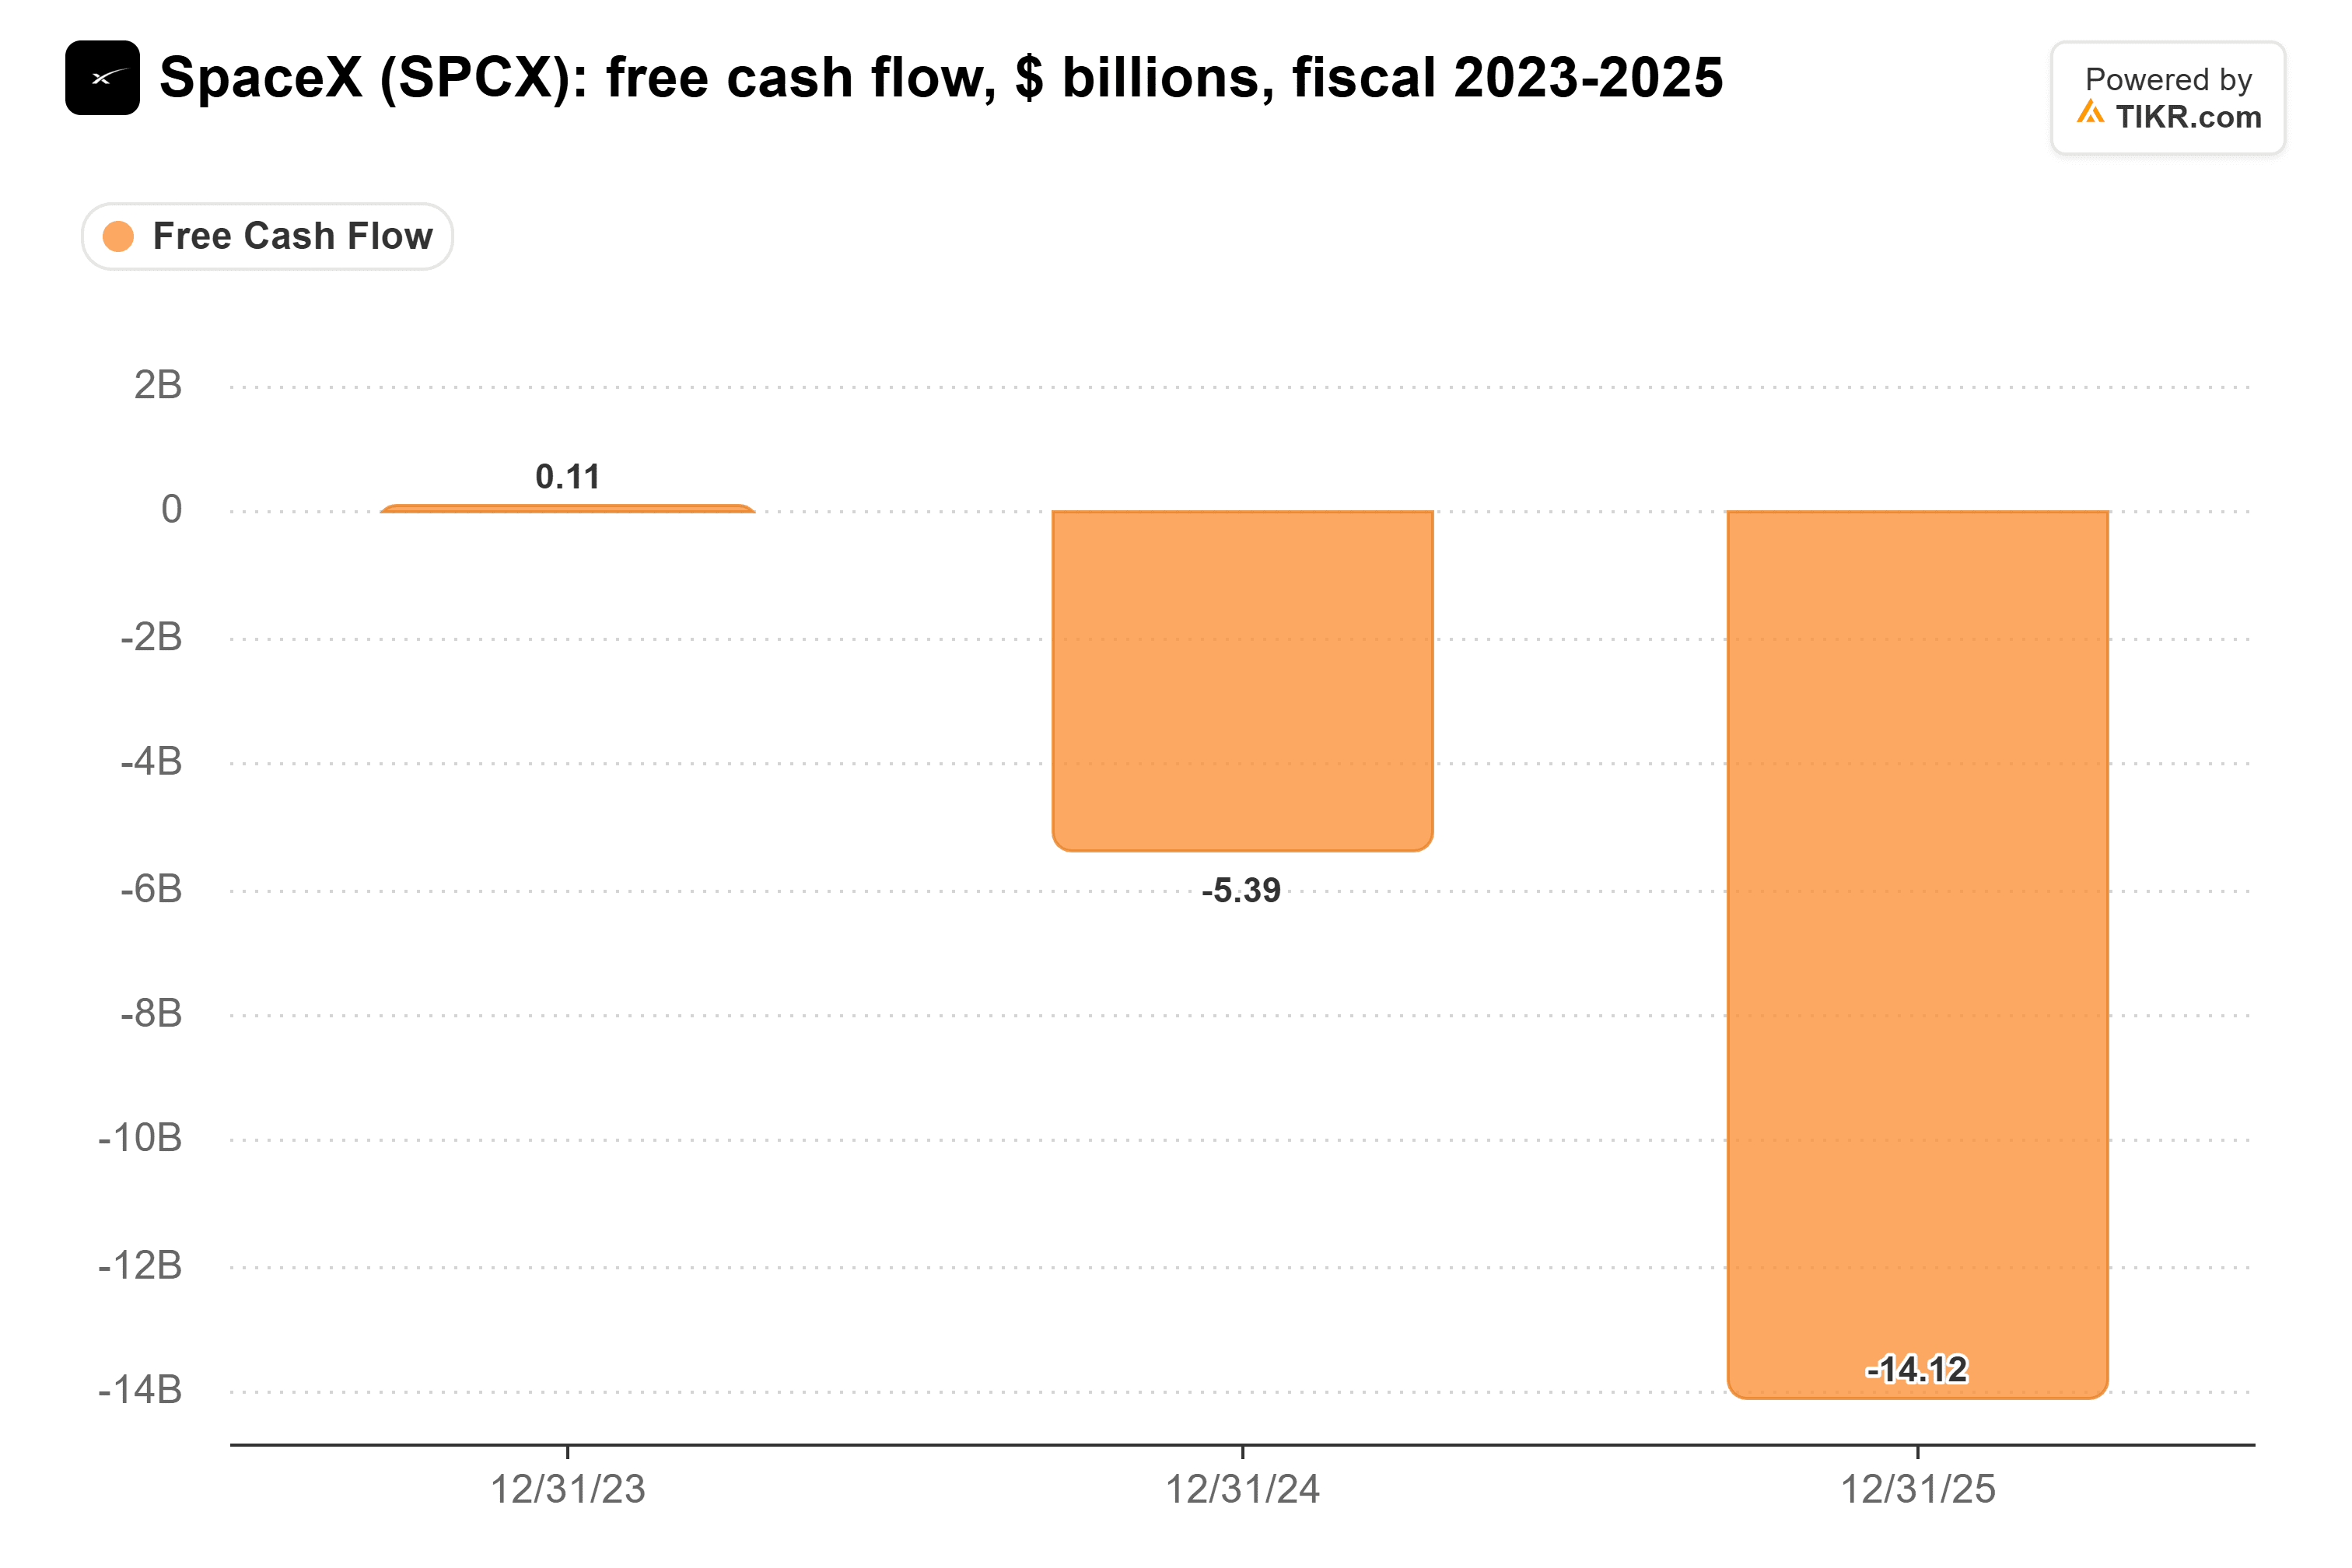
直近12か月では、フリーキャッシュフローはマイナス393億ドルだった。クラスターが安定稼働するまでの1か月ごとに、賃貸収入のない設備投資が発生する。アリゾナ州の500億ドル規模の計画もどこかから調達しなければならない。したがって、早く収益を上げ始めるクラスターこそが、SpaceXが次のキャンパスを賄う最も安価な方法なのだ。
スピードが報われるのは価格が維持されている場合のみ
より速いクラスターがより多くの収益を上げるのは、レンタル価格が高いままの場合だけだ。マスク氏自身、SpaceXの収益は、コンピュートが豊富で安価になれば低下すると述べている。また、経営陣は第3四半期決算説明会で価格設定を「実質的にスポット市場のレート」と呼んでおり、価格下落はすぐに収益に直撃する。
テナントが離れる可能性もある。Anthropicの契約では、いずれの側も90日前の通知で契約を解除できる。そして11月9日、Anthropicは自社モデルの価格を20%引き下げた。
2か月という数字は真剣に受け止めるべき
2か月という数字は、SpaceXのコンピュート設備拡張全体に対する最も強力な論拠であり、Colossusの構築期間がそれを裏付けていると考える。もし同社のクラスターが、競合他社のクラスターが稼働する前にコストの3分の1を回収できるなら、SpaceXは建設の遅い業者が自社の設備を賄うよりも速く、アリゾナ州のようなキャンパスを追加し続けることができる。同社がコントロールできないのは、2028年に1ギガワットがいくらで賃貸されるかだ。
2027年初頭に発表される第4四半期決算では、その四半期の設備拡張にどれだけの現金が使われたかが明らかになる。その後、第1四半期の売上高(330億ドルから370億ドルと予想されている)が、クラスターの建設ペースと同じ速さで賃貸収入が入ってきているかどうかを示す。そのいずれよりも前に、コチセ郡は12月9日にアリゾナ州キャンパスに関する公聴会を開催する。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXの潜在的な価値がわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!