主なポイント
- AT&Tの配当利回りは5.2%、ゼネラル・ミルズは7.0%で、両社とも当面は配当を据え置く計画です。
- 過去12か月間のフリーキャッシュフローに対する配当支払い割合は、AT&Tが44%、ゼネラル・ミルズが85%でした。
- AT&Tは2028年までに210億ドル以上のフリーキャッシュフローを見込んでいますが、ゼネラル・ミルズは債務返済を優先するため、今会計年度の営業利益が減少するとの業績見通しを示しています。
- AT&Tのキャッシュフローに対する主な新たなリスクはSpaceXの無線通信事業への進出であり、ゼネラル・ミルズの債務は自社の目標水準を上回っています。
ゼネラル・ミルズ (GIS) は9月29日、四半期配当を0.61ドルと発表しました。これは前回と同じ水準で、利回りは7.0%です。
AT&T (T) も配当を引き上げていません。10月21日の第3四半期決算発表で、年間1株あたり1.11ドル(利回り5.2%)の配当を維持する計画であると述べました。
では、どちらも配当が成長していない状況で、高利回りの買いとしてはどちらが優れているでしょうか?
| 指標 | AT&T (T) | ゼネラル・ミルズ (GIS) |
|---|---|---|
| 配当利回り | 5.2% | 7.0% |
| 年間配当 | $1.11 | $2.44 |
| 配当成長率(5年) | 年率-11.8%(2020-2025年度) | 年率3.9%(2021-2026年度) |
| キャッシュ配当性向、TTM | 44% | 85% |
| キャッシュ配当性向、フォワード | 46%(2026年度) | 76%(2027年度) |
| ネット債務/EBITDA | 3.3x | 3.7x |
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間6%以上の配当利回りを提供する株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのは6銘柄のみであると私たちは考えています。
これらはすべて、新しい投資レポートの一部として無料でご覧いただけます。レポートはこちらからアクセスできます。
AT&Tは銅線から光ファイバーへ移行中
AT&Tの1株当たり配当は、2020年度の2.08ドルから2025年度には1.11ドルに減少しました。これが5年間の成長率がマイナスとなっている理由です。残された配当は十分にカバーされています。2026年9月30日までの12か月間のフリーキャッシュフローに対する配当支払い割合は44%、アナリストの2026年度コンセンサス予想では46%です。2023年度以降、配当の年間コストは80億ドル強で、毎年のフリーキャッシュフローの半分以下となっています:

そのキャッシュは、銅線から光ファイバーへ移行している事業から生み出されています。第3四半期の売上高は前年同期比5.3%増の323億ドルでした。AT&Tは「高度な接続性」分野で記録的な76万9000件のインターネット純増加数を記録した一方で、「レガシー」事業の売上高は24.5%減少しました。
第3四半期決算説明会で、ジョン・スタンキーCEOは「光ファイバーによるブロードバンド顧客に、優れた無線サービスを上乗せしたもの」が業界で最も持続可能な組み合わせであると述べました。SpaceXはその無線サービスの部分で競争しようとしています。AT&T株は10月23日、BloombergがSpaceXが少なくとも8万箇所の米国携帯電話基地局へのアクセス交渉を行っていると報じた後、8%下落しました。
ゼネラル・ミルズはまず債務返済を優先
ゼネラル・ミルズも配当を据え置いていますが、その理由は債務です。CFOのコフィ・ブルースは9月23日の第1四半期決算説明会で、「我々は配当に対するコミットメントを完全に維持しており、当面は債務削減を優先する間、1株当たりの現在の配当率を維持する見込みです」と述べました。同社の目標であるネット債務対EBITDA比率3倍に戻るには「少なくとも数年」かかると見込んでいます。
ゼネラル・ミルズの配当は、2026年8月30日までの12か月間のフリーキャッシュフローの85%を占めましたが、アナリストの2027年度コンセンサス予想では76%に低下します。フリーキャッシュフローは2025年度(5月決算年度)の22.9億ドルから2026年度には16.3億ドルに減少しましたが、配当コストは13.2億ドルでした:

第1四半期の有機的売上高は横ばいでした。2027年度について、経営陣は少なくとも7億5000万ドルのコスト削減があるにもかかわらず、為替変動調整後の調整後営業利益が8%から13%減少するとの業績見通しを示しています。ゼネラル・ミルズとその前身企業は、9月29日の発表によれば128年間途切れることなく配当を支払ってきました。しかし、業績見通し以上に利益が減少した場合、その配当にはほとんど余裕がありません。
では、どちらの配当が勝るか?
AT&Tの方が優れた高利回り配当株です。アナリストは同社のキャッシュが成長し続けると予想しており、これは経営陣が2026年に180億ドル以上、2028年に210億ドル以上との見通しを示していることと一致しています:
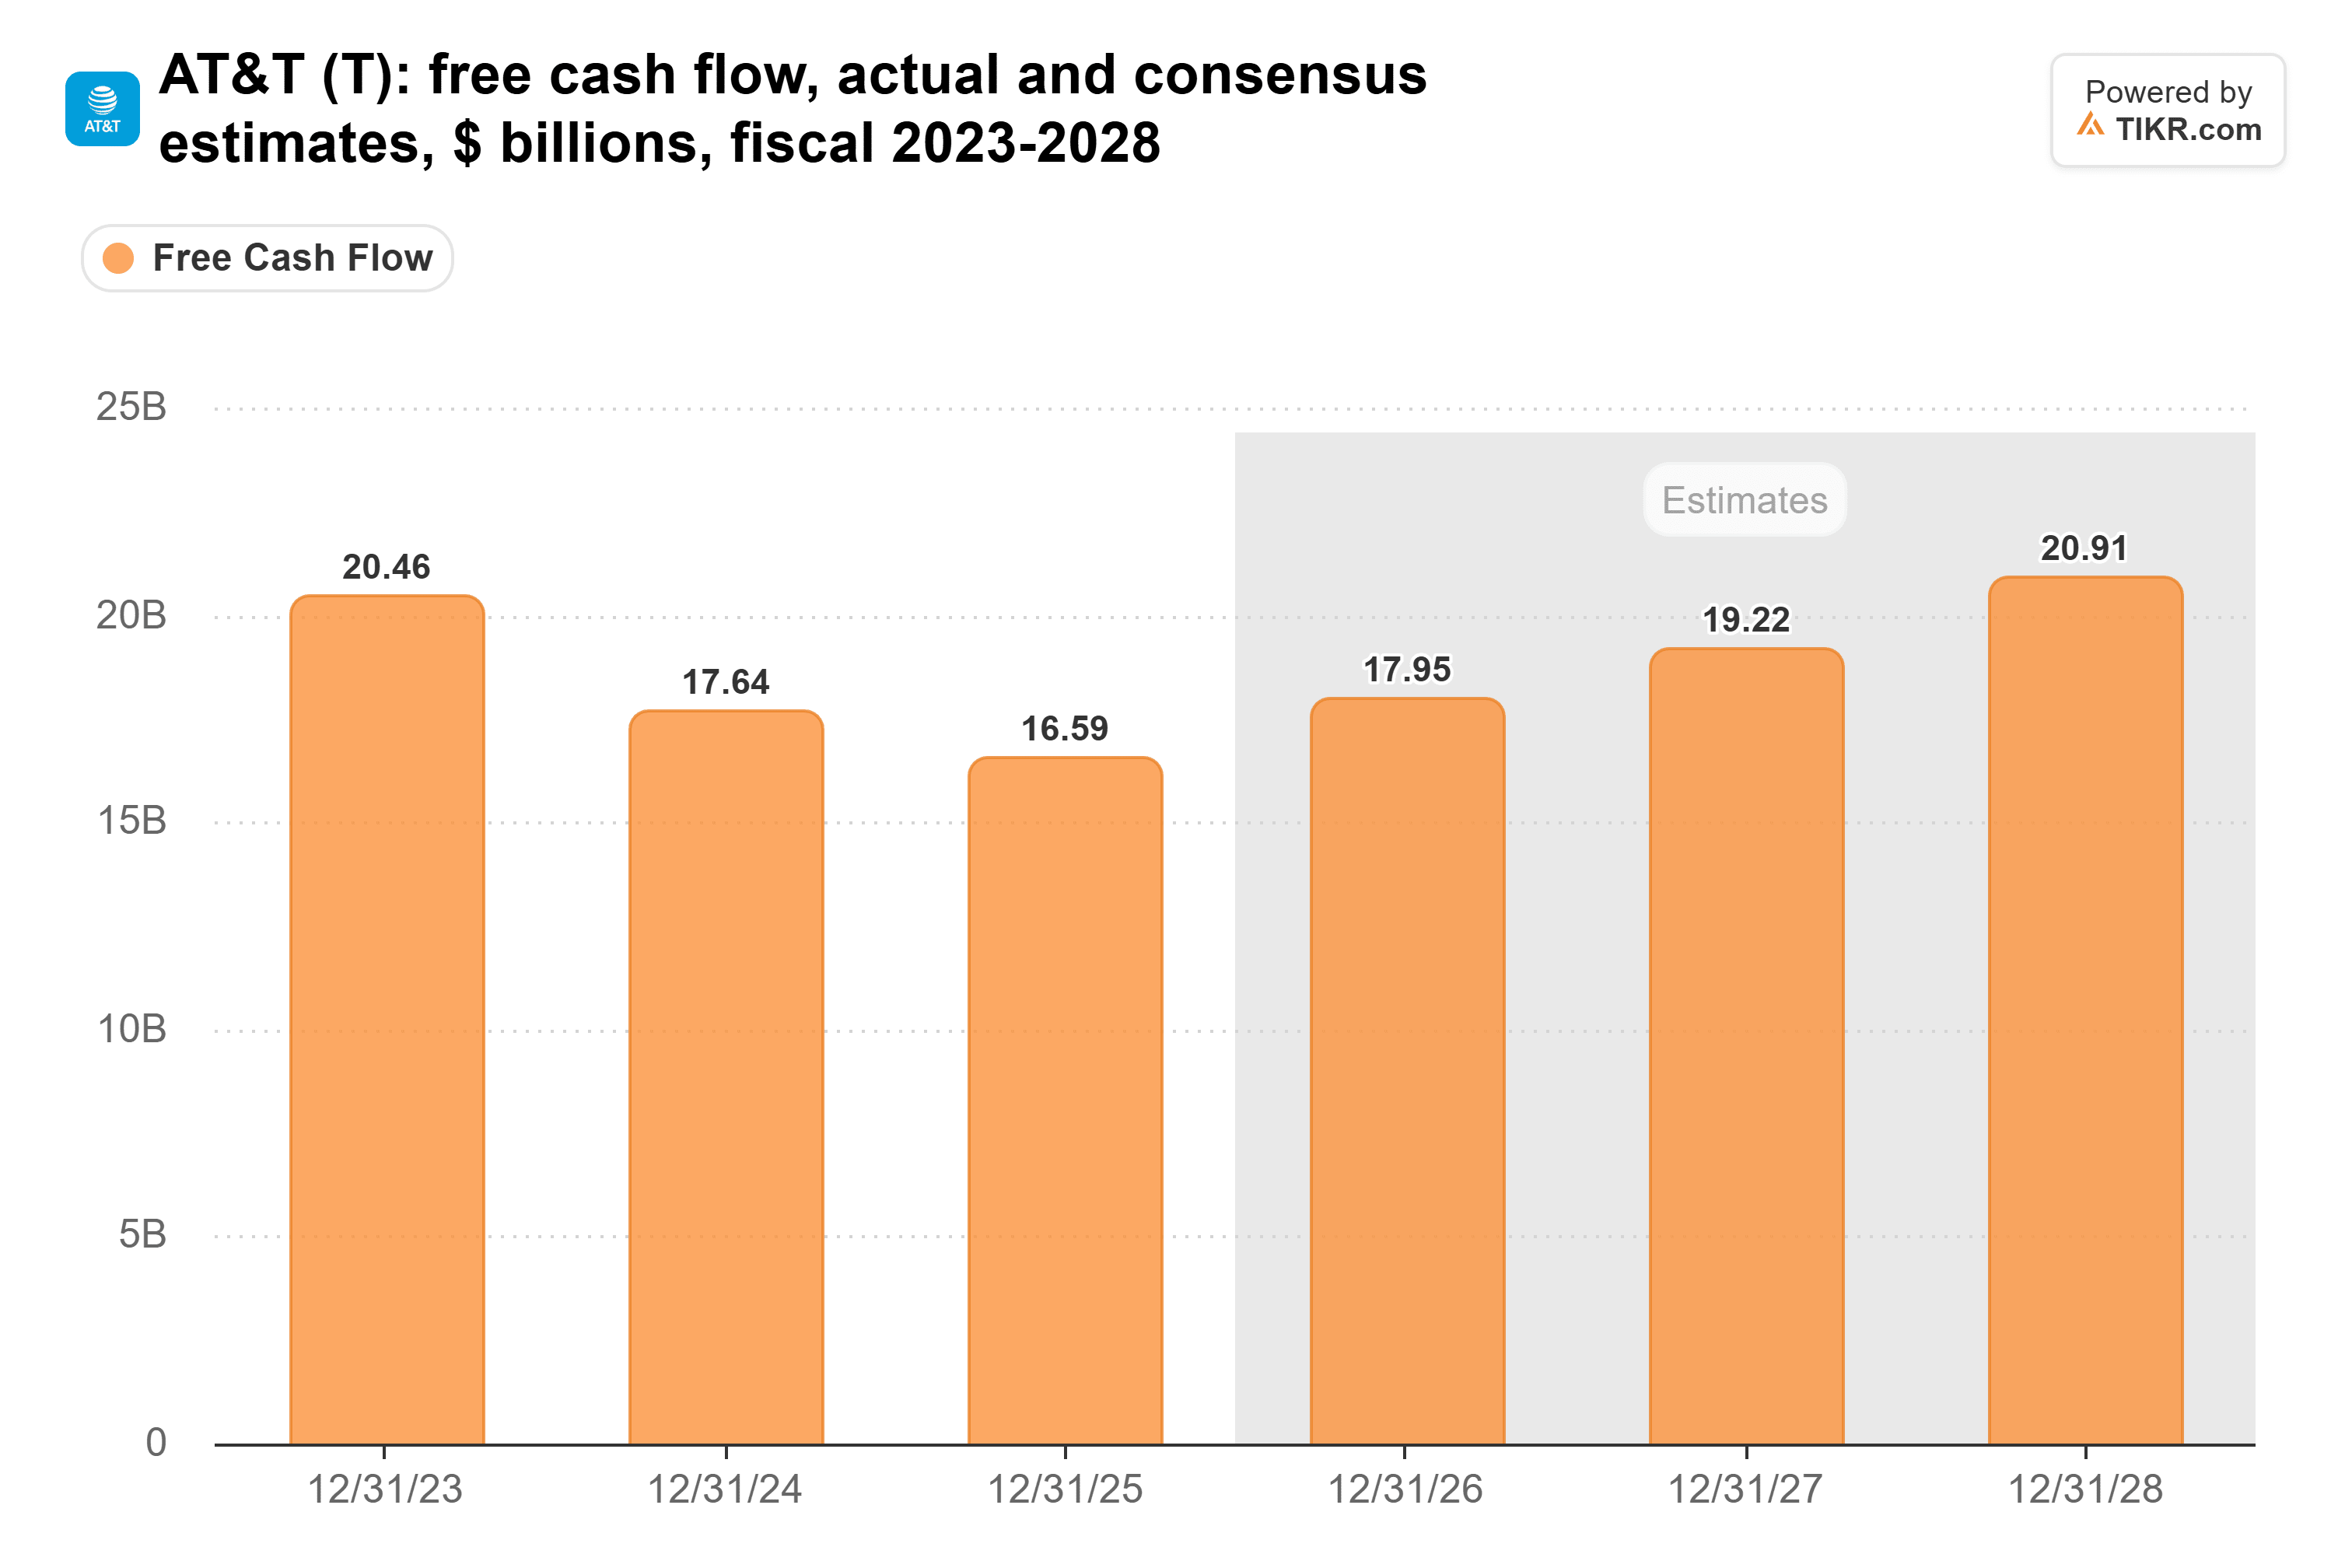
今年、そのキャッシュは80億ドルの配当と約100億ドルの自社株買いをカバーしています。AT&Tは配当に手を付けるずっと前に自社株買いを削減すると私は予想します。
ゼネラル・ミルズのケースも強力です。1万ドルの投資に対して、7.0%の利回りは年間700ドルの収入をもたらし、AT&Tの520ドルを上回ります。また、現在の配当ペースでは、AT&Tの収入が追いつくことはありません。フォワードの配当性向76%でもまだカバーされており、経営陣が128年の記録を維持するために懸命に努力すると私は予想します。
それでも、私は十分なキャッシュを背景に持つ高利回りを求めます。AT&Tの配当はフリーキャッシュフローの44%を占めるのに対し、ゼネラル・ミルズでは85%で、しかも同社の利益は今会計年度に縮小する見込みです。
もちろん、SpaceXが本当の全国規模の通信事業者になった場合、AT&Tの無線キャッシュフローは打撃を受ける可能性があります。ワシントン・ポストは10月30日、SpaceXがBoost Mobileの買収交渉を行っているか、そのネットワークを利用する交渉を行っていると報じました。これは注目すべき動きです。
AT&Tは忘れて:今すぐ買える6つの安全な6%+利回り配当
配当は莫大な富への鍵を握ることがあります。ただし、正しい銘柄を買った場合に限ります。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながら、かろうじて生活するという違いをもたらす可能性があります。
私たちは、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定しました。(そしてAT&Tはその1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!