主なポイント
- イーロン・マスク氏は、2,000万から3,000万台のヒューマノイドロボットがあれば米国の財・サービスの生産高に匹敵すると述べており、テスラのOptimusはその市場を狙っている。
- テスラはその市場シェアを獲得し、そこからマージンを稼ぐ必要があり、アナリストは、2028年度までに調整後EPSが2023年度の水準を大きく上回るとは見ていない。
- テスラは今年の設備投資額を約200億ドルと見込んでおり、これは過去5年間の営業キャッシュフローのいずれよりも多い額であり、ロボット、ロボタクシー、チップのすべてにその資金が必要となる。
- 予想PER183倍の時点で、投資家は既にロボットの未来の多くに対して対価を支払っており、テスラの2027年度設備投資計画(1月下旬の第4四半期決算時)が次の指標となる。
テスラ (TSLA) は、サイバートラックの生産を2027年半ば頃までに縮小し、サイバーキャブの生産拡大のためのスペースを確保する予定だ。テスラには工場スペースと資金に限りがあり、既にその配分を選択している。
Optimusは、テスラが製造する他のどの製品よりも、その両方を多く必要とする可能性があり、イーロン・マスク氏はその市場規模を示した。11月6日のバロン投資会議でのロン・バロン氏との炉辺談話で、マスク氏は次のように述べた。
「米国の財・サービスの生産高に匹敵するには、約2,000万から3,000万台のロボットが必要になるだろう」
それは膨大な数のロボットだ。
TIKRはテスラをカバーする44人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
テスラの買い、保有、売りの評価の内訳、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。テスラのアナリスト評価を見る
マスク氏の計算は妥当
マスク氏は労働者数から計算した。米国人の約半数は学生または退職者であり、労働年齢層全員が生産的な仕事をしているわけではない。これにより、消費以上に生産を行っているのはおそらく1億2,000万人ほどになると彼は考えている。彼はロボットが少なくとも人間の5倍の仕事をこなすことを期待しており、1億2,000万人を5で割ると2,400万人となり、彼の示した範囲のちょうど中間となる。
今週のMoonshots with Peter Diamandisのエピソードで、共同ホストのデイブ・ブランディン氏は、マスク氏の見積もりは「少し高すぎる」とし、「米国の仕事の45%が肉体労働であるため、1,000万台のロボットで十分だろう」と述べた。
いずれにせよ、テスラは毎年数百万台のロボットを製造する必要がある。マスク氏は、フリーモントの高量産型Optimusラインが年間100万台に達すると述べており、10月には週2万台の生産には少なくともあと1年かかると発言した。そのペースでは、ブランディン氏の言う1,000万台を製造するのに、その1ラインだけで10年かかる計算だ。
テスラはまだシェアを獲得しなければならない
マスク氏は、米国の仕事をこなすのに必要なロボットの数を数えた。彼は、そのうち何台がテスラ製になるか、またテスラが1台あたりいくら稼ぐかについては言及しなかった。そして、テスラがこの分野を独占することはないだろう:Figure AIもヒューマノイドを製造しており、ブランディン氏は「OpenAIとAnthropicが2、3年以内に独自のロボットを持っていても驚かない」とまで言っている。
アナリストは現在のテスラのビジネスに基づいてしか評価できず、彼らは調整後EPSがゆっくりと上昇し、2028年度に3.24ドルになると予想しているが、これは2023年度の3.12ドルをわずかに上回るだけだ:
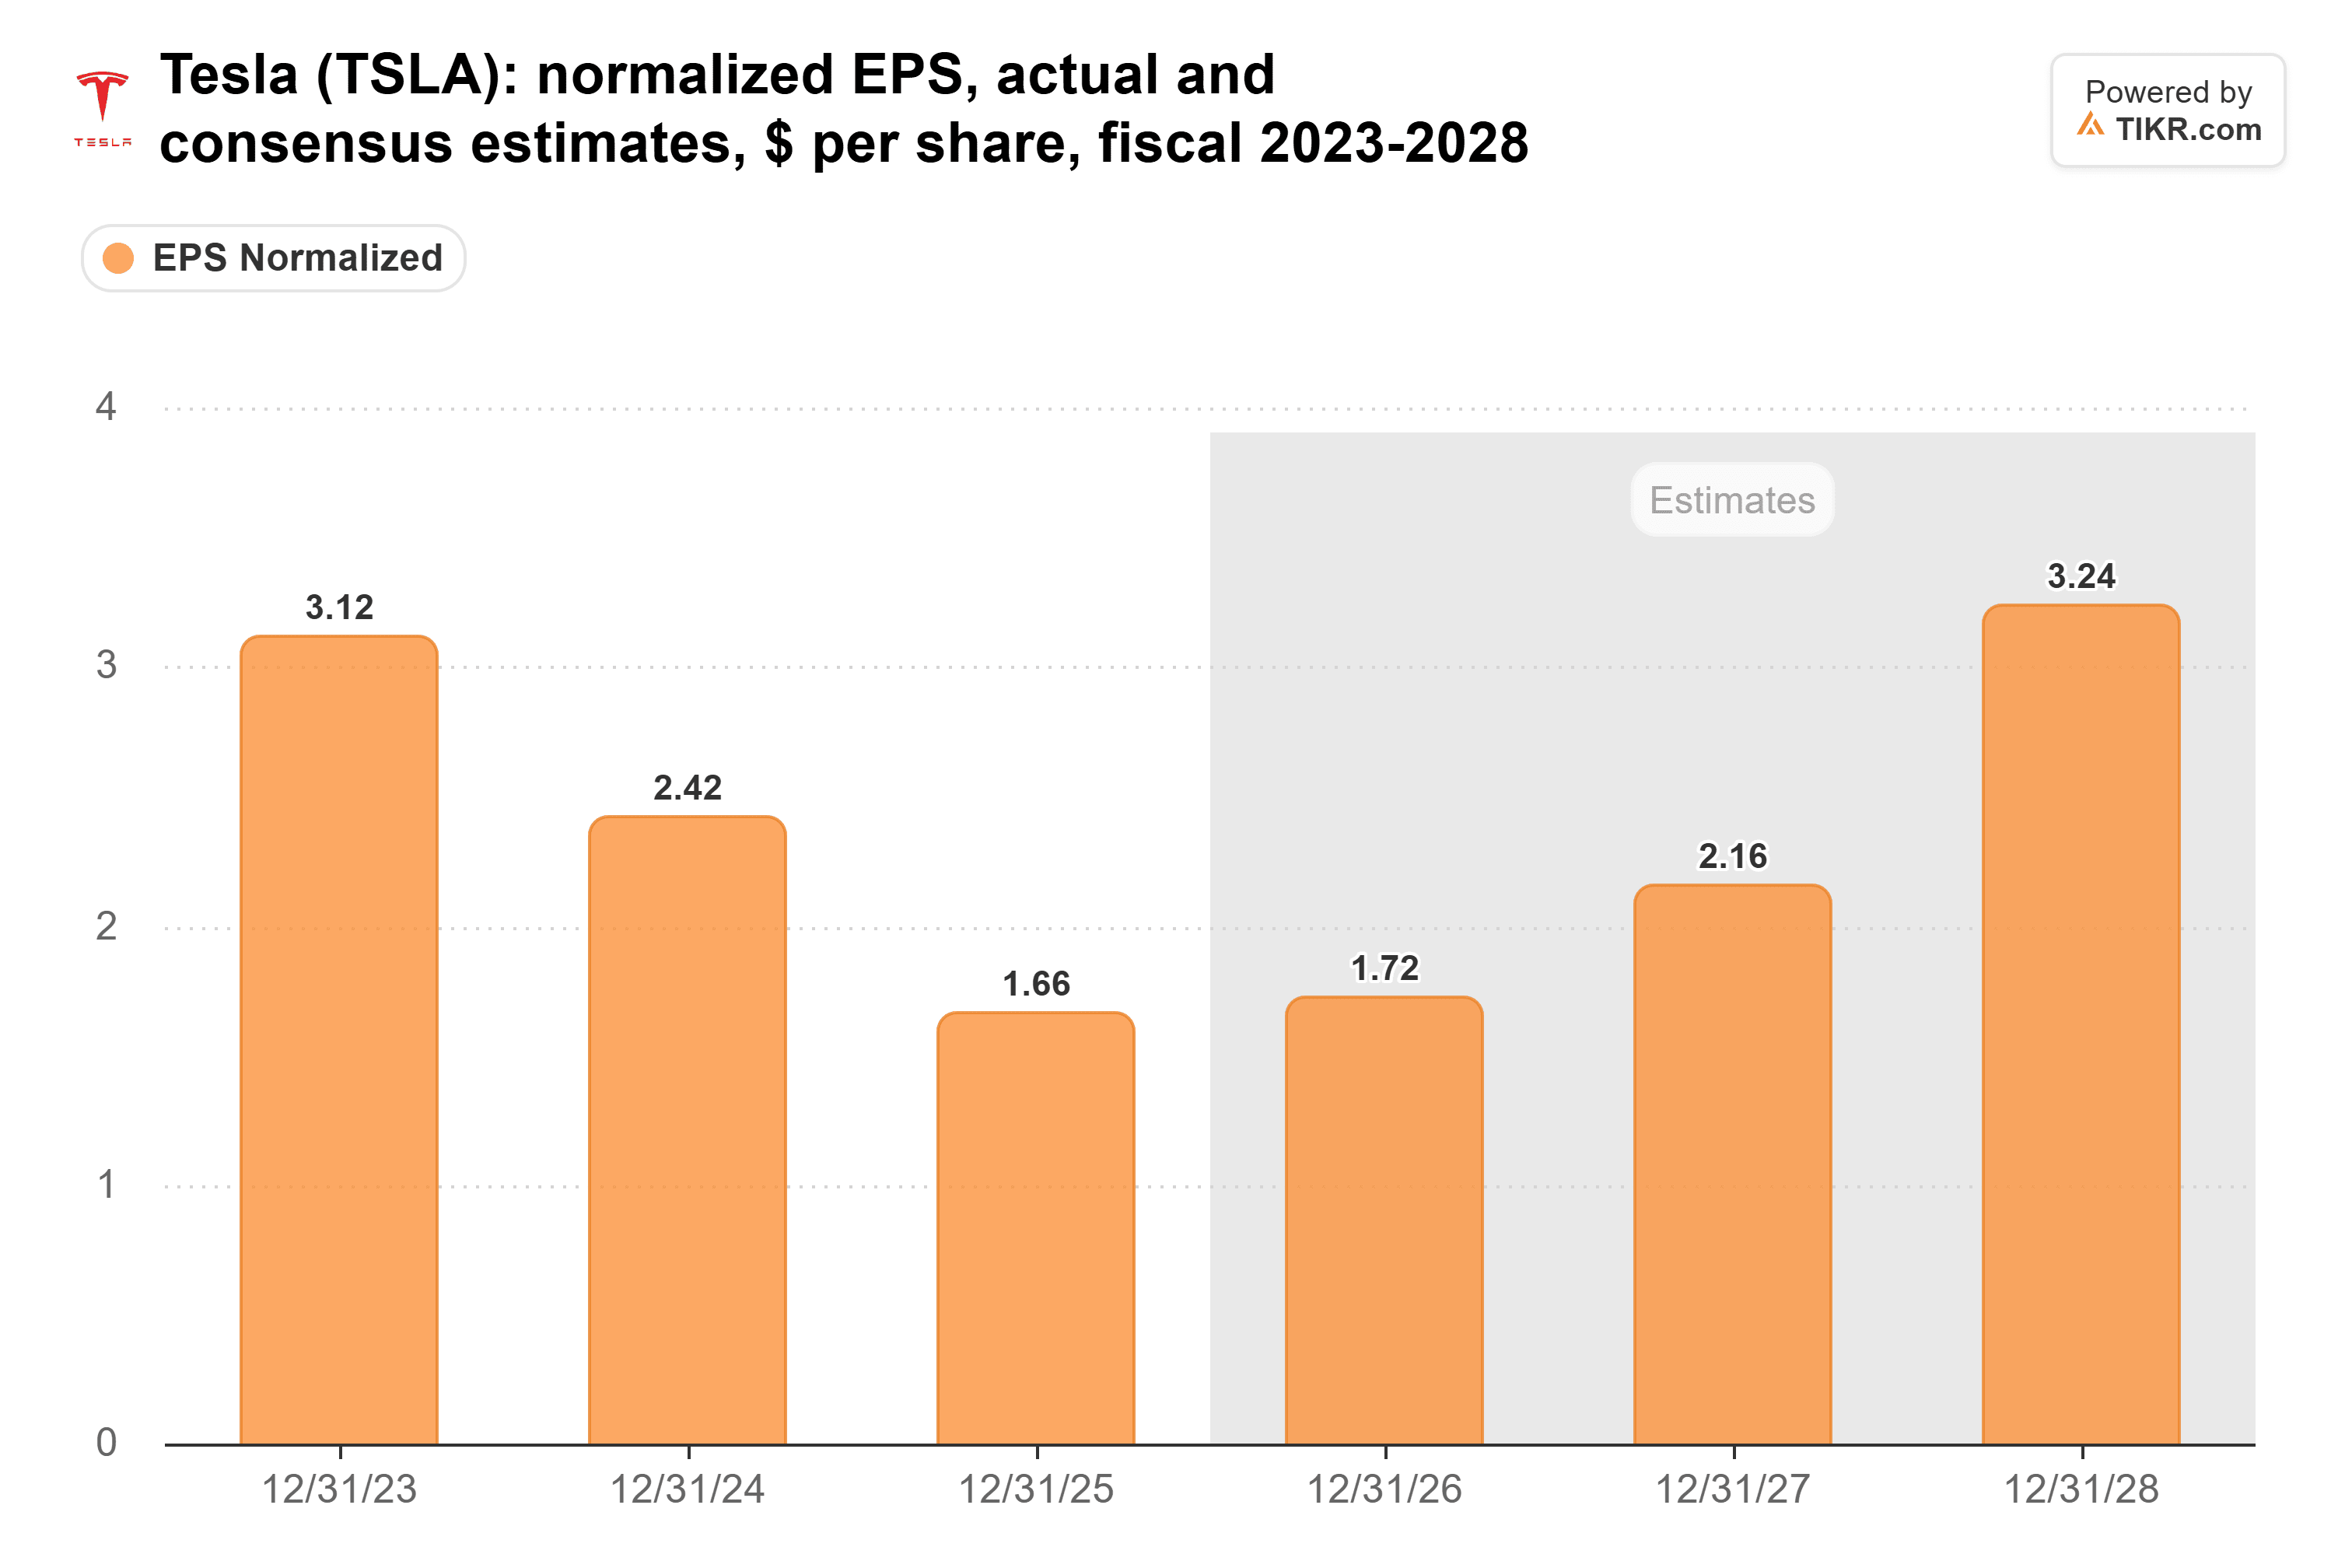
マスク氏が外部企業へのOptimusの納入を2027年末頃に開始すると見込んでいるため、ロボットの台数がこれらの予想を動かすとは思わない。
資金はどこかから調達しなければならない
テスラはこれまで、工場への投資を営業キャッシュフローで賄ってきた。営業キャッシュフローは2021年度以降、年間115億ドルから149億ドルの間で推移している:
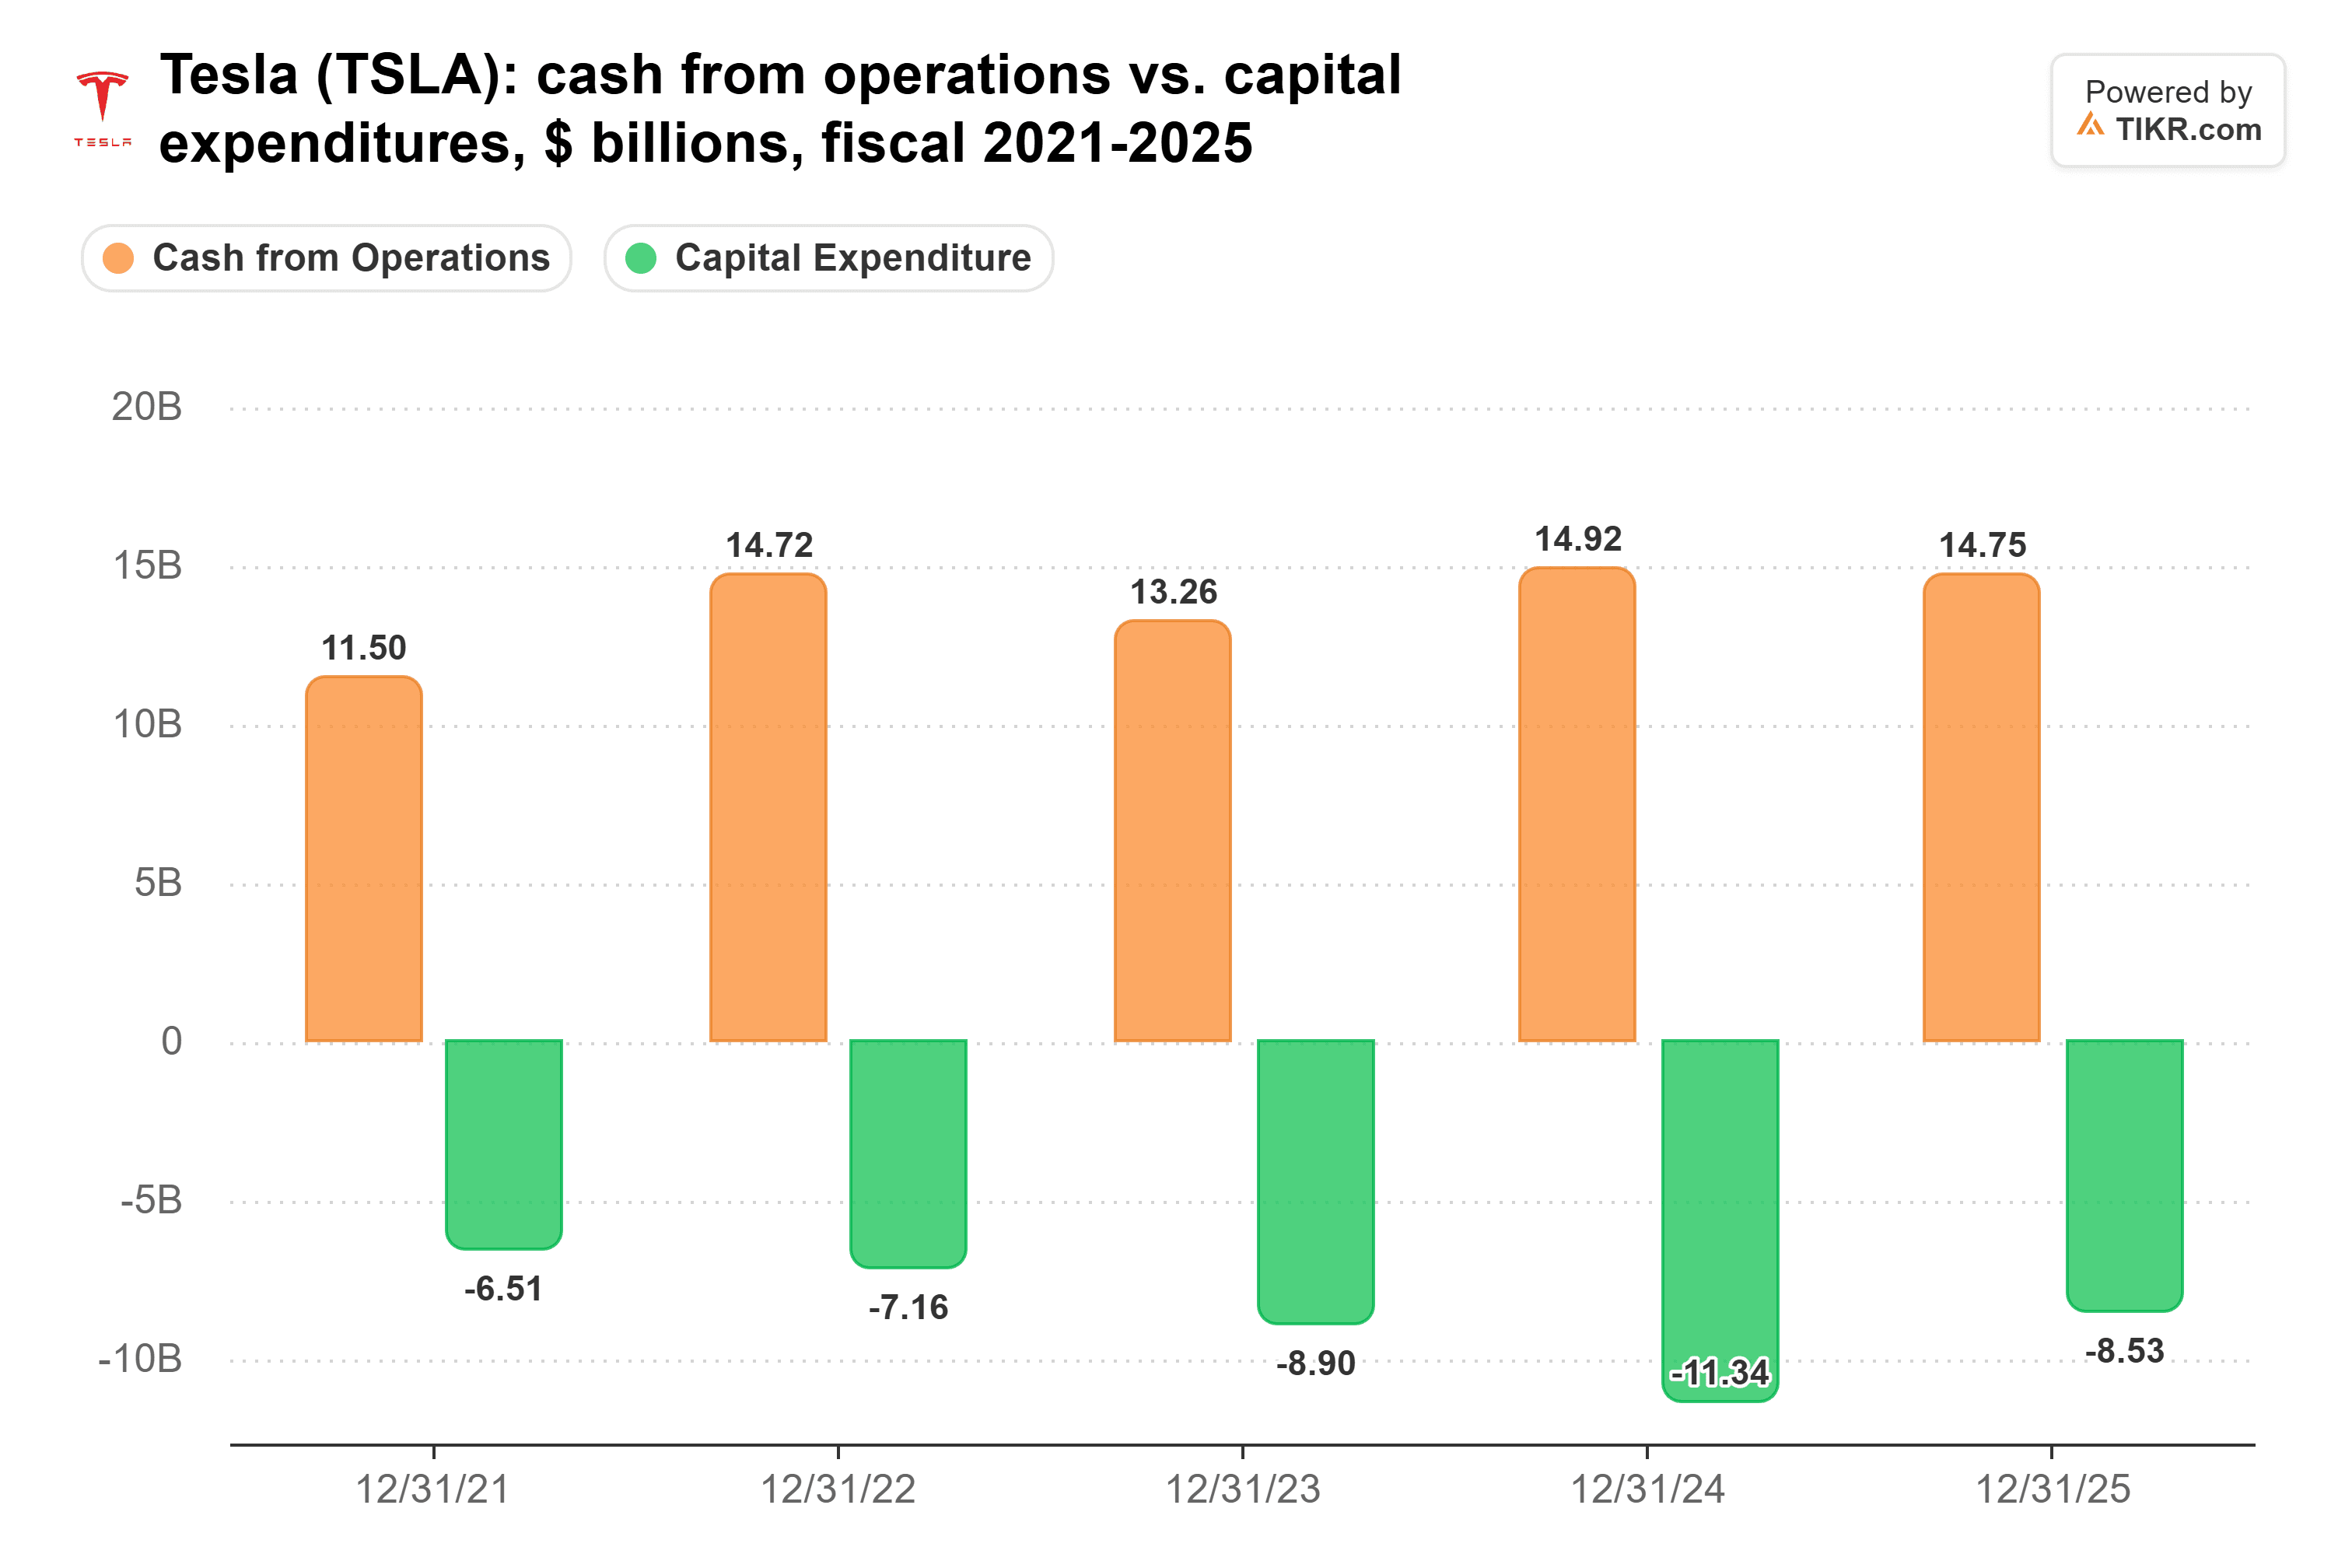
経営陣は今年の設備投資額を約200億ドルと見込んでいる。これは2025年度の85億ドルの2倍以上であり、上のチャートのどの年の営業キャッシュフローよりも多い額だ。経営陣は支出は増え続けると述べており、アナリストは2027年度にフリーキャッシュフローが-99億ドル、2028年度に-79億ドルになると予想している。
テスラにはチップへの支払いも必要だ。マスク氏は、テスラがスペースXと共有する可能性のあるチップ製造工場「Terafab」のコストを、2028年初頭までの間だけで数百億ドルと見積もっている。Moonshotsの共同ホスト、アレクサンダー・ウィスナー=グロス氏は、Optimusの推論の大部分がクラウドで実行されるシナリオを想定している。Terafabのチップが最終的にどこに行くかについて、彼は「私の予想では、主にデータセンターに行き、ロボットには行かないだろう」と述べた。
テスラは9月30日時点で454億ドルの現金・投資と300億ドルの未使用信用枠を有しており、しばらくはこの状態を維持できる。Optimusをレンタルするか販売するかとの質問に対し、マスク氏はバロン氏に「おそらくレンタルするだろう」と答えた。ブランディン氏は、レンタル方式は「予測可能な収益が得られるため、マスク氏に無限の借入能力を与える」と主張した。レンタルされたフリートが収益を上げ始めれば、そうかもしれない。しかしそれまでは、工場への投資は第3四半期にGAAP営業利益率2.6%を計上した企業によって賄われることになる。
投資家は既にロボットに対して対価を支払っている
テスラは予想PER183倍で取引されており、5年平均の108倍を大きく上回り、2025年12月のピークである243倍を下回っている:

私の見方では、マスク氏の計算は簡単な部分だ。数千万台のロボットは現実的な市場である。しかし183倍という水準では、投資家は既にテスラがその市場の大きな部分を獲得することに対して対価を支払っており、テスラは最初のレンタル収入が入る何年も前に工場を建設しなければならない。
もちろん、Optimusはマスク氏自身が10月に示したタイムラインよりも早く立ち上がる可能性もある。最初の指標は、1月下旬の第4四半期決算時に発表される2027年度の設備投資計画であり、それがロボット、ロボタクシー、チップの間で資金がどのように配分されるかを示すことになる。
では、テスラ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、テスラがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!