主なポイント
- ServiceNowは、第3四半期の業績を上回ったにもかかわらず、第4四半期のcRPO成長率を18.5%と予想したことで、10月29日に過去最大の1日下落率となる27%下落した。
- 同社は、2026年のAI ACV目標を年初の10億ドルから少なくとも17億ドルに引き上げた。
- CFOのジーナ・マスタントゥオノは、AIによる破壊という見方を「誤り」と呼んだが、株価は決算発表前の終値から32%下落し、予想PERは22.0倍となっている。
- 1月27日の決算発表で、前倒しされた更新契約の影響が一巡した後、cRPOが安定するかどうかが明らかになる。
ServiceNow (NOW) は、直近で終了した四半期の業績を上回った。投資家は、まだ終わっていない四半期の業績を売った。
株価は10月29日に27%下落し、同社史上最悪の1日下落率を記録した。下落は続き、木曜日にナスダックが5.5%下落する中、同社株は5.9%下落し102ドルとなった。これは、決算発表日の10月28日の終値から32%下落した水準である。この1日下落率は、4月に記録した17.8%の下落率も上回った。
引き金となったのは、業績予想の1行だった。ServiceNowは、第4四半期のcRPO成長率を18.5%と予想しており、同じ四半期のサブスクリプション収入成長率として予想した21.5%より3ポイント低い。
CFOのジーナ・マスタントゥオノは決算説明会で反論し、AIによる破壊という見方を「誤り」と呼んだ。しかし、市場は気に留めず、特にアルファベットの決算が既にAI関連支出への懸念に火をつけていた日にはなおさらだった。
堅調な四半期、しかし次期への移行は弱含み
第3四半期自体は堅調だった:
- サブスクリプション収入は21%増の39.9億ドルとなり、予想範囲の上限を50ベーシスポイント上回った
- cRPOは21%増(為替変動調整後)の136.5億ドルとなり、予想を1ポイント上回った
- 営業利益率は32.5%で、予想を150ベーシスポイント上回った
一方、調整後EPSは1.00ドルで、コンセンサス予想の1.02ドルを2セント下回り、総RPOは297億ドルに達した。
経営陣は、cRPO予想の弱さをタイミングの問題と説明した。7月1日の価格改定により更新契約が第3四半期に前倒しされ、公共部門の需要はオンプレミス契約に偏った。また、約50ベーシスポイント分のバックログがcRPOの対象外となっている。
報告された収入ベースでは、大きな問題はなさそうだ…
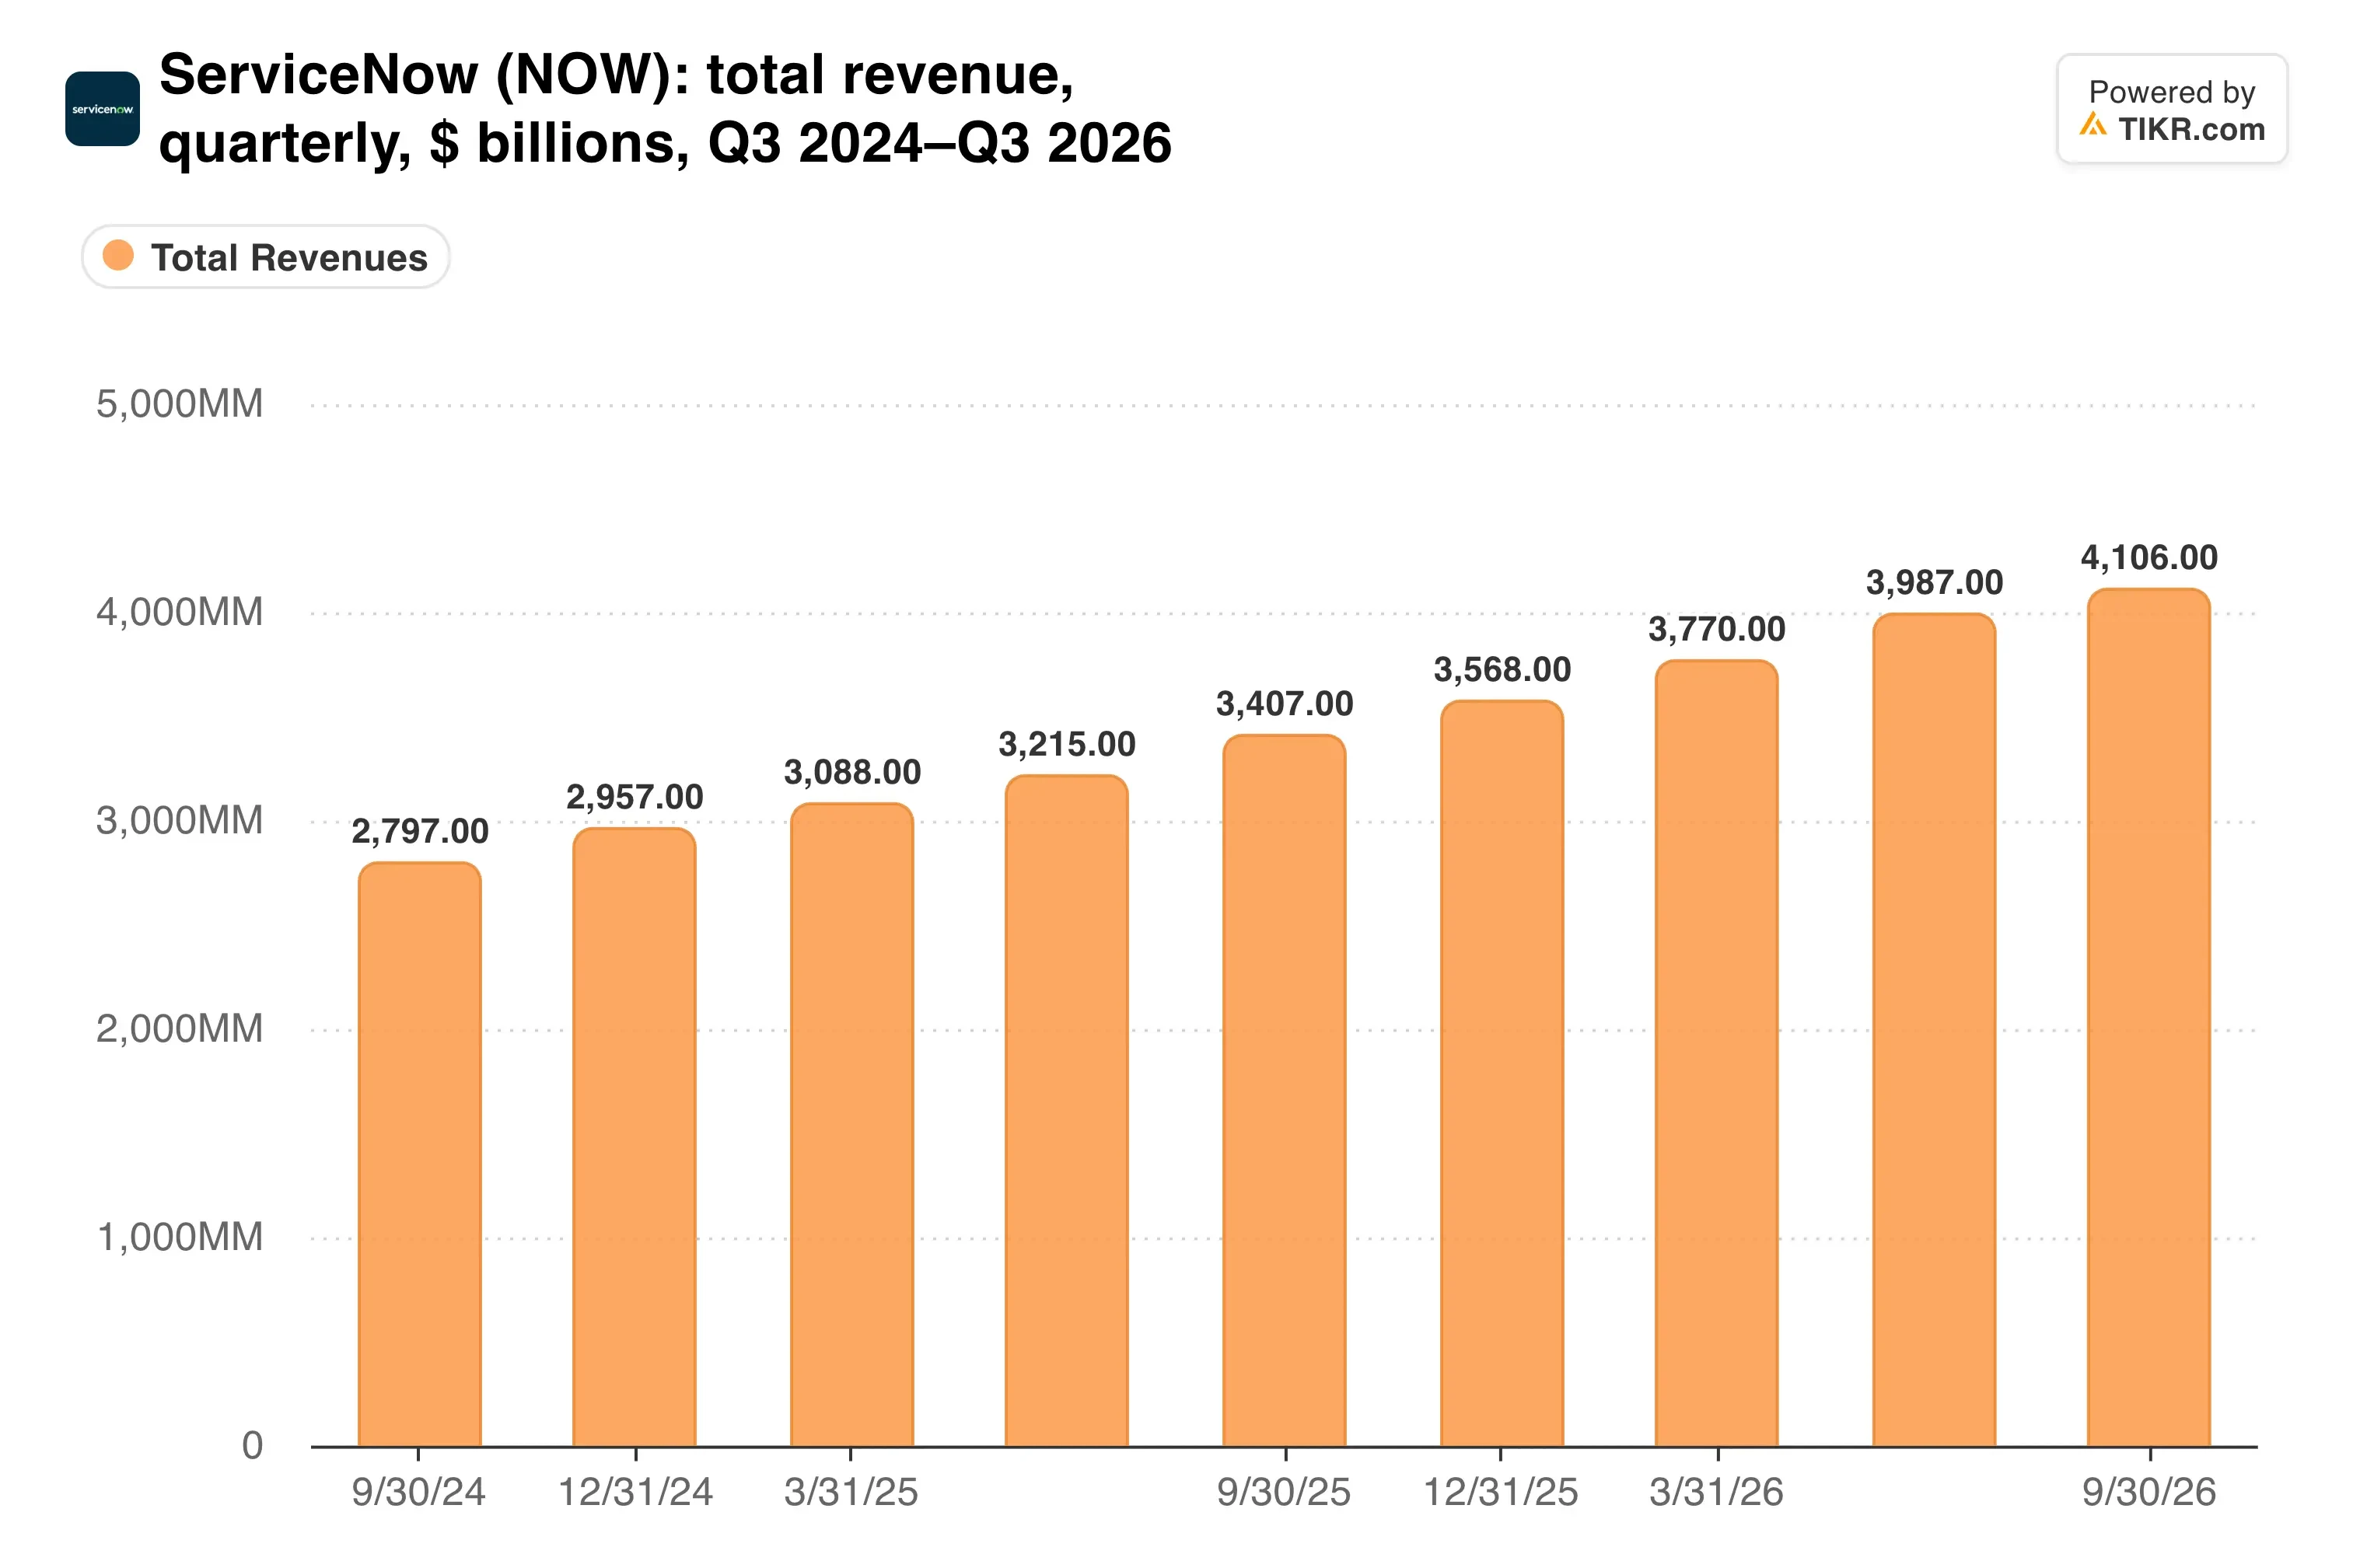
四半期成長率は20%近辺を維持しており、今回の売りは今後4四半期に関するものだ。
AI関連の数字は上昇を続ける
ServiceNowは、2026年のAI ACV目標を年初の10億ドルから少なくとも17億ドルに引き上げた。本番環境でのエージェントAIの消費量は前年比13倍以上に増加し、5つ以上のAI製品にまたがる契約は8.5倍に増加した。
また、OpenAIとの連携を強化し、エージェントを企業のワークフローに組み込む取り組みを進めている。それでも、AIネイティブの競合は急速に規模を拡大している。非公開のスタートアップであるSierraは、単独四半期で1億5000万ドルのARRを追加し、これはServiceNowの年間AI目標のほぼ9%に相当する。
キャッシュは、予想の中で改善した部分だ。

経営陣は、2026年のフリーキャッシュフローマージン目標を35%から36%に引き上げた。21%のサブスクリプション成長と合わせると、これは「ルール・オブ・57」のプロファイルとなる。
TIKRはServiceNowを49人のアナリストがフォローしています。「買い」と言っているのは何人でしょうか?
ServiceNowの買い、保有、売りの評価の内訳と、ウォール街の収入・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ServiceNowのアナリスト評価を見る
PERは既に下方修正済み
102ドルで、ServiceNowの予想PERは22.0倍、予想EV/EBITDAは14.6倍で取引されている。平均目標株価は155ドルで、51%の上昇余地を示唆しているが、多くの目標株価はまだ今回の売りを反映しきれていない可能性がある。
これほど大きく評価を下げた大型ソフトウェア銘柄はほとんどない:

同社株は現在、52週安値の81ドルに近い水準で取引されており、高値の176ドルからは遠く離れているが、ビジネスは依然として21%のサブスクリプション成長を予想している。
リスクは、cRPOが真実を語っている可能性だ。減速がAIエージェントがシートベースの更新契約を侵食していることを反映しているなら、前倒しの説明は長くは通用しないだろう。
私の見解:今回の売りは、予想の弱さ以上に大きいように見える。cRPOと収入成長率の3ポイントの差は、具体的な価格設定の説明が付随しているとはいえ、1週間で時価総額の約3分の1を失うことを正当化するものではない。ここで小さなポジションを開始し、バックログがその説明を確認した後にのみ追加するだろう。
1月27日の第4四半期決算が試金石となる。cRPOは18.5%以上で着地する必要があり、2027年第1四半期のサブスクリプション予想は20%近辺を維持しなければならない。また、ServiceNowは11月12日にBMOのテクノロジーカンファレンスで発表を行う予定であり、早期の手がかりが得られる可能性がある。
では、ServiceNowの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ServiceNowの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!