


主なポイント
- Reddit株は10月29日に予定されている第3四半期決算発表を前に、成長鈍化への懸念が株価を圧迫し、月曜日に5%下落した。
- 第3四半期の予想を上回る結果よりも、第4四半期の業績見通しの方が重要である。これは、成長がアナリストが予想するほど緩やかに減速しているかどうかを示すからだ。
- Redditは予想PER16倍で取引されており、これは過去1年間のレンジの下限にあたる。ただし、アナリストは2027年の1株当たり利益予想を2025年末以降25%上方修正している。
- 第4四半期の売上高業績見通しが約105億ドル前後であること、米国の1日当たりユーザー数が第2四半期の5,320万人を上回っていることに注目したい。
Reddit (RDDT)株は、10月29日(木)の取引終了後に予定されている第3四半期決算発表を前に成長鈍化への懸念がくすぶり、月曜日に5%下落した。同日、Snapは3%下落し、Metaはほとんど動かなかったため、売り圧力はReddit独自の成長ストーリーに最も強くかかった。
Redditは過去3四半期連続で、自社の売上高業績見通しの上限を5,800万ドルから8,000万ドル上回っている。第3四半期も予想を上回っても驚きはない。株価の倍率(マルチプル)が維持されるかどうかを決めるのは、第4四半期の業績見通しだ。
減速はすでに業績見通しに織り込まれている
Redditが7月に決算を発表した際、第3四半期の売上高を8億6,000万ドルから8億7,000万ドル(前年同期比47%から49%増)と予想した。これは、売上高が61%増の8億500万ドルだった第2四半期から減速した水準である。
また、米国のログイン済み1日当たりユーザー数を個別の数値として報告するのをやめた。この数値は第2四半期にわずか1%増の2,310万人となった。
アナリストは、この減速が続くと予想している。コンセンサスでは、2026年の売上高は33.9億ドル(2025年の22億ドルから54%増)、2027年は44.7億ドル(同32%増)、2028年は55.8億ドル(同25%増)と見込まれている。
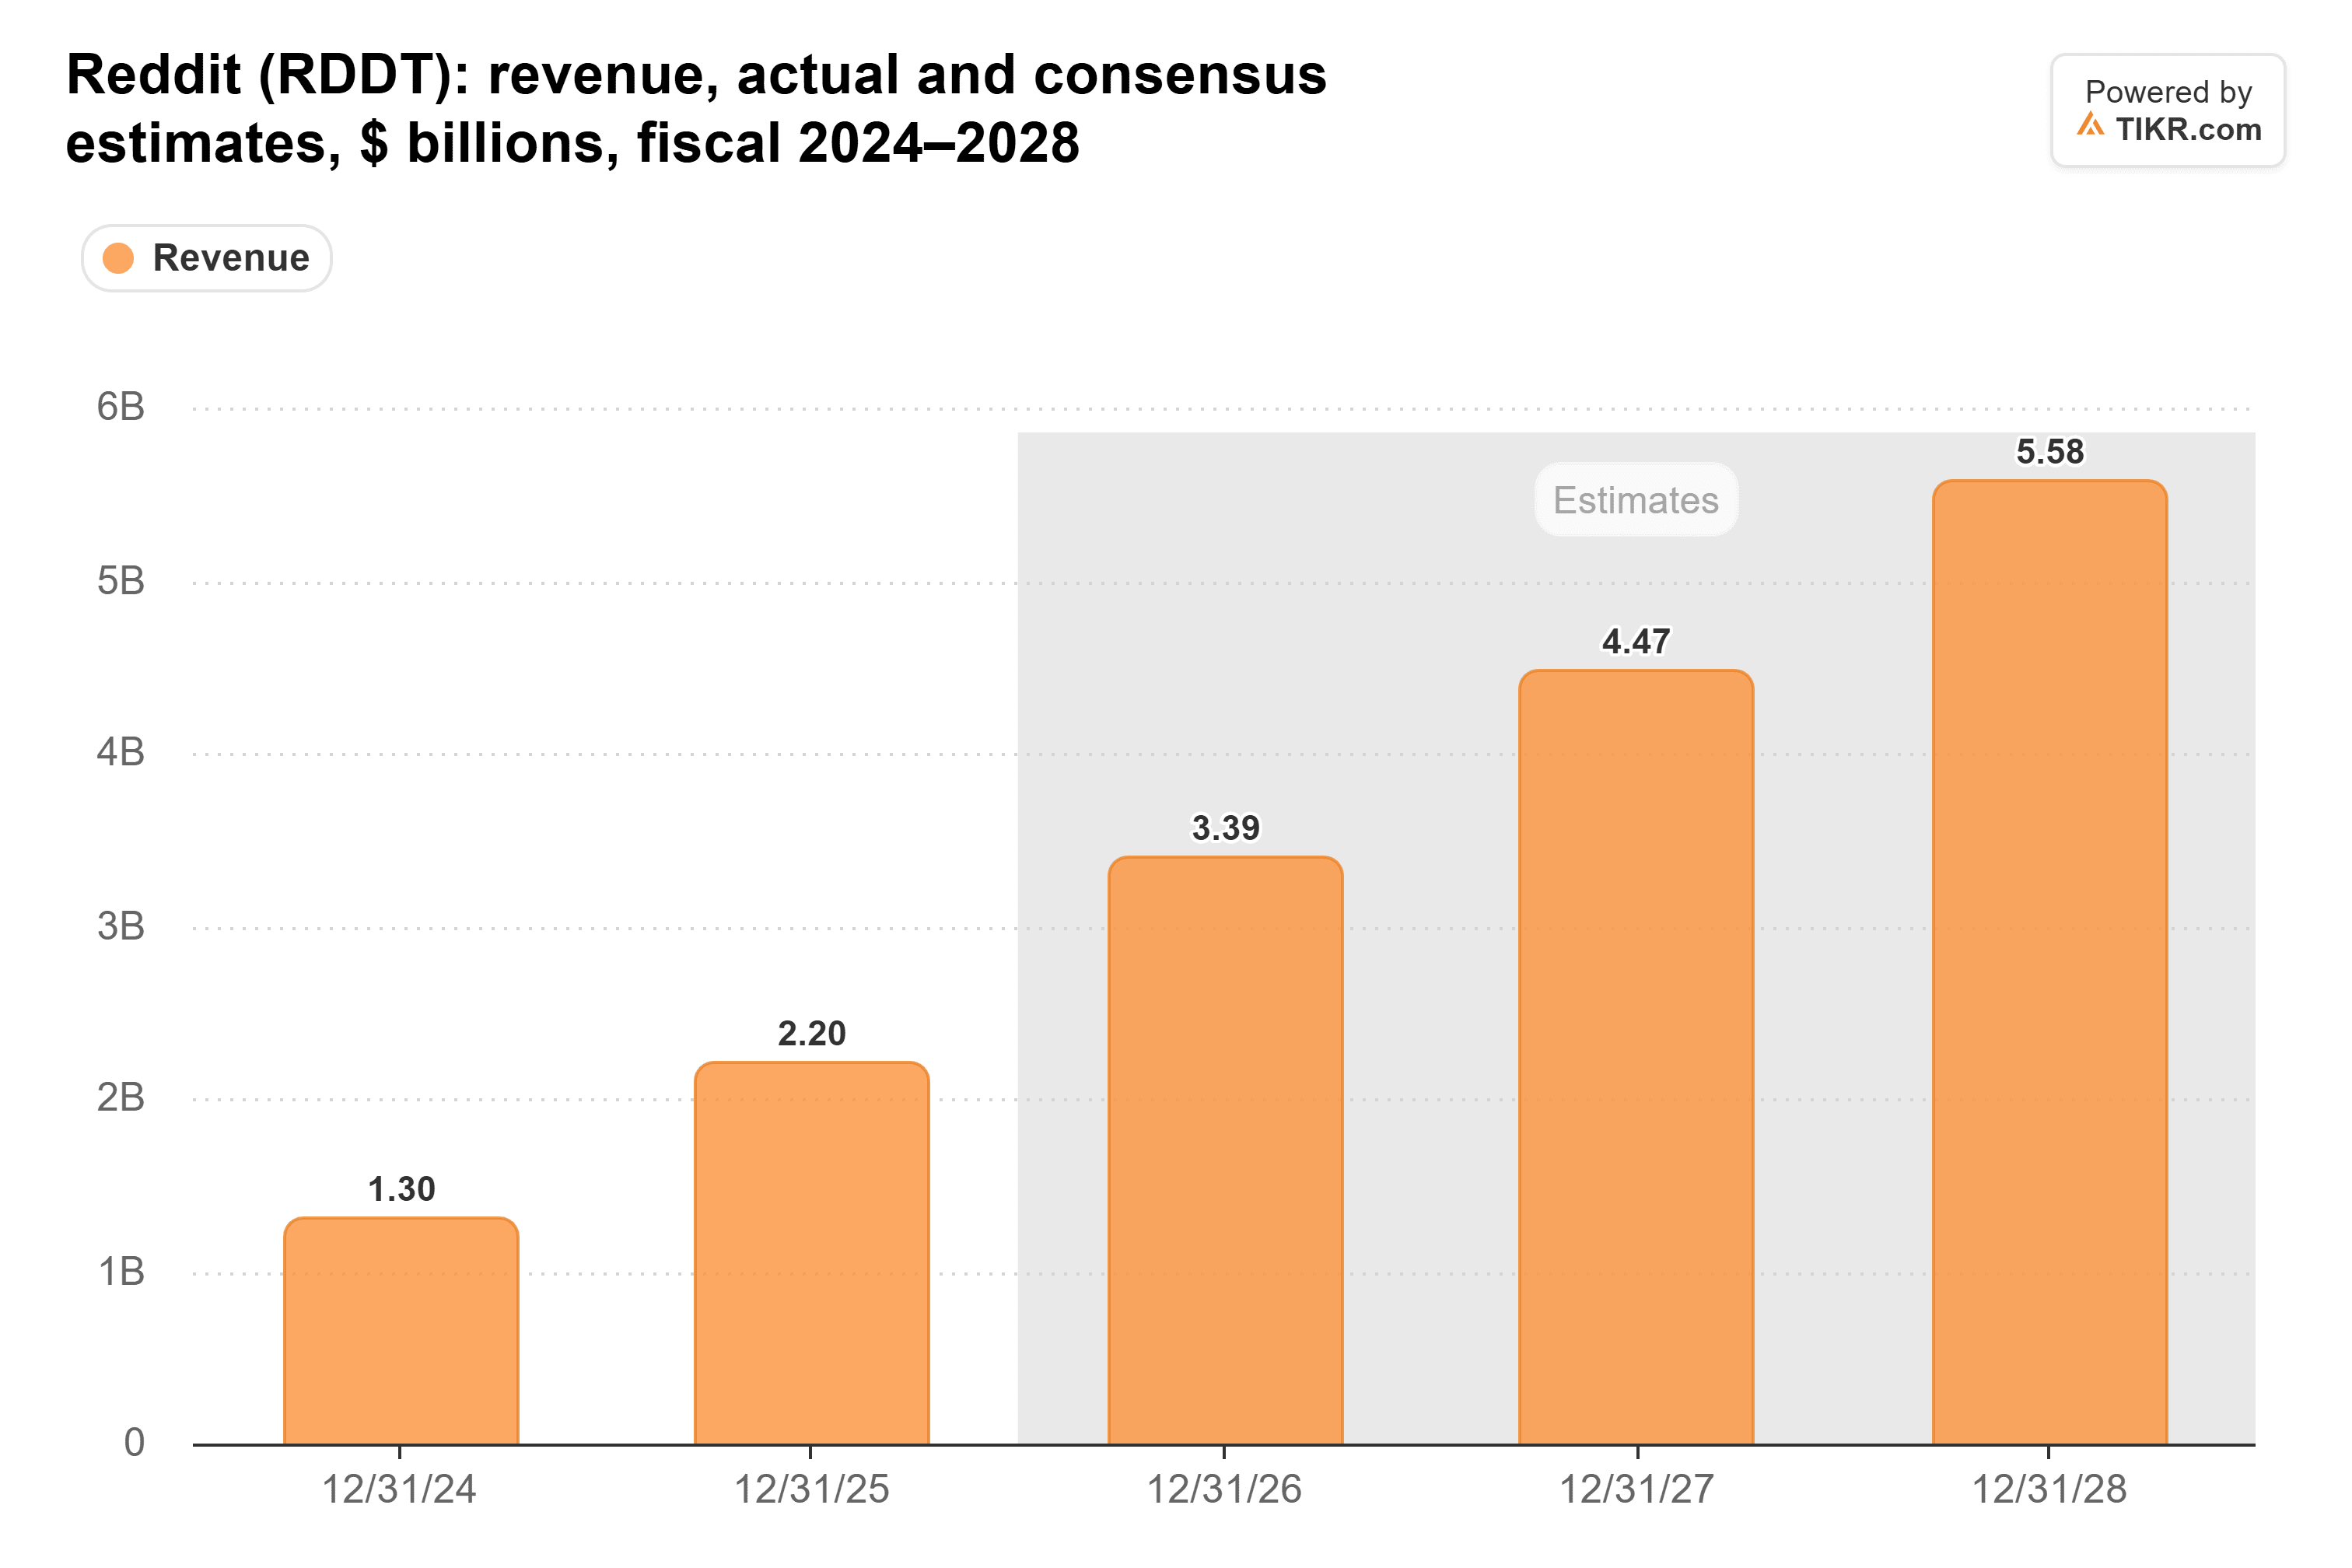
この2026年の数値を達成するには、Redditは第4四半期の売上高が約10.5億ドルから10.6億ドル(前年同期の7億2,600万ドルから約45%増)となる必要がある。この範囲の業績見通しであれば、アナリストの予想経路は維持される。これを下回る業績見通しであれば、投資家がRedditが今年通して行ってきたように再び予想を上回ると信じない限り、アナリストは数値を下方修正することを余儀なくされるだろう。
TIKRはRedditについて34人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Redditの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Redditのアナリスト・レーティングを見る
マルチプルはすでに急激な減速を織り込んでいる
月曜日の下落後も、Redditは予想PER16倍で取引されている。これは過去1年間の最低水準であり、平均26倍、1月中旬の高値49倍と比較して低い。

これはまた、2024年3月の上場以降の四半期末としては最も低い水準でもある。さらに、アナリストは2027年の1株当たり利益予想を2025年末以降25%上方修正し、7.75ドルから9.69ドルに引き上げている。(この数値は正規化予想であり、7人のアナリストのみが作成している。GAAP予想では利益は低く、倍率は高くなる。)
つまり、市場は、成長がアナリストの数値が示すよりも速く減速すると賭けているのだ。
マージンが主役を奪う可能性
利益は、木曜日の決算が好調に推移する可能性があるもう一つの側面だ。RedditのEBITDAマージンは、2024年の42%の損失から2025年の21%の利益に転換した。
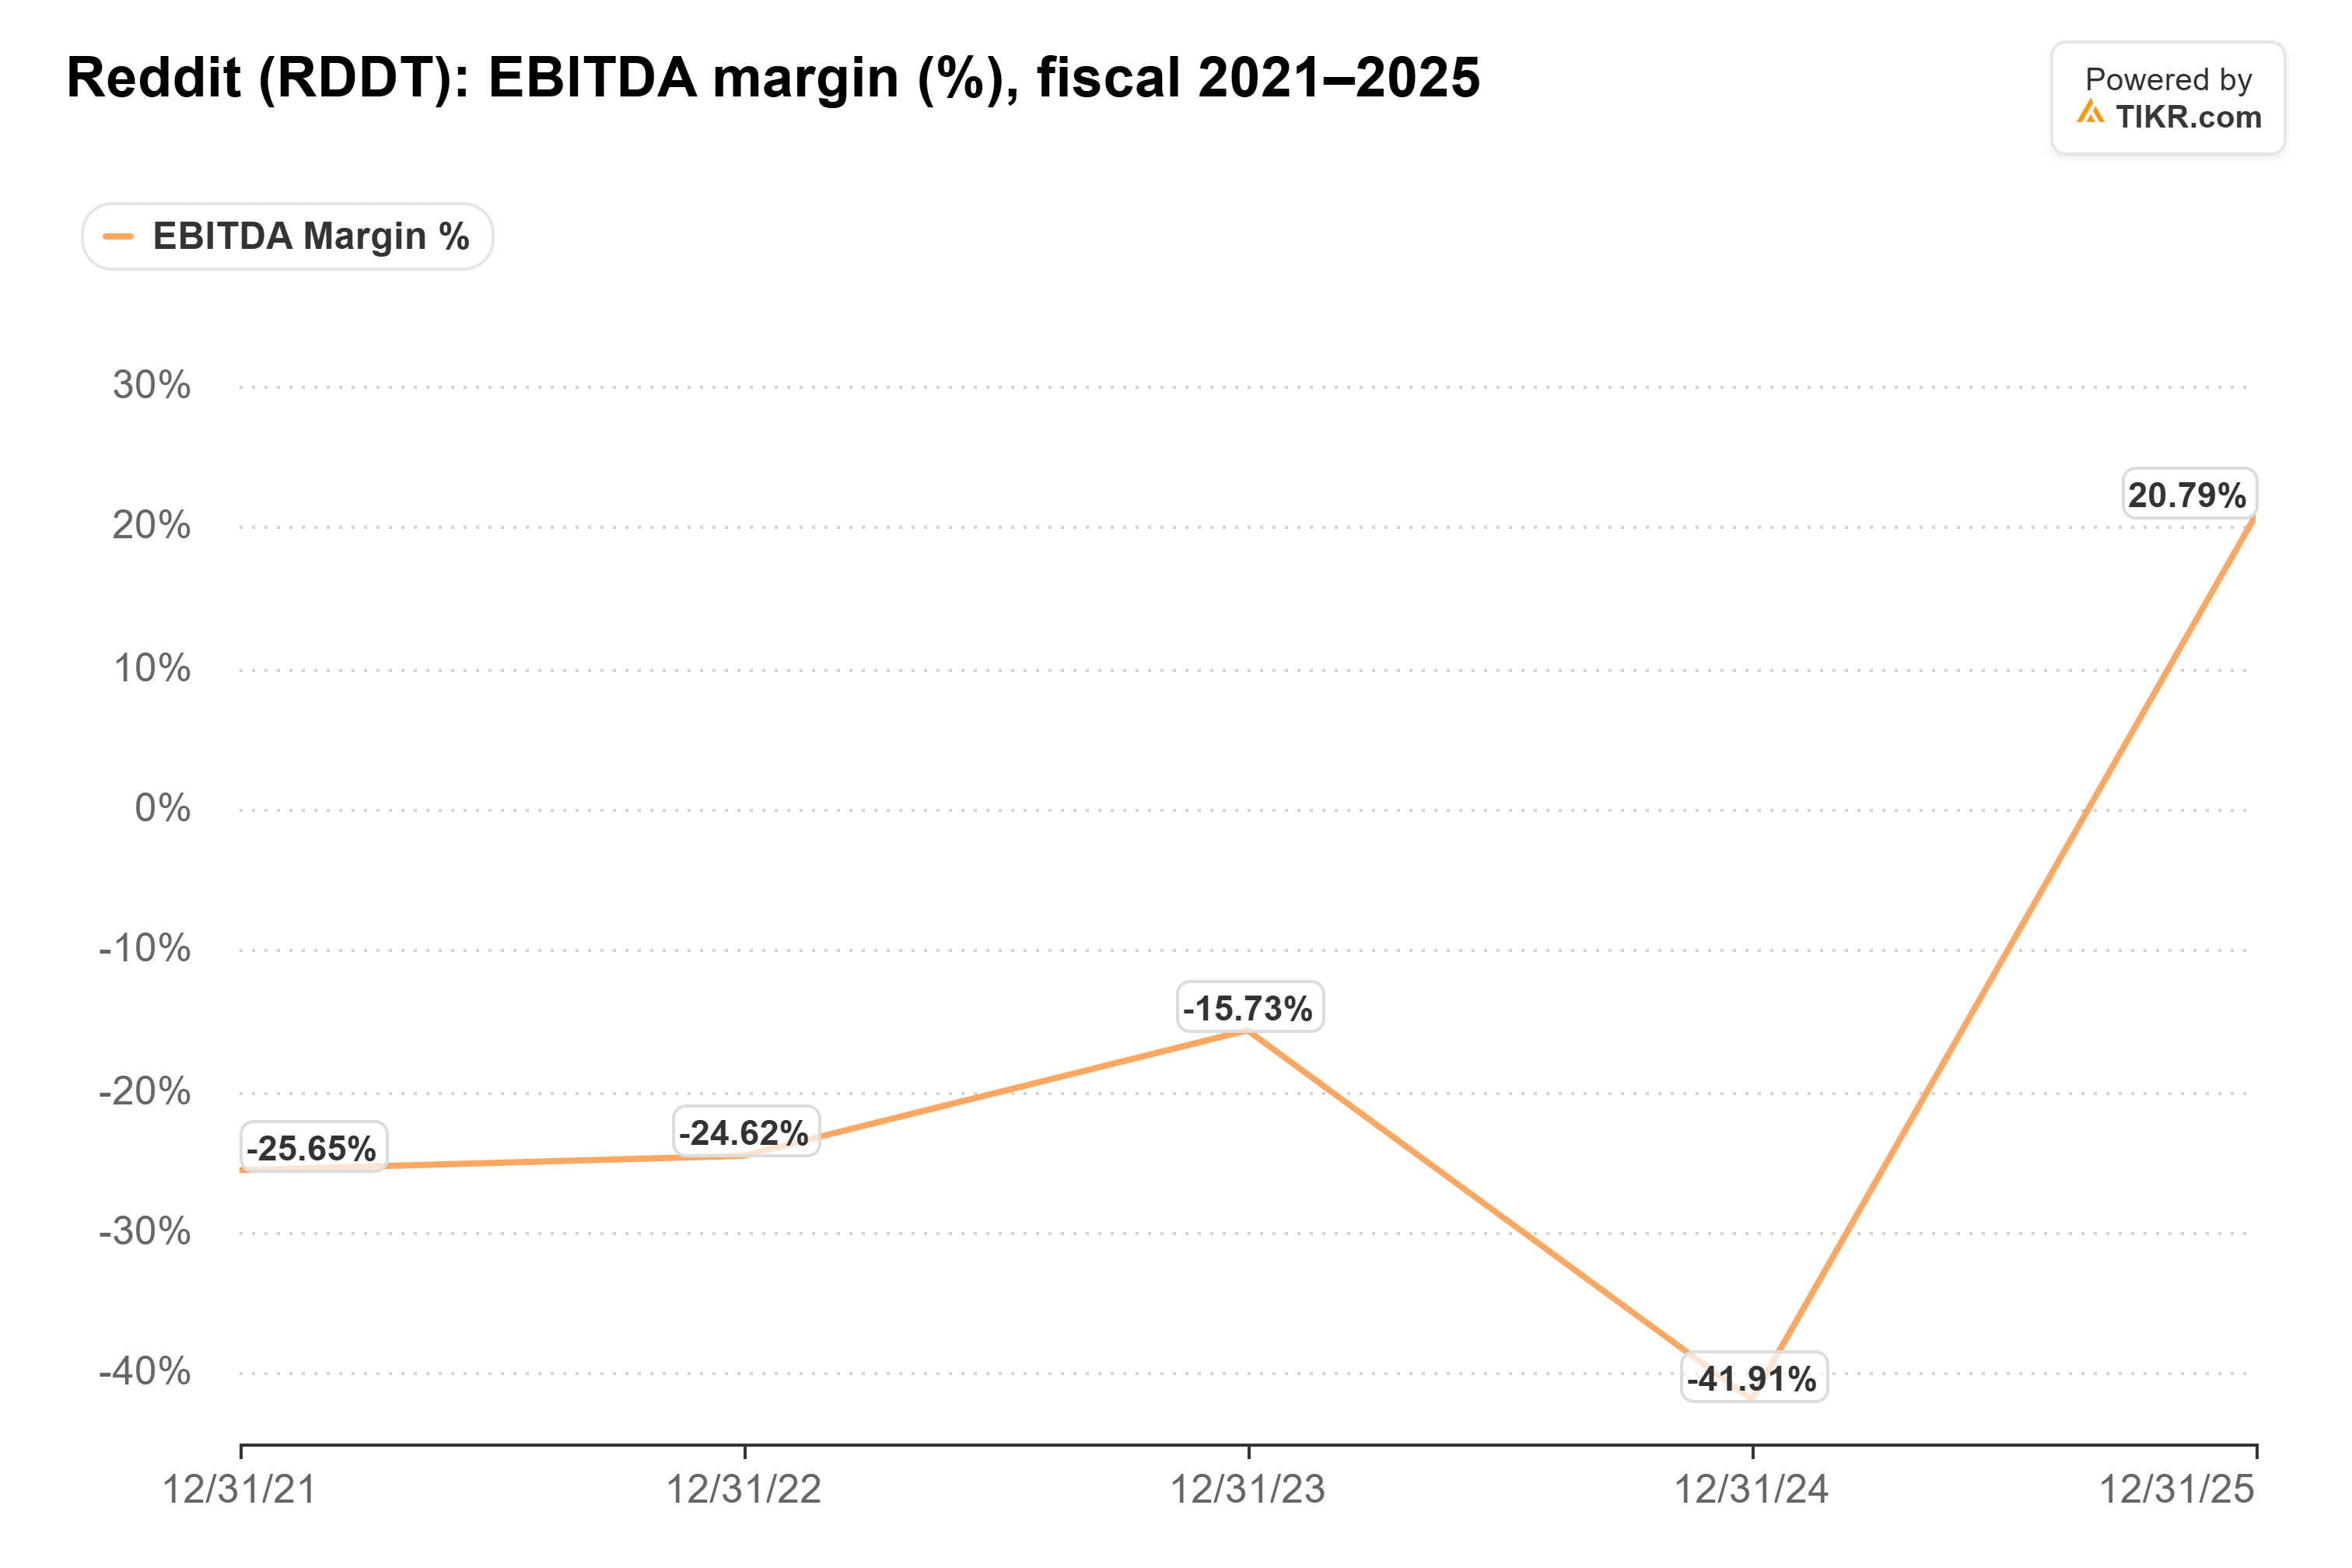
(2024年の損失は、IPO年に8億200万ドルの株式報酬が含まれて膨らんでいた。)
マージンは上昇を続けている。調整後EBITDAマージンは第2四半期に42.6%に達し、1年前の33.4%から上昇した。第3四半期の調整後EBITDA3億8,500万ドルから3億9,500万ドルという業績見通しは、中間値で約45%となり、経営陣の長期的な目標は50%である。
しかし、好調な四半期であっても十分ではなかったことがある。7月30日の第2四半期決算発表後、株価は時間外取引で約10%下落した。その四半期は予想を上回ったが、経営陣がRedditの第2四半期決算説明会で検索からの流入を「不安定」と表現したためだ。
木曜日の決算で示すべきこと
- 第4四半期の売上高業績見通しが約10.5億ドルから10.6億ドル前後であること。これは通年のコンセンサスが示唆する水準だ。
- 米国の1日当たりユーザー数が第2四半期の5,320万人を上回っていること。ログイン済みユーザー数の内訳が報告されない初めての決算となる。
- 広告インプレッションの成長率が第2四半期の17%近くを維持していること。その四半期は広告単価が約40%上昇した。
私の見解:16倍という倍率は、すでにアナリストがモデル化しているよりも急激な減速を織り込んでいる。40%半ばの成長を示唆する第4四半期の業績見通しであれば、倍率を維持するには十分であり、おそらくここから拡大するだろう。
もちろん、米国ユーザー数がリスク要因だ。もし5,320万人を下回れば、強気の業績見通しでも倍率を救えないかもしれない。
では、Reddit株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Redditの価値がいくらになるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


