主なポイント
- ジム・クレイマー氏は10月27日の『Mad Money』で、ペンギン・ソリューションズは「低い株価収益率で取引されている」と述べた。同社株は予想PERが11.6倍で、3年平均の13.7倍を下回っている。
- このPERは、2027年8月期の正規化EPSが59%増の4.56ドルに上昇することを前提としており、これは経営陣自身の業績見通しの中間値4.45ドルをわずかに上回る水準だ。
- 経営陣は粗利益率が横ばいからわずかに低下すると見込んでいるため、利益の成長は売上高が約40%増加することに依存する。
- 低いPERは、同社自身の見通しに基づけば現実的な水準に見える。1月初旬に予定されている第1四半期決算が、その最初の真の試金石となる。
10月27日の『Mad Money』のライトニングラウンドで、視聴者からペンギン・ソリューションズ(PENG)を買うべきか売るべきか質問があった。CNBCのジム・クレイマー氏の回答は簡潔だった:
「ペンギン・ソリューションズは低い株価収益率で取引されている。私は低いPERのテクノロジー株を嫌いではない。なぜなら、他の銘柄ほど痛手を被らないからだ」
低いPERについては彼の言う通りだ。(後半部分はそれほど当てはまらない:2026年に172%上昇した後でも、同株は52週高値から41%下落している。)
低いPERが割安であるためには、その背後にある利益が実際に実現しなければならない。
アナリスト予想が正しければ割安
ウォールストリートは、正規化EPSが2026年8月期の2.87ドルから2027年8月期に59%増の4.56ドルに跳ね上がり、その後さらに15%上昇して5.26ドルに達すると予想している:

これらの予想は、経営陣が示した業績見通しをわずかに上回っている。10月6日、ペンギン・ソリューションズは2027年8月期の業績見通しを上方修正した。同社は現在、非GAAPベースのEPSを4.45ドル(±0.70ドル)、純売上高を中間値で約24億3000万ドル(前年比約40%増)と見込んでいる。
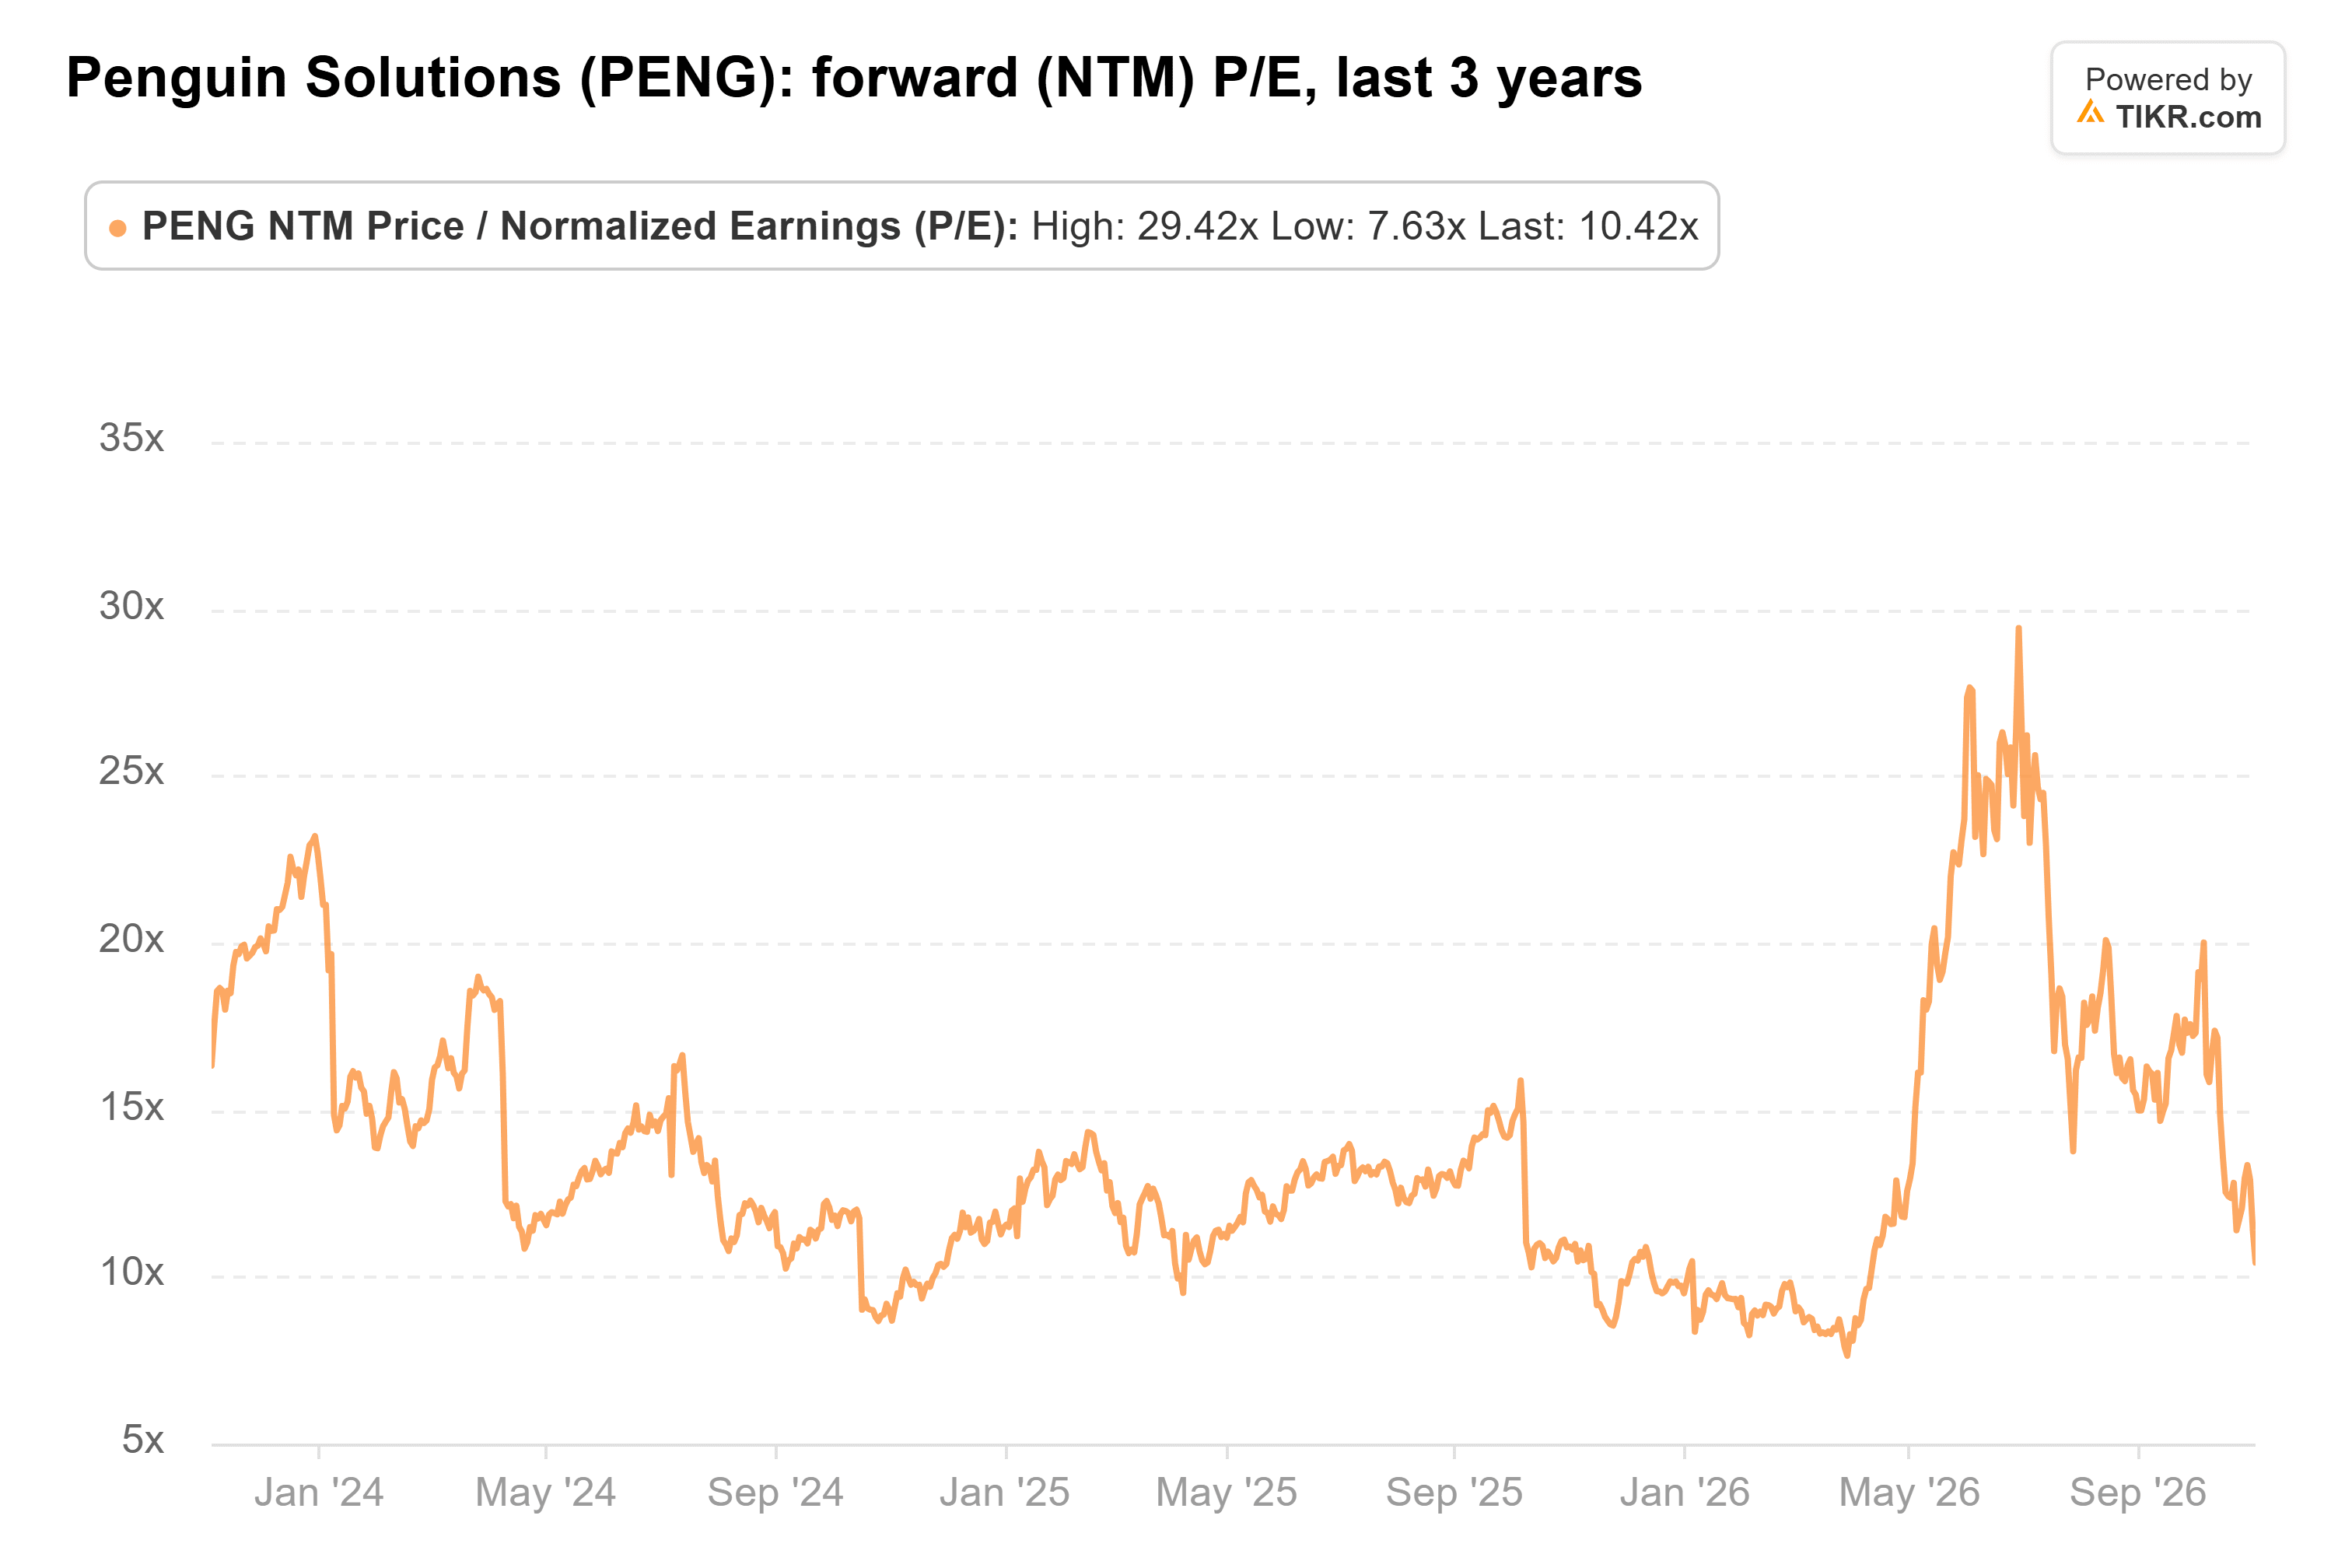
これらの予想に基づくと、11月2日の終値時点での予想PERは10.4倍であり、3年平均の13.7倍を大きく下回っていた。11月3日の12%上昇により、PERは約11.6倍に上昇したが、依然として平均を下回っている:
しかし、2026年8月期の非GAAP EPS 2.87ドルに対して測定すると、11月3日の終値53ドルは18.5倍となる。つまり、割安感は来期の数字にのみ存在する。
利益率はあまり寄与しない
ペンギン・ソリューションズの粗利益率は、2023年8月期の29.5%から2026年8月期には27.6%に低下している:

経営陣は回復を期待していない。2027年8月期の業績見通しでは、GAAPベースの粗利益率を27%(±2ポイント)としている。これは、EPSが55%増加するという見通しが、売上高の増加と営業費用の抑制に依存することを意味する。
需要は強固に見える。第4四半期の売上高は68%増の5億6700万ドルとなり、そのうち2億2900万ドルの増加分のうち約2億900万ドルがメモリ事業によるものだった。同社はまた、四半期中に6つの新規AIインフラストラクチャー顧客を獲得し、そのうち4つはネオクラウド企業だった。また、リリースで「特にAIインフラストラクチャーの強さに基づく、この継続的な勢い」を理由に業績見通しを上方修正したと述べている。
しかし、メモリは景気循環的な事業であるため、成長の大部分を担うセグメントは、同時に最も変動しやすいセグメントでもある。
TIKRはペンギン・ソリューションズを8人のアナリストがフォロー。何人が「買い」と評価?
ペンギン・ソリューションズの「買い」「保有」「売り」評価の詳細な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 ペンギン・ソリューションズのアナリスト評価を見る
PERは過去にも変動している
予想PERは3月30日に3年ぶりの低水準である7.6倍まで下落したが、これは同社が通期業績見通しを上方修正する2日前のことだった。その後、6月30日には29.4倍の高水準に達した。予想がこれほど急速に動く中で、PERもそれに伴って変動し、単四半期の業績だけで年間40%成長を確認することはできない。
10月の決算発表後に予想を更新したアナリストたちは、依然として大きな上昇余地を見ている。ローゼンブラットは10月7日に目標株価を80ドルから100ドルに引き上げ、バンク・オブ・アメリカは10月9日に「買い」評価でカバレッジを開始し、目標株価を100ドルとした。
ペンギンの1月決算が示すべきこと
ペンギン・ソリューションズはまだ日付を発表していないが、昨年同様、第1四半期決算は1月初旬に発表されるはずだ。株価の11.6倍というPERが真の割安に見えるためには、その決算で売上高が約40%成長に近いペースであること、粗利益率が27%前後であること、そしてEPSの4.45ドルという業績見通しが下方修正されていないことが必要だ。
クレイマー氏の指摘には一理ある。経営陣自身の業績見通しがアナリスト予想の大部分をカバーしているため、低いPERは罠ではなく、現実的な水準に見える。もし1月に業績見通しが上方修正されれば、4.56ドルという予想は控えめに見え始めるだろう。
それでも、大規模なAIシステムを販売するビジネスでは四半期ごとの業績にばらつきが生じる可能性があるため、その決算における通期の業績見通しは、四半期単体の業績と同じくらい重要だ。
では、ペンギン・ソリューションズ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ペンギン・ソリューションズがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!