主なポイント
- Palo Alto Networksの株価は過去1週間で14%上昇した。AIがソフトウェアの脆弱性発見に貢献し、Evercoreの調査でセキュリティ予算が堅調であることが示されたことで、CrowdStrikeを含むサイバーセキュリティ株全体が押し上げられた。
- AI時代におけるセキュリティ予算拡大の論拠は現実的だが、同株は既に高いフォワードPERで取引されており、ウォール街の平均目標株価とほぼ同水準にある。
- 主なリスクは、AI分野の最大手プレイヤーが自ら防御ツールを販売することであり、Amazonが10月23日にAWS Continuumで行ったように。
- 11月に予定されている第1四半期決算における次世代セキュリティの年間経常収益(ARR)が試金石となる。それまでは、同株は保有継続が妥当に見える。
Palo Alto Networks (PANW) の株価は過去1週間で14%上昇したが、S&P 500は横ばいだった。サイバーセキュリティ業界全体が上昇し、CrowdStrike (CRWD) も11%上昇した。
Palo Alto Networks自体からの大きなニュースはなかった。今回の上昇は、AIによって発見された脆弱性がセキュリティ予算の拡大を意味するという期待に基づくものであり、CEOのNikesh AroraはAll-Inポッドキャストで、「基本的に、それを望む誰にでも核爆弾のようなものを手渡しているようなものだ」と警告した。しかし、Amazon (AMZN) は同日、自社のAI防御ツールを立ち上げた。
セキュリティ懸念から支出拡大の論拠へ
今週の動きは段階的に進んだ:
- 10月21日: PHPが、AIの助けを借りて発見された、全ウェブサイトの約70%で使用されているコードの重大な脆弱性を公表し、セキュリティ株が上昇。
- 10月22日: Deutsche Bankが、AIトークン使用量の増加から恩恵を受ける3つの優良銘筆としてPalo Alto NetworksとCrowdStrikeを挙げた。
- 10月23日: Evercore ISIのチャネルパートナー調査でセキュリティ予算が堅調であることが判明し、AI主導の支出拡大による主要な勝者としてCrowdStrikeとPalo Alto Networksを指名。
- 10月23日、昼: Palo Alto Networksが、Unit 42 Continuous Frontier AI DefenseとPrisma AIRSをOpenAIの新マーケットプレイスに掲載。
最後の点が重要である:Prisma AIRSは、リリースから4四半期以内に年間経常収益(ARR)1億ドルを突破した。
TIKRはPalo Alto Networksについて55人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
Palo Alto Networksの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Palo Alto Networksのアナリスト評価を見る
Arora氏、攻撃は加速する一方と指摘
Arora氏はAll-Inのホストに対し、PHPのような脆弱性は10日に1度よりも速いペースで発見されるようになるため、防御とは侵入者をどれだけ速く発見して排除できるかが重要だと述べた。
AmazonのCEO、Andy Jassy氏も同意見だ。「AIによって、脆弱性の発見から誰かがそれを悪用するまでの期間が数週間から数分に短縮された」とXに投稿し、自律防御ツールであるAWS Continuumを立ち上げた。
つまり、AIの開発者たちもその支出の一部を得ようとしている。Arora氏の答えは、9月のGoldman Sachsカンファレンスでのものだ:業界はエンドポイントあたり約30ドルから40ドルを得ており、ラップトップの日々のトラフィックをチェックするフロンティアモデルは年間40ドル以上かかるだろう。「LLMは執行ポイントには存在しない」と彼は述べた。AIは穴を見つけることができ、Palo Alto Networksは依然としてそれを塞ぐ対価を得る。
上昇は既に多くの期待を織り込んでいる
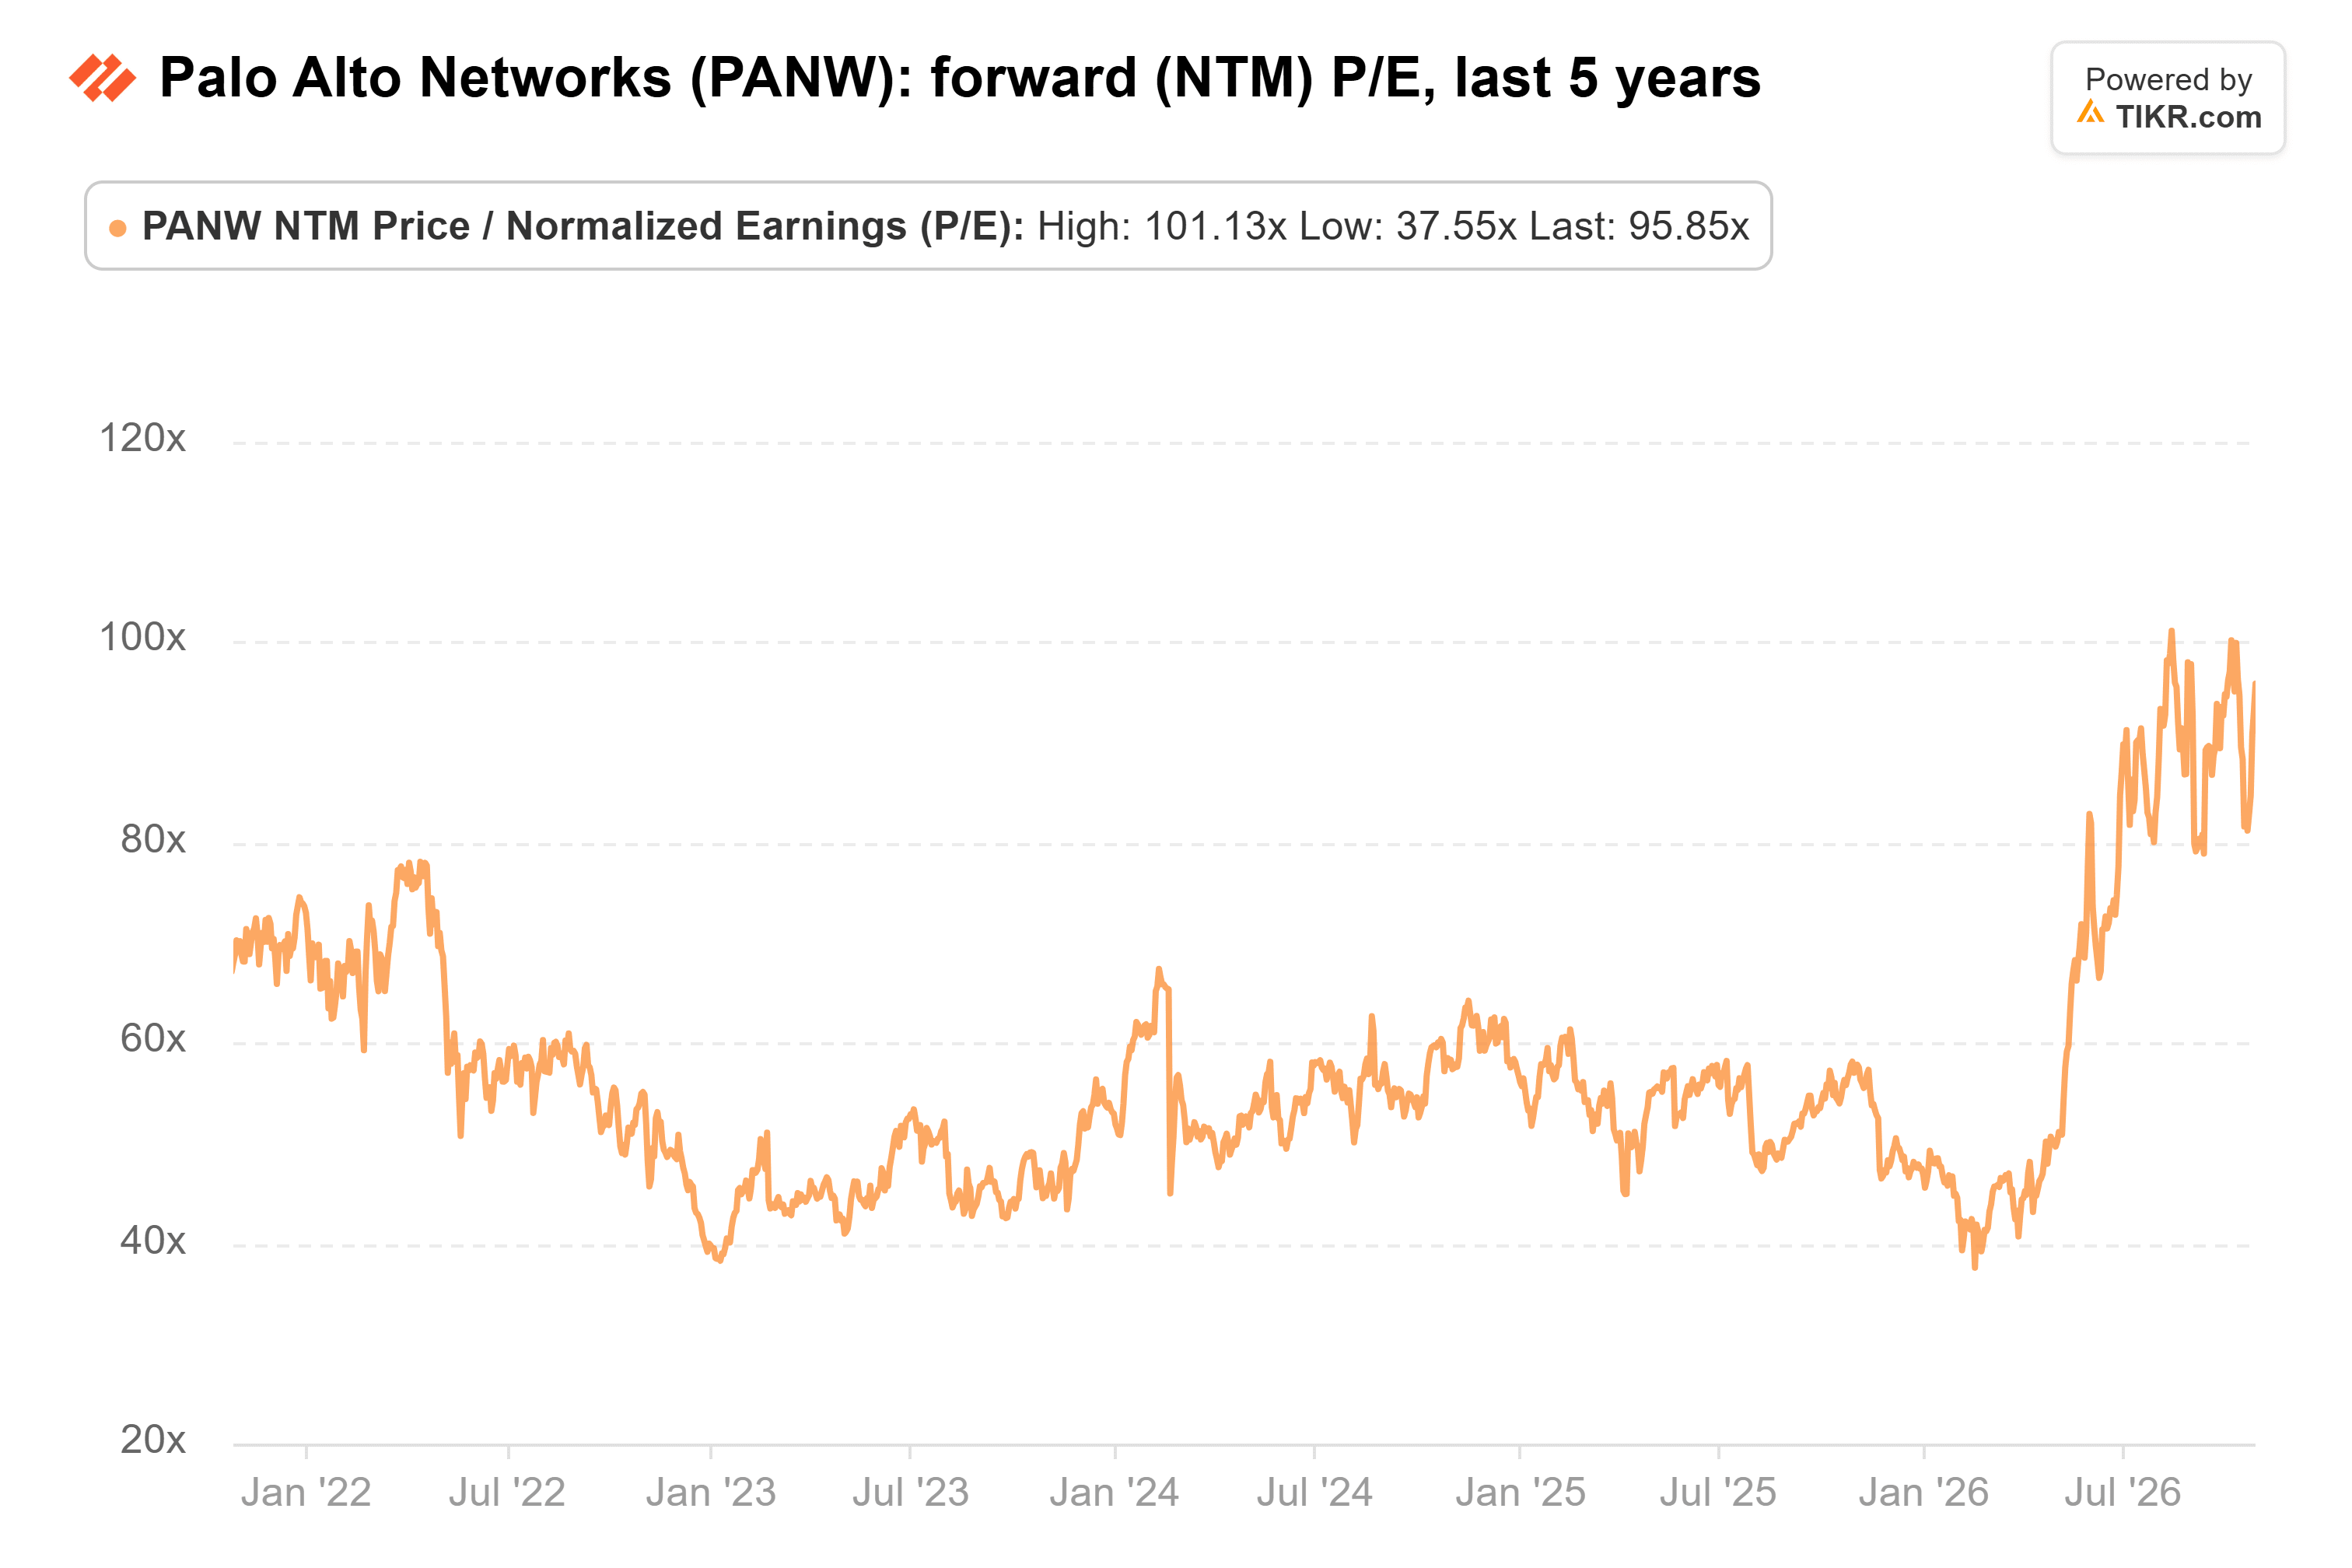
Palo Alto NetworksのフォワードPERは10月27日時点で96倍に戻り、10月中旬の約82倍から上昇し、5年平均の57倍を大きく上回っている。
また、同株は10月28日の終値でアナリストの平均目標株価399ドルをわずかに下回った。これは、経営陣が2027会計年度の非GAAP EPS成長率を8~9%と控えめに予測し(CyberArk買収で発行された株式が利益を希釈するため)、多くの期待を織り込んだ水準と言える。
ウォール街は、CyberArkの買収効果が通年で反映されることもあり、2027会計年度(7月期)の収益成長率を23%と予想している。
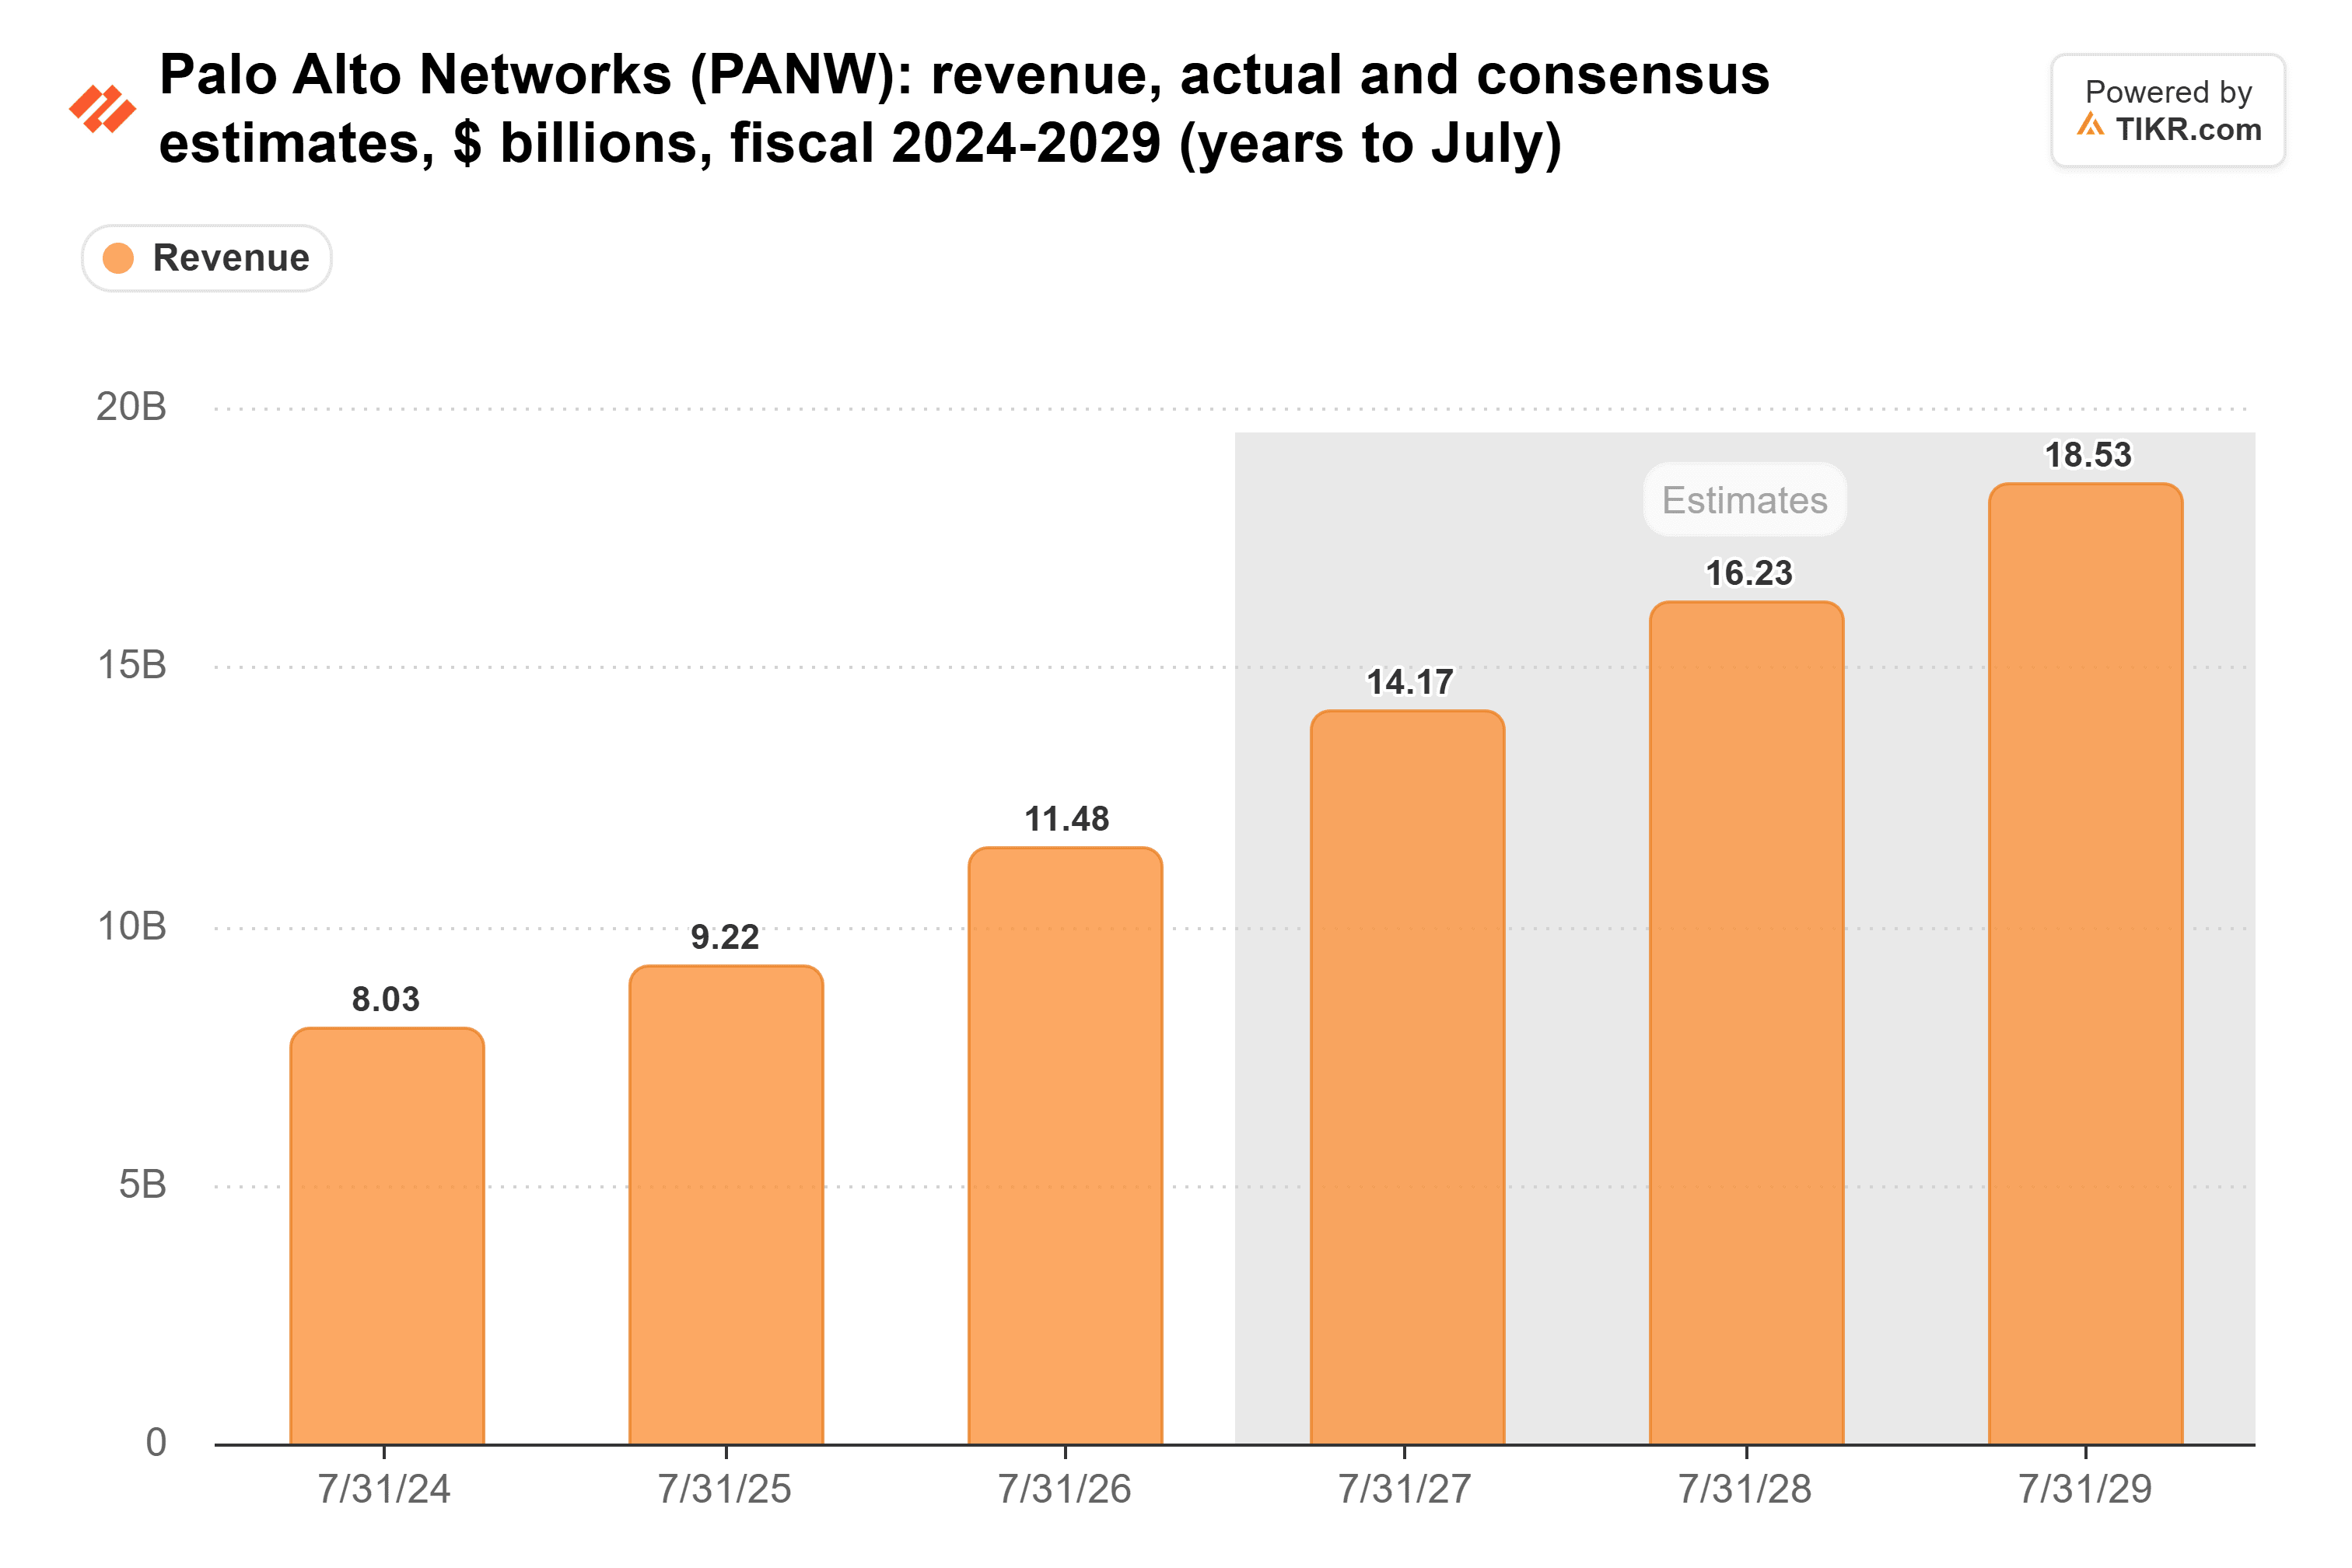
買収を2026会計年度通期で考慮すると、経営陣自身の業績予想は約15%の成長に相当する。今週Palo Alto Networksが報告した内容で、この予想が変わるものはない。
Evercoreの調査でリーダーとされたもう一方のCrowdStrikeも、より高い株価水準ながら同様の状況にある。同社の純新規ARRは第2四半期(7月31日まで)に51%増の記録的な3億3300万ドルに達し、純新規ARRの年間成長率見通しを34%に上方修正した。しかし、今週の上昇前の10月中旬時点で、フォワードPERは約161倍で取引されていた。
11月の決算が期待を裏切る必要がある
第1四半期決算は11月中旬から下旬に予定されている。経営陣は次世代セキュリティのARRを95.4億ドルから95.6億ドルと予想しており、ある大口AI顧客のChronosphereへの移行がこの四半期に完了する。
私見:現時点ではPalo Alto Networksを保有し、決算を待つべきだ。もしARRがその大口顧客に依存せずに予想の上限を超えれば、株価が調整した際に買い場となるだろう。
もちろん、それまでにAIによって新たな重大な脆弱性が発見されれば、業界株全体が上昇し続ける可能性もある。
では、Palo Alto Networksの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Palo Alto Networksの価値がわかります。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映して入力を調整することもできます。無料でご利用いただけます。
Palo Alto Networksのバリュエーションを無料で行う
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。幸運な投資を!