


主なポイント
- ジョンソン・エンド・ジョンソン株は過去1年で42%上昇した。この期間中、同社は卵巣タルク訴訟の和解に向けて動き、新薬がステラーラの売上減少を補った。
- 第3四半期の医薬品売上は7.7%成長した一方、メドテック部門は2.5%成長にとどまり、2四半期連続で市場予想を下回った。
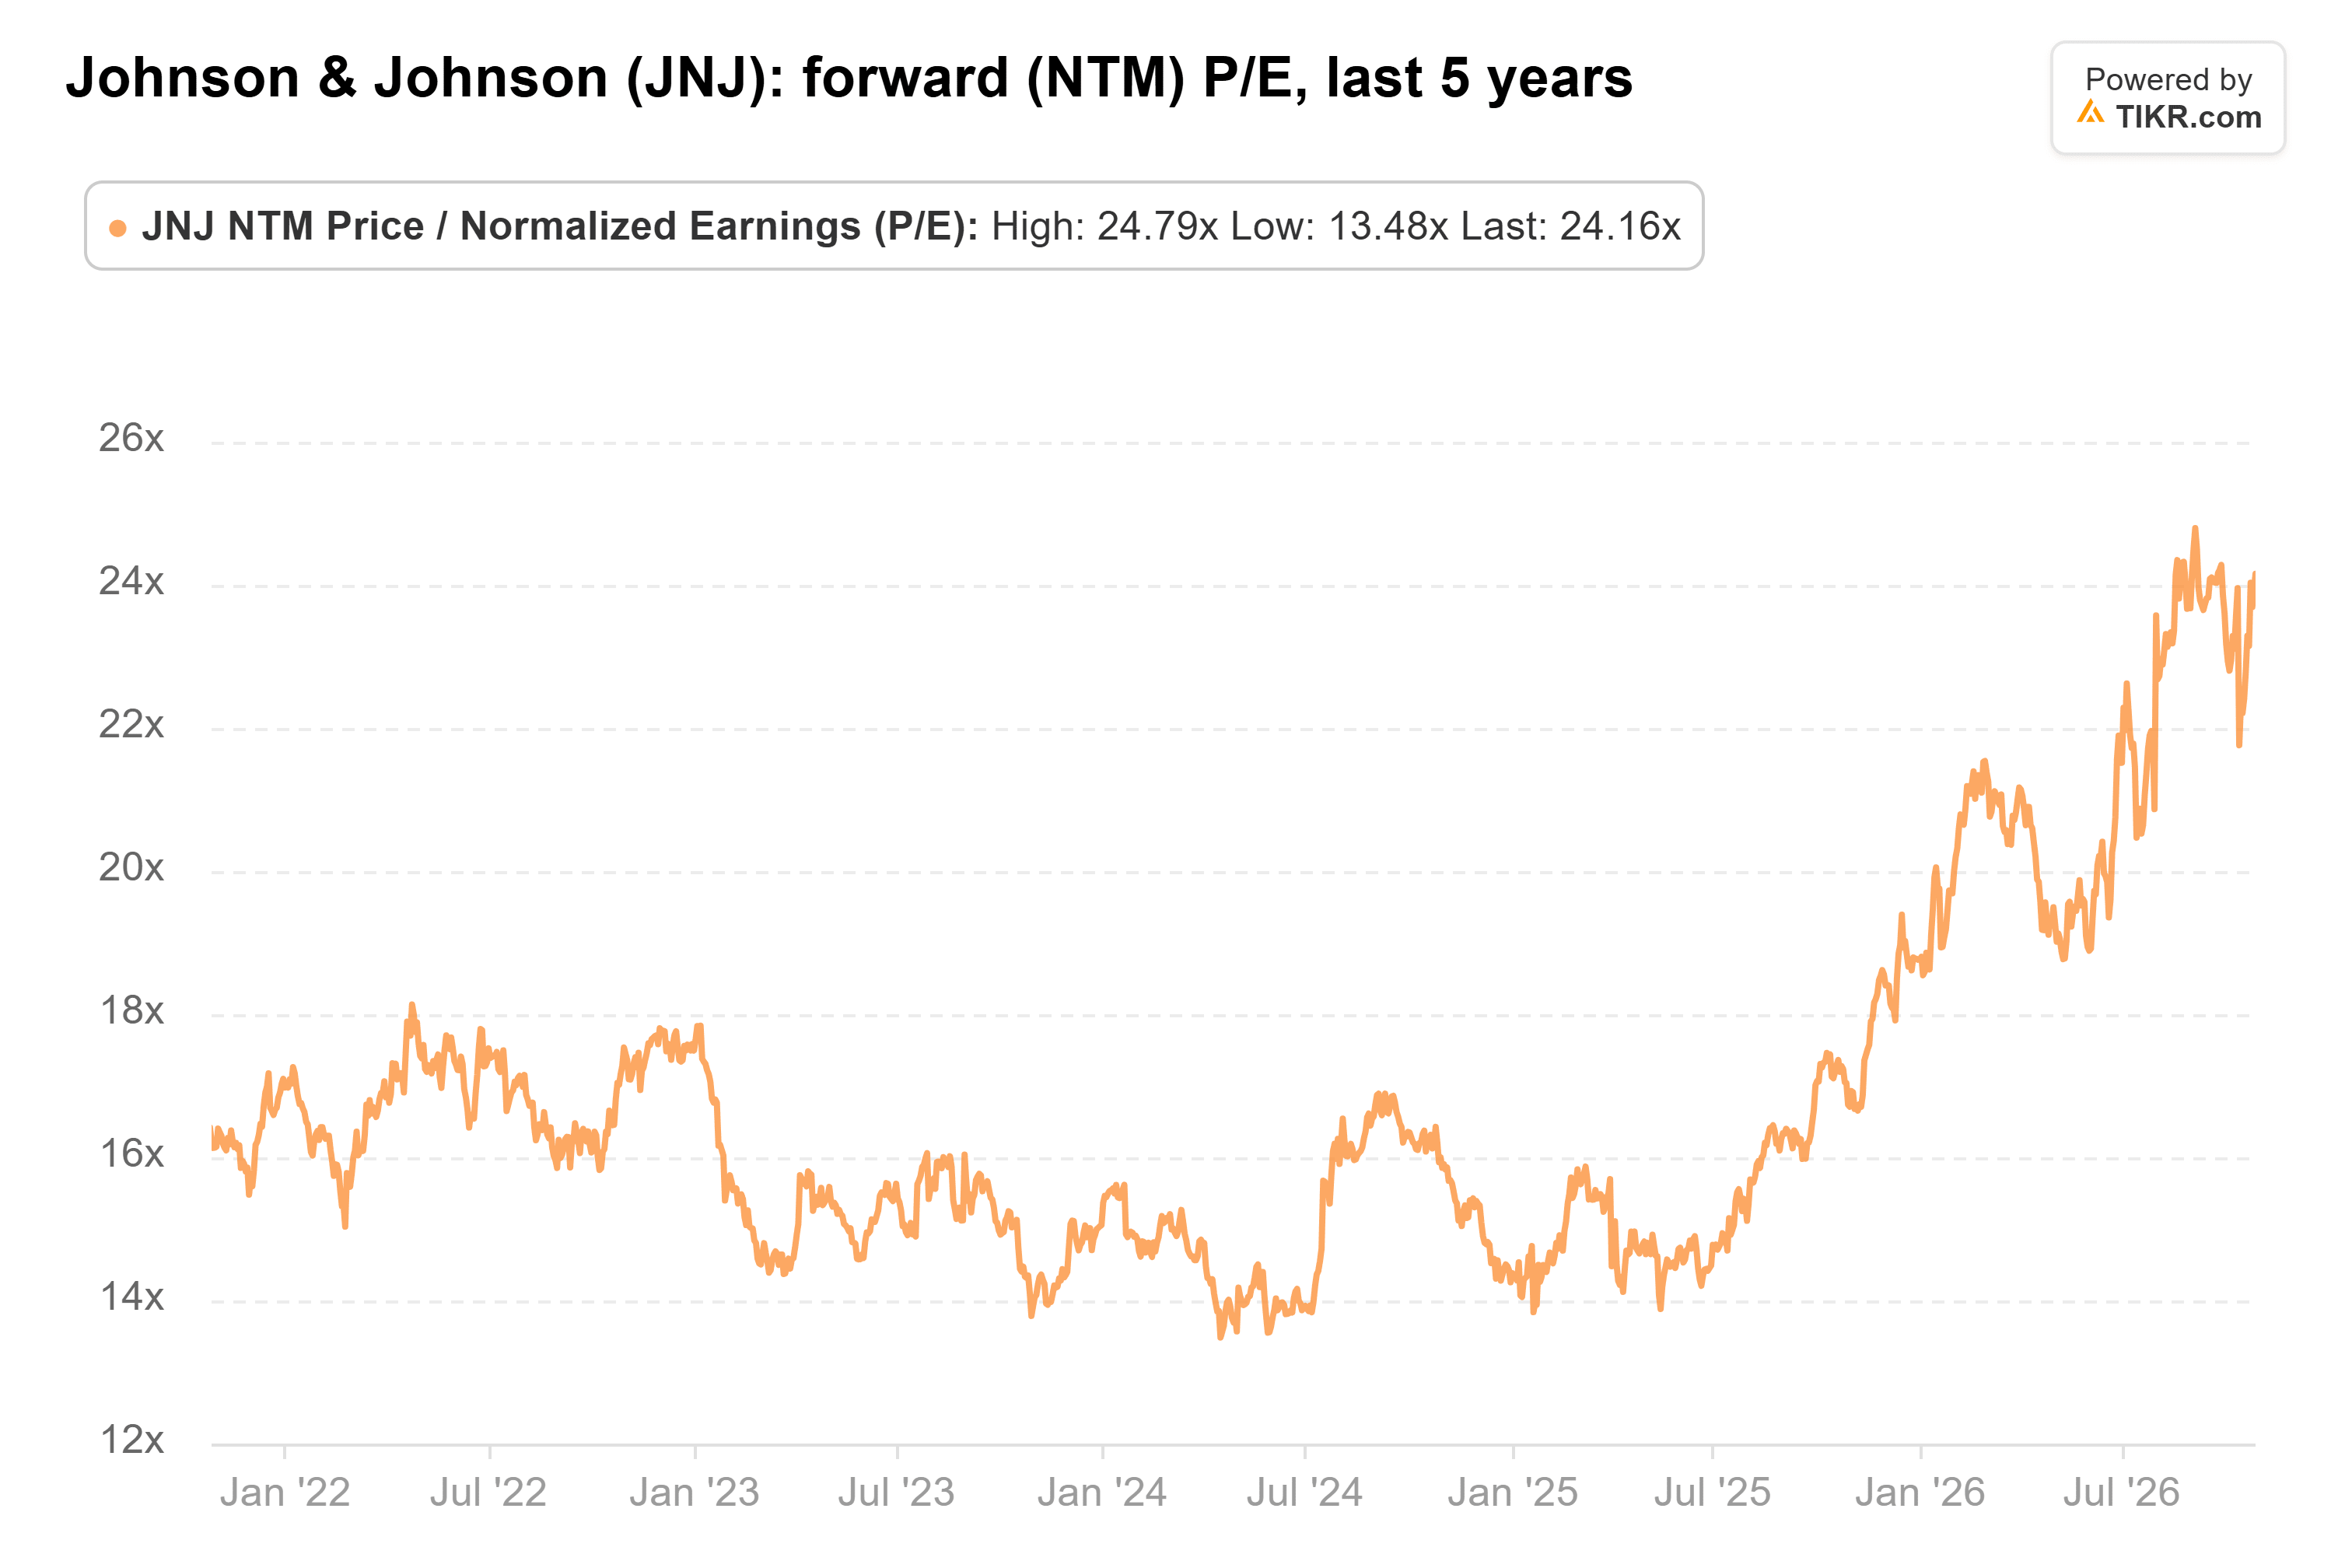
- 予想PERは24倍に上昇し、5年平均の17倍を大きく上回っている。一方、M&Aコストにより、2027年までの予想EPS成長率は年4%未満に抑えられている。
- 12月8日に発表されるJ&Jの2027年見通しで、40億ドル超の特許切れを乗り越えて成長が持続できるかどうかが示されるまで、当該株は「ホールド」と判断される。
ジョンソン・エンド・ジョンソン (JNJ) 株は過去1年で42%上昇し、その過程で多くの課題を解決してきた。
卵巣タルク訴訟の和解に向けて動き、新薬がステラーラの売上減少を補い、OTTAVA手術用ロボットが米国で承認された。しかし、投資家はその多くを既に織り込んでいる。では、利益確定すべきか、それともさらに買い増すべきか?
タルク訴訟にようやく値段がつく
7月27日、J&Jは残る約76,000件の卵巣タルク訴訟請求を55億ドルで解決する提案を行った。その5日前、これらの請求を担当する連邦判事は、原告側に請求を却下すべきでない理由を示すよう命じていた。
この和解には、少なくとも95%の請求者が参加する必要があり、CFOのジョー・ウォルクは参加率はその基準に向かっていると述べている。中皮腫訴訟は対象外であるため、タルク問題が完全にJ&Jの背後に消えたわけではない。
医薬品部門が成長を牽引
イノベーティブ・メディシン部門の売上は第3四半期に7.7%成長し、167.6億ドルに達した。トレムフィヤが24億ドル(前年比68%増)で牽引した。2026年の第1~3四半期累計で、トレムフィヤは24.8億ドルの売上を追加し、バイオシミラーによるステラーラの売上減少分27.4億ドルをほぼカバーした。
今年発売された乾癬治療薬イコタイドを開始した米国患者は20,000人を超え、英国でも10月23日に承認された。
会長兼CEOのホアキン・ドゥアトは第3四半期決算発表で自信を示した:「この進展と、高成長分野への戦略的投資により、10年後までに二桁成長を達成する見通しがより明確になった」
TIKRはジョンソン・エンド・ジョンソンについて23人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ジョンソン・エンド・ジョンソンの「買い」「ホールド」「売り」評価の詳細な内訳、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ジョンソン・エンド・ジョンソンのアナリスト評価を見る
デバイス部門は依然として弱い側面
メドテック部門が足を引っ張っている。第3四半期の売上はわずか2.5%成長の86.4億ドルで、ウォール街の予想を2四半期連続で下回った。その実質成長率は第1四半期の4.6%から鈍化している。
J&Jが10月13日に決算を発表した日、同社が2026年調整後EPSガイダンスを中間値で11.10ドルに引き上げたにもかかわらず、株価は6%下落した。
投資家は利益を先取りして支払っている
今年の上昇の一部はセクター全体の動きによるものだ:メルクは同じ期間に[60%]、イーライ・リリーは[56%]上昇した。それでも、J&Jの予想PERは24倍に上昇し、5年平均の17倍を大きく上回り、9月初旬のピークである25倍に迫っている:
利益はそれに追いついていない。7月、J&Jはファイアフライ・バイオとセイル・バイオメディシンズの買収の影響で、2026年調整後EPSガイダンスを11.60-11.75ドルから10.96-11.11ドルに下方修正した。同社はこれらの取引が2026年に1株当たり0.64ドル、2027年に1.36ドルの減益要因になるとしている。アナリストは6月末以降、2027年の予想を9%下方修正しており、現在では2025年から2027年までの正規化EPSの年間成長率が4%未満になると予想している:
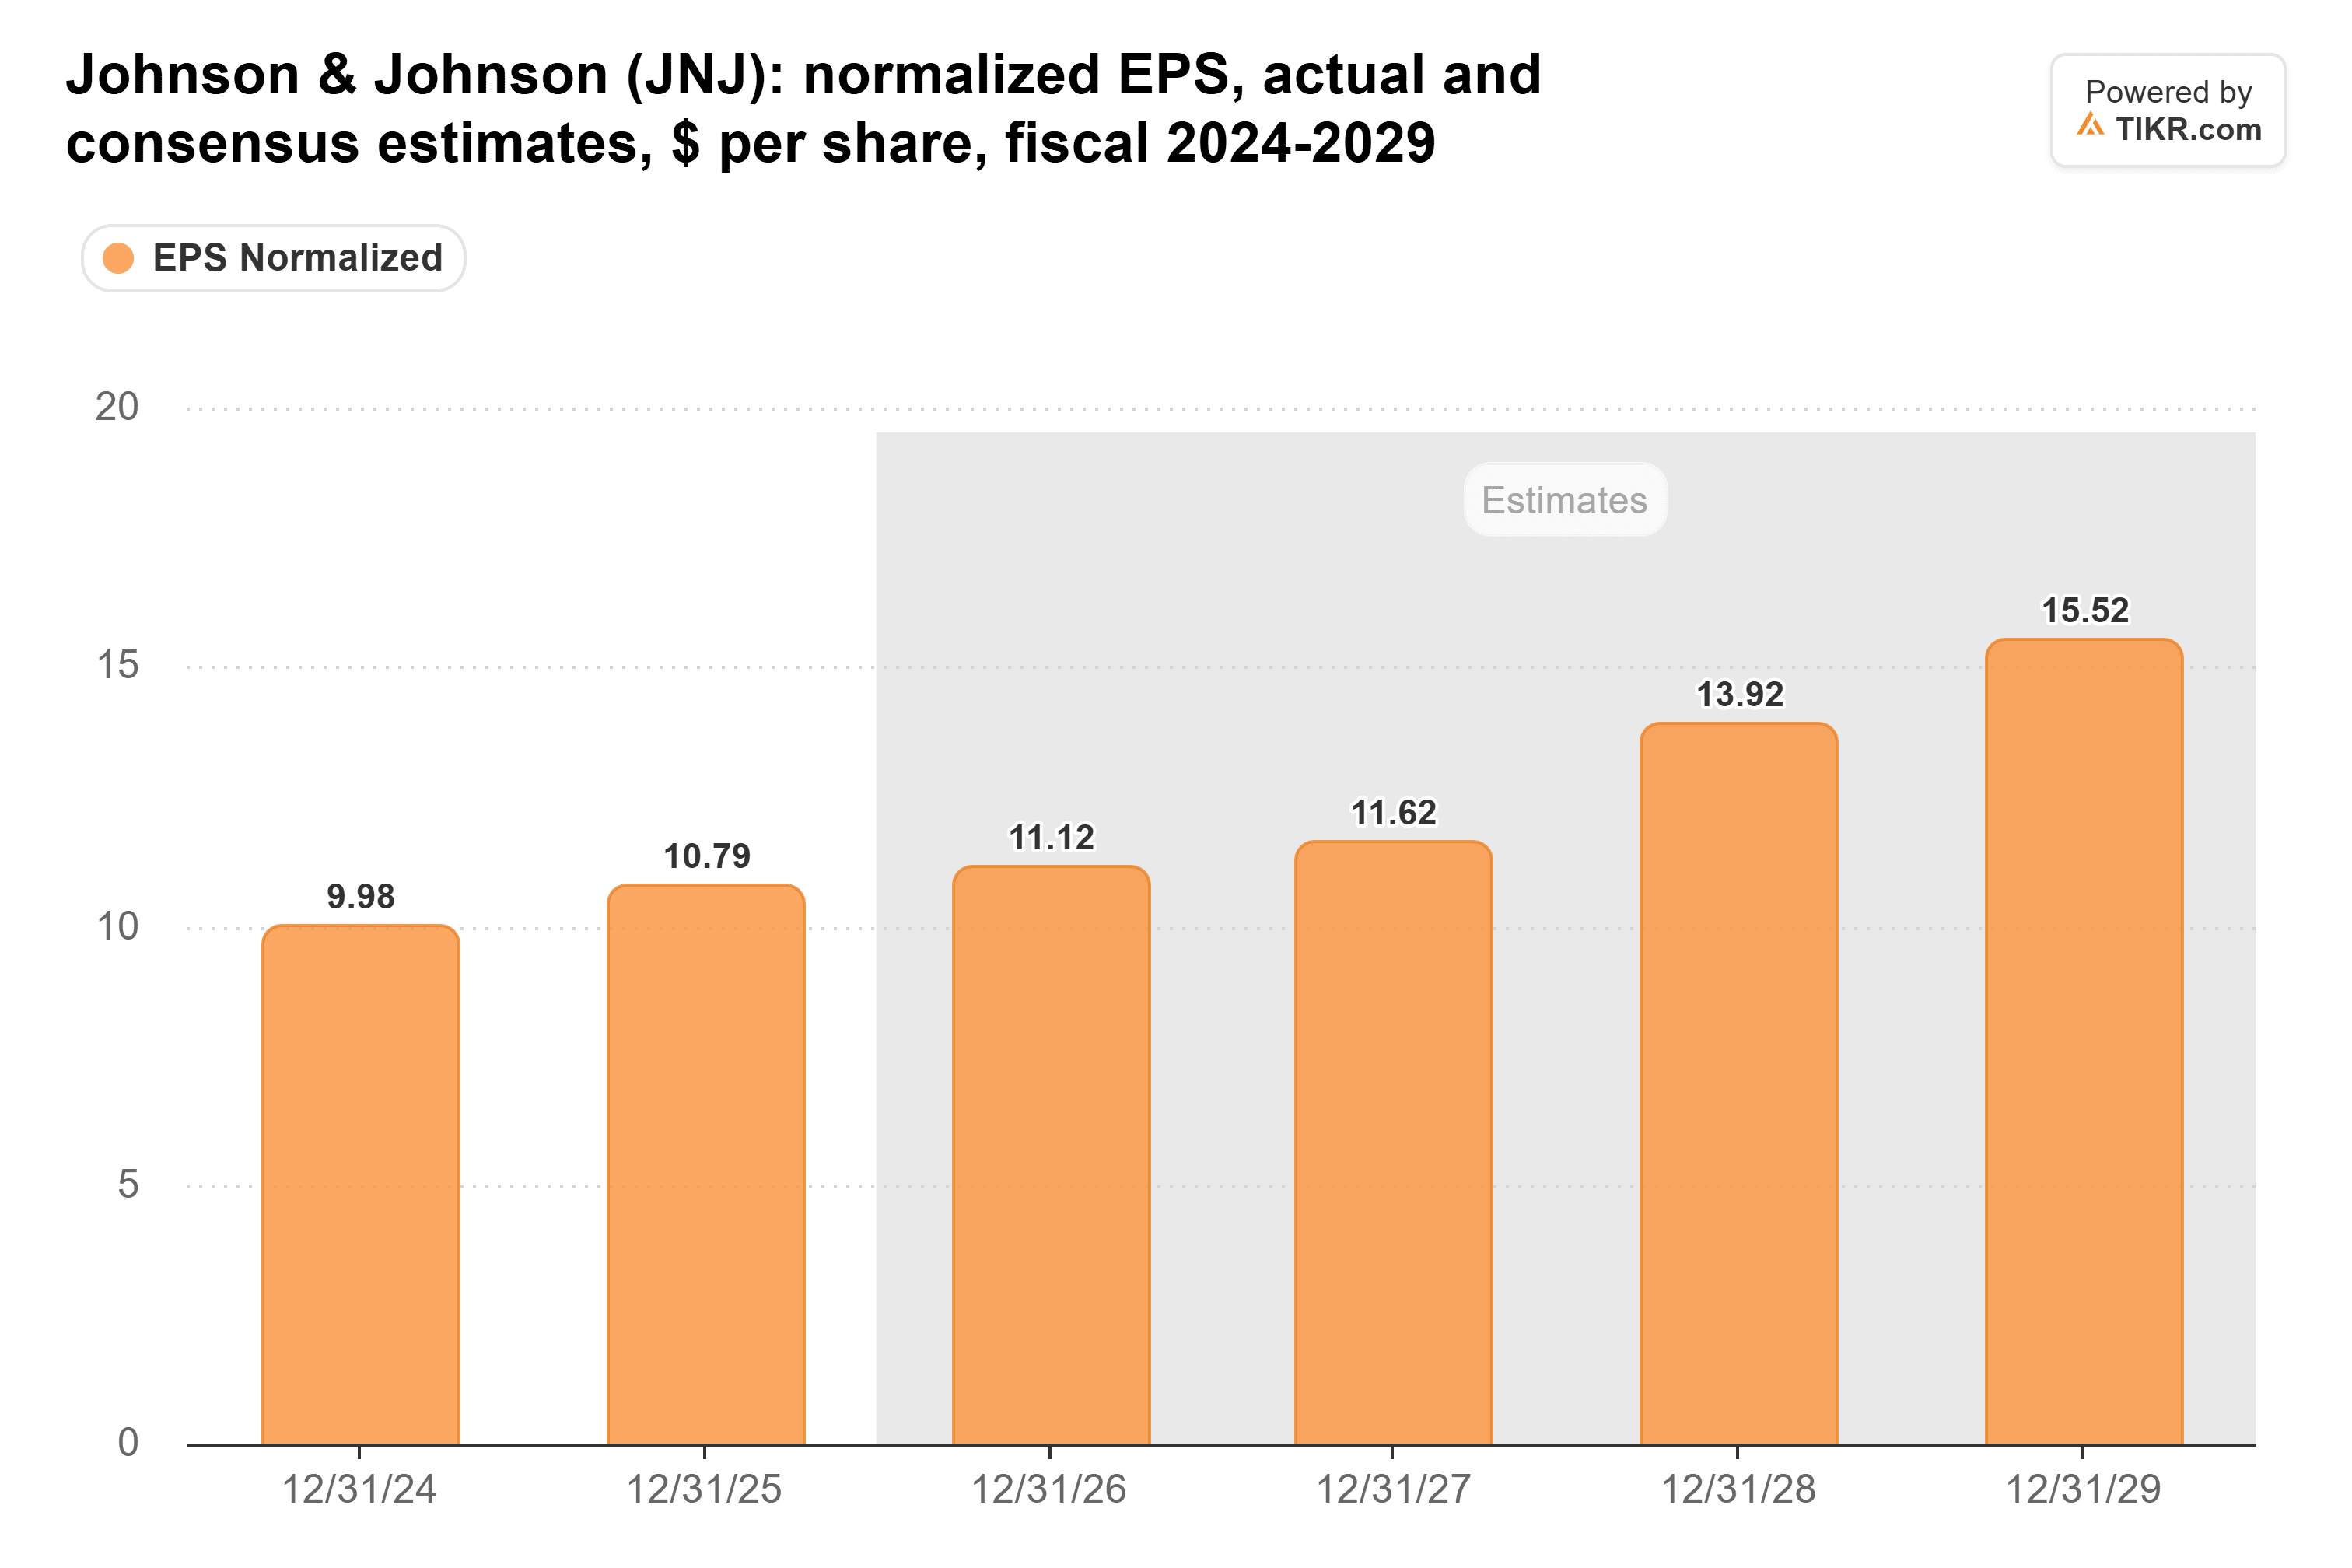
つまり、投資家は2028年までほとんど成長しない利益に対して24倍を支払っているのであり、アナリストは2028年に13.92ドルへの跳ね上がりを予想している。
12月8日が真の試金石
J&Jは12月8日に2027年の見通しを発表する。9月、ウォルクCFOは2027年に40億ドルから45億ドルの製品が特許切れになると述べた。また、2027年も今年の報告成長率と同等を達成できる可能性があるとも述べた。アナリストの多くはこれに同意し、2027年の売上高が約7%増の1,080億ドルに達すると予想している:
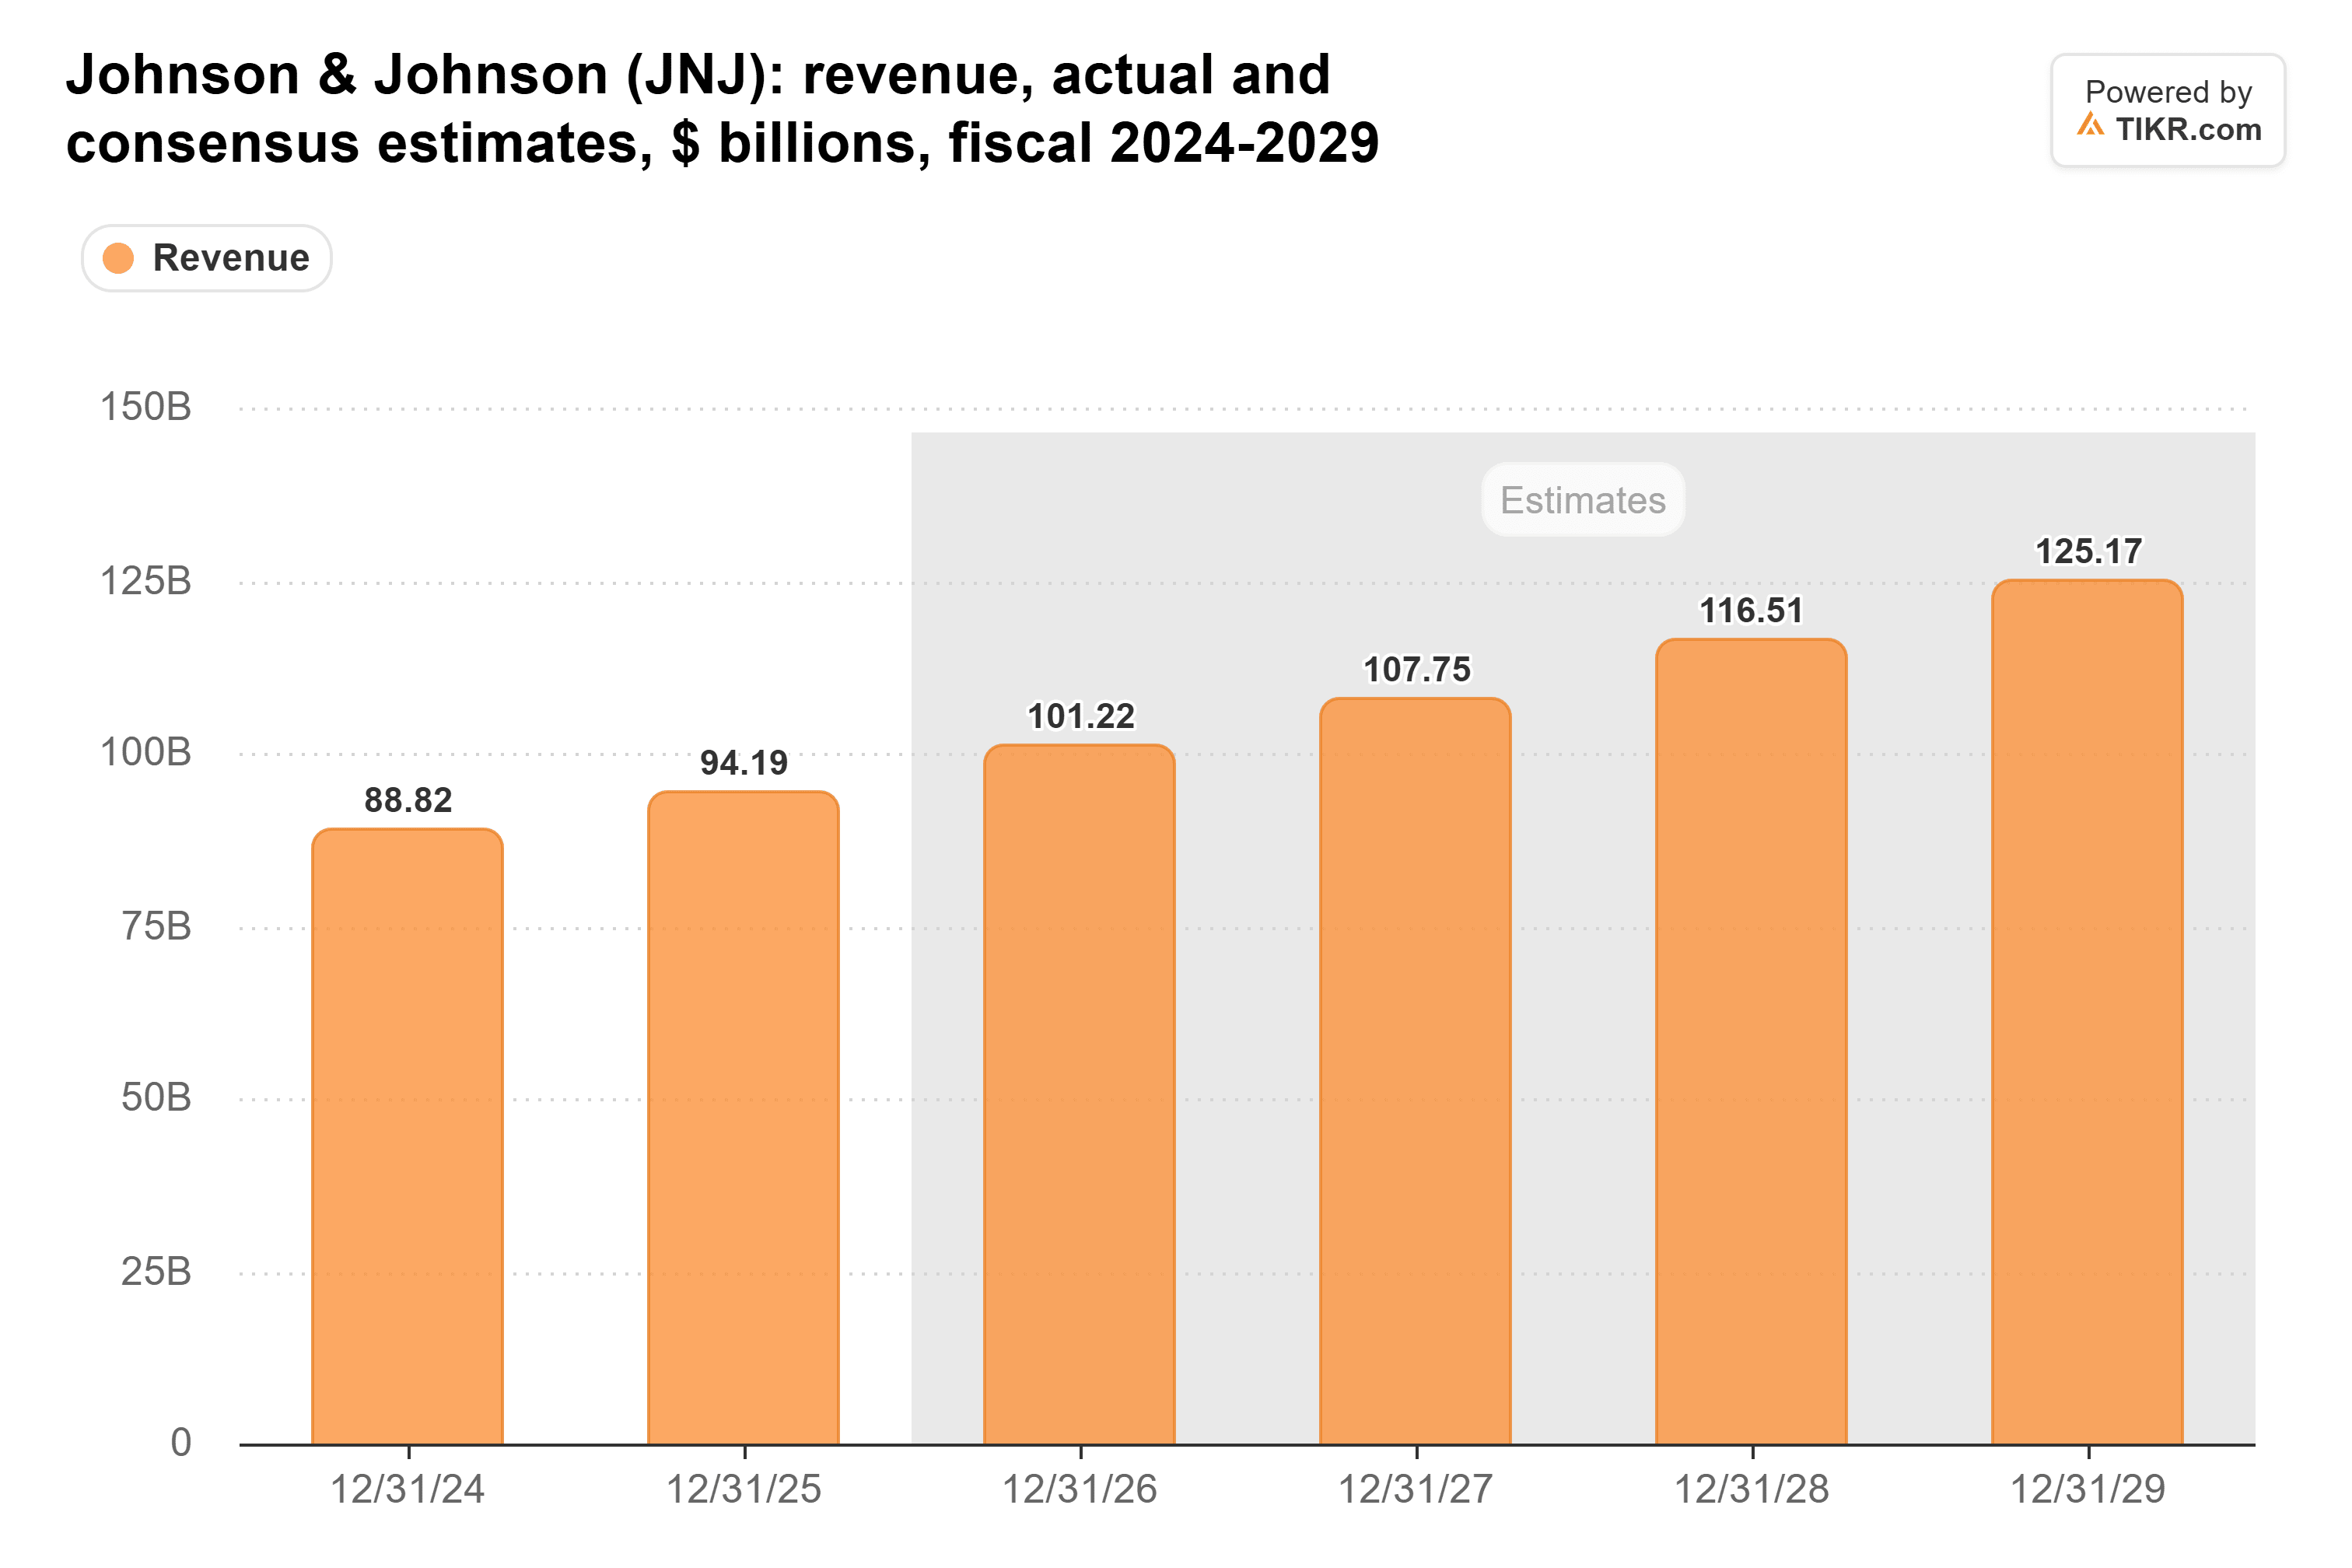
しかし、彼らの予想はドゥアトCEOの二桁成長には届かず、2030年までの年間成長率は7%から8%にとどまっている。
ホールドし、12月8日を待つ
では、利益確定すべきか、買い増すべきか? 現時点ではどちらも不要だ。J&Jの改善は現実のものだ。しかし、予想PER24倍、ウォール街の平均目標株価279ドルが現在株価をわずかに上回る程度では、価格は既にそれを織り込んでいる。保有株はホールドし、買い増す前にもう少し待つ。
私の見解:買収による希薄化分を含めても、コンセンサス予想の11.62ドルを達成または上回る2027年の見通しが示されれば、この倍率を正当化しやすくなる。もちろん、今年後半に発表予定のイコタイドの乾癬性関節炎データとインレクソの膀胱がんデータが、株価を先に動かす可能性もある。
では、ジョンソン・エンド・ジョンソン株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ジョンソン・エンド・ジョンソンがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資・財務アドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!



