


主なポイント
- オラクル株は、2028年度後半にフリーキャッシュフローがプラス化し、2029年度には300億ドルを超えるとの投資家向け説明会の予測を受け、12%急騰した。
- 2030年度の売上目標2250億ドルは昨年と同じ数字であり、キャッシュ計画と200億ドルの資金調達上限が真のニュースである。
- 第1四半期のフリーキャッシュフローはマイナス54億ドル、純負債は1320億ドルで、最大950億ドルの設備投資が計画されている。
- 12月10日の決算発表では、新規キャパシティが稼働する中、クラウド売上高の64%から70%という成長が予定通り実現するかが明らかになる。
オラクルは、投資家が今年ずっと問い続けてきた疑問に、ついに時期を明らかにした:キャッシュはいつ戻ってくるのか?
オラクル (ORCL) 株は水曜日、投資家向け説明会で2028年度後半にフリーキャッシュフローがプラス化する道筋を示したことを受け、12%上昇して146ドルとなった。設備投資がピークから減少する2029年度には、フリーキャッシュフローは300億ドルを超える見込みだ。
目玉の目標は、2030年度の売上高2250億ドル以上だった。しかし、オラクルは昨年10月の投資家向け会合でも同じ数字を使用している。新しいのは、それを取り巻く資金計画だ。
この上昇後も、株価は52週高値の282ドルから約48%低い水準にある。
キャッシュの時期が明らかに
計画は以下の3つのコミットメントに集約される:
- 2030年度の売上高を少なくとも2250億ドルとし、非GAAP営業利益率を40%超、1株当たり利益(EPS)を21ドル超とする。
- 設備投資は2027年度と2028年度にピークを迎え、2029年度には減少に転じる。
- 2030年度までの新規資金調達を200億ドルに上限とし、株式と負債で均等に分割する。
この上限は、前四半期にアット・ザ・マーケット(ATM)プログラムを通じてオラクルが既に売却した200億ドルの株式に加えて設定される。オラクルはまた、2027年度の売上高少なくとも900億ドル、EPS8.10ドルという業績見通しを再確認した。
では、転換点を迎える前に、穴はどれだけ深くなるのか?
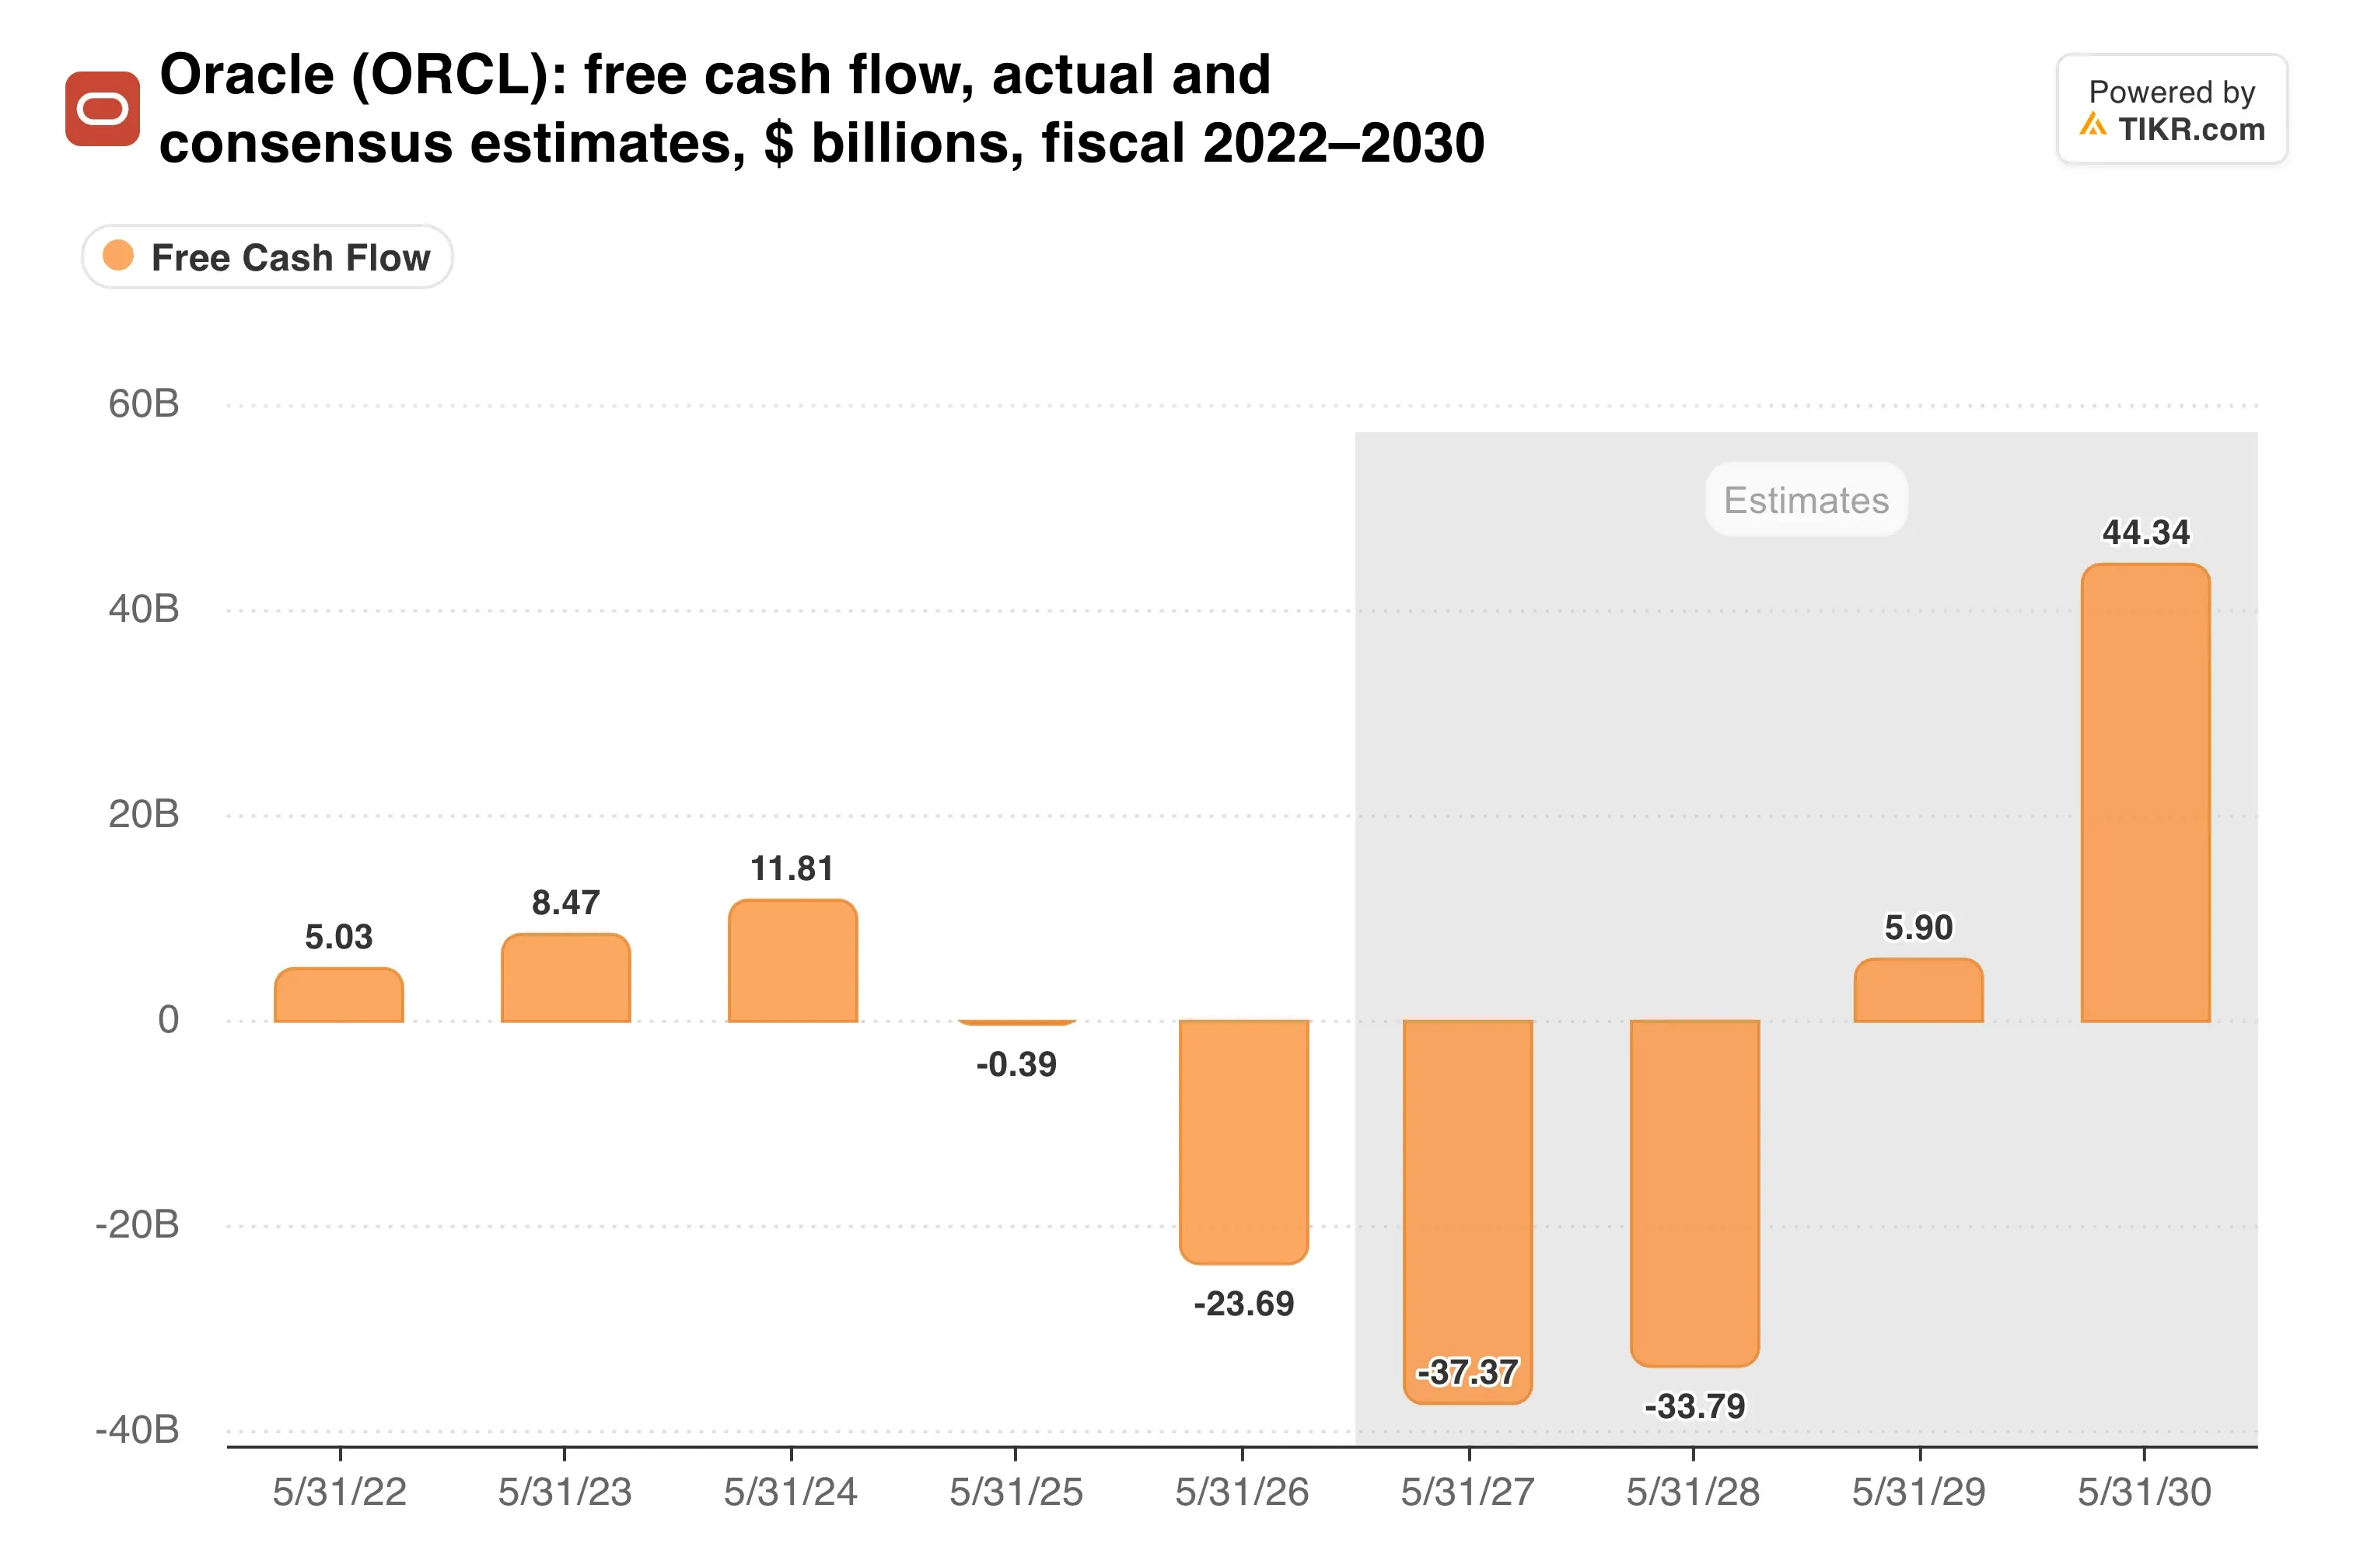
第1四半期だけで、設備投資は285億ドルに達し、フリーキャッシュフローはマイナス54億ドルとなった。
バックログが回収され始めている
需要はオラクルの問題ではなかった。第1四半期の売上高は30%増の193億ドル、クラウドインフラ売上高は121%増の74億ドル、未消化受注残高は6640億ドルに達し、1年間で2090億ドル増加した。
オラクルは四半期中に300億ドル以上の新規AIクラウド契約を獲得し、850メガワットの新規キャパシティを供給した。この供給ペースがバックログを売上高に変える。
チップのラインナップも広がっている。オラクルはNVIDIA (NVDA) とのパートナーシップをVera Rubinシステムで複数ギガワット規模に拡大した。また、アルファベット (GOOGL) のTPUとCerebras (CBRS) の高速推論を2027年から提供し、Google以外でTPUを提供する初のハイパースケーラーとなる。
アナリストは既に急成長を予想している:
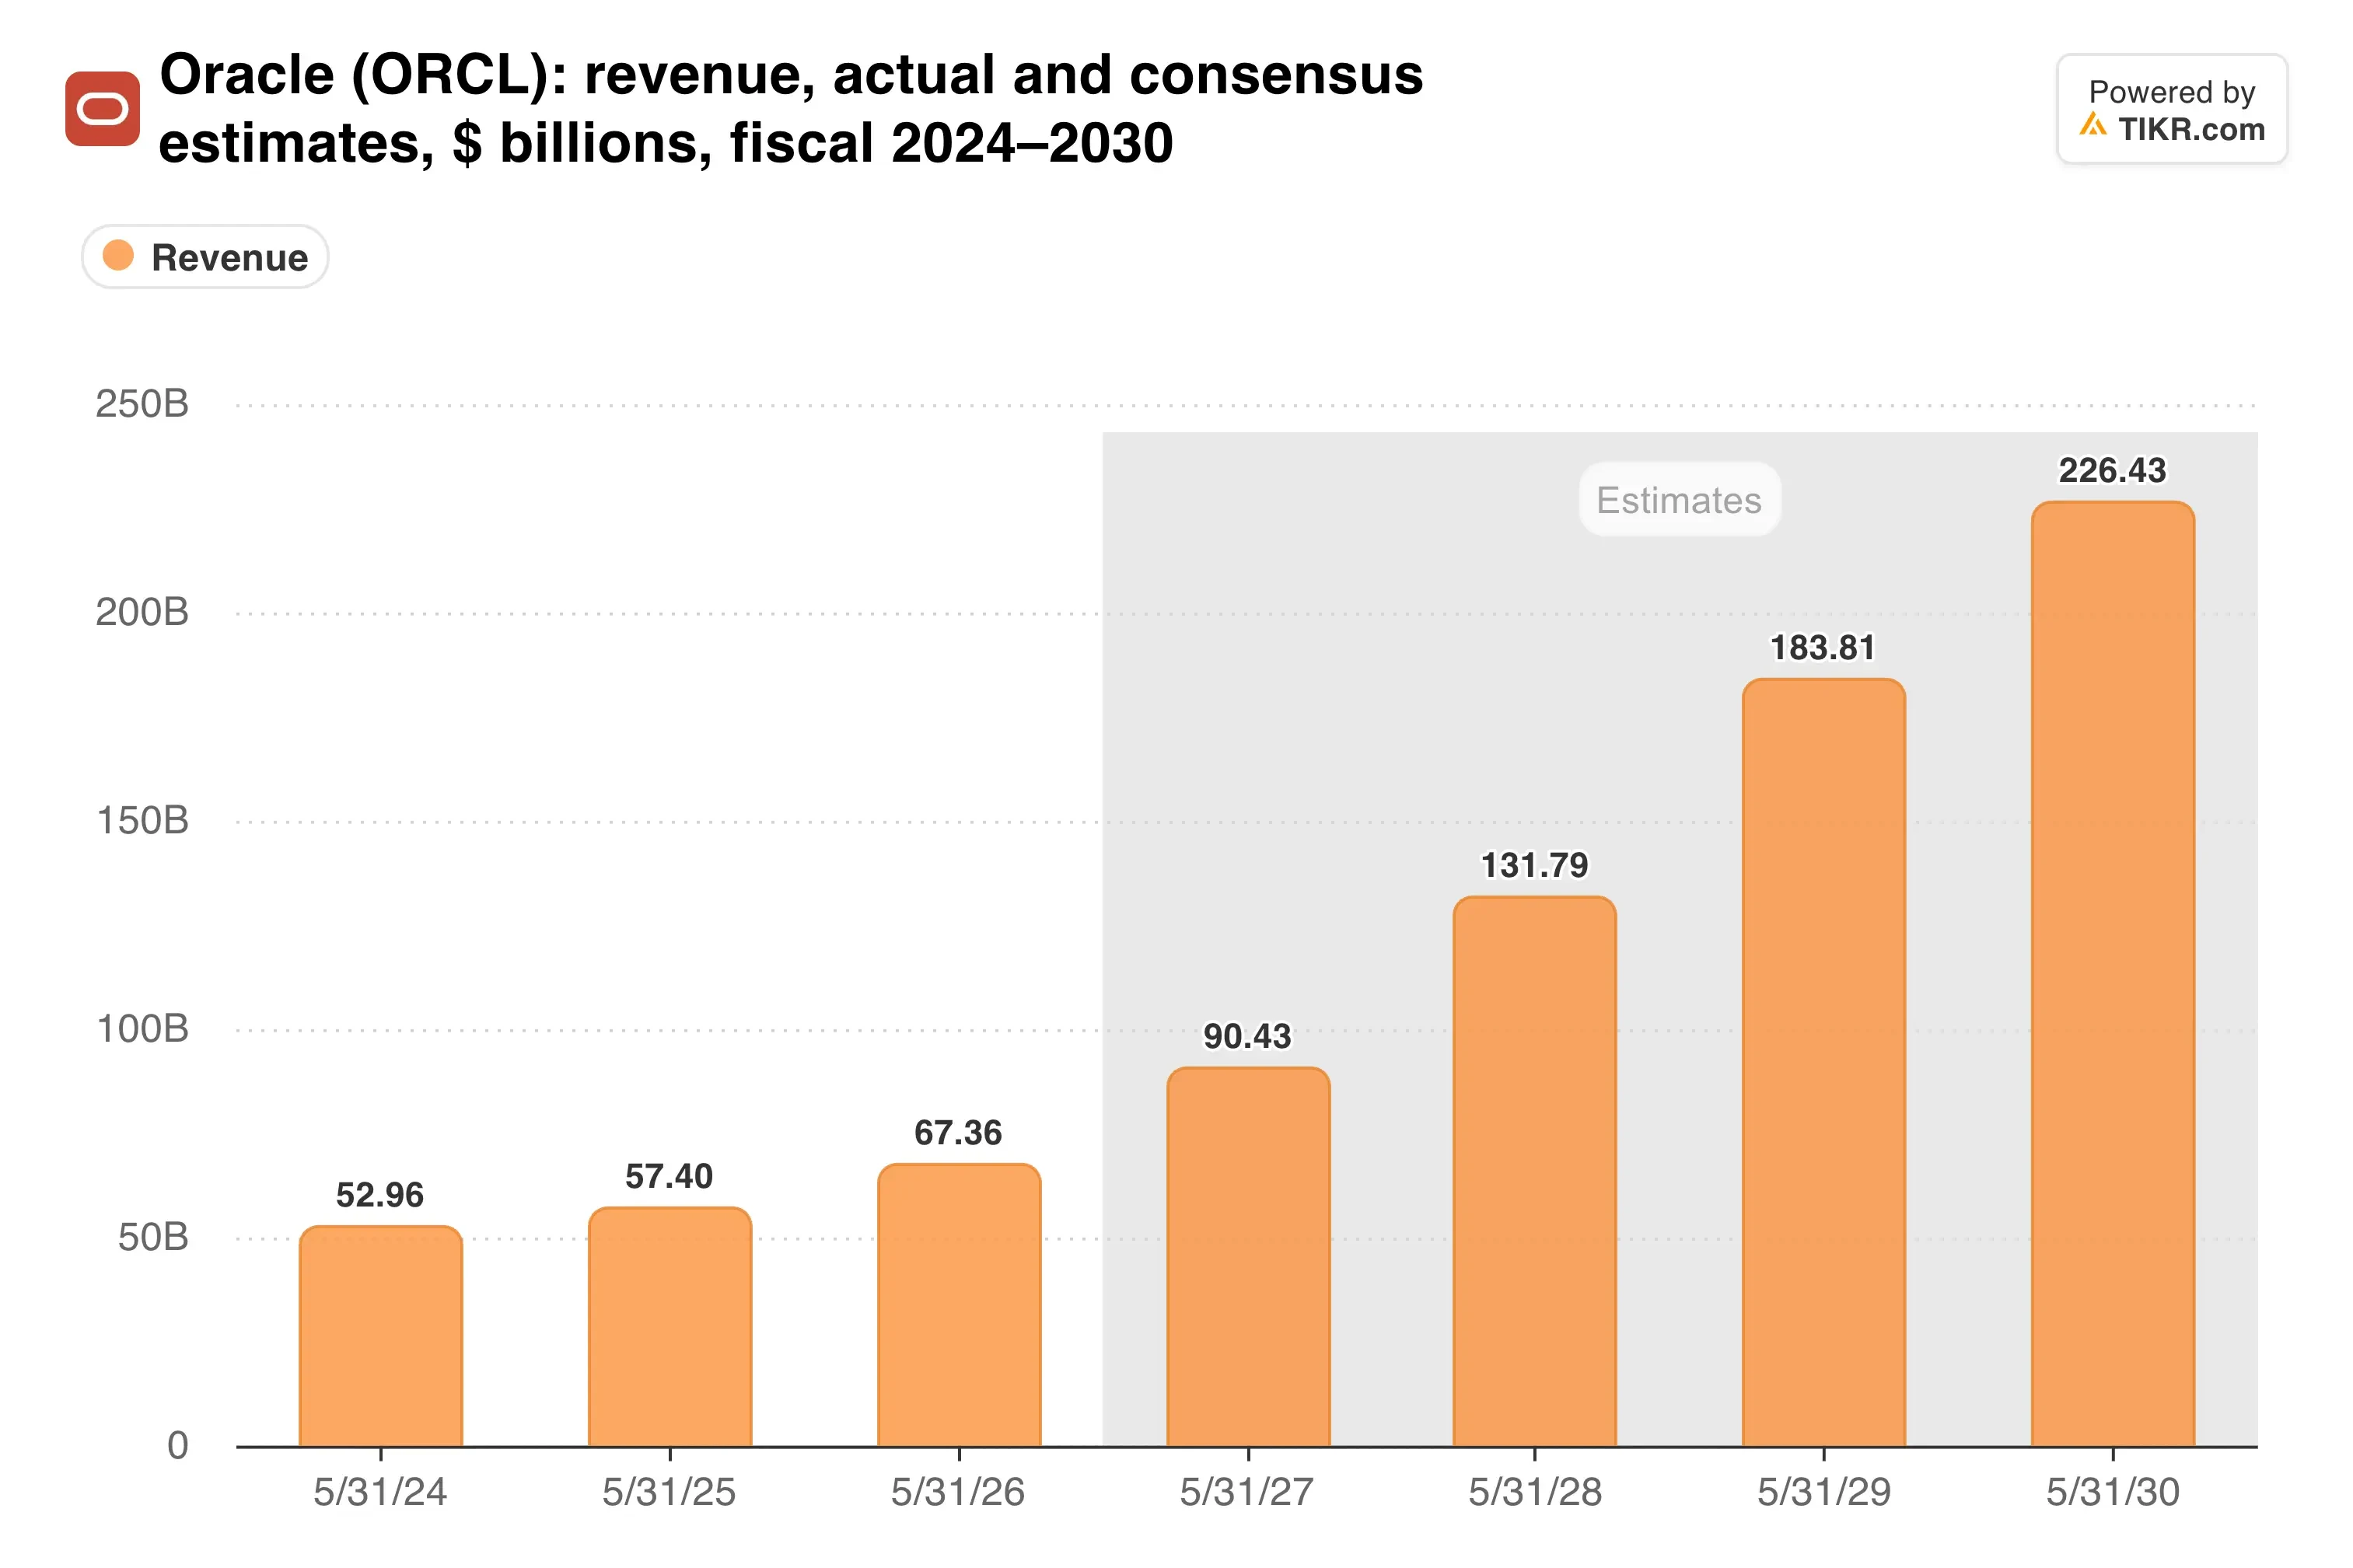
コンセンサスでは今後2年間の年間売上高成長率が39.9%と予想されており、オラクルの長期目標は市場予想を大きく引き上げるものではない。
TIKRはオラクルについて43人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
オラクルの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。オラクルのアナリストレーティングを見る
負債が支えている
純負債は1320億ドル、EBITDAの3.5倍に相当する。また、2027年度の設備投資は900億ドルから950億ドルと計画されており、純キャッシュ設備投資は700億ドルに上限が設定されている。
顧客集中も解消されていない。OpenAIがバックログの中で最大のコミットメントであり、その資金調達に支障が生じれば、オラクルに直接影響する。
それでも市場はこの成長にあまり評価を付けていない。オラクルは予想PER15.3倍で取引されており、セールスフォース (CRM) の16.4倍を下回る一方で、アナリストはオラクルの売上高成長率が約4倍速くなると予想している。
借り入れはバランスシートにはっきりと表れている…

2028年度を超えて先送りされる設備投資の1ドルごとに、下落する前にこの線は高くなる。
私の見解:水曜日の上昇は理にかなっていると思う。上限付きの資金需要と日付の定まったキャッシュの転換は、最も恐れられていたシナリオ、すなわち無制限の希薄化を排除する。しかし、計画全体は2029年度に設備投資が実際に減少することに依存しており、AIの構築は予定通りに縮小することは稀だ。予想PER15.3倍では、そのリスクは今や適正に織り込まれていると思う。
オラクルは12月10日に2025年度第2四半期決算を発表する。経営陣は、為替変動調整後の総クラウド売上高成長率を64%から70%と予想しており、キャパシティの供給がペースを維持しているかが明らかになる。
では、オラクル株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、オラクルがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


