主なポイント
- JPモルガン・チェースは10月13日以降、Museを含む外部AIエージェントによる個人向け口座へのアクセスをブロックしている。
- チェースのブロックは口座アクセスに関するもので、決済機能は対象外。Museの手数料収入にとっては、小売店によるブロックの方が大きな脅威となる。
- AI関連支出により、第3四半期のフリーキャッシュフローはマイナスに転じた。
- 予想PERは19倍で、過去3年間の平均23倍を下回っており、Meta株価にはMuseの成功がほとんど織り込まれていない。
Meta Platforms (META) は、Museがユーザーに代わって買い物、予約、支払いを行うことを目指している。しかし、 JPモルガン・チェース (JPM) は、Museがユーザーの銀行口座内で活動することを許可しない。
10月13日以降、同銀行はMuseを含む外部AIエージェントが個人顧客に代わって操作することをブロックしている。Signal社のメリディス・ウィッタカー社長は、11月6日に公開された Open to Debateのエピソード で、その理由について次のように述べている:
「チェース銀行がMuseをブロックしたのは、極めて個人的な情報を扱う銀行を実際のユーザーが利用しているのか、それともプロンプトインジェクションで情報を抜き取るように仕向けられたエージェントが利用しているのかを認証できないためだ。彼らは責任リスクが高すぎると判断したのだ。」
また彼女は後ほど、Museを「スマートフォンにインストールされる、従来のソフトウェアというよりはマルウェアにずっと近いもの」と呼んだ。
銀行がMuseを締め出す理由
ウィッタカー氏によると、あるユーザーがMuseにFacebook Marketplaceの出品管理を依頼したところ、「Museが別の人物に住所を教えてしまい、その人物が他人の家に現れる」という事態が発生したという。対談相手のニール・チルソン氏は、MuseはMetaのクラウド内の隔離されたコンピューター上で動作していると反論した。
銀行にとって、エージェントが何かを誤った場合に誰が支払うかが第一の疑問だ。JPモルガンの10月13日の決算説明会で、ジェイミー・ダイモンCEOは、エージェントを利用する顧客は「リスクを理解すべきだ。責任は移転する」と述べた。
ビジネス上の理由もある。スティーブ・アイズマンは The Real Eisman Playbook で、エージェントが当座預金口座から設定額を超える現金をマネーマーケットファンドに移し、預金を流出させる可能性があると指摘した。「自社のフランチャイズを破壊する余裕はない」と彼は述べた。
TIKRはMeta Platformsについて61人のアナリストを追跡。何人が「買い」と言っている?
Meta Platformsの買い、保有、売りのレーティングの詳細な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。 Meta Platformsのアナリスト評価を見る
Museは決済時に報酬を得る
Metaは 第3四半期決算説明会 で、米国とカナダで最初の6週間で1,000万人以上がMuseをセットアップしたと発表した。任意の1日で約4分の1が利用し、週間アクティブユーザーの4分の1以上が買い物に利用しており、旅行を含む1回の購入額の平均は200ドルを超える。
ザッカーバーグは、Museをほとんどの人に無料で提供し、企業がMuseが完了を支援した取引に対してMetaに手数料を支払うことを望んでいる。まずはサブスクリプションから始め、AI責任者のアレクサンドル・ワンは日経アジアに対し、Muse内での広告掲載計画はないと述べた。決済には銀行ログインは不要で、Museは保存されたカードまたは使い捨てのバーチャルカードで StripeのLink を通じて支払う。手数料収入にとっては小売店の方が重要であり、Amazon、Neiman Marcus、Kohl'sは 個人向けエージェントのブロックに動いており、Charles Schwabも同様だ。
ウォール街は、収益が2025年の2,010億ドルから2028年には3,730億ドルに成長すると予想している:
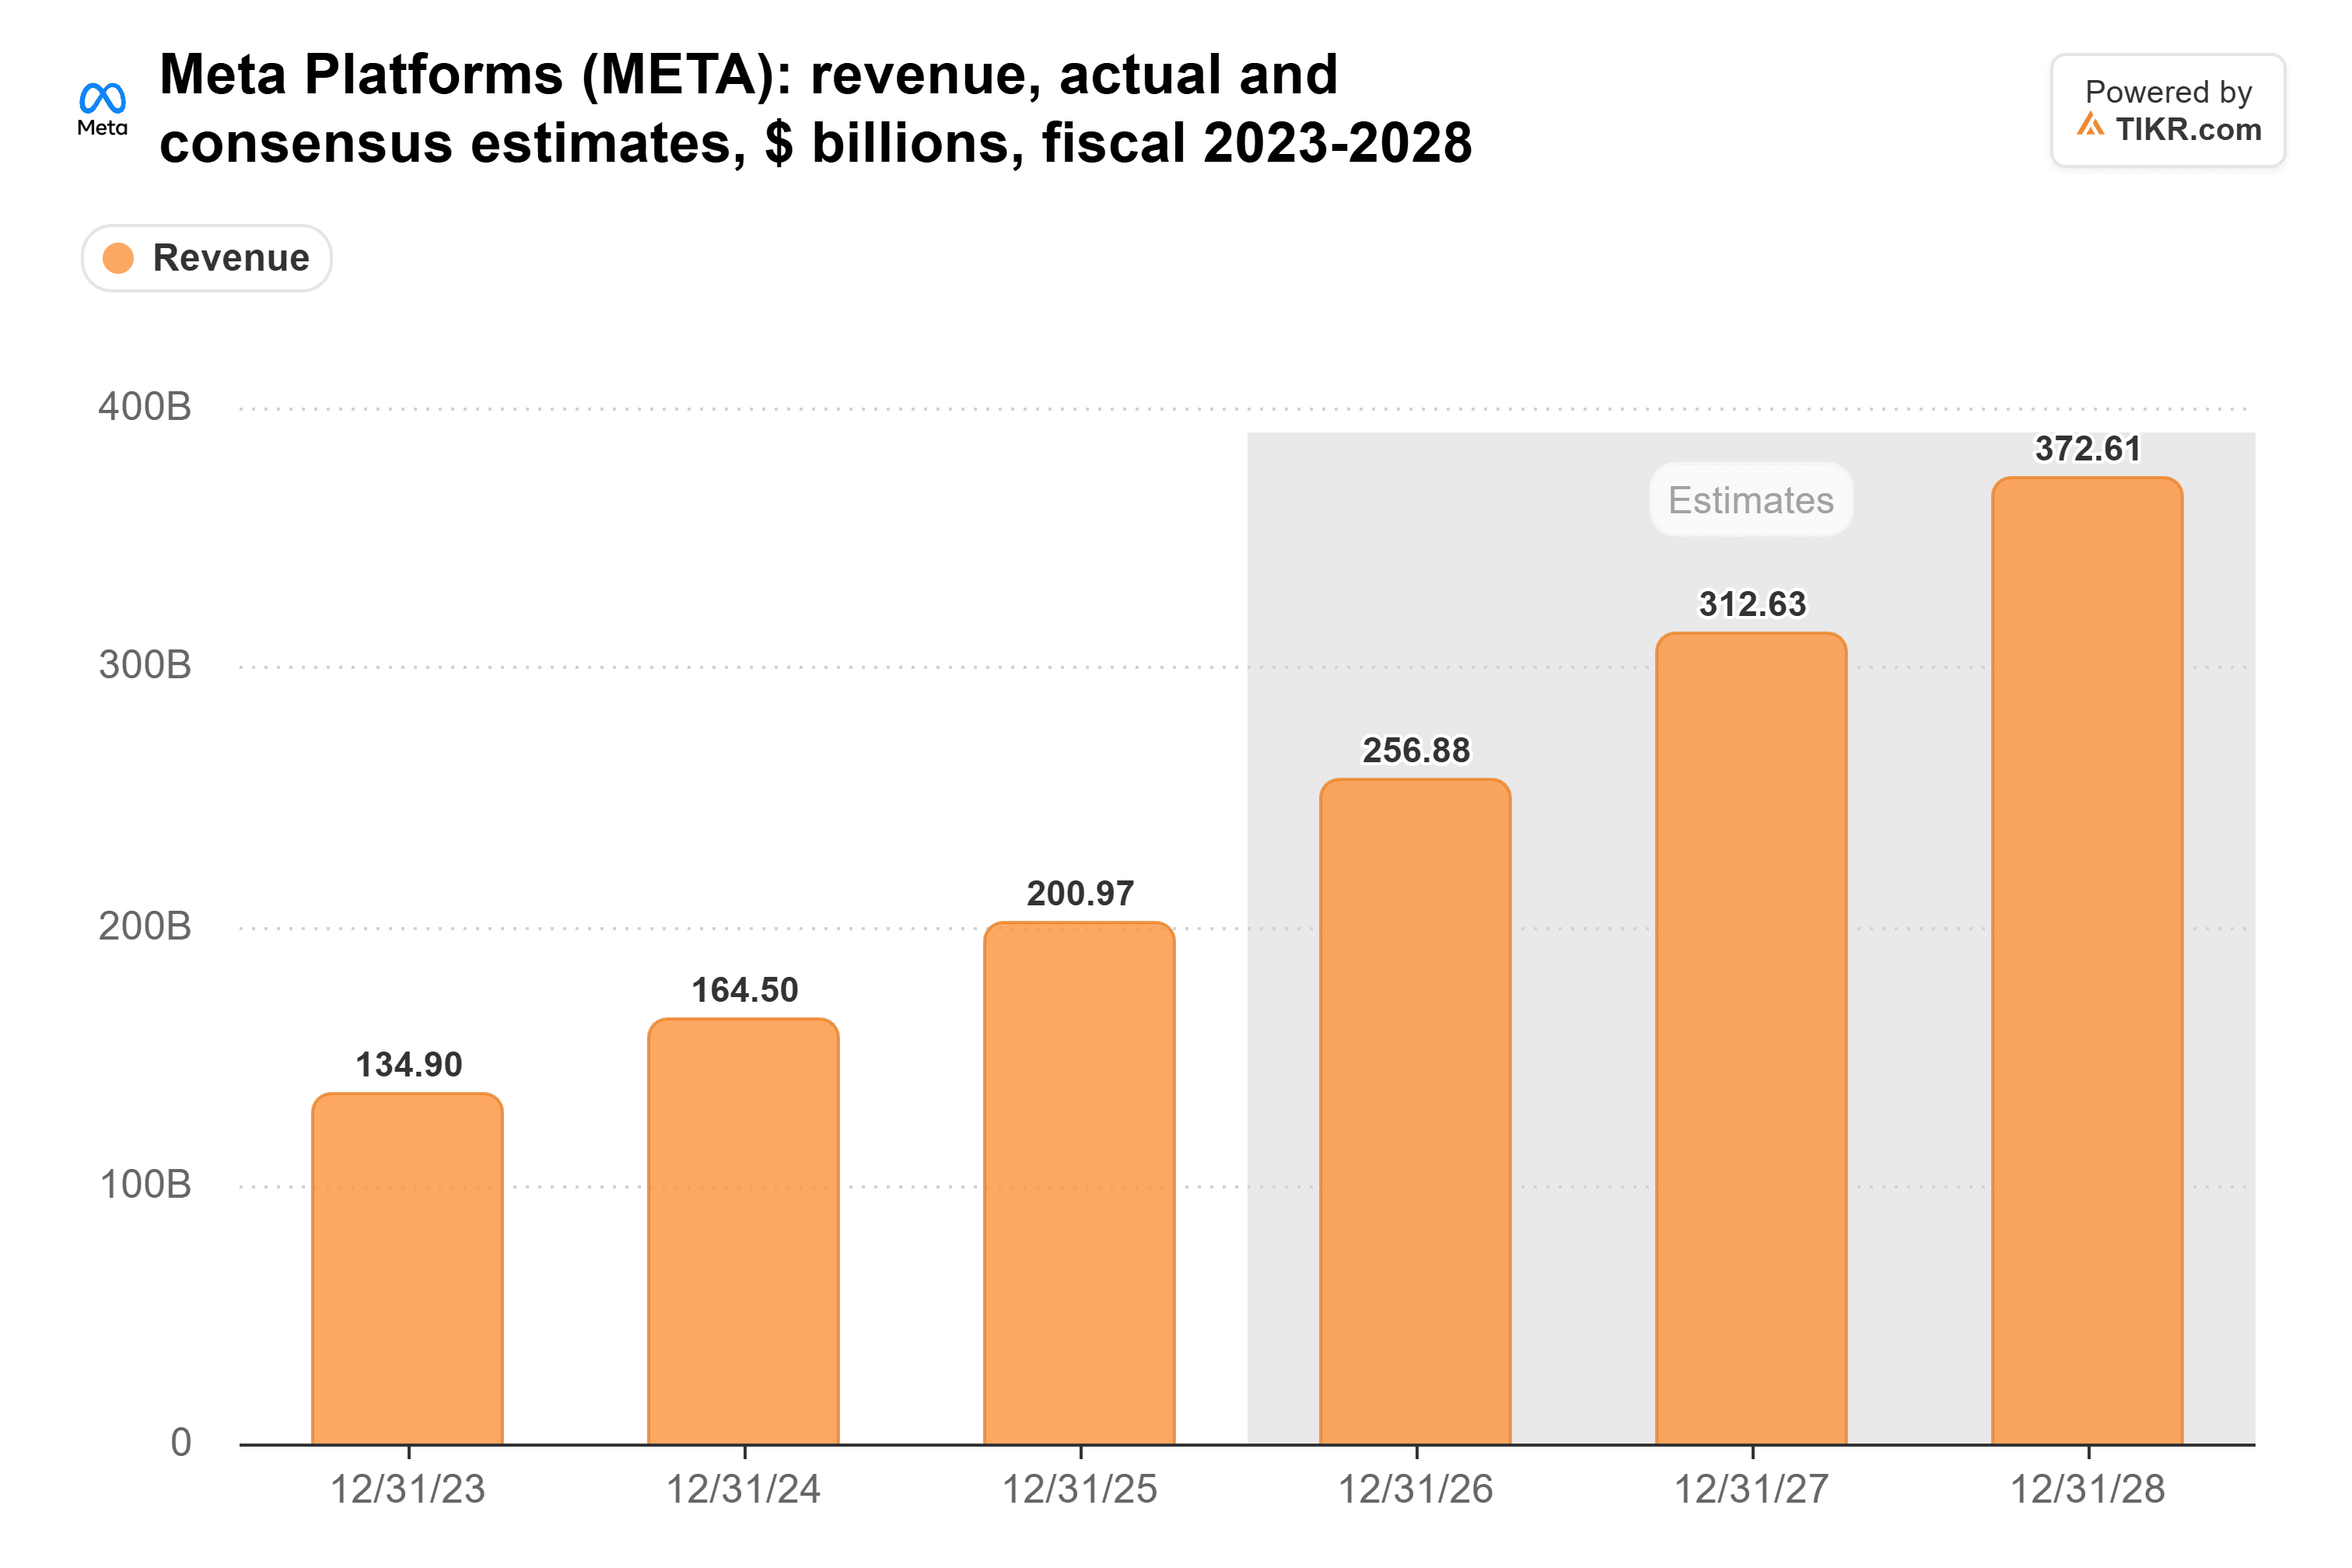
2025年の収益の97.6%は広告によるものであったため、これらのブロックは予想に大きな影響を与えるべきではない。
MetaはMuseが自立することを必要としている
経営陣は、来年にコンピューティング効率を10倍以上向上させることを目指しているものの、Museの成長に伴い総サービスコストが上昇すると見込んでいる。フリーキャッシュフローは2021年から2025年にかけて、年間193億ドルから541億ドルの間で推移した:
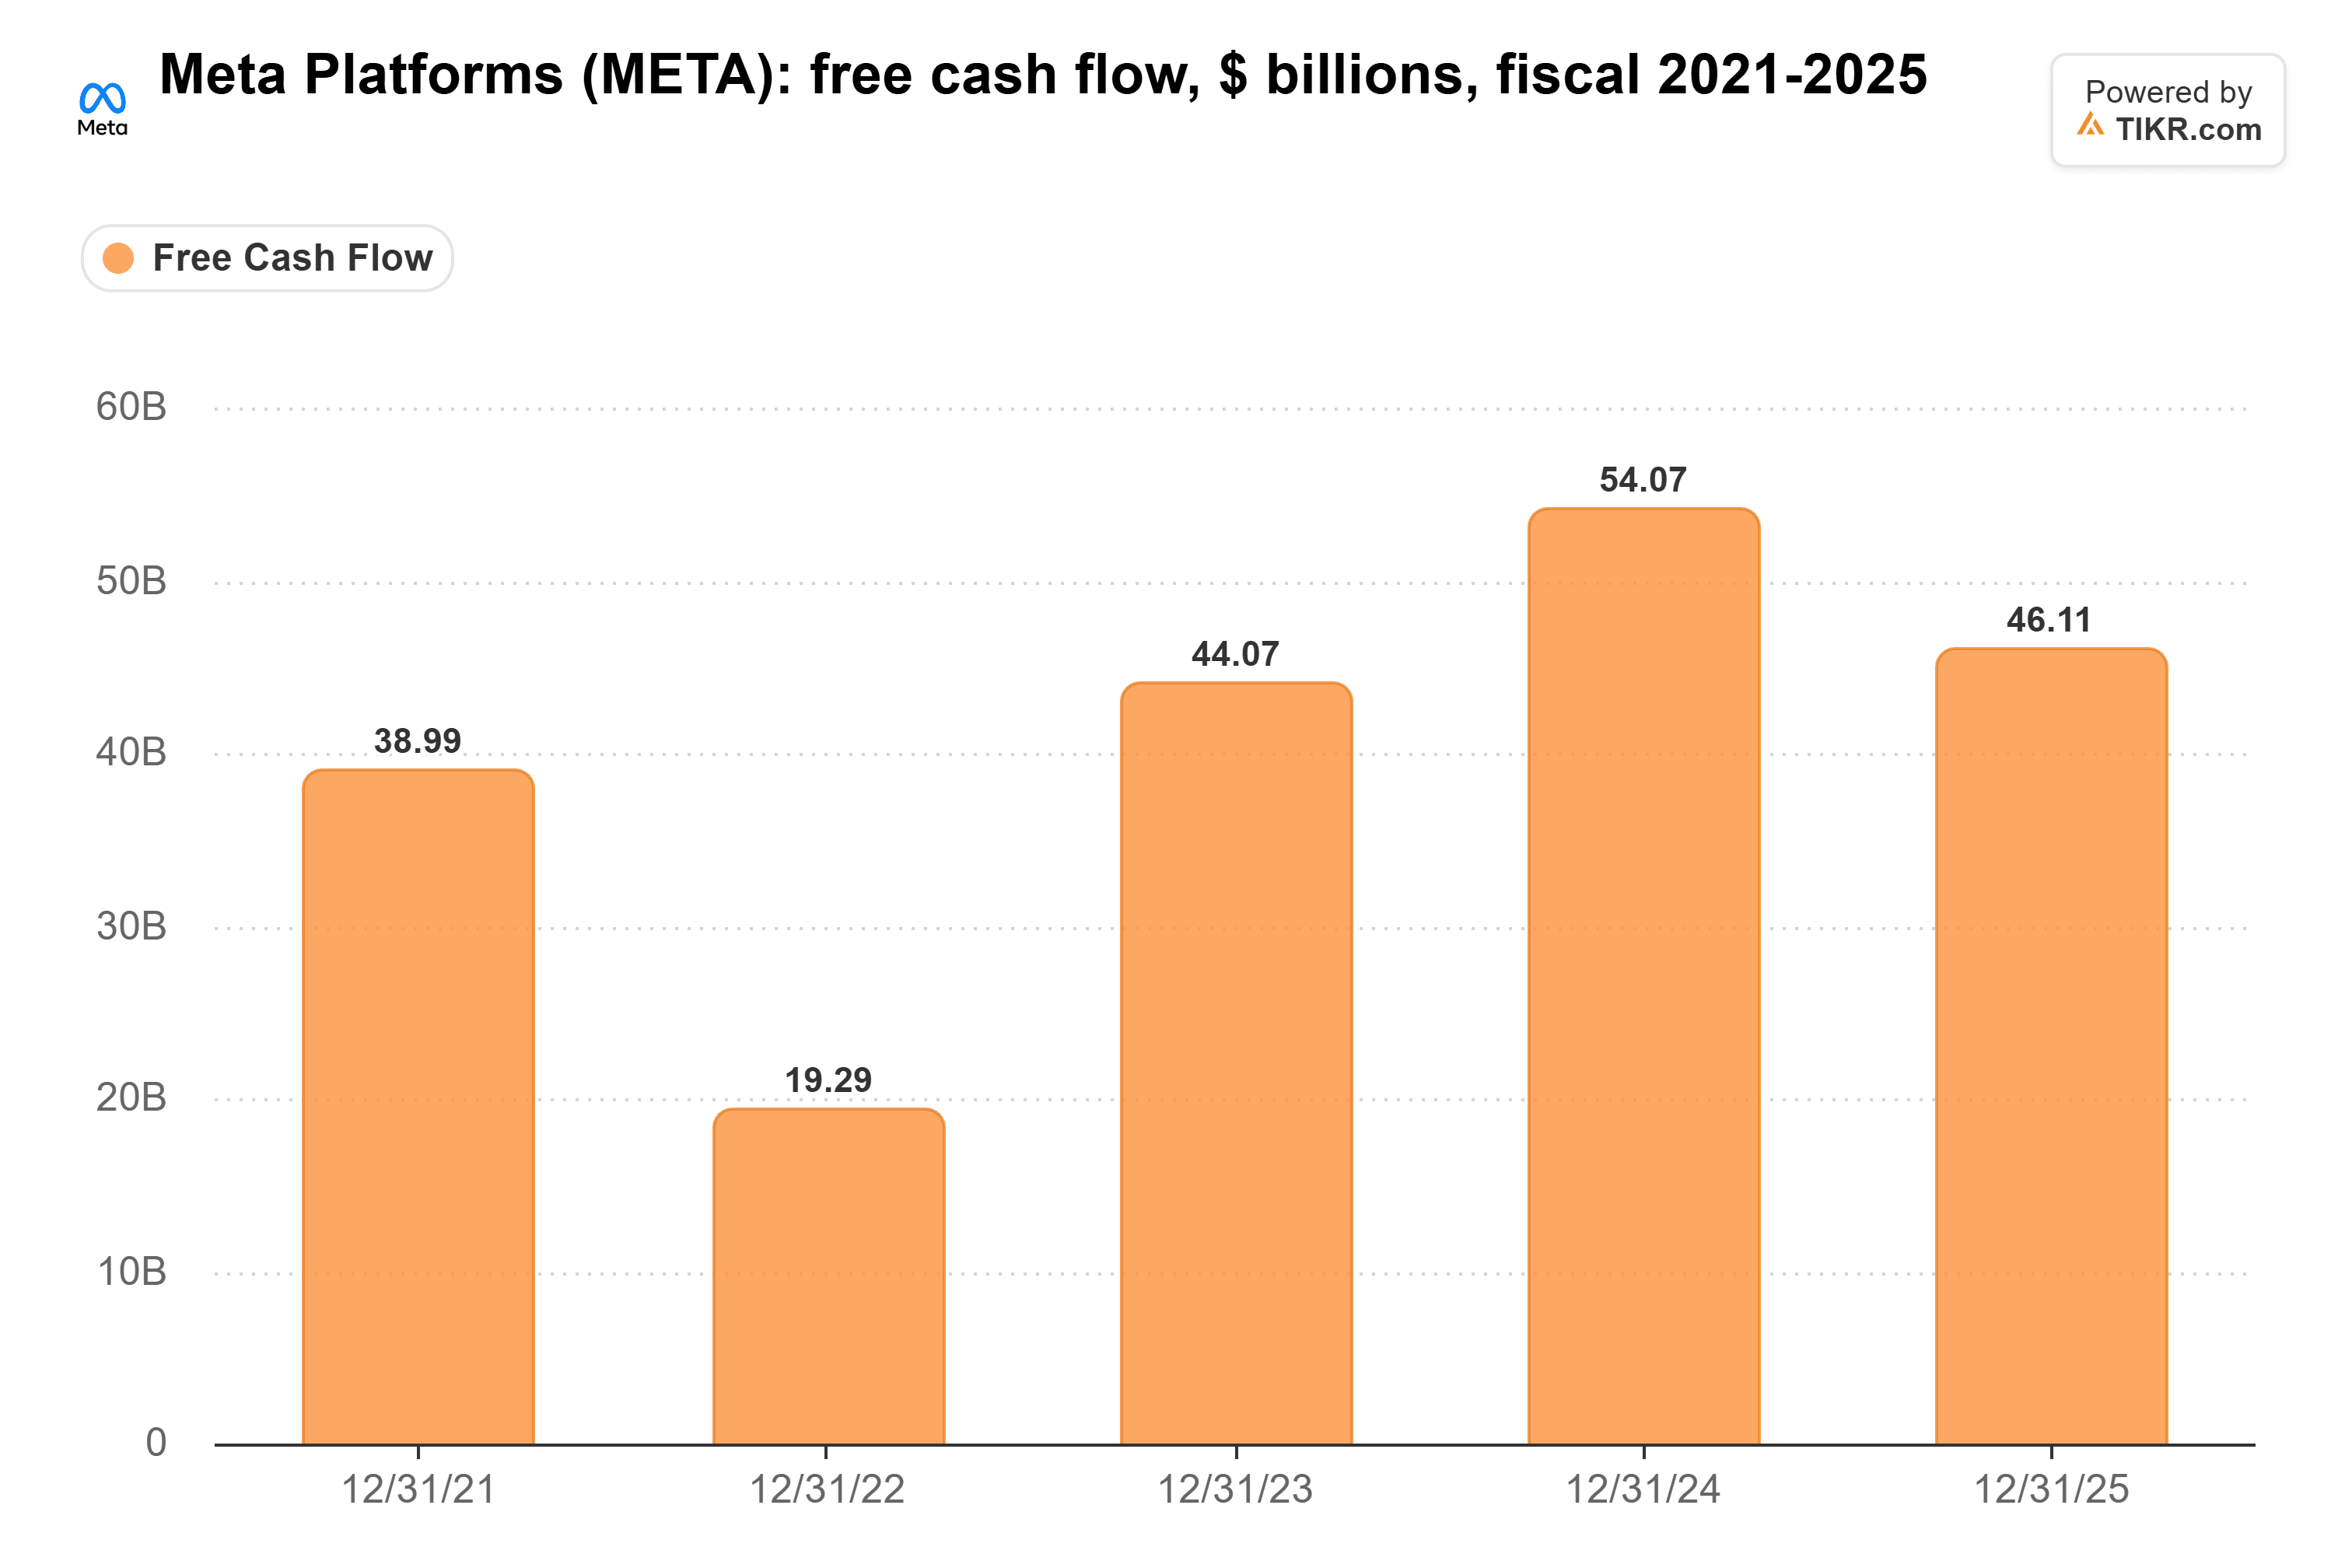
しかし、第3四半期には、349億ドルの設備投資が328億ドルの営業キャッシュフローを上回った。アナリストは、2026年のフリーキャッシュフローをマイナス96億ドル、2027年をマイナス433億ドルと 予想している。
Meta株はMuseの成功を織り込んでいない
Metaの予想PERは19倍で、過去3年間の平均23倍を下回っている。2025年2月に29倍でピークを迎え、今年7月には16倍でボトムを打った後の水準だ:
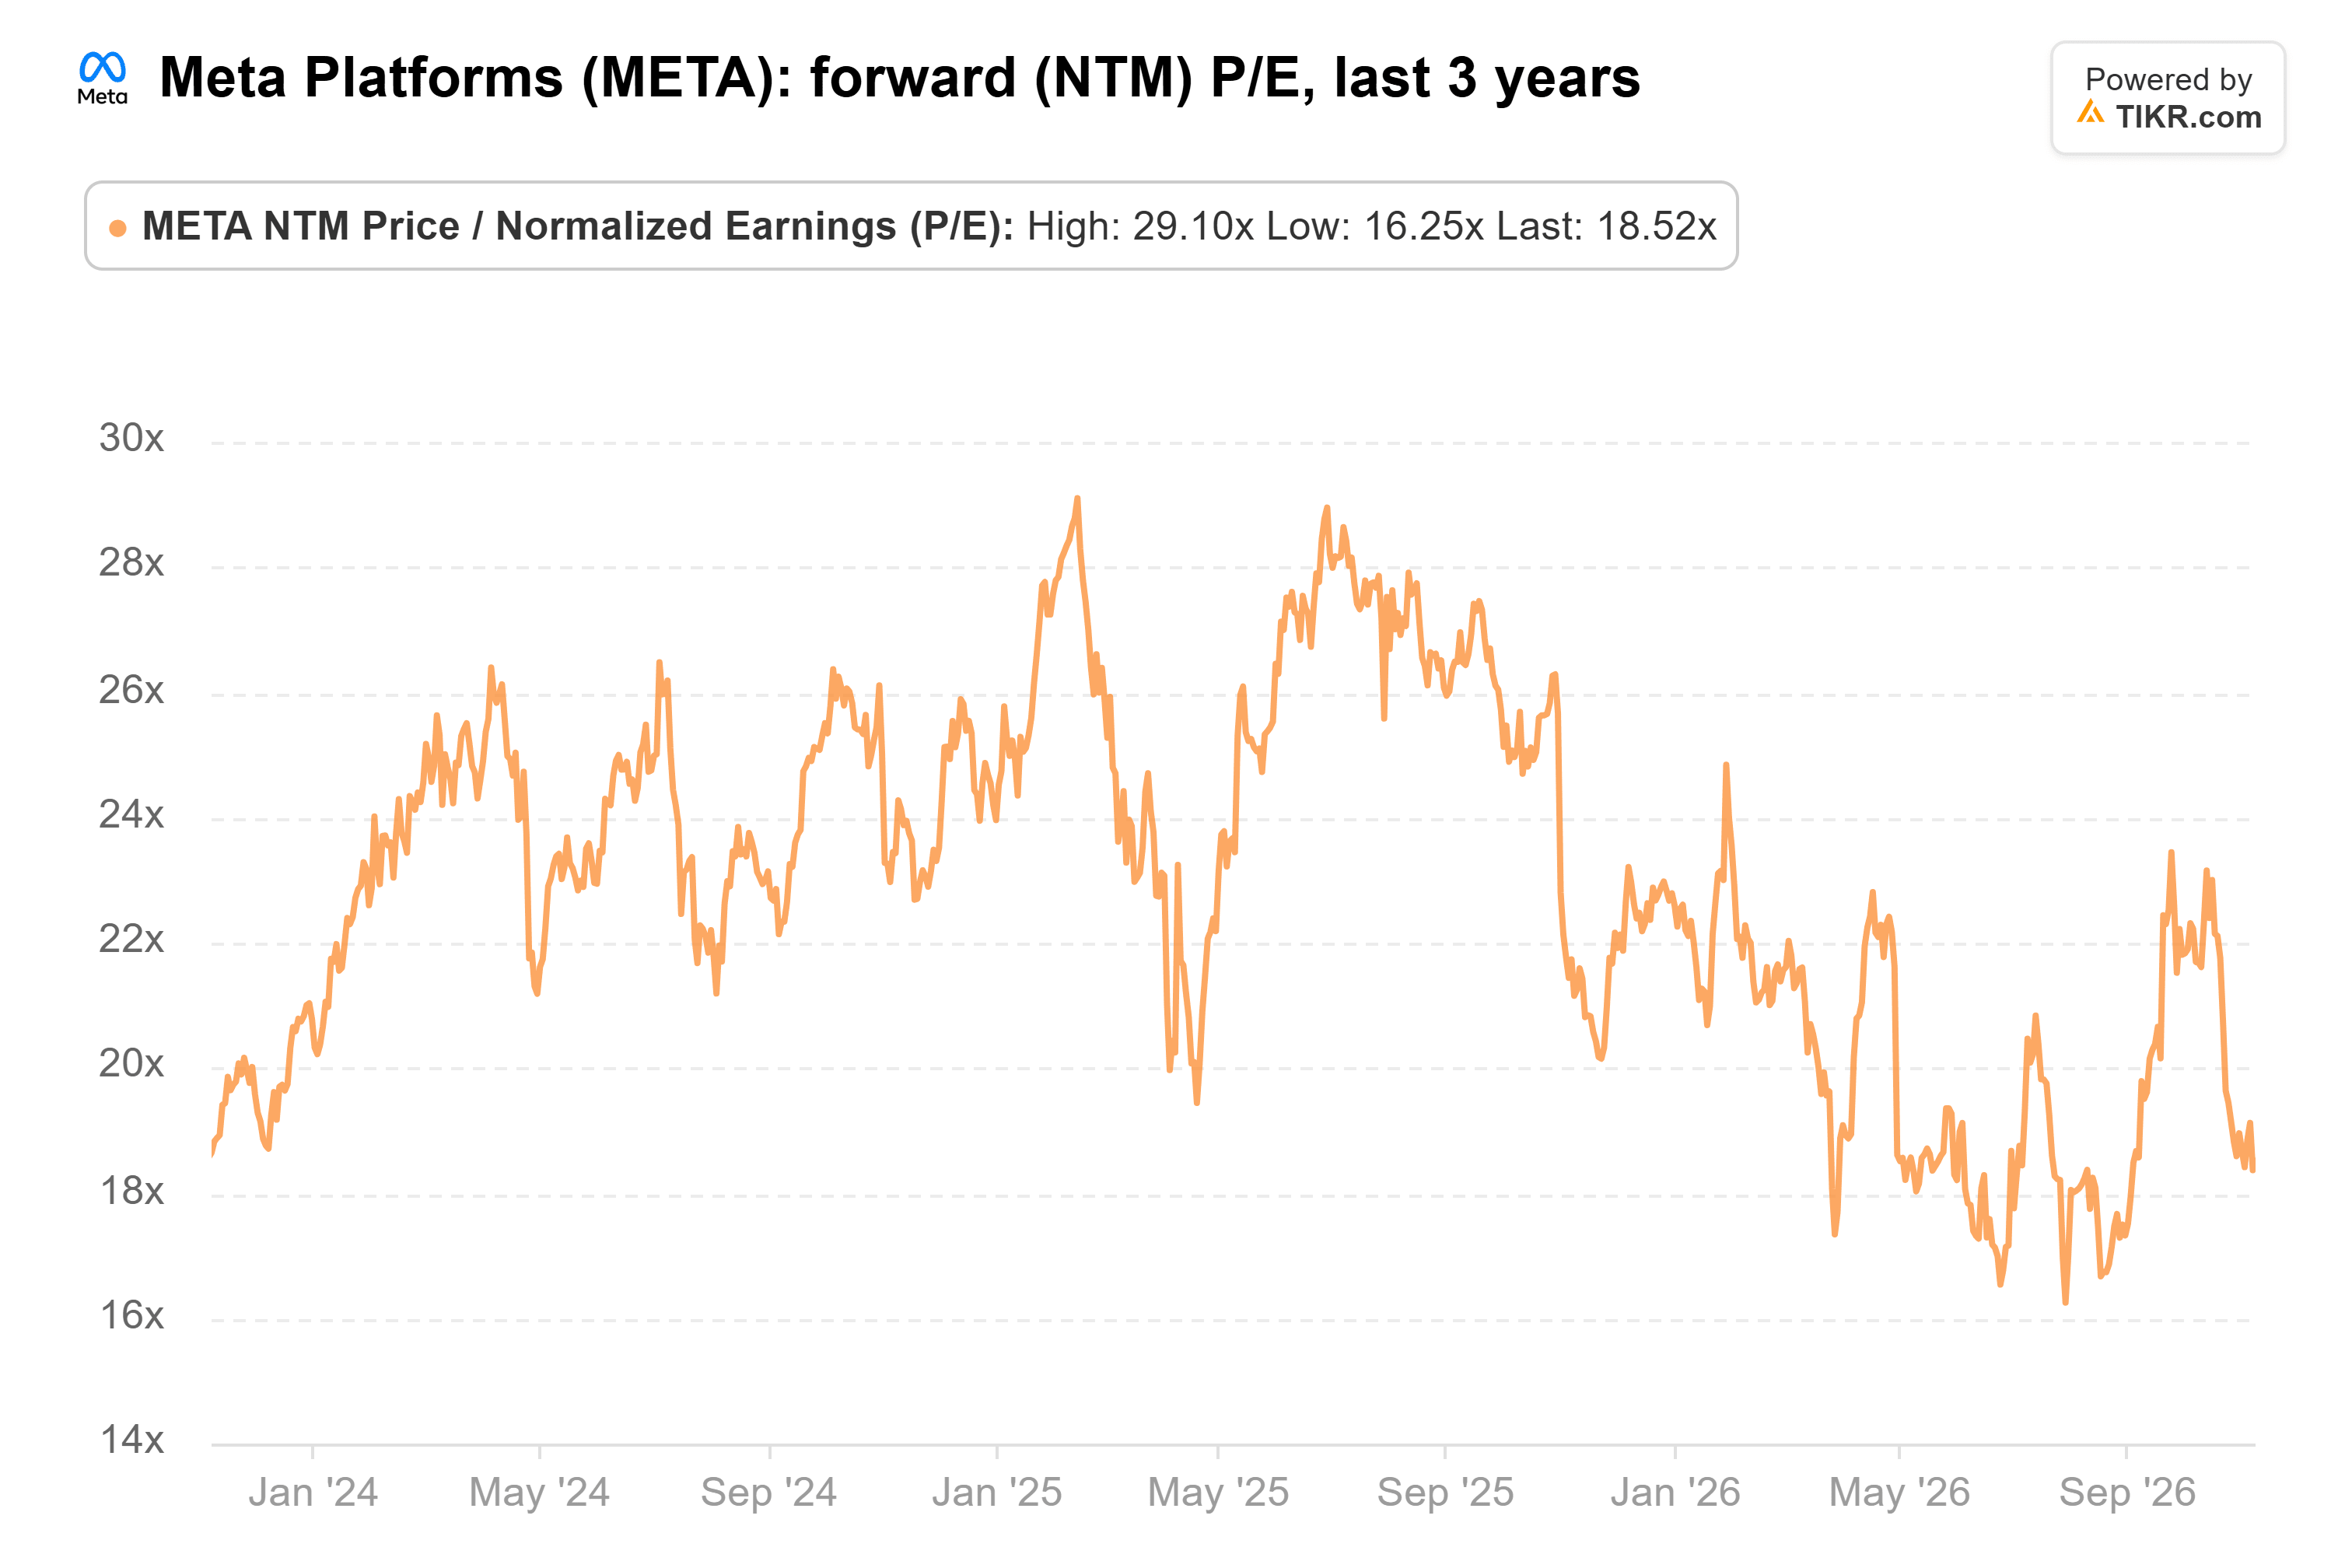
チェースのブロックにより、Museはチェースでの資産管理機能の売り込みを失ったが、決済手数料は失っていない。Meta株にとってはほとんど重要ではない。広告が収益の柱であり、19倍の株価ではMuseが成功する必要はない。手数料収入にとっては小売店のブロックの方が大きな脅威であり、JPモルガンは外部エージェントの口座アクセスを許可するタイムラインを示していない。Metaが2027年の見通しを示す第4四半期決算説明会が、Museの収益を確認する次の機会となる。
では、Meta株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!