

主なポイント
- Uberの株価は1年前の高値から24%下落しており、Evercore ISIは第3四半期決算後もアウトパフォーム評価と150ドルの目標株価を維持している。これは11月9日の終値から111%上昇余地がある水準だ。
- 株価の下落は、ロボタクシーに関する懸念と、現金と新規借入で資金調達される予定の148億ドルのDelivery Hero買収案件が重なった後に発生した。第3四半期は株価を押し上げたが、Mobility部門はUber自身の予想を下回った。
- Evercoreの150ドル目標は、予想1株当たり利益の37倍に相当する。Uberがこの倍率で四半期を終えたのは少なくとも2023年初頭以降なく、また利益予想は小幅に下方修正されている。
- 反発はありそうだが、アナリストの平均目標株価99ドルが、1年以内に到達するより現実的な水準だろう。
Uber Technologies (UBER) の株価は1年前の高値から24%下落しているが、Evercore ISIのMark Mahaneyアナリストは依然として株価が2倍以上になる可能性があると考えている。同氏は11月4日の第3四半期決算発表後も、アウトパフォーム評価と150ドルの目標株価を維持した。
ロボタクシー、債務、そしてドライバー不足
6月、TechCrunchはUberとWaymoがフェニックスでのロボタクシー提携を終了したと報じた。7月、UberはWaymoが2028年1月にオースティンとアトランタで自社アプリを立ち上げる計画を確認し、同地域でのUberの独占的アクセスが終了することとなり、株価は4%以上下落した。同じ月、Uberは現金と新規借入で資金調達する予定の148億ドルでDelivery Heroを買収することで合意し、9月30日時点での長期債務は157億ドルに達した。
その後、Uberは11月4日に良し悪しの混ざった第3四半期決算を発表した:非GAAPの1株当たり利益は35%増の0.88ドルとなり、株価はその日に4.9%上昇した。しかし、Mobility部門の売上高は、Mobilityの予約額が18%増加したにもかかわらず、英国でのビジネスモデル変更の影響で2%減の75億ドルとなった。
Dara Khosrowshahi最高経営責任者(CEO)は決算説明会で、Mobility部門が「いくつかの国際市場で強い消費者需要にドライバー供給が追いつかなかった結果、我々の予想を下回った」と述べた。Uberはまた、第4四半期の非GAAP1株当たり利益を0.95-0.99ドルと予想し、アナリストの予想を下回る見通しを示した。
Evercoreは動じず
Mahaneyアナリストの150ドル目標は、1年以上にわたりストリート(アナリスト)の中で最高水準を維持している。11月9日の終値71.17ドル(当日3.8%上昇)では、BarclaysとKeyBancが決算後に目標株価を引き下げたにもかかわらず、111%の上昇余地を示唆している。強気派は、過去12ヶ月間で過去最高の104億ドルのフリーキャッシュフローを指摘でき、またUberは年末までにネットワーク上で約700台の完全無人運転車両を稼働させると見込んでいる。
TIKRはUberについて51人のアナリストを追跡しています。「買い」と言っているのは何人?
Uberの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Uberのアナリスト評価を見る
150ドルは妥当か?
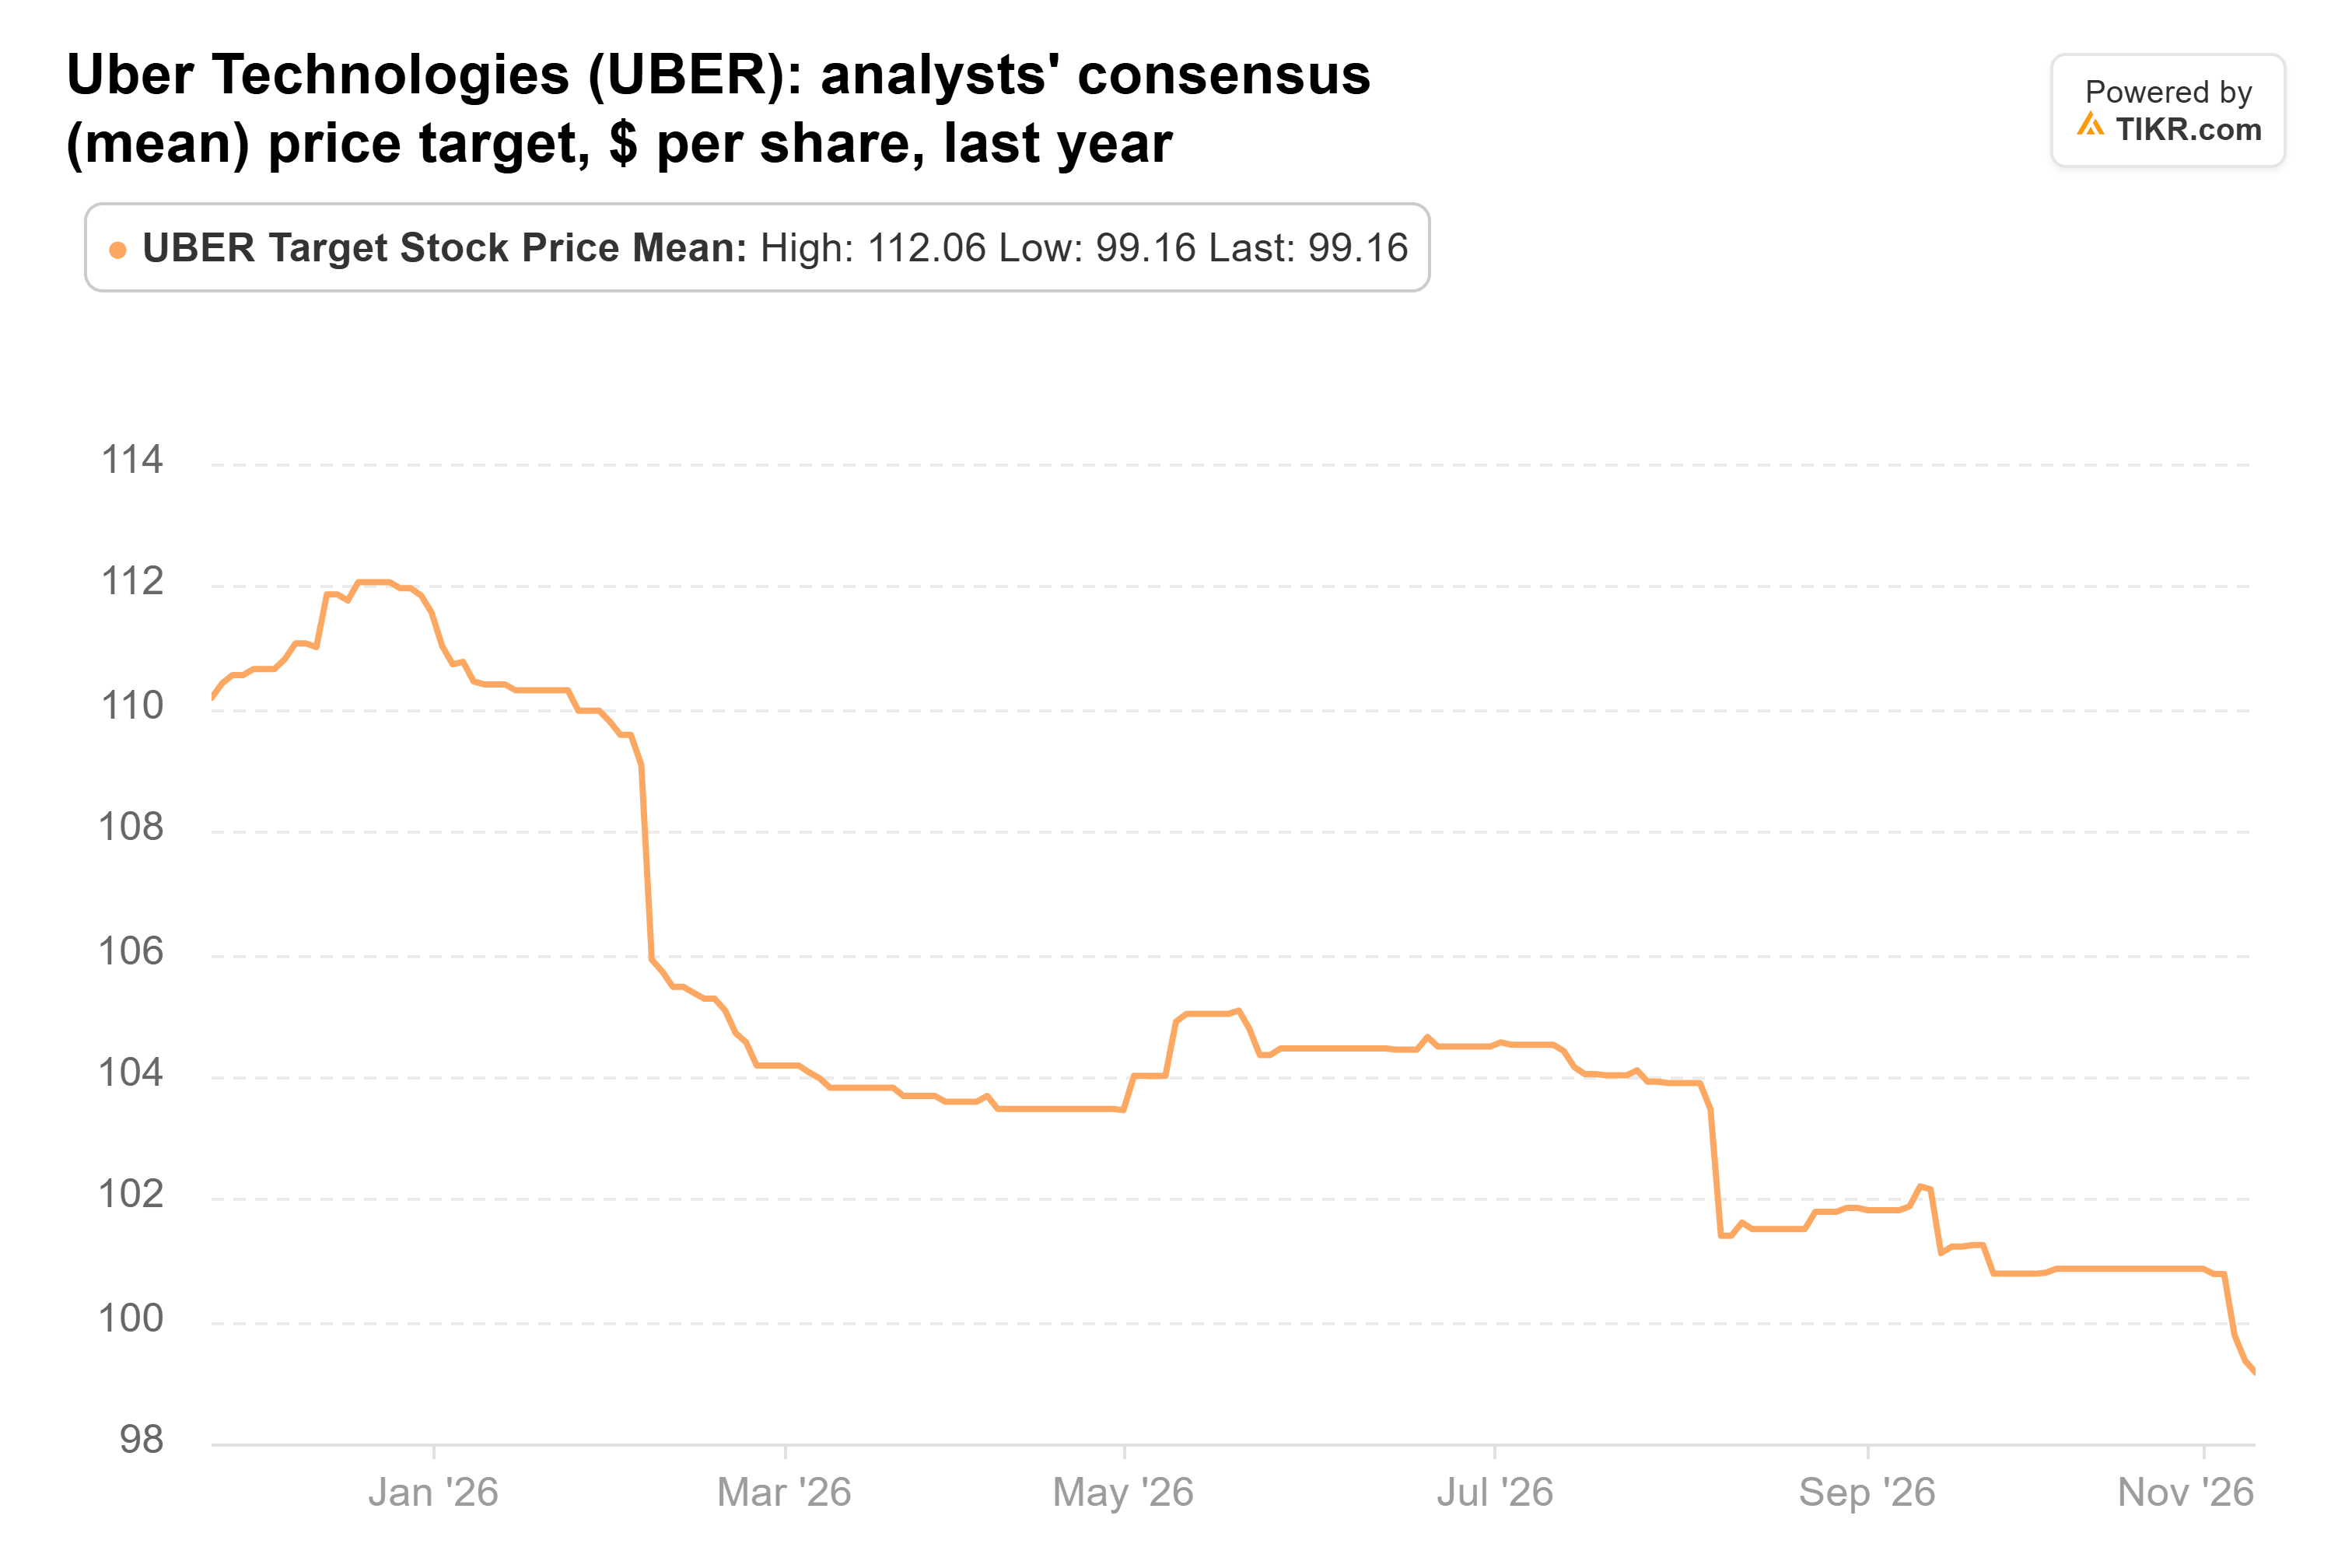
Uberの平均目標株価は1年前の110ドルから99ドルに下落している。それでも現在の株価から39%高い水準であり、Uberをカバーする51人のアナリストのうち46人の目標株価は70ドルから150ドルの範囲に分布している。
アナリストは依然として、正規化後の1株当たり利益が2025年度の2.45ドルから2028年度の5.50ドルへと2倍以上になると予想している。
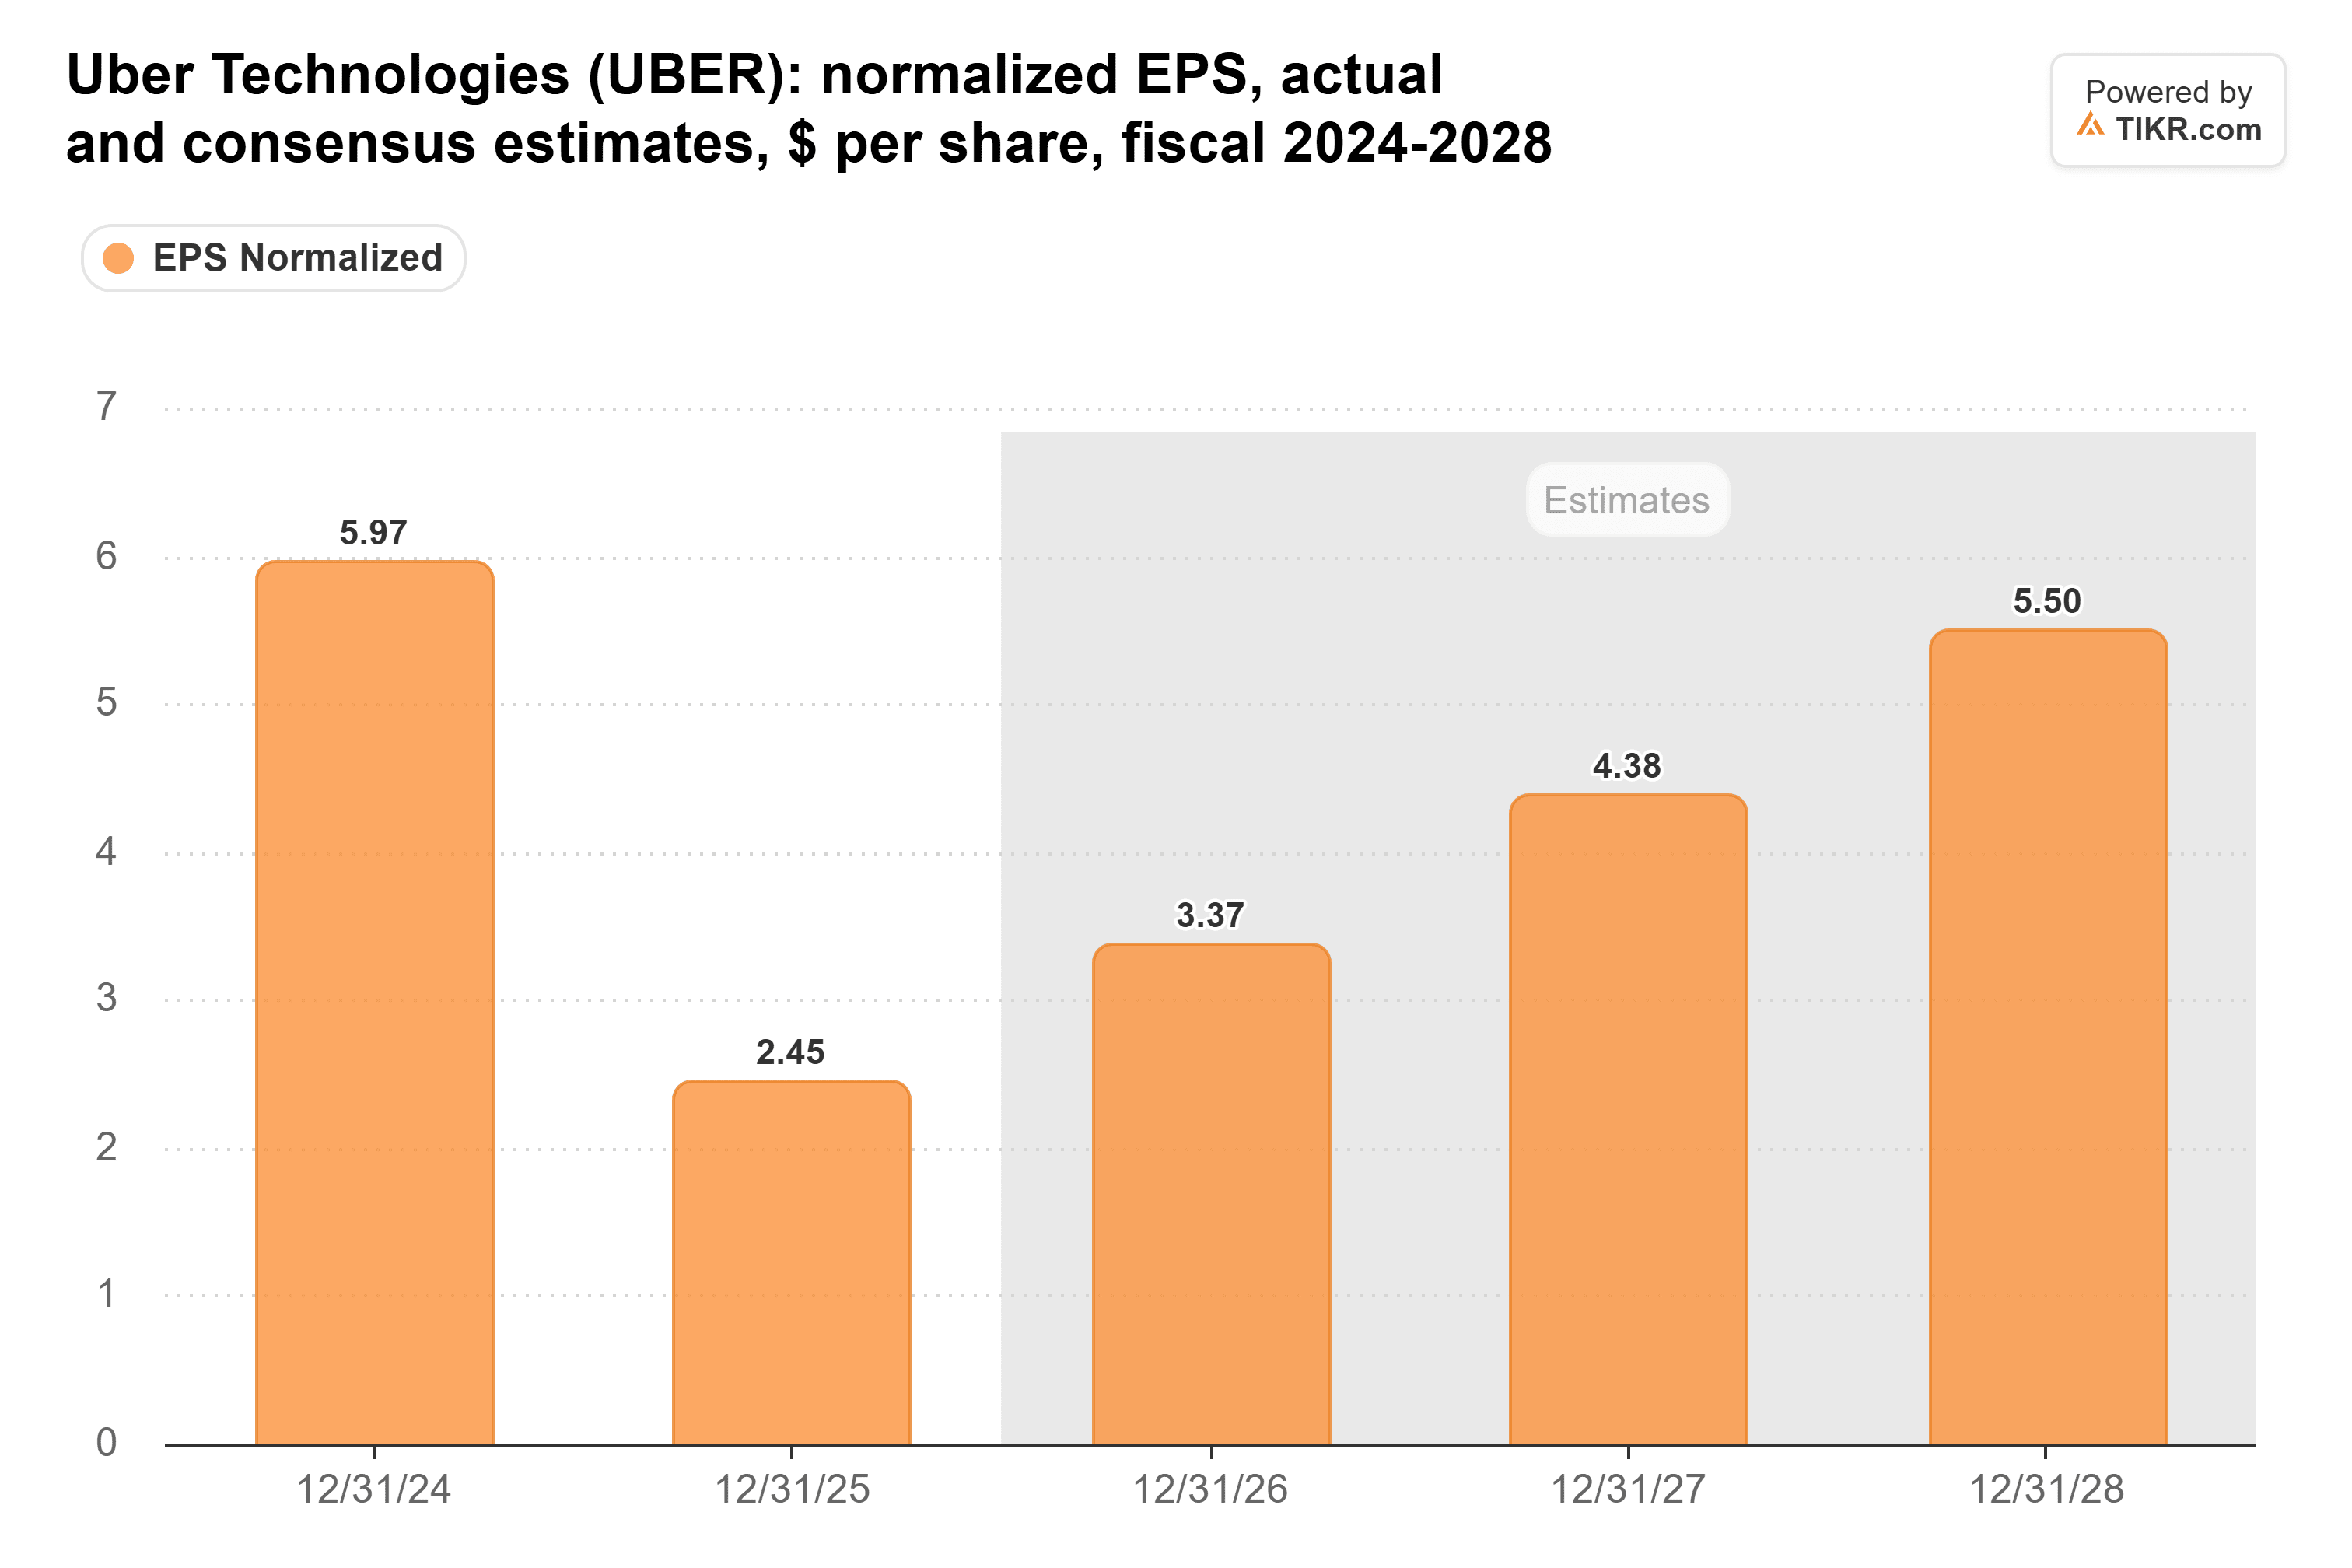
2027年度の予想は過去3ヶ月間で小幅に下方修正されている。Uberが10月に確認したドライバー供給の改善が業績に反映されるまで、アナリストが予想を上方修正する理由はほとんどない。
Uberの株価は11月9日の終値時点で予想1株当たり利益の約17倍で取引されており、3年間の平均である25倍を下回っている。Evercoreの150ドル目標は、アナリストが今後12ヶ月間に予想する1株当たり利益4.08ドルの37倍に相当し、Uberが四半期末にこの倍率で取引されたのは少なくとも2023年初頭以降ない(ピークは2024年3月の35倍だった)。
反発はあるが、より小幅なもの
最大のリスクはロボタクシーだ:Waymoや他の有力なフリートが自社アプリで乗車を提供し続けるなら、Uberの最も収益性の高い事業の成長余地は狭まる。それでも、前四半期の非GAAP1株当たり利益が35%増加し、株価が通常の倍率を下回っていることを考えると、Uberは下落分のかなりの部分を取り戻す見込みがある。しかし、150ドルは投資家がUberに何年も支払っていない倍率を必要とし、一方で予想は下方修正されているため、ストリートの99ドルが1年以内に到達する可能性が高い水準のように思われる。来年初めの第4四半期決算が次の試金石となる:1株当たり利益が0.95-0.99ドルの範囲の上限に達し、Mobility部門の予約額成長率が第3四半期の18%から加速すれば、より大きな反発の根拠は大幅に強まるだろう。
では、Uberの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Uberがどのくらいの価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!





