主なポイント
- Western Digital (WDC)の株価は、11月6日までの5営業日間で約28%下落した後、11月9日に9.9%反発し$289.78で取引を終えた。
- Micron Technology (MU)は、2026年度(会計年度)で80.7%の売上総利益率を報告し、Western Digitalの48.9%と比較して、より強い現在の収益性を浮き彫りにした。
- Western Digitalの調整後1株当たり利益(EPS)は、2027年度の$24.72から2028年度には$40.40へ上昇し、約63%の成長が見込まれている。
- Micronはより直接的なAIメモリへのエクスポージャーを提供する一方、Western Digitalは改善する利益率、契約に基づくストレージ需要、そして収益見通しにより魅力的な代替案となっている。
何が起きたのか?
Western Digital (WDC)の株価は、10月30日から11月6日にかけて約28%下落し、$263.78で取引を終えた後、11月9日に約9.9%反発し$289.78となった。
Micron Technology (MU)も、投資家がAIインフラ支出、半導体バリュエーション、高水準のメモリ価格の持続可能性を再評価する中で売り圧力に直面した。
11月2日放送のCNBC『Mad Money』で、視聴者がJim Cramerに対し、Western Digitalの大量のポジションを購入し、2〜3年間保有する計画であると伝えた。
「良い会社だと思うが、Micronの方がより優れた会社だと思う。」
彼はさらに、Micronはより多くの技術を持っていると付け加え、その先進的なメモリ能力が彼の好む投資対象であることを示唆した。
しかし、Western Digitalの最新の営業実績は、この比較がより複雑である理由を示している。
同社は2027年度第1四半期の売上高を$43.8億と報告し、前年同期比55%増、非GAAP売上総利益率は1,420ベーシスポイント拡大し58.1%となった。
経営陣は、第2四半期の売上高を約$51億、非GAAP売上総利益率を60%から61%に達すると見込んでいる。
Western Digitalのテラバイト当たり平均販売単価は前年同期比約28%上昇し、より強固な価格設定と大容量ハードドライブへの需要を反映している。
これらの結果は、最近の株価変動にもかかわらず、データセンターのストレージ需要が依然として強いことを示唆しているが、持続的な価格設定力が将来の収益性にとって重要となる。
重要な問いは、Micronのより高い利益率がCramerの選好を正当化するのか、それともWestern Digitalの予想される利益成長がより魅力的な機会を提供するのか、ということだ。
Western Digitalの株価は割安か、割高か?
Western Digitalの最近の売りは、アナリストが今後2年間で収益性が加速すると予想している中で、その収益見通しを特に興味深いものにしている。
10月27日付のTIKRコンセンサス予測によると、Western Digitalは2026年度に調整後1株当たり利益(EPS)$10.22を計上し、アナリストは2027年度に$24.72、2028年度に$40.40を予想している。
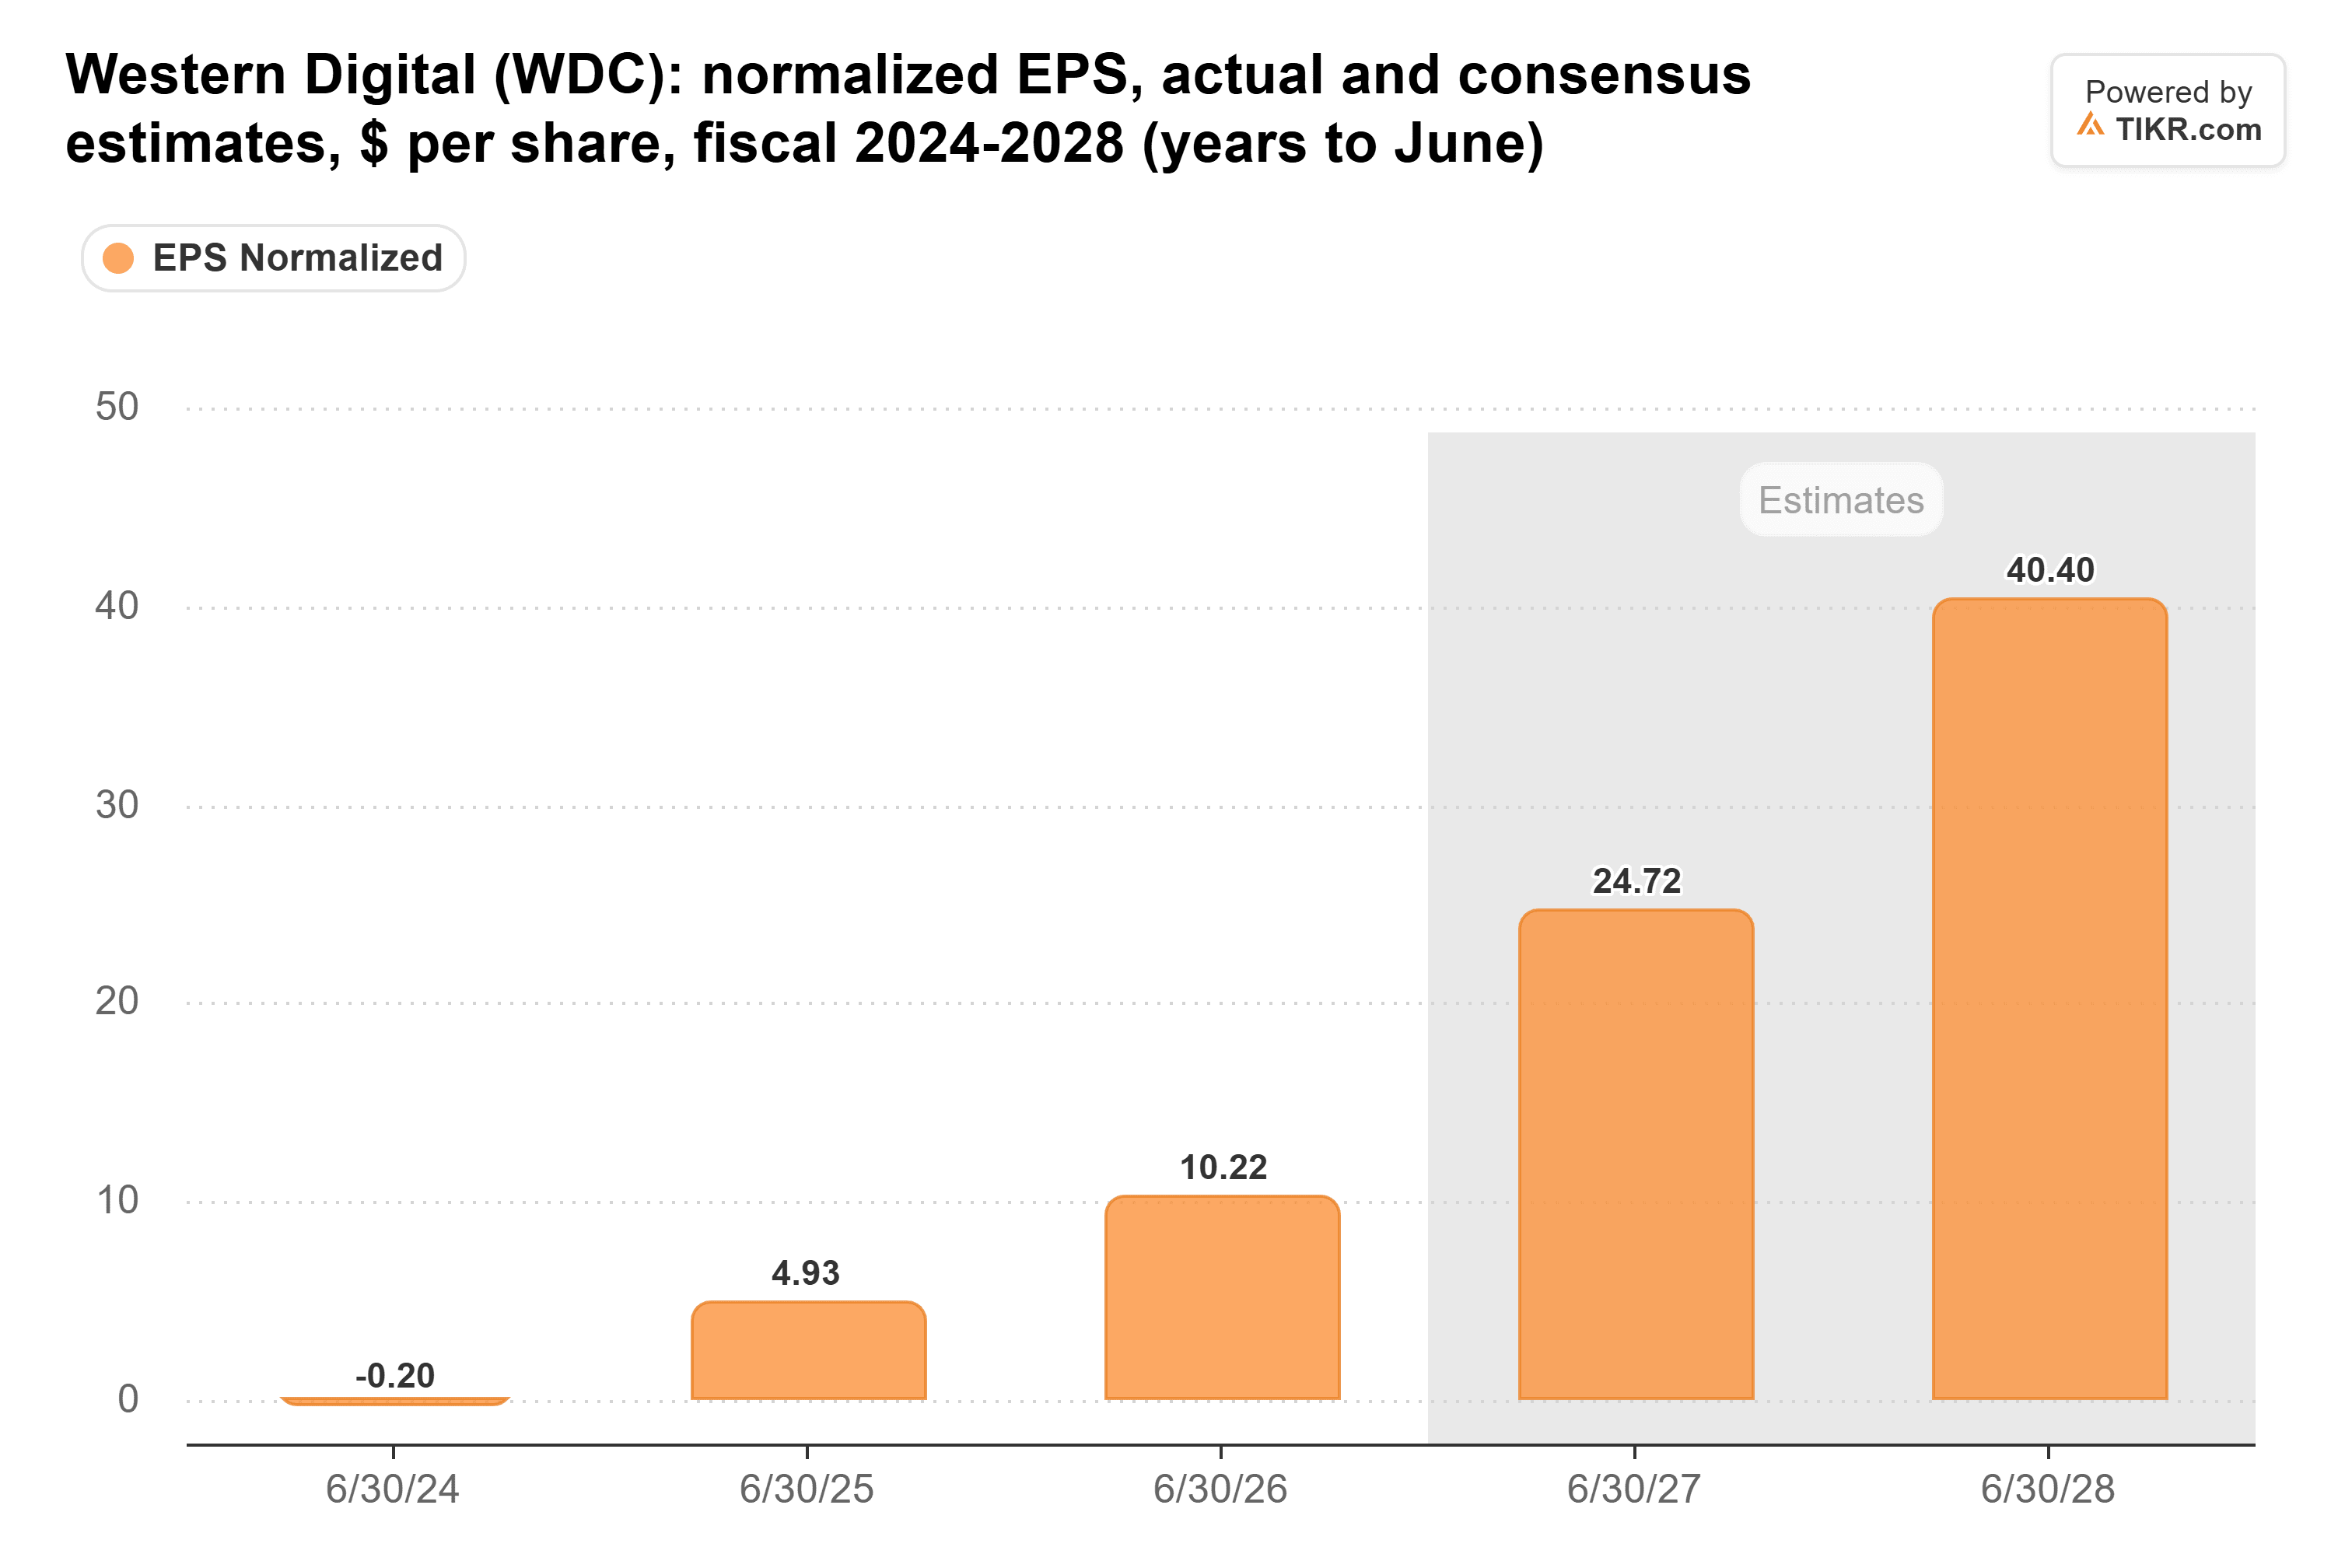
これは、2027年度から2028年度にかけて約63%の予想利益成長を表しており、より強固なハードドライブ価格、大容量ストレージ需要、そしてオペレーティング・レバレッジによって支えられている。
11月9日の終値$289.78と、TIKRの10月27日付2027年度調整後EPS予測$24.72に基づくと、Western Digitalは約11.7倍の予想フォワードP/Eで取引されていた。
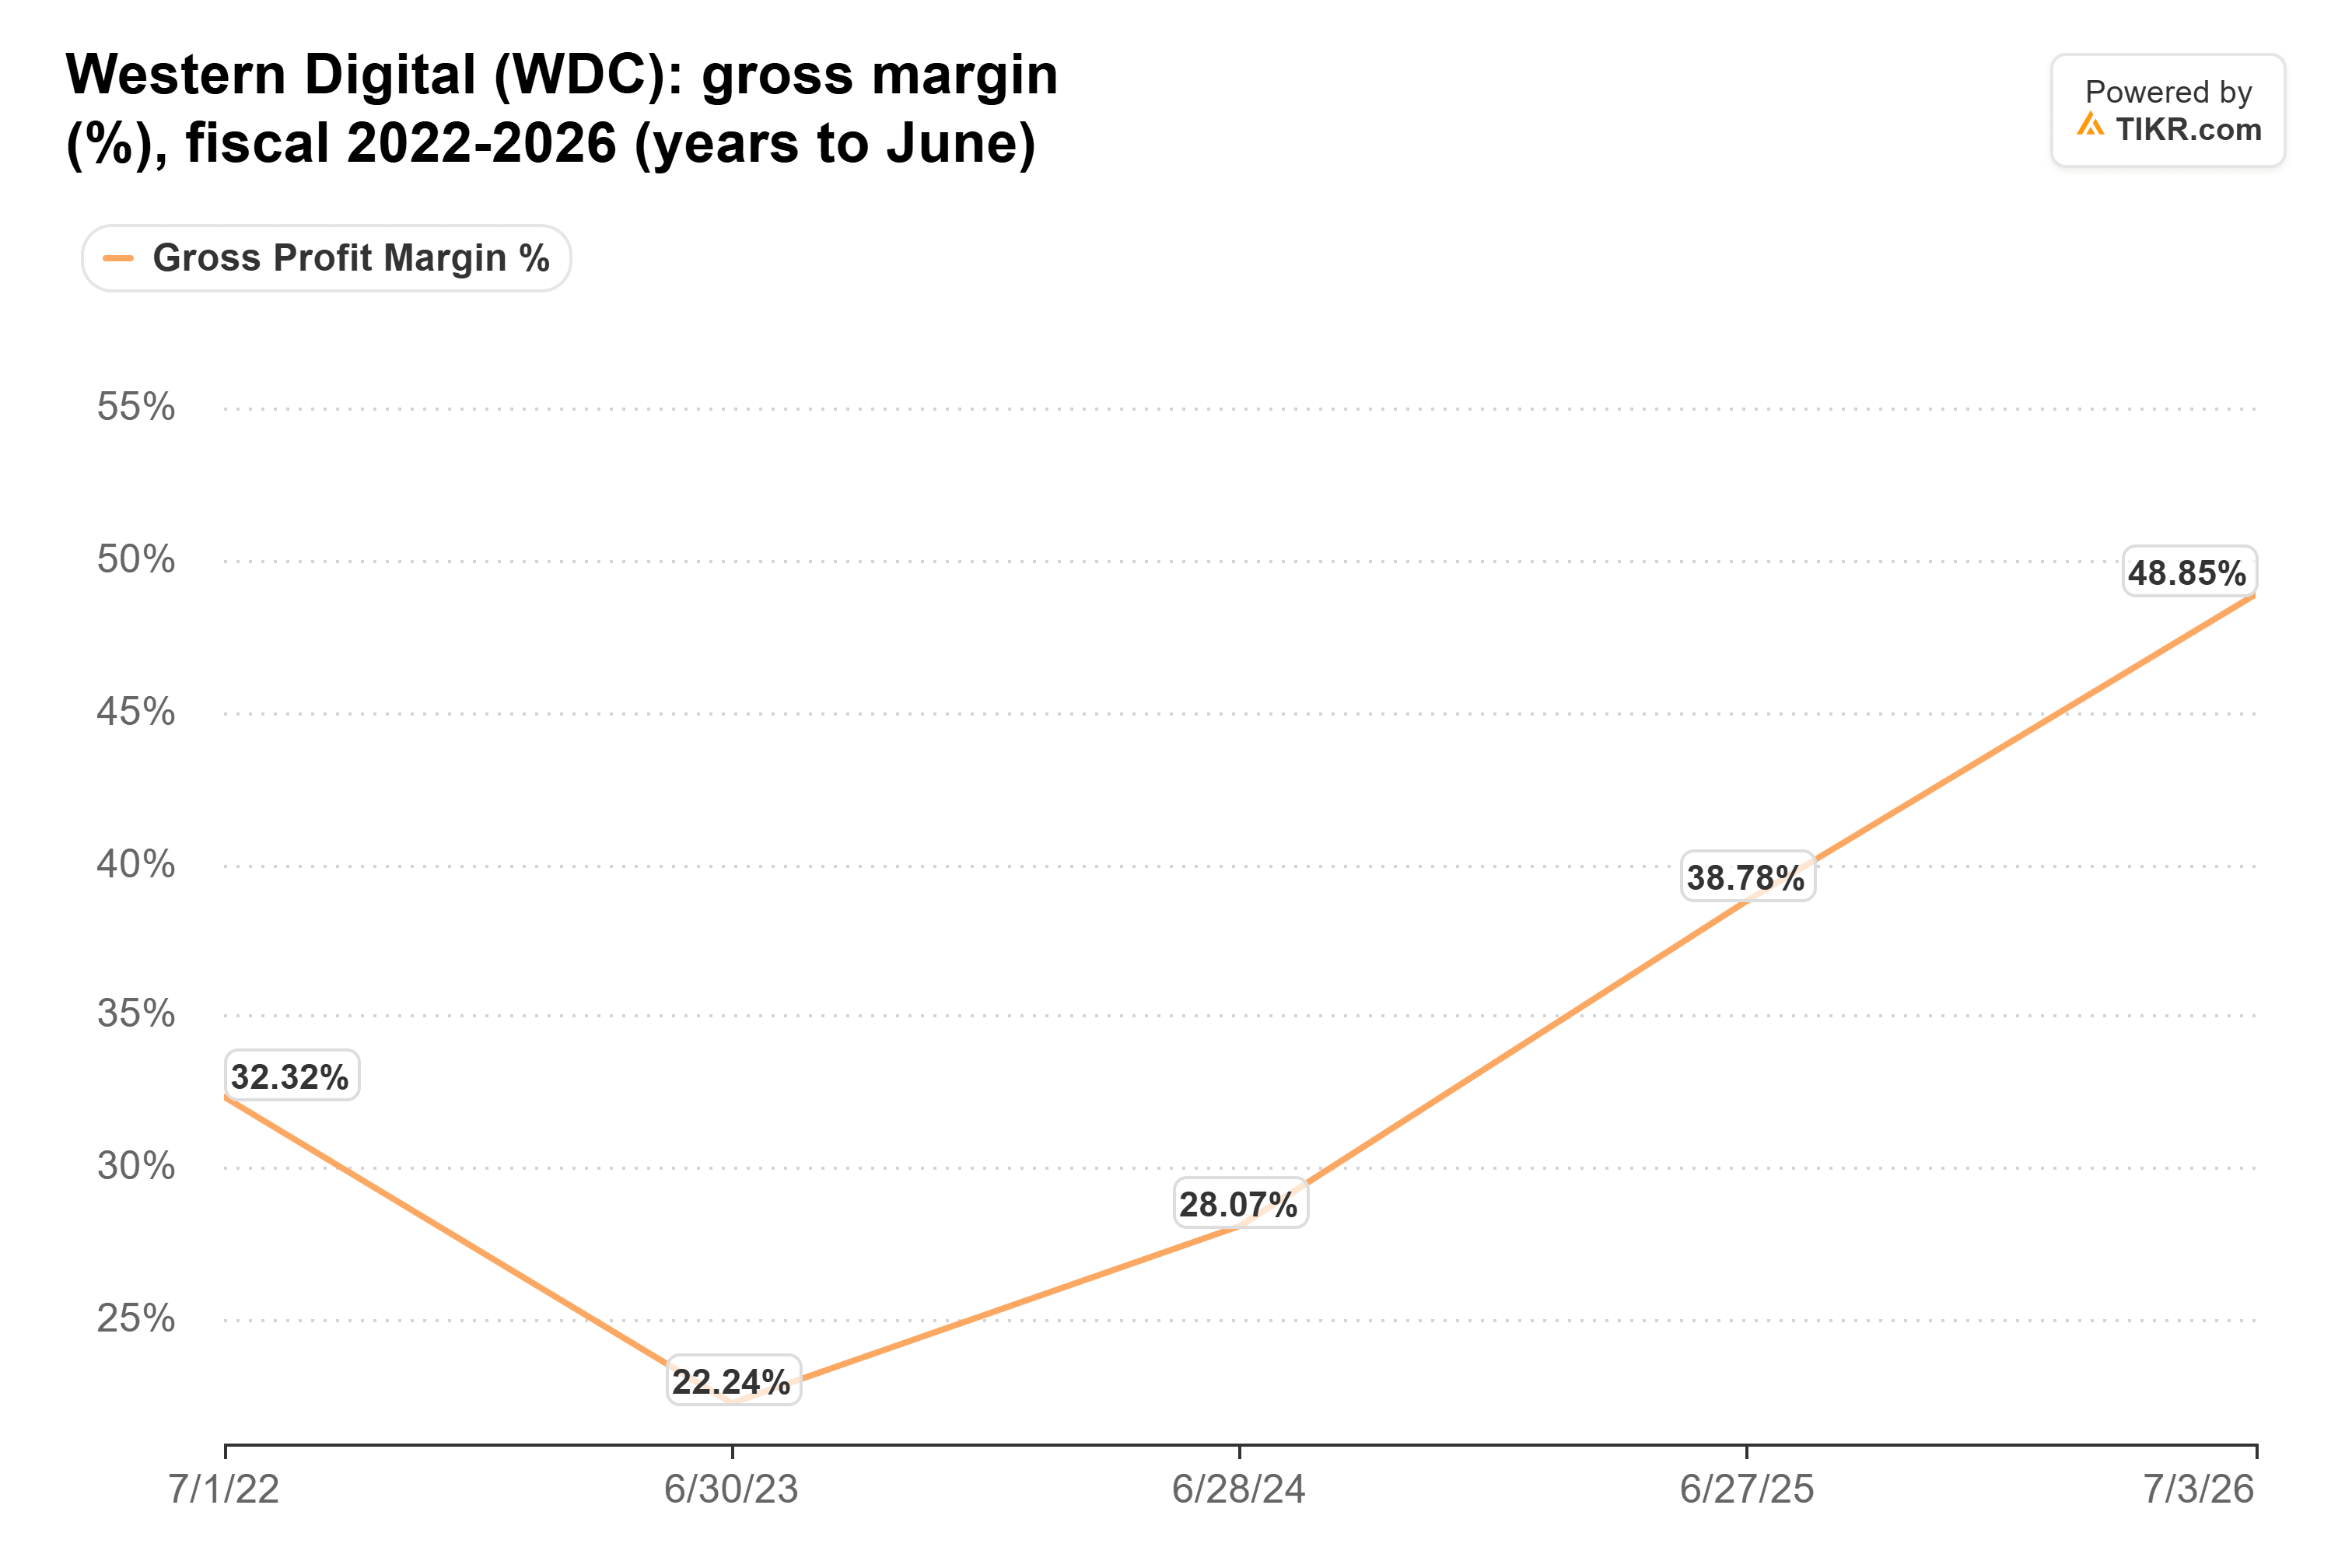
TIKRの過去データによると、Western Digitalの売上総利益率も、2023年度の22.2%から2026年度には48.9%に改善した。同社の2025年2月のSandisk分離後は、以前の年度との比較には注意が必要である。
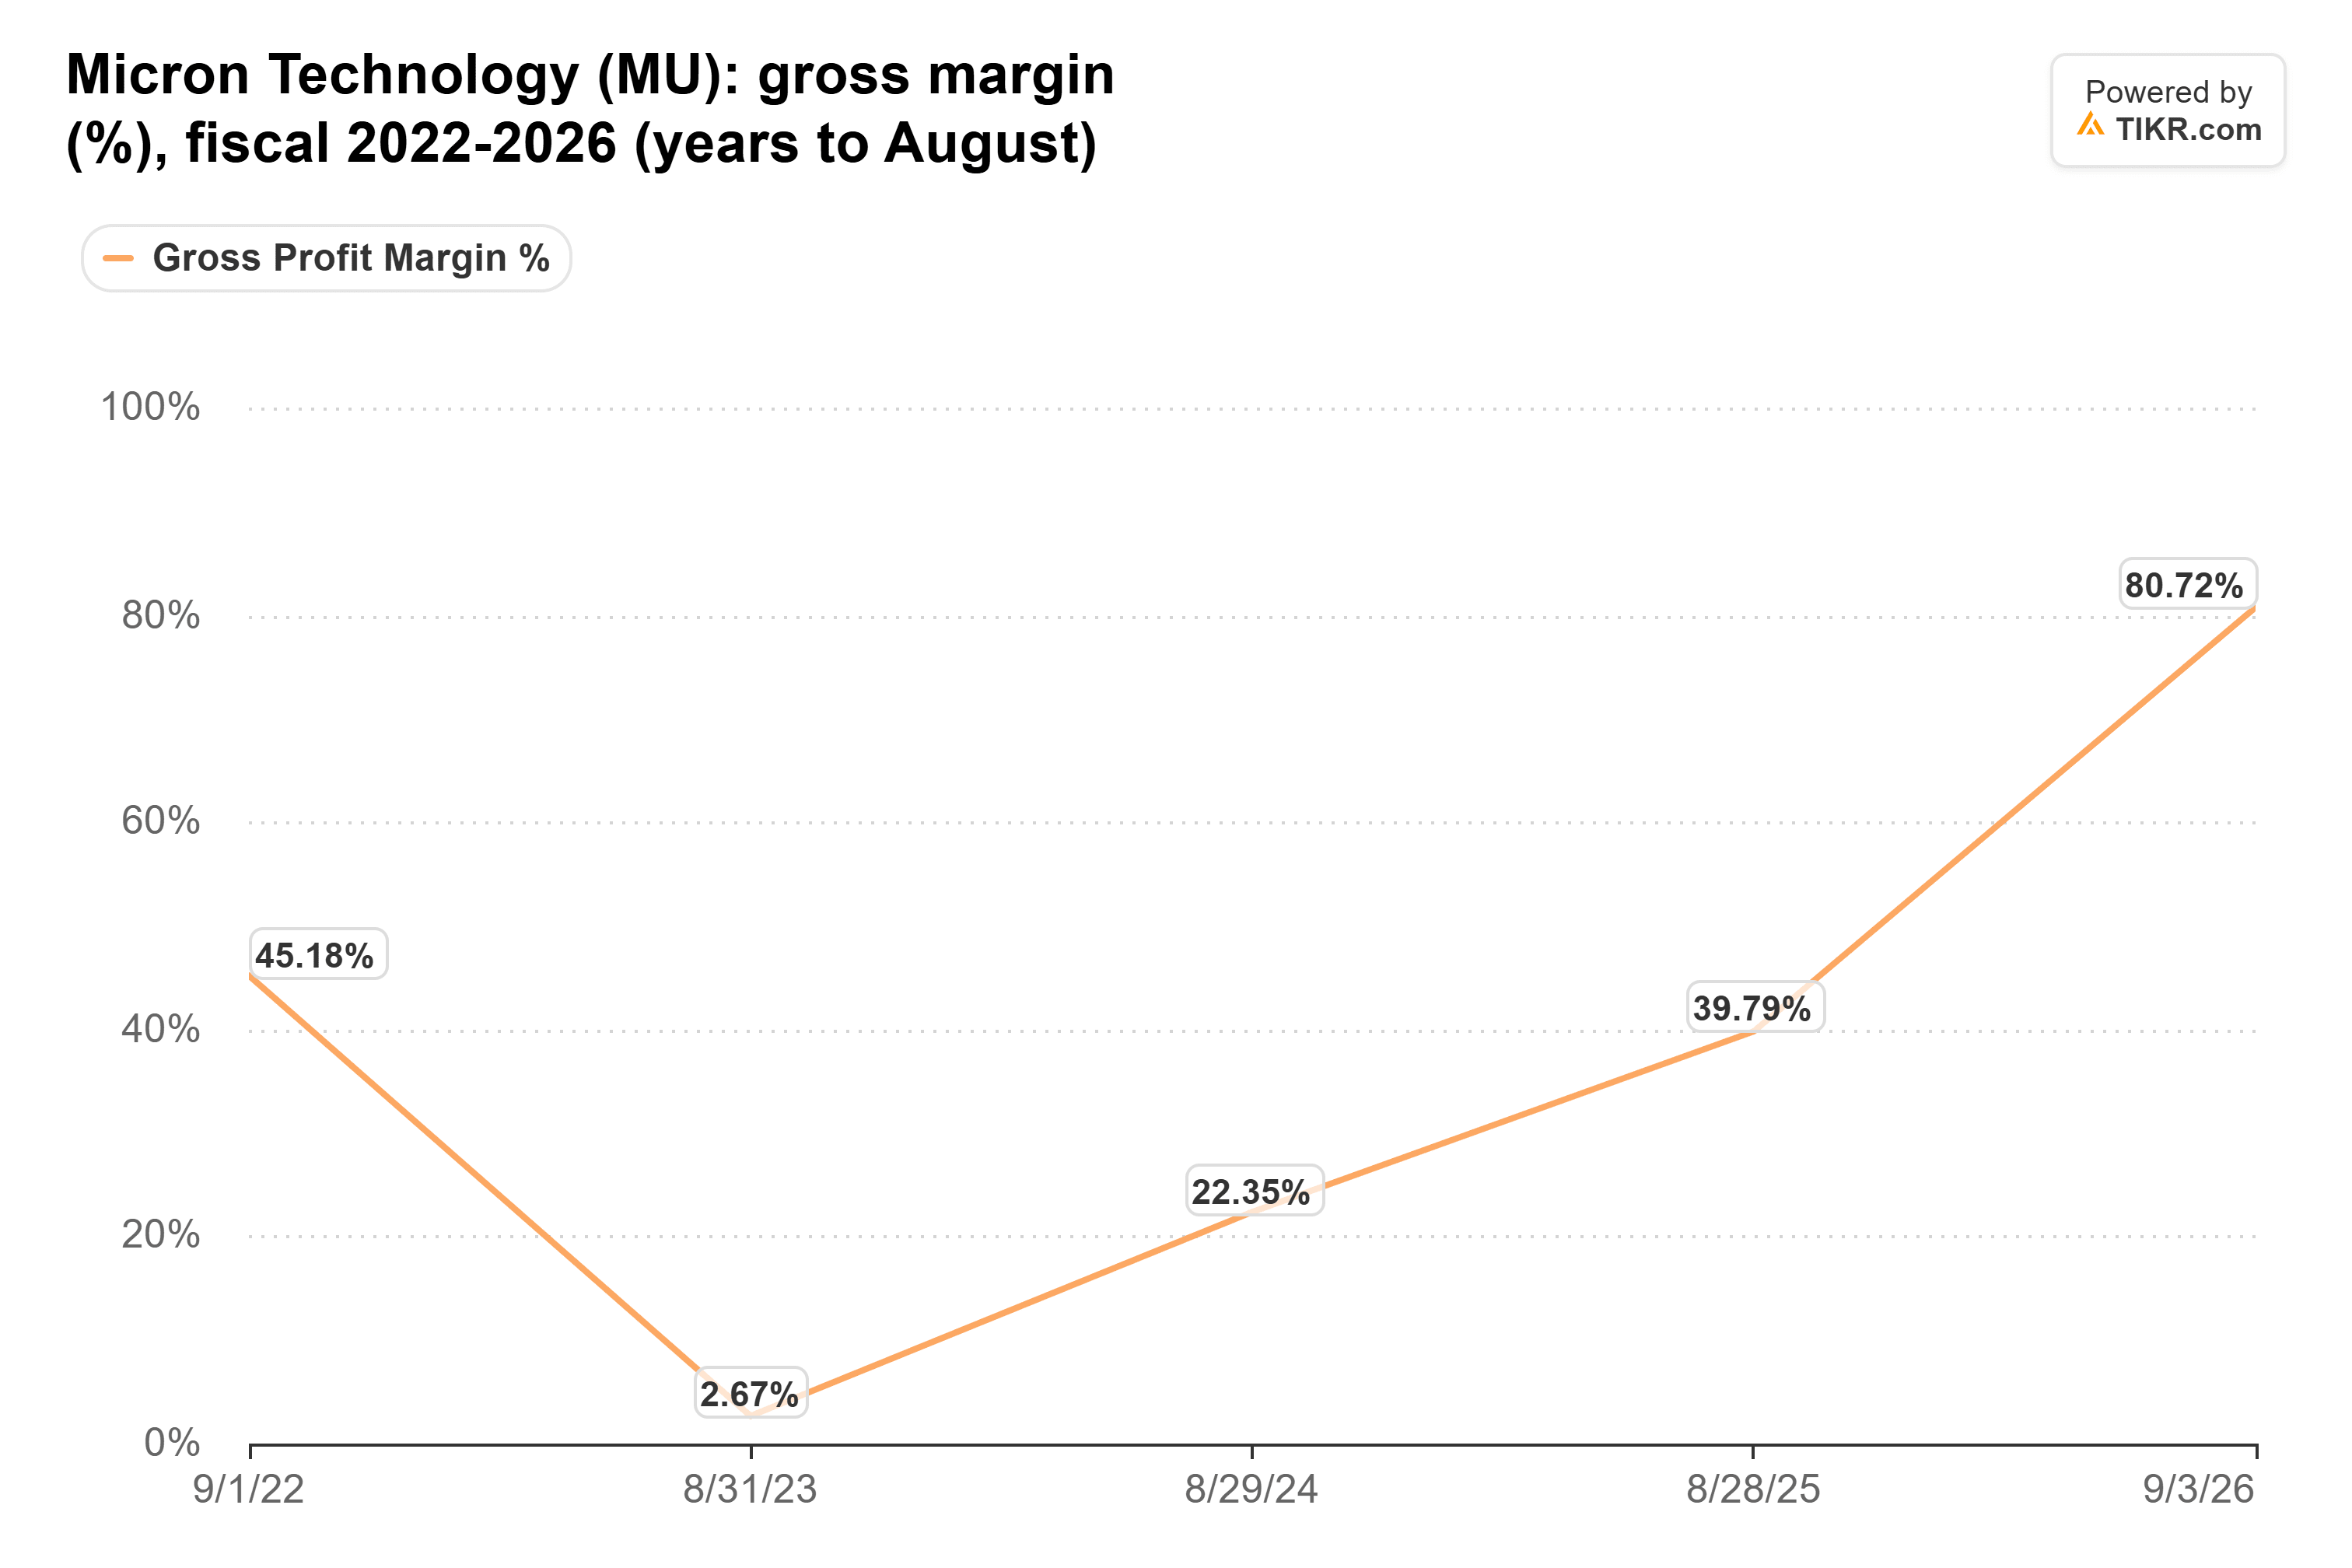
一方、Micronは2026年度に80.7%の売上総利益率を報告し、強固なDRAMおよびNAND価格とAI関連のメモリ需要によって支えられた。
しかし、TIKRの過去データによると、同社の売上総利益率は2023年度にはわずか2.7%まで落ち込んでおり、メモリ業界の価格サイクルに伴う変動性を示している。
Micronの先進的なメモリ技術と長期顧客契約は、成長するAIインフラ投資へのエクスポージャーを提供するが、その収益性はメモリ価格と追加生産能力に敏感なままである。
Western Digitalも長期ストレージ契約の恩恵を受けており、大容量ドライブとより強い販売単価が利益率拡大を支えている。
それでも、DRAMおよびNAND部品コストの上昇はWestern Digitalの製造経済性に圧力をかける可能性があり、一方でMicronは、メモリ供給が需要に追いついた場合に利益率圧縮に直面する可能性がある。
今後12か月間、Western Digitalの最大の試練は、より強固な価格設定を維持し、予想される60%から61%の四半期非GAAP売上総利益率を達成できるかどうかである。Micronの今後の業績は、AIメモリ需要がその異常に強い収益性を支えられるかどうかを判断するのに役立つだろう。
Western Digitalは、提供された2027年度EPS予測の約11.7倍で、アナリストの成長期待が実現すれば潜在的に魅力的に見える。Micronは現在の売上総利益率ではより強いビジネスであり、より直接的なAIメモリへのエクスポージャーを提供する。2〜3年の投資期間を持つ投資家にとって、Western Digitalは興味深い利益成長の機会を提供するが、より魅力的な投資対象は最終的にはバリュエーション、価格設定力、そして各社が利益をどれだけ持続的に成長させられるかに依存する。
では、Western Digitalの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Western Digitalがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予測から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!