主なポイント
- ファイザーの配当利回りは5.7%で、メルクの2.3%を上回る。つまり、1万ドル投資した場合、ファイザーは現在年間570ドルを支払うのに対し、メルクは230ドルとなる。
- 2026年9月30日までの12か月間におけるメルクの配当はフリーキャッシュフローの66%を占めた一方、2026年6月28日までの12か月間におけるファイザーの配当は89%を占めた。
- メルクの配当は2020会計年度から2025会計年度にかけて年率5.8%で増加したが、ファイザーの1株当たり年間配当1.72ドルは2025会計年度と変わらない。
- 各銘柄の過去5年間の成長率を前提とすると、メルクの配当収入がファイザーを上回るのは約2056年頃になる。
メルク (MRK) と ファイザー (PFE) は、過去1週間でいずれも2026年の業績見通しを上方修正した。メルクは10月29日の第3四半期決算で、ファイザーは11月3日の決算でそれぞれ修正を行った。
しかし、両社の配当は異なる物語を語っている。ファイザーの配当利回りは5.7%で、メルクの2.3%の2倍以上だ。メルクは現在1株当たり年3.40ドルを支払っており、2025会計年度の3.28ドルから増額している。一方、ファイザーは10月6日に第4四半期配当を1株当たり0.43ドルと宣言し、年間配当総額を2025会計年度と同様の1.72ドルに据え置いた。
では、より優れた配当株はどちらだろうか。より大きな配当を支払う株か、それでもまだ成長を続けている株か。
| 指標 | メルク (MRK) | ファイザー (PFE) |
|---|---|---|
| 配当利回り | 2.3% | 5.7% |
| 配当成長率 (2020-2025会計年度) | 年率5.8% | 年率2.5% |
| キャッシュ配当性向 (TTM) | 66% (2026年9月30日現在) | 89% (2026年6月28日現在) |
| 純負債/EBITDA (LTM) | 2.9倍 | 2.0倍 |
| 利払い能力 (LTM) | 5.2倍 | 7.0倍 |
| 予想株価収益率 (NTM) | 17倍 | 11倍 |
出典: TIKR, 2026年11月5日.
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間6%以上の配当を支払う銘柄は100以上存在する。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄のみであると我々は確信するに至った。
これら6銘柄は、新しい投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
メルクの配当には成長の余地がある
メルクの第3四半期売上高は181億ドルで、前年同期比5%増となった。そのうち、キイトルーダとキイトルーダQレックスが86億ドル(前年同期比6%増)を、ウィンレベアが6億9400万ドル(同93%増)をそれぞれ計上した。ジャヌビアやブリディオンなどの旧来の薬剤は、ジェネリック医薬品にシェアを奪われ縮小を続けている。メルクは通期の調整後1株当たり利益(EPS)見通しを上方修正し、2027年には売上高が緩やかに成長すると見込んでいる。
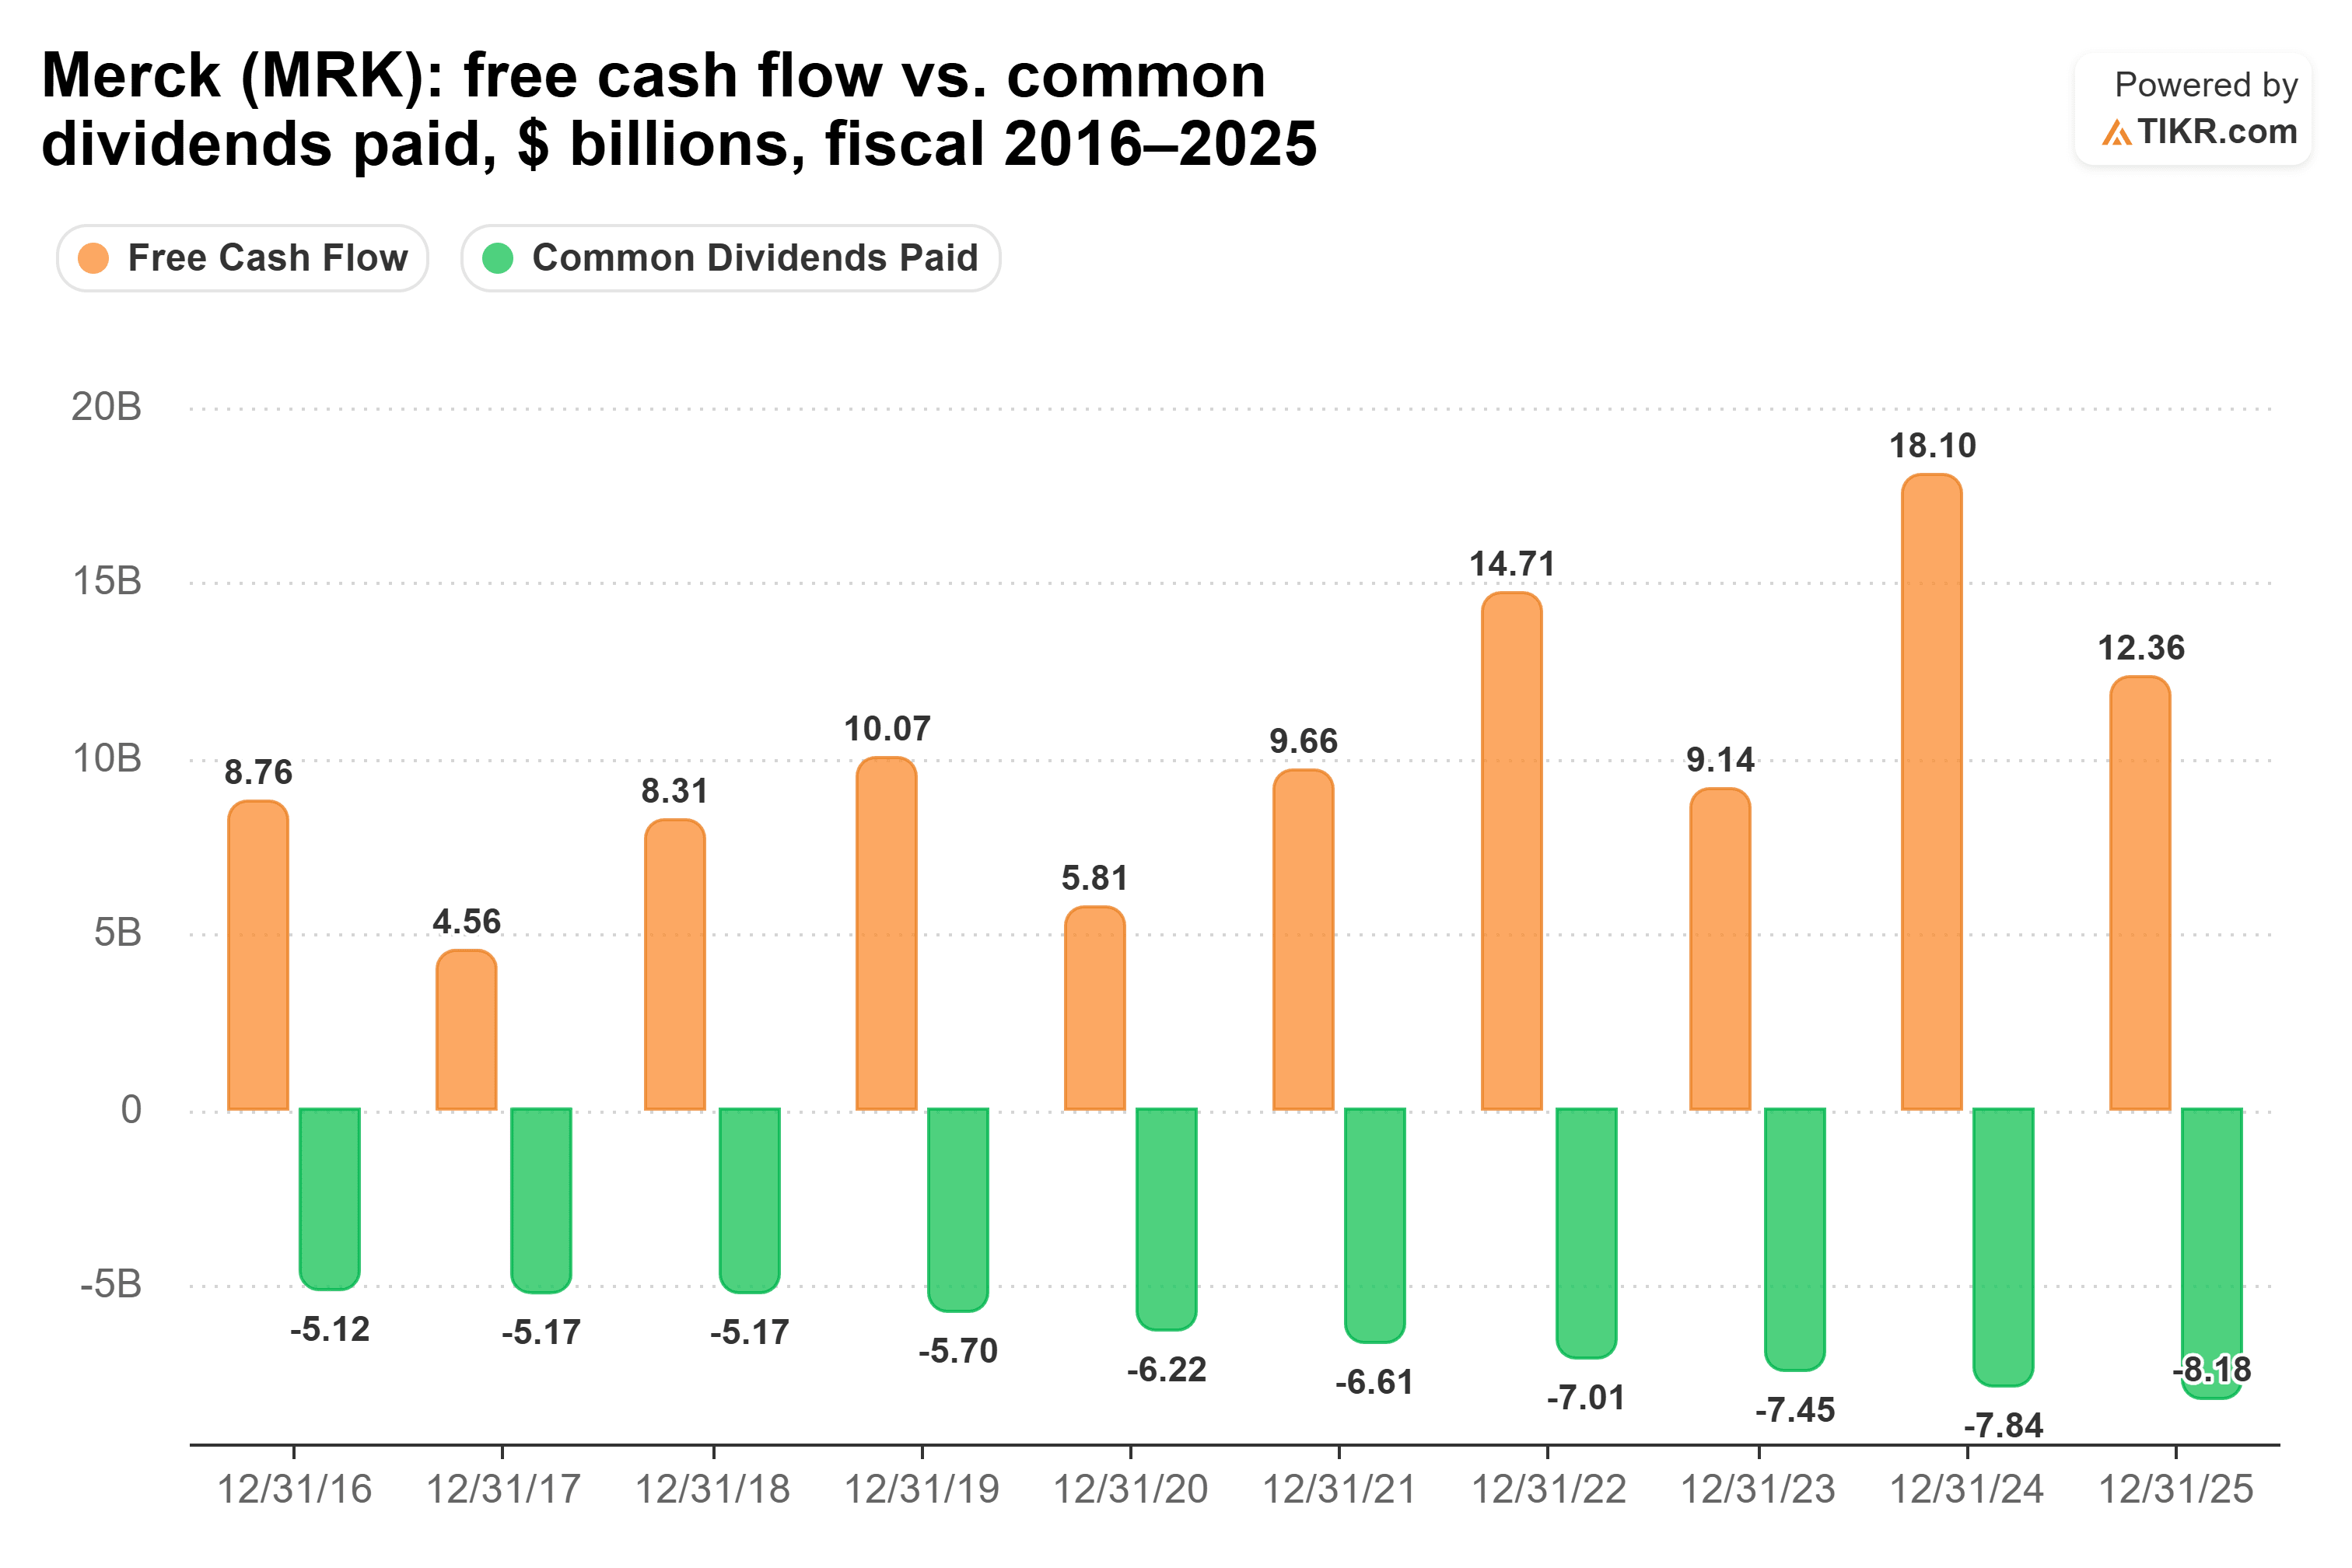
この業績は配当を十分にカバーする余力がある。2026年9月30日までの12か月間において、配当はメルクのフリーキャッシュフローの66%を占めるに留まった。
2021会計年度から2025会計年度にかけて、フリーキャッシュフローは毎年配当を上回り、一方で支払われた配当総額は66億1000万ドルから81億8000万ドルに増加した。
CFOのキャロライン・リッチフィールドはメルクの第3四半期決算説明会で、「我々は配当を維持し、時間をかけて増額することを目標としている」と述べた。十分なカバー率がそのための余地を十分に提供している。
主なリスクは、第3四半期売上高のほぼ半分を占めるキイトルーダの特許が切れることだ。リッチフィールドはこれを「我々の会社全体の売上高における『丘』のようなものであり、短期間で強い成長に戻るだろう」と表現した。また、メルクはより多くの純負債を抱えている。EBITDAに対する純負債の比率は2.9倍で、ファイザーの2.0倍を上回る。
ファイザーのより大きな配当は薄いクッションの上にある
ファイザーの利回りはメルクの2倍以上だが、その配当を支えるキャッシュははるかに少ない。
ファイザーの第3四半期売上高166億ドルは、事業ベースで前年同期とほぼ横ばいだった。新規発売および買収製品は事業ベースで32%増、エリキシスは25%増となった一方、パクスロビッドは63%減、プレブナーファミリーは10%減となった。ファイザーは11月3日、2026年の売上高見通しを605億~625億ドルから620億~640億ドルに上方修正し、セシル・ゲガンを恒久的なCFOに任命した。
2026年6月28日までの12か月間において、ファイザーの配当はフリーキャッシュフローの89%という薄い水準を占めた。これは、配当がフリーキャッシュフローの108%を占めた2025会計年度や、193%を占めた2023会計年度に比べれば改善している。フリーキャッシュフローは2022会計年度の260億ドルから2023会計年度の47億9000万ドルに減少し、それ以降は配当の近くかそれを下回る水準で推移している。
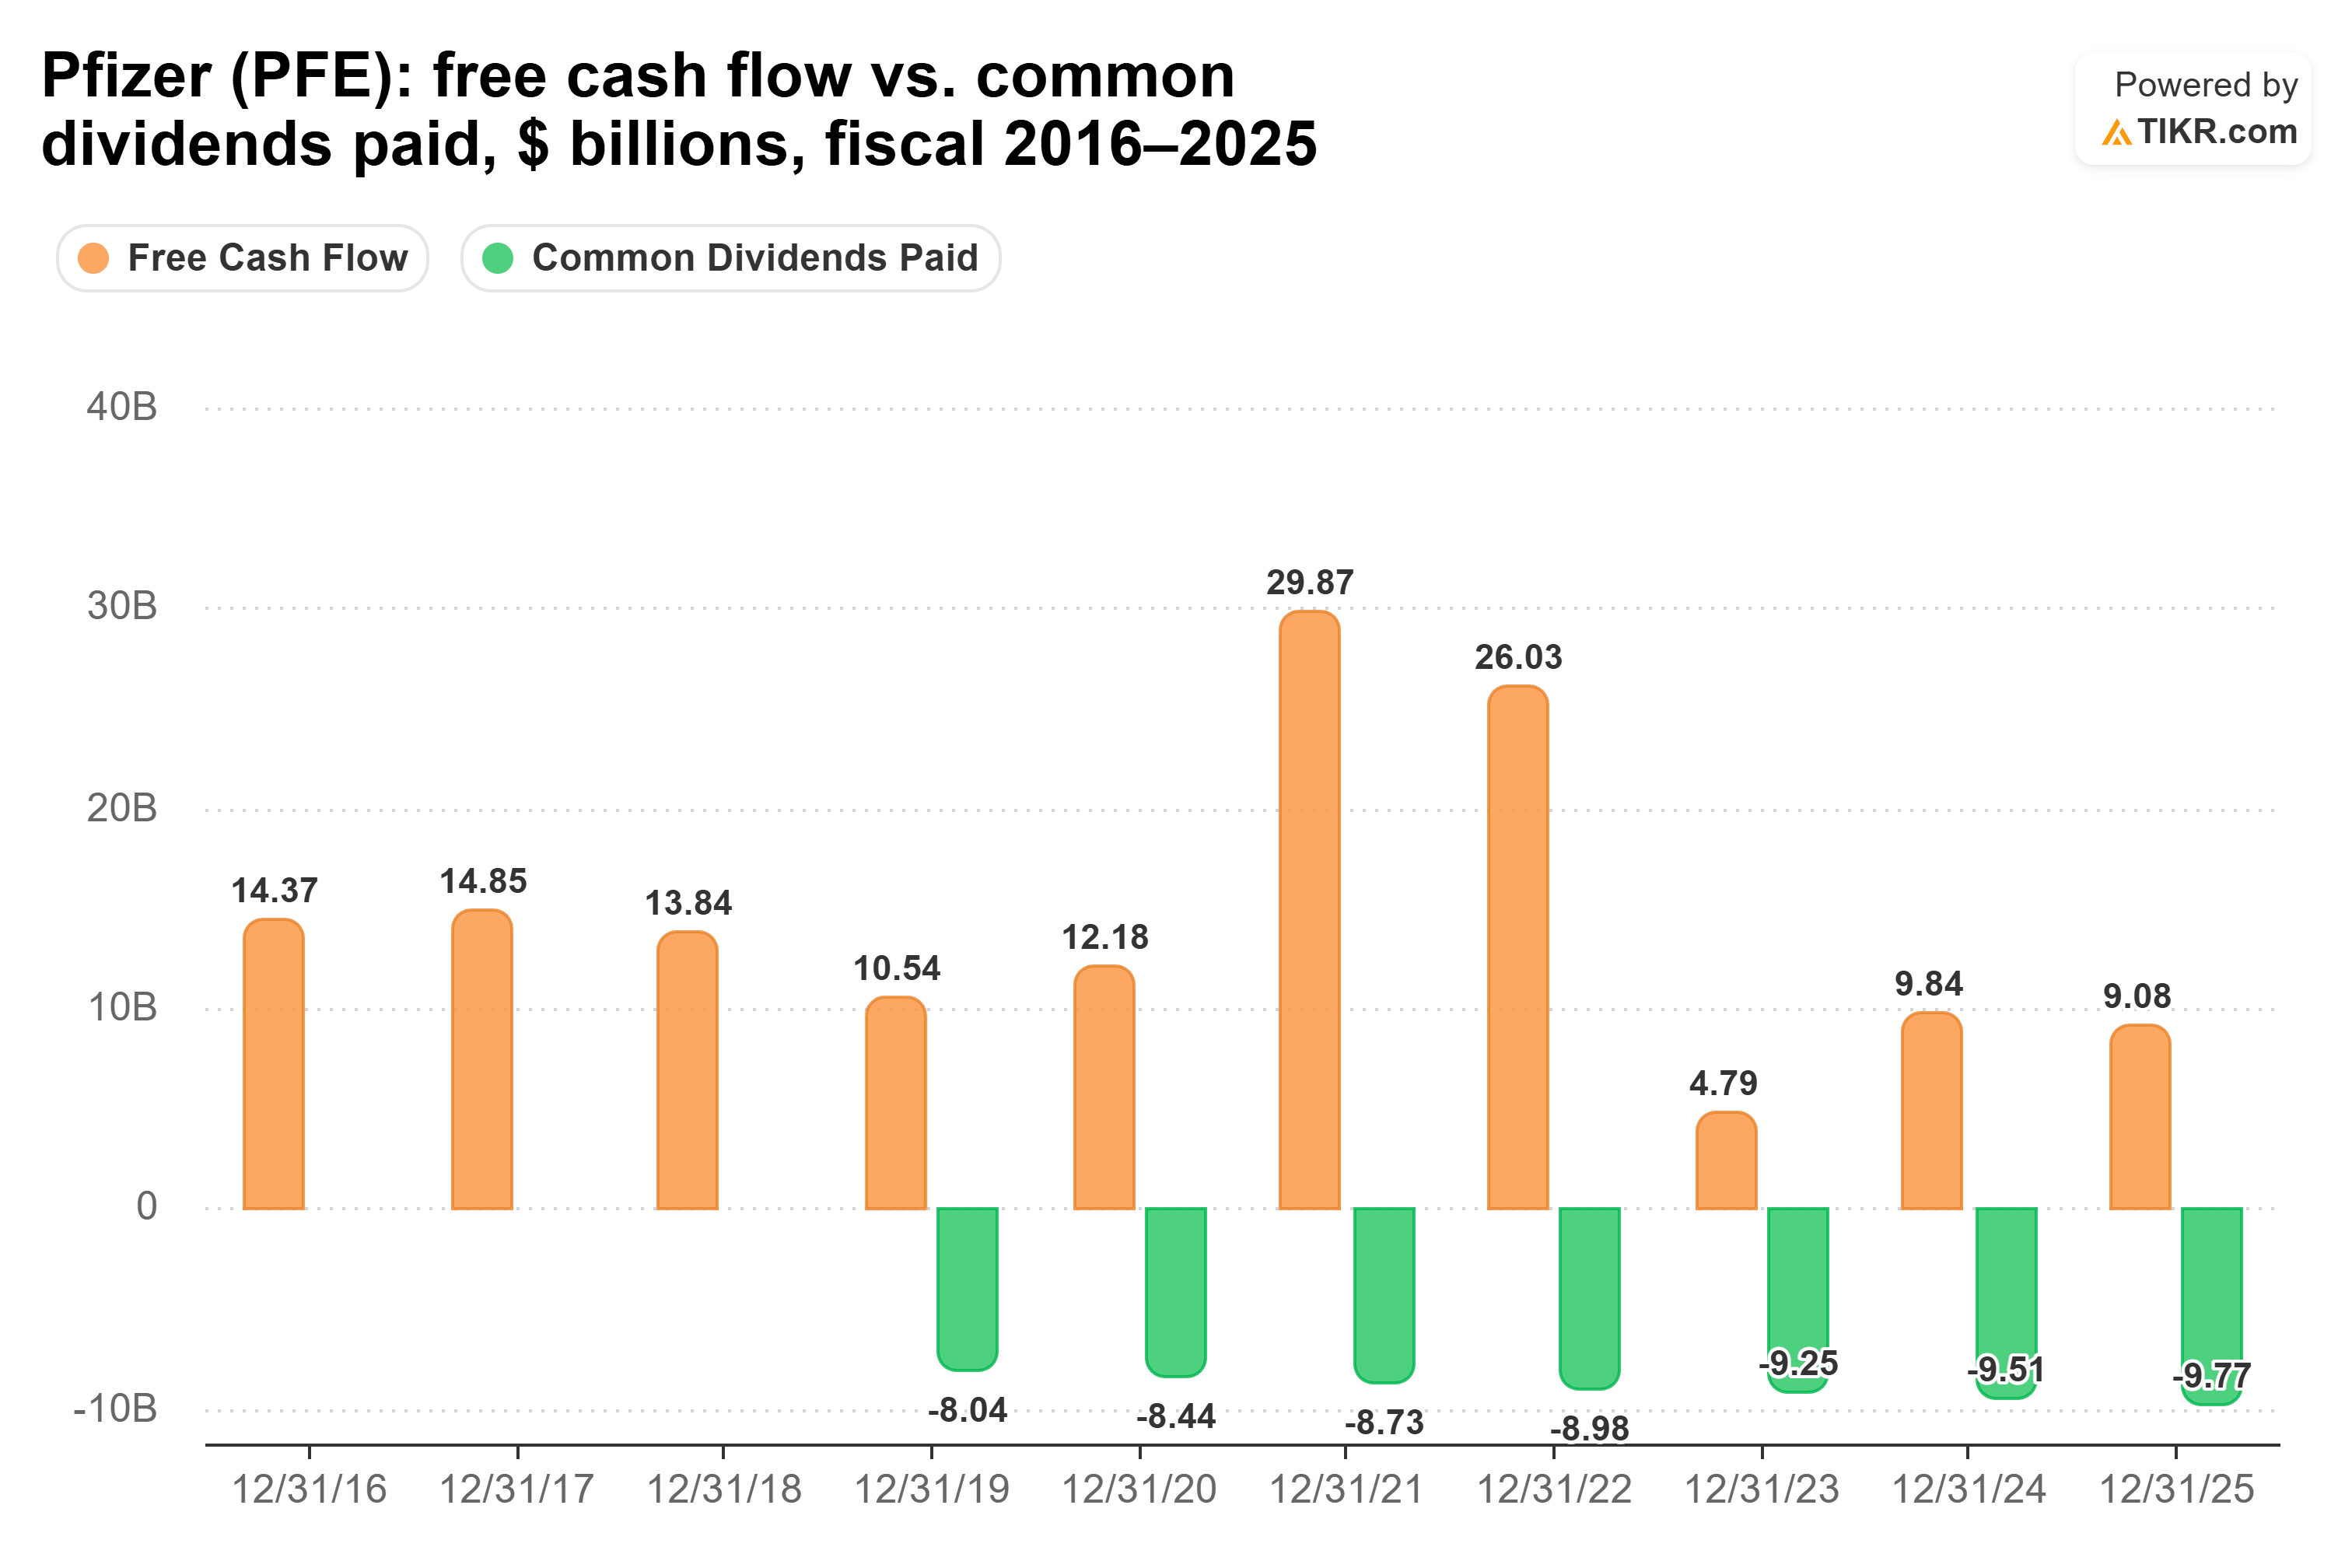
ファイザーの公言した優先事項は、配当を維持し長期的に増額することだ。これまでのところ、前半部分は達成している。10月6日の配当支払いは352四半期連続の配当となった。また、アルバート・ブーラCEOは8月の第2四半期決算説明会で、「我々が想定する最も厳しいシナリオであっても、配当を維持できるだろう」と述べた。
ファイザーはまた、イブランス、ザタンディ、エリキシス(米国外)の特許切れに直面しており、2つの薬剤は2027年にメディケアの価格交渉対象となる。
では、どちらの配当が勝るか?
より優れた配当株はメルクだ。私の判断を決めるのは、配当が今後も成長し続けられるかどうかであり、メルクのそれは可能だ。同社はフリーキャッシュフローの66%を配当に充てており、1株当たり配当額は2025会計年度よりも多く、前四半期の売上高は5%増加した。
ファイザーにも強みはある。1万ドル投資した場合、現在ファイザーは年間570ドルを支払うのに対し、メルクは230ドルだ。メルクのより速い過去5年間の成長率を前提としても、メルクの配当収入がファイザーを上回るのは約2056年頃になる。10年目には、メルクは約380ドル(当初投資1万ドルに対する利回り3.8%)を支払うのに対し、ファイザーは約712ドルを支払う。また、ファイザーは負債が少なく、予想株価収益率はメルクの17倍に対してわずか11倍で取引されている。
しかし、ファイザーの10年目の数字は年率2.5%の増額を前提としている。同社の配当は2025会計年度と変わらず、すでにフリーキャッシュフローの89%を使用している。成長を続けるメルクの配当こそが、私が頼りにするものだ。
もちろん、ファイザーのフリーキャッシュフローが本当に回復すれば、この計算は変わる。メディケア価格を織り込んだ2027年の見通しが、その回復が来るかどうかを示すだろう。
メルクは忘れよう:今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月の生活費に困り、次の社会保障給付金の入金を待つ生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてメルクはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!