主なポイント
- Fabrinetの株価は過去1か月で33%下落。AI関連光学機器株がAI資金調達への懸念で売られ、Lumentum、Marvell、Coherentはさらに大きく下落した。
- Fabrinetの第1四半期(会計年度)売上高は51%増の記録的14.7億ドルに達し、今四半期の業績見通しはアナリスト予想を上回った。
- MarvellがLumentumの買収に合意。NorthlandがFabrinetの主要顧客と位置付ける同社の業務がFabrinetに残るかは不透明。
- アナリストは利益の継続的な増加を見込む一方、株価は通常のフォワードPERを大きく下回って取引されている。2月の決算発表前の買い機会と見える。
Fabrinet (FN) の株価は、直近四半期で記録的な売上高を達成したにもかかわらず、過去1か月で33%下落した。
AI関連光学機器セクター全体が売られた。同期間にナスダック100は14%下落したが、NorthlandがFabrinetの主要顧客と位置付けるLumentum (LITE)は52%下落。Marvell Technology (MRVL)(11月2日にLumentum買収に合意)は51%下落、Coherent (COHR)は43%下落した。
ウォール街はAIへの資金負担者を懸念
10月12日、BroadcomのHock Tan CEOは、資本がAI構築の最大の制約要因になる可能性があると発言。IntelのLip-Bu Tan CEOも同じパネルで同様の懸念を表明した。その後、光学機器株は下落し、Fabrinetは10月9日の終値から10月14日の終値までで19%下落した。アナリストは決算発表前に対象株価を引き下げた:B. Rileyは2度引き下げ(598ドルから385ドルへ)、Susquehannaは850ドルから600ドルへ、JPモルガンは695ドルから465ドルへ。
Lumentumの需要は堅調:StoneXは10月26日に同社のカバレッジを開始し、買い評価と1,200ドルの目標株価を設定。Lumentumは2029年まで売り切れ状態にあると主張した。しかし、Lumentum株主は1株当たり4.5株のMarvell株を受け取るため、合意以降、同社株価は主にMarvell株価に連動している。Fabrinetにとっての問題は、合併完了後(両社は2028年前半を予定)、MarvellがFabrinetが製造するLumentumの業務を引き継ぐかどうかである。
StoneXは同日、Coherentにも買い評価と425ドルの目標株価を設定した。それでもCoherentはFabrinetよりも大きく下落しており、これは投資家がAI支出全体を懸念していることを示唆している。
TIKRはFabrinetを9人のアナリストが追跡。「買い」評価は何人?
Fabrinetの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一か所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Fabrinetのアナリスト評価を見る
四半期業績は圧倒的
11月2日の市場終了後に発表されたFabrinetの決算は、急成長する事業を示した。第1四半期(9月25日までの3か月)の売上高は前年同期比51%増の記録的14.7億ドルに達し、アナリスト予想14億ドルを上回った。非GAAPの1株当たり利益(EPS)は2.92ドルから4.34ドルに増加(予想4.19ドル)。データセンター売上高は78%増の7.77億ドルで、総売上高の半分以上を占めた。Seamus Grady CEOは、「複数の重要なプログラムにわたる広範な需要」と新製品の立ち上げを要因として挙げた。
業績見通しはさらに良好だった。経営陣は今四半期の売上高を16億~16.5億ドル(予想14.8億ドル)、非GAAP EPSを4.77~4.92ドル(予想4.43ドル)と見込んだ。取締役会はまた、自社株買い枠を1億300万ドル追加し、約2億ドルが利用可能となった。株価は11月3日に15%上昇したが、その後金曜日までにその大半を戻した。11月5日には14%下落し、ナスダック100は2020年3月以来の最悪の下落を記録した。
予想は上昇を続ける
アナリストは、Fabrinetの利益が今後数年間にわたって成長を続けると見込んでいる:
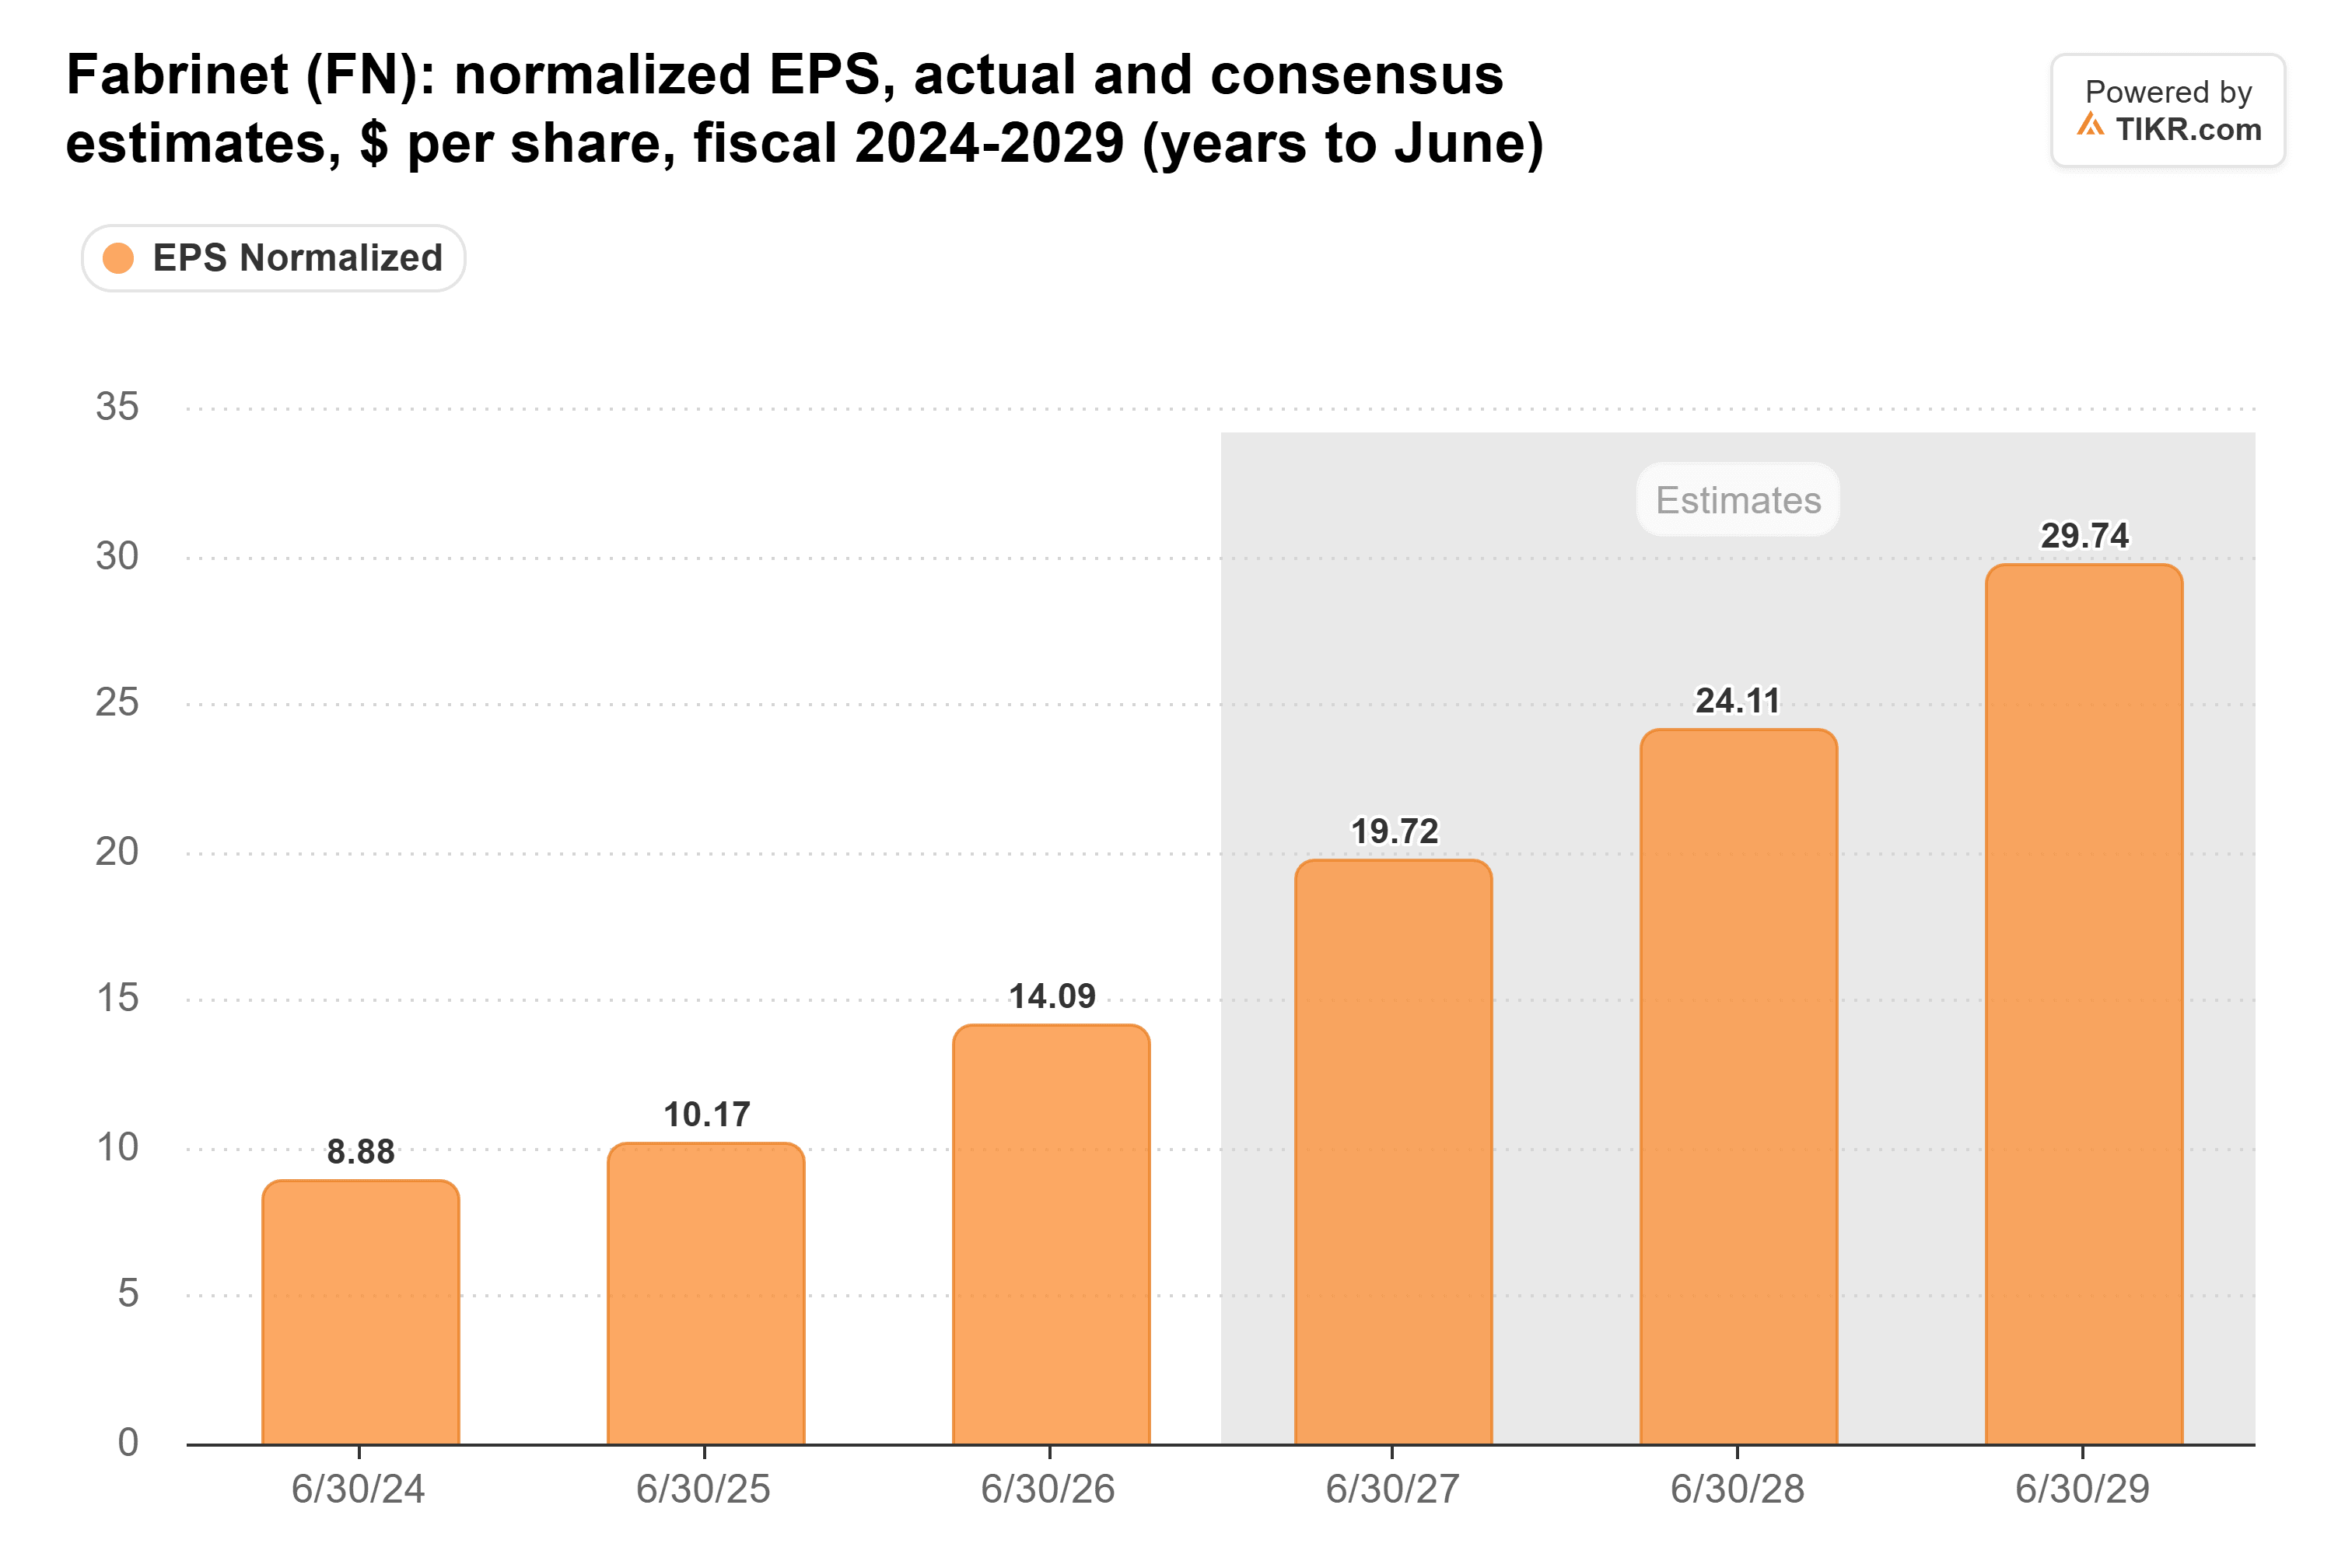
コンセンサス予想では、正規化EPSは2026年度(2026年6月期)の14.09ドルから、2027年度(2027年6月期)に19.72ドル、2028年度(2028年6月期)に24.11ドルに増加すると見込まれている。アナリストは既にこの2028年度の数値を、決算発表前の21.96ドルから引き上げており、今四半期の業績見通しはこれを引き下げる理由を与えていない。
しかし、株価は過去の水準と比較して割安である:
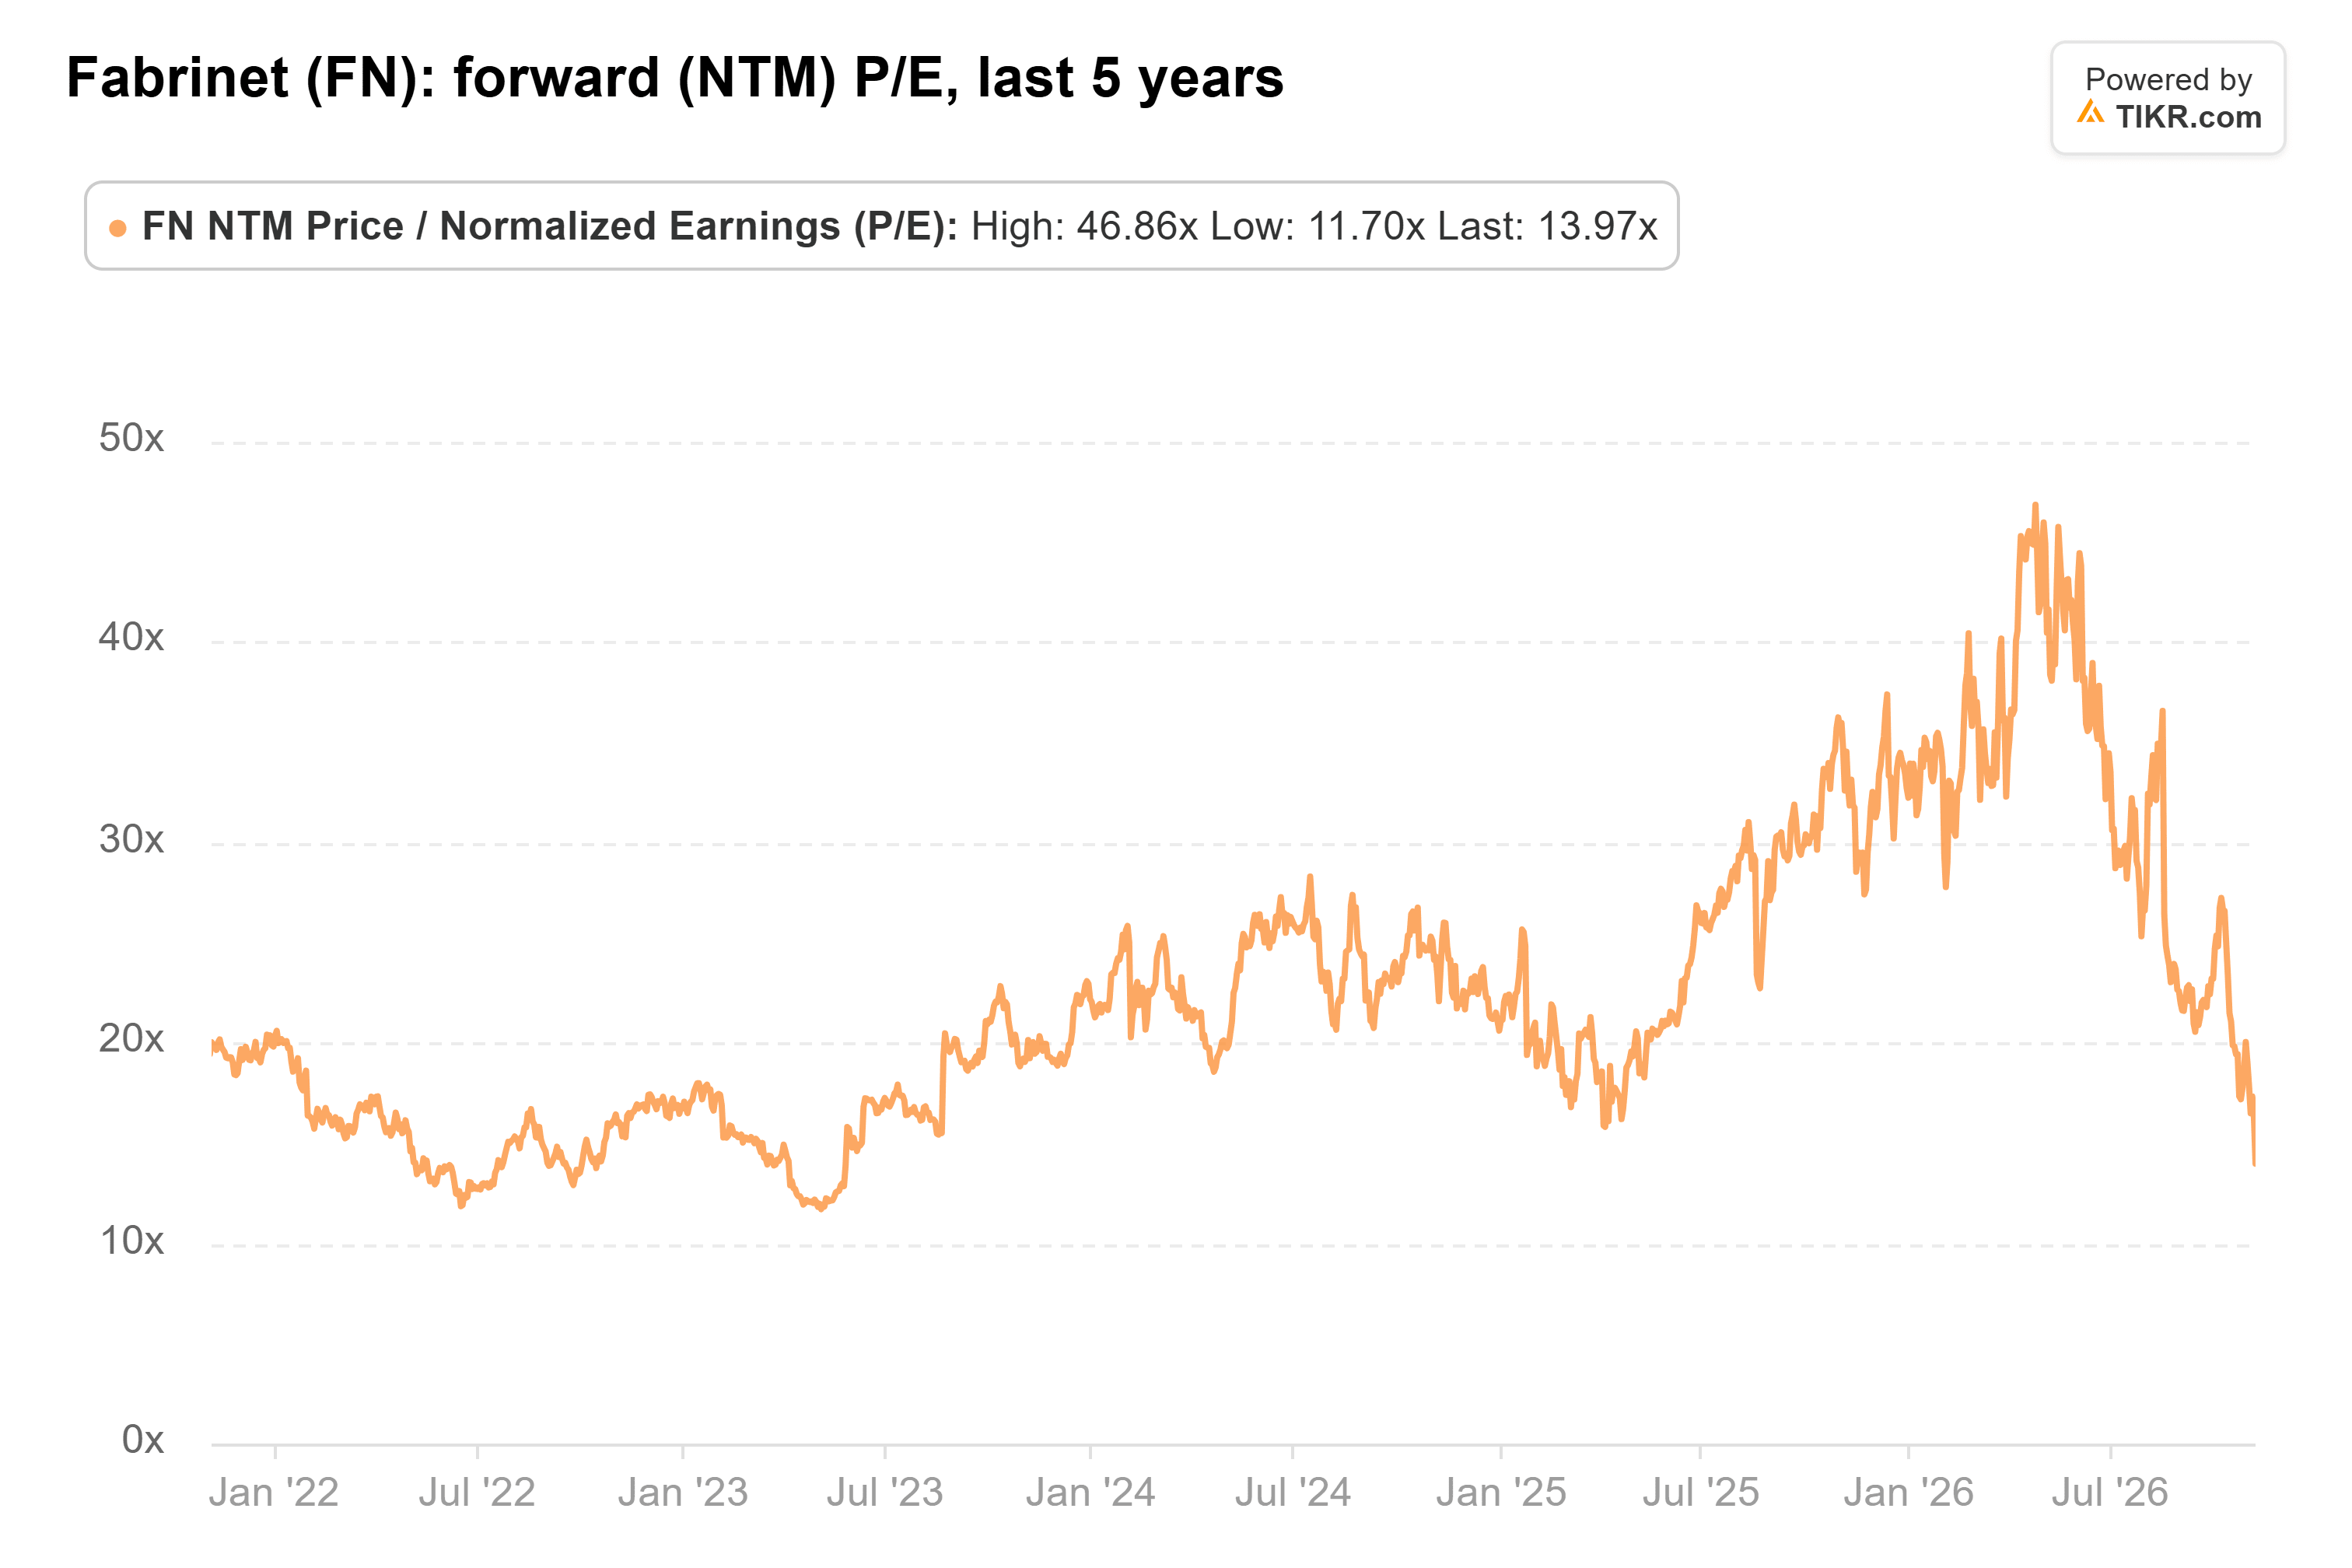
11月5日の終値時点で、FabrinetはフォワードPER14倍で取引されており、5年間の平均22倍を下回っている。金曜日の反発後も、この平均値を大きく下回っている。
買い増しの時
バークレイズ、JPモルガン、B. Rileyは決算発表後に目標株価を更新し、いずれも金曜日の終値を上回っている。バークレイズは目標株価を496ドルに引き下げたが、オーバーウェイト評価を維持。JPモルガンは475ドルに引き上げ、B. Rileyは364ドルに引き下げ、いずれもニュートラル評価とした。Fabrinetはリスク要因として少数の顧客への依存を挙げているため、Lumentumの業務がMarvell下で維持されるかどうか、およびハイパースケーラーの予算が大きな鍵を握る。新規キャパシティも安価ではない:四半期のフリーキャッシュフローは1億3700万ドルの流出だった。
Fabrinetはこの価格で買い機会に見え、AI支出が維持される限り予想は上昇を続けるはずだ。次の確認ポイントは2月初旬の第2四半期決算発表である。それまでに大口支出者が予算を削減すれば、アナリストはこれらの数値を引き下げる十分な理由を持つだろう。
では、Fabrinetの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Fabrinetの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自の事業見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイス、またはいかなる銘柄の売買推奨を意図したものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!