主なポイント
- パブリック・ストレージとエクストラ・スペース・ストレージはともに2026年10月下旬に2026年度のコアFFO(営業キャッシュフロー)の業績見通しを上方修正したが、いずれも2023年度以降は配当を増額していない。
- エクストラ・スペースの配当利回りは4.0%で、パブリック・ストレージの3.7%を上回り、2020年度から2025年度にかけての配当増加率もより高かった。
- パブリック・ストレージの純負債はEBITDAの3.3倍であるのに対し、エクストラ・スペースは5.8倍である。
- 両社の配当が据え置きである中、決め手となるのは、どちらが再び増配を開始する余地があるかという点だ。
パブリック・ストレージ (PSA) と エクストラ・スペース・ストレージ (EXR) はともに2026年10月下旬に2026年度の業績見通しを上方修正した。
しかし、いずれの企業も配当は増額していない。パブリック・ストレージは11月3日に四半期あたり$3.00の配当を宣言したが、これは2023年度以来の水準だ。エクストラ・スペースも同様に、2023年度以来、四半期あたり$1.62の配当を支払い続けている。
では、エクストラ・スペースがより高い利回りを提供し、パブリック・ストレージがはるかに少ない負債を抱えている中、どちらが優れた配当株なのだろうか?
| 指標 | パブリック・ストレージ (PSA) | エクストラ・スペース・ストレージ (EXR) |
|---|---|---|
| 配当利回り | 3.7% | 4.0% |
| 年間配当 | $12.00 | $6.48 |
| 配当成長率(2020年度~2025年度) | 年率8.4% | 年率12.5% |
| AFFO(調整後営業キャッシュフロー)配当性向(直近実績) | 75% (2025年度) | 67% (2022年度) |
| AFFO配当性向(コンセンサス) | 76% (2026年度) | 87% (2024年度) |
| 純負債/EBITDA(LTM) | 3.3倍 | 5.8倍 |
| 利子カバレッジ(LTM) | 6.4倍 | 2.5倍 |
出典: TIKR, 2026年11月5日.
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年間配当利回りが6%を超える株は100以上ある。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄のみであると我々は確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
パブリック・ストレージには余裕がある
パブリック・ストレージの配当は十分にカバーされている。2025年度のAFFO(調整後営業キャッシュフロー)の75%を配当に充てており、アナリストが2026年度に予想する1株あたり$15.79のうち、安定的に76%を配当に充てている。過去10年間、1株あたりAFFOは配当を上回るペースで成長してきた。
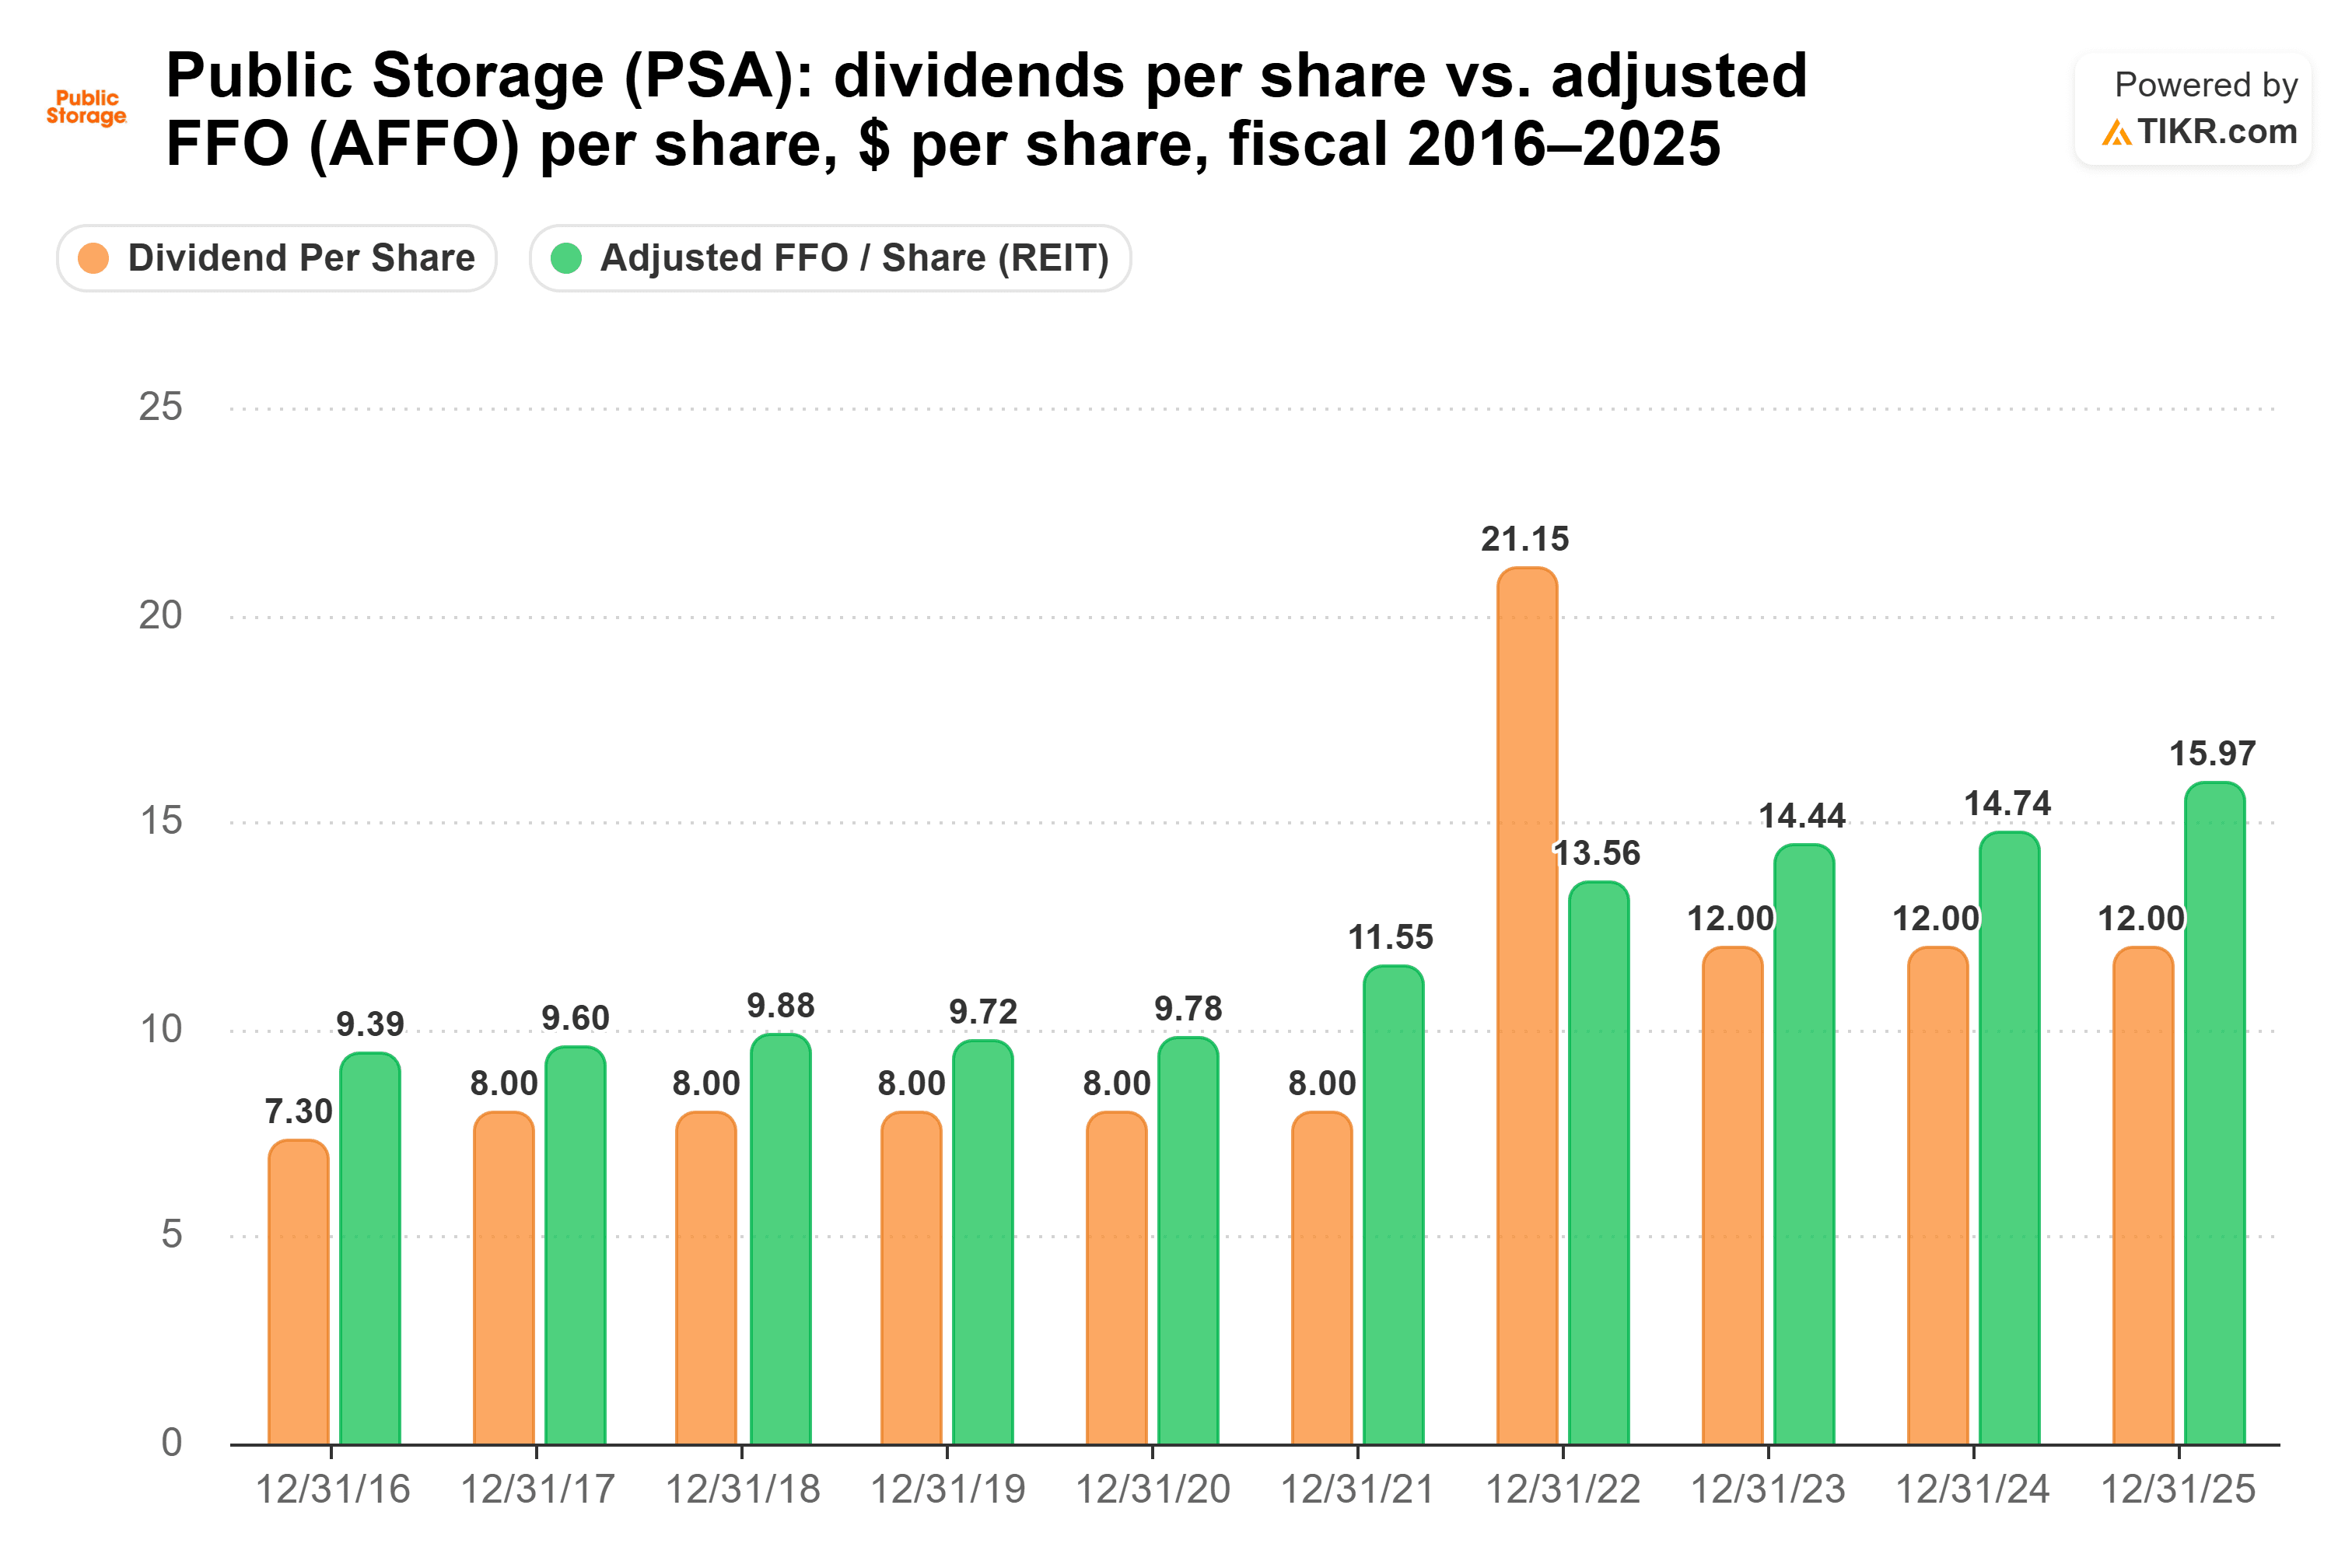
AFFOは2016年度の1株あたり$9.39から2025年度には$15.97に増加した一方、配当は段階的に増加した。これにより、配当性向は2020年度の82%から2025年度には75%に低下した。(2022年度は、AFFO(1株あたり$13.56)を上回る配当(1株あたり$21.15)を支払った唯一の年度である。)
その成長はM&A(合併・買収)によるものだ。2026年第3四半期の既存店舗の収益とNOI(純営業利益)は前年同期比でわずか0.5%の増加に留まったが、NSAとPSカナダの買収により1,100以上の店舗が追加された。10月26日には、年間コアFFOの業績見通しを1株あたり$16.75-$17.05から$16.90-$17.10に上方修正した。
3.7%の利回りでは、$10,000の投資で年間$370の配当収入となる。2020年度から2025年度にかけての年率8.4%の配当増加ペースを維持した場合、10年目には約$768の配当収入となり、投資額に対する利回りは7.7%となる。
エクストラ・スペースには勢いがある
パブリック・ストレージの既存店舗の業績が横ばいであるのに対し、エクストラ・スペースの既存店舗は回復しつつある。2026年第3四半期の既存店舗の収益は前年同期比2.7%増、NOIは4.6%増となった。10月27日には、年間コアFFOの業績見通しを1株あたり$8.25-$8.40から$8.40-$8.50に上方修正した。
その配当の余裕は薄い。AFFO配当性向は2022年度に67%だった。アナリストのコンセンサスによると、2024年度のAFFOは1株あたり$7.48と予想されており、現在の$6.48の配当は厳しい87%の配当性向となる。2022年度以降、余裕は狭まっている。
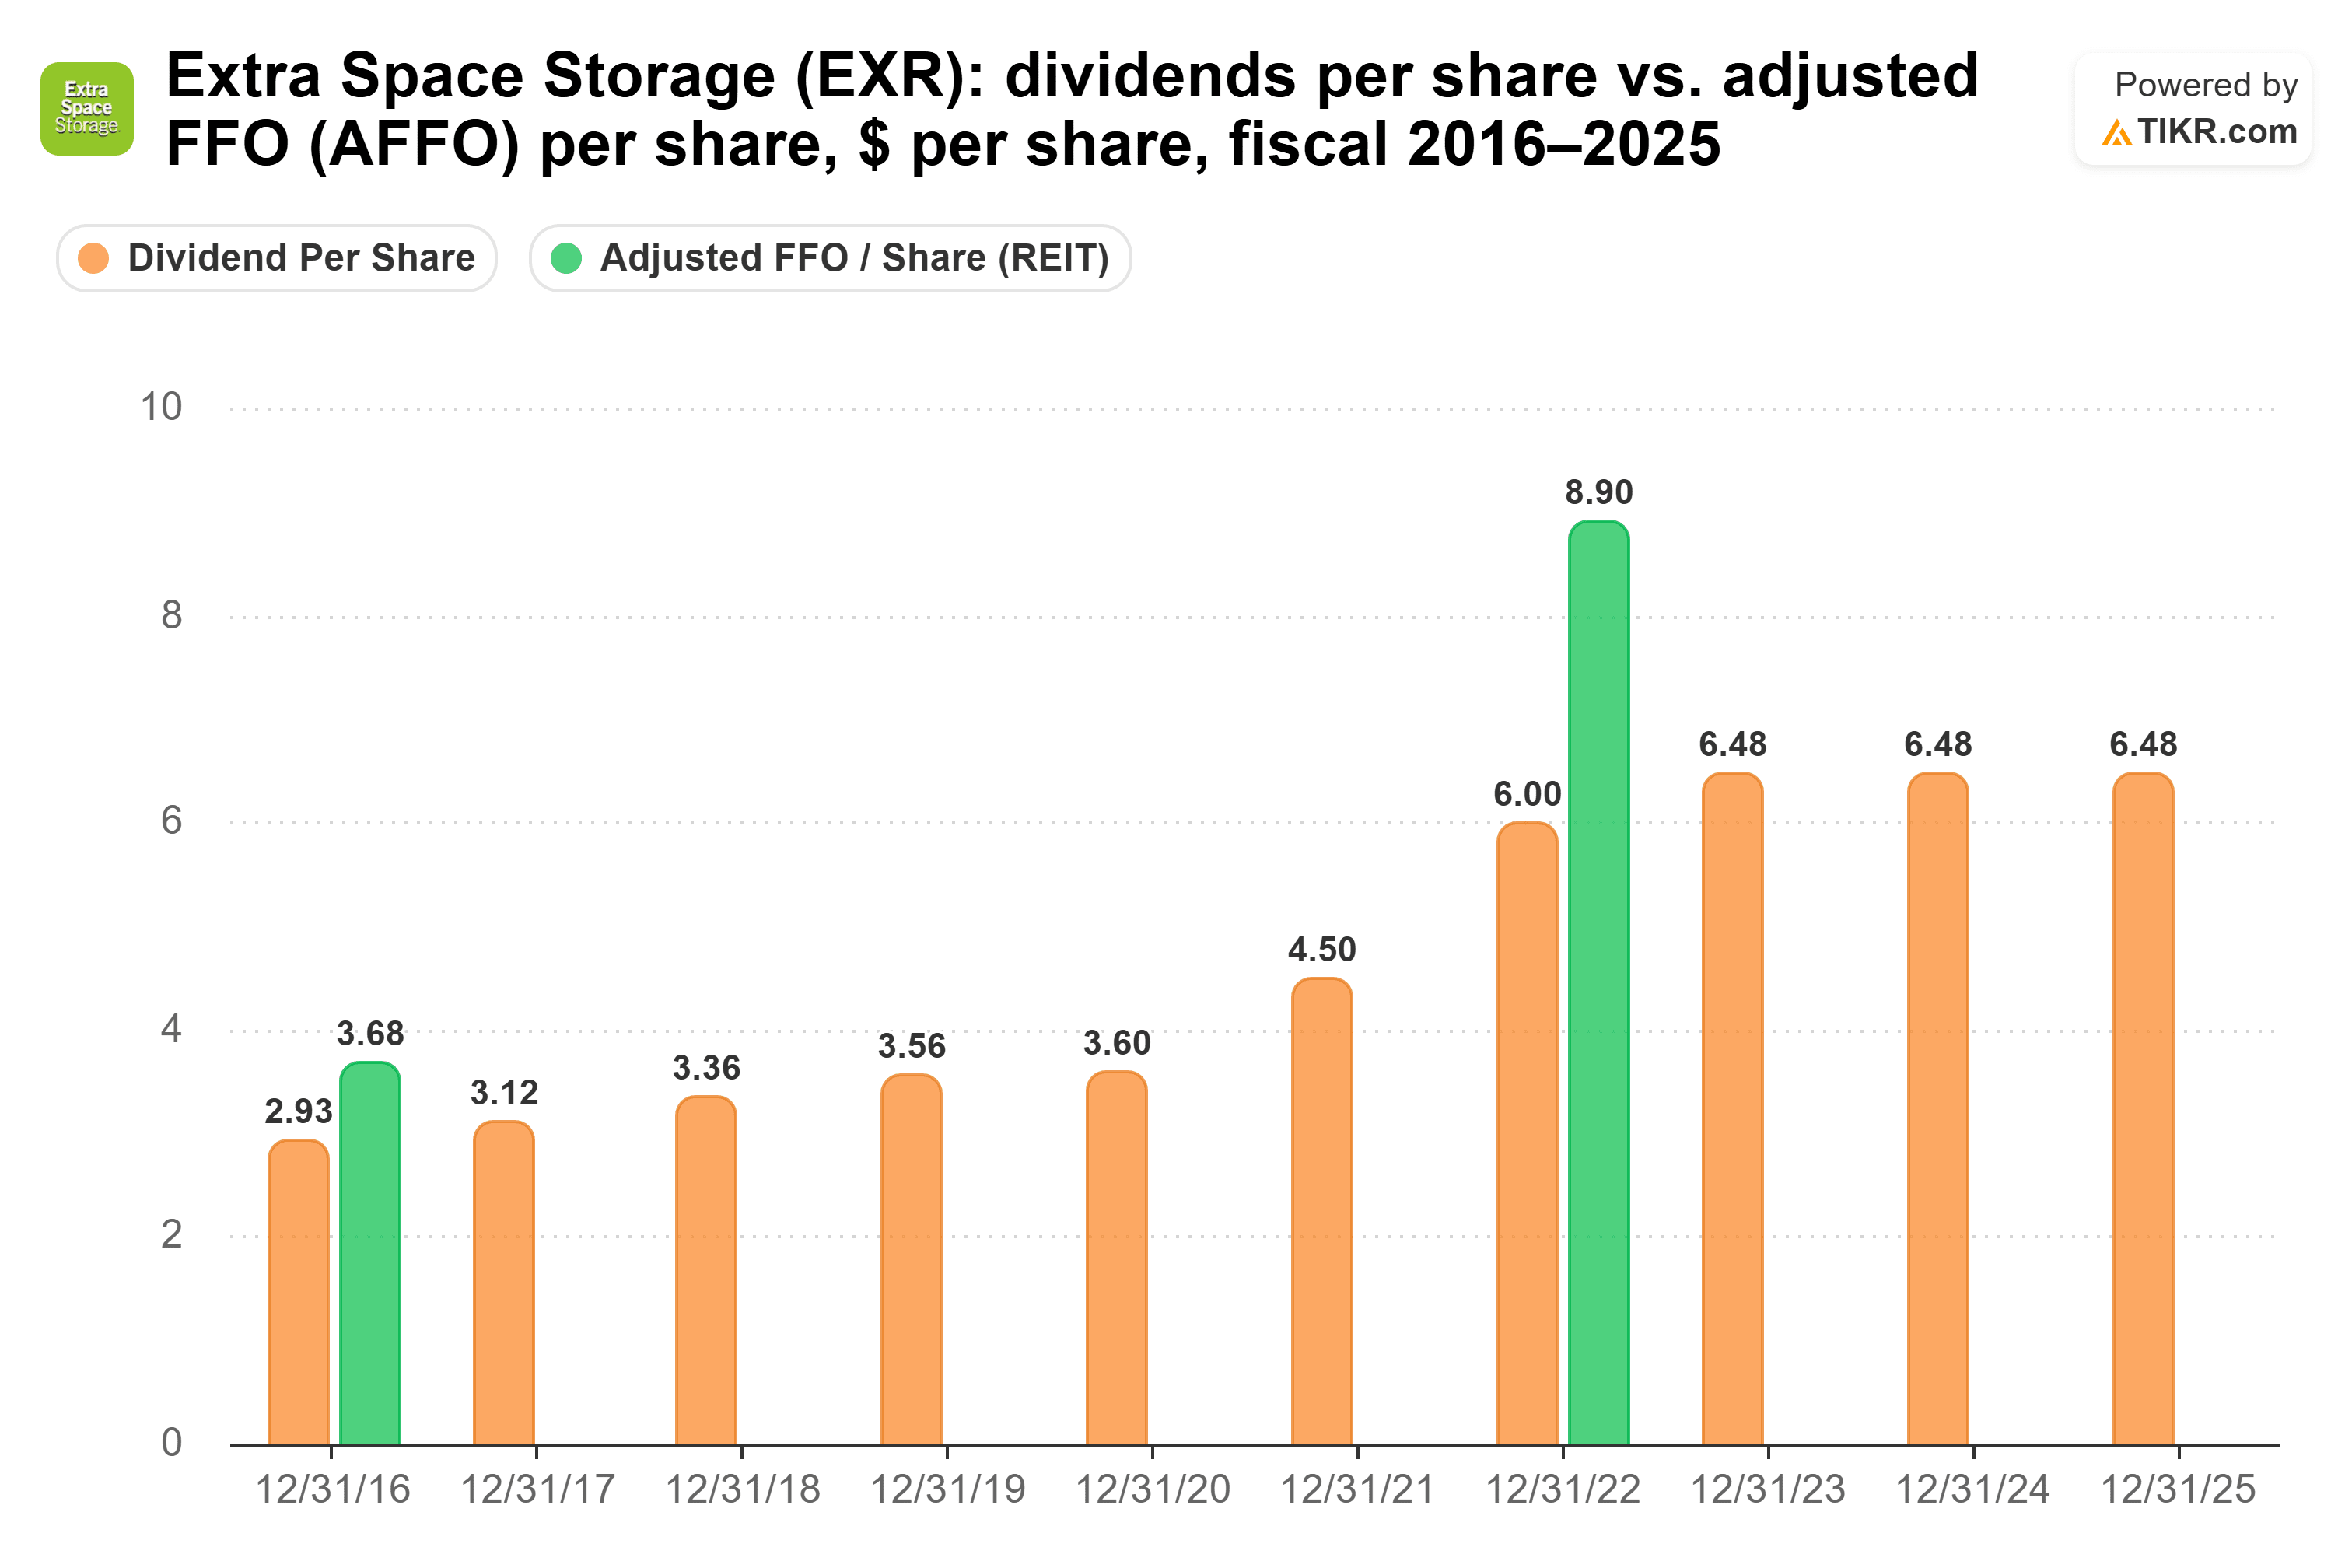
配当は2016年度の1株あたり$2.93から2023年度には$6.48へと2倍以上に増加したが、2025年度までその水準を維持した。1株あたりAFFOは2022年度の$8.90から、2025年度の予想値では$7.68となっている。
4.0%の利回りでは、$10,000の投資で年間$401の配当収入となる。2020年度から2025年度にかけての年率12.5%の配当増加ペースを維持した場合、10年目には約$1,155の配当収入となり、投資額に対する利回りは11.6%となる。
では、どちらの配当が勝つのか?
パブリック・ストレージがより優れた配当株である。両社の配当が据え置きである中、パブリック・ストレージには再び増配を開始する余地がはるかに大きい。これは配当性向とバランスシートの両方において言えることだ。負債はEBITDAの3.3倍であり、利子カバレッジは6.4倍である。
エクストラ・スペースの負債はより重く、増加傾向にある。
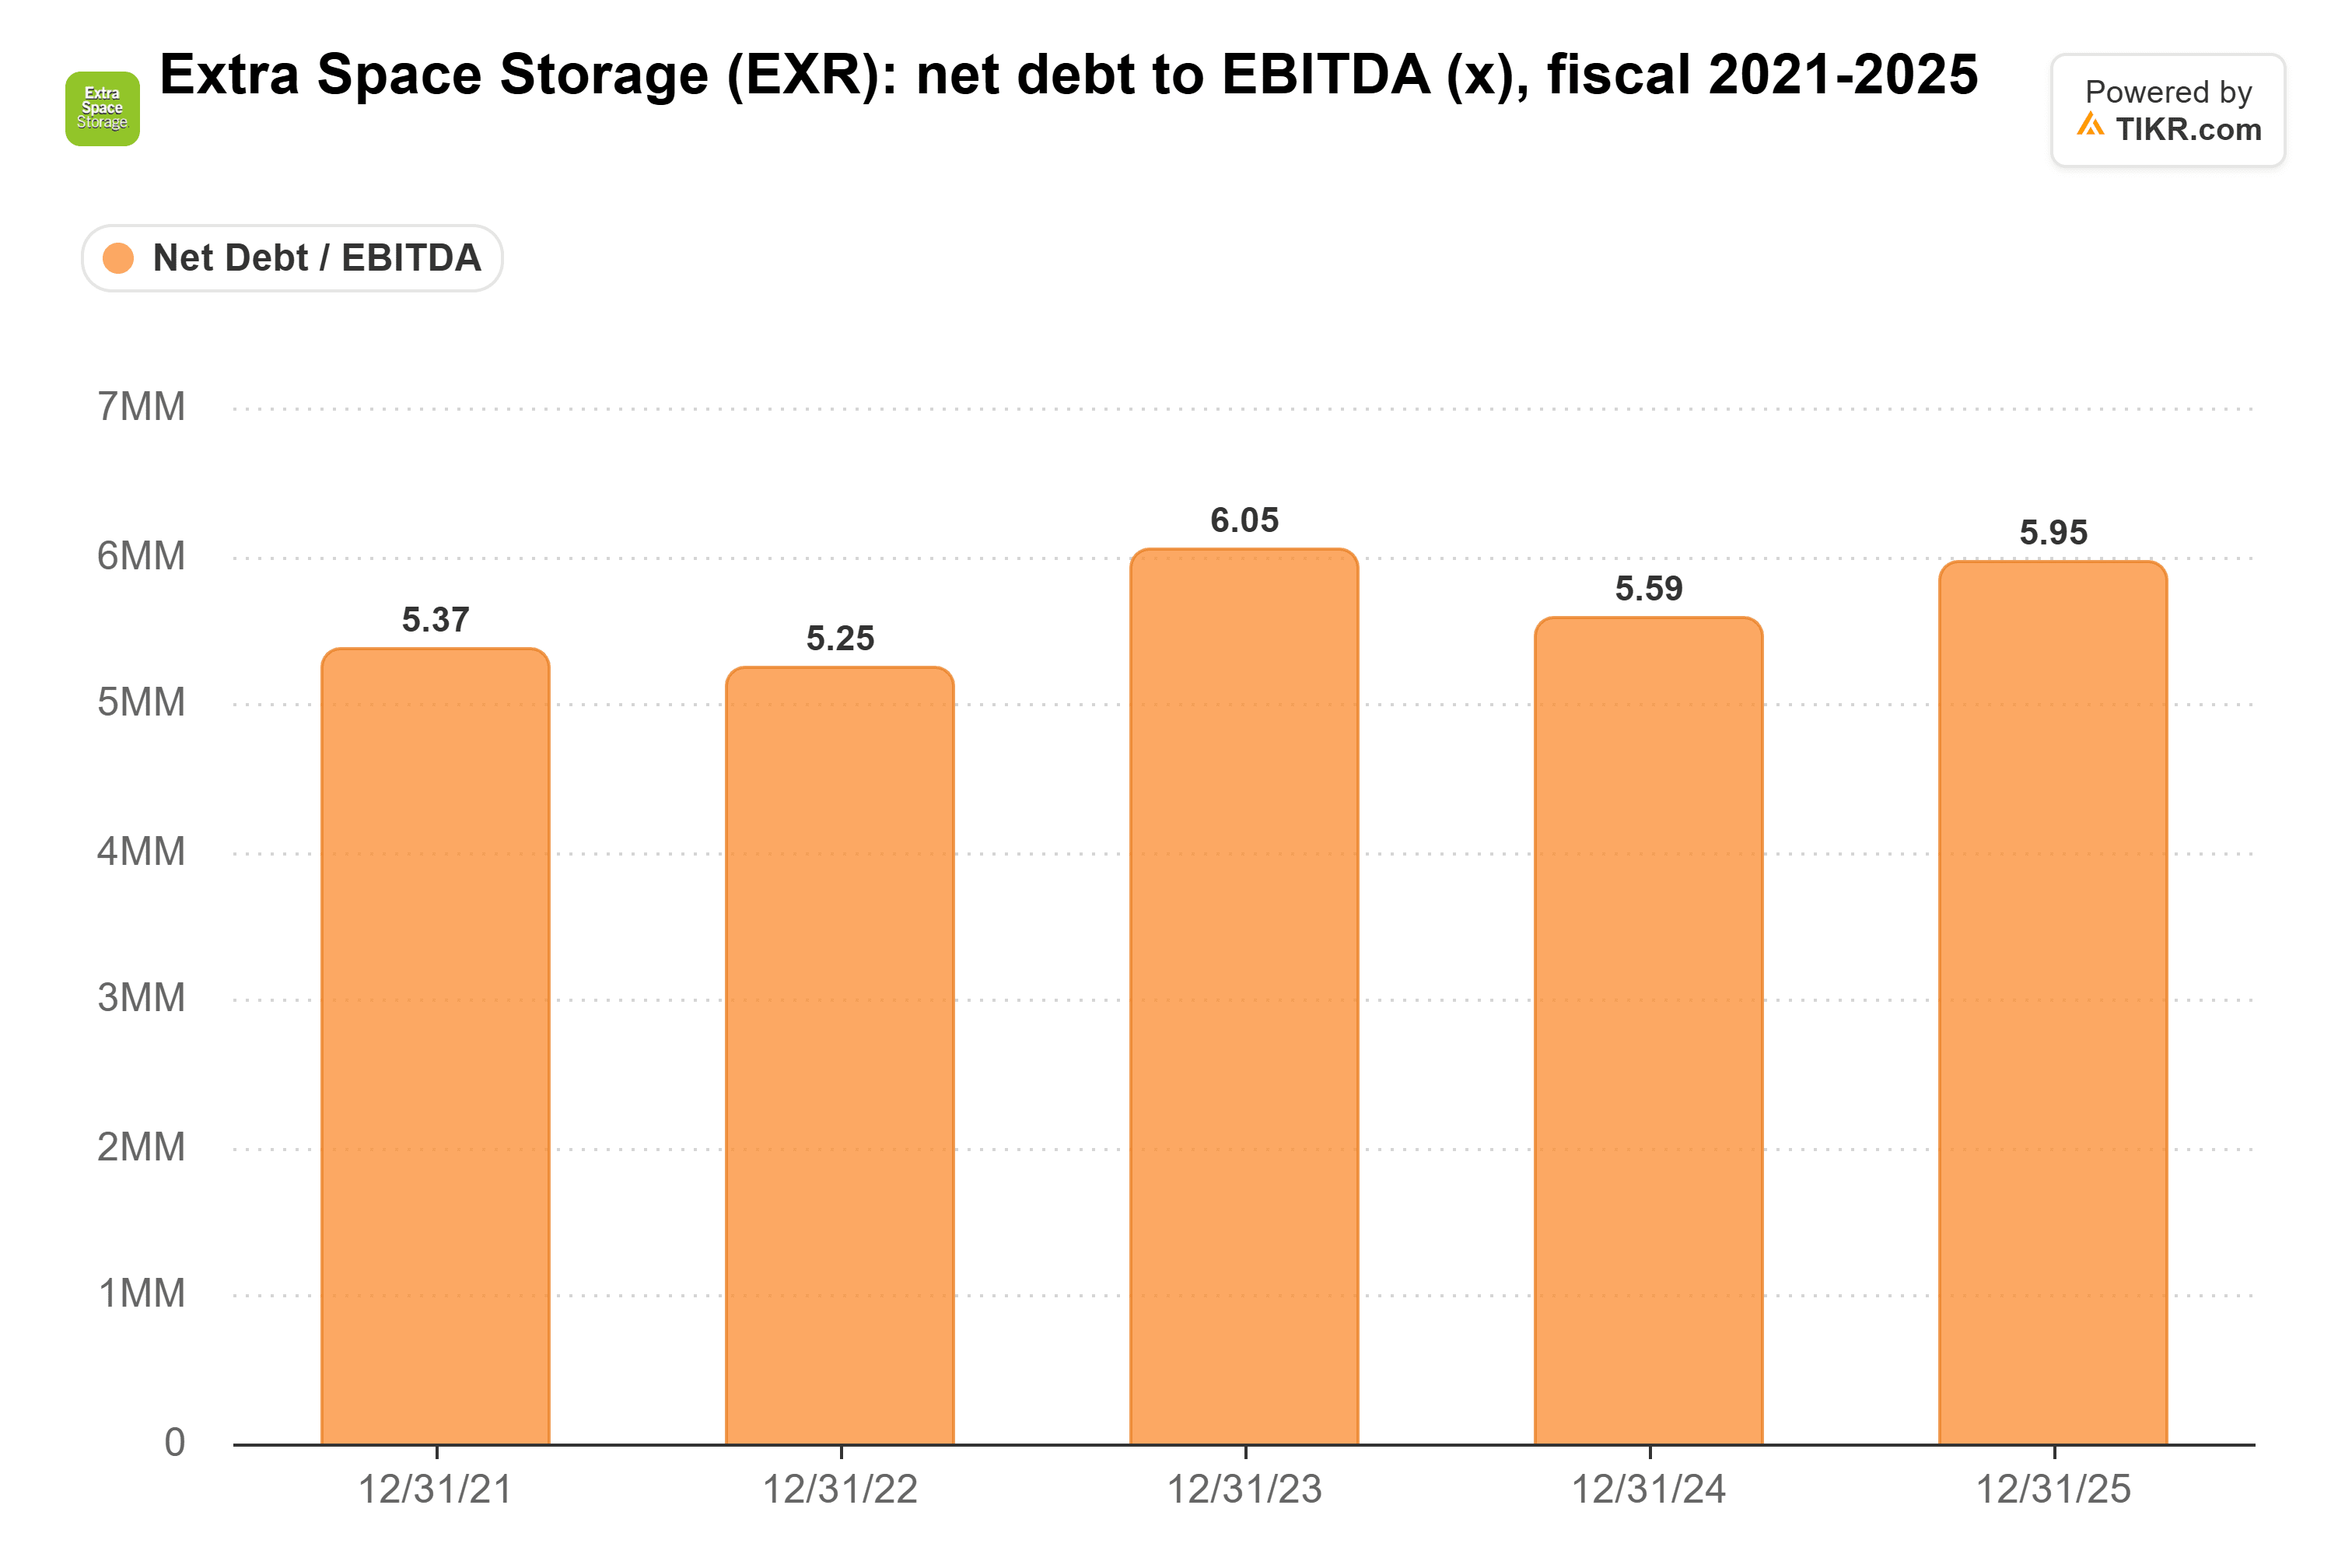
純負債は2021年度のEBITDAの5.4倍から2025年度には6.0倍に増加した。直近12か月間では、EBITによる利子のカバー率はわずか2.5倍である。
エクストラ・スペースの配当が危険にさらされているわけではない。より大きな配当を支払い、その店舗はより速く成長している。また、パブリック・ストレージの予想AFFO倍率21倍に対し19倍と割安でもある。両社の過去5年間のペースを維持した場合、その収入は毎年エクストラ・スペースが上回る。しかし、現在、どちらの配当もそのペースでは成長していない。据え置きである中、$10,000の投資に対するエクストラ・スペースのリードは、10年目でも年間わずか$31に過ぎない。私は年間$31を諦めてでも、より広い余裕とより軽い負債を選ぶ。
もちろん、パブリック・ストレージはNSA買収の成果を上げなければならない。経営陣は3~4年以内に年間$1億1,000万から$1億3,000万のシナジー効果(run-rate)を見込んでおり、その資金が再び配当を成長軌道に乗せる可能性がある。
パブリック・ストレージは忘れよう:今すぐ買える6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の支払いを待ちながら毎月やりくりする生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定した。(そしてパブリック・ストレージはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございました。幸運な投資を!