主なポイント
- NVIDIAは10月の最高値から時価総額を約1.4兆ドル失い、11月5日の半導体株売りではBroadcomも10%以上下落した。
- Josh Brown氏によれば、1年間にわたる倍率の縮小によりNVIDIAは脆弱な状態にあり、予想を5%下回る決算で株価が40%下落する可能性がある。
- その場合、NVIDIAの予想PERは、すでに3年平均の半分である15倍から、決算下方修正に加えて約9.5倍まで低下しなければならない。
- アナリストはNVIDIAの2028年度(会計年度)の利益が71%成長すると予想しており、より大きなリスクはその翌年にあり、次の試練は11月17日の決算発表となる。
NVIDIA (NVDA) は、10月6日の最高値から時価総額を約1.4兆ドル失った。そのうち約4,500億ドルは、11月5日の売りで失われ、NVIDIAは9%以上下落し、Broadcom (AVGO) は10%以上下落した(Yahoo Finance調べ)。
引き金を引いたのはワシントンだ。民主党が上下両院を制し、両党の候補者がAIデータセンター(NVIDIAのチップが詰め込まれた施設)に反対するキャンペーンを展開した。
多くの投資家が現在、NVIDIAを割安と呼んでいる。11月6日放送の The Compound and Friends で、Ritholtz Wealth ManagementのCEOであるJosh Brown氏は、「14倍の利益」で本当に割安なのか疑問を呈し、次のような警告を発した:
「もしNVIDIAの利益が今後12ヶ月間で我々の予想より5%低ければ、株価は40%下落する可能性がある。」
彼は「でっち上げているが、実際にあり得る」と認めた。
これは、利益が1ポイント下がるごとに株価が8ポイント下がる計算だ。
TIKRはNvidiaについて62人のアナリストを追跡。何人が「買い」と言っている?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Nvidiaのアナリスト評価を見る
割安な理由
Brown氏の主張は、AIブームに参入する大企業、BroadcomやNVIDIAを含む、から始まる。これらの企業の倍率は12ヶ月以上にわたって縮小している:「倍率圧縮は厳しいものだった。株価が実際に苦しんでいない唯一の理由は、倍率が圧縮される速度よりも利益が速く成長しているからだ。」
NVIDIAの利益は急速に成長してきた。アナリストは、2027年度(2027年1月終了年度)の調整後EPSを9.31ドル、2028年度を15.91ドル、2029年度を21.34ドルと予想している:
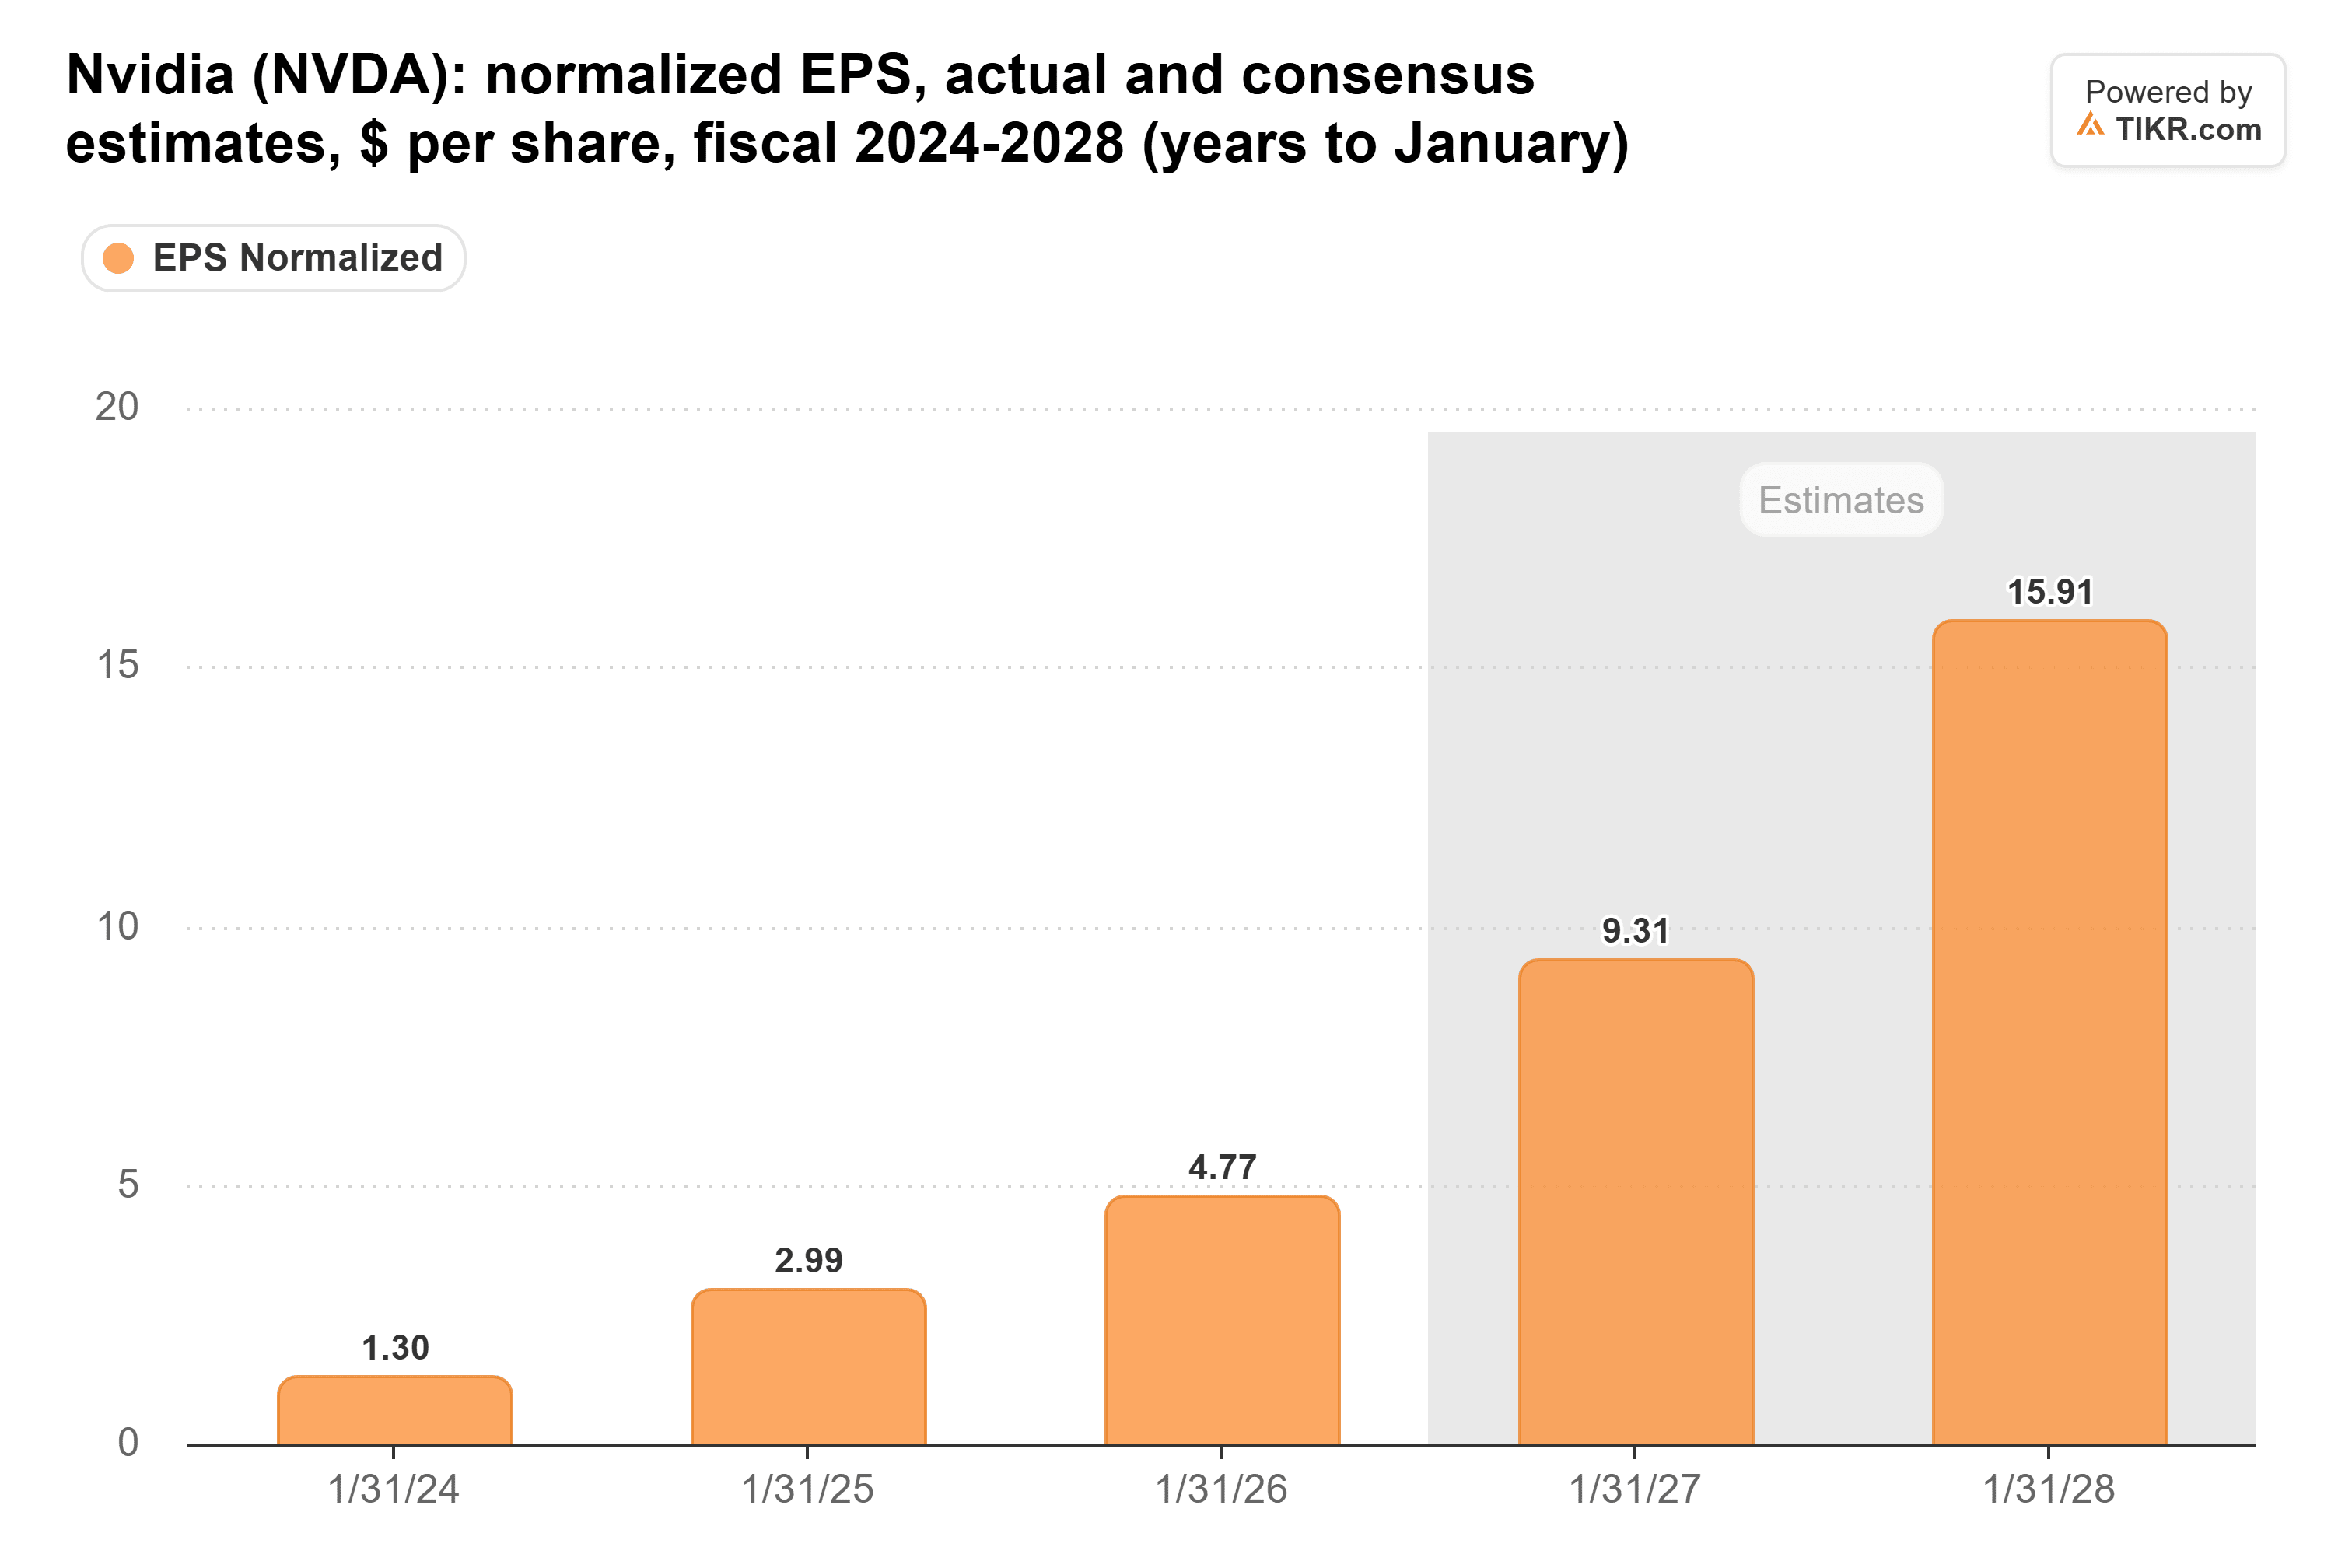
2028年度の予想だけでも、6月末から25%上昇している。
一方、倍率は逆の動きをしている。NVIDIAの予想PERは11月5日時点で15倍であり、これは3年間のレンジの下限で、30倍という平均の半分である:
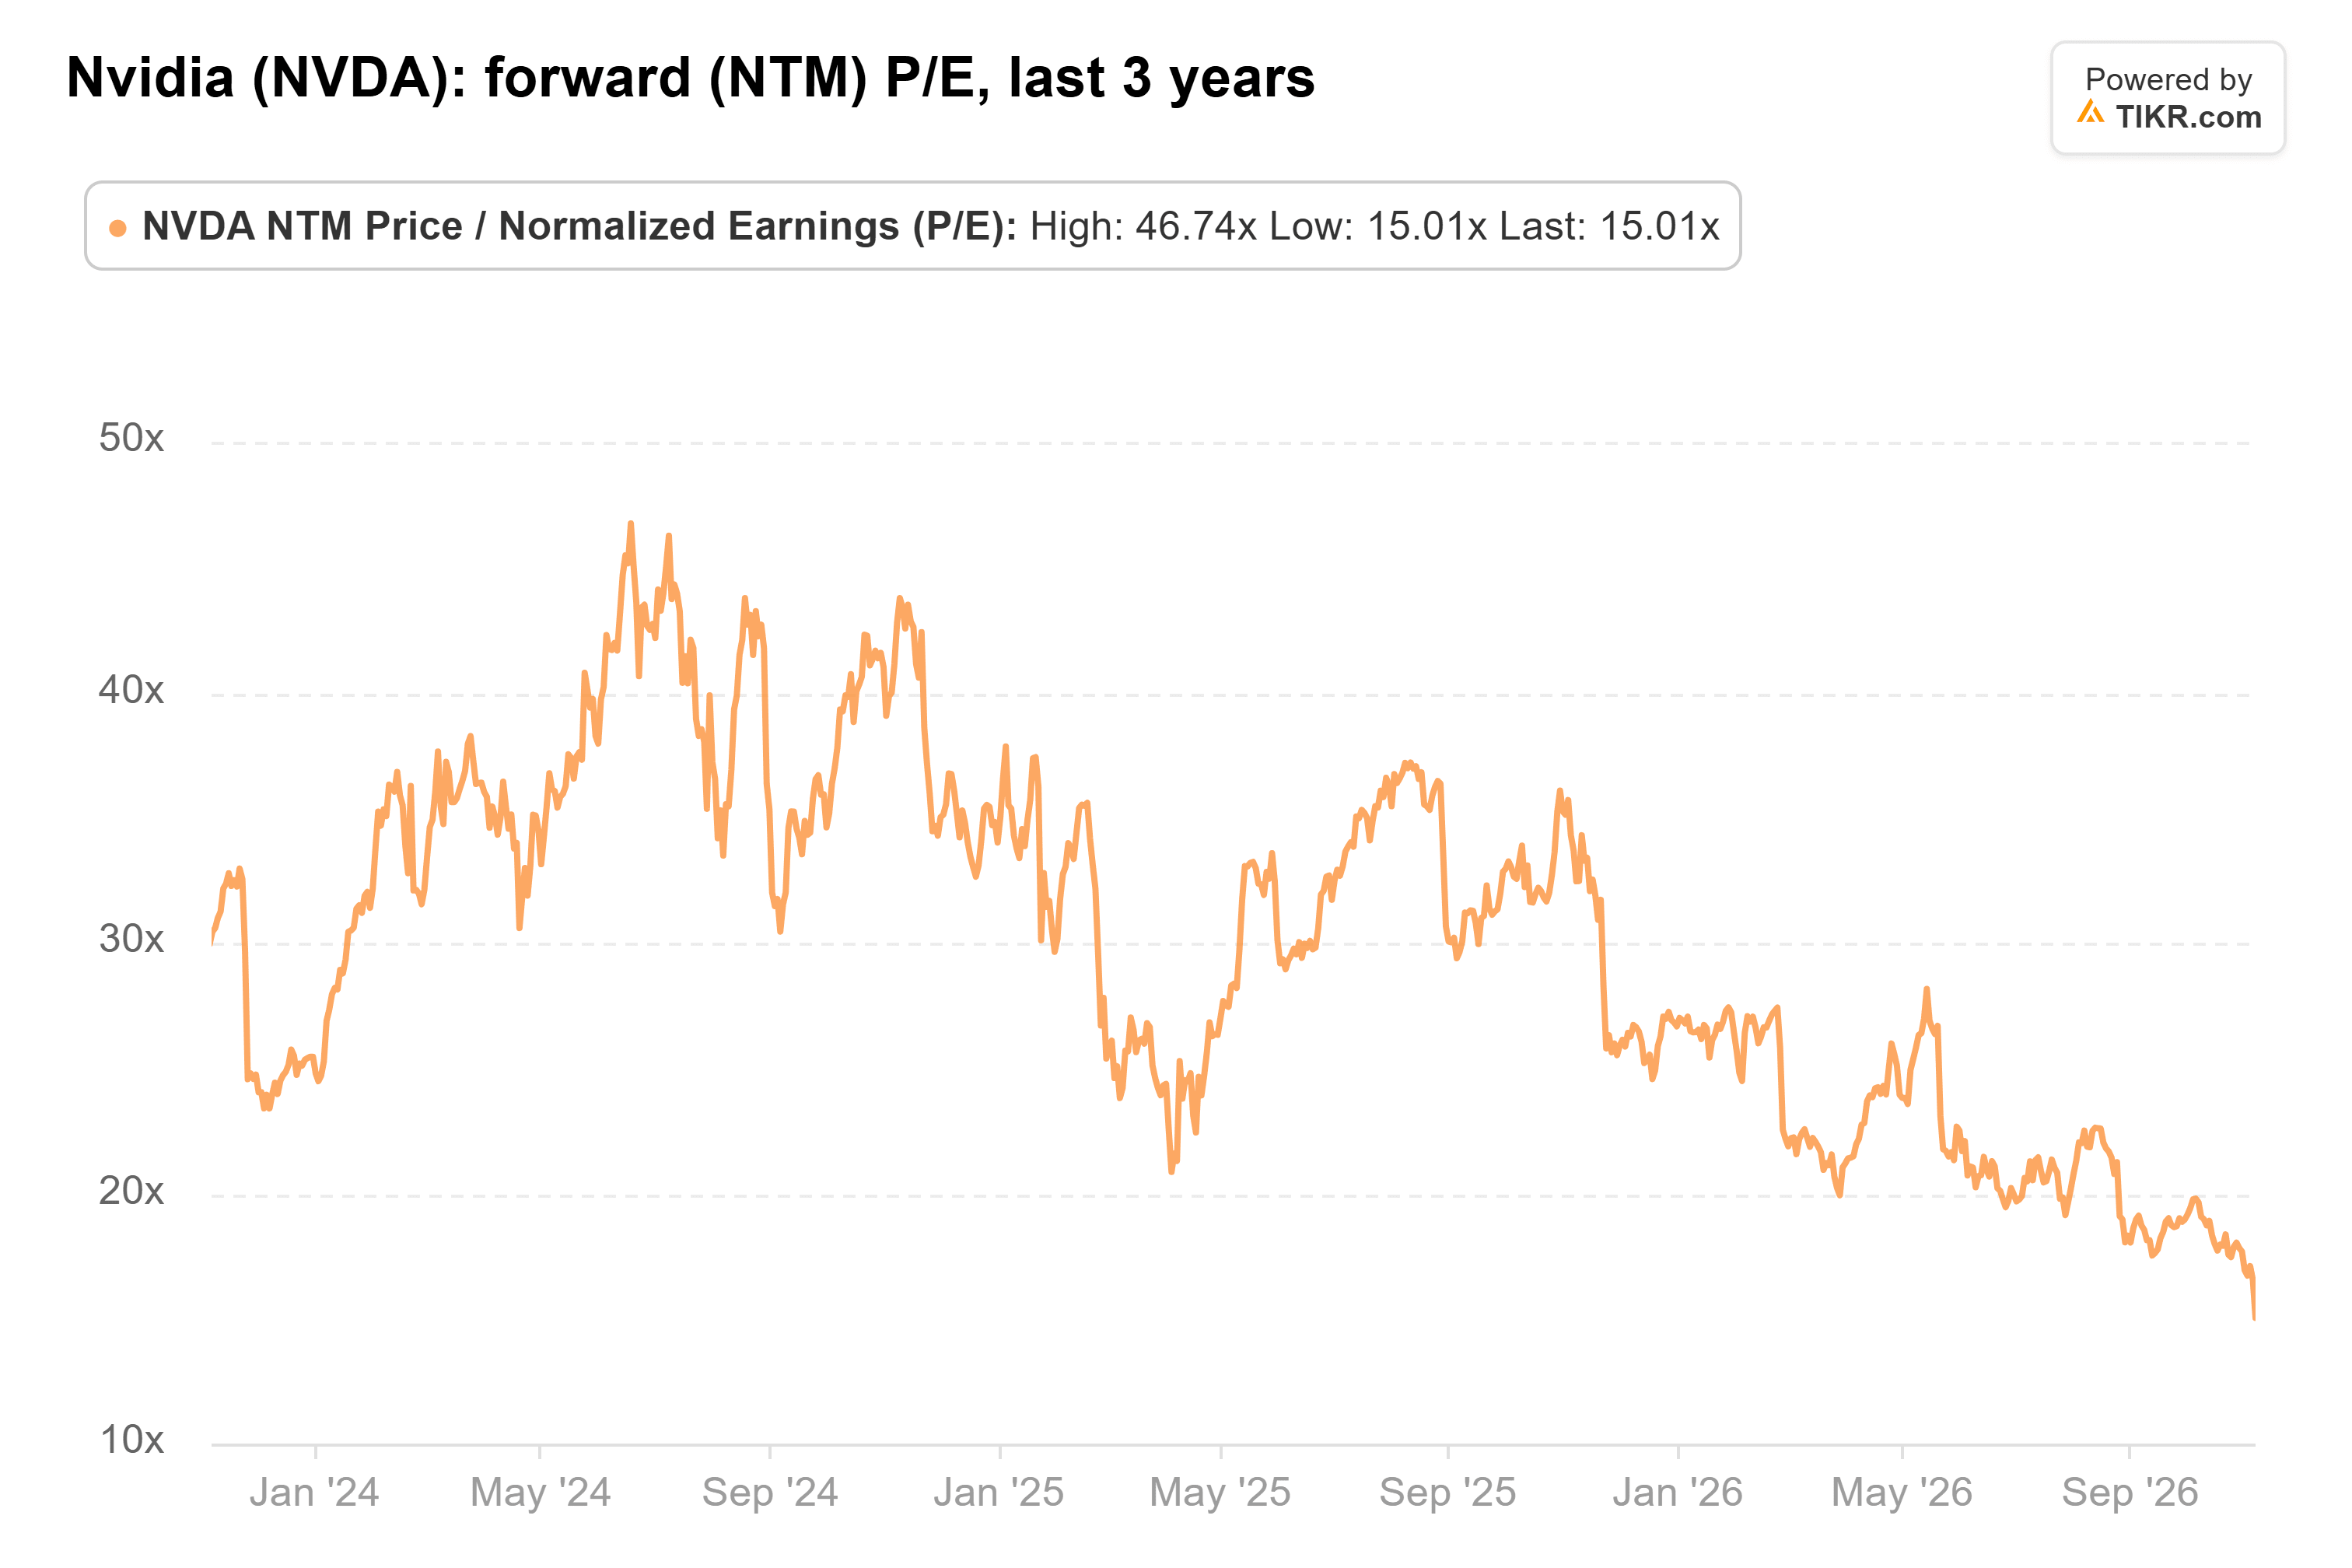
Brown氏の読みは、市場はこの成長ペースが2027年と2028年まで続くとは決して信じていなかったというものだ。15倍という倍率は彼を裏付けている:投資家は、NVIDIAの今後2年間の利益がピークであるかのように支払っている。コンセンサスはすでに、売上高成長率が2028年度の68.2%から2029年度には30.5%に減速すると予想している。
40%下落するために必要なこと
15倍の水準では、NVIDIAの予想利益が5%下方修正され、倍率が一定に保たれた場合、株価は5%下落する。40%下落するためには、倍率も約9.5倍(15倍 × 0.60 ÷ 0.95)まで縮小しなければならない。
TIKRが四半期末時点で記録したNVIDIAの予想PERは2014年まで遡れるが、14倍を下回ったことはない。
したがって、Brown氏の言う40%下落が起こるためには、わずかな下方修正が、NVIDIAの成長が2028年度以降で止まると投資家に確信させなければならない。
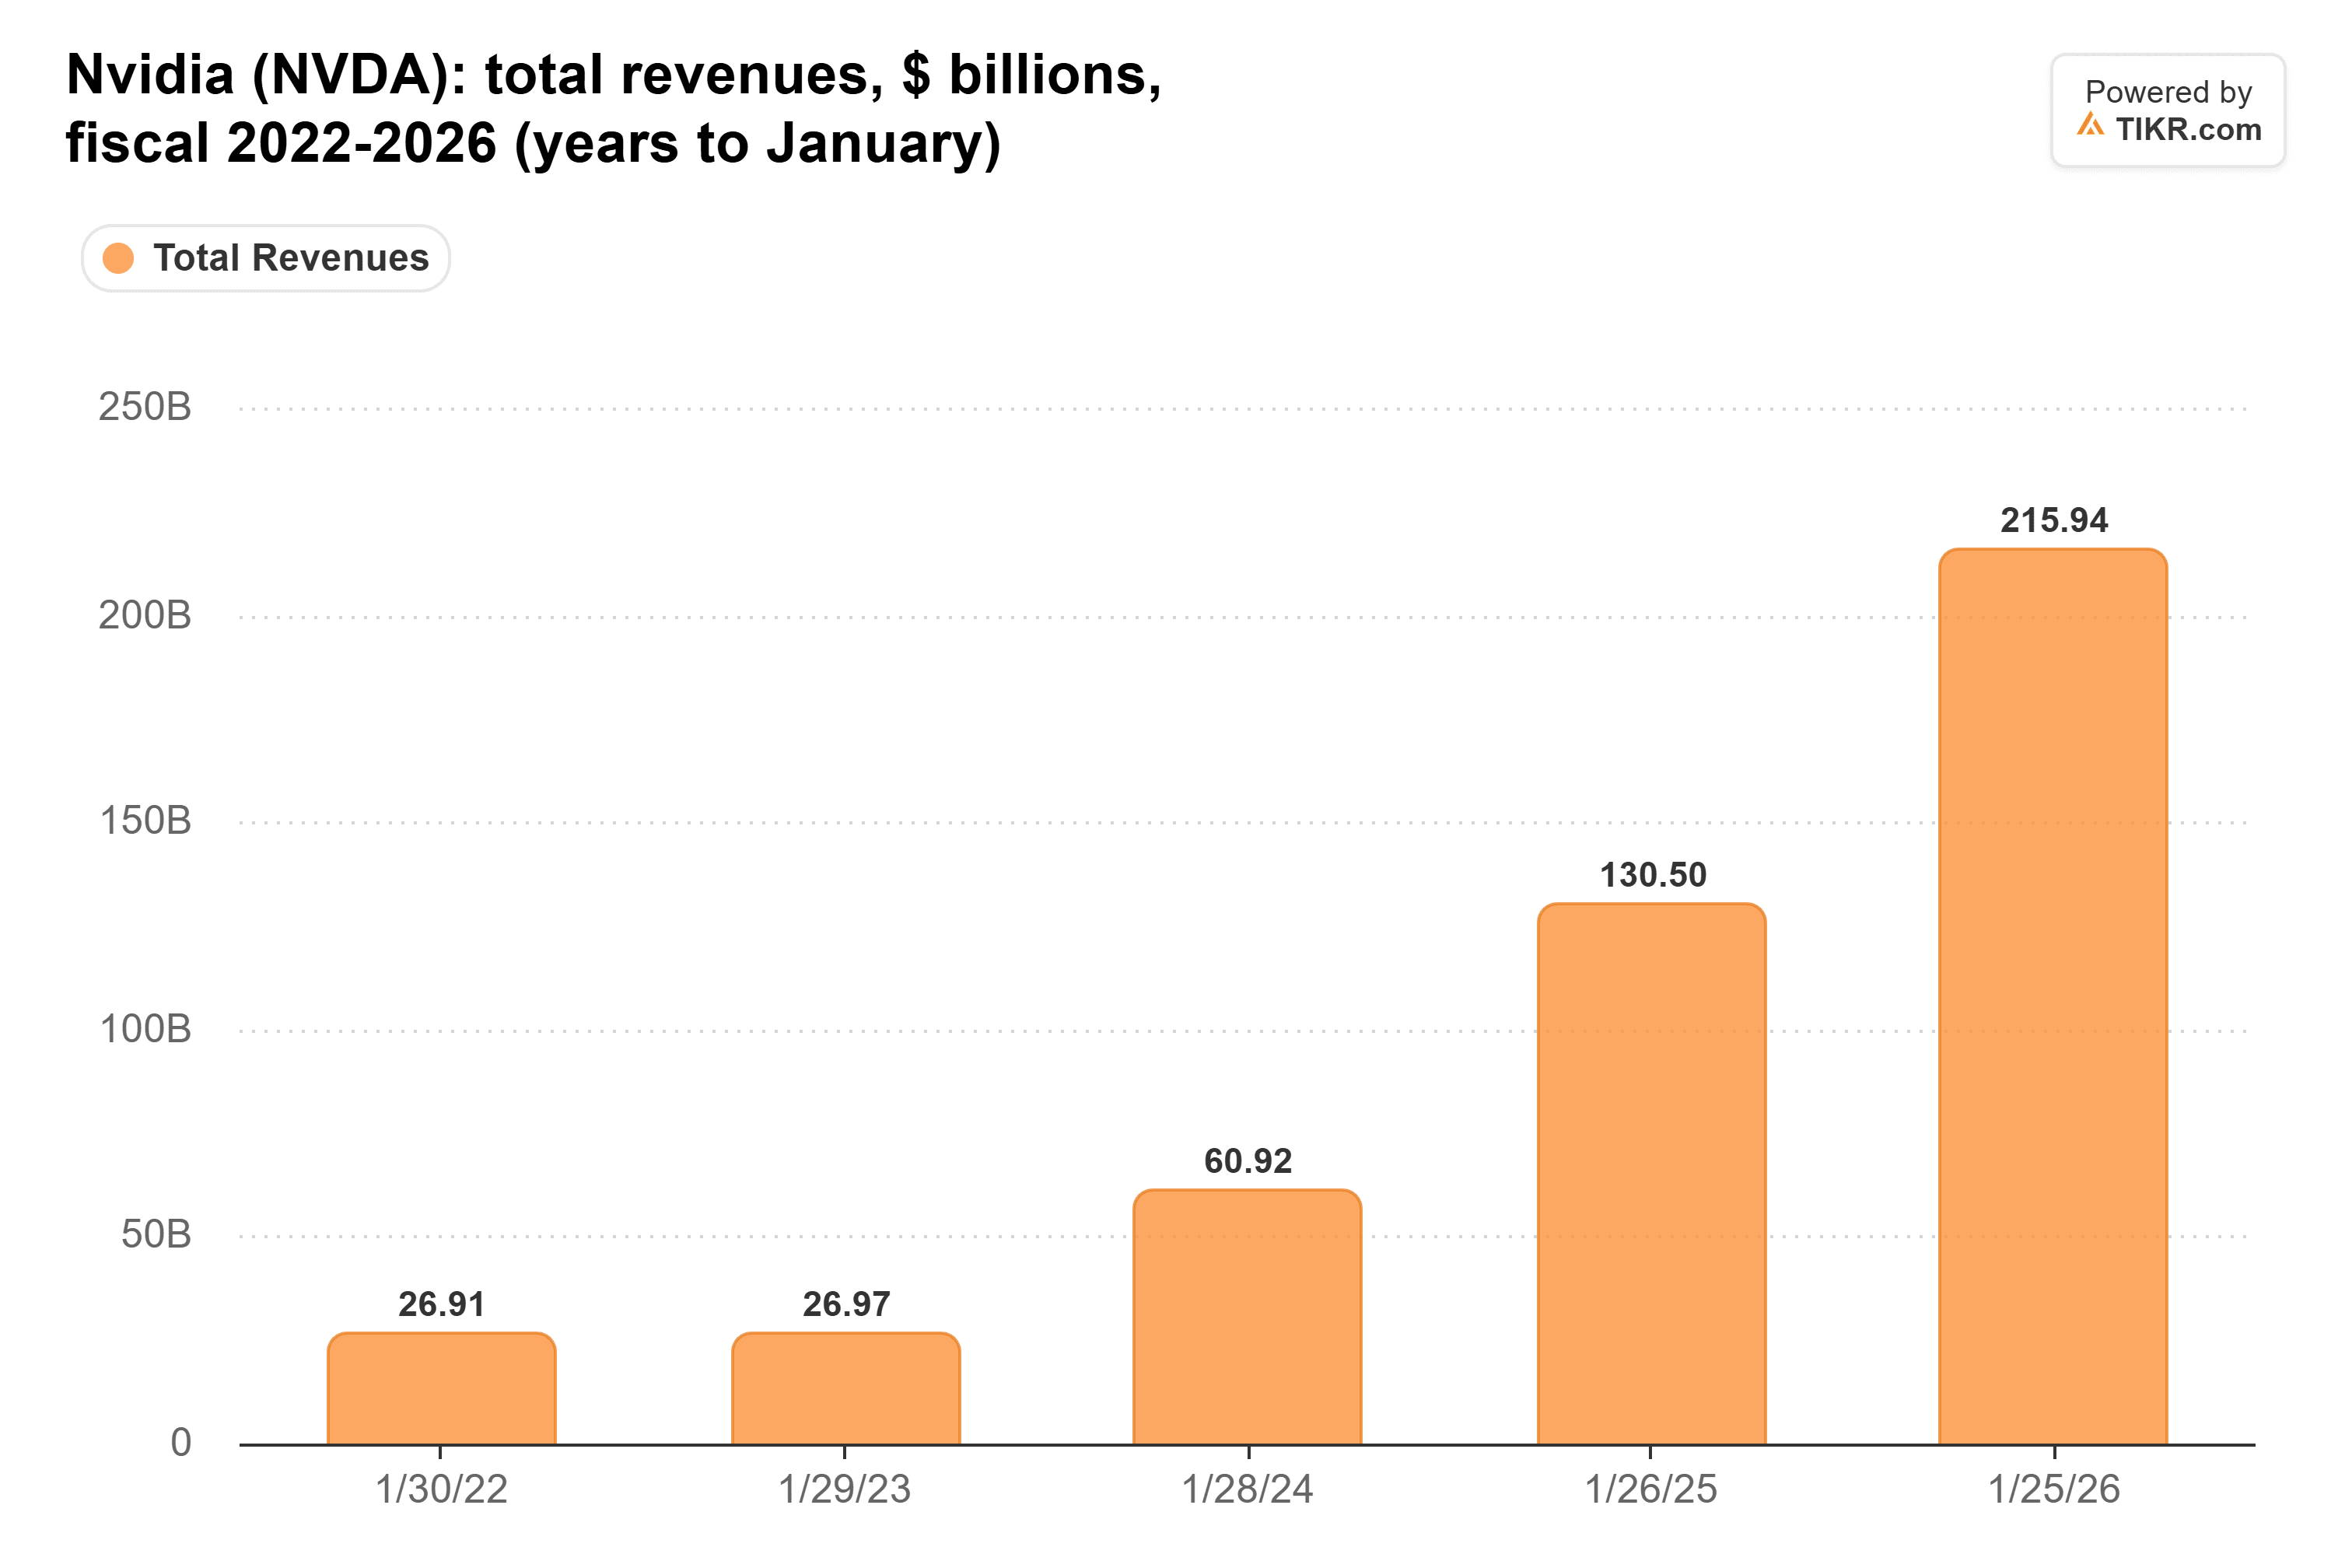
NVIDIAの投資家は以前、停滞を経験したことがある。2023年度の売上高は270億ドルで横ばいとなり、GAAP営業利益率は37.3%から15.7%に低下した。その後、AIブームが始まり、売上高は次の3年間で8倍の2,159億ドルに成長した:
ベンチャーキャピタリストのTomasz Tunguz氏は、これが再び起こり得る道筋を見ている。This Week in Startups で、彼はチップが稼働させるのに十分な電力がないため、すでに倉庫に置かれたままになっていると述べた。彼の警告:「ある時点で、NVIDIAの受注は単に米国内で展開できないという理由で横ばいになり、その時点でこれらの株に地殻変動的なショックが起こる。」
この懸念は選挙後、無視しがたいものとなった。米国に本社を置く顧客は、2026年度にNVIDIAの売上高の1496億ドル(総額の69.3%)をもたらした。
2028年度は問題ではない
今後12ヶ月は、その下方修正が起こる場所には見えない。経営陣は2028年度の売上高を約70%増と予想し、供給がその数字を制限していると述べている。また、顧客の予測は成長が倍増することを示唆しているという。そして、NVIDIAの売上高は過去3四半期連続で、経営陣の予想の上限を上回っている。
Jim Cramer氏は11月5日の Mad Money で強気の主張を展開した。もしNVIDIAが単に予想を達成するだけなら、「成長率70%で、来年の利益の12倍以下で取引されている株になる」と彼は述べた。コンセンサスは彼の成長率の数字を裏付けている:9.31ドルから15.91ドルへの増加は71%の跳躍だ。
Cramer氏自身が条件を付け加えた:「しかし、米国が現在ほど速く新しいデータセンターを許可しないために、その翌年に成長が止まるなら、それは割安ではない。」
Brown氏がリスクが偏っているというのは正しい。しかし、来年の利益を5%下方修正しても、NVIDIAが40%下落することはない。Cramer氏とTunguz氏の両方が懸念する2029年度への下方修正ならば、あり得る。15倍の水準では、株価はその懸念の多くをすでに織り込んでおり、その割引は2028年度の見通しが維持される限りクッションとして機能する。
もちろん、最初の試練は11月17日に訪れる。NVIDIAが第3四半期決算を発表し、1080億ドル(±2%)という予想と比較される。経営陣が2028年度について何を言うか、そして顧客が米国のデータセンター計画を引き下げ始めるかどうかが、四半期そのものよりも重要になるだろう。
では、NVIDIA株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!