

主なポイント
- MercadoLibreは、第3四半期の利益が予想を下回った後、先週9%下落した。収益は45%増加したが、営業利益率は前年同期の9.8%から6.3%に低下した。
- 圧迫の大部分は、貸倒引当金と経営陣が選択して負担した無料配送から来ており、成長が鈍化すれば利益率は回復するはずだ。
- アナリストは、1株当たり利益(EPS)が2026年に$37.45まで低下し、その後2028年までに$75.87まで上昇すると予想している。We Study Billionairesのホストは、今世紀末までに営業利益率が13%から14%に達すると見ている。
- 主なリスクは、1年で75%成長した融資残高であり、その成長が鈍化するまで、前倒しで計上される引当金が利益率を圧迫し続けることだ。
MercadoLibre (MELI) は、先週利益予想割れで9%下落した。数日後、We Study Billionairesポッドキャストの最新エピソードが「We Doubled Down on Meli.」というタイトルで公開された。
問題は成長ではなかった。第3四半期の収益は45%増の107億5000万ドルに達したが、営業利益率は前年同期の9.8%から6.3%に低下した。
Shawn O'Malleyは、このエピソードでDaniel Mahnckeのモデルにおける成長予測を擁護しながら、リスナーに次のように思い出させた。「Meliは、相当な規模に達した企業で、30四半期連続で30%以上の成長を達成した唯一の企業だ」
これは驚異的な記録だ。しかし、ホストたちの真の賭けは、今後利益率がどこに向かうかにある。
TIKRはMercadoLibreについて26人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
MercadoLibreの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。MercadoLibreのアナリスト評価を見る
利益率圧迫は意図的なものだった
MercadoLibreの経営陣は、利益が減少している理由について隠し立てをしていない。第3四半期決算説明会で、CEOのAriel Szarfsztejnは、機会が大きく、より深いエンゲージメントが持続的なリードを築くため、同社は投資していると述べた。そして付け加えた。「私たちはそのために低い利益率を受け入れており、その点については率直に説明してきたと思います」
ポッドキャストで、Mahnckeはその利益率がどこへ行ったのかを分析した。彼はMercadoLibreが融資に対して計上する引当金を「実際のところ、利益率圧迫の最大の要因」と呼んだ。彼は「第1四半期では、それだけで営業利益率が4パーセンテージポイント圧迫され」、第2四半期では2ポイント圧迫されたと述べた。次に挙げたのは無料配送で、ブラジルにおけるShopeeへの対応策と呼び、より大きな基盤からライバルを上回る成長を助けたと述べた。
そしてMercadoLibreは第3四半期に物流コストを追加した。CFOのMartin de los Santosは決算説明会で、年末のピークに備えて、物流能力を前年同期の10%増に対し、第2四半期比20%拡大したと述べた。彼はそのコストの一部が第4四半期に戻ってくると予想している。
ウォール街はすでに回復を予想している
圧迫が選択によるものであれば、支出が緩和されれば利益は跳ね返るはずであり、アナリストはそれを当てにしている。彼らの予想では、1株当たり利益は今年低下した後、急速に上昇する:
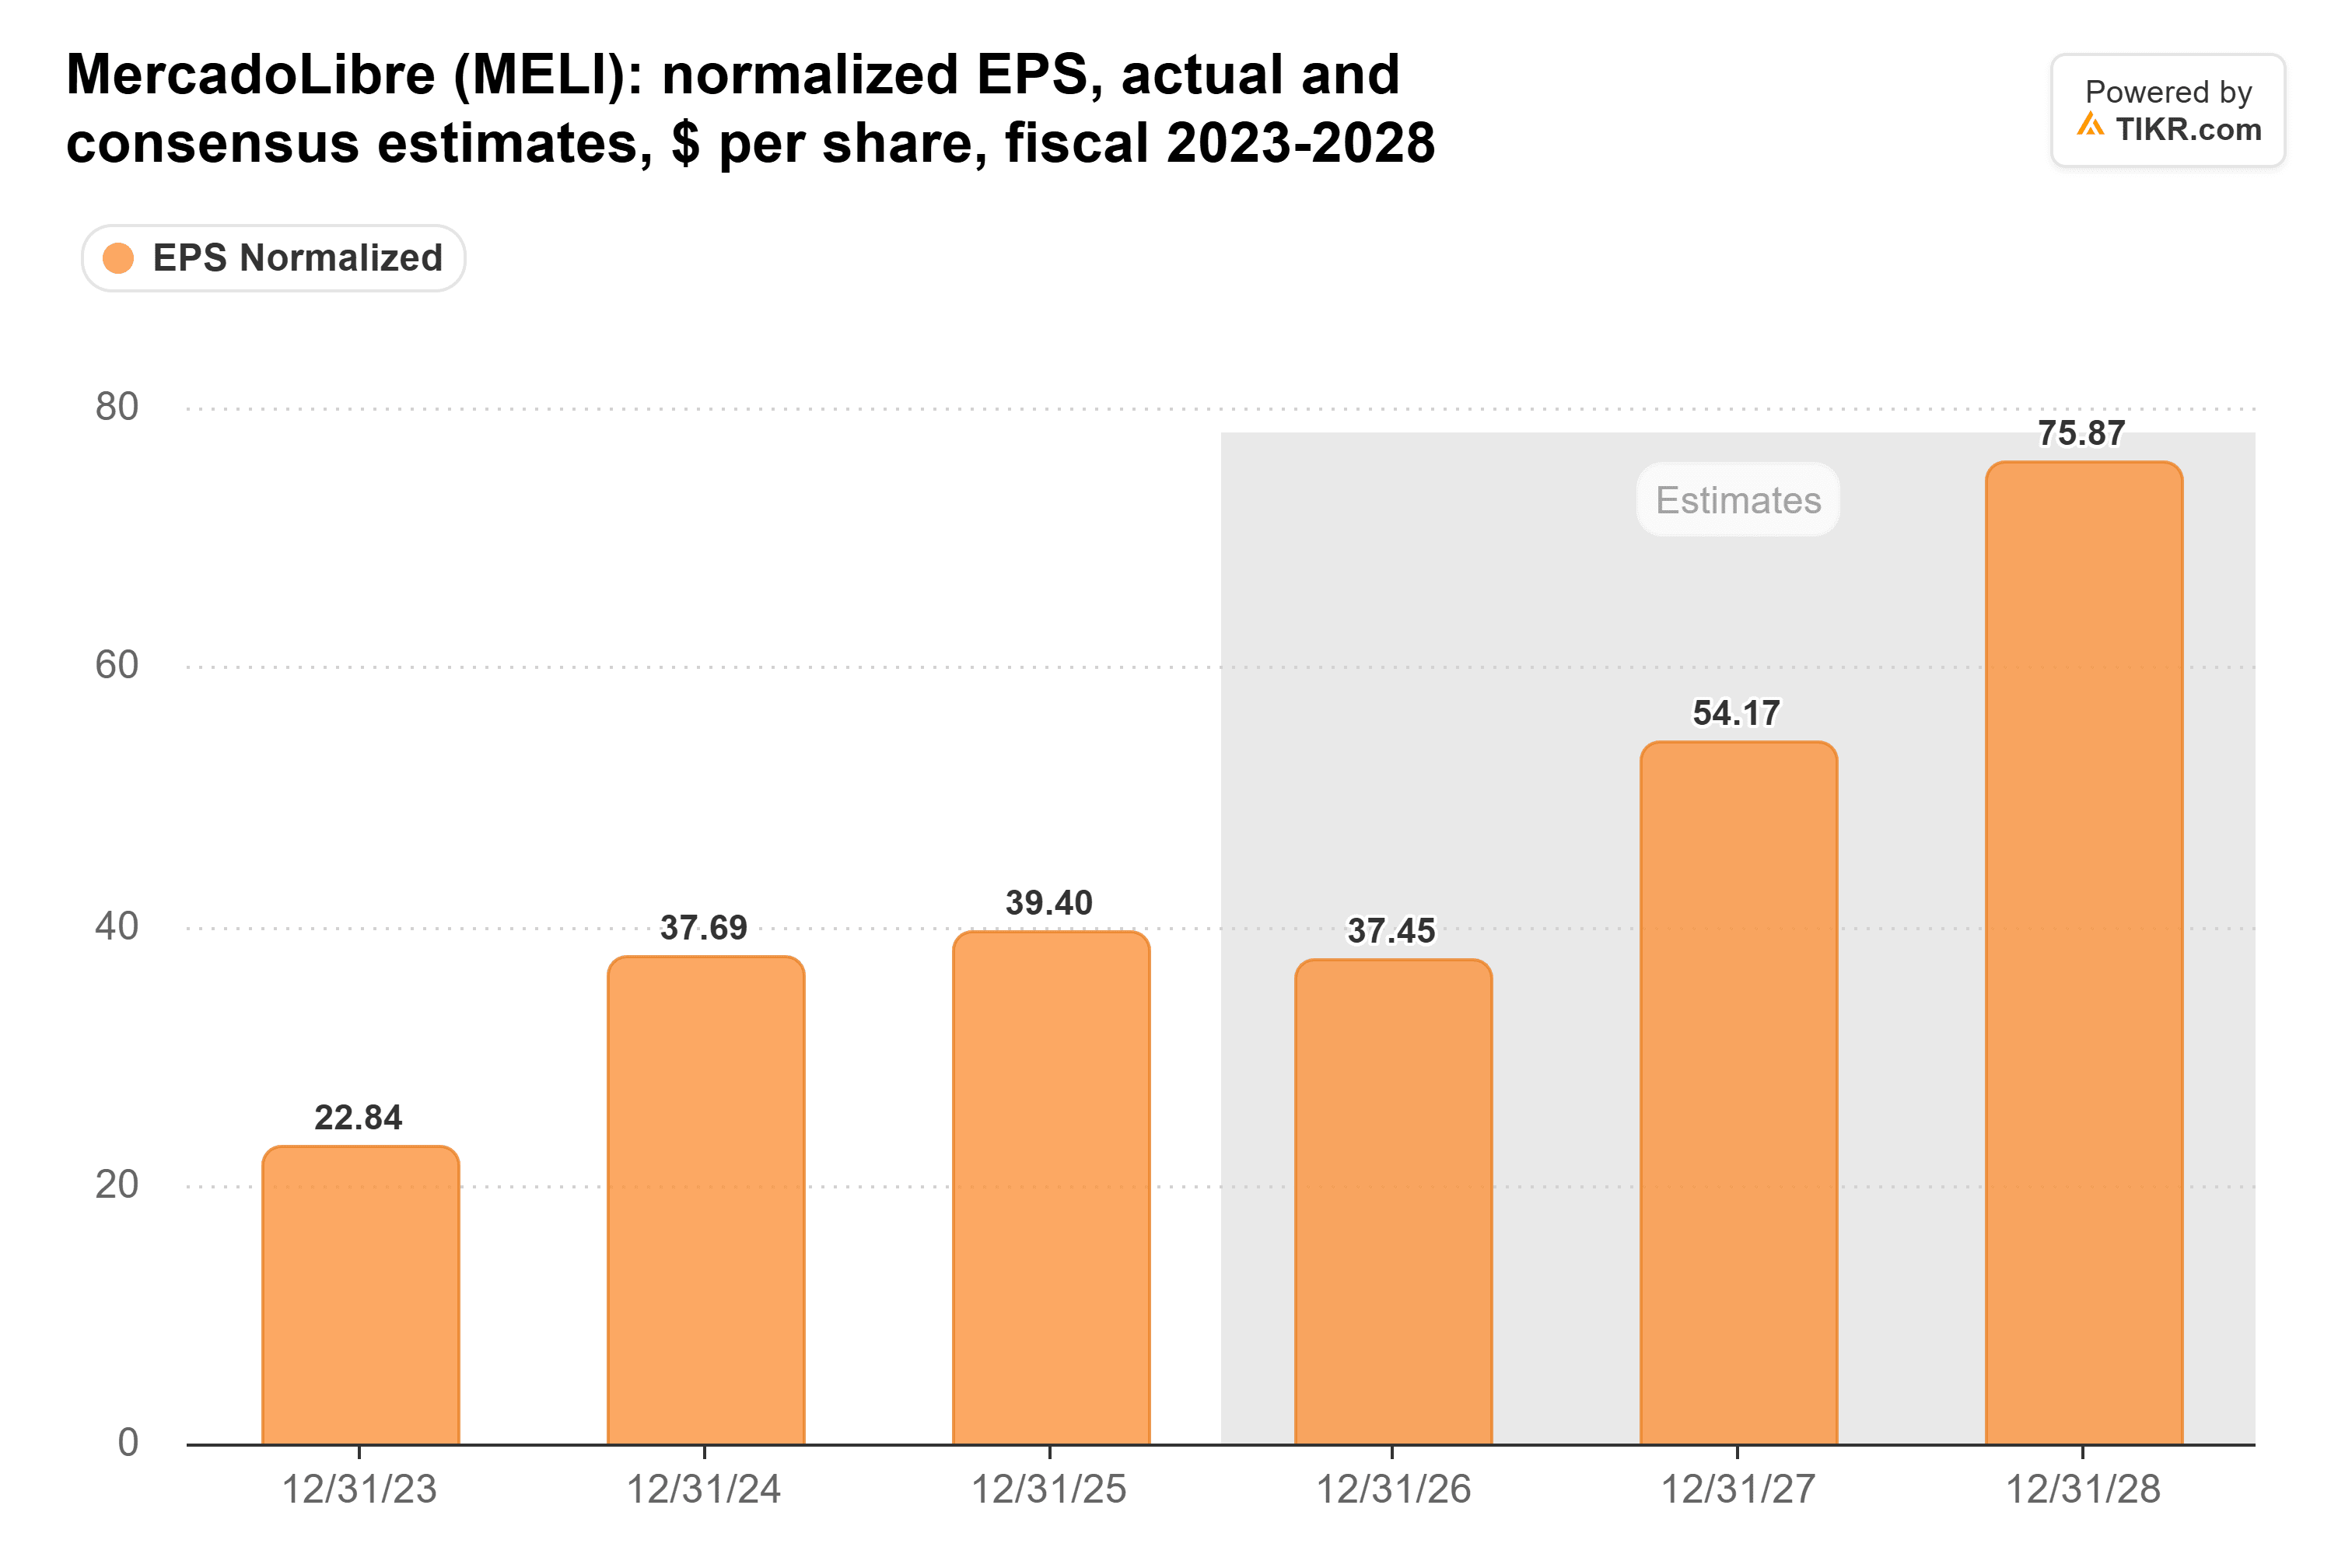
アナリストは予想割れ後に数値を下方修正した。それでも、1株当たり利益は2027年に45%増の$54.17、その後2028年に40%増の$75.87に上昇すると予想している。
ホストたちはさらに先を見据えている。Mahnckeのモデルでは、2030年の1株当たり利益は約$177(前年は$39.40)としている。そこに到達するには、アナリストの2028年の数値が2年で2倍以上にならなければならない。
2027年の成長鈍化が助けになる
Mahnckeのモデルは、この連続記録にも終止符を打つ。MercadoLibreの収益は2019年以降毎年30%以上成長し、2025年には289億ドルに達した:
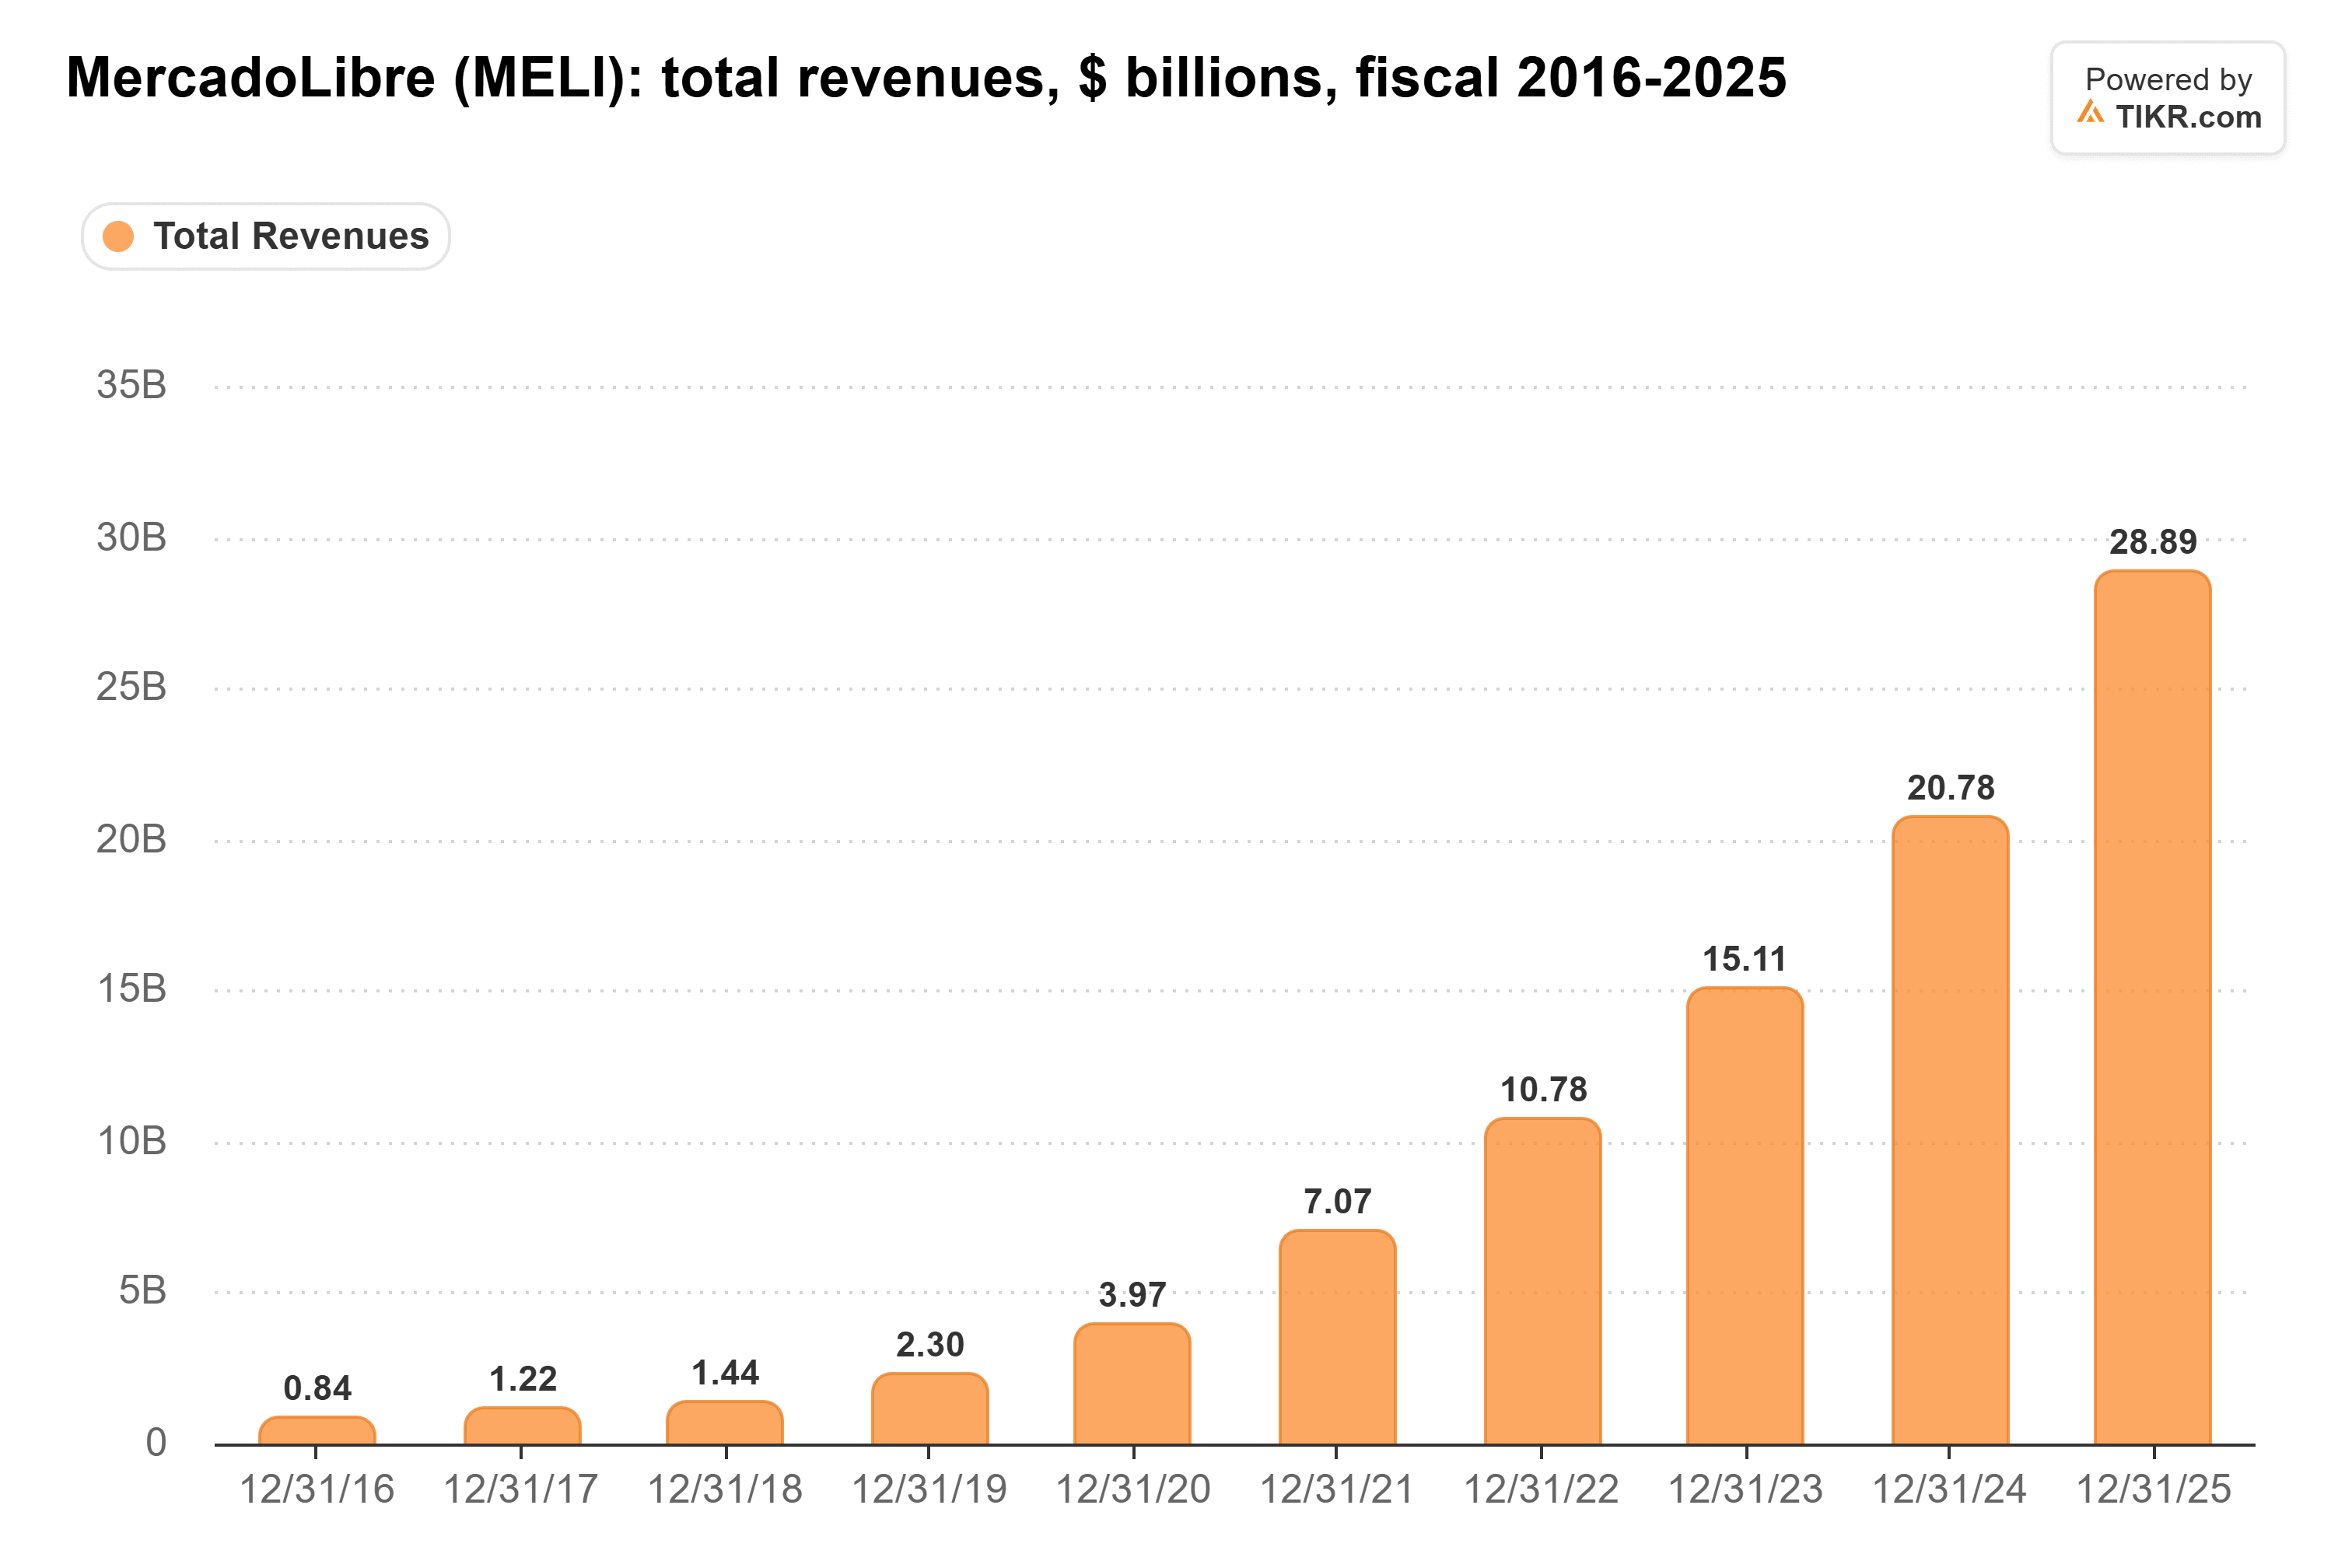
2027年、MahnckeはEコマースが25%、フィンテックが32%成長すると予測しており、これは来年中に30%成長の記録に終止符を打つことになる。そこからは、MercadoLibreが投資を縮小するにつれ、両方とも年間数ポイントずつ成長が鈍化する。その結果、彼は「現在わずか7%の営業利益率は再び上昇し、今世紀末までに13%から14%に達する」と述べた。
これは思ったほど無理な数字ではない。なぜなら、MercadoLibreは以前にもより深い穴から這い上がったことがあるからだ:
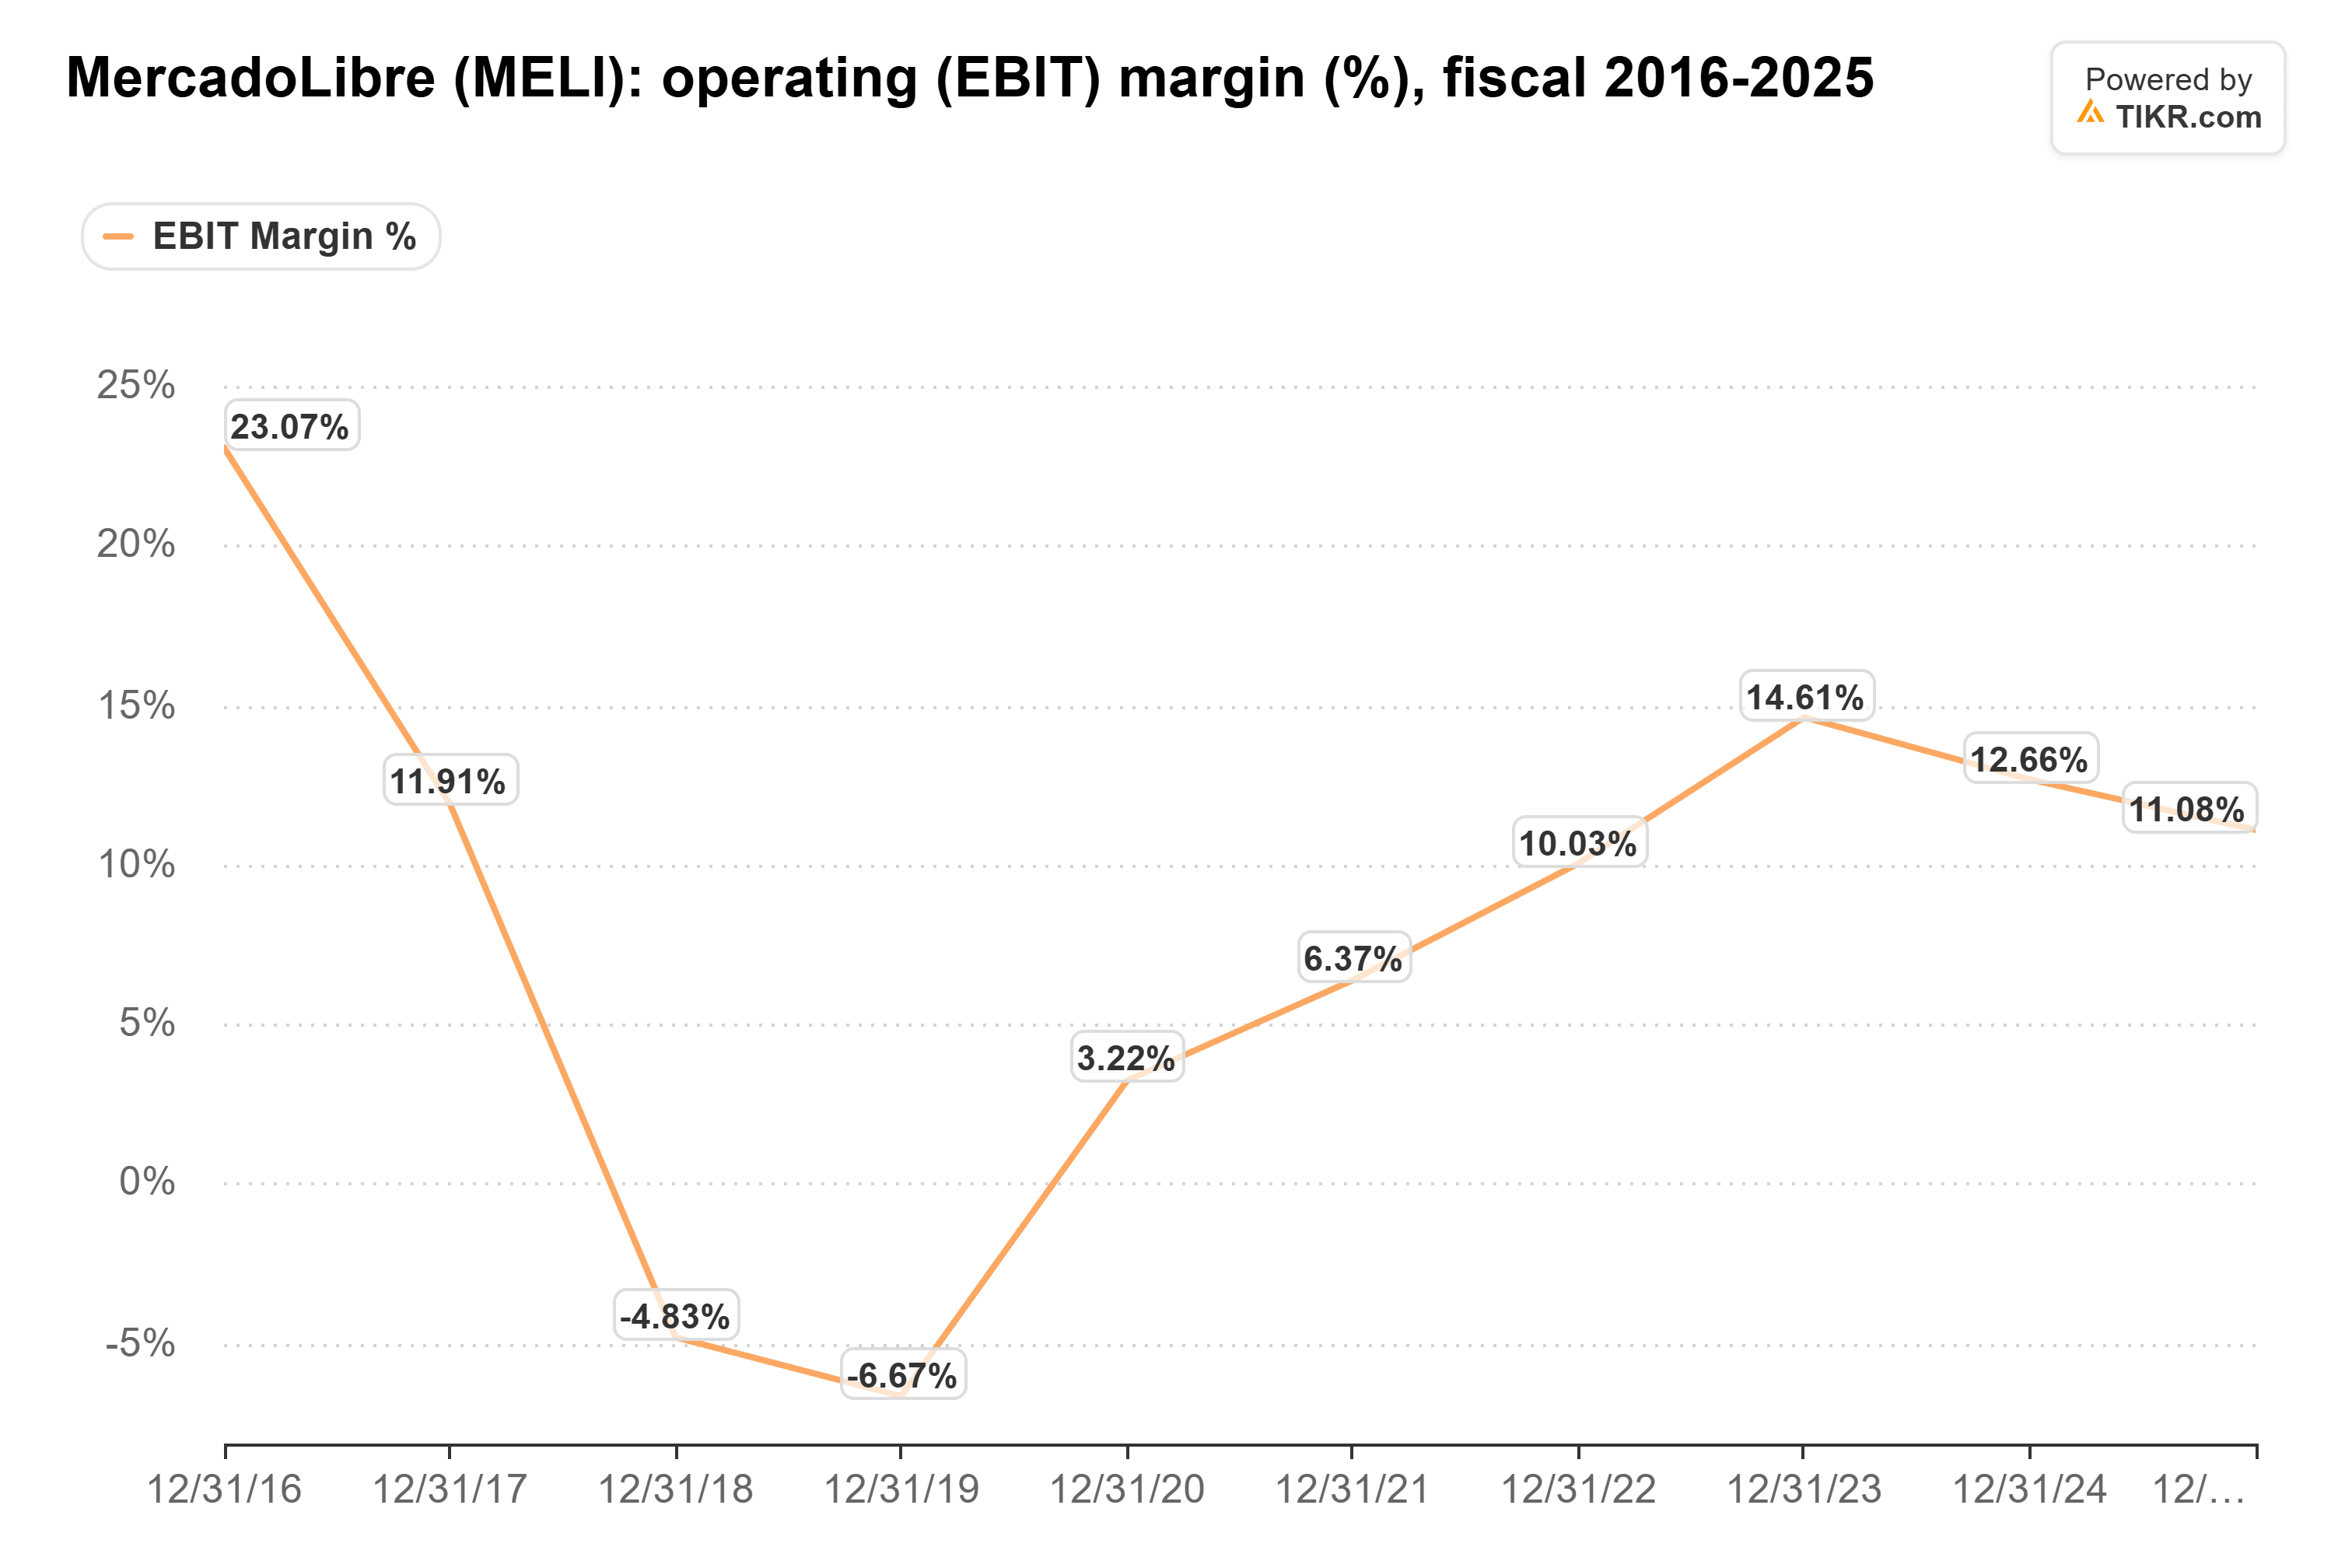
利益率は2019年の-6.7%から2023年には14.6%に上昇したため、13%から14%というのは、わずか3年前の水準に戻るだけだ。
まず融資残高の成長が鈍化しなければならない
O'Malleyは、MercadoLibreのクレジットカードに対する前倒しの引当金を「実際のところ、会計上のタイミングの問題に過ぎない」と呼んだ。しかし、MercadoLibreがその利益率を取り戻せるのは、融資残高の成長がより緩やかになってからだ。与信ポートフォリオは、6月30日時点で前年比75%増の164億ドルに成長した。同じ期間に、引当金は収益に対する比率が第2四半期に前年同期の10.2%から12.5%に上昇した。融資残高がそのペースで成長し続ける限り、前倒しの費用は発生し続ける。
これまでのところ、融資は健全に見える。15日から90日遅延の融資は第3四半期に残高の約7.0%で推移し、過去の低水準に近い。91日から360日遅延の融資は確かに増加し、6月30日時点で残高の18.7%に達した(6か月前は16.8%)。
成長が鈍化し、利益率が上昇する
私は、MercadoLibreの成長が鈍化し、その利益率が同時に反転すると予想している。融資残高と物流ネットワークへの積極的な投資をやや緩めれば、成長はより緩やかになり、そのための支出も少なくなる。結論として、先週の予想割れは、MercadoLibreが意図的に続けている選択のコストのように見える。私は、その選択が実を結び始める前に株を保有しておきたい。
もちろん、経営陣は業績見通し(ガイダンス)を開示しておらず、Szarfsztejnは過去18か月間のすべての決算説明会で投資について同じメッセージを伝えてきたと述べている。来年初めの第4四半期決算は、de los Santosが戻ってくると予想した物流コストが実際に戻ってくるかどうか、そして融資残高がどのくらいの速さでまだ成長しているかを示すことになる。
では、MercadoLibreの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、MercadoLibreの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





