


主なポイント
- キンダー・モーガンは2026年10月21日に配当を2%引き上げ、プロジェクトの受注残高は144億ドルの記録を更新。利回りは3.7%で、シェブロンの3.2%を上回る。
- シェブロンの配当は、2026年9月30日までの12か月間のフリーキャッシュフローの41%を占めた。一方、キンダー・モーガンの配当可能キャッシュフローは2025会計年度の配当を2倍以上カバーした。
- シェブロンの配当は2020会計年度から2025会計年度にかけて年率6%で成長したのに対し、キンダー・モーガンは2%で、はるかに多くの負債を抱えている。
- これらの成長率で計算すると、どちらの株に1万ドル投資しても、今後10年間で約4,100ドルから4,200ドルの配当を受け取れる。したがって、選択の鍵はどちらの配当がそのペースを維持できるかにある。
現在、エネルギー分野を検討しているあらゆるインカム投資家は、2つの非常に異なる選択肢に直面している。キンダー・モーガン (KMI) は、記録的な第3四半期の業績とともに、2026年10月21日に四半期配当を2%引き上げて1株あたり0.2975ドルとし、利回りは3.7%だ。
シェブロン (CVX) の利回りは3.2%と低い。しかし、同社は2026年第3四半期に120億ドルのフリーキャッシュフローを生み出し(前年同期の49億ドルから増加)、四半期配当を1株あたり1.78ドルで維持した。
もし今後10年間保有するために1銘柄しか買えないとしたら、どちらに投資すべきだろうか?
| 指標 | シェブロン (CVX) | キンダー・モーガン (KMI) |
|---|---|---|
| 配当利回り | 3.2% | 3.7% |
| 年間配当 | $7.12 | $1.19 |
| 配当成長率 (2020-2025会計年度) | 年率5.8% | 年率2.2% |
| カバレッジ (直近報告) | キャッシュ配当性向41% (2026年9月30日までのTTM) | 配当可能キャッシュフロー・カバレッジ2.1倍 (2025会計年度) |
| ネット負債 / EBITDA (LTM) | 0.5倍 | 4.1倍 |
| インタレスト・カバレッジ (LTM) | 25.2倍 | 3.0倍 |
| フォワードP/E (NTM) | 12倍 | 21倍 |
出典: TIKRおよびStockAnalysis、2026年11月5日。
退職者に6%以上の利回りを支払う、安全な6つの配当株
現在、年間利回り6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した広範な投資調査の結果、そのうち退職者にとって真に安全だと考えられるのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできる。
シェブロンには余裕がある(今のところ)
シェブロンの配当は現在十分にカバーされており、2026年9月30日までの12か月間のフリーキャッシュフローのわずか41%を占めているに過ぎない。この余裕の大部分は第3四半期に生まれたもので、同四半期には米国の製油所が1日あたり109万バレルという記録的な稼働率を達成し、シェブロンは負債を35億ドル削減した。
より長期的な記録を見ると、状況は一様ではない。フリーキャッシュフローは2016、2017、2020会計年度に配当を下回り、2025会計年度には配当がフリーキャッシュフローの77%を占めた。
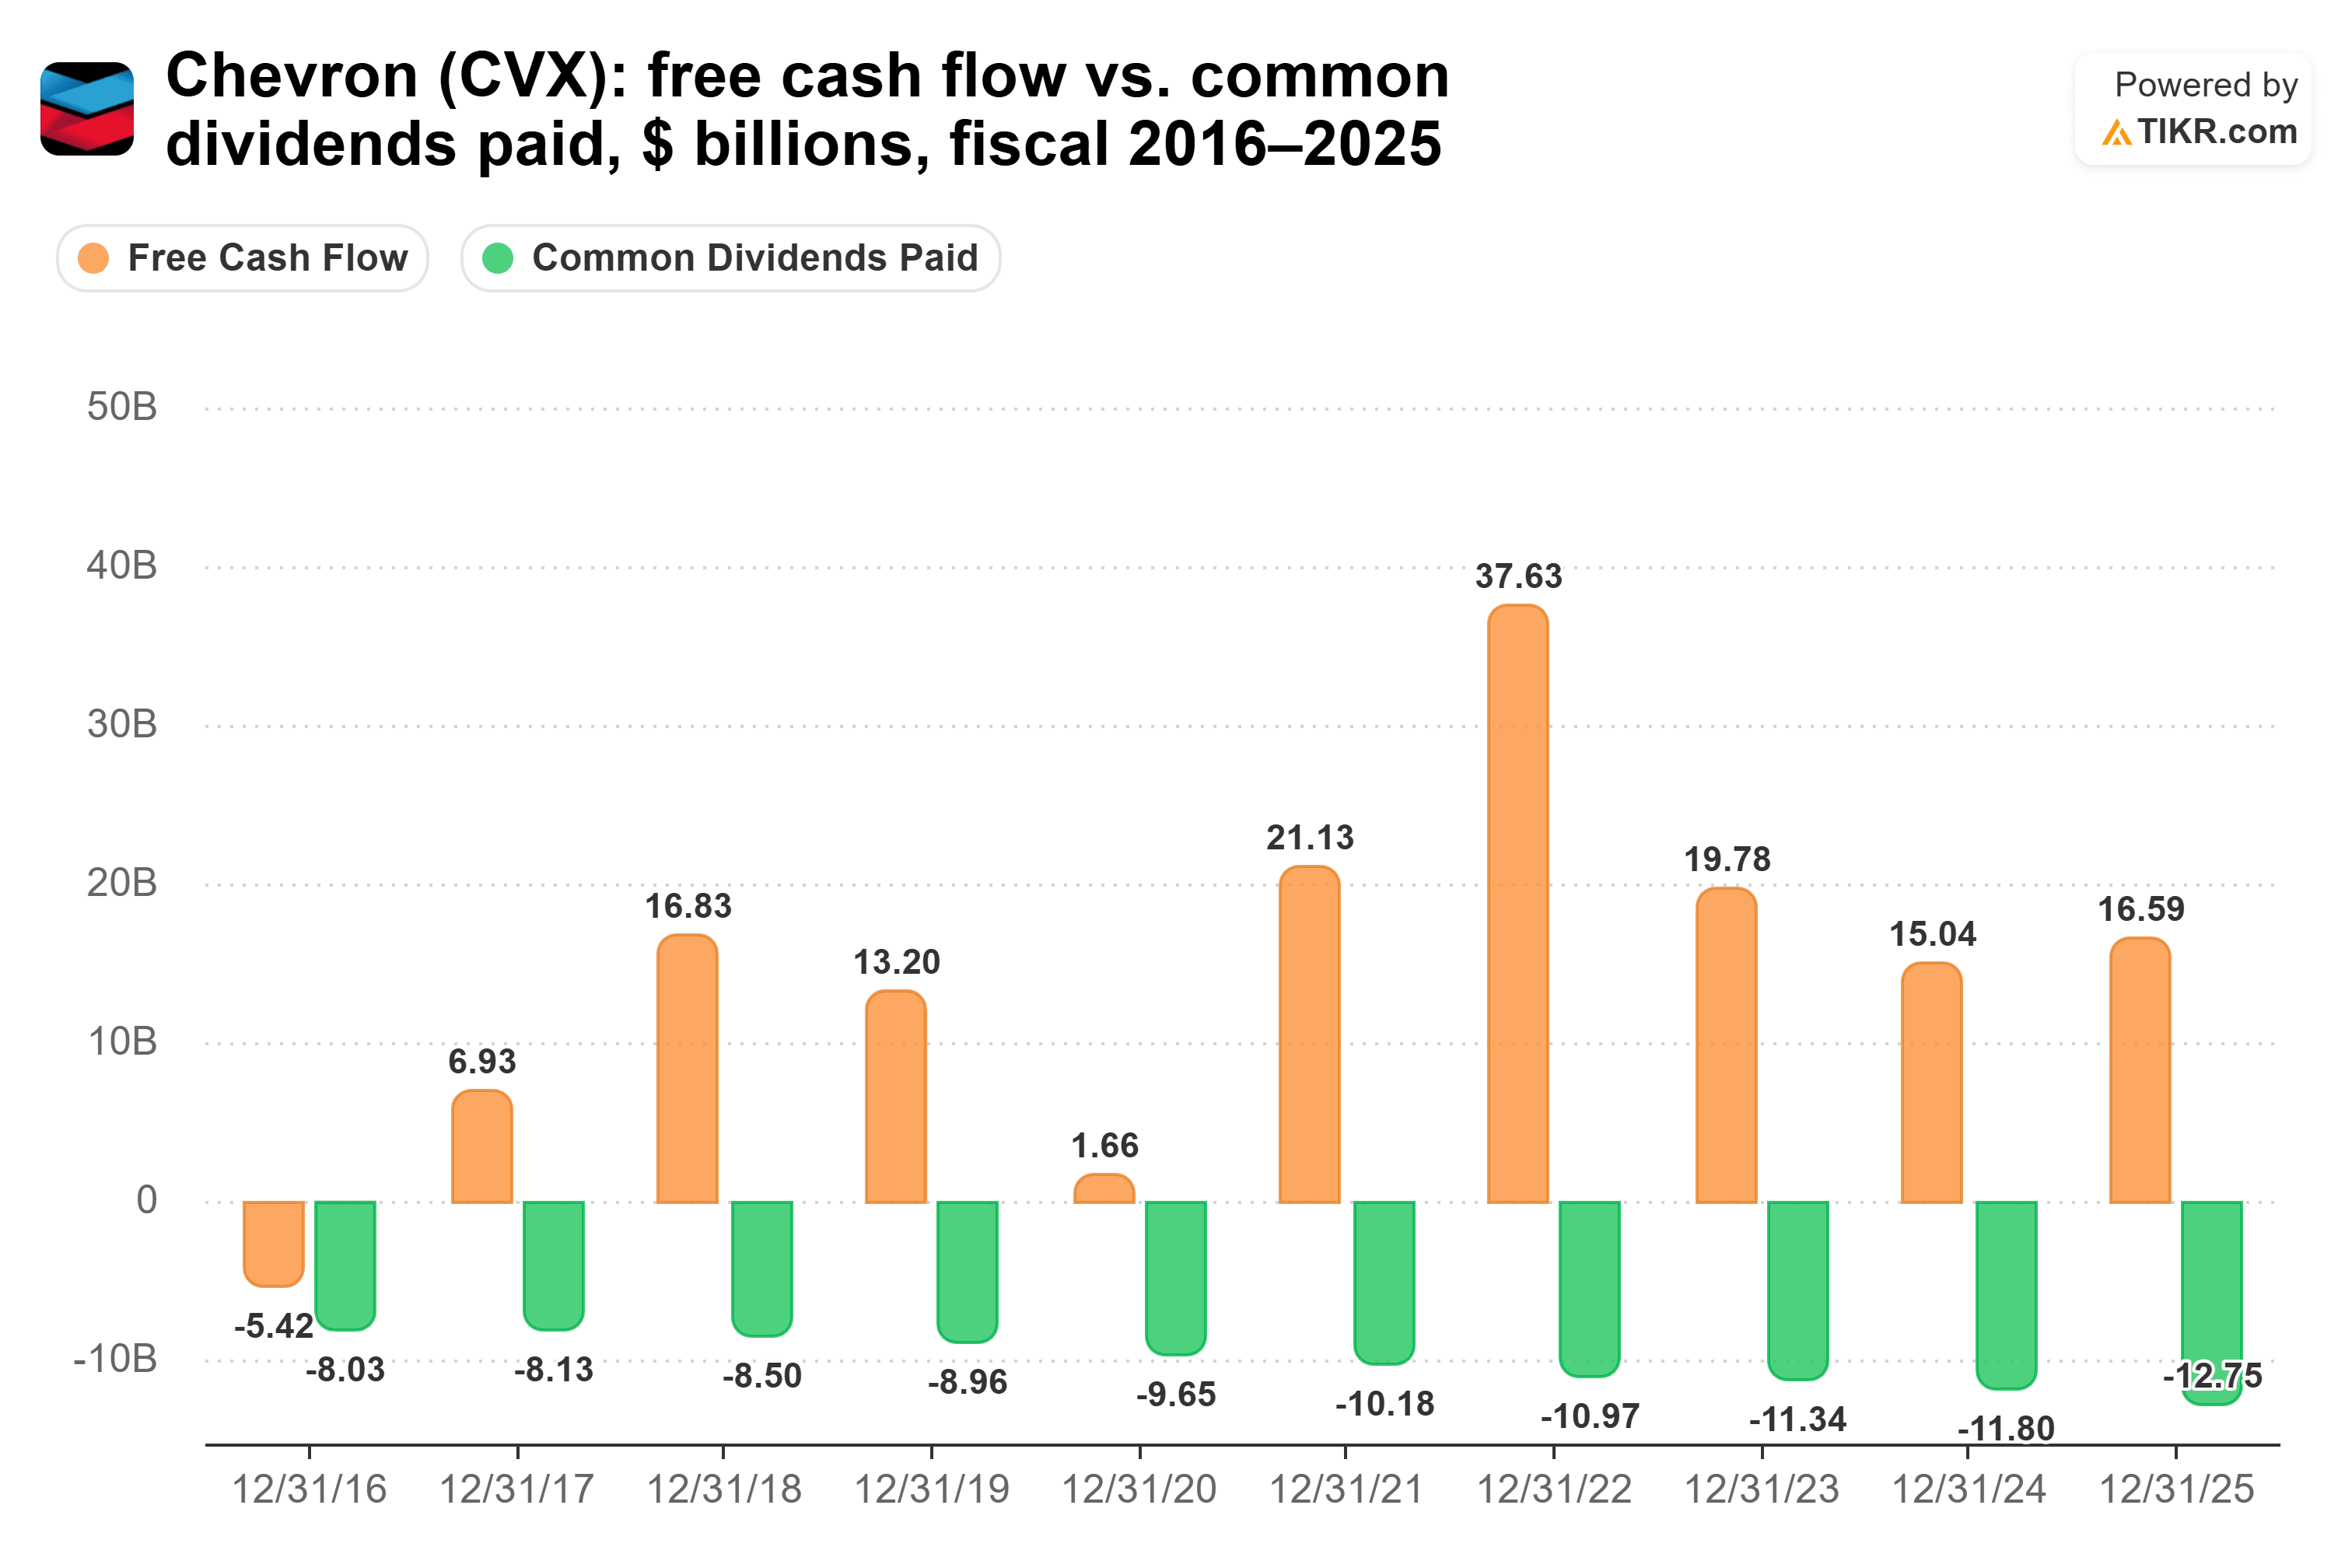
それでもシェブロンはこれらの厳しい時期を通じて引き続き配当を増やし続け、第3四半期決算説明会によれば39年連続で増配を達成した。CFOのアイミア・ボナー氏は同説明会で、「最優先事項は…一貫して配当を成長させることです」と述べた。ネット負債がEBITDAのわずか0.5倍であることを考えれば、その言葉を実行する余裕はある。
また、シェブロンは2026年10月6日、ヘス・ミッドストリームの持分とDJ盆地の原油パイプラインを、より良いバッケン地域の契約条件と2億ドルの現金と交換することに合意した。この取引により、ヘス・ミッドストリームの負債約37億ドルがバランスシートから外れる。
リスクは、シェブロンのキャッシュが原油・ガス価格とともに上下することだ。
キンダー・モーガンは成長投資中
キンダー・モーガンはより大きな配当を支払っており、その配当は2025会計年度に健全な2.1倍の配当可能キャッシュフローでカバーされた。第3四半期の調整後EBITDAは前年同期比9%増の21億8,000万ドルとなった。
受注残高は、2026年10月21日時点で前期末の96億ドルから144億ドルへと記録的に跳ね上がった。キム・ダンCEOは決算説明会で、「今後3〜5年にわたる長期的な成長能力については、ここでは懸念はありません」と述べている。
1株あたり配当可能キャッシュフローは、2016会計年度の2.02ドルから2025会計年度には2.42ドルへと増加した一方、配当は0.50ドルから1.17ドルへと増えた。
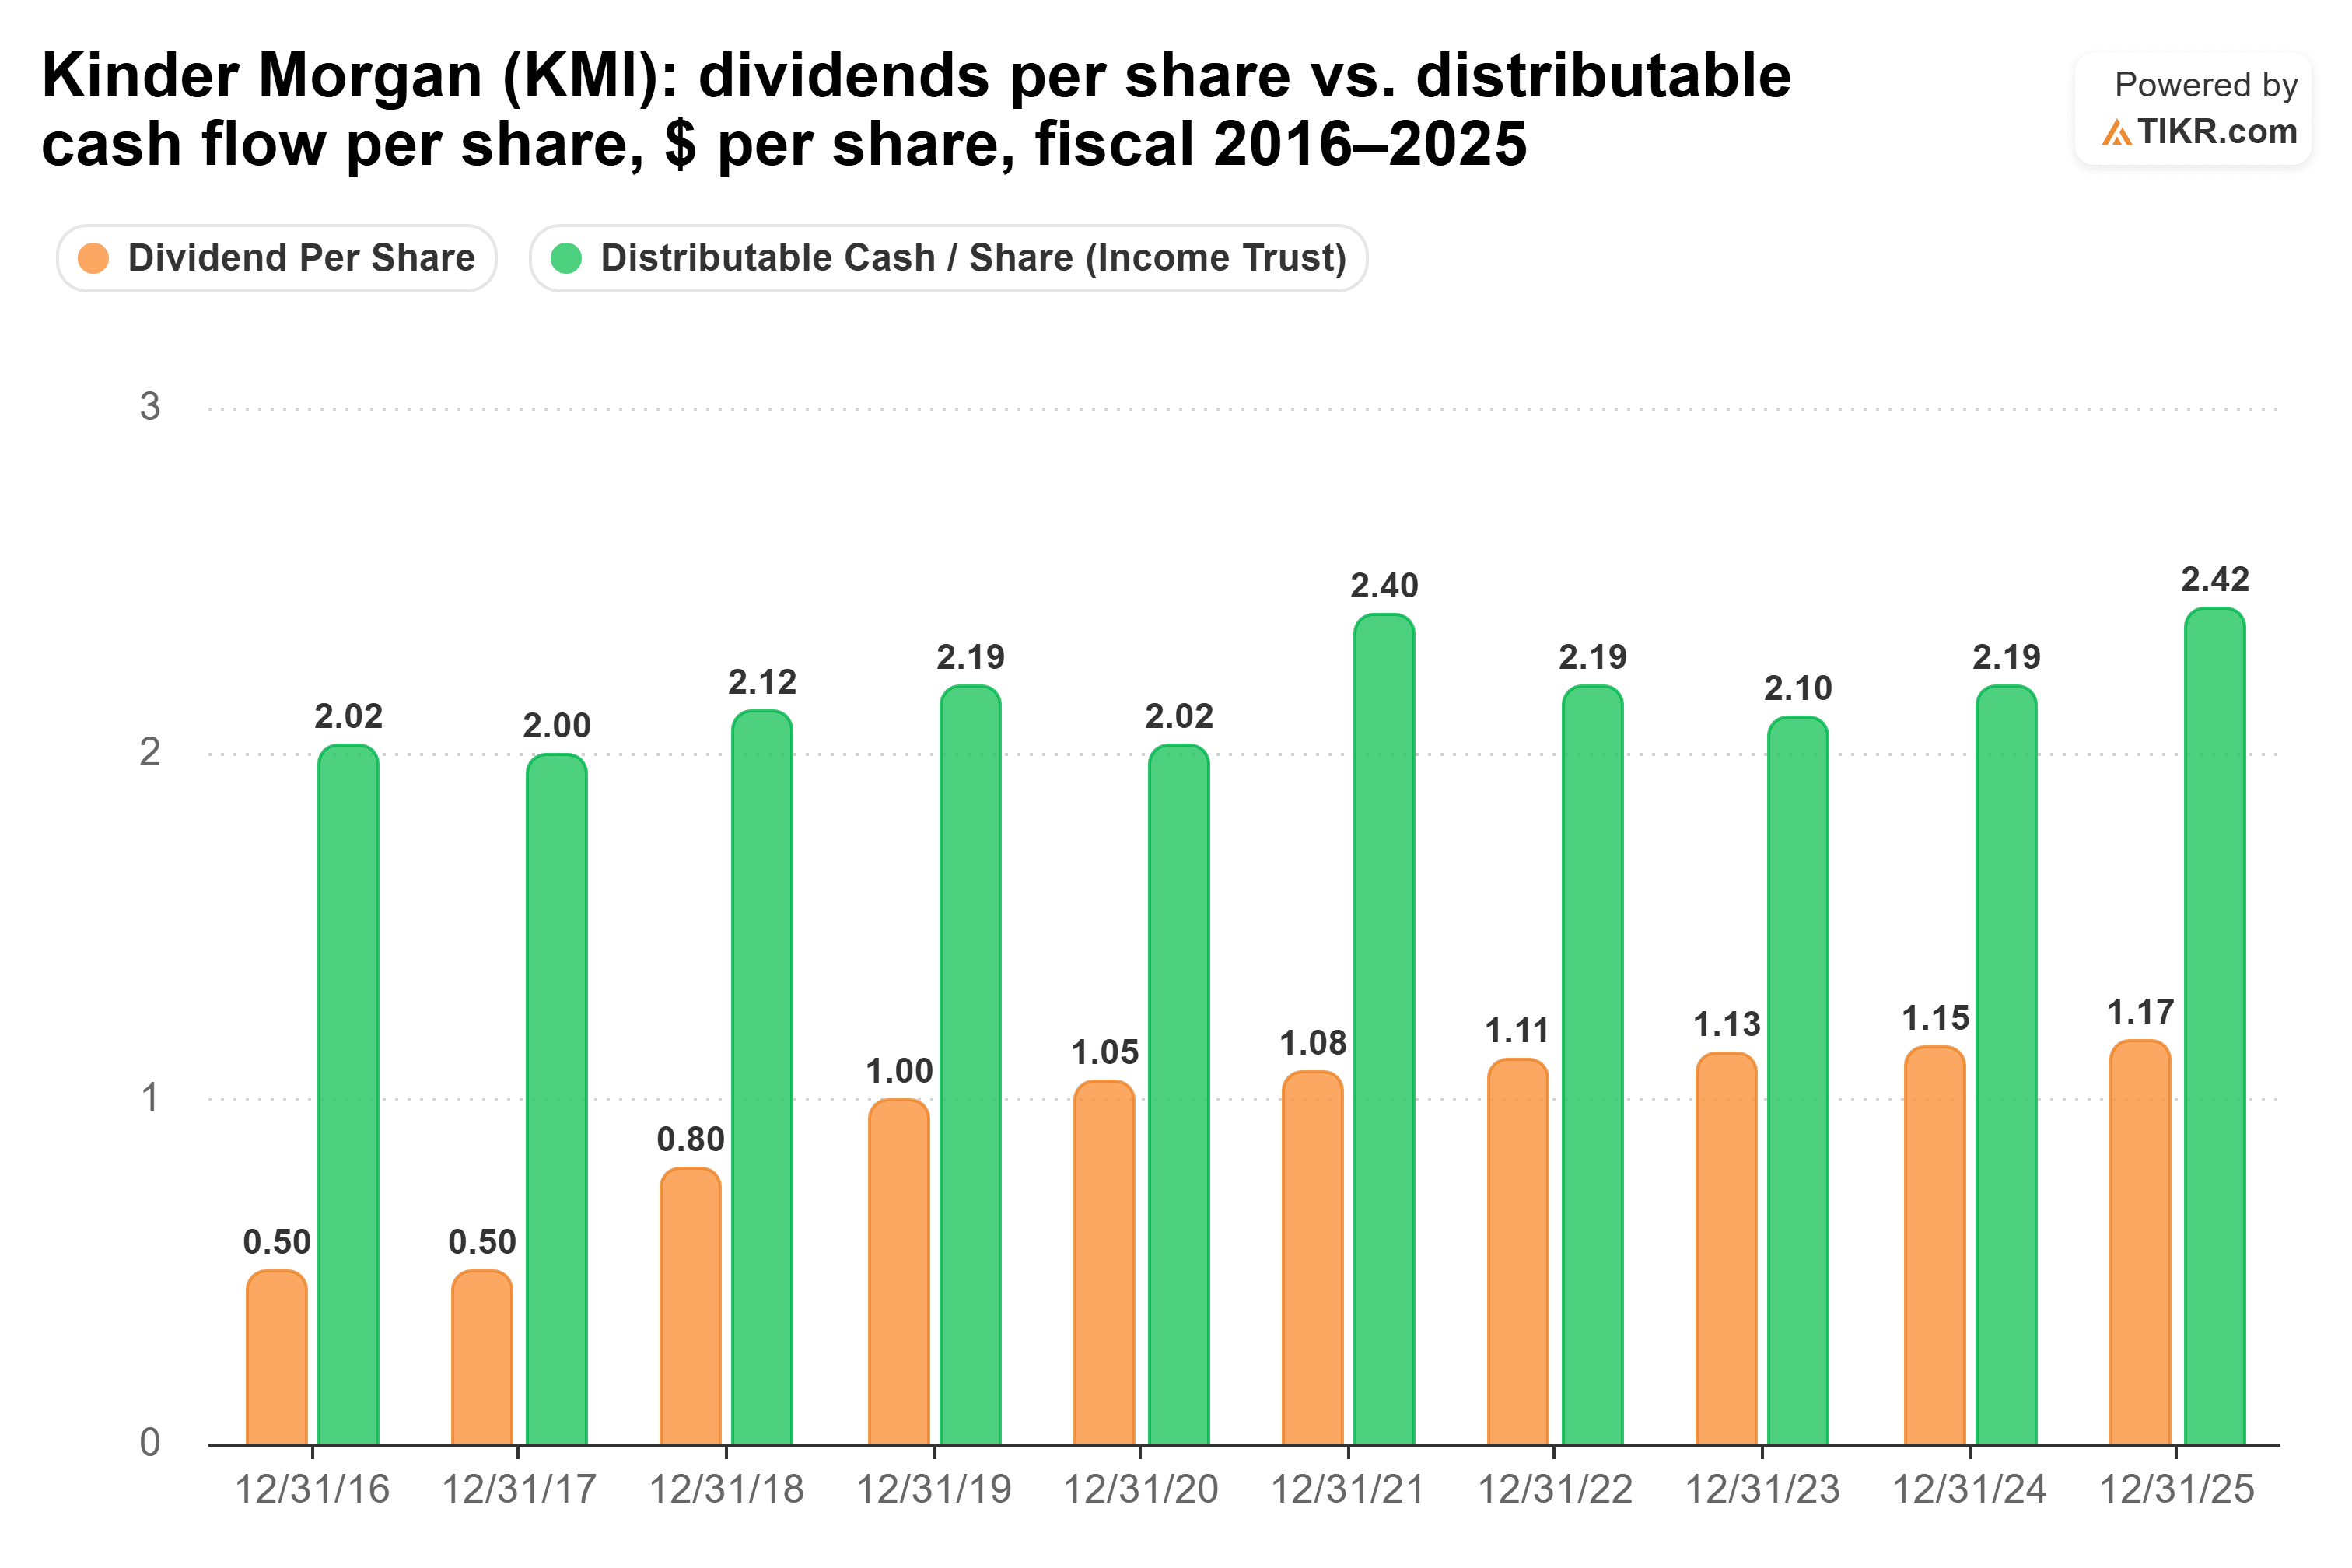
この0.50ドルという数字は、配当カットの後に支払われたものだ。キンダー・モーガンは2015会計年度に1株あたり1.60ドルを支払っており、2025会計年度の1.17ドルは依然としてそれを下回っている。
成長投資もまた費用がかかる。経営陣は今後数年間、年間約40億ドルの資本支出を見込んでおり、2026年第3四半期末までの9か月間の、資本支出と配当を差し引いた後のフリーキャッシュフローはわずか2億3,000万ドルだった。
では、どちらの配当が勝つのか?
今後10年間の私の配当ドルはシェブロンに投資する。
各社の過去5年間の成長率で計算すると、シェブロンに1万ドル投資した場合、10年間で約4,178ドルの配当を受け取れるのに対し、キンダー・モーガンでは約4,086ドルとなる。また、シェブロンの年間配当収入は2031年頃にキンダー・モーガンのそれを上回る。
92ドルの差では、各成長率が持続できるかどうかの方が重要であり、シェブロンには増配を続けるための余地がはるかに大きい。キンダー・モーガンのネット負債は、2021会計年度から2025会計年度までの毎年、EBITDAの4.4倍から5.0倍の間で推移している。
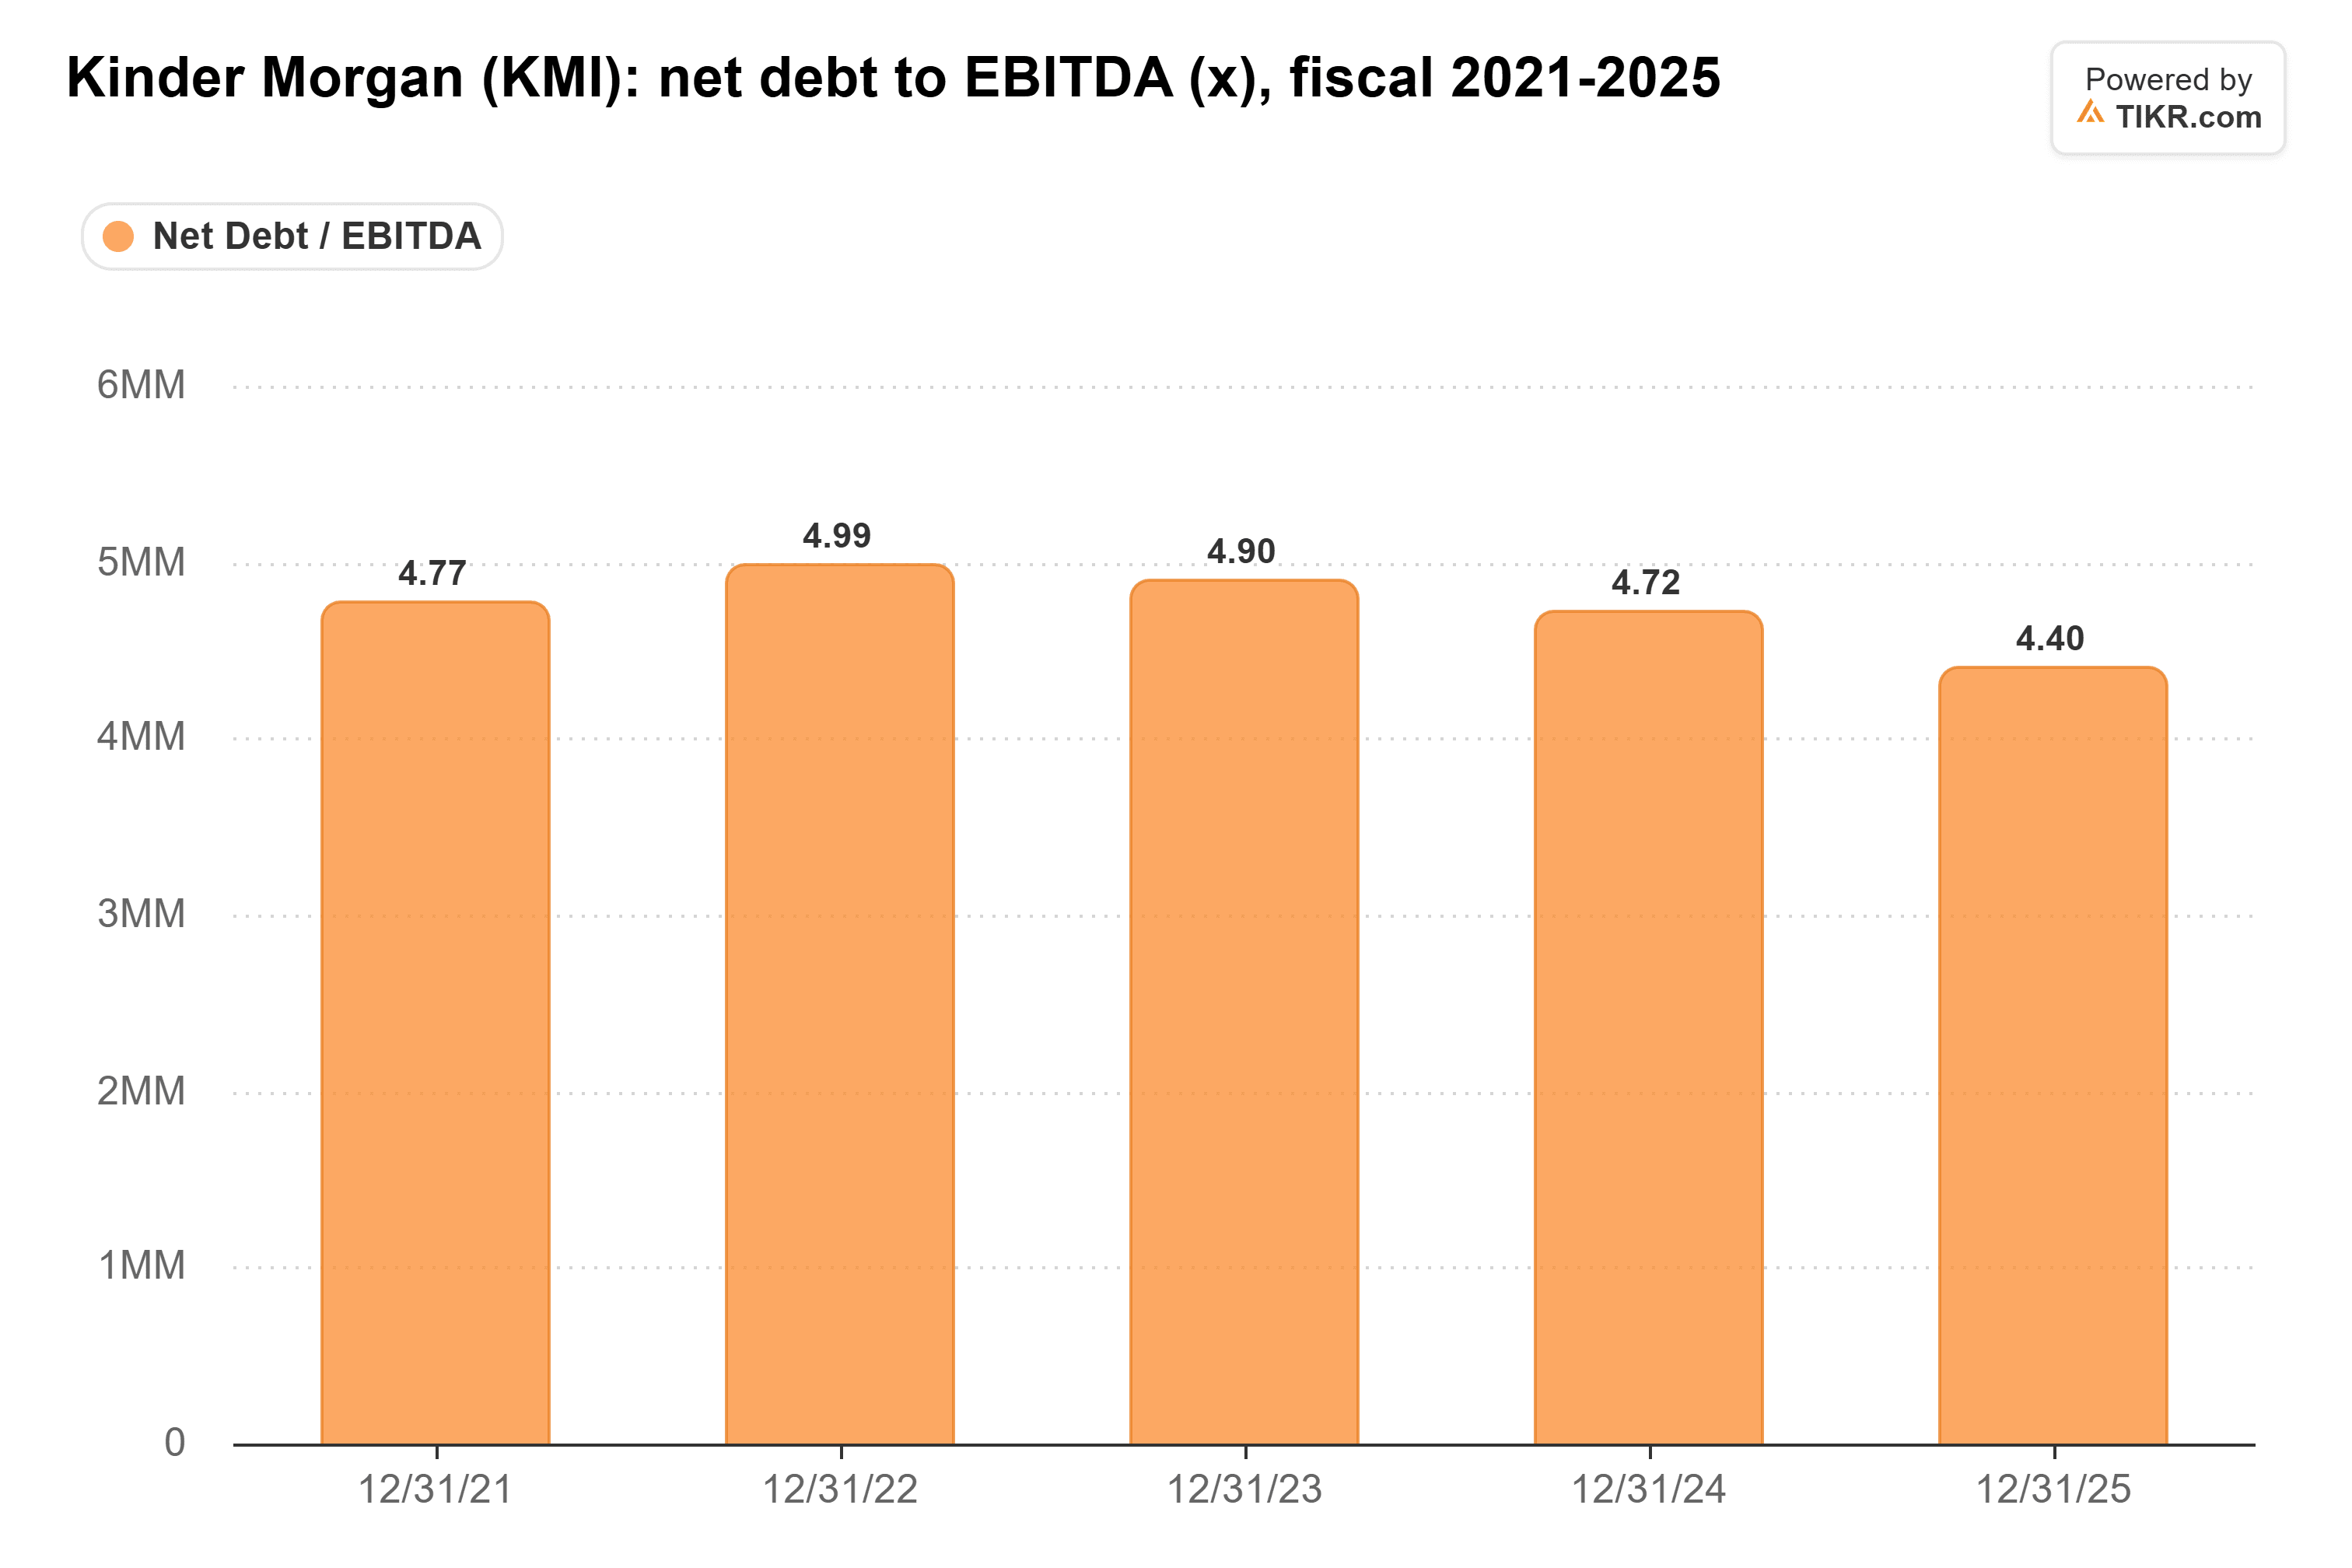
このような負債と144億ドルの受注残高を資金調達する必要があることを考えると、年率2%を超える増配の余地はほとんどないと見ている。
これは、キンダー・モーガンの配当が危険にさらされていると言っているわけではない。経営陣独自のレバレッジ指標(調整後EBITDAベース)は、2026年9月30日時点で3.5倍と、目標範囲の下限に位置している。もしこの受注残高がキャッシュフローに転換されれば、増配のペースは加速する可能性がある。ただ、10年という期間で考えた場合、私はネット負債がほぼゼロで支えられた39年連続の増配の実績を持つ方を所有したい。
経営陣はシェブロンの2027年資本計画を12月に発表する予定であり、その計画には株主に還元するために残すことを想定しているキャッシュの額が示されるだろう。
シェブロンは忘れよう:今すぐ買える、安全な6%以上の利回りを誇る6銘柄
配当は莫大な富への鍵を握ることがある。ただし、正しい銘柄を買った場合に限る。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の小切手が入金されるのを毎月待ちながら何とかやりくりする生活との違いになり得る。
我々は、すべての退職者が今すぐ知っておくべきだと信じる、利回り6%以上の6銘柄を特定した。(そしてシェブロンはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄も保有していません。ご購読ありがとうございます。良い投資を!




