

主なポイント
- アマゾンのP/Eは過去1年で34から21に下落し、フォワードP/Eの25倍は5年ぶりの安値圏にある。
- AWSは前四半期に39%成長し、アナリストは2028年までに正規化EPSがほぼ倍増すると予想している。
- リスクはキャッシュにある:第3四半期のフリーキャッシュフローは348億ドルの流出で、アナリストは2027年までマイナスが続くと見ている。
11月5日のハイテク株売りは、データセンターに関連するあらゆる銘柄を直撃したが、アマゾン(AMZN)ほど多くのデータセンターを建設している企業はほとんどない。
CNBCのHalftime Reportのパネリストの一人は、売りが行き過ぎていると指摘した:「アマゾンは、率直に言って、何年も、何年も、何年もぶりの安値水準にある」。
彼の指摘は的を射ている。Creative Planningのチャーリー・ビレロによれば、アマゾンのP/Eは過去1年で34から21に下落した。これは、CEOのアンディ・ジャシーが「ほぼ5年ぶりの最速成長」と呼ぶAWSの成長にもかかわらずだ。
支出を織り込んだ株価
ビレロは変化した点を別の投稿で次のように要約した:「ビッグテックは根本的な変革を遂げており、資産軽量型ビジネスモデルから資産重量型ビジネスモデルへと移行している」。
アマゾンは今年の現金資本支出を約2200億ドルと見込んでいる(2025年の1283億ドルから増加)。売却収入とインセンティブを差し引いた第3四半期の支出は759億ドルだった。その大半はAWSに向けられており、2026年前半にアマゾンが追加した有形固定資産の76%を占めた。請求額が増えるにつれ、株価は割り引かれてきた。
成長は依然として続く
AWSの売上高は第3四半期に39%成長して460億ドルに達し、年間のrun-rate(年間換算ペース)は約1840億ドルとなった。ジャシーはAWSが2027年と2028年の両年で40%以上の成長を続けると見込んでおり、そのバックログは5780億ドルに達し、現在のペースで3年以上分の売上高に相当する。
アナリストは、この成長が最終的に利益に結びつくと予想しており、正規化EPSは2025年の7.17ドルから2028年には13.99ドルへとほぼ倍増すると見ている。
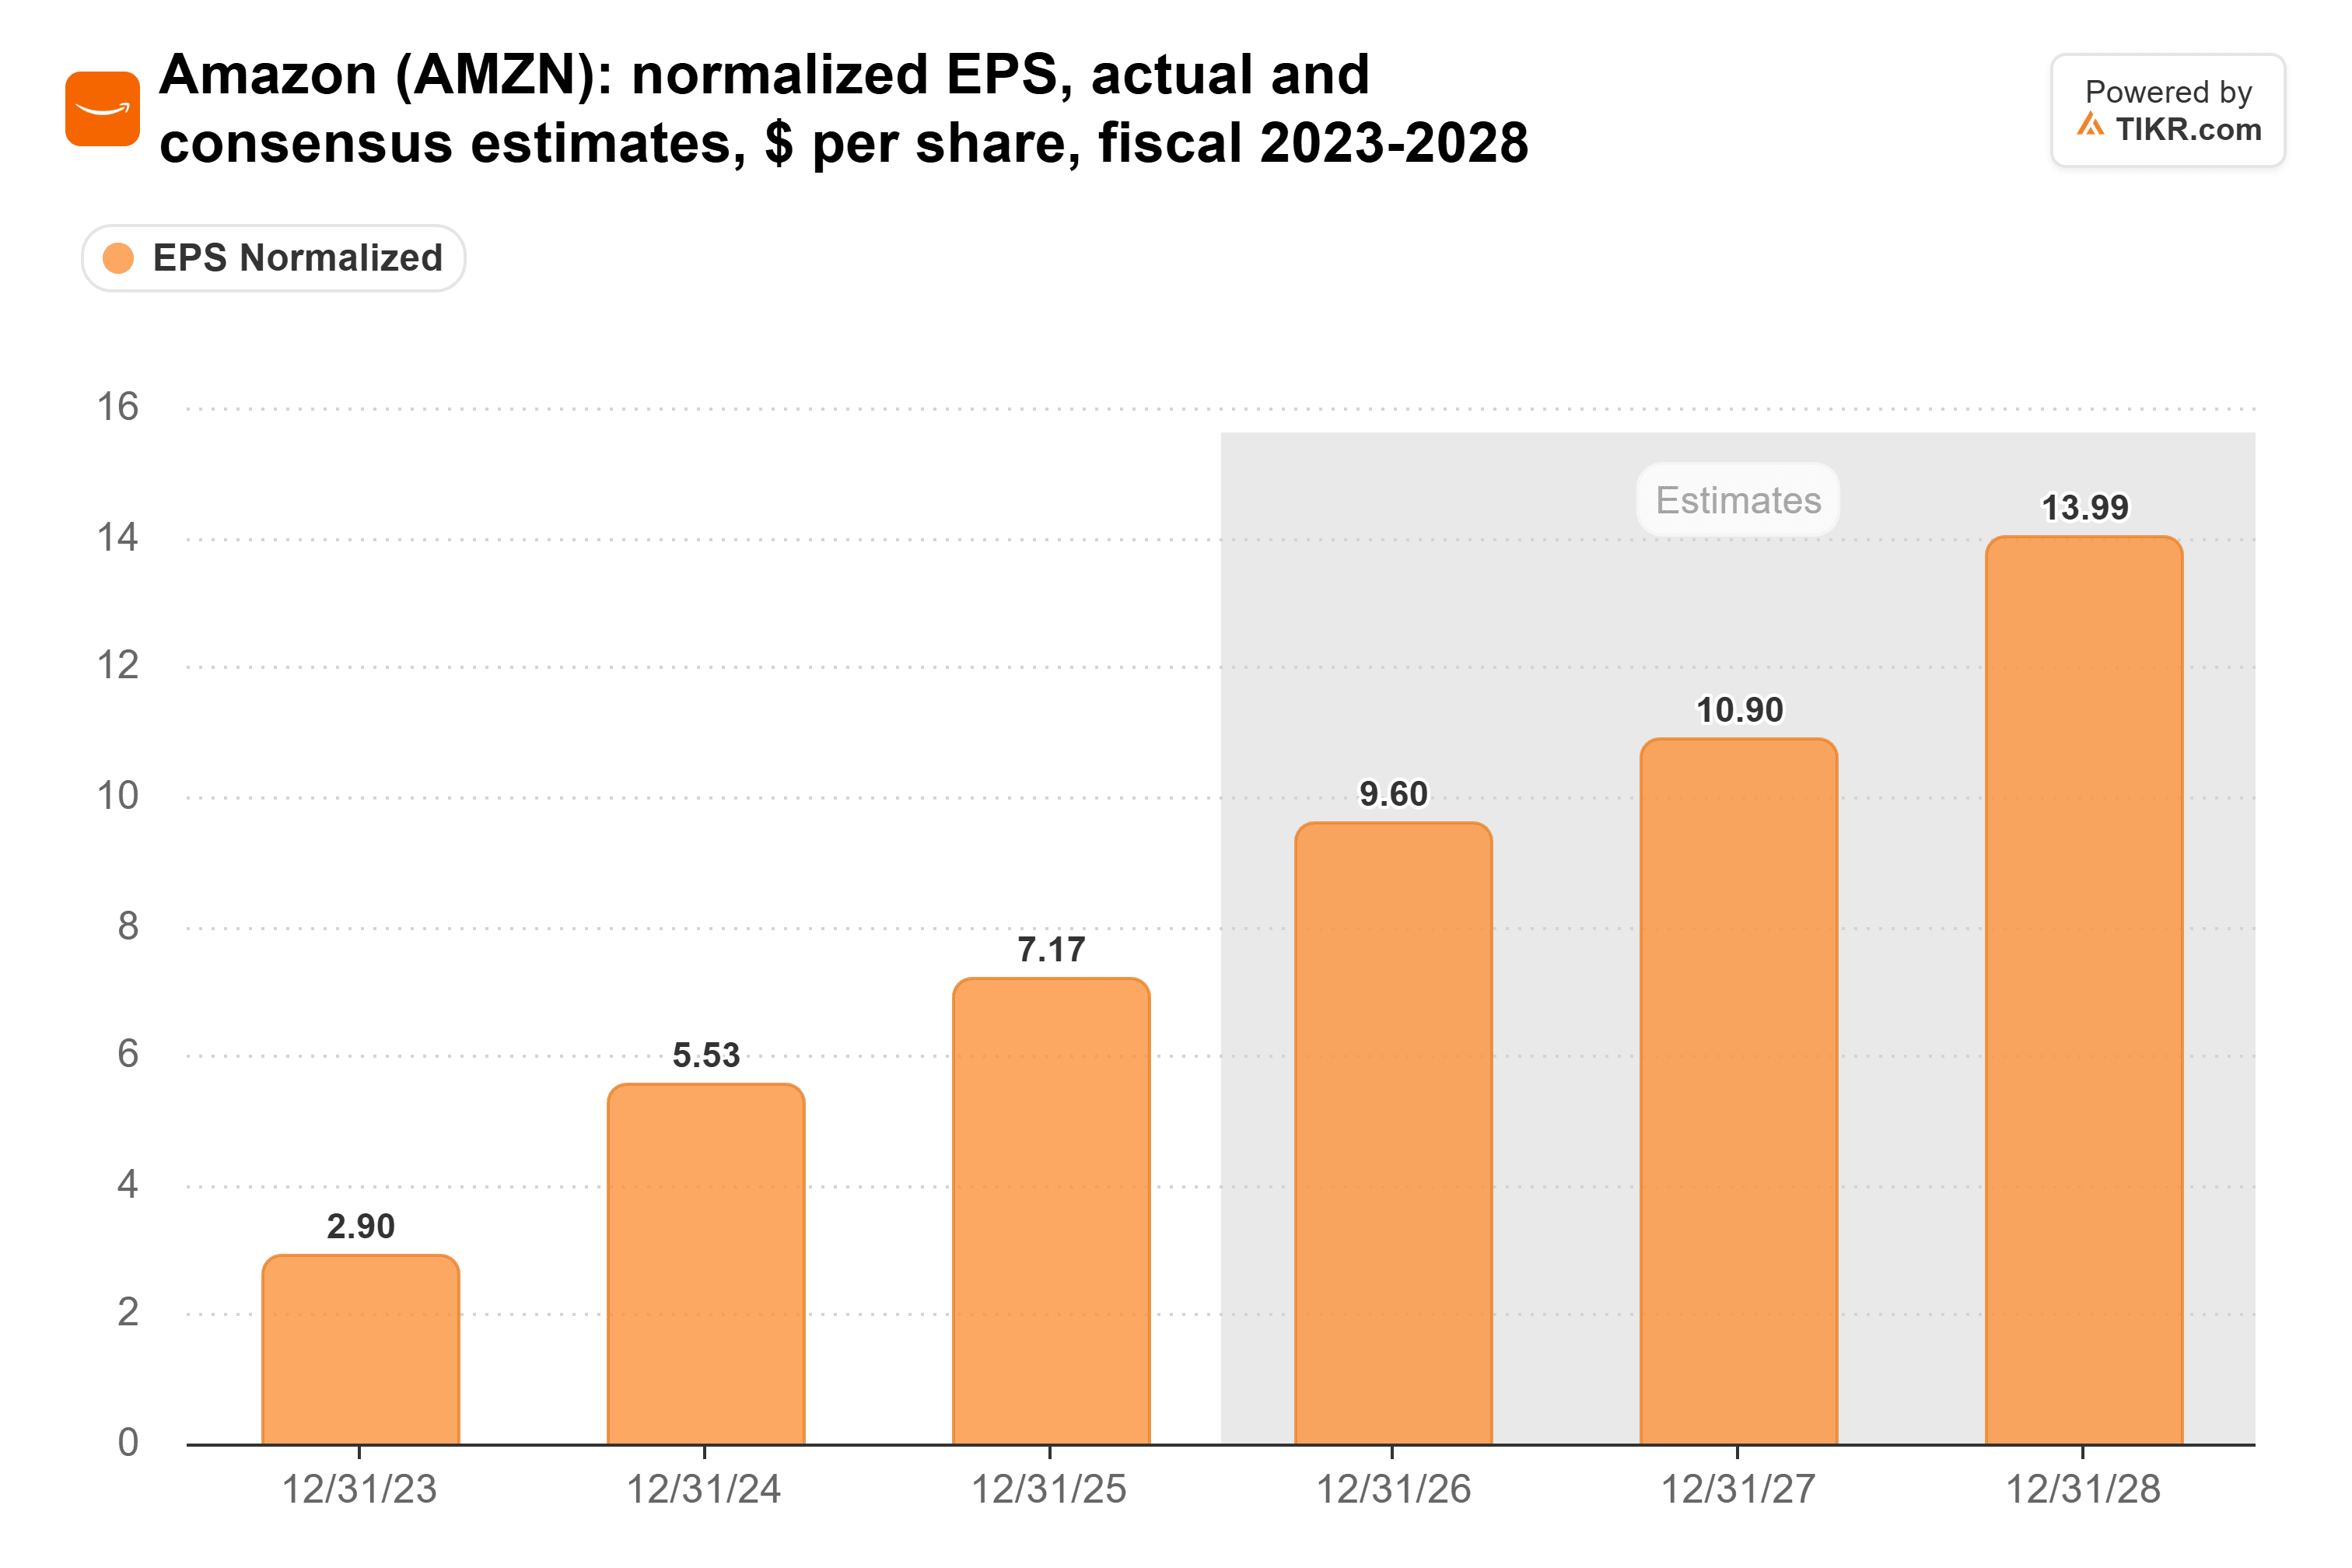
今年の報告上の利益はアマゾンを甘く見せている:上半期だけでAnthropic保有株による税引き前利益628億ドルが含まれている。アナリストが今後12ヶ月間に予想する正規化利益に基づく株価収益率(P/E)は25倍だ。
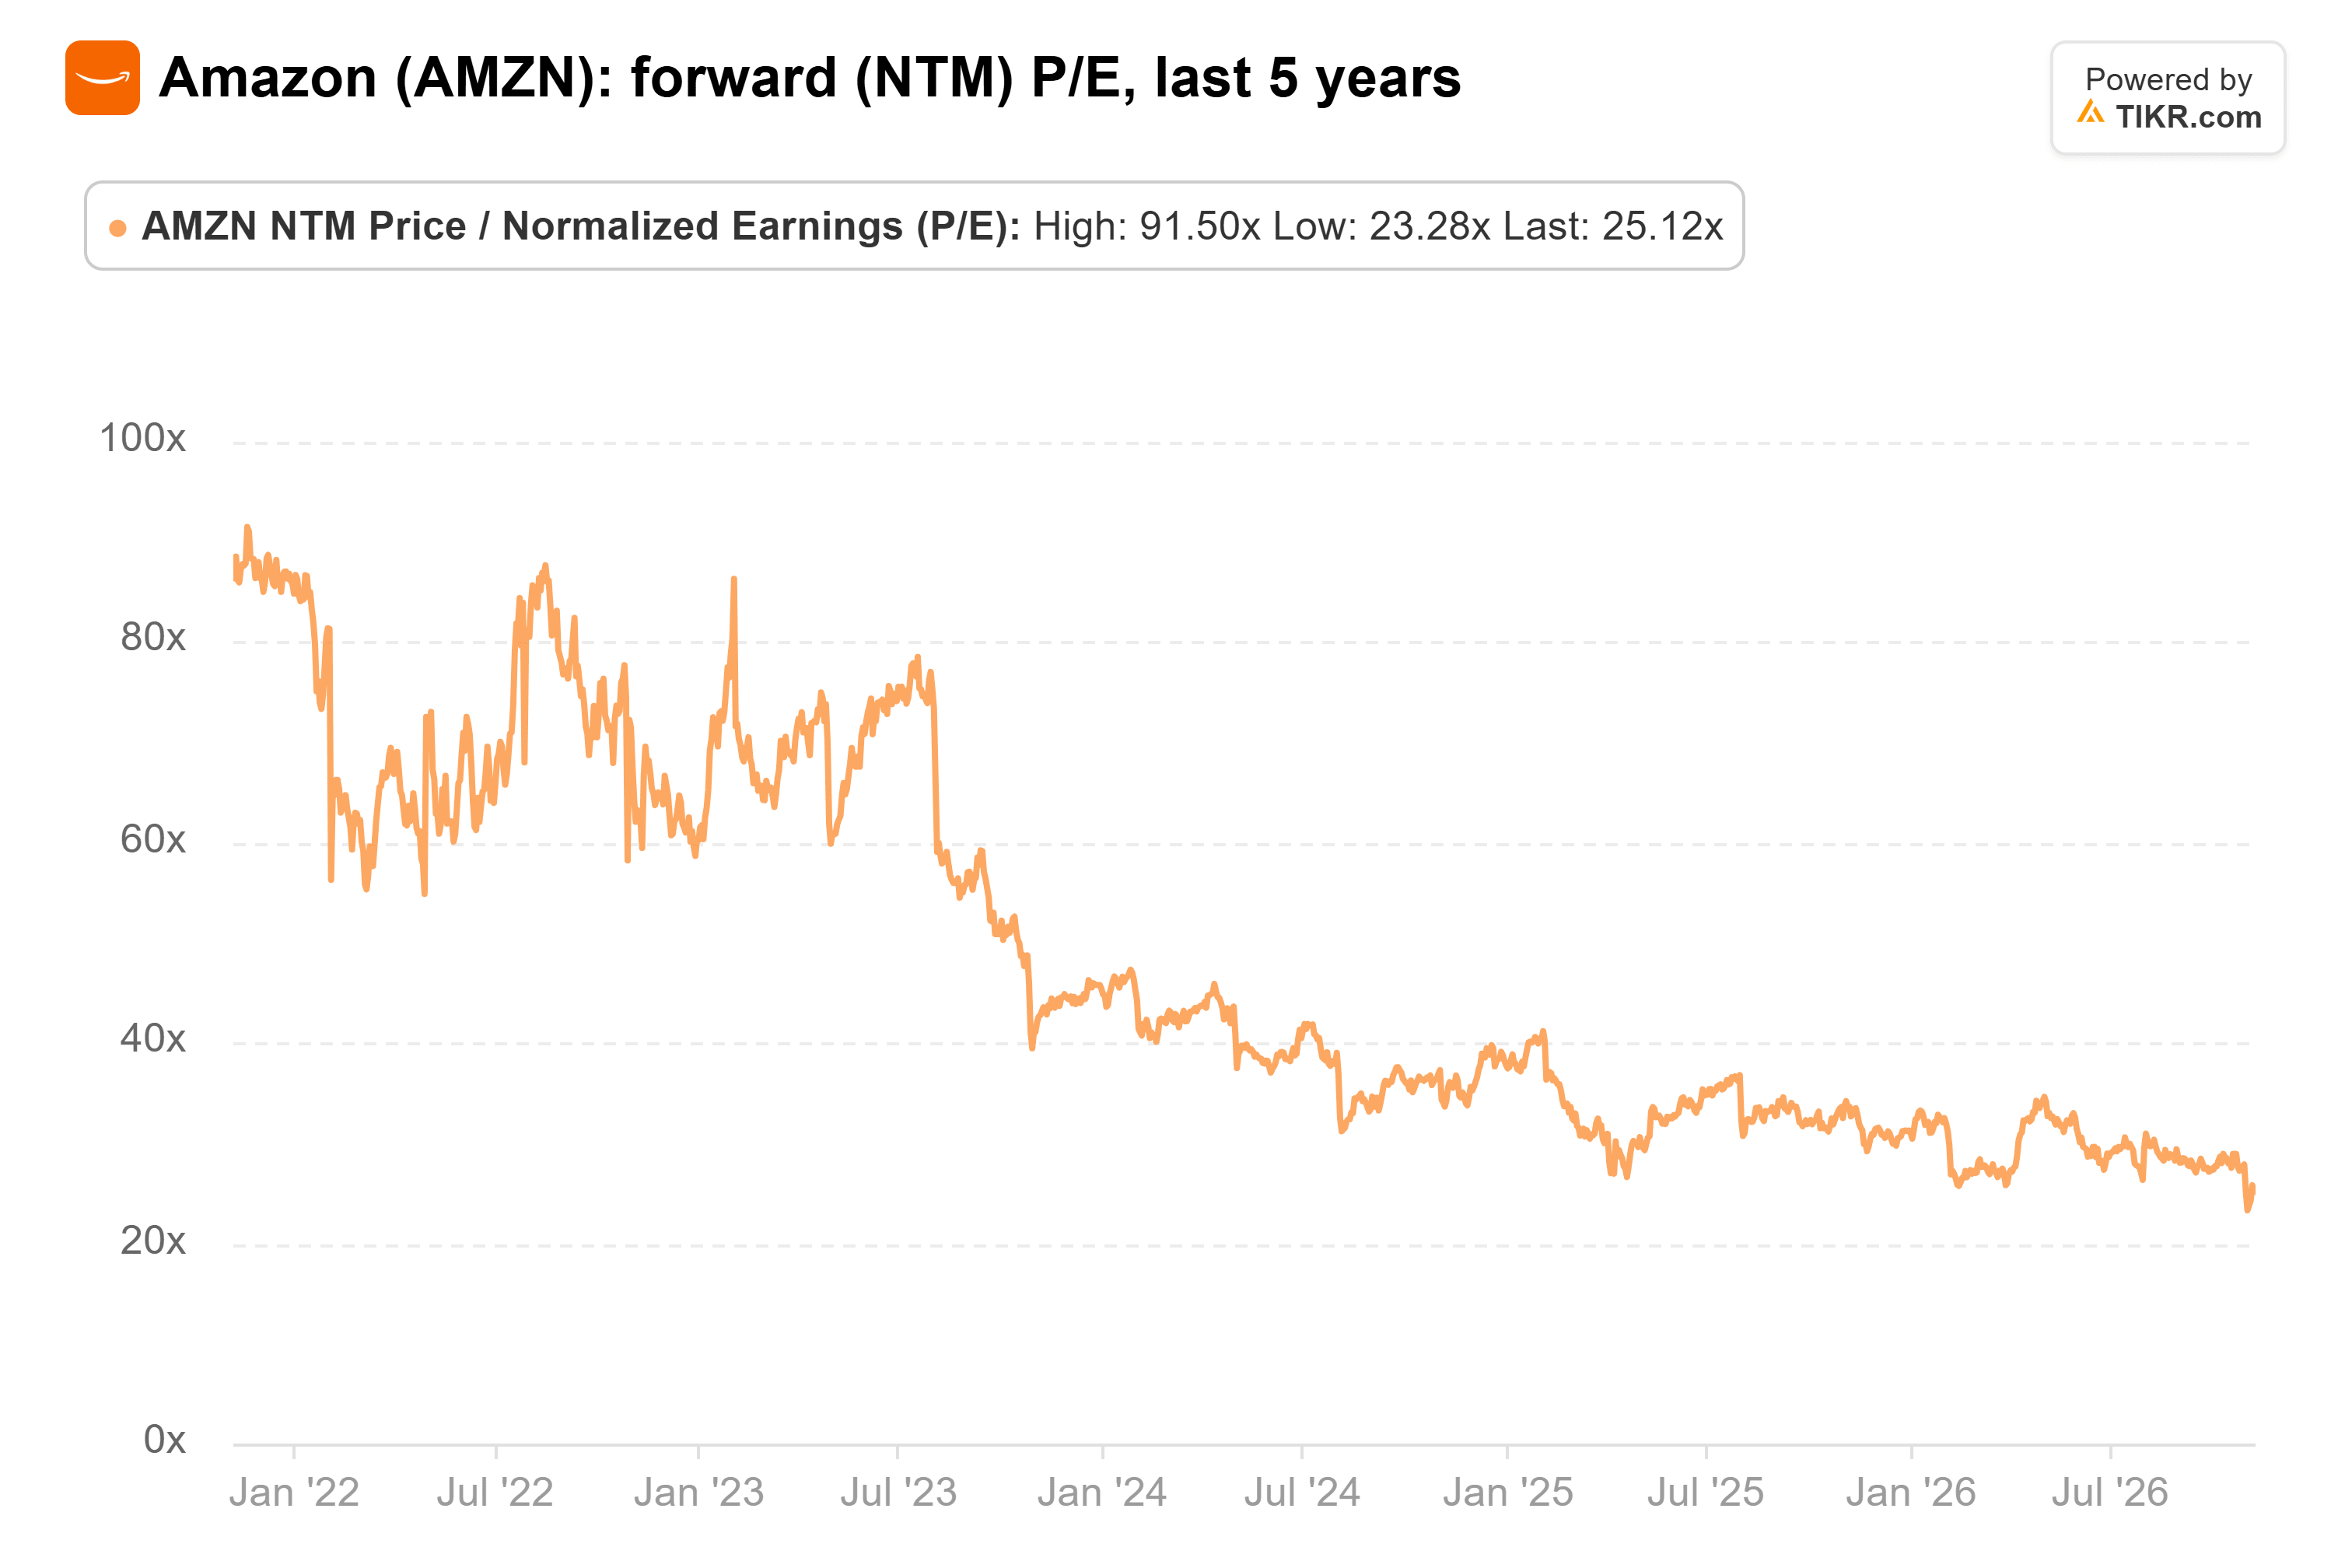
これは10月30日に記録した5年ぶりの安値である23倍に近く、5年間の平均値48倍の約半分だ。
TIKRは61人のアナリストを追跡。アマゾンに「買い」を勧めるのは何人?
アマゾンに対する買い、保有、売りのレーティングの内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト評価を見る
キャッシュバーンは現実
フリーキャッシュフローは3四半期連続でマイナスであり、第3四半期の348億ドルの流出は2年ぶりの大きさだった。
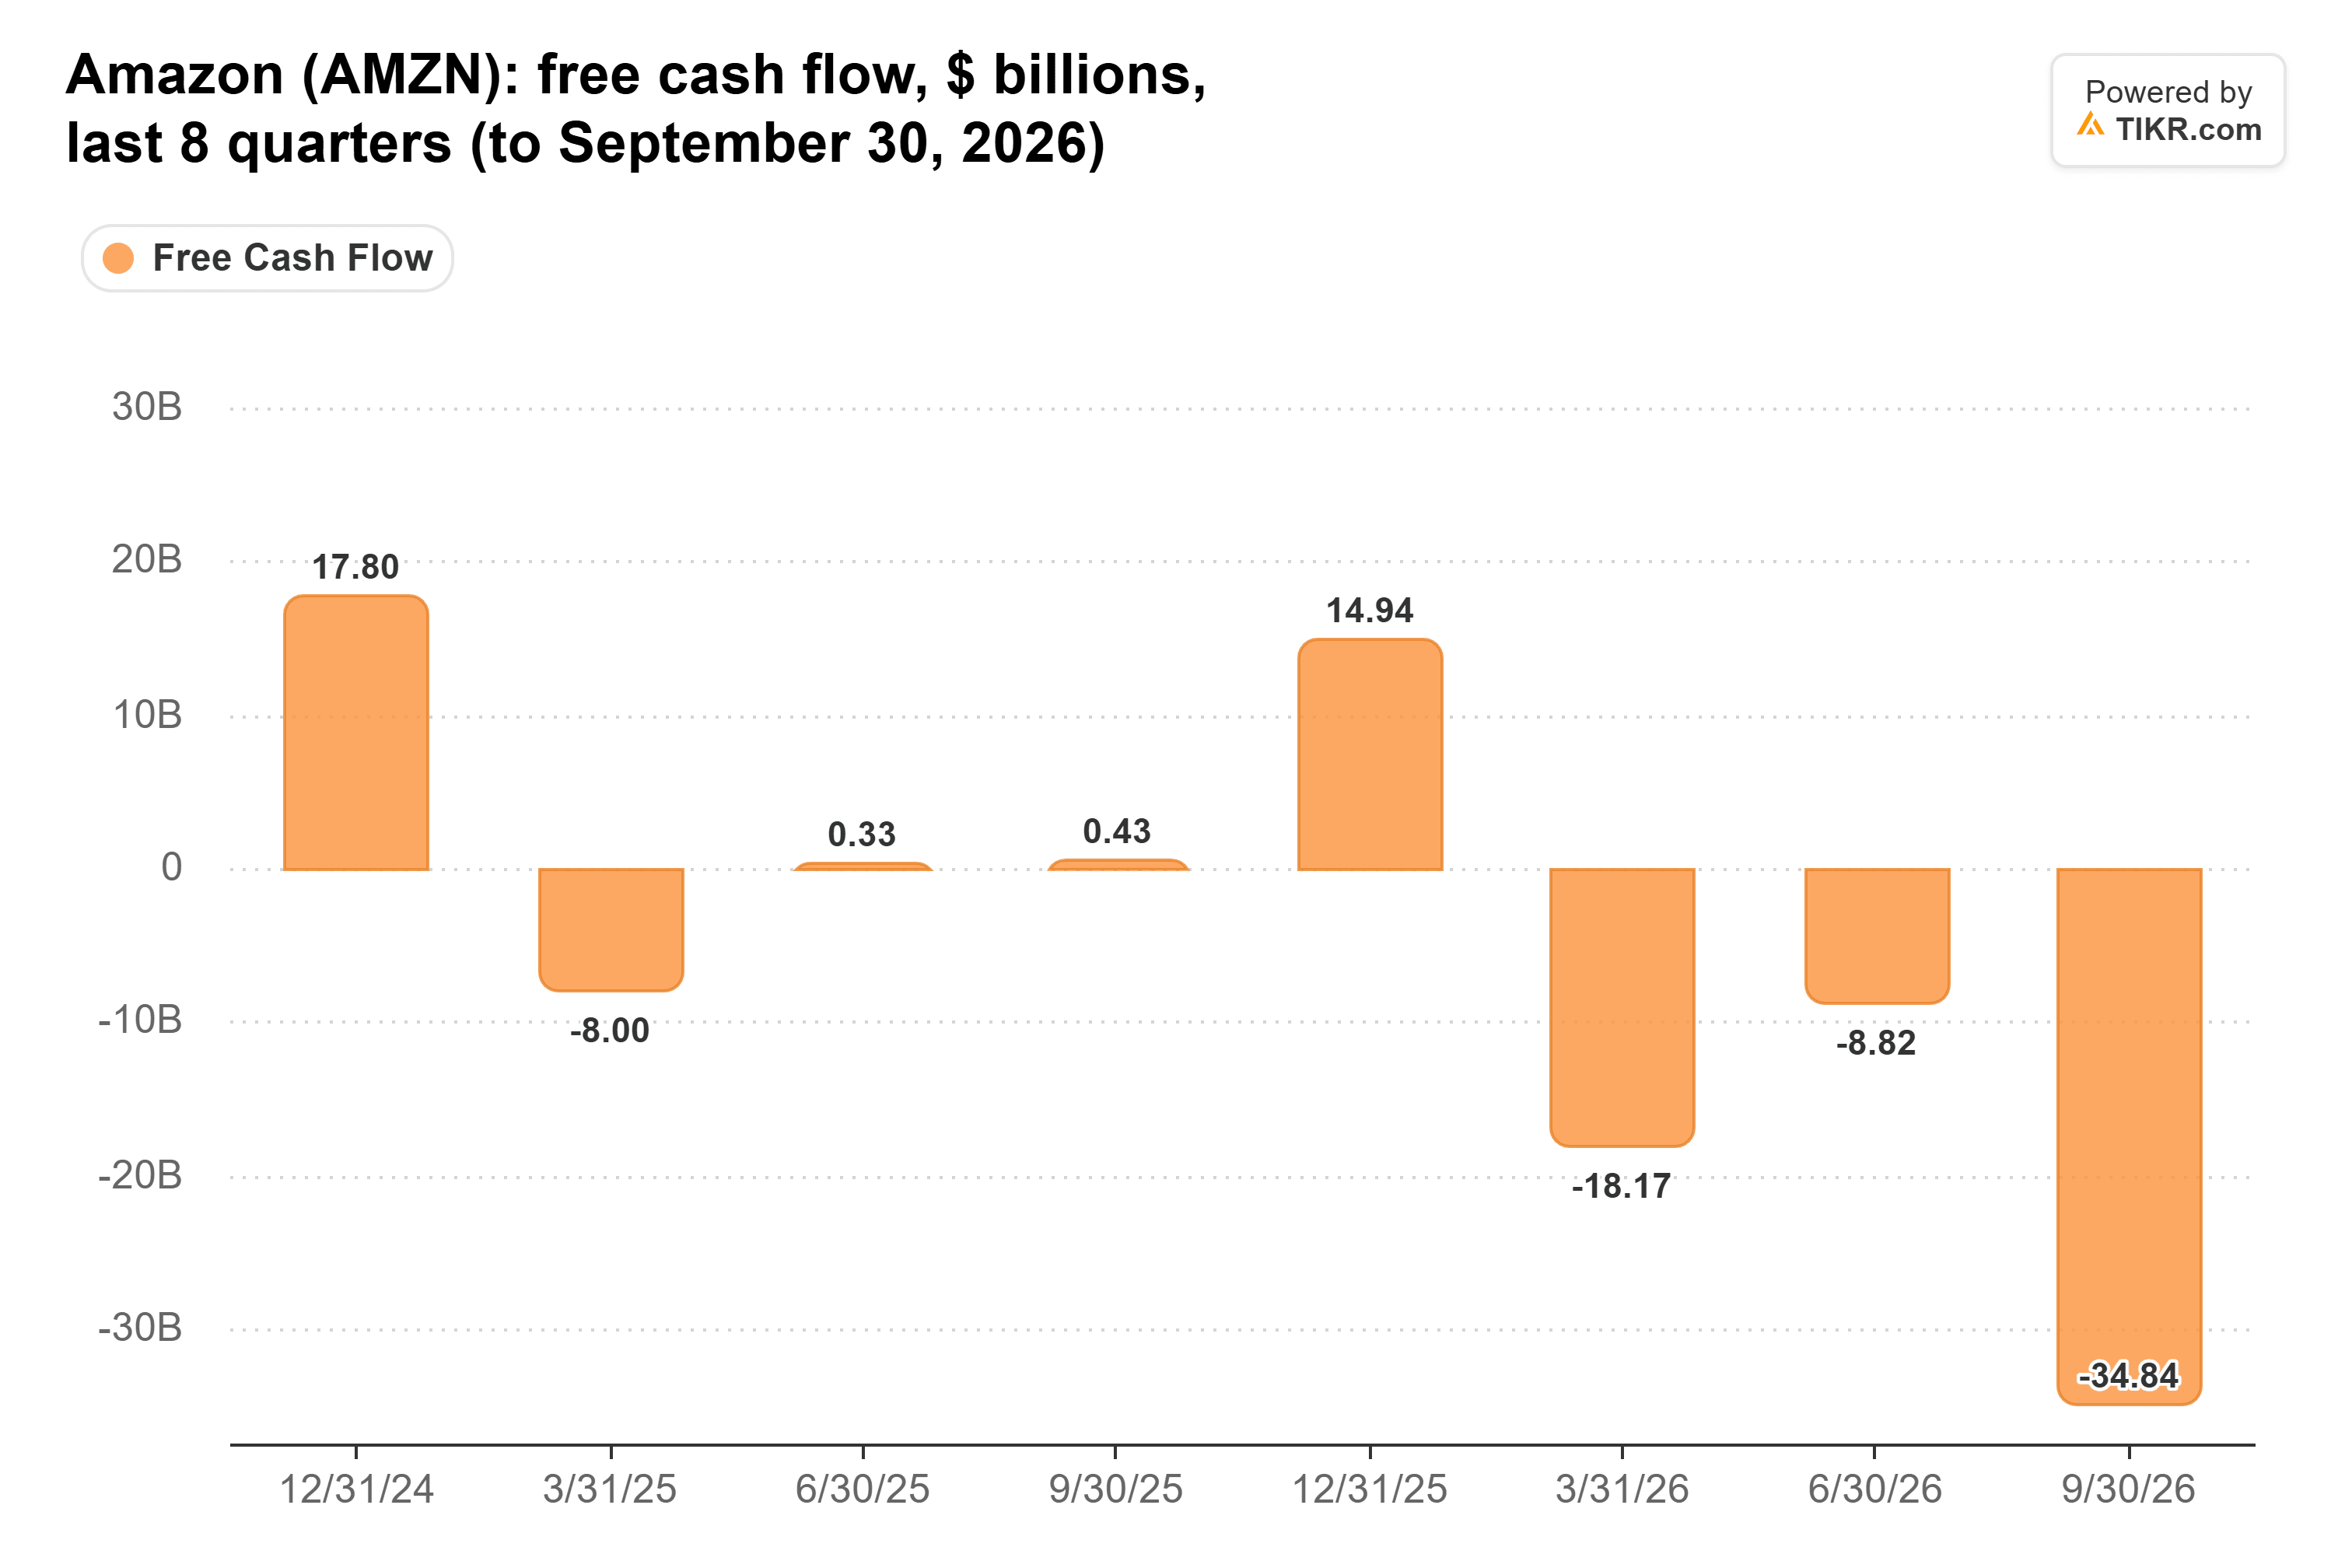
アナリストは、フリーキャッシュフローが2027年までマイナスが続き、2028年に378億ドルの流入に転じると予想している。アマゾンの負債は1809億ドルに達している。
アマゾンの支出が報われる理由
すでに稼働しているキャパシティは十分な収益を上げている。シティのAIリサーチ責任者、ヒース・テリーはCNBCのSquawk on the Streetで次のように述べた:「我々はハイパースケーラーに対する投資キャッシュのキャッシュリターンを目にした。直近の四半期では30%だった」。
これはグループ全体の数字であり、アマゾン単体ではないが、アマゾンが7月に述べた内容と合致する:同社のAIキャパシティの大半は少なくとも5年間契約されており、サーバーは3年弱で元が取れる。マイナスのフリーキャッシュフローは、請求前に建設されている次のラウンドのキャパシティだ。
フォワードP/Eが25倍で、2028年までにEPSがほぼ倍増すると予想されるアマゾンは、あと1年程度のマイナスフリーキャッシュフローに耐えられる投資家にとっては買いの銘柄に見える。
試練は2月初旬に訪れる。アマゾンが2027年の資本支出のガイダンス(業績見通し)を発表する時だ。アナリストは2782億ドルを予想している。これを大幅に上回る見通しを示せば、2028年のキャッシュフロー回復は危うくなる。
では、アマゾン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アマゾンの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!



