


主なポイント
- Datadogの株価は1週間で17%下落し179ドルとなり、四半期成長率35%を上回る第4四半期の売上高見通しが横ばいだったことが影響した。
- この見通しは、最大のAI顧客が契約上の最低額しか支払わないことを前提としており、それ以外の顧客からの成長率は30%前半から中盤と示唆されている。
- Datadogは現在850社以上のAI顧客を抱え、予想売上高倍率は11.6倍で、Palo Alto Networksの18倍と比較して割安である。
- 2月10日の決算報告で、最大顧客の支出が底を打ったかどうかが明らかになる。
Datadog (DDOG) の株価は金曜日に179ドルで取引を終え、1週間で17%下落し、52週高値の301ドルから40%下落した。
四半期業績自体は堅調だった。しかし、見通しが横ばいだったのは、Datadogが1社のAI顧客が最低限の支出しかしないことを前提に予想を立てたためである。
そのため、現在の株価は単一の顧客アカウントに対する評価のように取引されている。DatadogのAI事業のその他の部分は、より広範なストーリーを語っている。
また、これによりDatadogはPalo Alto Networks (PANW) と比較してはるかに割安となっている。The Informationによれば、Palo Altoは今年初めにDatadogの買収を検討しており、既に監視・可視化分野の競合であるChronosphereを33億5000万ドルで買収している。Palo Altoの予想売上高倍率は18倍であるのに対し、Datadogは11.6倍で取引されている。
堅調な四半期と横ばいの業績見通し
Datadogは11月4日に以下の通り決算を発表した:
- 売上高:12億ドル(前年比35%増)、予想11億4000万ドルを上回る
- 調整後1株当たり利益(EPS):0.81ドル、予想0.64ドルを上回る
- 非GAAP営業利益率:28%、フリーキャッシュフロー:2億5100万ドル
そして問題点が明らかになった。第4四半期の売上高見通しは11億9000万ドルから12億ドルとされ、これは長期間続いた以下のような上昇トレンドに終止符を打つことになる…
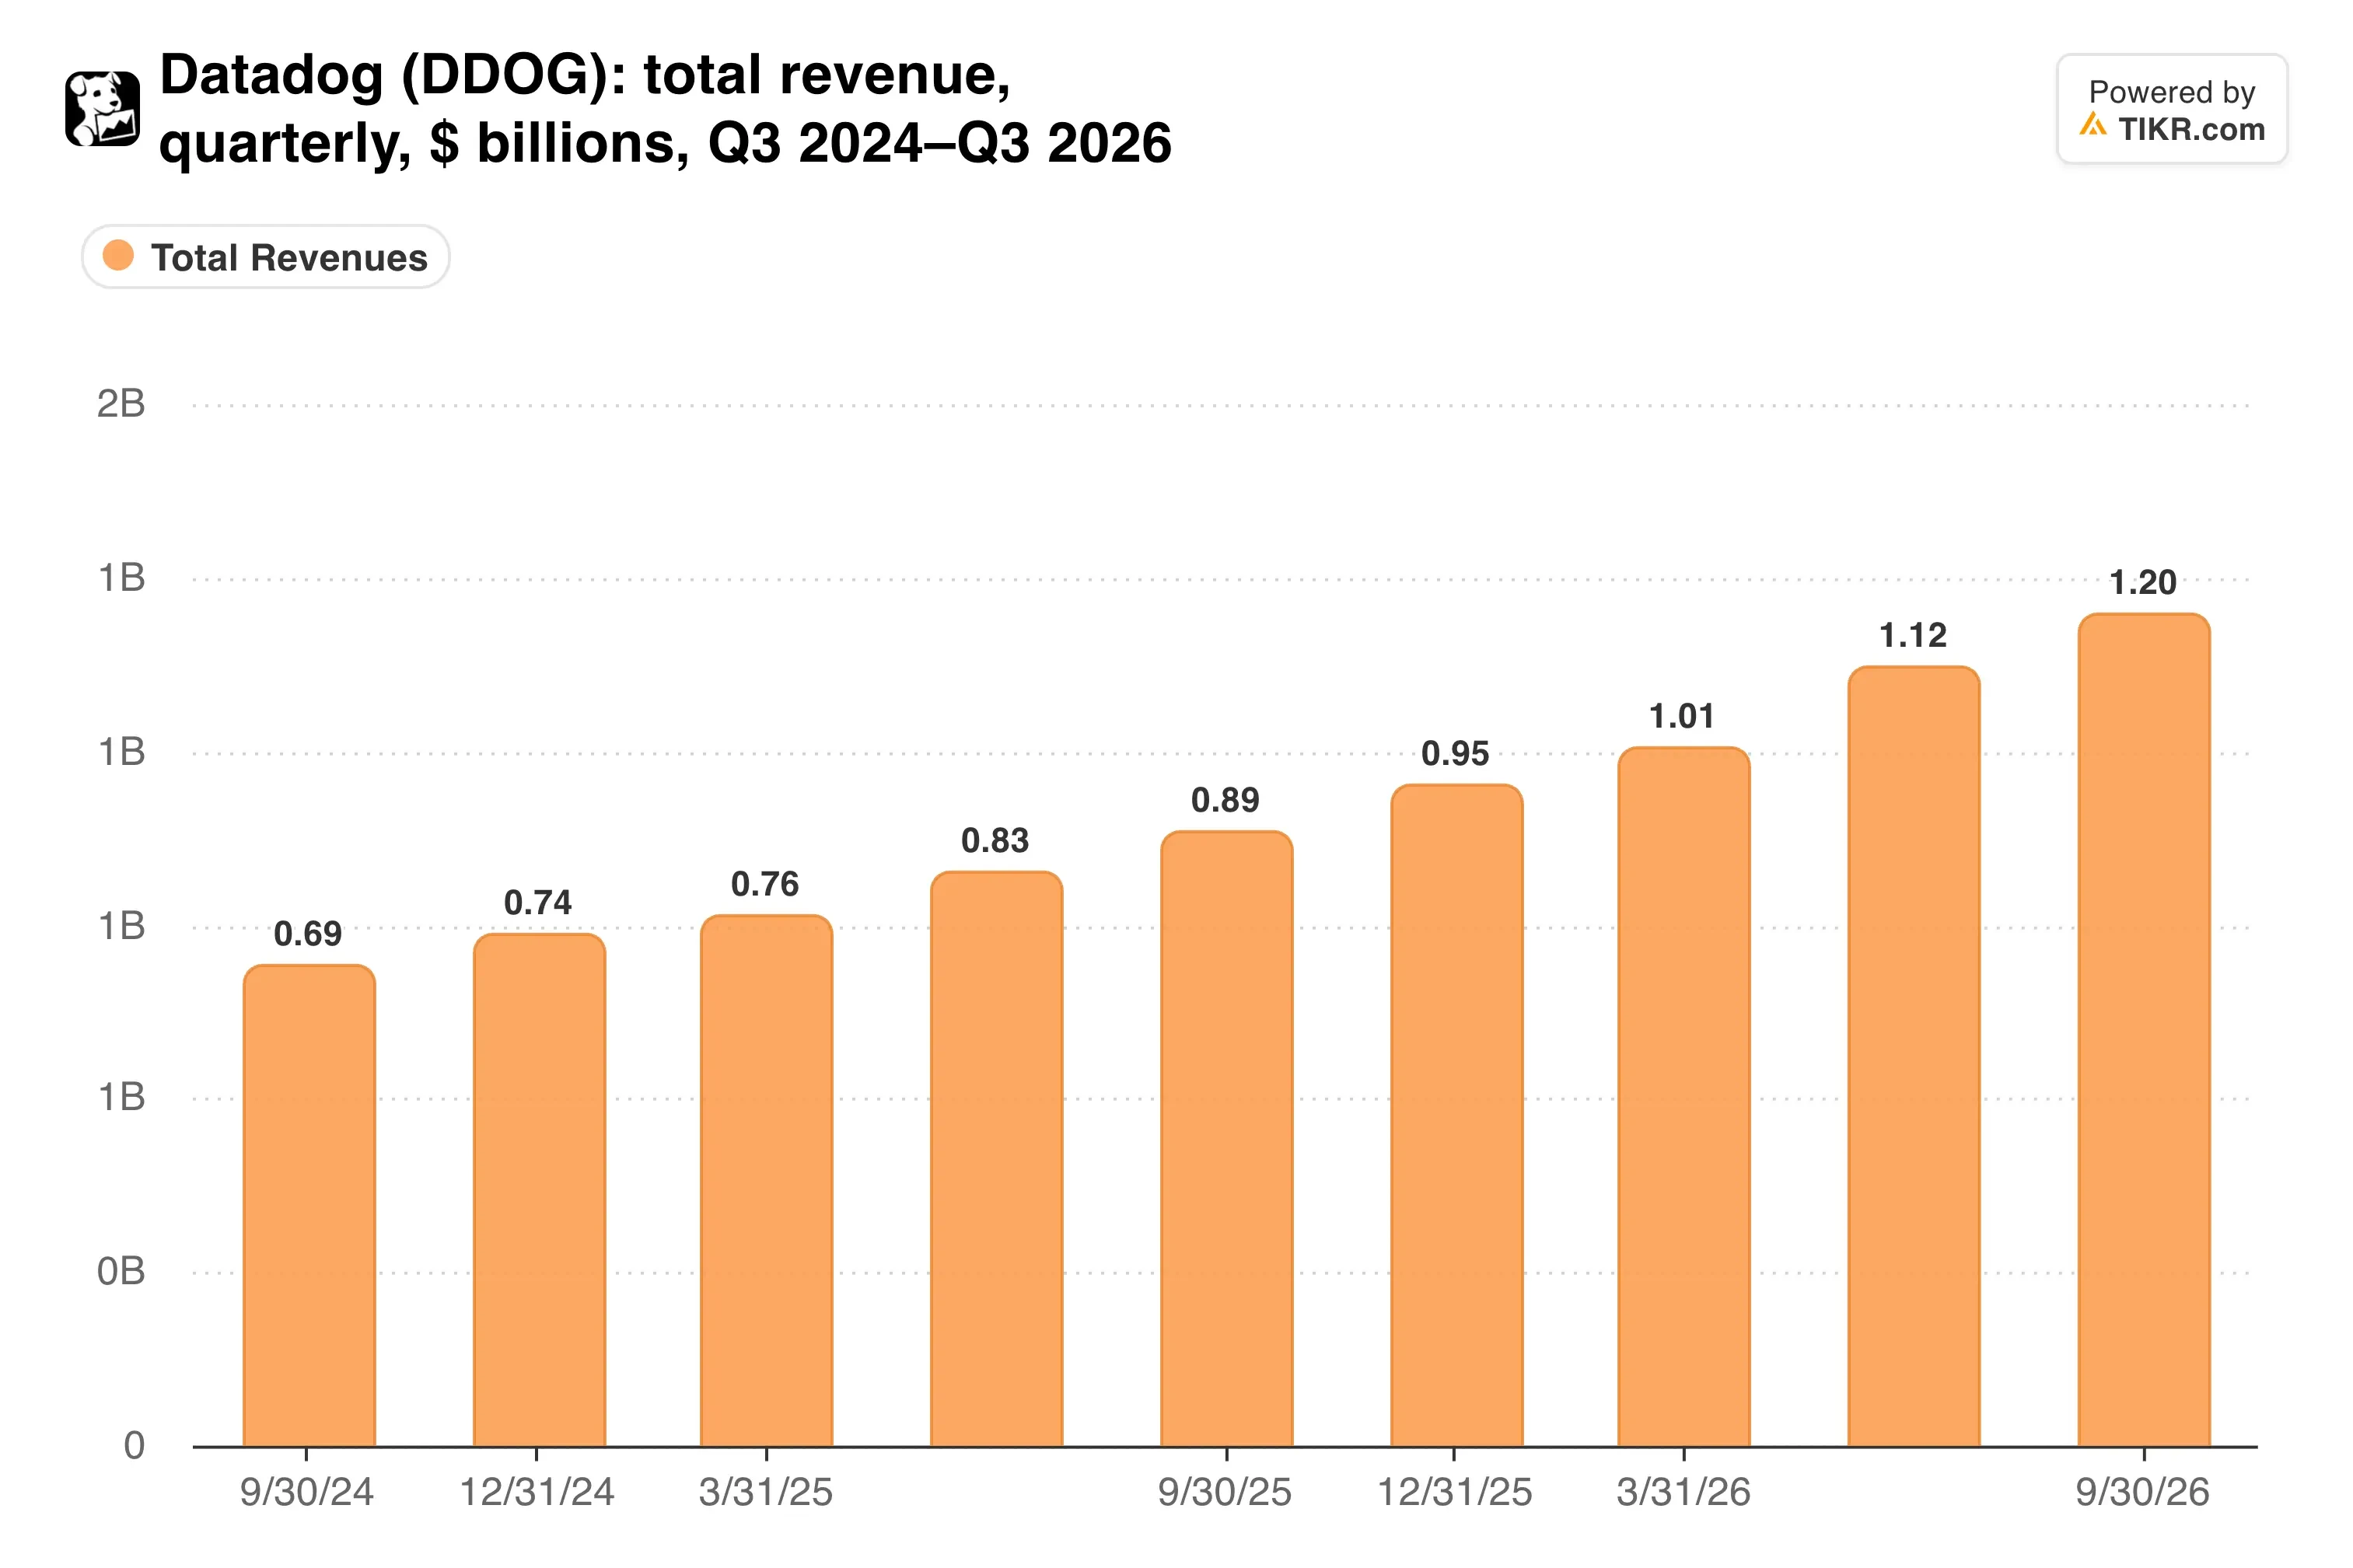
この期間、売上高は四半期ごとに上昇していた。この見通しは、単一の顧客アカウントが原因で連続上昇記録を途絶えさせる。
Datadogの最大顧客である名前の伏せられたAI企業は、第3四半期に利用量を削減したが、契約上の最低額は上回っていた。今回の見通しは、同社が完全にその最低額まで落ち込むことを前提としている。
AI関連顧客基盤は拡大している
この顧客を除外すると、第4四半期の見通しは30%前半から中盤の成長率を示唆している。非AI顧客からの成長率も5四半期連続で加速し、20%後半に達している。
AI関連顧客の層も広がっている。Datadogは現在、前四半期の約750社から増加して850社以上のAI顧客を抱えており、そのうち39社が年間100万ドル以上を支出している。
CEOのOlivier Pomelは8月の決算説明会で次のように主張した:「最大顧客を成長率から除外すると、事業のその他の部分とほぼ同じ成長率が得られます」
ウォールストリートも諦めてはいない。平均目標株価は272ドルで、金曜日の終値から52%上回っている。
一方で、Palo Alto Networksとの格差は拡大し続けている:
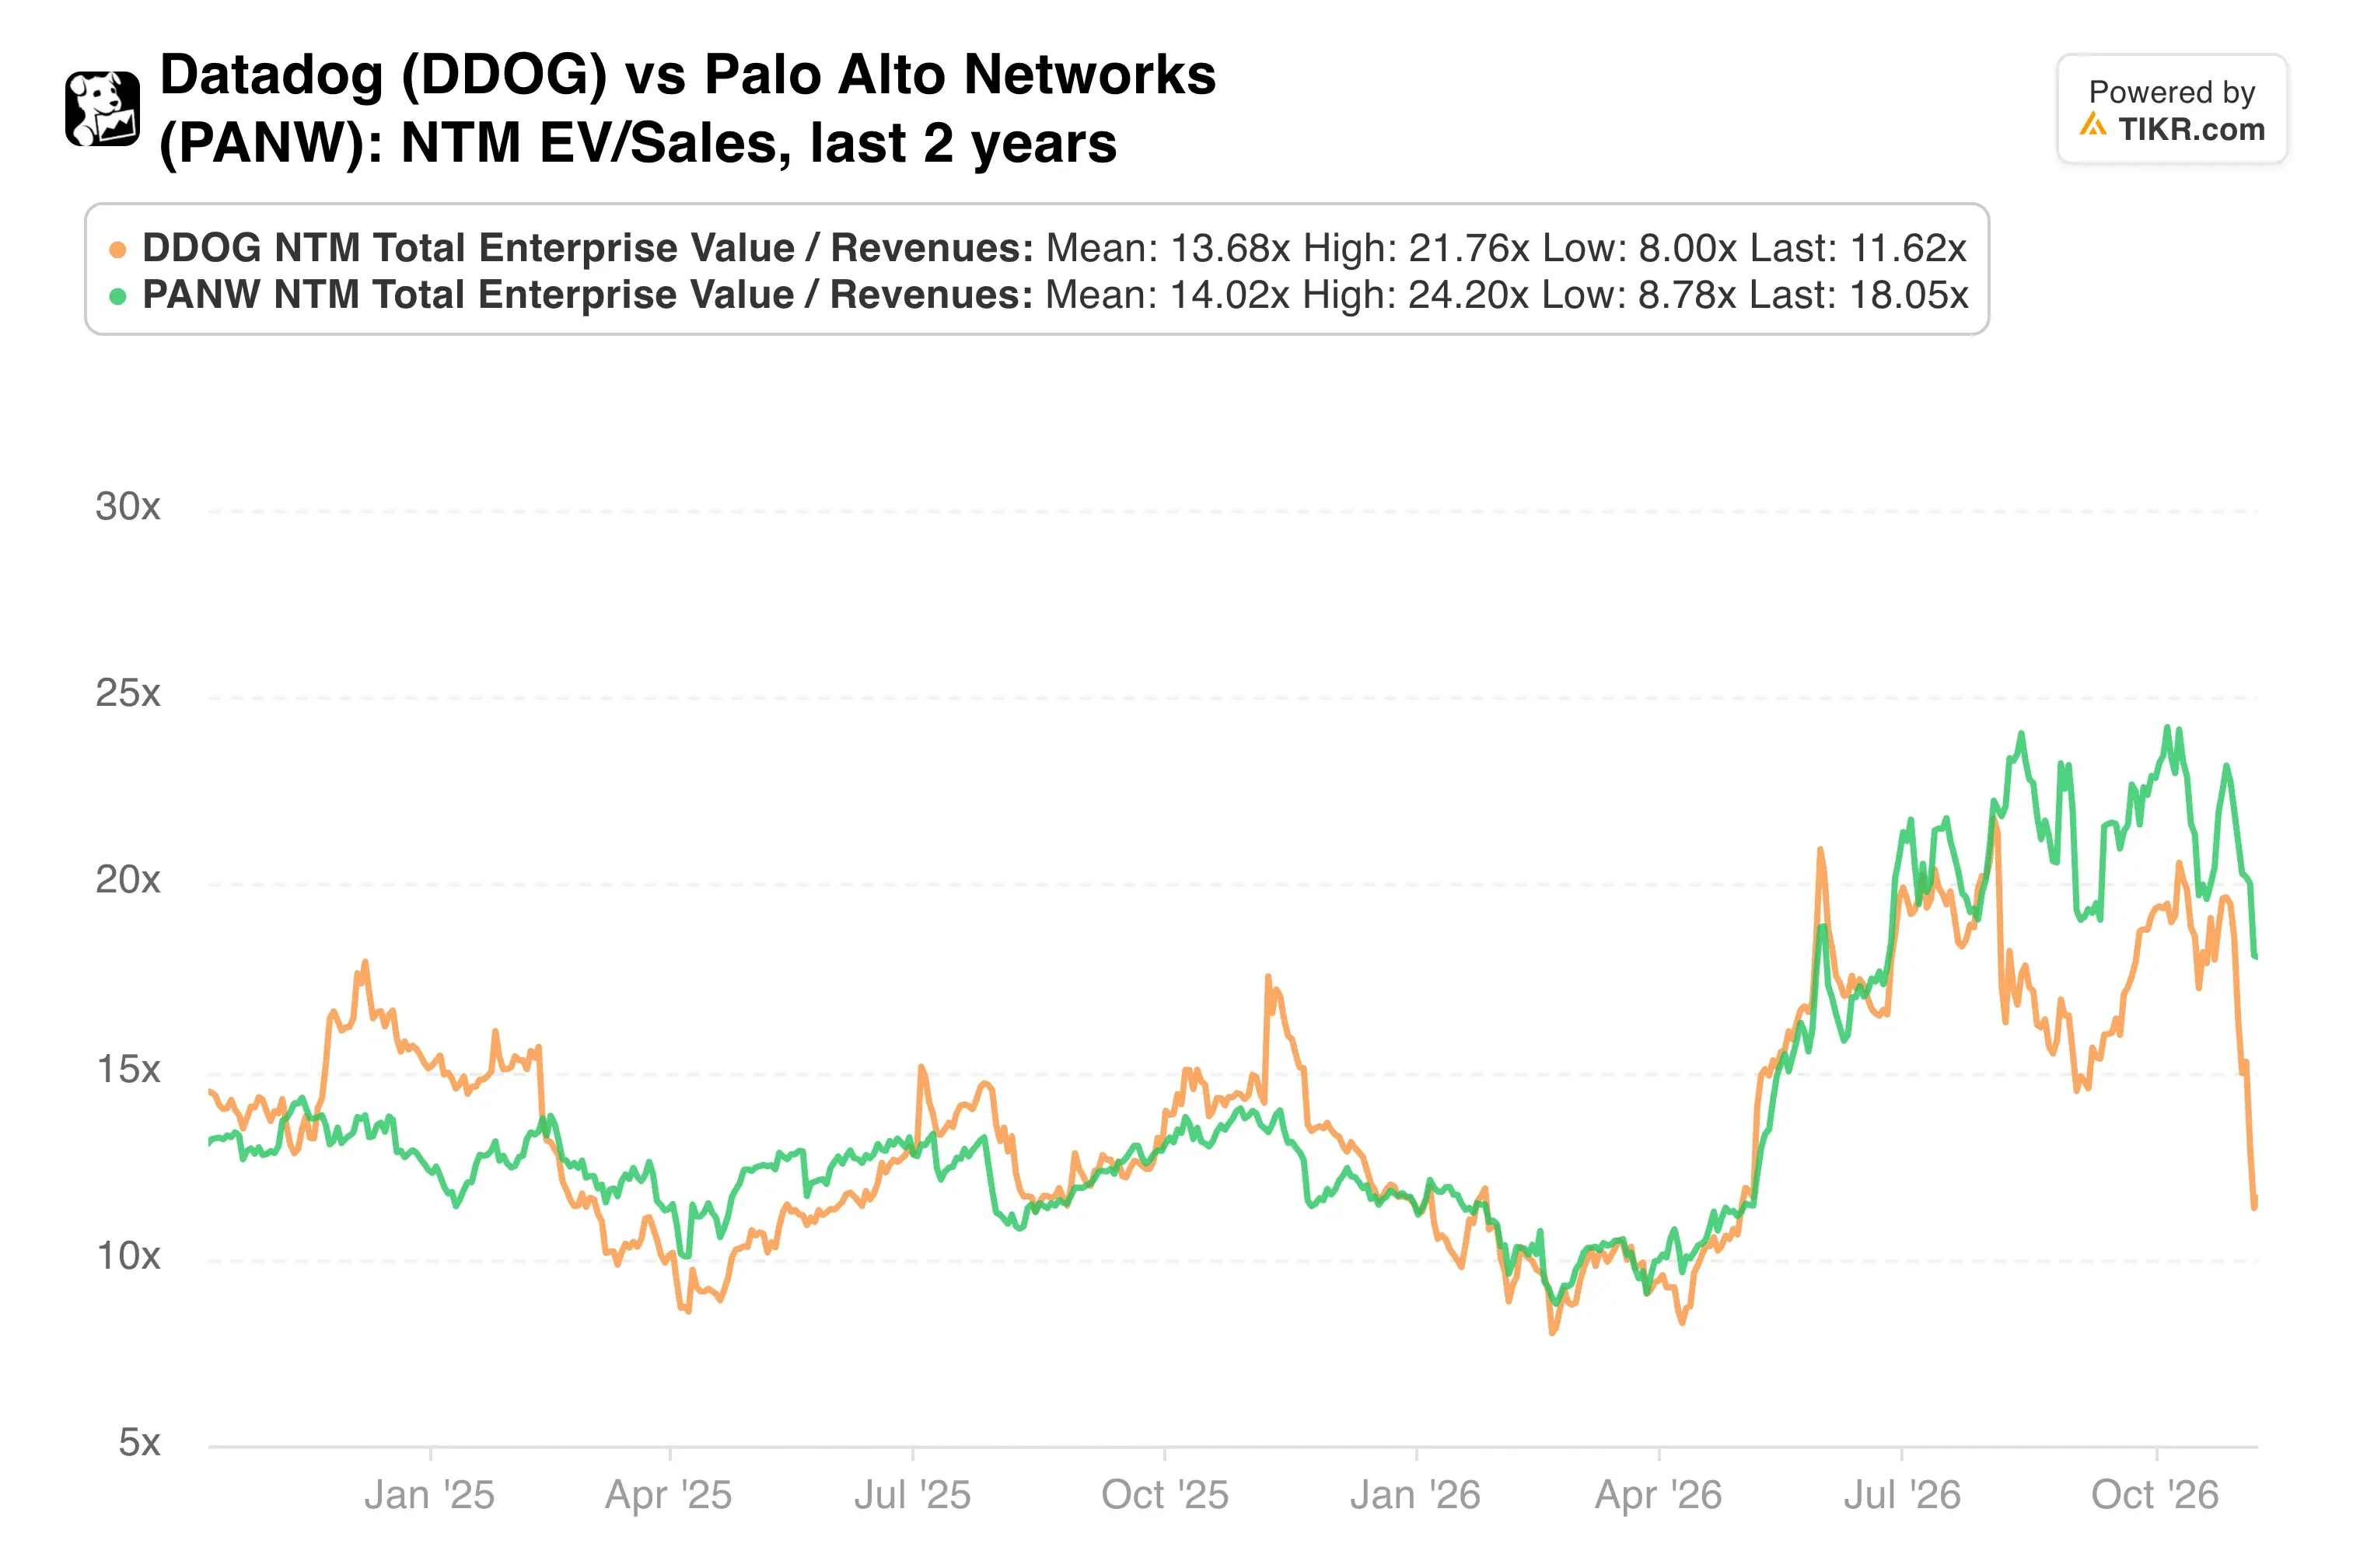
Palo Altoがプレミアム評価を得ている理由の一部は、CyberArkなどの買収によるものだ。Datadogは売上高を35%成長させたが、これはPalo Altoが当期四半期に見込んでいる33%の成長率を上回っている。
TIKRはDatadogについて48人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Datadogの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Datadogのアナリスト評価を見る
割安だが、1つの大きな懸念点あり
Datadogの予想株価収益率(P/E)は約60倍に下落し、10月初旬の100倍超から低下した。
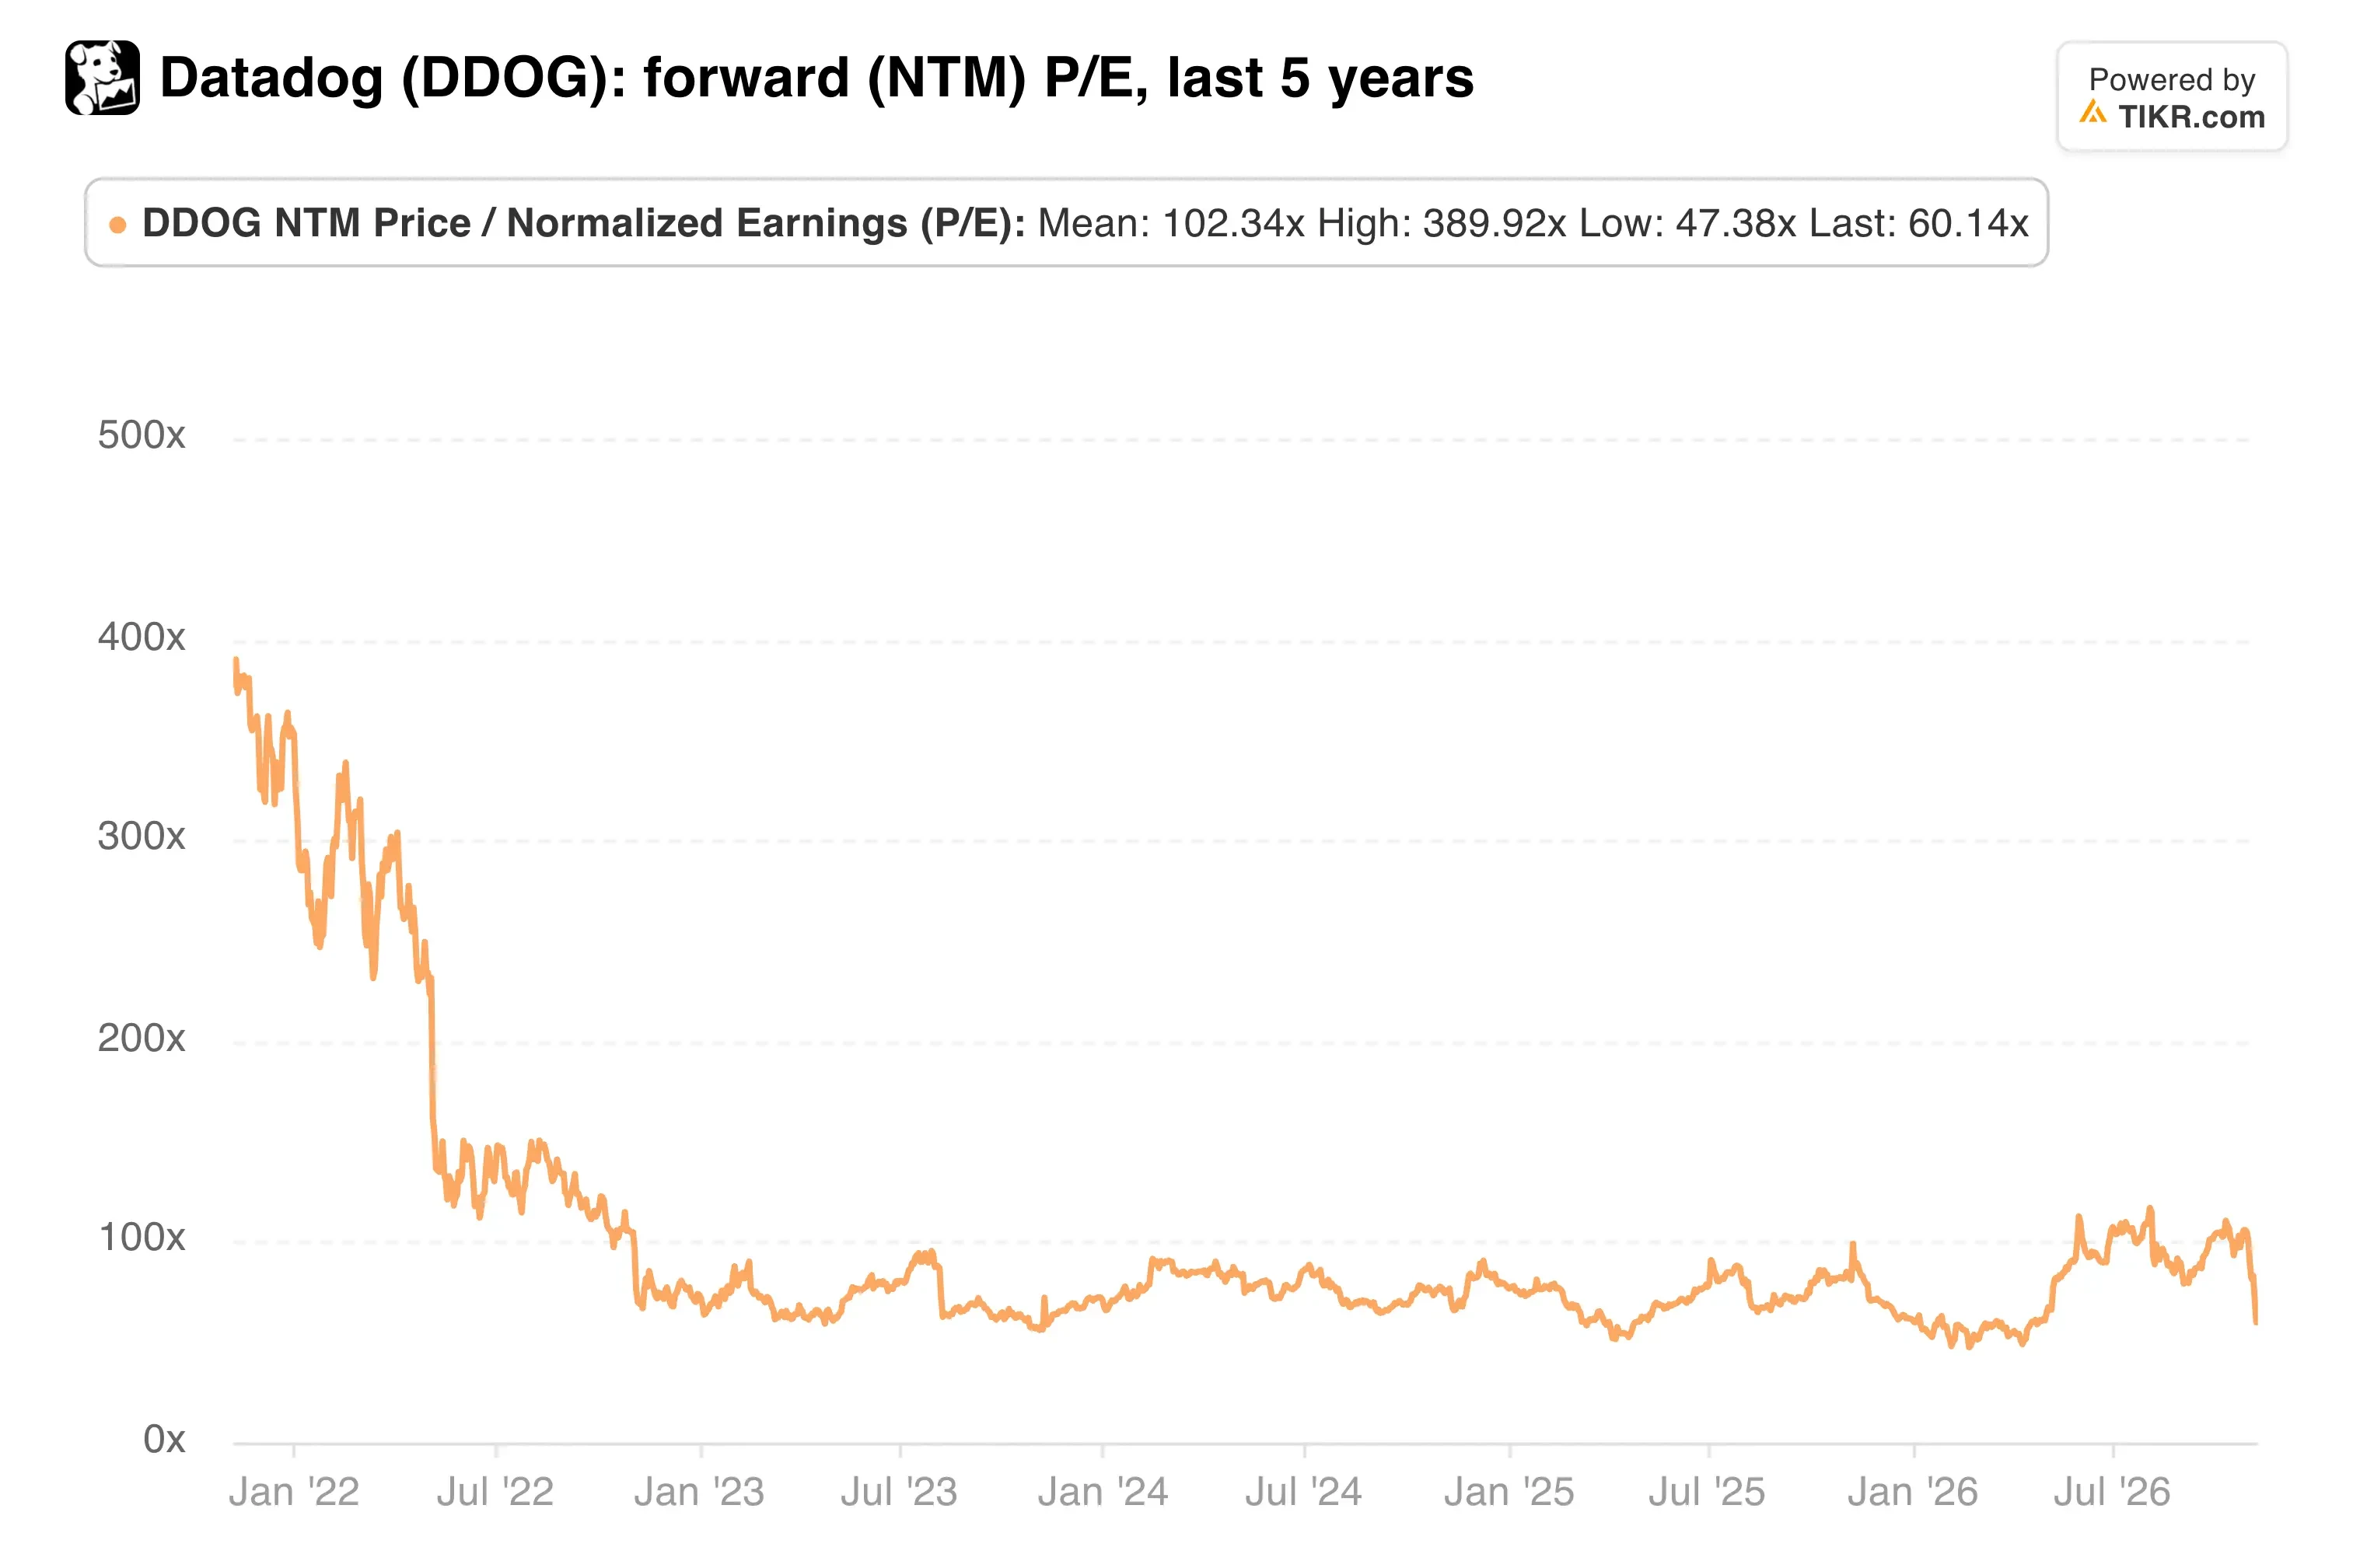
これは、約104倍という5年間の平均値を大きく下回っている。
しかし、懸念点は現実のものだ。インサイダーは今年着実に売却を続けており、CTOのAlexis Le-Quocも10月下旬に約1200万ドル相当の株式を売却した。また、DatadogはクラウドセキュリティスタートアップのUpwindを約40億ドルで買収するオファーを出したと報じられており、これは純現金39億ドルをほぼすべて使い切る規模となる。
より重要な点は、1社のAI顧客が支出を削減できるなら、別の顧客も同様に削減する可能性があるということだ。CFOのDavid Obstlerも、12月下旬の休暇とコードフリーズが第4四半期の利用量に影響を与える可能性があると警告している。
私の見解:今回の売りは、最大顧客の支出削減が他のすべての顧客に波及するかのようにDatadogを評価したが、数字は逆の方向を示している。この水準では買いであるが、次の大口AI顧客の動向次第で底値の安定性が変わることを念頭に置く。
2月10日がチェックポイントとなる。売上高が12億ドルを上回り、さらに2027年の見通しがアナリストが予想する約23%の成長率を上回れば、顧客集中リスクがピークを打ったことを示すだろう。
では、Datadogの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Datadogの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!




