

主なポイント
- マクドナルドは11月4日(水)の市場開場前に第3四半期決算を発表する。アナリストは2026年の正規化EPSが$12.88(2025年の$12.20から増加)になると予想している。
- 予想PERが20.2倍(5年平均の23.9倍を下回る)で、その成長が維持されれば株価は適正水準と言える。
- 上半期の利益増加の多くは為替要因によるもので、TIKRの指標では営業利益率は両四半期で低下したが、マクドナルド自身の調整後利益率は維持された。
- 注目すべきは米国の同店売上高と第4四半期の見通しである。経営陣は第3四半期の米国同店売上高がわずかにマイナスになると予想しているためだ。
マクドナルド(MCD) は11月4日(水)の市場開場前に第3四半期決算を発表する。この銘柄は安定した資本複利成長株(コンパウンダー)として評価されているため、今回の決算発表には一つの役割がある:年間利益がアナリストの予想通りの軌道に乗っていることを示すことだ。
下半期には約5%の成長が必要
アナリストは、マクドナルドの正規化EPSが2025年の$12.20から今年は$12.88に上昇し、2028年まで増加を続けると予想している:
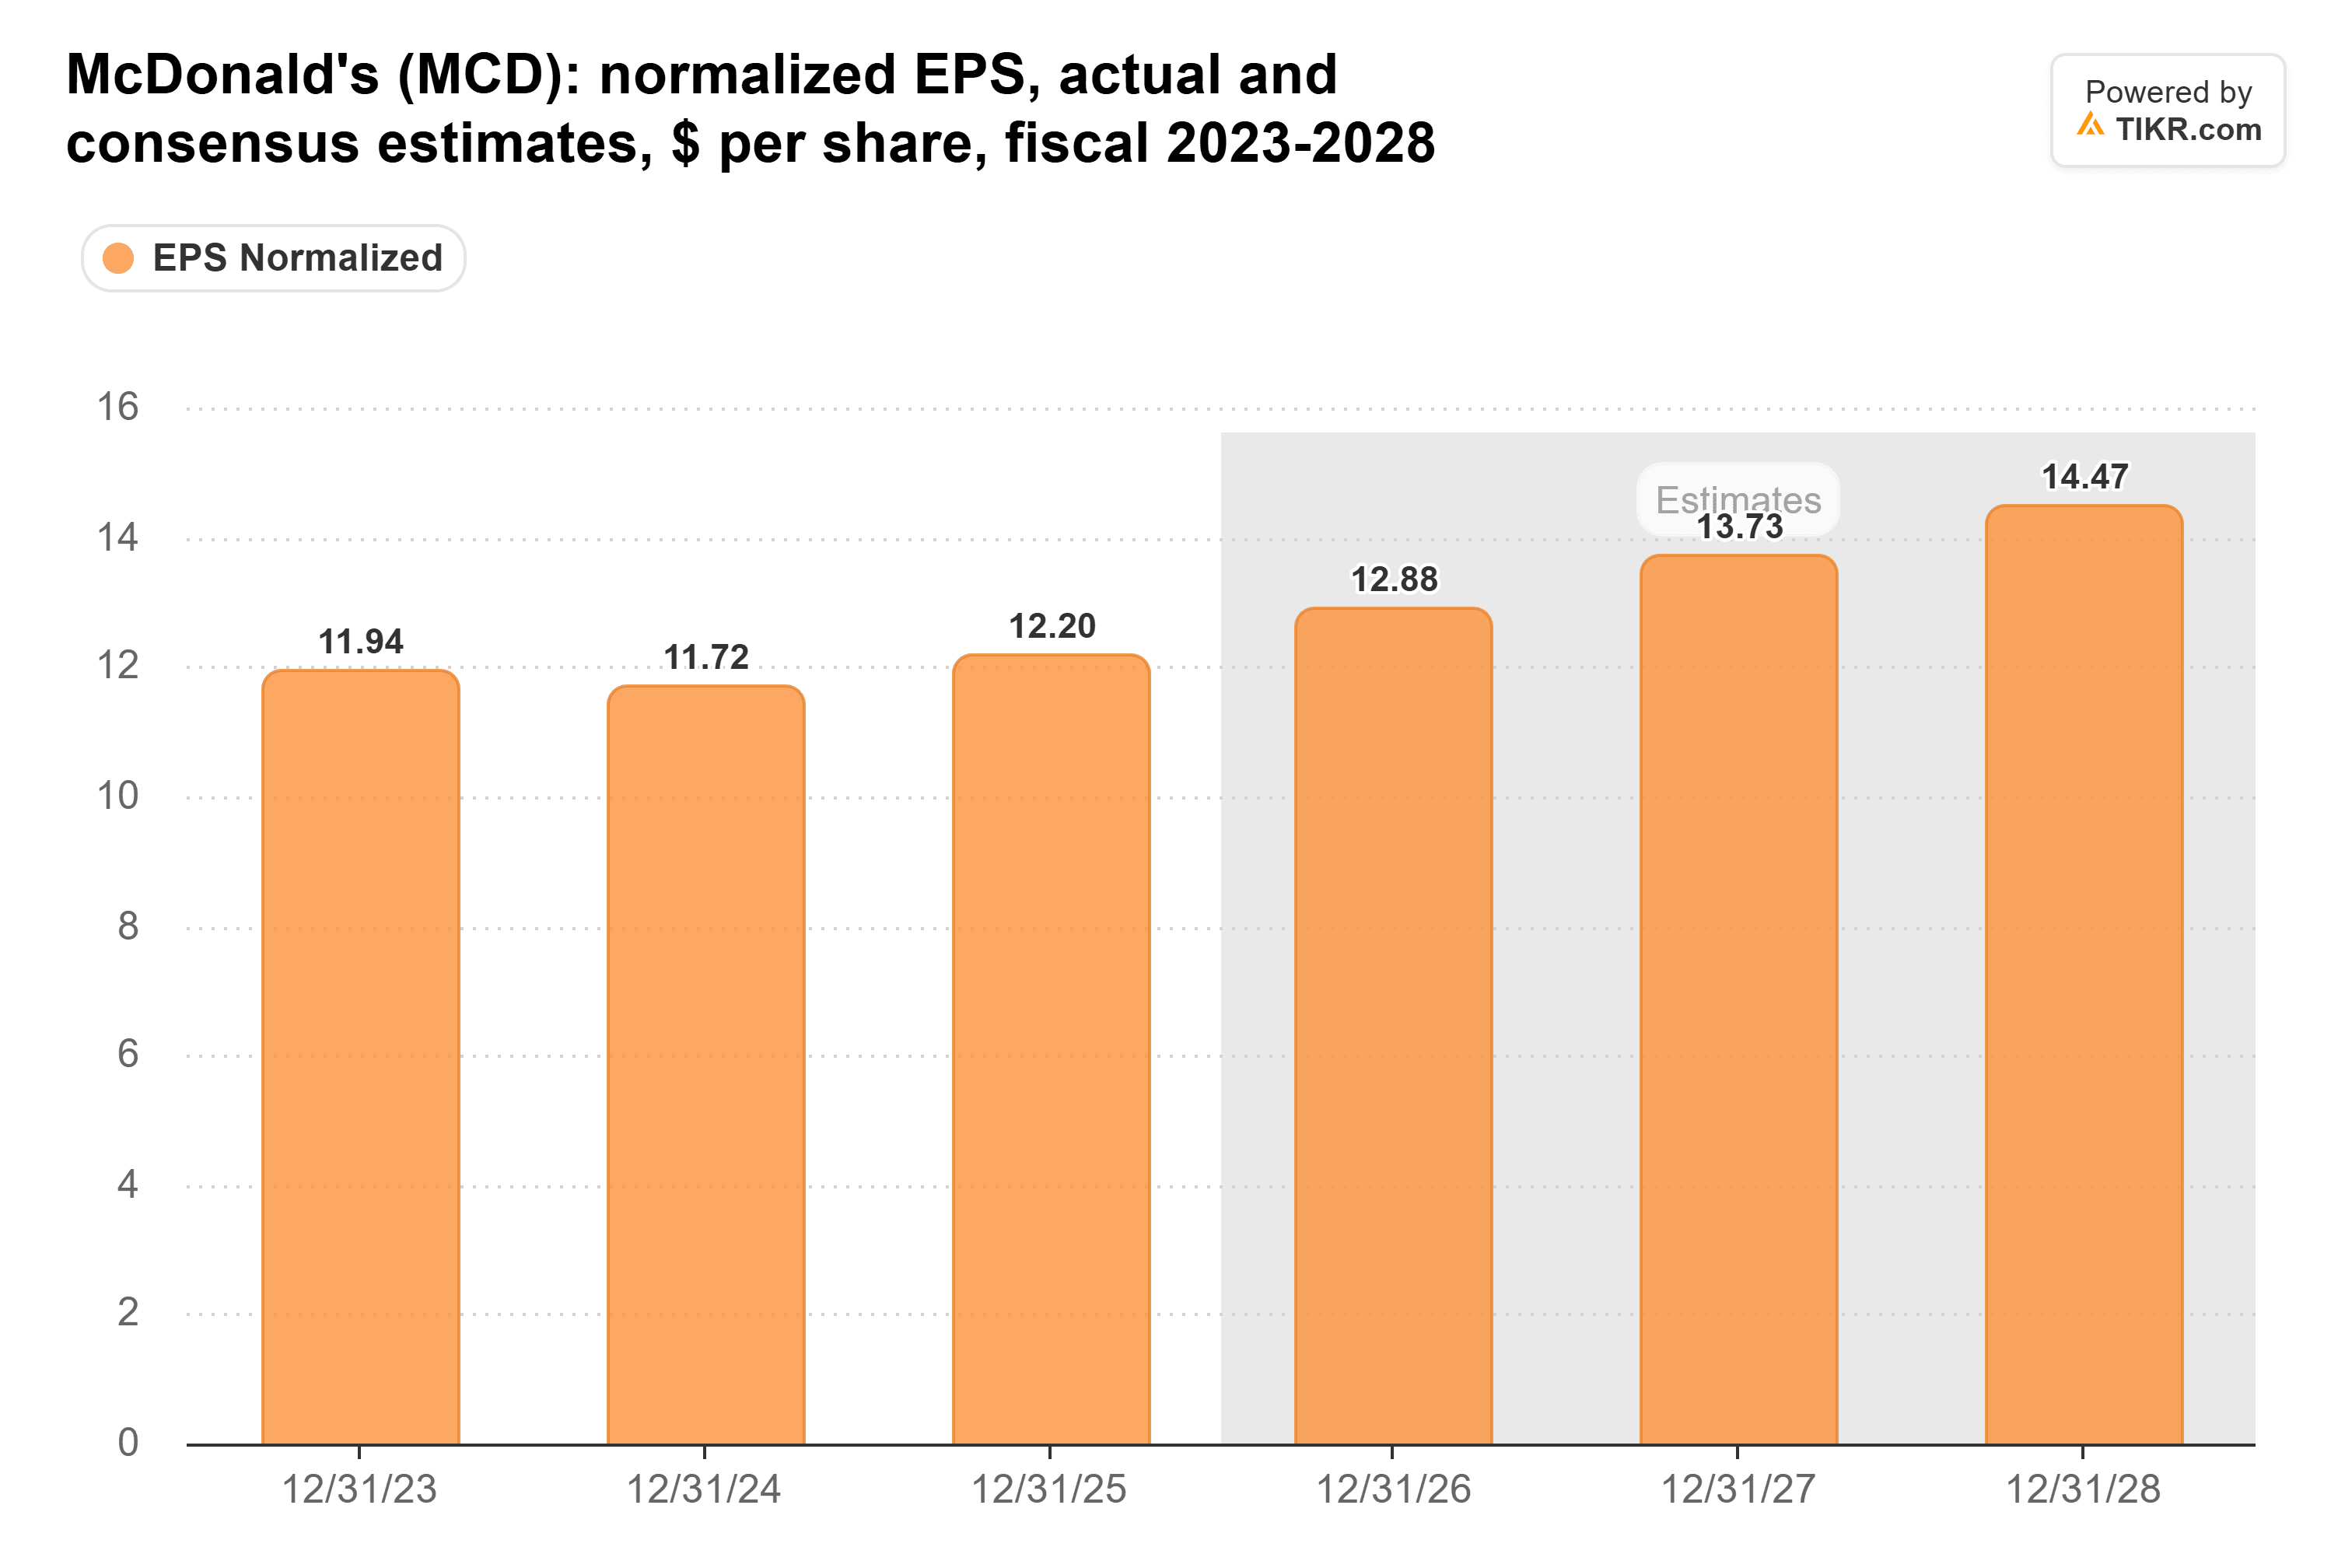
マクドナルドは2026年上半期に調整後ベースで1株あたり$6.21を稼いだ:第1四半期$2.83、第2四半期$3.38。コンセンサスに到達するには、下半期に$6.67が必要だ。これは2025年下半期に稼いだ$6.34より約5%多い。
上半期のEPSは6%成長したので、これは容易にクリアできる目標に見える。しかし、その成長の多くは為替によるものだった。マクドナルドは第1四半期決算発表で、実勢為替ベースでは第1四半期の調整後EPSはわずか1%の上昇(報告ベースでは6%)だったと述べた。また、第2四半期決算説明会では、今年の為替による押し上げ効果の見積もりを、$0.20〜$0.30から約$0.15に引き下げた。
したがって、水曜日の決算発表では、レストラン事業に由来する成長を示さなければならない。
利益率は3回連続で低下してはならない
マクドナルドのレストランの約95%がフランチャイズ店であるため、その利益の大部分は賃貸料とロイヤルティとして得ている。これにより営業利益率は40%台半ばに維持されており、第3四半期は通常最も強い四半期となる:
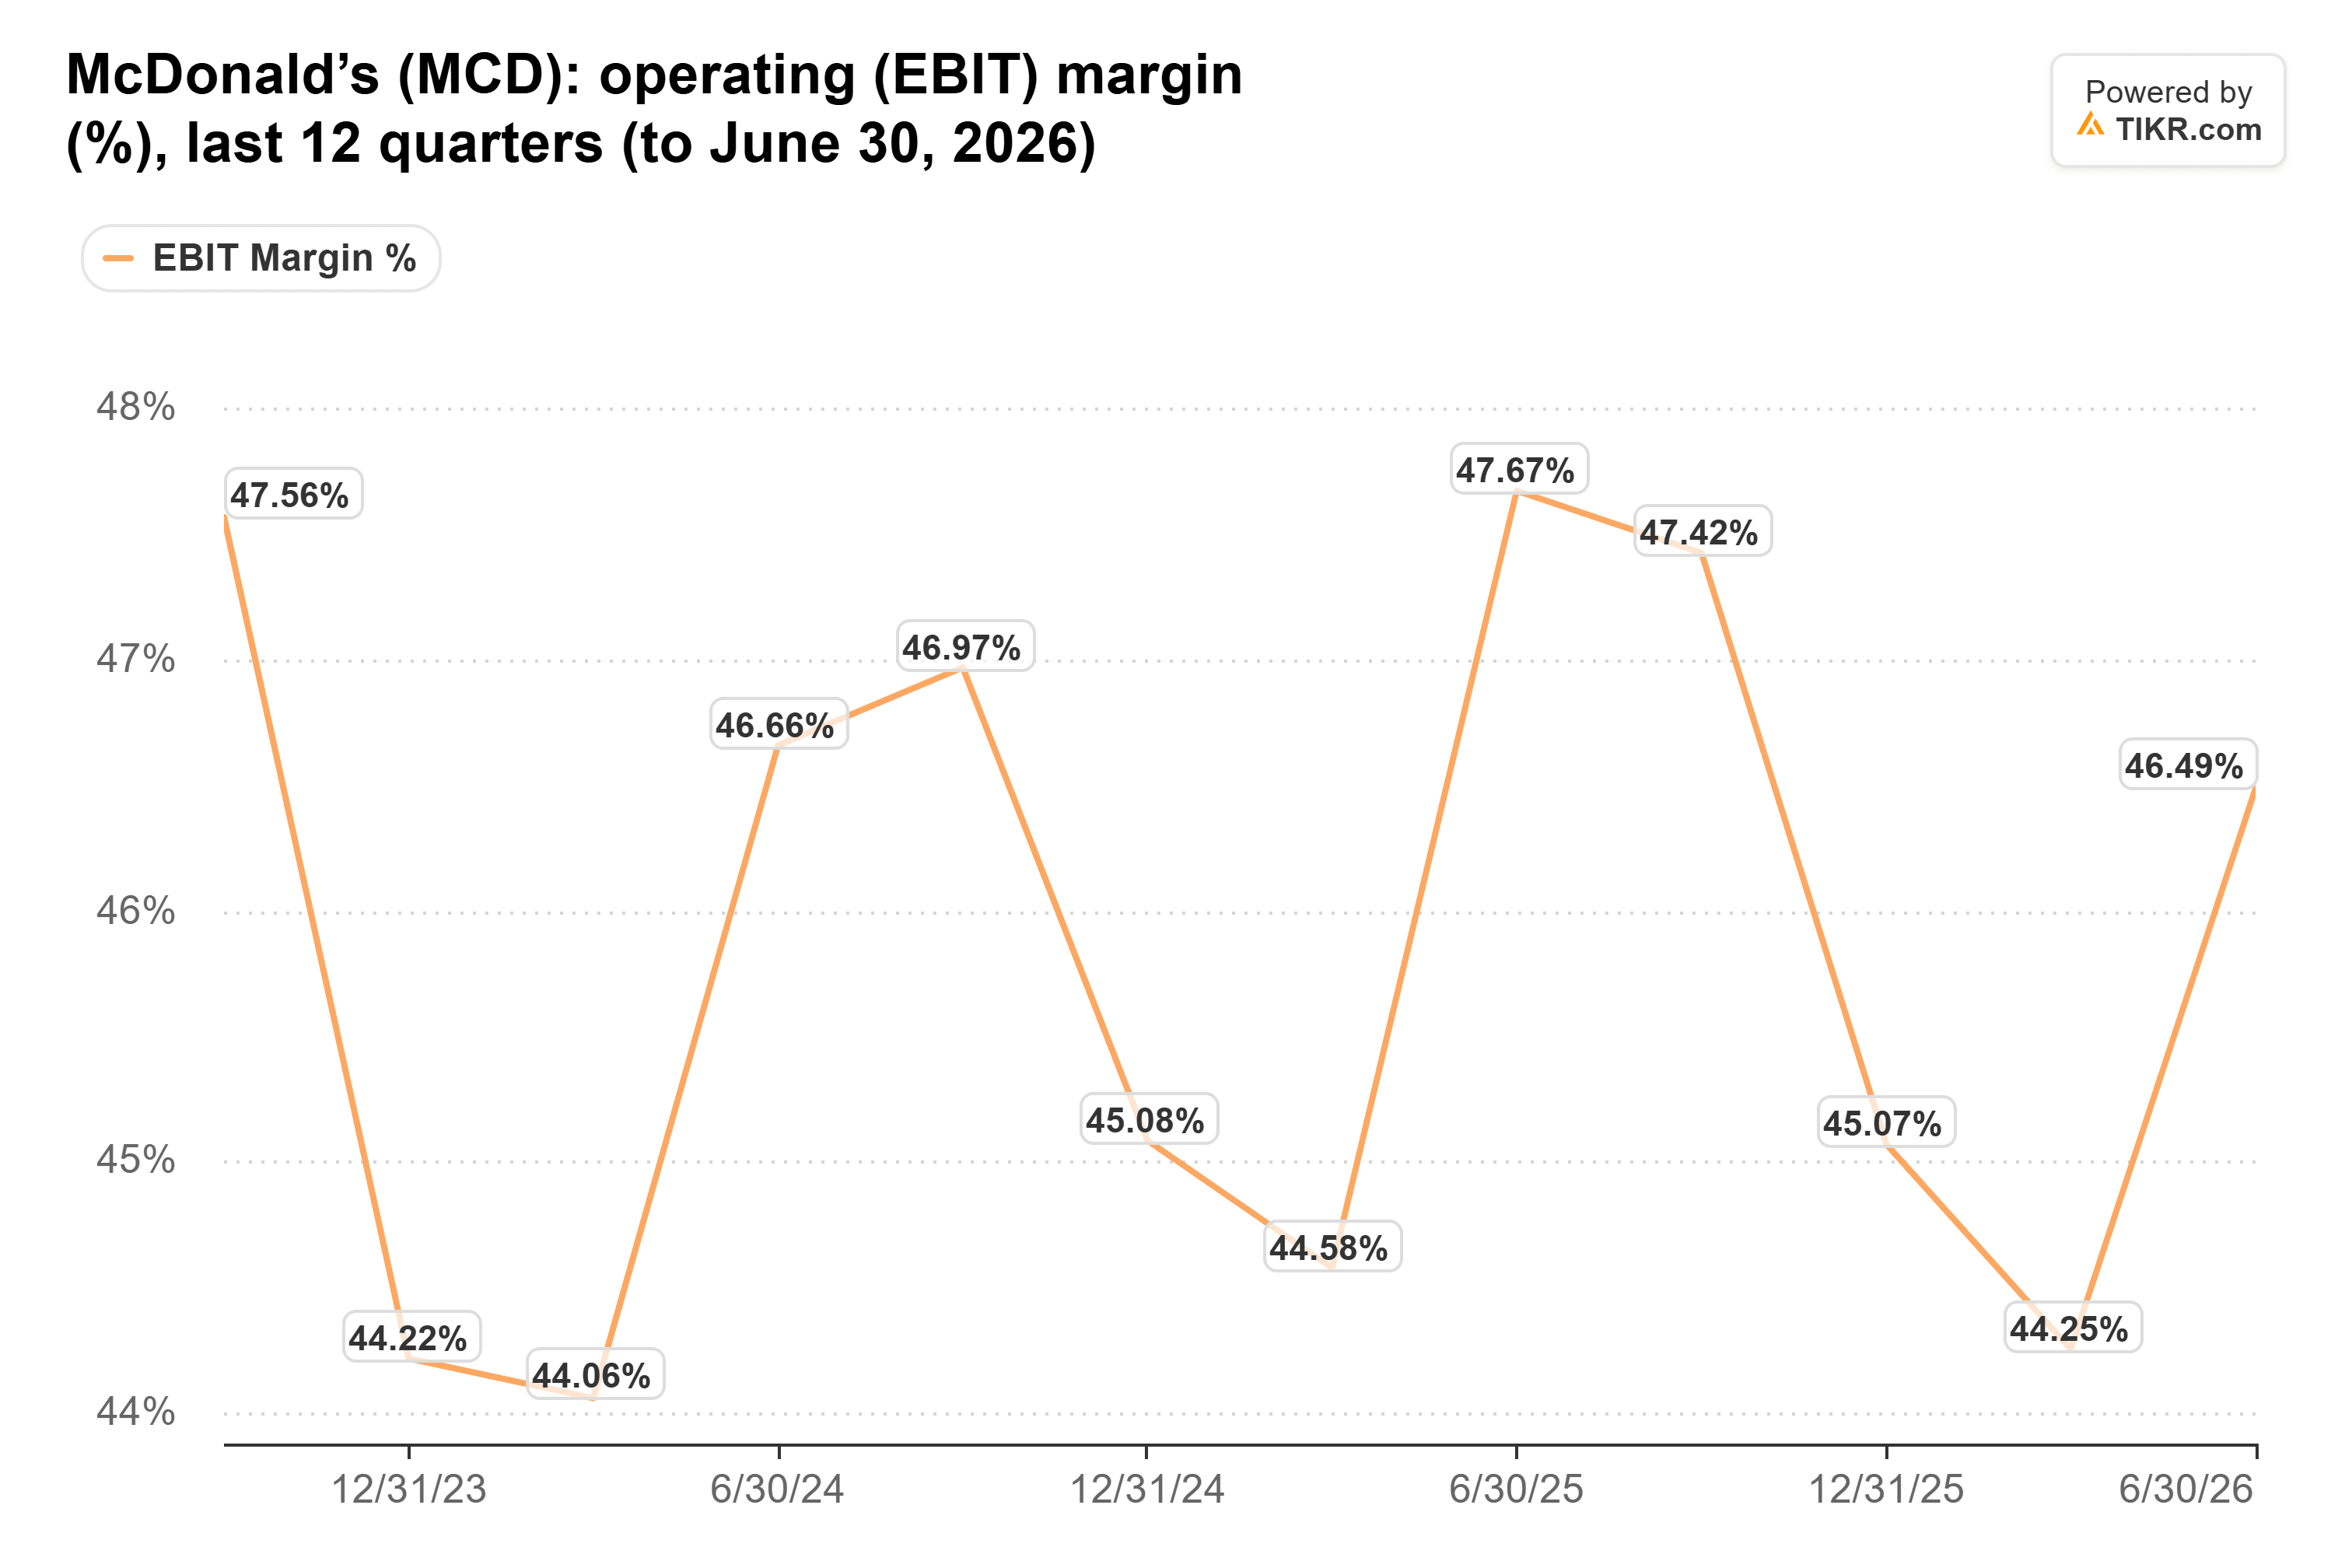
しかし、TIKRのEBIT指標では、過去2四半期連続で前年同期を下回った:第1四半期は44.3%(前年同期44.6%)、第2四半期は46.5%(前年同期47.7%)。マクドナルド自身の調整後営業利益率は上半期で46.9%(前年同期46.8%)を維持したため、どの程度低下したかは指標によって異なる。いずれにせよ、顧客を取り戻すための支出は現実のものだ:第2四半期の販売管理費(SG&A)は17%増の$8億1700万に達した。
もし利益率が再び前年の47.4%を下回れば、それは客足を追いかけるコストが利益から出ていると解釈するだろう。
TIKRはマクドナルドについて33人のアナリストを追跡。何人が「買い」と言っている?
マクドナルドに対する買い、保有、売りのレーティングの内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マクドナルドのアナリスト評価を見る
米国の客足が依然として利益を支える
フランチャイズモデルはまた、マクドナルドをレストラン運営コストから守っている。 チポトレ は自社でレストランを運営しており、そのような保護を受けていない:同社の取引件数は 第3四半期 に0.8%成長したが、牛肉、輸送費、人件費の上昇により、レストランレベルの利益率は前年同期から120ベーシスポイント低下して23.3%となった。
しかし、マクドナルドの賃貸料とロイヤルティはフランチャイジーの売上高に対する割合であるため、来店客数の減少は最終的にその利益に影響する。そして米国の来店客数は減少している。9月23日の投資家説明会で、経営陣は第3四半期の米国同店売上高がわずかにマイナス(7月と8月がわずかにマイナスだった後)になると予想していると述べた。1年前は2.4%成長していた。 ロイターが報じたPlacer.aiの推計 によると、マクドナルドの米国での客足は3月以降の完全な月すべてで前年同期を下回っている。
したがって、EPSを超えて、私は2つの点を注視する:経営陣が予想した通り9月がプラスになったかどうか、そして第4四半期の見通しが米国同店売上高のプラス成長を予測しているかどうかだ。アナリストはこれらの数字に基づいて2027年のEPS予想を構築するが、彼らは過去1年間ですでに2027年のEPS予想を5%引き下げている。
20倍のPERはコンセンサス分の支払いに過ぎない
マクドナルドの予想PERは20.2倍で、5年平均の23.9倍を大きく下回っている:
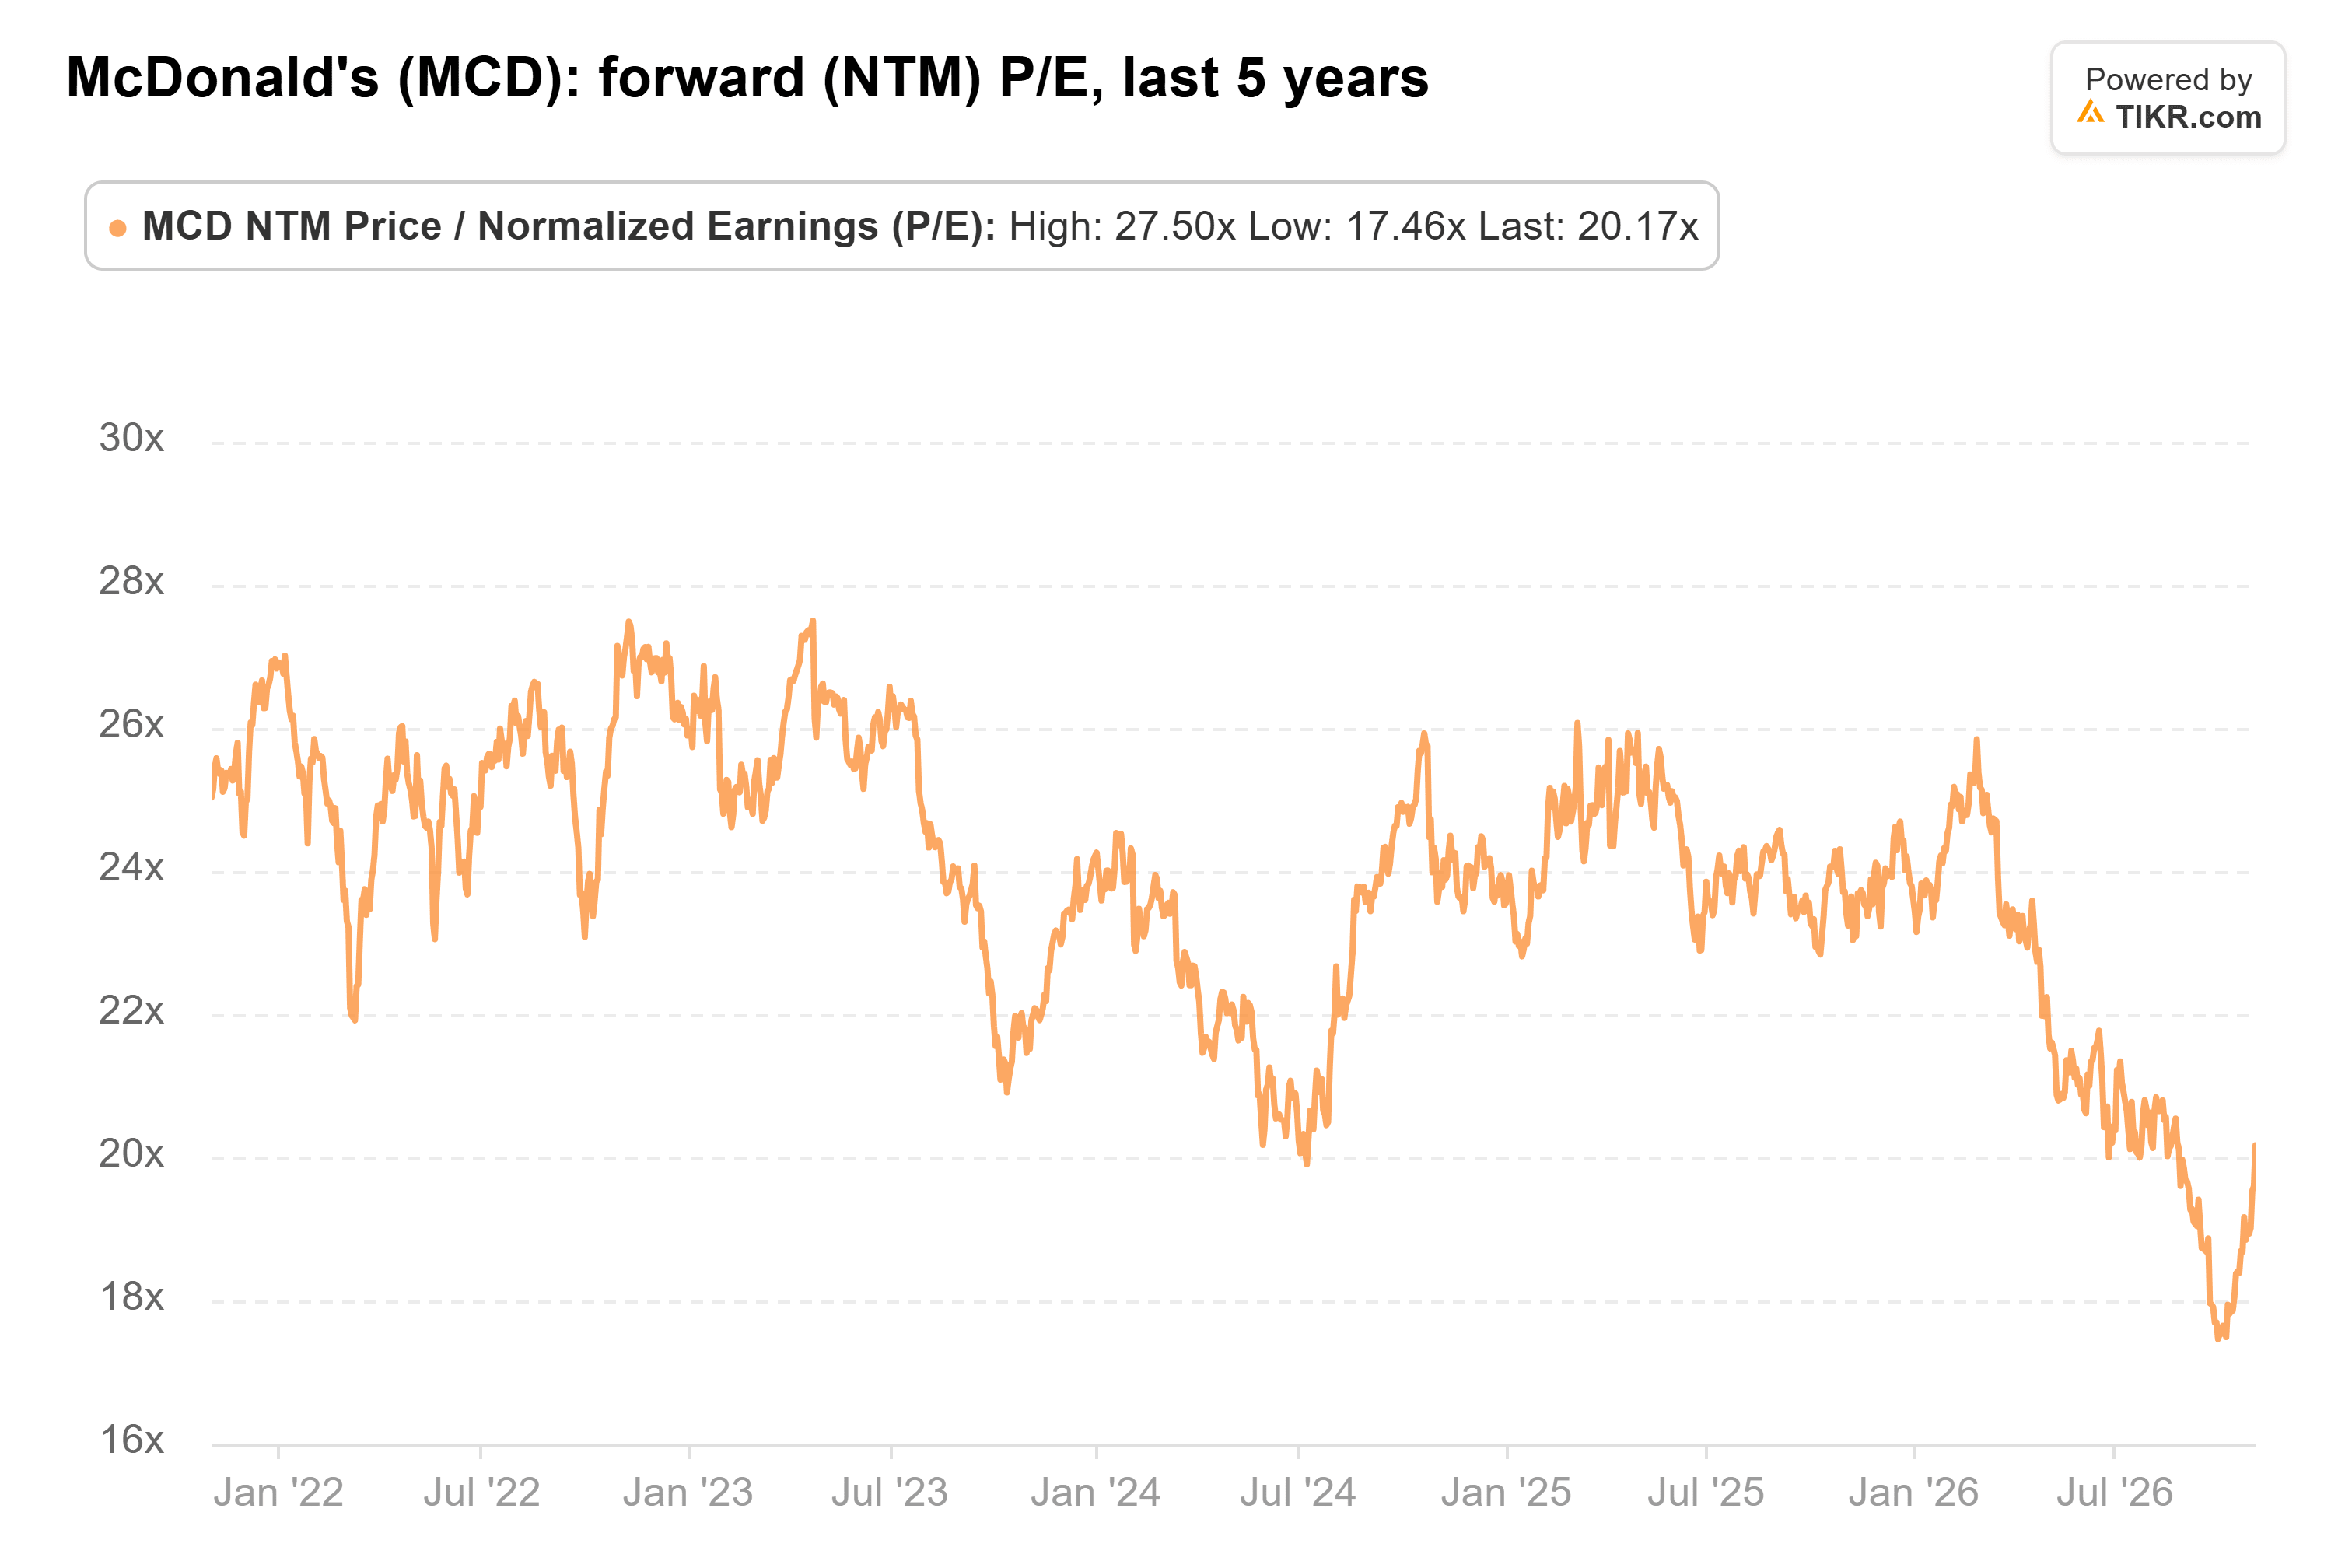
(5年ぶりの低水準である17.5倍は、投資家説明会の1週間後の9月30日に記録された。)
20倍の水準では、投資家はアナリストが2026年から2028年にかけて予想する年間約6%の成長に対して支払っているだけで、米国事業の立て直しに対する追加的な評価は含まれていない。しかし、9月30日以降、PERは17.5倍から上昇してきているため、安堵感の一部はすでに株価に織り込まれている。
安定性が十分
強気のシナリオが成立するためには、水曜日の決算発表が以下の3点を示す必要がある:
- 実勢為替ベースでも維持される調整後EPSの成長
- 前年同期を上回るか同等の営業利益率
- 第4四半期にプラスに転じる米国事業の見通し
もしマクドナルドがこの3つすべてを達成すれば、20倍のPERはこのペースで利益を成長させるビジネスにとって適正な価格であり、株価は予想値とともに上昇できるだろう。もし利益率が再び低下すれば、さらなる予想値の引き下げが行われると予想され、現在見えるほどPERは割安ではなくなるだろう。
もちろん、より大きな試練は来年初めに訪れる。その時、マクドナルドは2027年の業績見通し(ガイダンス)を発表し、投資家は2036年までにフランチャイジーに提供する予定の$85億の賃貸料軽減と資本支出のコストを初めて知ることになる。
では、マクドナルドの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マクドナルドの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





