主なポイント
- CEOのマイク・フライズは、決算説明会で約束した翌日の11月4日に、103万ドル相当のLiberty Global株を購入した。
- 同株は2月の高値から26%下落しており、英国での光ファイバー取引が競争当局で停滞している。
- 約49億ドルの現金と成長投資は、約33億ドルの時価総額を上回っている。
- これらの数字は買いを支持しており、12月15日の英国での裁定と2027年のZiggo分離が次の試金石となる。
Liberty Global (LBTYA) のCEO、マイク・フライズは、11月3日の 決算説明会 で、自身の取引可能期間が開いたらすぐに株を買うと投資家に伝えた。彼はブラフをかけていたわけではなかった。
11月5日に提出された Form 4 によると、フライズは翌日に11万株のクラスA株を平均9.37ドル、総額103万ドルで購入した。彼は底値を捉えたわけではない:その日、株価は12.4%上昇し、彼は10月26日の安値より約27%高い価格で購入した。現在の9.99ドルでも、2月18日の高値13.52ドルから26%下落している。
英国が原因
10月2日、英国の 競争・市場庁(CMA) は、nexfibreによる光ファイバー事業者Netomniaの20億ポンド(約27億ドル)の買収が競争を大幅に減らす可能性があると暫定的に判断した。Nexfibreの所有者であるLiberty Global、Telefónica、InfraViaは10月20日に救済措置を提案しないと発表し、フライズは説明会で「引き続きコミットしている」と述べた。最終決定は12月15日までに行われる予定だ。
第3四半期報告書 も助けにはならなかった。Liberty GlobalとTelefónicaの英国合弁事業であるVirgin Media O2の収益は5.0%減少し、Netomnia問題が解決するまで見直し中の、2026年頃に予定されていた約2億ポンド(約2億6500万ドル)の配当支払い計画に影響が出ている。オランダでは状況は良かった:VodafoneZiggoは2024年半ば以来初めて収益を増加させ、Ziggo Groupの分離は2027年第2四半期に向けて順調に進んでいる。
彼は以前にも同じ手を使っている
この購入により、フライズの直接保有するクラスA株は約10%増加し、1,238,525株(彼が支払った価格で約1160万ドルの価値)となった。彼が説明会で述べた理由は以下の通り:「今、ここに価値があると見ないのは難しい。参考までに言うと、私も明日、私の取引可能期間が開いたら市場で株を買うつもりだ」。
彼はちょうど、2024年11月に分離されたSunriseを指摘し、それはLiberty株1株あたり約11ドルで取引され、6億ドルの配当を支払ったと述べた。そしてこう続けた:「この映画は以前にも見たことがある」。会社自身も買収を行っている:第3四半期の1億ドルにのぼる自社株買いにより、発行済み株式の2.9%が消却された。
TIKRはLiberty Globalを11人のアナリストが追跡。何人が「買い」と言っている?
Liberty Globalに対する買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。 Liberty Globalのアナリスト評価を見る
9.37ドルは妥当な価格か?
Liberty Globalは四半期末に約20億ドルの企業現金と、約29億ドルの価値があると評価している成長ポートフォリオを保有していた。33億ドルの時価総額に対して、これは電気通信事業に負の価値を置いていることになる。
アナリストの収益予想は2025年から2027年にかけて大きく跳ね上がっている:
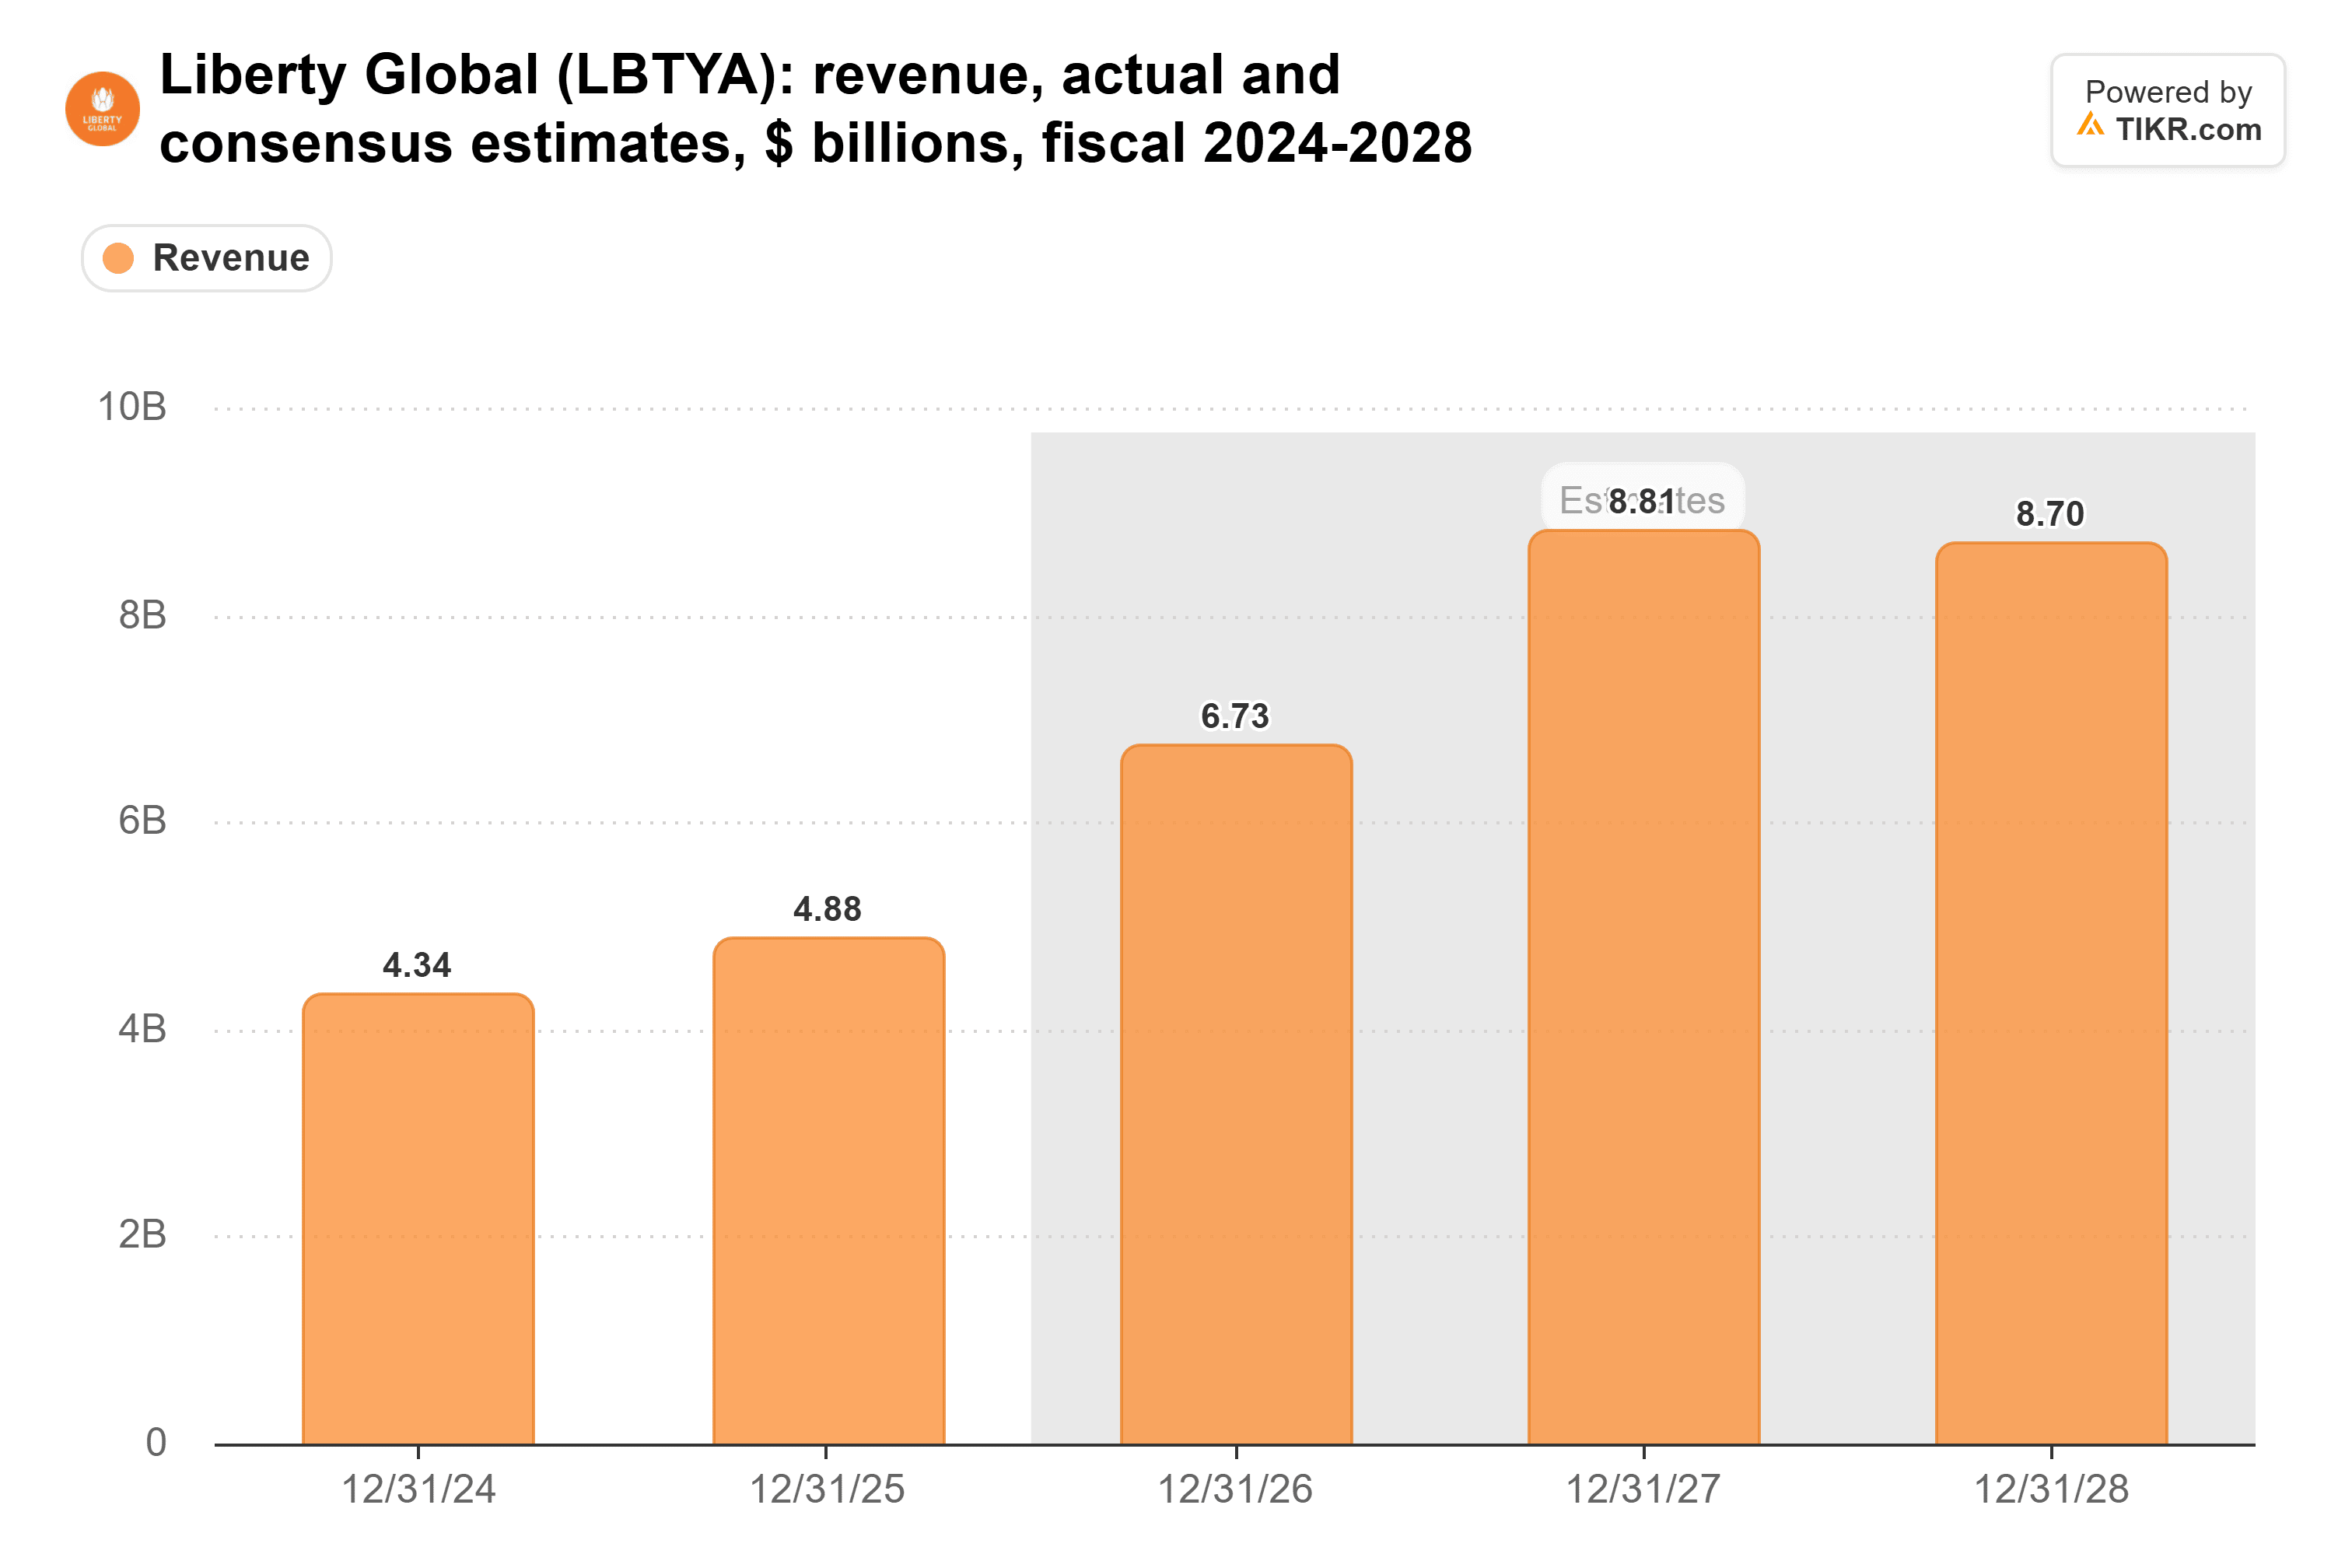
その大部分は、7月31日の買収後にVodafoneZiggoが連結対象となったことによる:報告上の連結収益は59%増加したが、再基準化すると1.0%の増加に過ぎない。アナリストは2026年の1株当たり損失予想を90日前の1.16ドルから1.26ドルに拡大したが、2027年は1.33ドルから0.98ドルに縮小した。
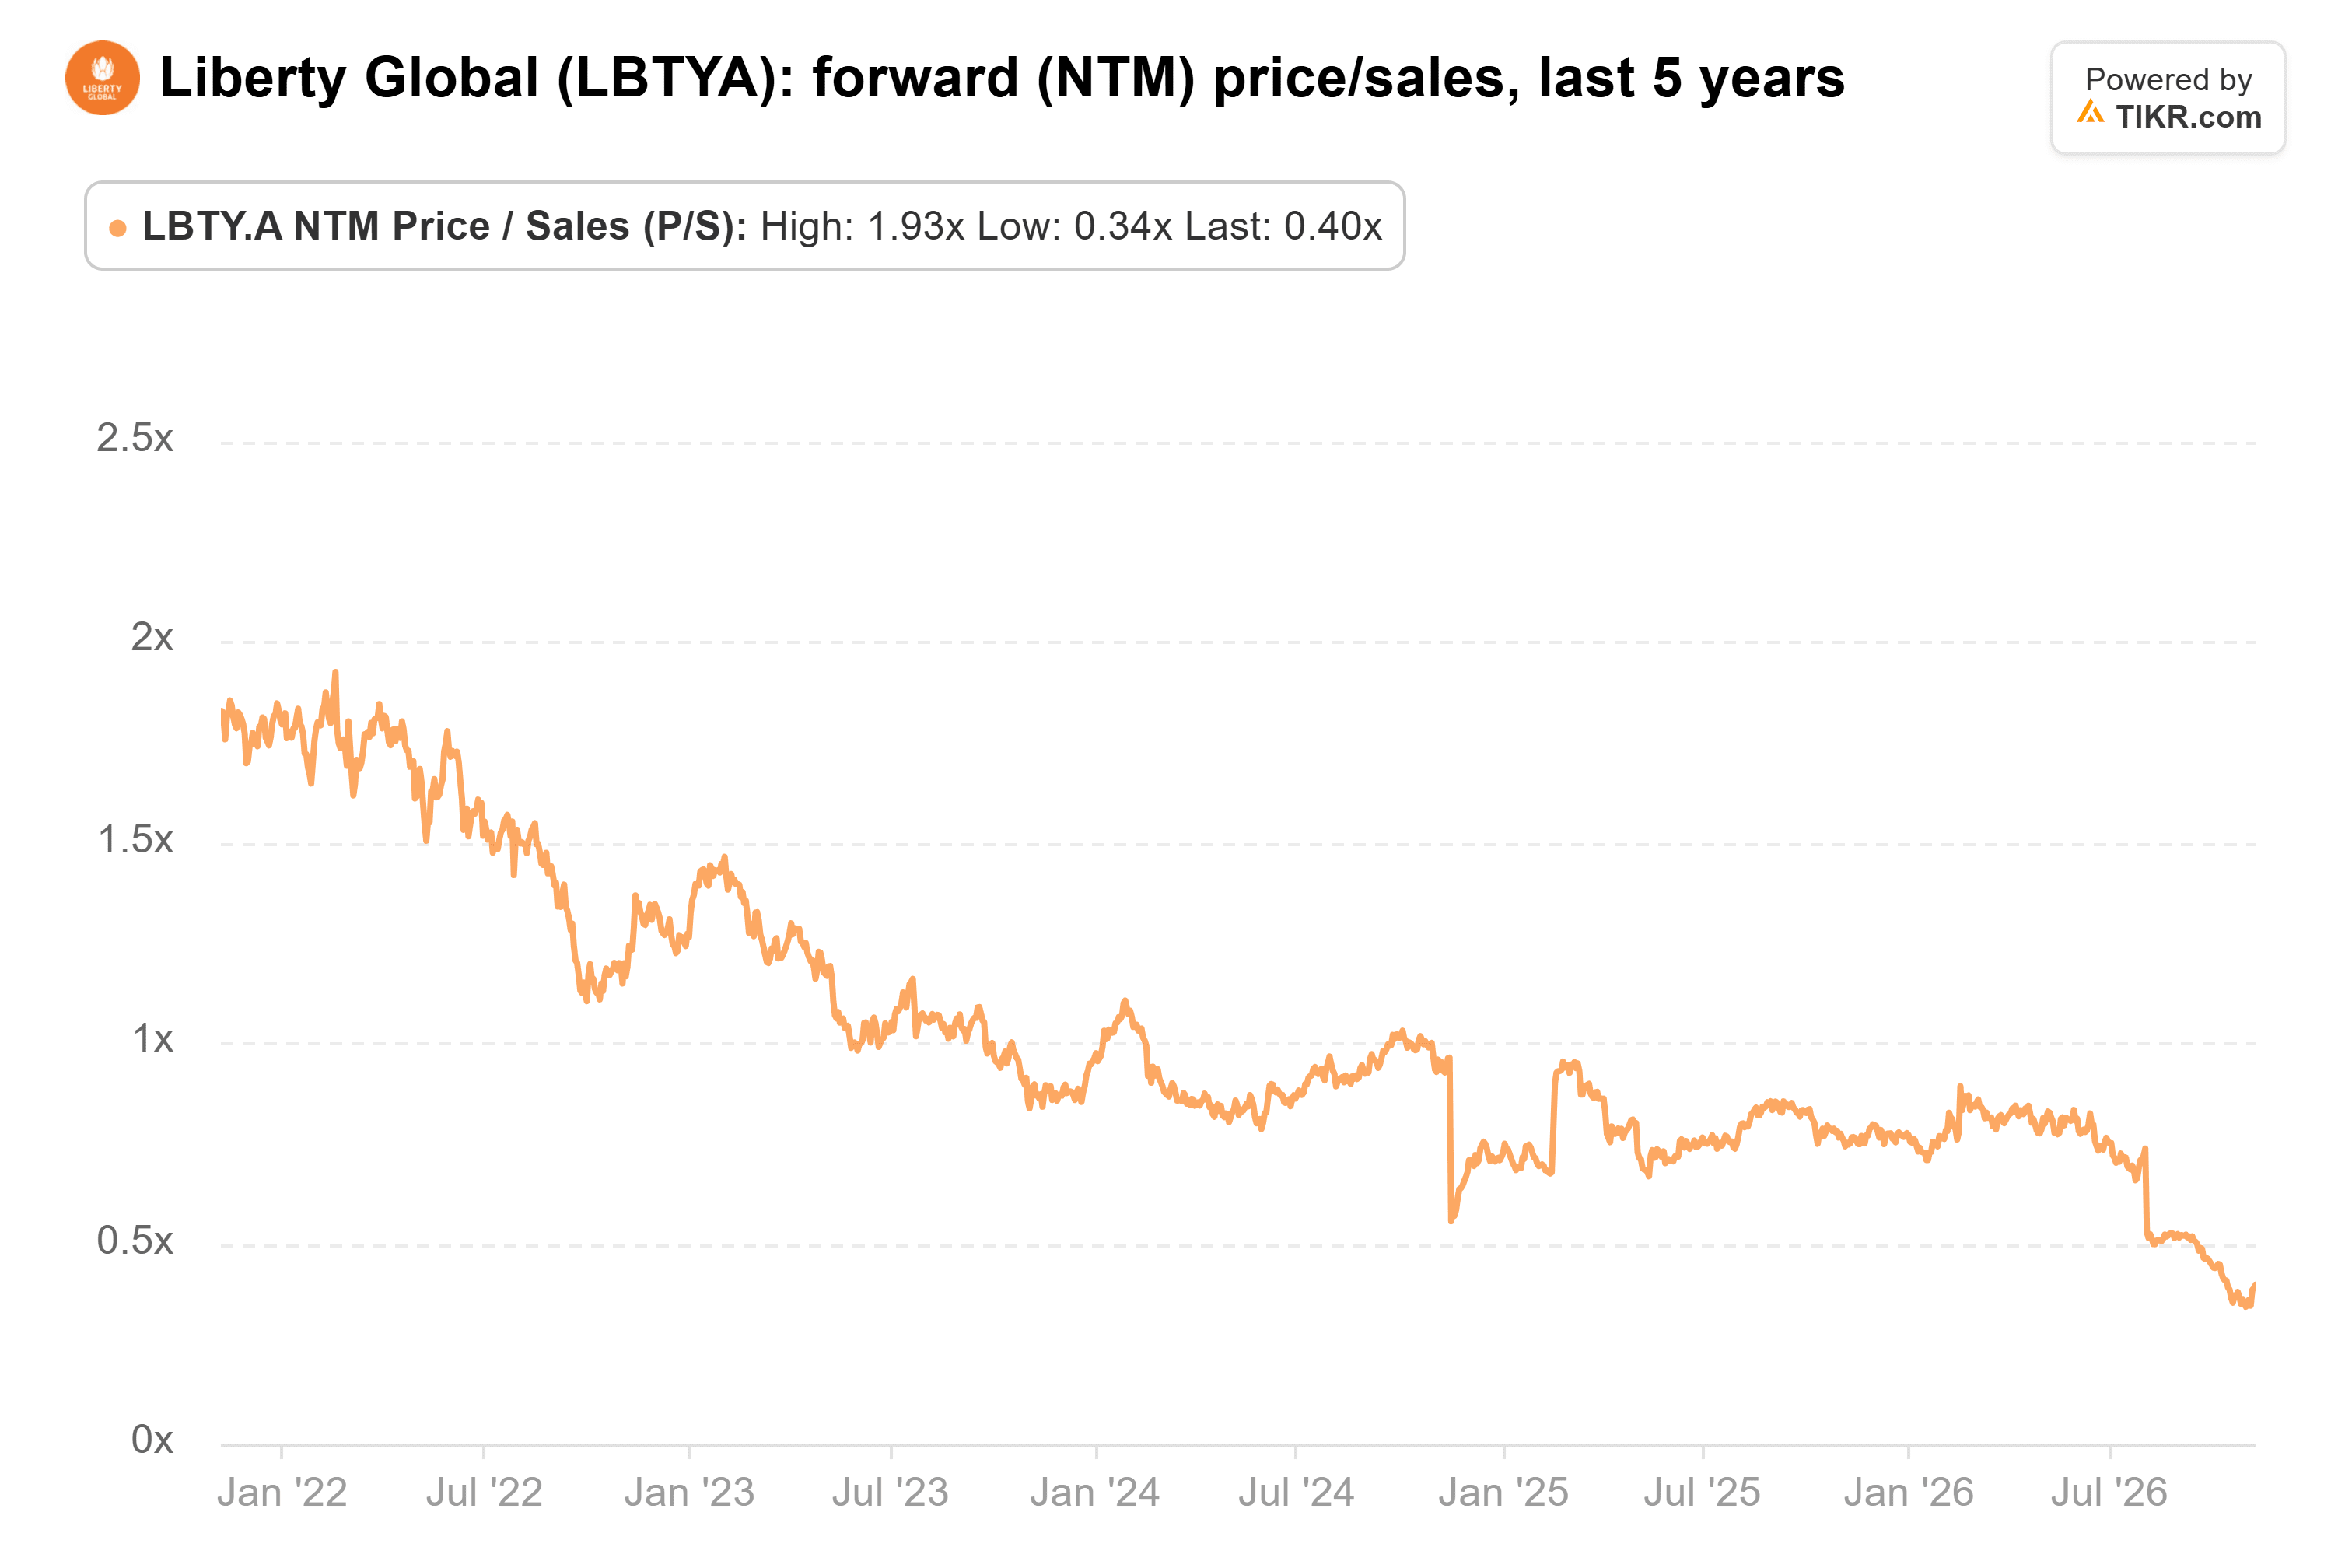
両年とも損失が見込まれるため、この株は売上高を基準に取引されている。0.4倍の株価売上高倍率(P/Sレシオ)は過去5年間の安値近くにあるが、売上高ベースの拡大もその一因となっている:
目標株価は低下傾向にある:
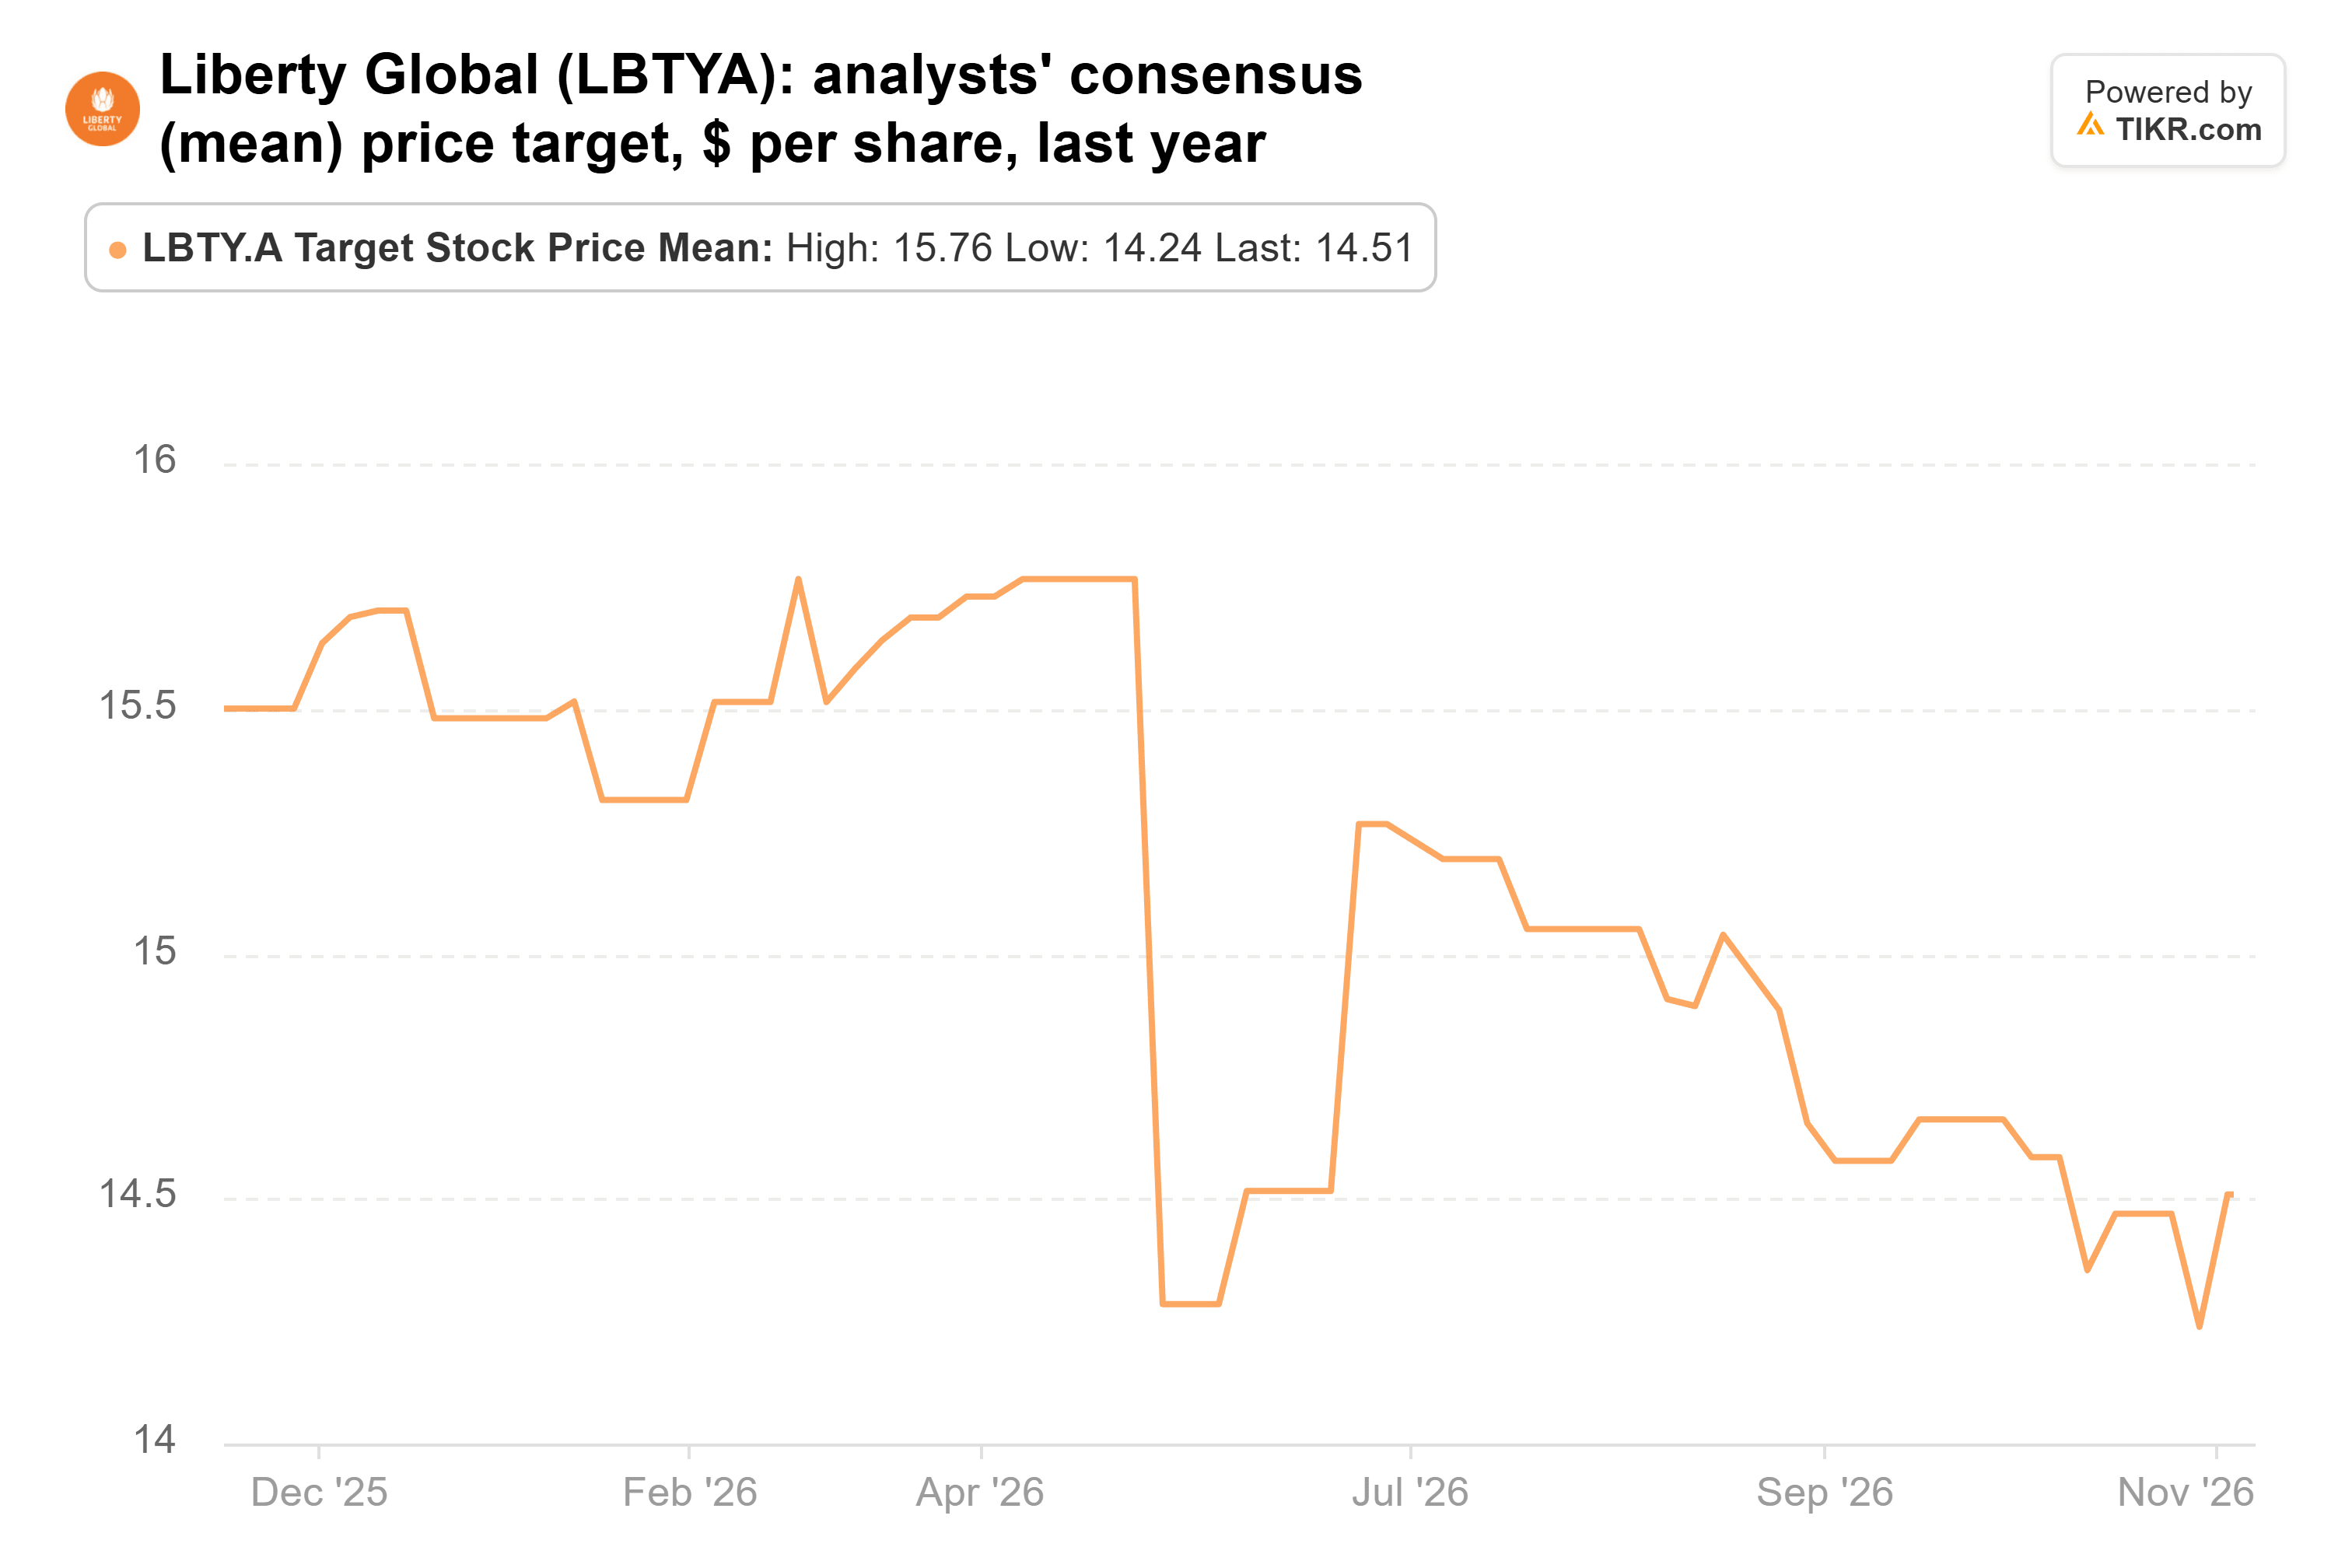
平均目標株価は1年前の15.50ドルから14.51ドルに下落したが、依然として現在の株価より45%高く、フライズが支払った価格より55%高い水準にある。
フライズはLiberty Globalに妥当な価格を支払った
英国がリスク要因だ。もしCMAがNetomniaを阻止し、Virgin Media O2の8億ポンド(約10億6000万ドル)のコスト削減計画が目標に届かなければ、株主に還元されるキャッシュは少なくなる。しかし、会社の価値以上の現金と投資、1.0倍という過去5年間の平均を大きく下回る倍率、そして予定されている分離がその根拠となる。数字はフライズが9.37ドルで買ったことを支持している。
インサイダーが何を買っているかを追跡する 人は誰でも、1回の購入は単なるシグナルに過ぎないことを知っている。CMAは12月15日までに裁定を下し、2027年初頭の通期決算で英国からの支払い問題は決着するはずだ。
では、Liberty Globalの株価は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価値も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Liberty Globalがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!