


主なポイント
- 11月12日までに、パイパー・サンドラーはゼネラル・ミルズを「オーバーウェイト」から「ニュートラル」に格下げし、配当リスクを理由に目標株価を41ドルから35ドルに引き下げた。
- 8月30日までの12か月間、配当金はゼネラル・ミルズのフリーキャッシュフローの85%を占め、同社の債務は経営陣の目標値を上回っている。
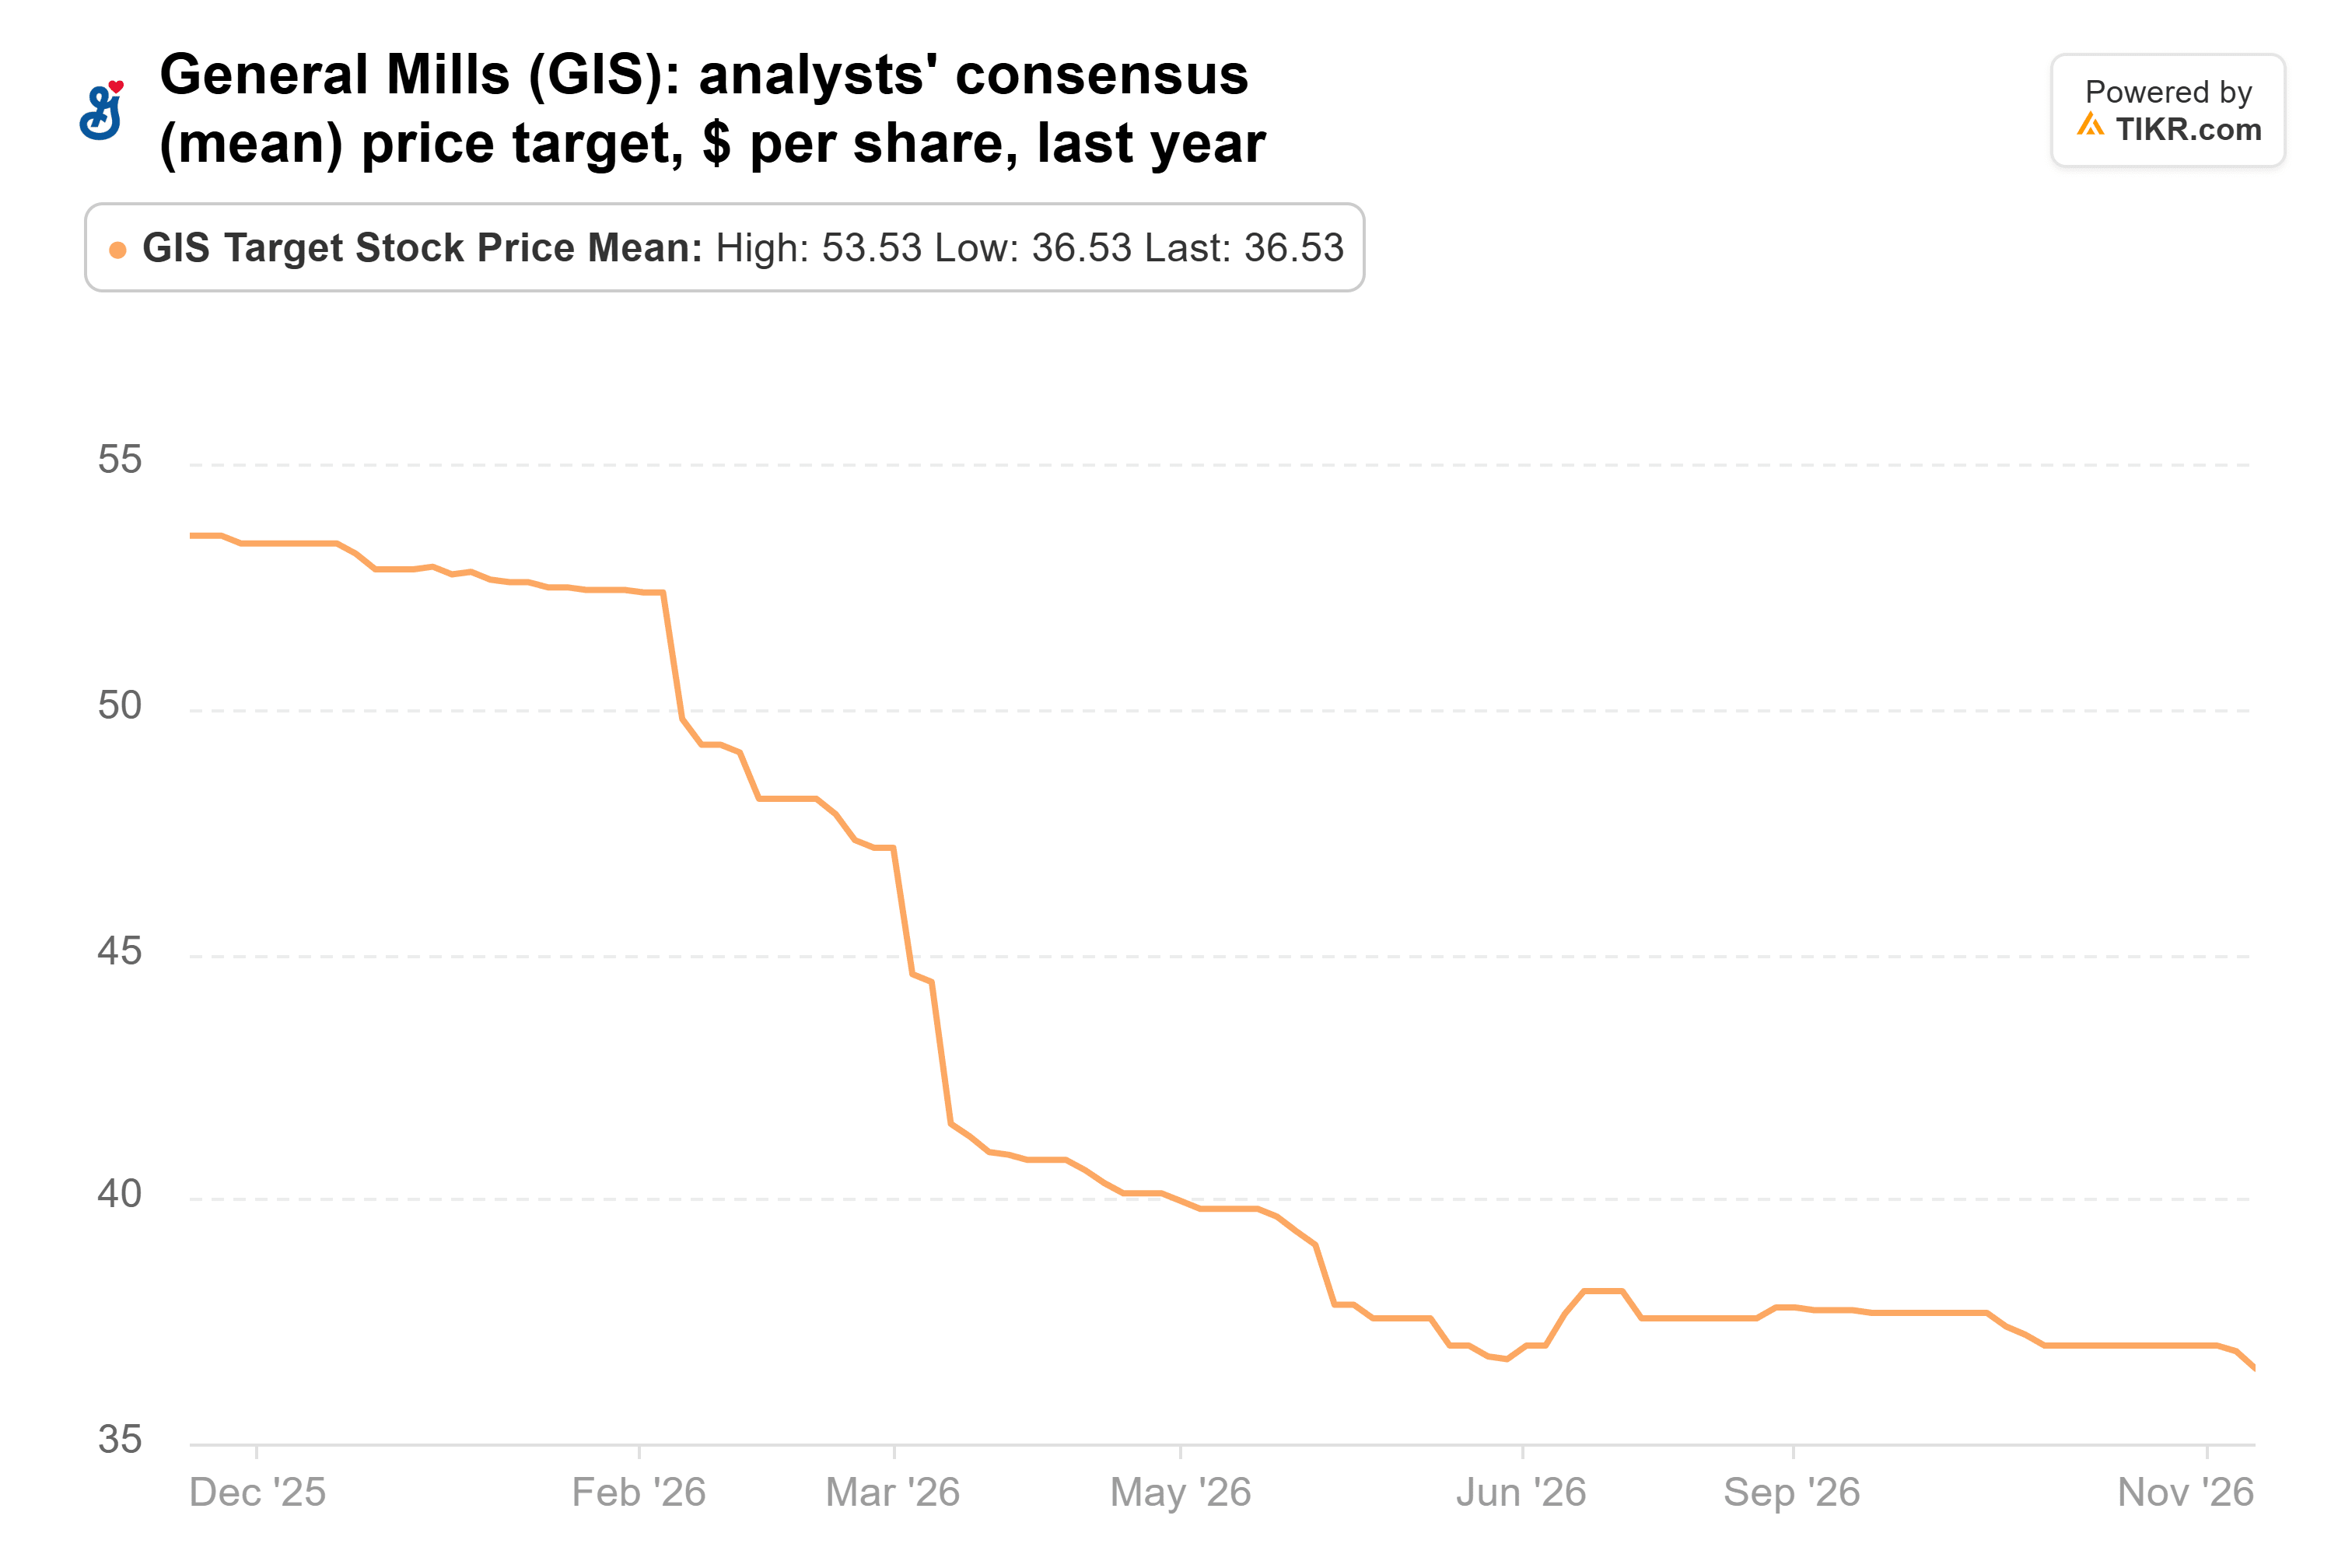
- アナリストは、今会計年度も利益が再び減少すると予想しており、ストリートの平均目標株価は1年間で54ドルから37ドルに下落した。
- パイパーの格下げは妥当に見える。12月の第2四半期決算報告、または北米以外でのハーゲンダッツ売却が状況を変える可能性がある。
11月12日までに、パイパー・サンドラーのアナリスト、マイケル・レイバリーは、同社の経営圧力による配当リスクを理由に、ゼネラル・ミルズ (GIS) を「オーバーウェイト」から「ニュートラル」に格下げし、目標株価を41ドルから35ドルに引き下げた。株価はすでに2月の高値から30%下落しており、配当利回りは7%である。
配当がキャッシュの大半を食いつぶしている
ゼネラル・ミルズは、2025年半ば以降、四半期あたり0.61ドルの配当を維持しており、8月30日までの12か月間では、これらの支払いがフリーキャッシュフローの85%を占めた。9月の決算説明会で、CFOのコフィ・ブルースは、純債務がEBITDAの4倍強にあることを認め、3倍という目標に戻るには「少なくとも数年」かかると述べた。彼は終了時期を示さなかったが、2030年まで続く変革目標と関連付けている。
成長資金と債務返済の両方にキャッシュが足りない
パイパーは、成長への投資と債務返済のための余地が少なくなっていると見ており、アナリスト自身の数値もそれを裏付けている。彼らのフリーキャッシュフロー予測では、2027会計年度第2四半期から2029会計年度までの配当支払い後、約16億ドルが残る。2029会計年度の予想EBITDAに対して3倍を達成するには、純債務を約36億ドル減らす必要がある。そしてEBITDAは悪い方向に向かっている:アナリストは、2026会計年度の34億ドルから2027会計年度には31億ドルに減少すると見ている。
TIKRはゼネラル・ミルズに関する19人のアナリストを追跡。「買い」と言うのは何人?
ゼネラル・ミルズに関する「買い」「保有」「売り」の格付けの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 ゼネラル・ミルズのアナリスト格付けを見る
ゼネラル・ミルズにとって35ドルは妥当か?
ストリートの大半はパイパーより先にそこに到達していた。コンセンサス目標株価は1年前の54ドルから37ドルに下落し、現在の個別目標株価は30ドルから45ドルの範囲にある:
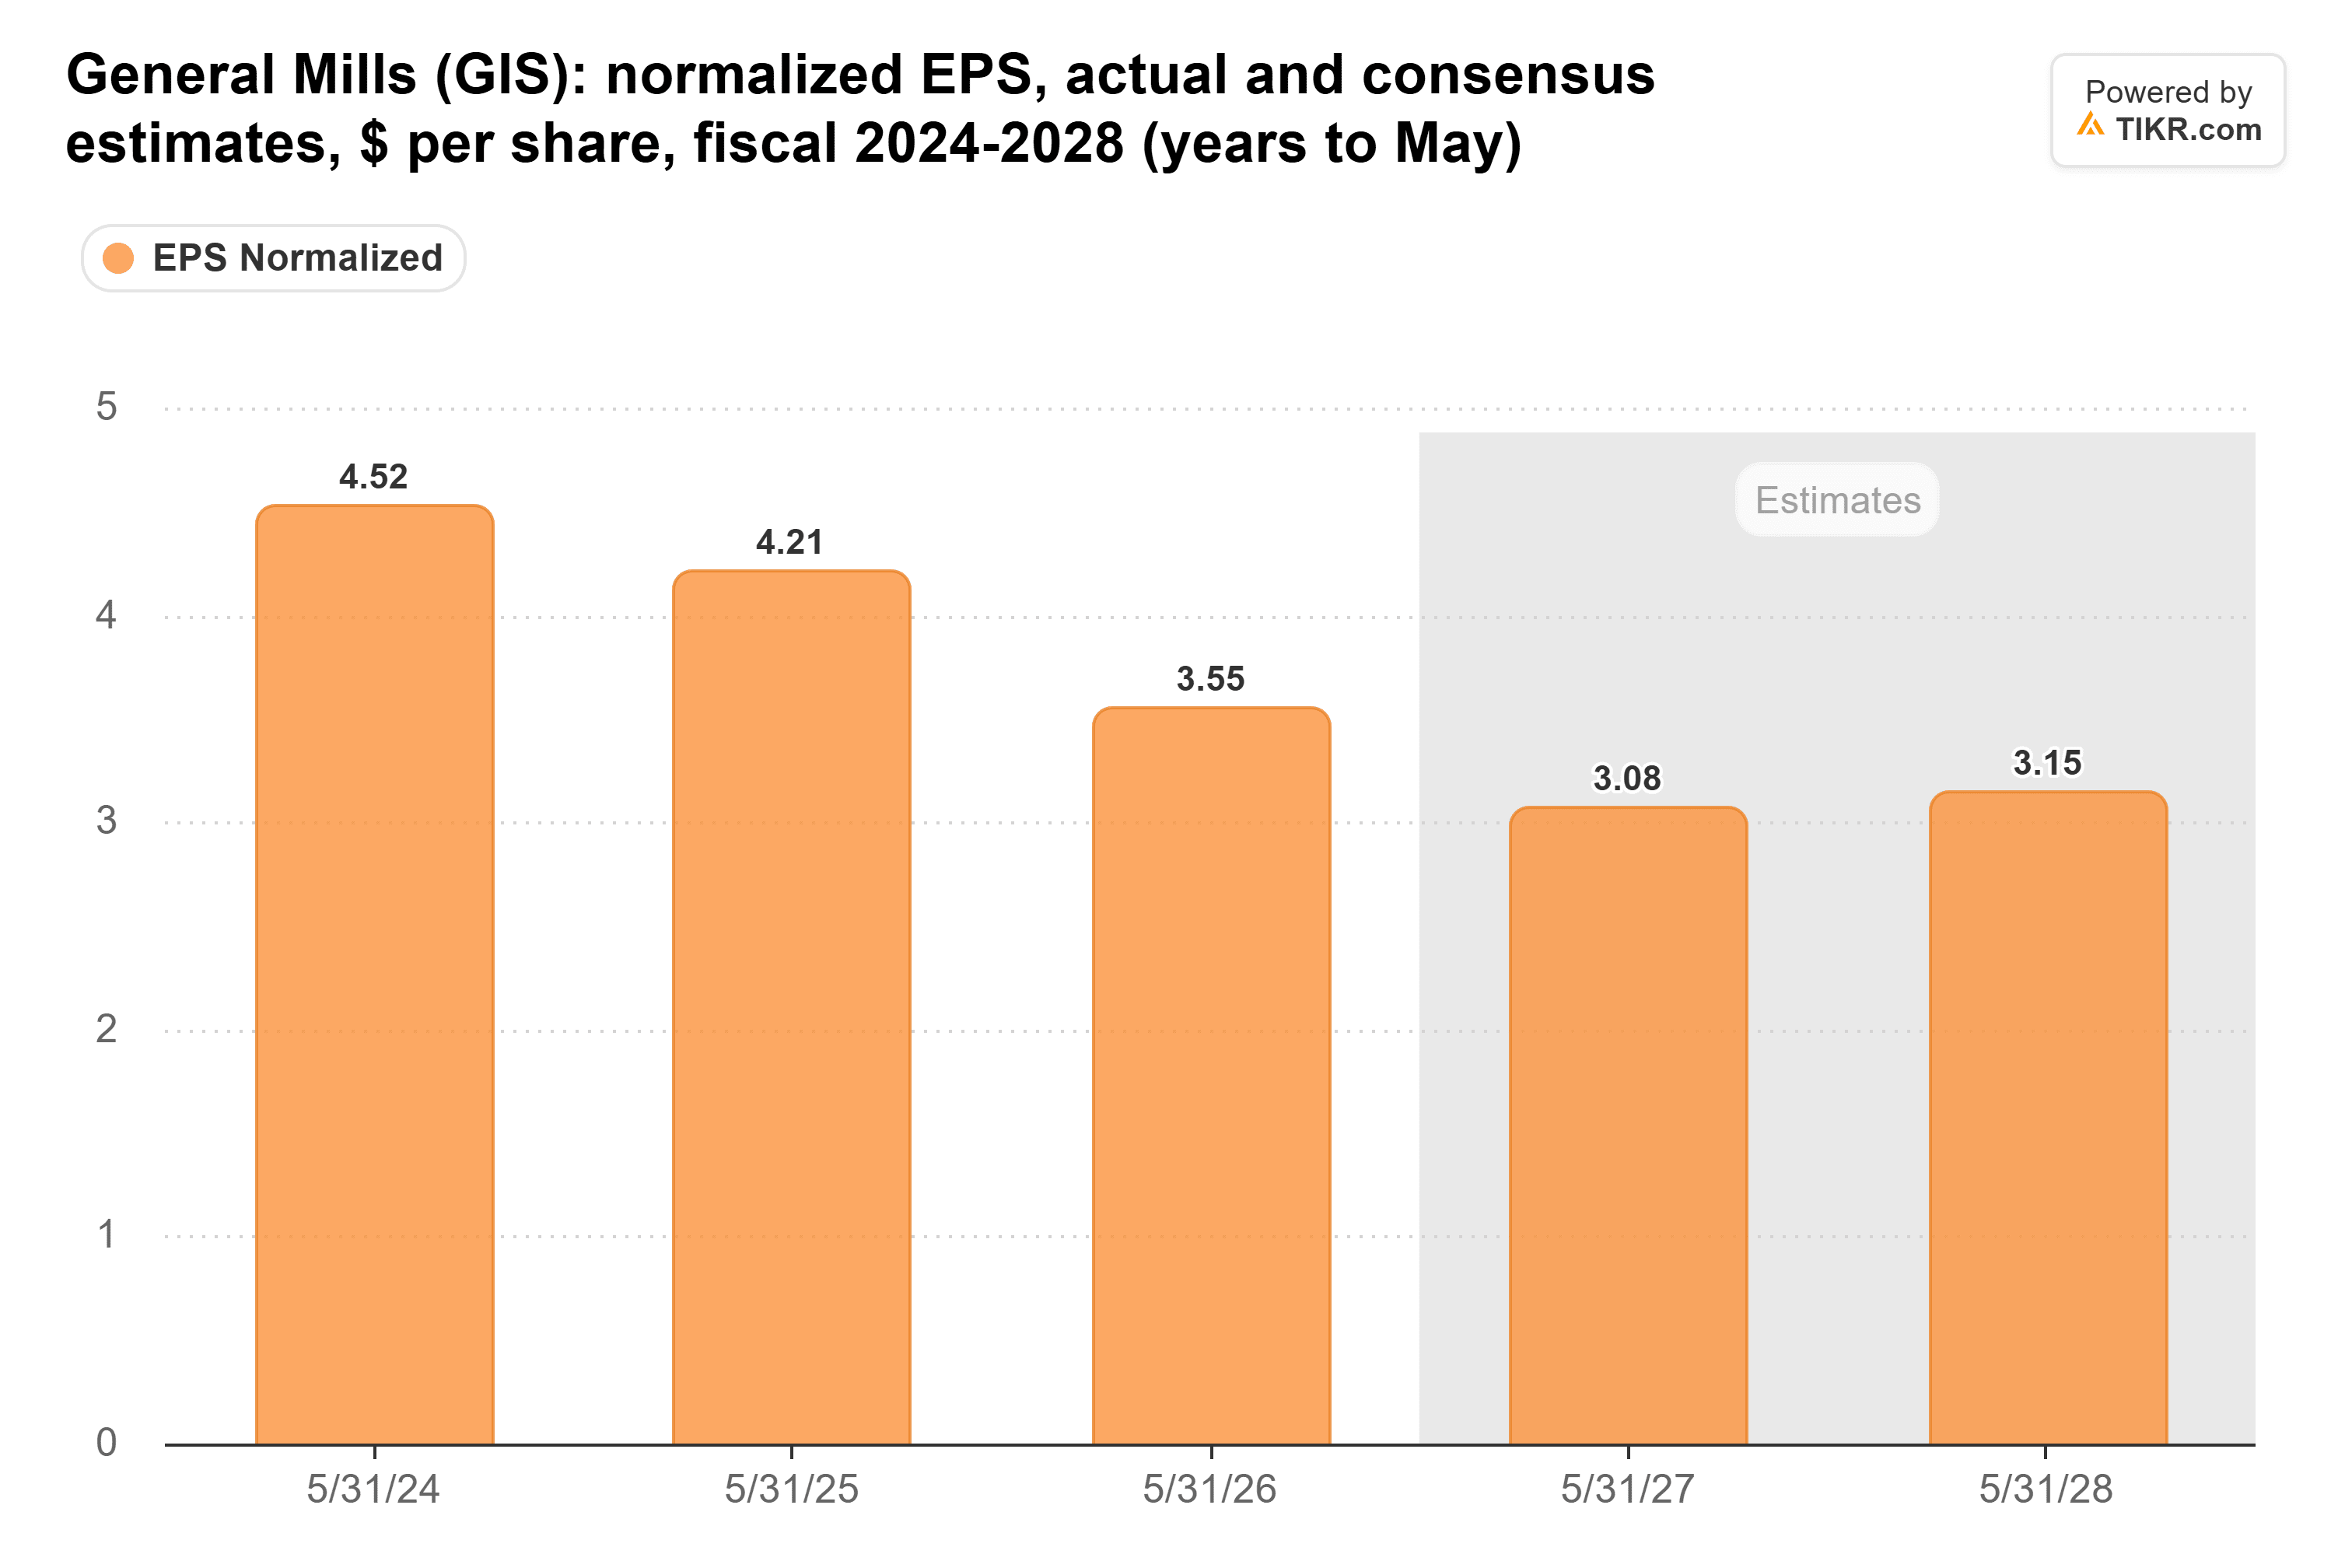
また、アナリストは利益の迅速な回復も見込んでいない。調整後EPSは、2024会計年度の4.52ドルから2026会計年度には3.55ドルに下落した。コンセンサスは、2027会計年度に3.08ドル、2028会計年度に3.15ドルと予想しており、3か月前の3.21ドルから下方修正されている:
その多くはすでに株価に織り込まれている。株価は予想利益の11倍で取引されており、過去5年間の平均15倍、6月の安値9.7倍と比較して割安である:
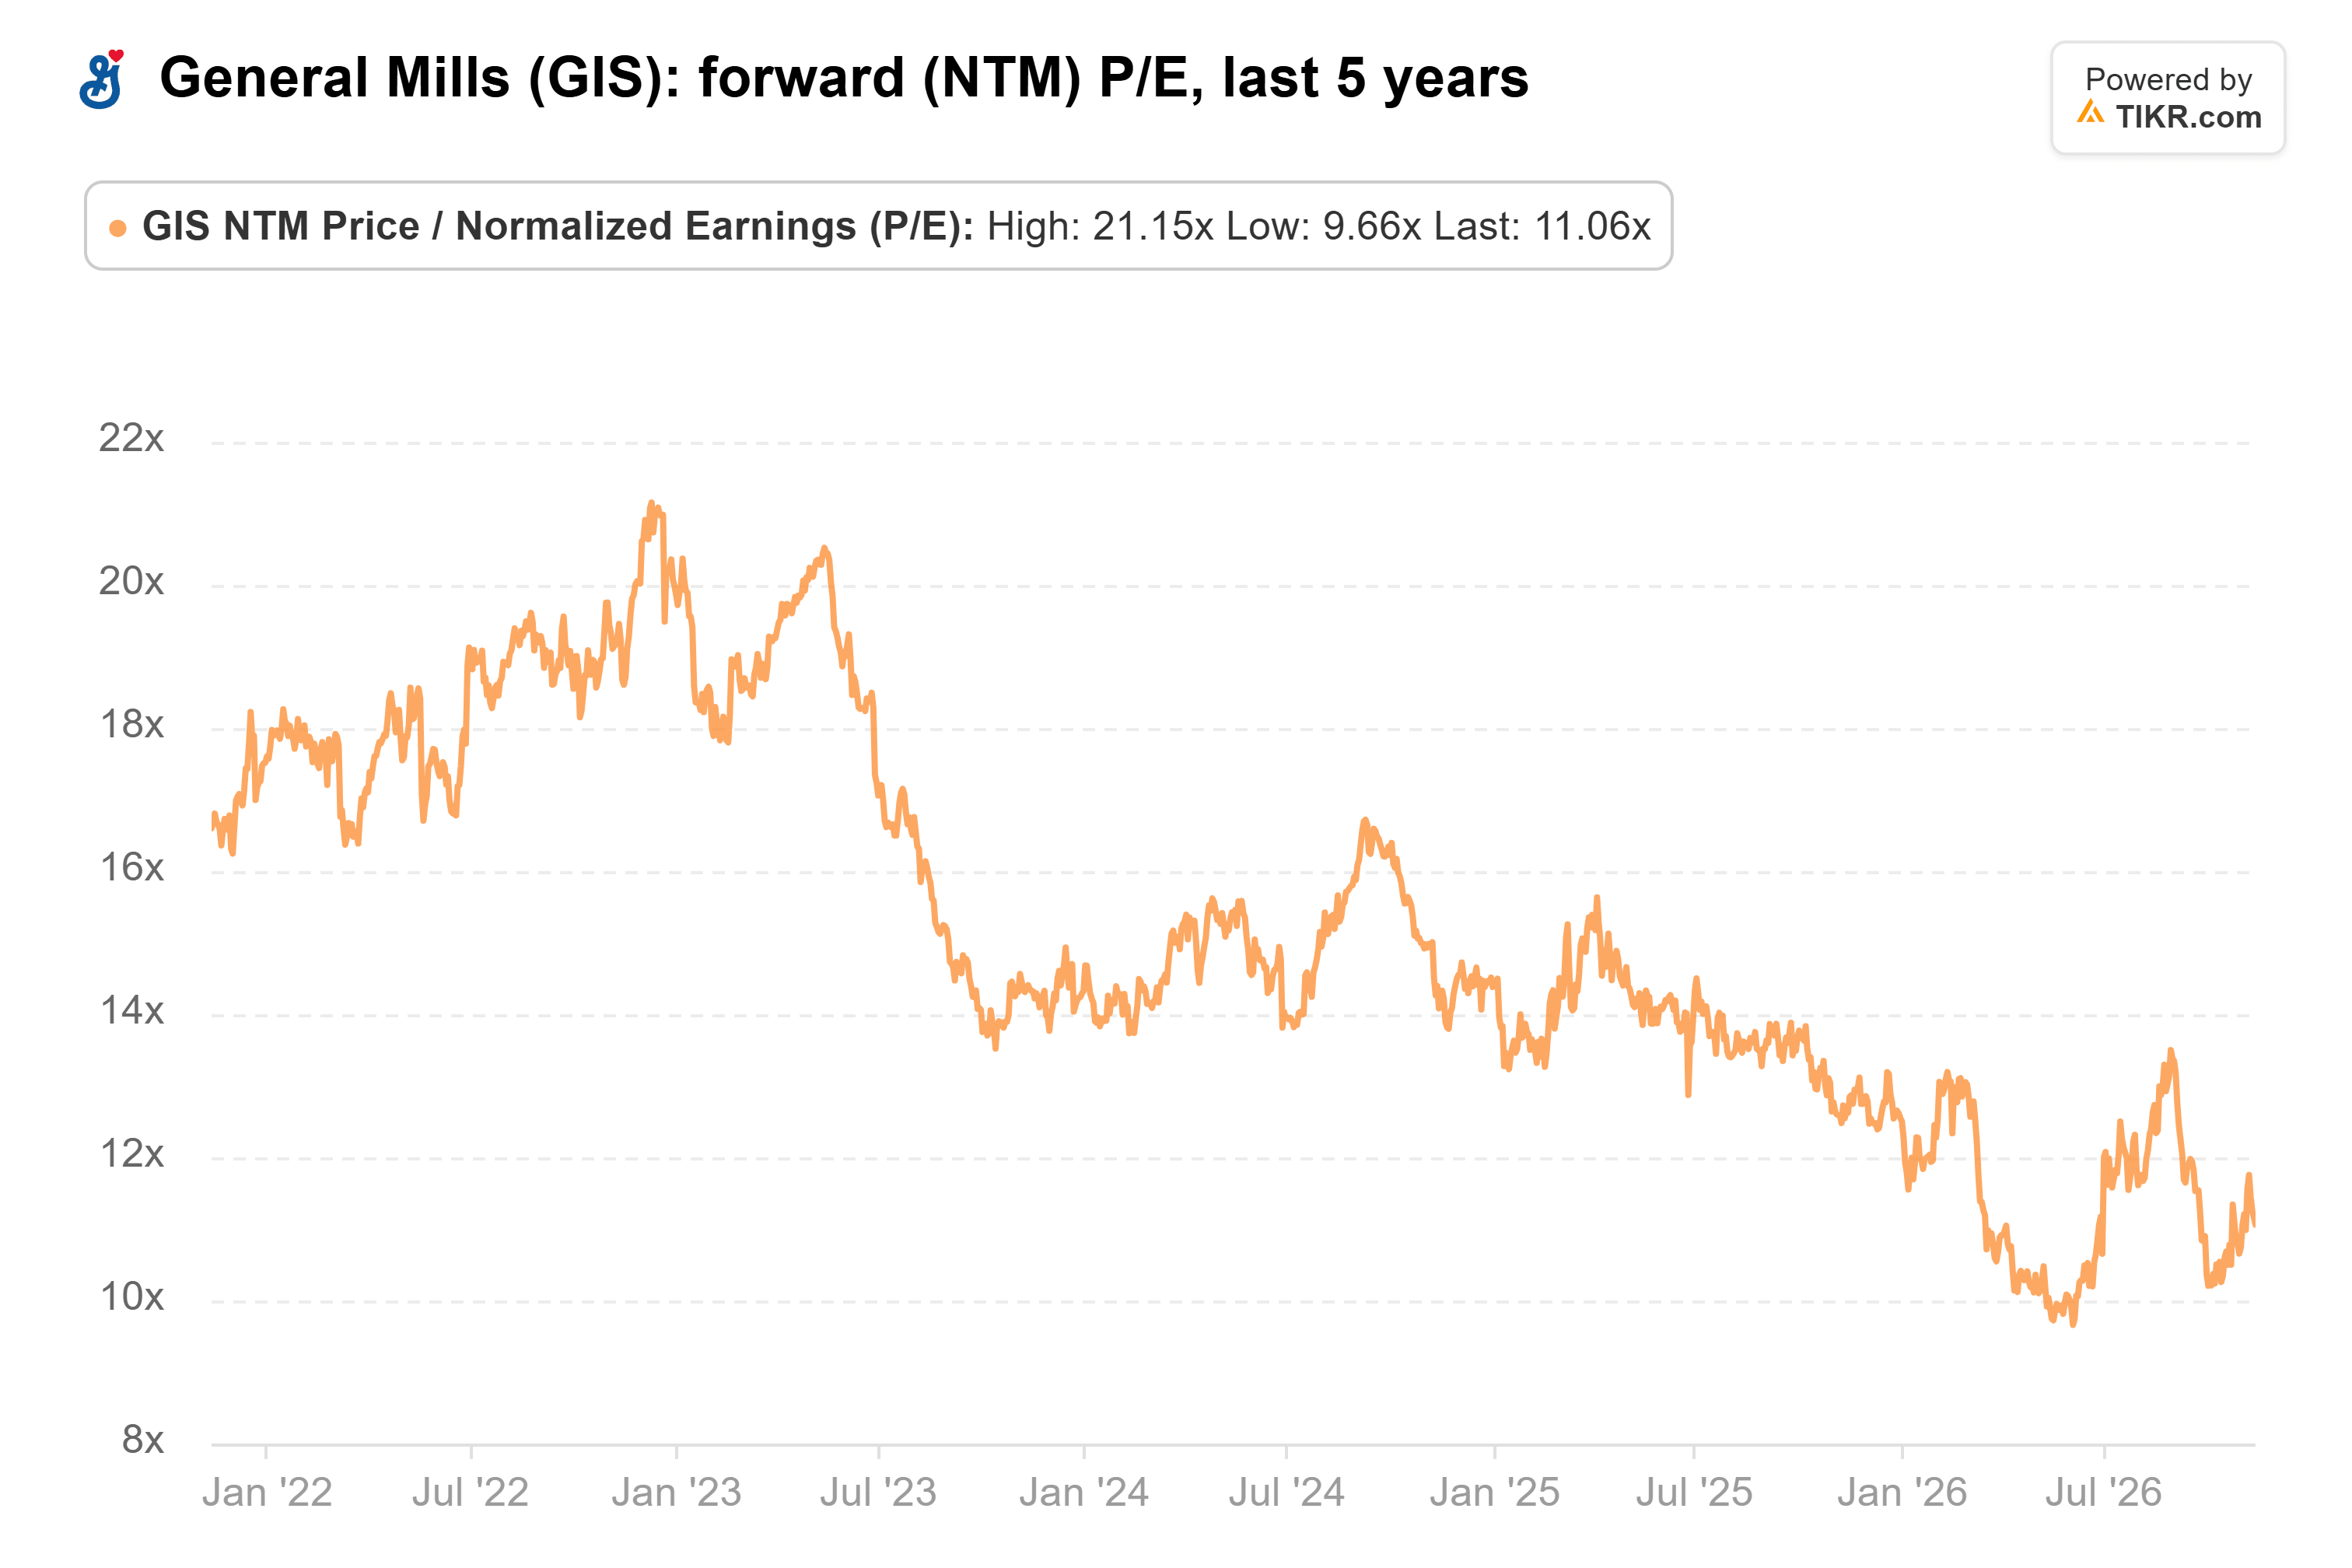
パイパーの35ドルは、2028会計年度予想の11倍であり、現在の34.21ドルが2027会計年度予想に対して持つ倍率と同じである。言い換えれば、パイパーは株価が横ばいになると予想している。
パイパーが一歩引くのは正しい
この見解に対する最大のリスクは取引である。ウォールストリート・ジャーナルは11月5日、ゼネラル・ミルズが北米以外でのハーゲンダッツ事業の分離を検討していると報じた。
現在の予想では、年間2.44ドルの配当を維持したままでは、何かを売却せずに2029会計年度までに3倍を達成するためのキャッシュが不足し、2028会計年度の2%の利益成長ではそのギャップを埋められない。株価がパイパーの目標株価のわずか2%下にあることを考えると、私も傍観を続けるだろう。
12月の第2四半期決算報告では、北米の食料品販売がついに上向きに転じているかどうかが明らかになる。
では、ゼネラル・ミルズ株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ゼネラル・ミルズの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


