主なポイント
- インテル株は2026年に61%上昇したが、10月29日の弱い第4四半期見通しを受けて、6月30日の高値からは58%下落している。
- インテルは壊れていない:前四半期のデータセンターおよびAI関連収益は78%増加し、同社は需要を満たすのに十分なサーバーチップを製造できていない。
- この供給ギャップがAMDのサーバー受注獲得を助けており、アナリストはインテルの2027年収益予想を下方修正した。
- 予想PER40倍で、株価は依然として回復を見込んだ水準にあるため、1月下旬の決算では供給とマージンの回復を示す必要がある。
インテル (INTC) 株は2026年に61%上昇した。これは、6月30日の高値まで株価をほぼ4倍にした上昇の名残である。現在、そのピークから58%、過去1か月で43%下落しており、これは10月29日に発表された弱い第4四半期見通しによるものだ。
一方、アドバンスト・マイクロ・デバイセズ (AMD) は、インテルが満たせないサーバー受注を獲得する立場にある。
ジム・クラマーは翌晩の Mad Money で遠慮なく述べた:「同社は2027年の非常に弱い業績見通しを発表したため、それは壊れた会社だ」
私は「壊れた」という表現は行き過ぎだと思う。しかし、まだ買いには踏み切れない。
新株発行で賄われる真の回復
インテルは業績見通し発表前、大きな1年を過ごしていた。第2四半期の収益は25%増の161億ドルに達し、データセンターおよびAI関連収益は59%急増、非GAAP粗利益率は前年同期の29.7%から41.8%に上昇した。第3四半期はインテル自身の業績見通しを上回り、収益は21%増の165億ドル、データセンターおよびAI関連収益は78%増の73億ドル、非GAAP粗利益率は44.1%となった。
インテルは、増産の資金の一部を新株発行で賄っている。8月には1株95ドルで株式を売却し、公募額を150億ドルから200億ドルに増額した。第3四半期リリースでは最終総額を230億ドルとしている。
TIKRはインテルについて49人のアナリストを追跡。何人が「買い」と言っている?
インテルの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。インテルのアナリスト・レーティングを見る
そして、業績見通しが期待を下回る
インテルは第4四半期の収益を150億ドルから160億ドルと見通したが、アナリスト予想は約171億ドルだった。また、非GAAP粗利益率を38%に、非GAAPの1株当たり利益を0.25ドルに下方修正した。CFOのデビッド・ジンスナーは、インテルは「PCの減速が少なくとも来年前半まで続くと見ている」と述べた。
供給も打撃を与えた。10月14日の爆発により、イスラエルのキリヤット・ガット工場が約2週間閉鎖され、約3億ドルの収益損失となった。また、基板の供給不足が Xeonサーバーチップの出荷を抑制している。経営陣は2027年を「投資の年」とも呼んだ。
株価は10月30日に29%下落し、BofAは中立に格付けを引き下げた。
インテルは十分なチップを製造できない
これが「壊れた」という表現が当てはまらない理由だ。リップ・ブー・タンCEOは第3四半期リリースで、「我々の当面の優先事項は、Xeonファミリーに対する並外れた需要を満たすための追加供給を確保することだ」と述べた。
AMDは喜んで穴埋めする。同社は11月3日に発表した第3四半期で、データセンター収益が97%増の85億ドルに達し、サーバーCPU販売が記録的だったと報告した。モルガン・スタンレーは、AMDのサーバーCPU収益が2027年に100%成長すると見ている。AMD株は2026年に138%上昇している。
タンCEOはインテルがこれを解決できると賭けている。彼は11月2日に15万株を約970万ドル(1株約64.73ドル)で購入した。これは8月の公募価格95ドルの約3分の2に相当する。
依然として業績回復を見込んだ株価水準
アナリストは2027年の正規化1株当たり利益予想を、決算発表前の2.11ドルから1.79ドルに下方修正した。しかし、2028年にインテルが1株2.99ドルを稼ぐと依然見ている:
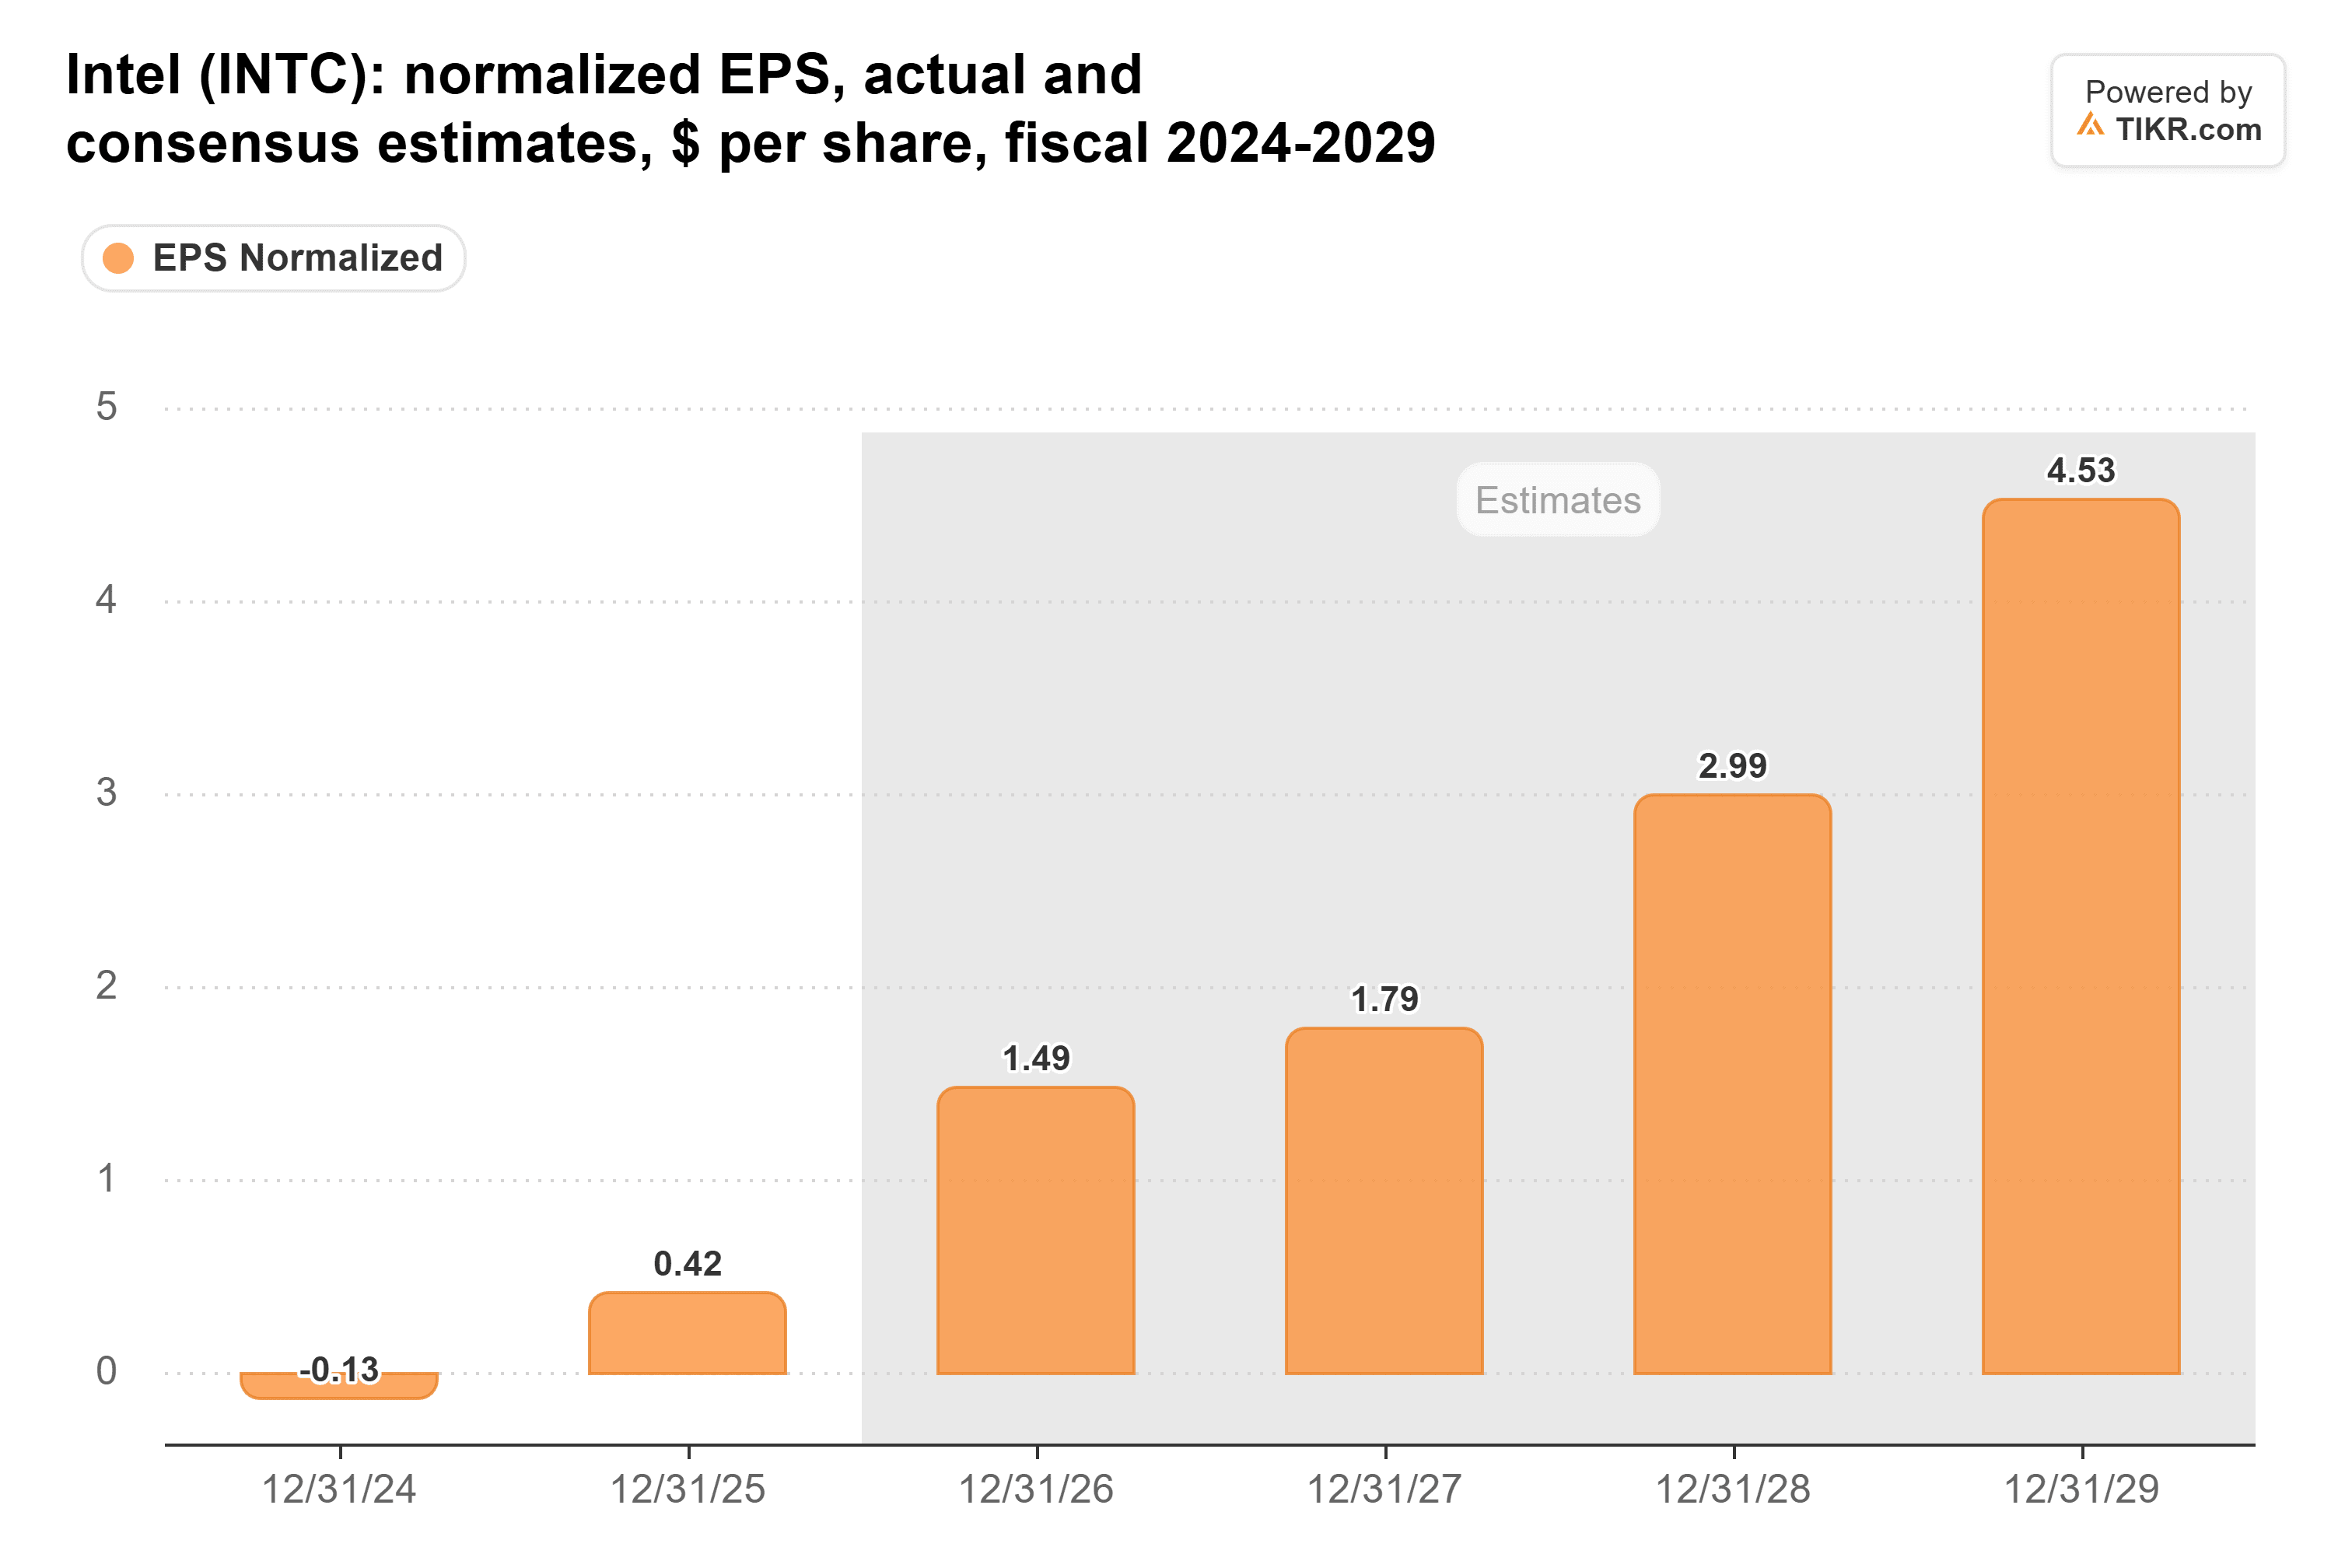
インテルは11月6日時点で予想PER40倍で取引され、5年平均の50倍を下回っている:
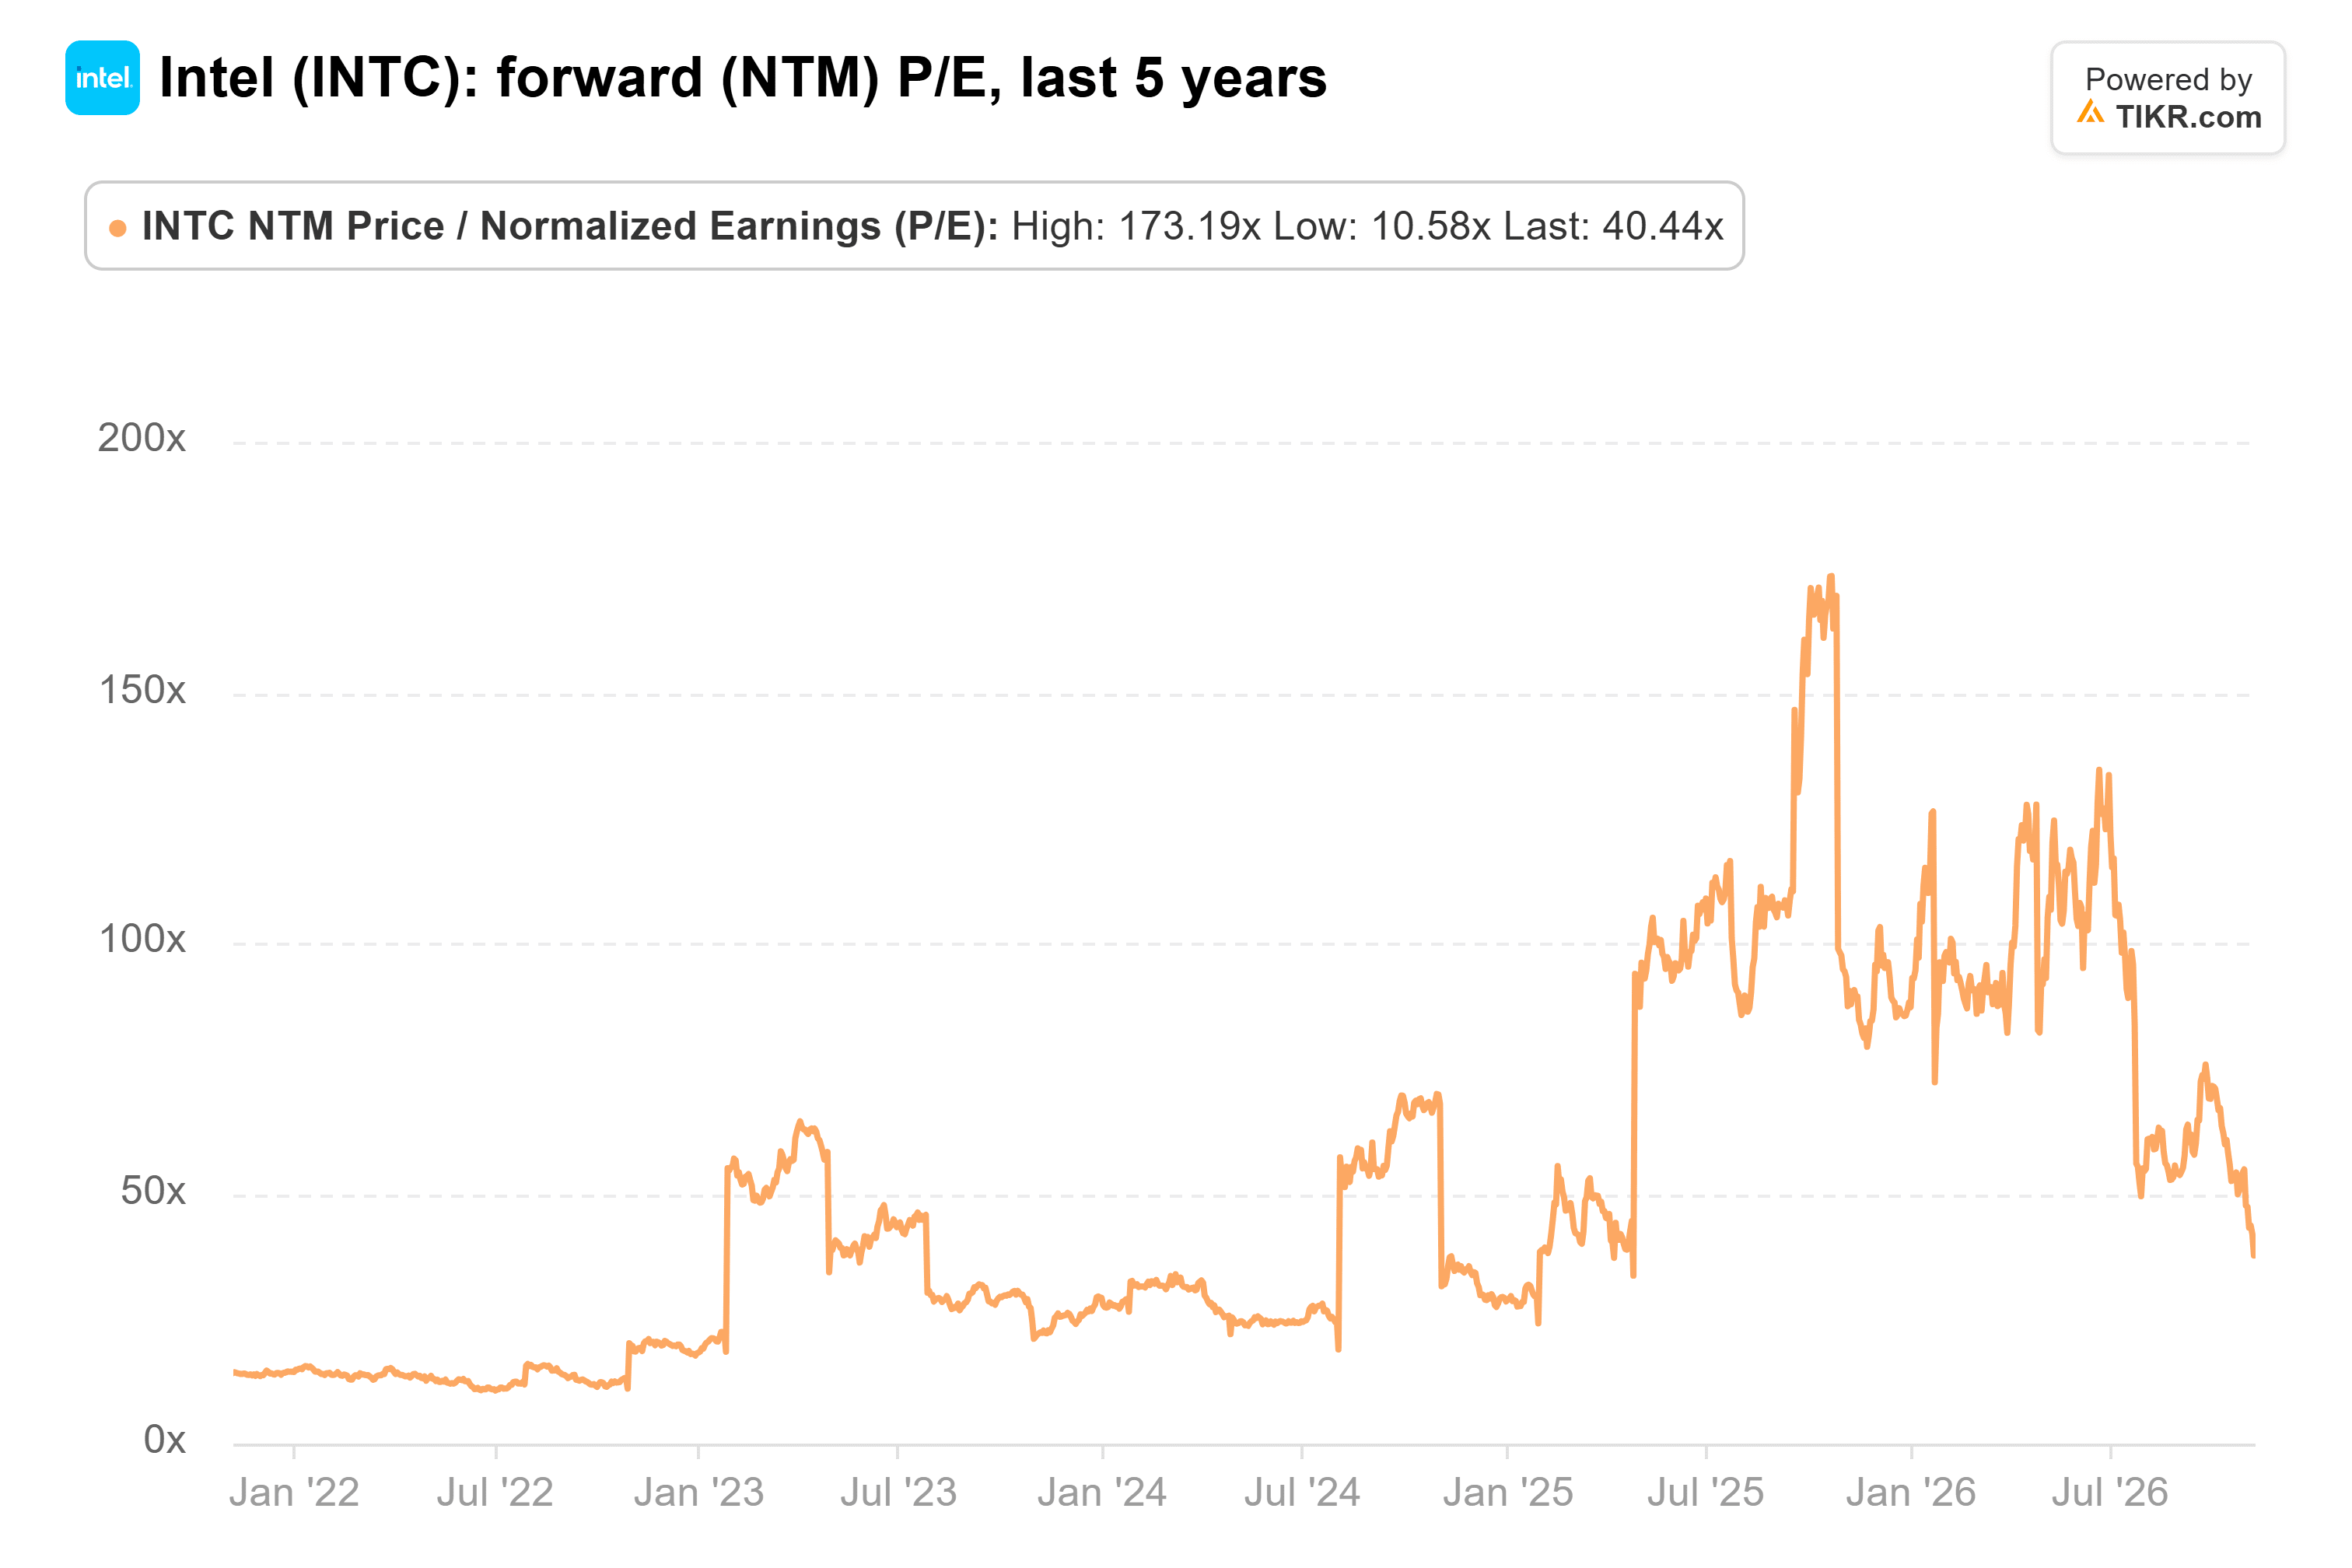
しかし、2014年から2022年までは10倍から18倍で取引されていた。つまり、暴落後も、投資家はまだ途中の回復に代価を支払っていることになる。KeyBanc(インテルをオーバーウェイトに格付け)は10月30日に目標株価を140ドルに引き下げた一方、バークレイズはホールド、目標株価75ドルとしている。
結論:インテルには供給の問題があり、それは需要の問題よりもはるかに解決しやすい。しかし、予想PER40倍では、証拠を待ちたい。1月下旬に発表される第4四半期決算では、Xeonの出荷が増加し、非GAAP粗利益率が38%以上であることを示す必要がある。もちろん、インテルの2027年の巨額の支出が迅速に供給を回復させなければ、アナリストは再び予想を下方修正する可能性がある。
では、インテル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、インテルがどの程度の価値になる可能性があるか確認できる。ウォール街のコンセンサス予想から始めるか、入力値を調整して自分自身のビジネス見通しを反映させることができる。無料で利用可能。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!