主なポイント
- ドナルド・トランプ大統領の証券口座が8月に25万1000ドルから51万5000ドル相当のマイクロン株を売却したことが、連邦財務開示資料で明らかになった。
- この売却は、彼のアドバイザーによる通常のポートフォリオ管理と見られ、マイクロンの今後の方向性を示す弱いシグナルに過ぎない。
- マイクロンは予想収益の3.9倍で取引されており、前回のメモリサイクルがピークを迎えた2017年と2018年の水準に近い。これは、投資家がすでに記録的な収益の減少を予想していることを示している。
- 経営陣が2027会計年度の売上総利益率の下限と位置付ける、12月の第1四半期決算が、その懸念に対する次の試金石となる。
ドナルド・トランプ大統領の証券口座が8月に25万1000ドルから51万5000ドル相当のマイクロン・テクノロジー (MU) 株を売却したことが、連邦財務開示資料で明らかになった。メモリ株は木曜日に暴落し、金曜日に反発したため、彼の投資チームが問題を察知していたのではないかと疑問に思うのも無理はない。
しかし、市場はこの疑問を数ヶ月前から抱えている。CNBCのマイク・サントリは金曜日の「Closing Bell Overtime」で、投資家は以前からビッグテック企業の収益が持続することを疑っており、マイクロンを例に挙げた:
「マイクロンは予想収益の4倍未満で取引されている。市場がその収益を信じているなら、4倍未満にはならないだろう」
つまり、トランプ氏のアドバイザーには多くの仲間がいるわけだ。
この売却に過度な意味を見出さないこと
売却は8月21日に行われた。大統領の開示資料は取引後最大45日以内に提出できるため、この取引は約2ヶ月半前のものだ。開示資料では売却額が範囲で示されており、口座にマイクロン株がまだ残っているかどうかはわからない。アドバイザーは、リバランス、分散投資、税金など、企業業績とは無関係な理由で優良株を売却することは日常茶飯事だ。また、売却前の12ヶ月間にマイクロン株が上昇したことを考えれば、利益確定を行うのはごく普通のことだろう。
TIKRはマイクロンについて49人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
マイクロンの買い、保有、売りの評価の内訳、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト評価を見る
投資家はすでに収益の減少を予想している
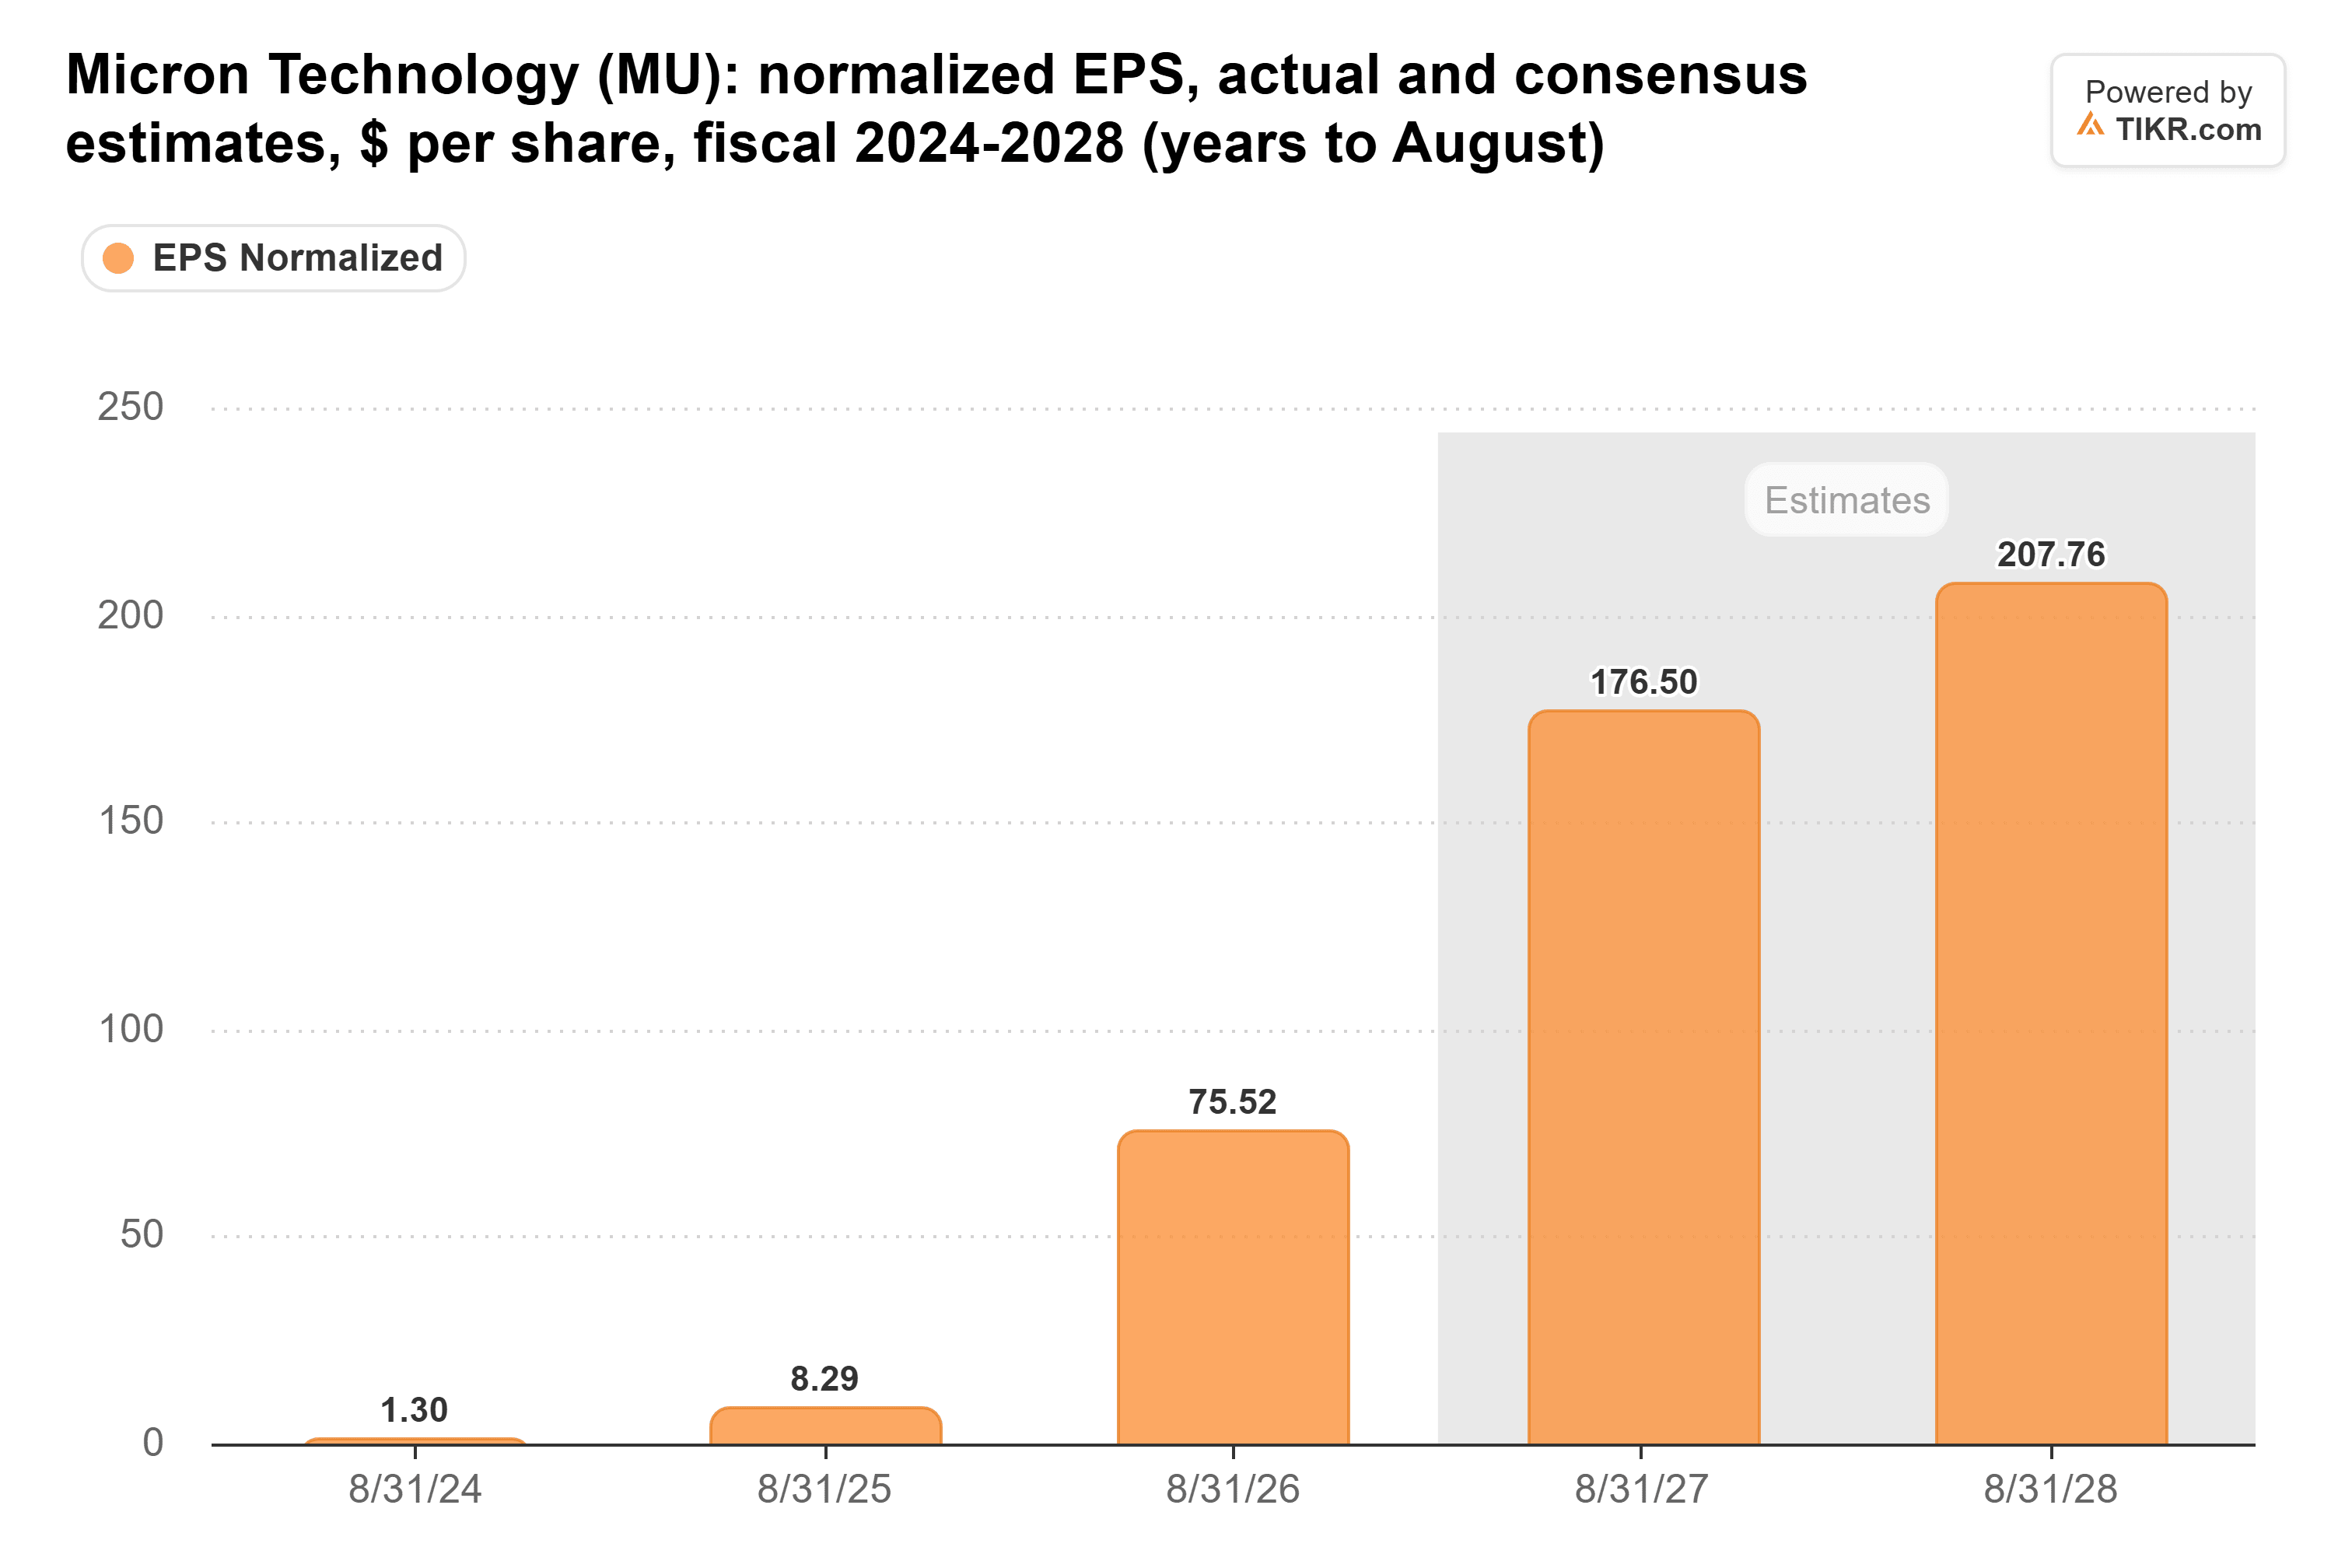
アナリストは、マイクロンの1株当たり調整後利益が、9月3日に終了した2026会計年度の75.52ドルから、2027会計年度には176.50ドル、2028会計年度には207.76ドルに上昇すると予想している:
しかし、投資家はこれを信じていない。マイクロンは今後12ヶ月間の予想収益の3.9倍で取引されており、過去5年間の四半期末のどの数値よりも低い水準にある:
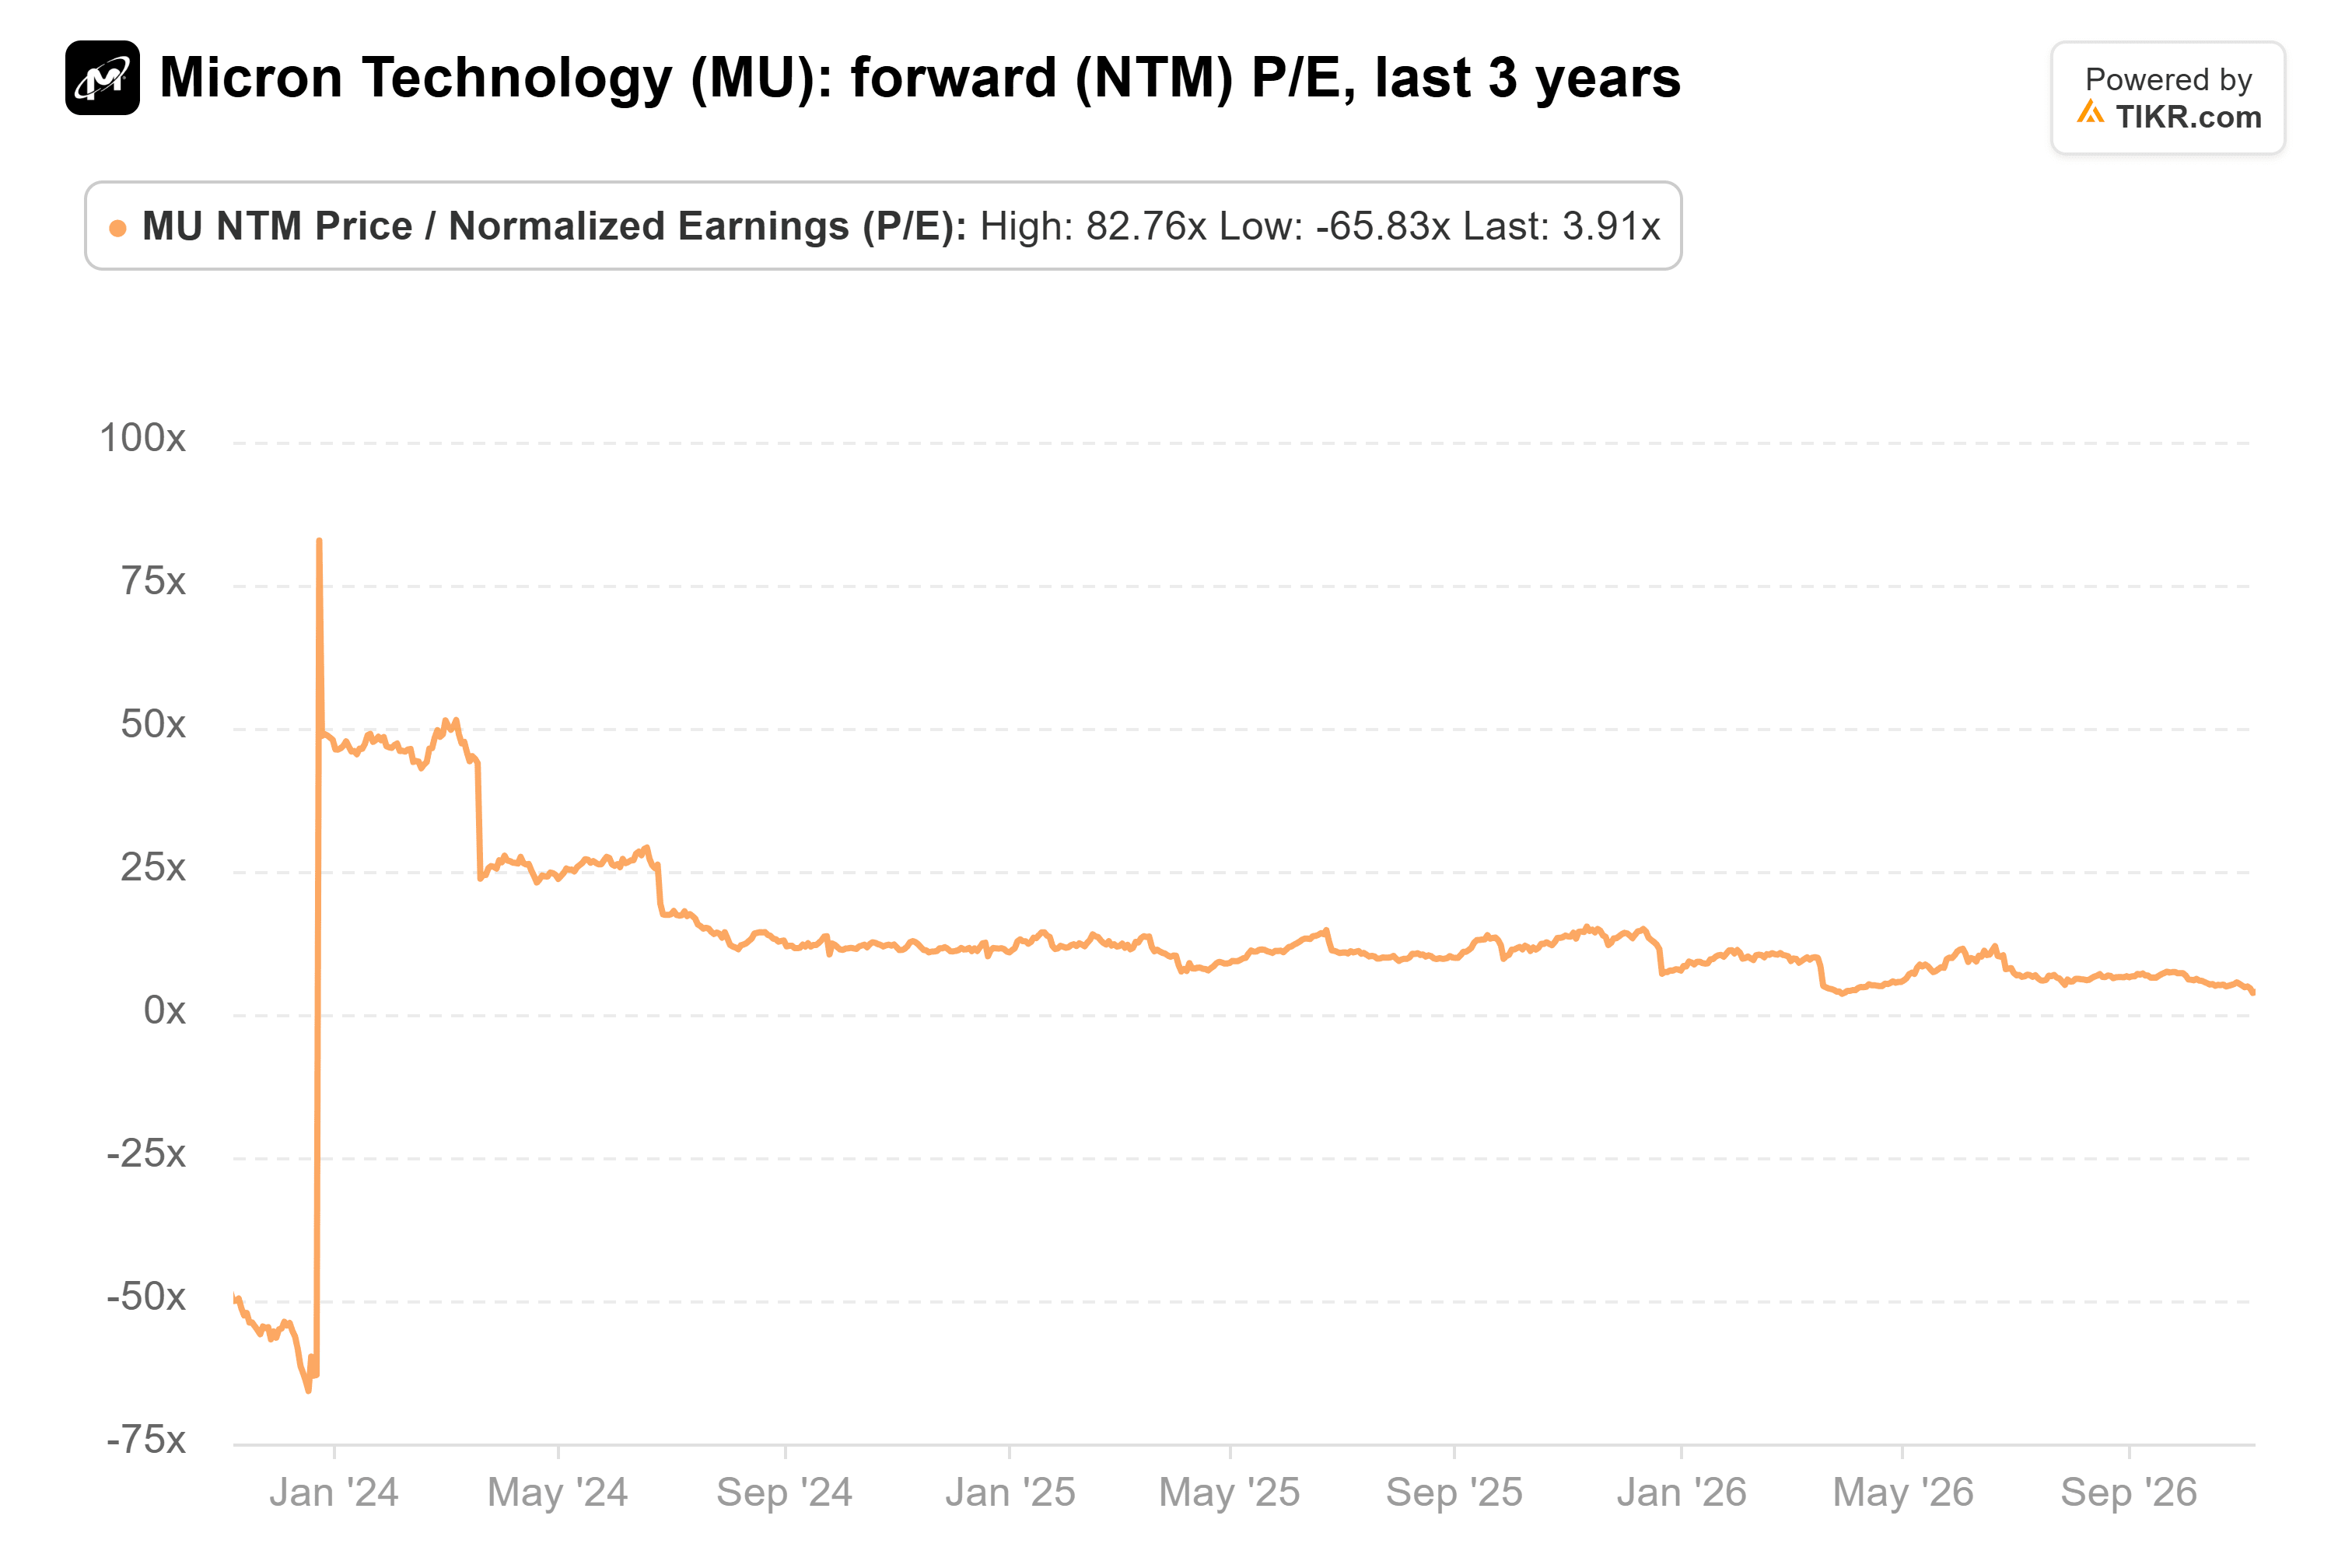
これは、前回のメモリサイクルがピークを迎えた2017年と2018年の水準に近い。当時、マイクロンの1株当たり利益は、2018会計年度の11.51ドルから2020会計年度の2.37ドルへと79%減少した。サントリは金曜日早朝の「Squawk on the Street」でさらに踏み込み、市場はこれらの収益を異常値と見なし、サイクルのどこかで損失が発生すると予想していると述べた。
懸念すべきは2028年だ
メモリ市場は過去にも、しかも急速に崩壊したことがある。マイクロンの売上高は2023会計年度に半減したが、2026会計年度には以前のピークの4倍以上に達した:
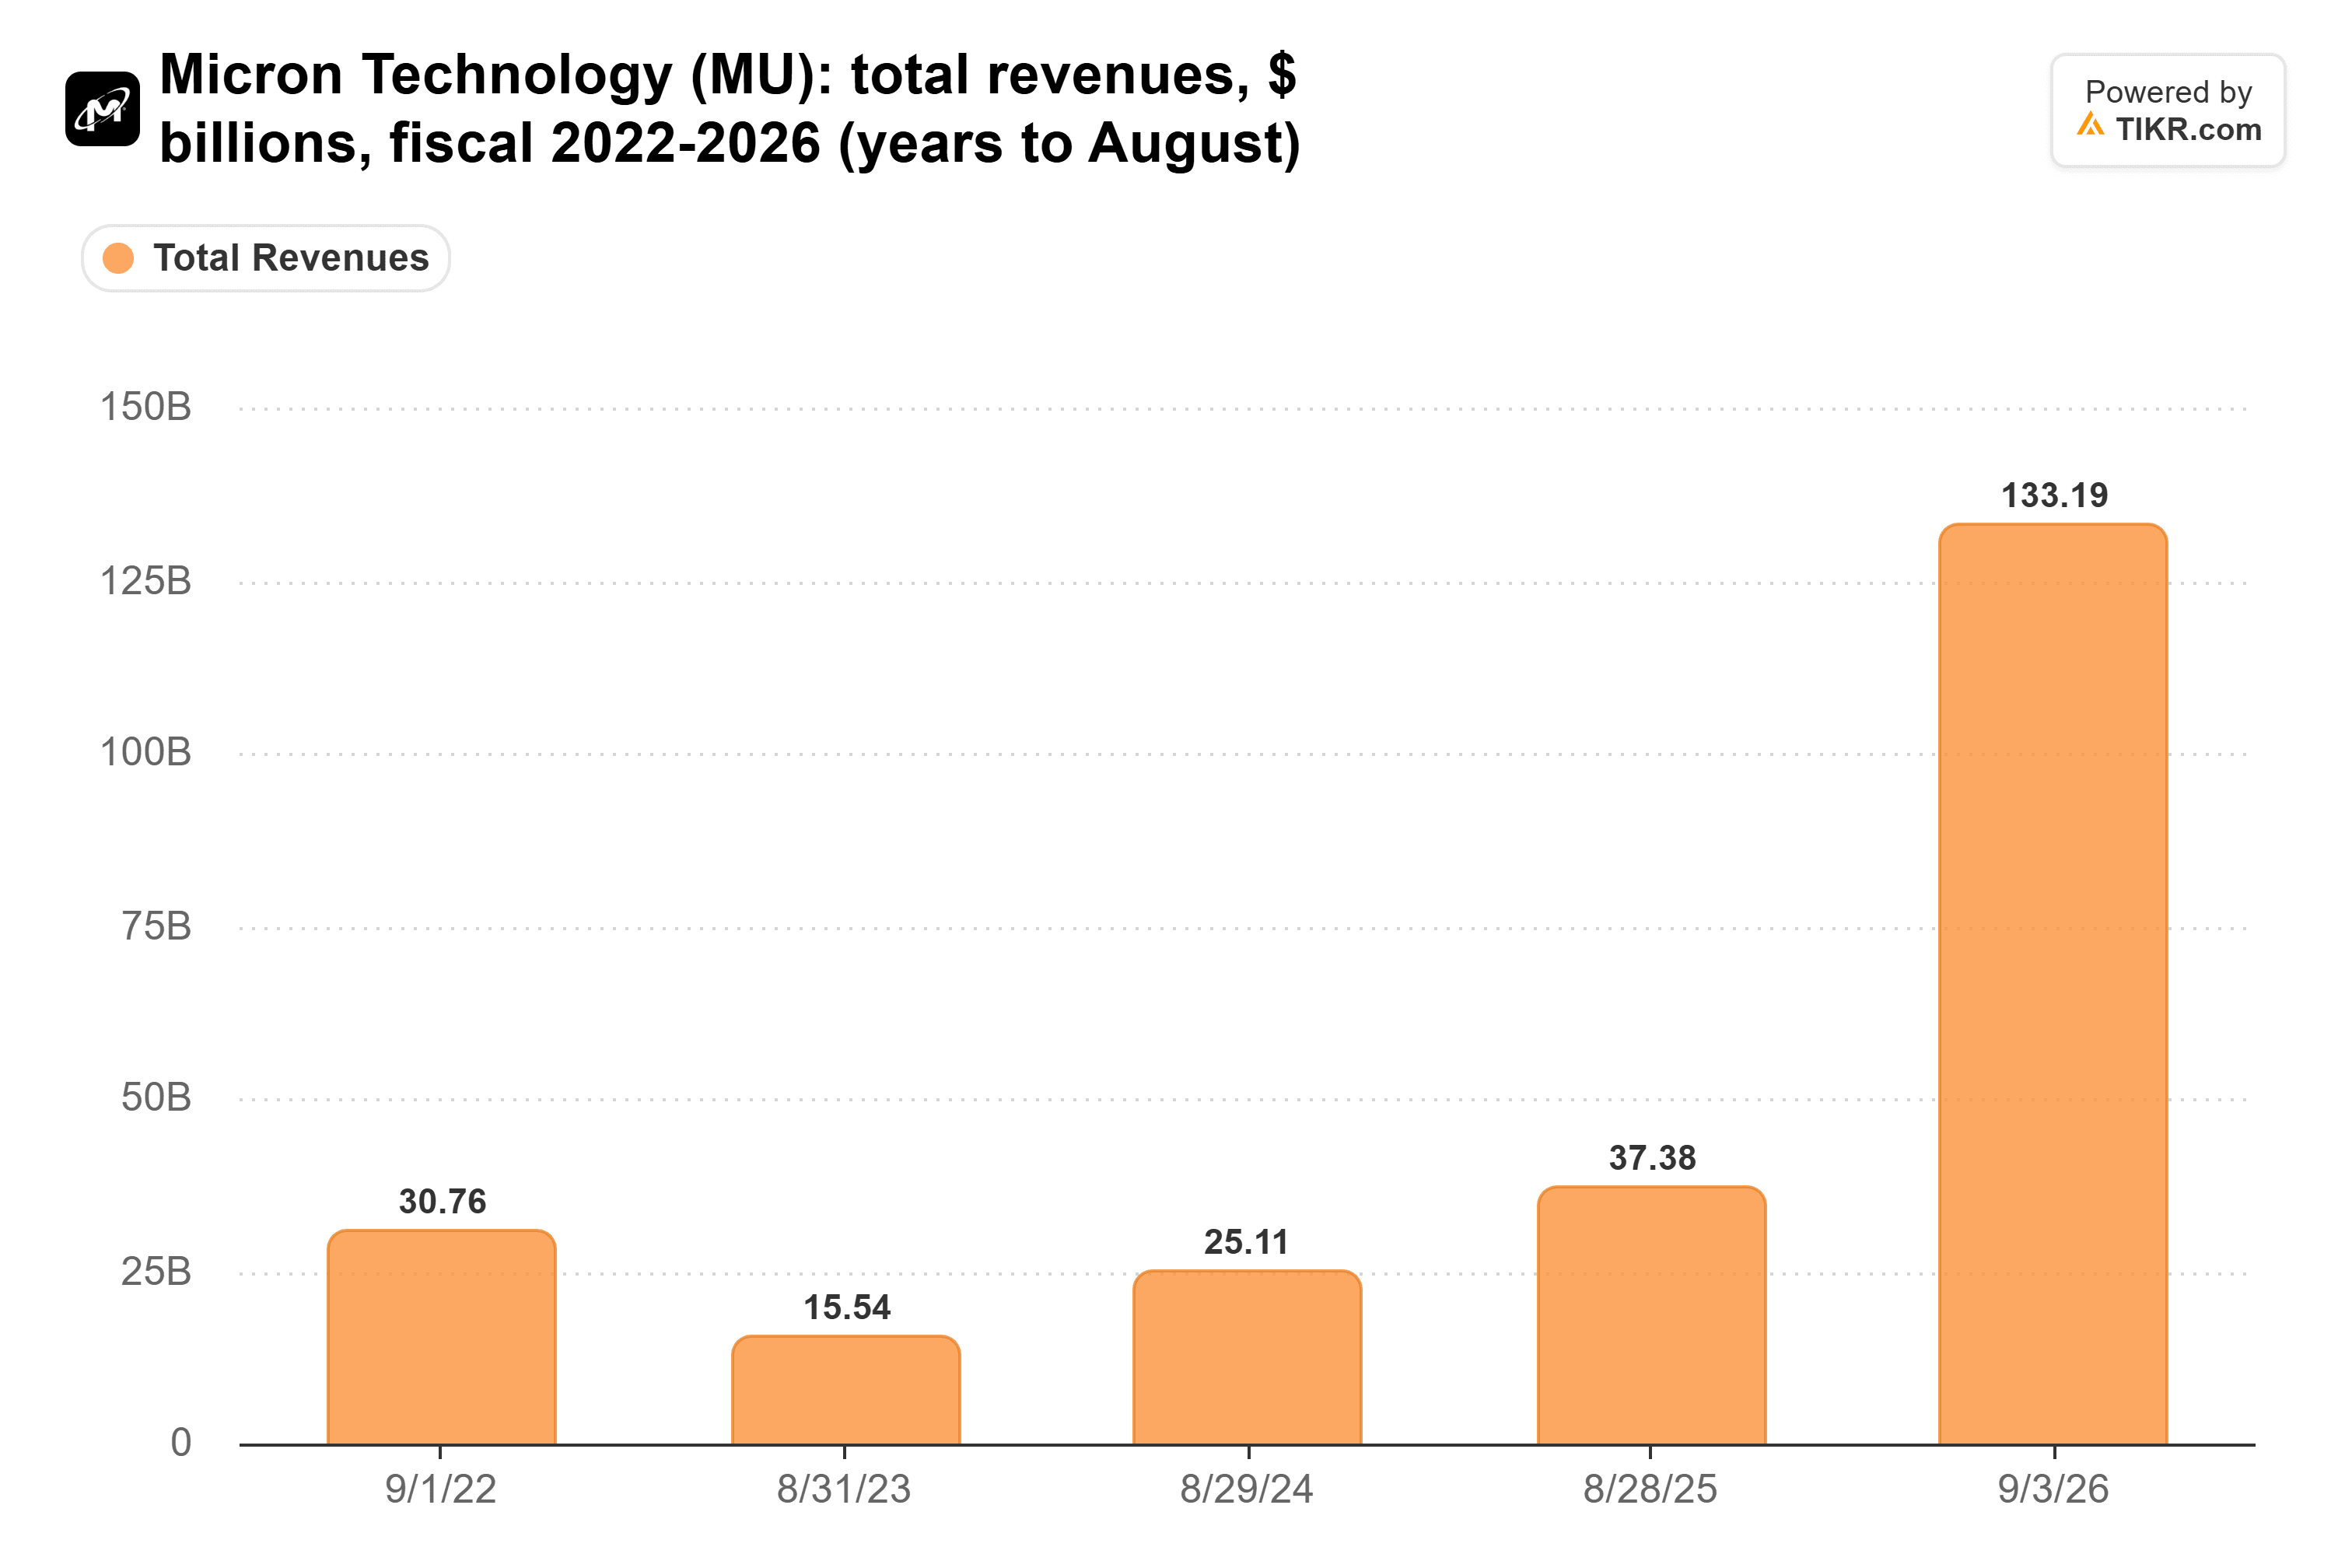
そのGAAP売上総利益率は、2022会計年度の45.2%から2023会計年度には2.7%に低下したが、2026会計年度には80.7%に回復した。
今回は、供給が懸念材料だ。マイクロン自身の新しい工場が2027年半ばと2028年末から生産を開始する予定であり、中国の長鑫存儲(ChangXin Memory Technologies)も増産を計画している。需要も減速する可能性がある:UBSのアナリストは、民主党が中間選挙で圧勝した後の建設中断により、2028年に予想される米国のデータセンター容量の約30%が脅かされる可能性があると試算している。これは、アナリストがマイクロンの記録的な収益を予想している年でもある。
経営陣は契約に期待を寄せている。マイクロンは26件の複数年にわたるテイク・オア・ペイ契約を締結しており、2030年までの売上高の35%以上をカバーすると見積もっている。また、2027年の生産量の75%以上はすでに確保されているとしている。ただし、売上の大部分は依然として市場価格に連動して再設定されることになる。
この売却を追従すべきではない
私はこの売却に何らかの意味を見出すべきではないと考えている。予想収益の3.9倍という水準は、投資家がすでにマイクロンの収益が大幅に減少すると予想していることを示している。予想収益が半減したとしても、株価は依然として8倍未満で取引されることになり、2014年以降の四半期末の中央値である約10倍を下回る水準だ。
私の見方では、現在の株価が割高に見えるのは、前回のサイクルと同じように収益が崩壊した場合のみだ。契約が整備されている今回、それほど深い下落が起こる可能性は低いと考えられる。私はここでマイクロンを売却するよりも購入したいと考えている。
もちろん、市場が恐れる問題が依然として発生する可能性はあり、12月の第1四半期決算が次のチェックポイントとなる。経営陣はこの四半期を2027会計年度の売上総利益率の下限と位置付け、非GAAP売上総利益率を86.25%と予想している。マイクロンがこれを下回るか、2028年の業界供給見通しを上方修正した場合、投資家の懸念はトランプ氏の取引よりもはるかに賢明なものに見えるだろう。
では、マイクロン株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!