主なポイント
- CoreWeaveの無担保親会社債の利回りは約16%である一方、同社の時価総額は依然として約300億ドルであり、アナリストのNick Del Deo氏は、この2つの価格のうちどちらかが間違っていると指摘している。
- 現時点では債券市場の評価の方が正しく、株主は新株発行または転換社債を通じてそのギャップを埋めるための代償を支払う可能性が高い。
- アナリストは、2026年と2027年に売上高が2倍以上になると予想しているが、フリーキャッシュフローは2026年第2四半期だけでマイナス57億4000万ドルだった。
- CoreWeaveのチップ供給元であり20億ドルの出資者でもあるNvidiaは依然として重要な支援者であり、CoreWeaveの次回無担保債のクーポンが注目すべき数字である。
CoreWeave (CRWV)の債券保有者と株主は、同じ企業を見て全く異なる結論に達している。
同社の無担保債は先週の中間選挙後に下落し、一部は利回り15%以上で、広くディストレスト(債務不履行懸念)と見なされる価格にまで押し下げられたと、Bloombergが報じた。株価は6ヶ月前の高値から65%下落しているが、CoreWeaveの時価総額は依然として約300億ドルである。また、そのチップ供給元かつ投資家であるNvidia (NVDA)も、自らの問題を抱えている。
MoffettNathansonのアナリスト、Nick Del Deo氏は、CoreWeaveの第3四半期決算発表前夜のCNBCのClosing Bell Overtimeで率直にこう述べた:
「同社の無担保親会社債の利回りは約16%です。市場でそのレベルの利回りを付ける企業の時価総額が300億ドル程度というのは、かなり珍しいことです。この2つのうちどちらかが間違っています。」
では、どちらが間違っているのか?
ウォール街は依然として成長を見ている
株価の根拠は予想値に見ることができる。アナリストは、CoreWeaveの売上高が2025年の51億3000万ドルから、2027年には265億ドル、2028年には437億ドルになると予想している:
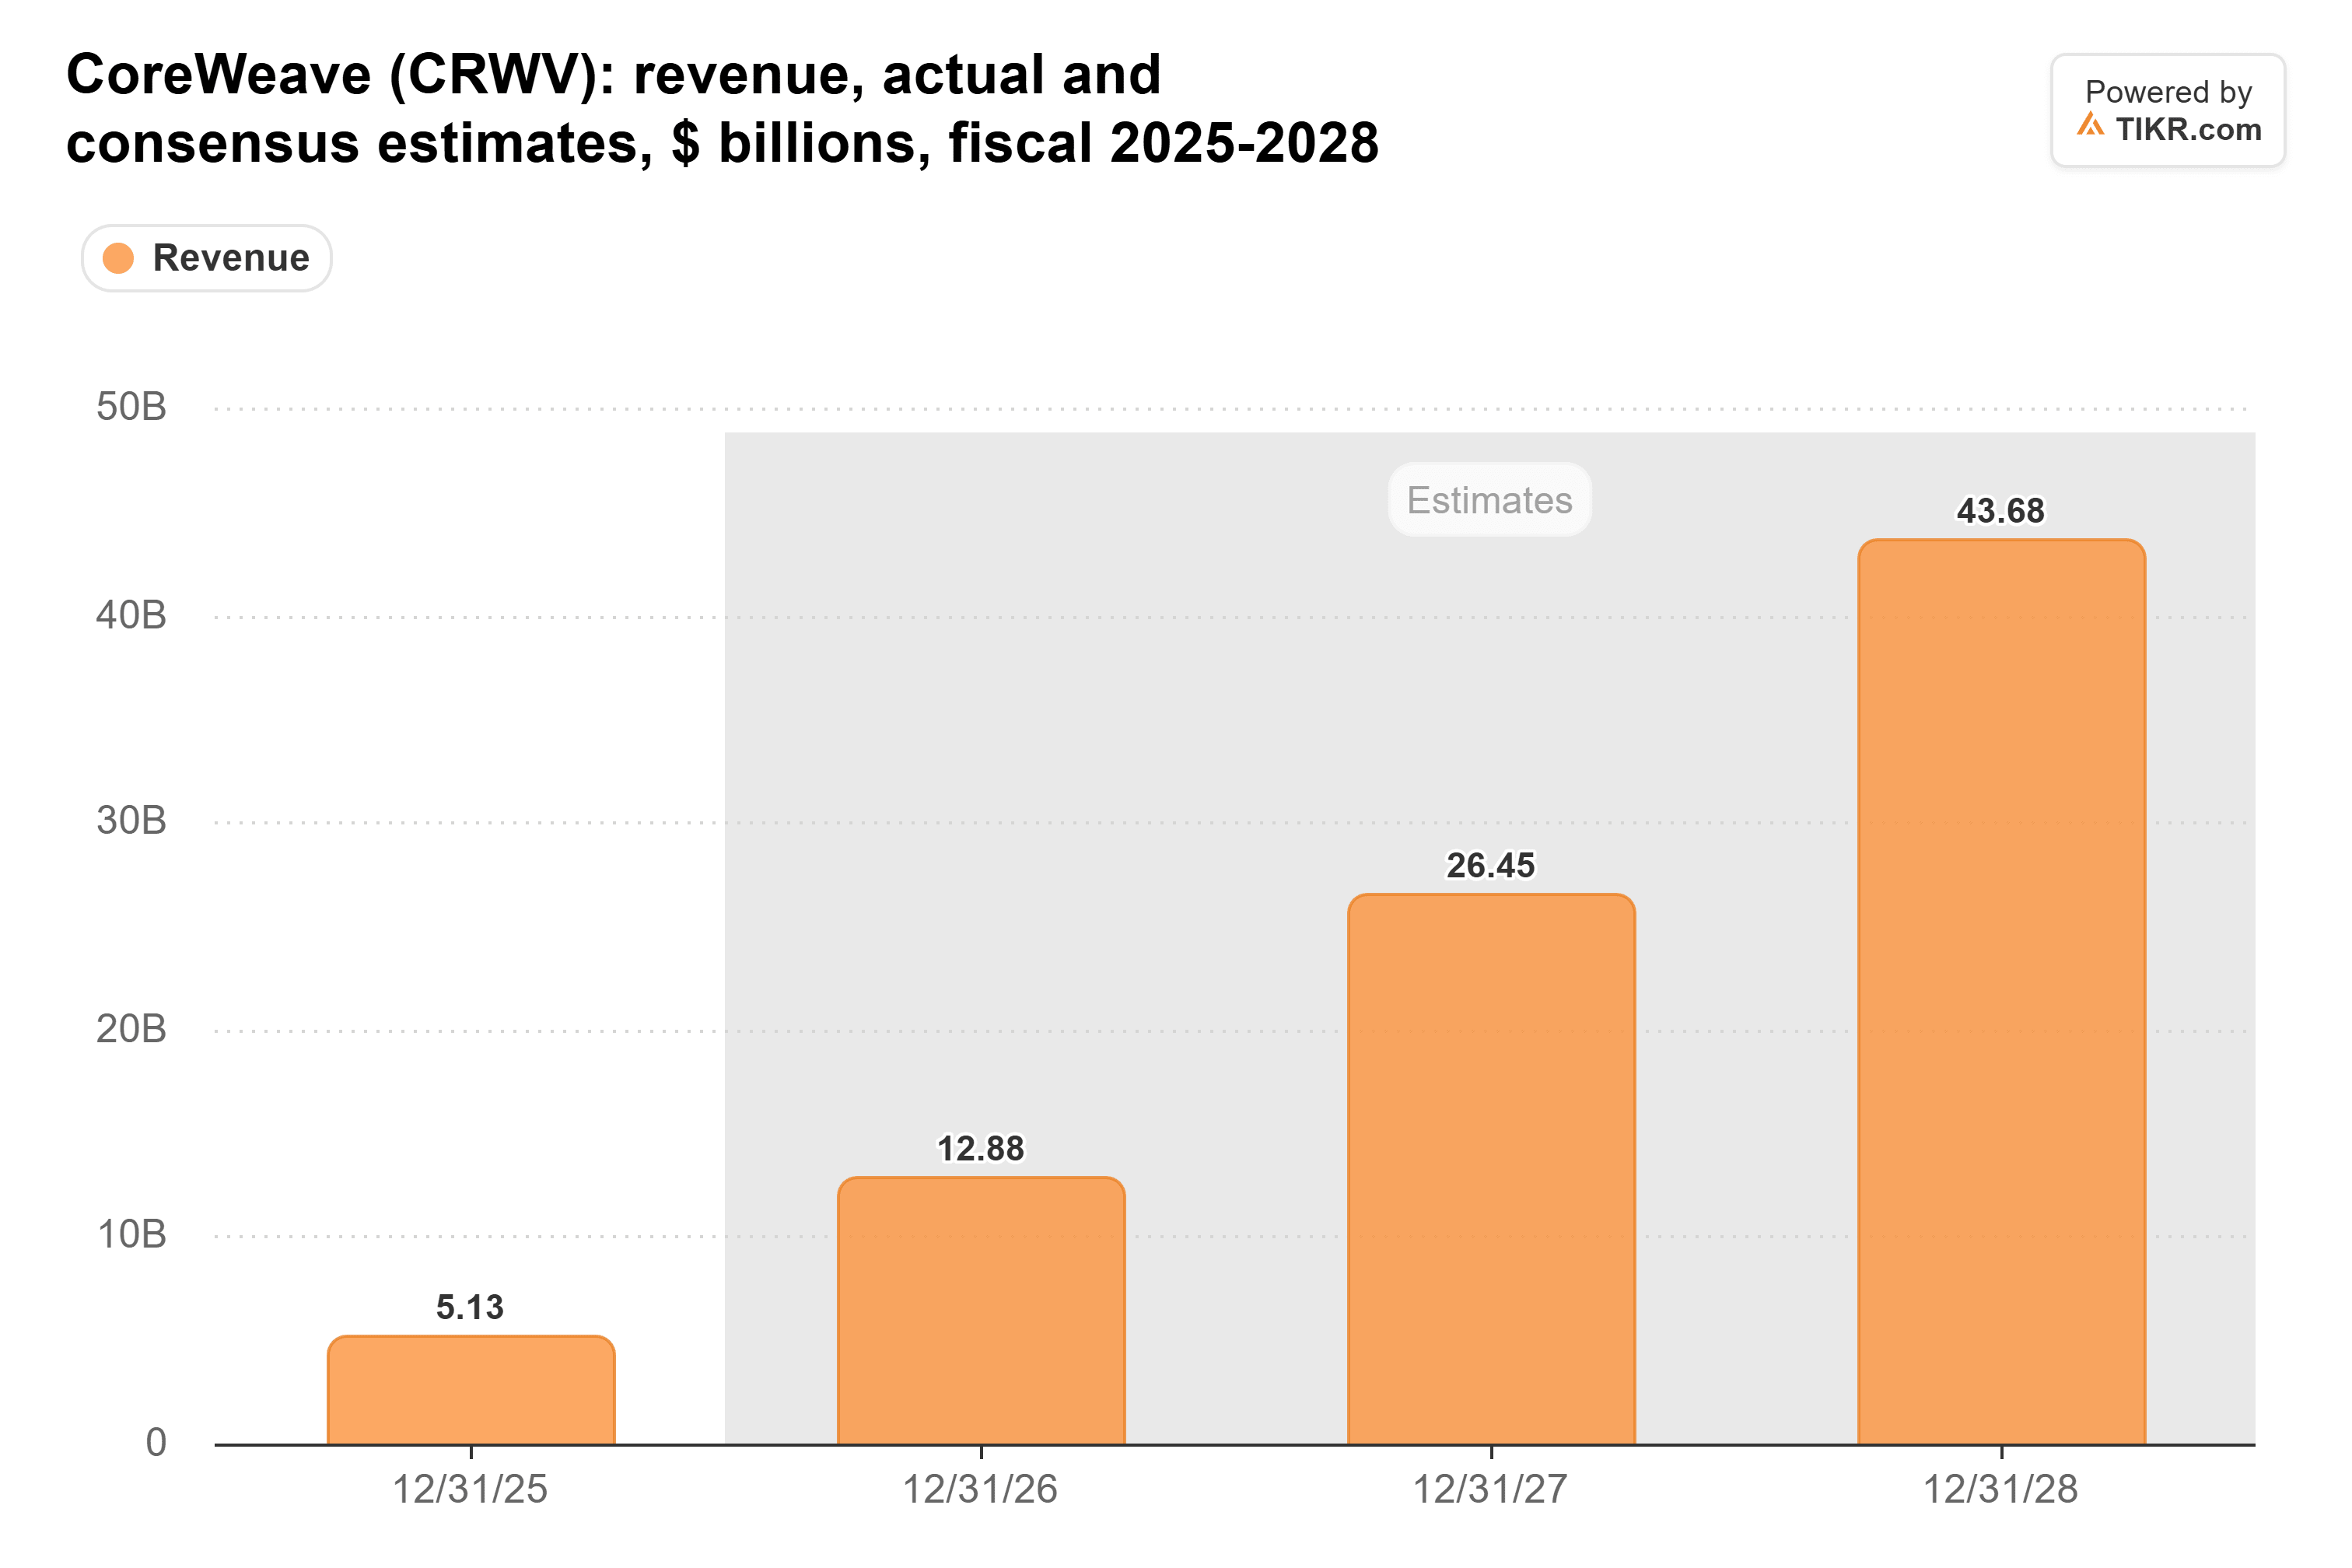
CoreWeaveは火曜日に第3四半期売上高を[Q3 revenue]と報告した。業績見通しは34億5000万ドルから36億ドルだった。約300億ドルの時価総額は、アナリストが2027年に予想する売上高の約1倍で取引されている。つまり、株主は依然として、債務を返済できるまで成長するビジネスに対して支払いをしているが、大幅な割引が適用されている状態だ。
TIKRはCoreWeaveについて42人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
CoreWeaveの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。CoreWeaveのアナリスト評価を見る
請求額は増え続ける
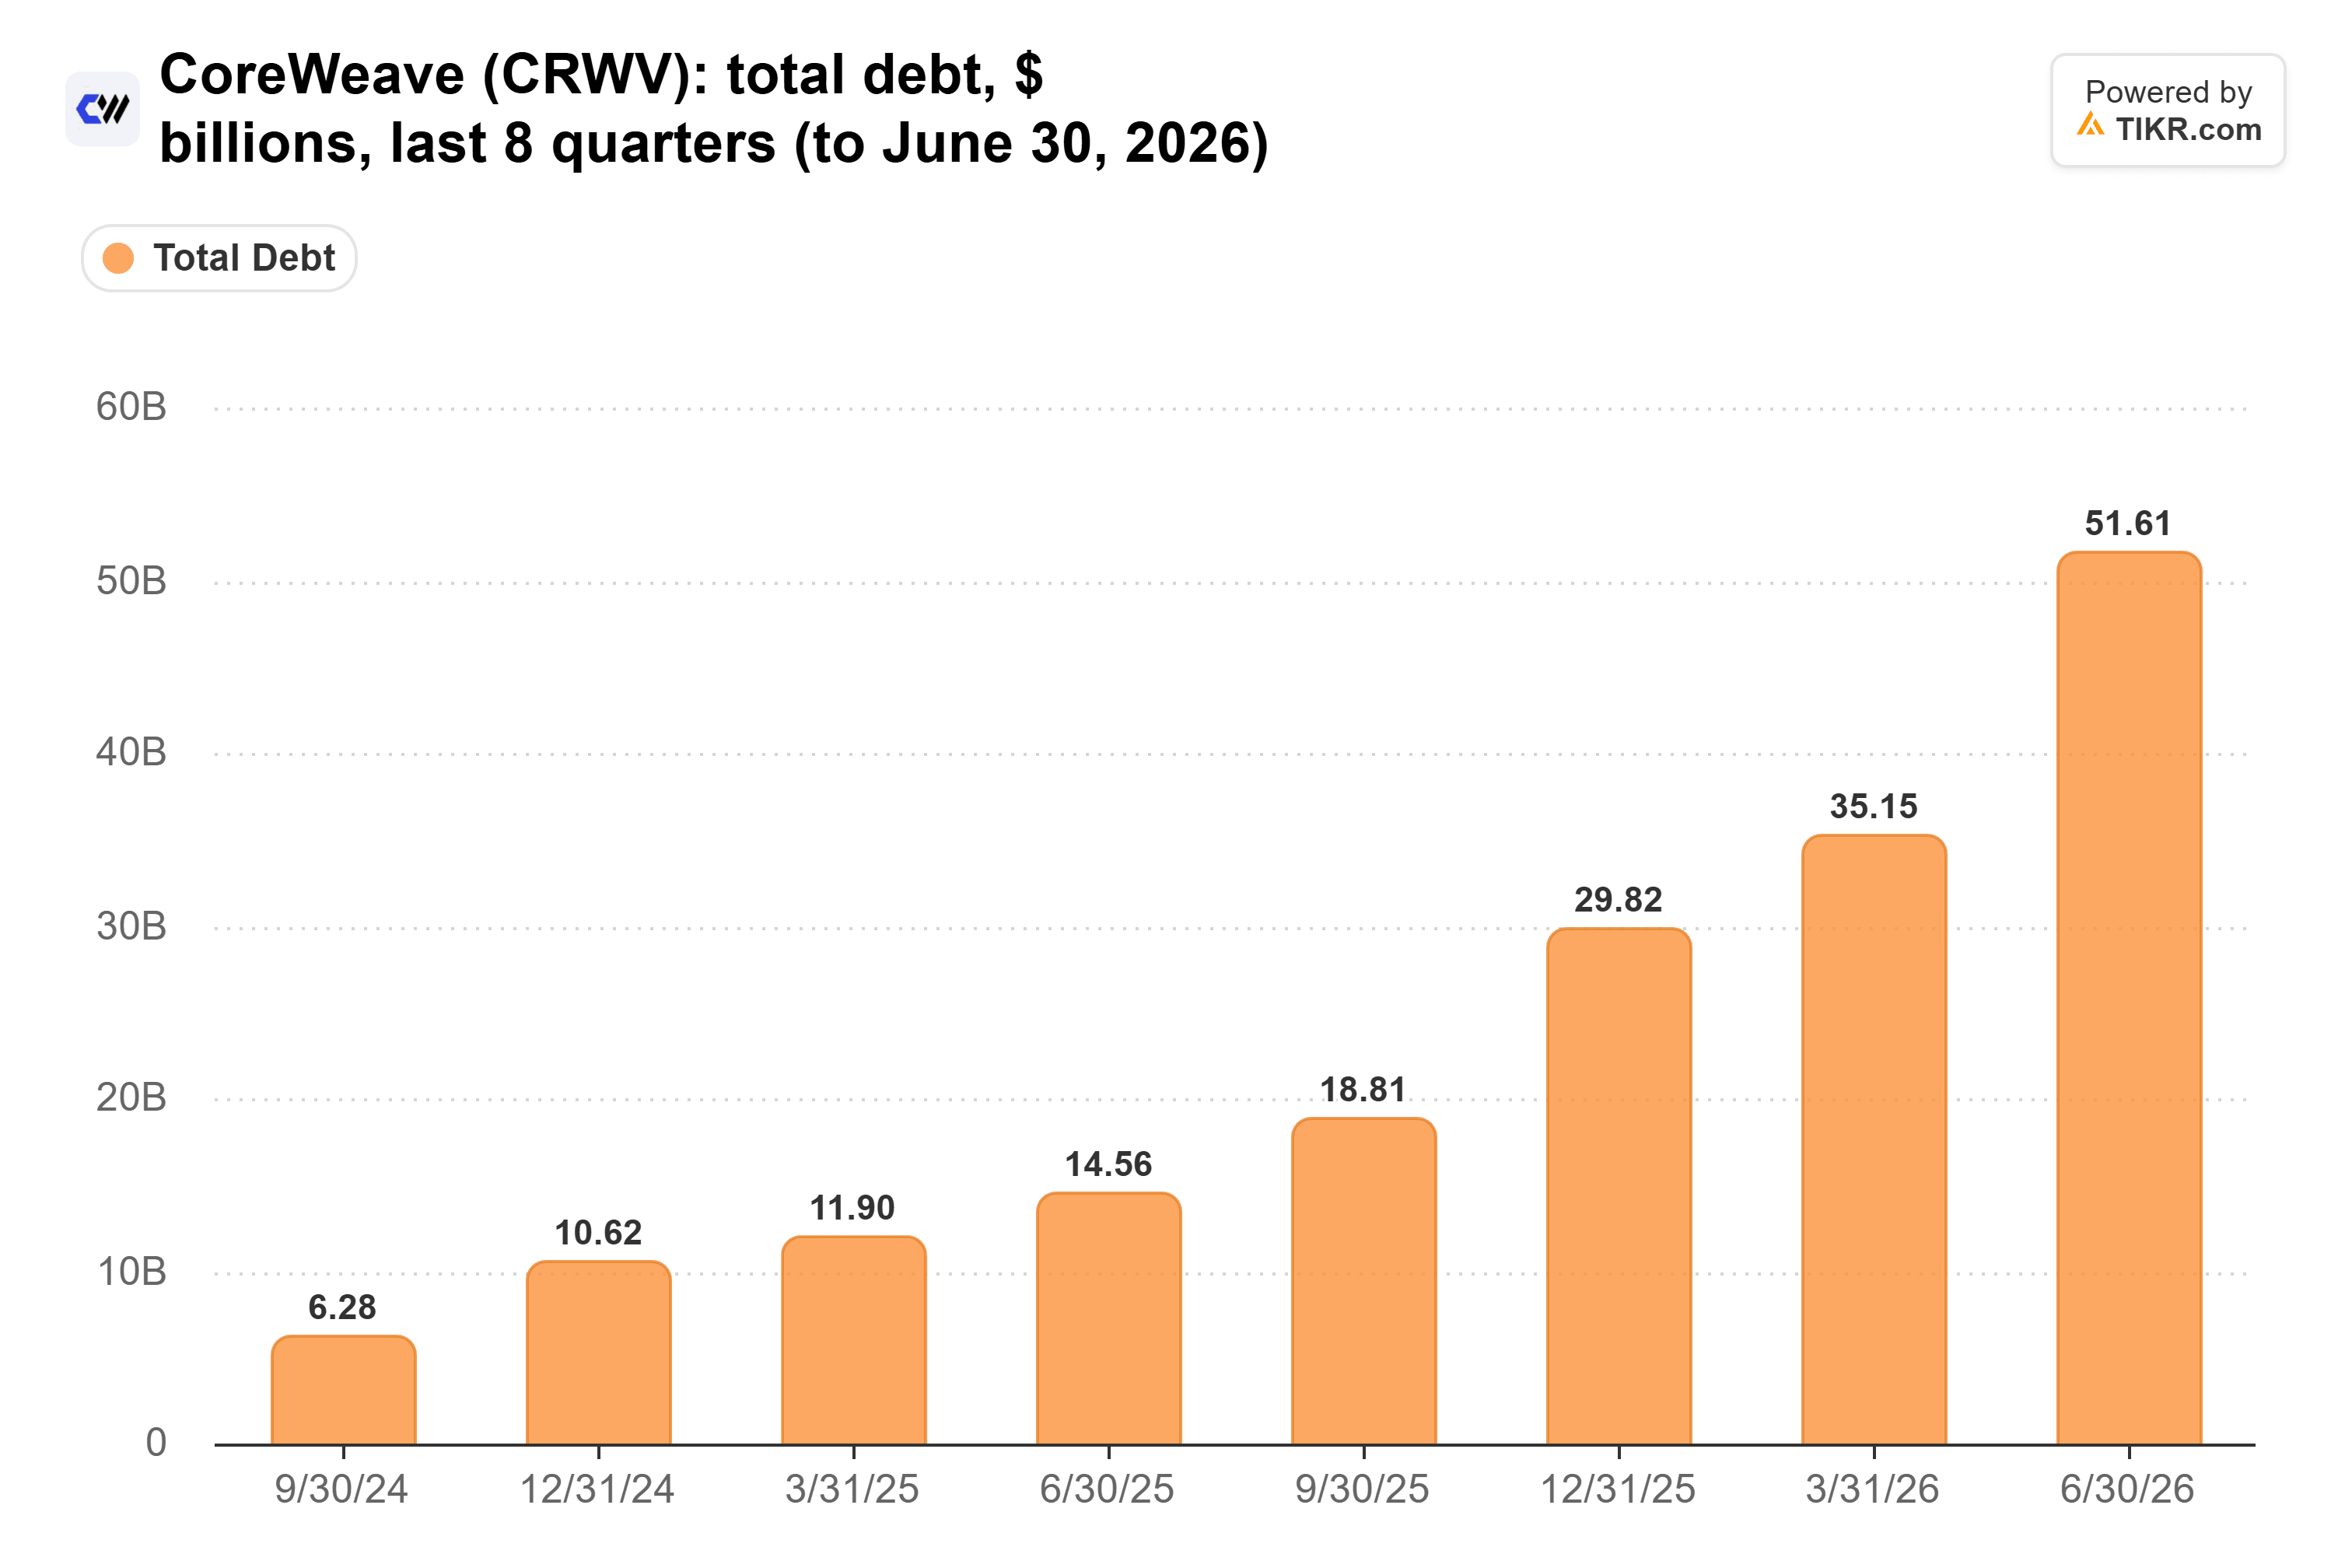
そのような成長には多額の資金が必要であり、CoreWeaveはその大半を借り入れている。TIKRの総債務額(165億ドルのリース債務を含む)は、1年前の146億ドルから2026年6月30日時点で516億ドルに増加した:
そして、設備投資はキャッシュを燃やし続けている。フリーキャッシュフローは2026年第2四半期だけでマイナス57億4000万ドルであり、直近8四半期で最も深いマイナスだった:
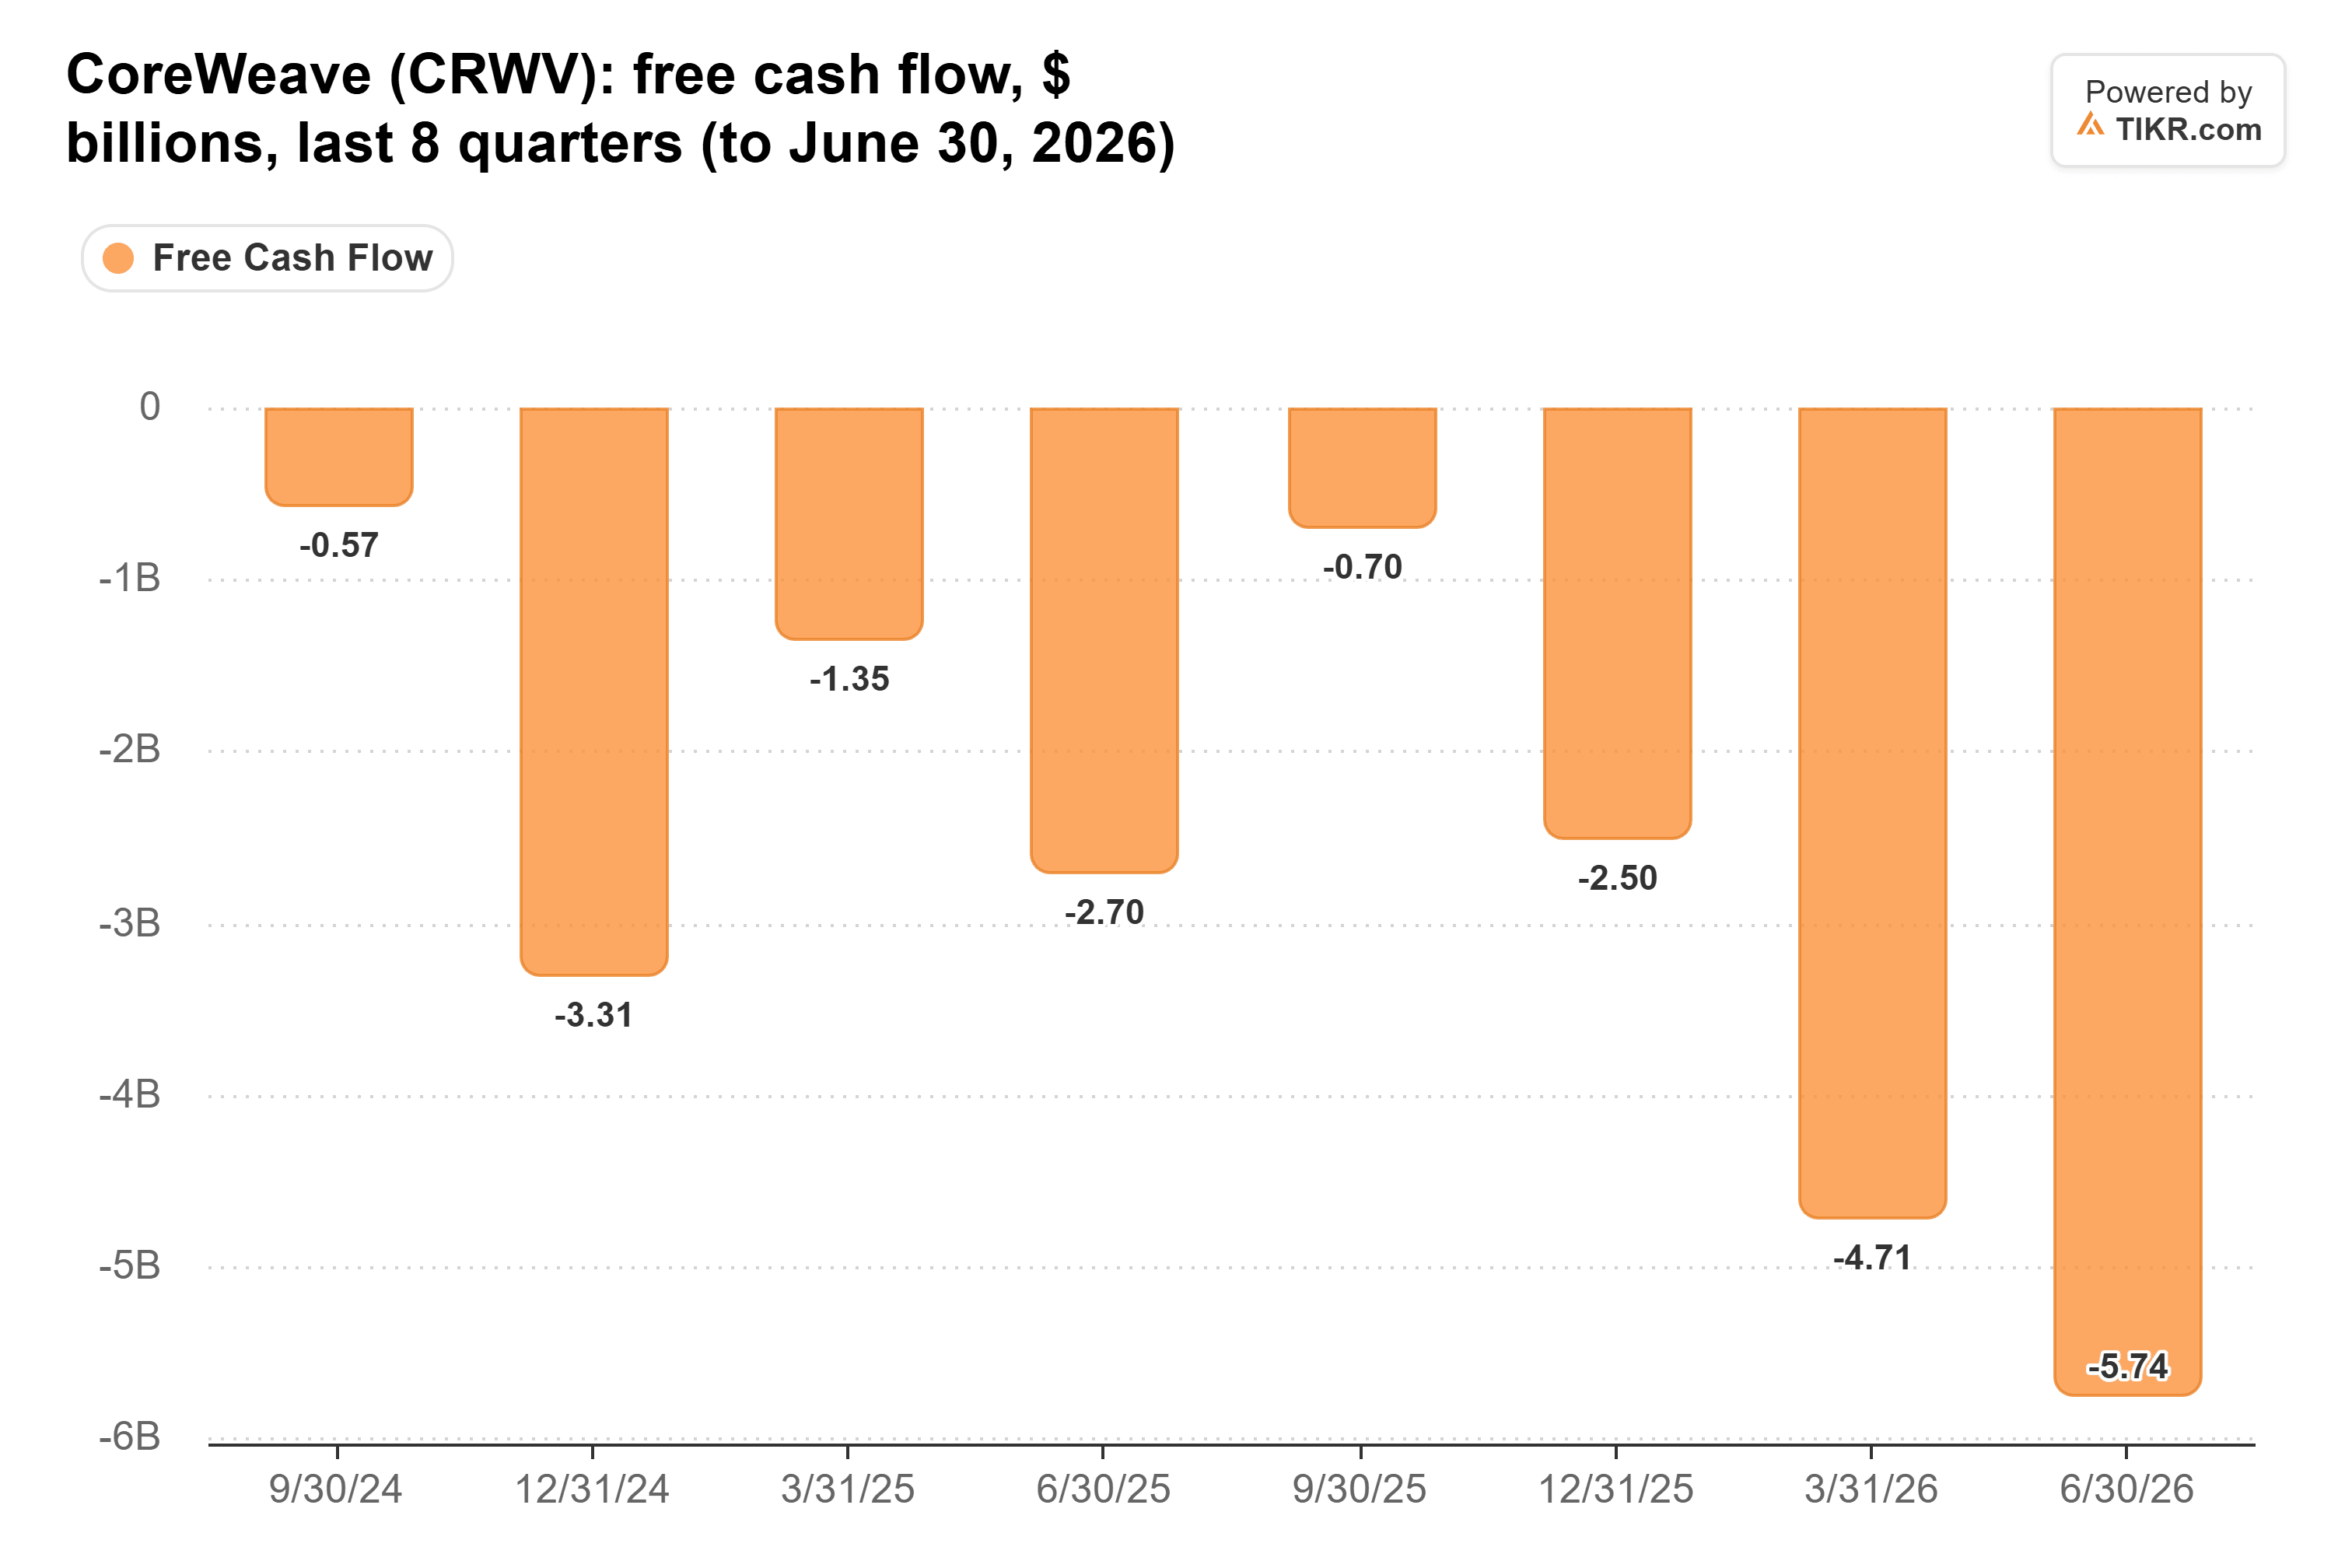
CoreWeaveは2025年7月に9.00%、2026年4月に9.75%で無担保借入を行ったが、これらの債券は現在約16%で取引されている。経営陣は第3四半期の調整後営業利益を2億ドルから2億6000万ドル、支払利息を8億6000万ドルから9億4000万ドルと予想していた。実際の数字は[Q3 adjusted operating income]と[Q3 interest expense]だった。アナリストは、フリーキャッシュフローが2030年まで毎年マイナスを続けると予想している。また、Del Deo氏は、CoreWeaveが今後数四半期で数百億ドルを必要とするまさにその時に、無担保債市場からほぼ締め出されていると述べた。
どちらの価格もある程度までは理にかなっている
債券保有者と株主はここで異なる賭けをしている。債券保有者が望める最高の結果はクーポンを回収し、元本が返済されることなので、債券保有者は返済されない可能性を価格に織り込む。一方、株主はそれを超えて事業が稼ぐものをすべて所有する。そして、16%という利回りは山の一部にのみ適用される:無担保債と転換社債は、2026年6月30日時点でのCoreWeaveの356億ドルの借入のうち166億ドルを占めており、投資適格のDDTL 4.0ローンは3月に6%以下で調達された。
しかし、CoreWeaveは依然として次の1ドルを調達する必要があり、2026年の設備投資額は350億ドルから390億ドルと予想されている。Del Deo氏は、時間をかけた最も可能性の高い解決策は、より多くの株式または転換社債の発行であり、希薄化後の発行済み株式数は2026年第2四半期までの1年間ですでに13%増加していると考える。したがって、債券の評価が正しく、売上高が実現することもあり得るが、その場合、現在の株主は希薄化を通じてその差額を支払うことになる。
Nvidiaはその答えに利害関係を持つ
そこでNvidiaが登場する。同社はCoreWeaveのGPUを供給し、1月に1株87.20ドルで20億ドルの株式投資を行ったが、これは現在の株価を大きく上回る。先月、Jensen Huang CEOは債務懸念が売りを引き起こした後、CoreWeaveを擁護した。現在、NvidiaはHuang氏と中国のスパイとされる人物との不倫関係を調査していると報じられている。Del Deo氏は、CoreWeaveを、自社チップを構築するハイパースケーラーに対するNvidiaの重要な販路と見ており、チップの供給が続く限り、Nvidiaの問題がCoreWeaveを頓挫させるとは考えていない。私も同意見だが、無担保市場から締め出された企業にとって、気が散る支援者はまさに必要としないものだ。
債券の評価の方が正しい
私の結論はこうだ:Del Deo氏が指摘する2つの価格のうち、現時点では債券利回りに軍配が上がる。CoreWeaveが既存債券の利回りを大幅に下回る金利で無担保資金を借り入れられるようになるまで、同社は売上高グラフの成長を資金提供者と共有せざるを得ず、それはますます新たな株主を意味する。もちろん、今年の9.625%から9.75%のクーポンに近い水準で新たな無担保債が発行されれば、市場が再び開かれていることを示すことになる。DDTL 4.0のような投資適格ローンが増えれば、CoreWeaveは親会社の債券を完全に回避することも可能になる。
では、CoreWeaveの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CoreWeaveがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。投資を楽しんでください!