

主なポイント
- Constellation EnergyのCEO、Joe Dominguez氏は、公益事業会社と送電網事業者がデータセンター需要を「大幅に過大評価した」と述べた。数日前には、VistraのCEOが、投機的な開発業者を送電網接続待ち行列の過大申告の原因として非難していた。
- 過大な需要予測は、その需要が決して実現しないかもしれないことに依存するプロジェクトにより大きな打撃を与える。一方、Constellationは、2040年代までに8,500メガワット以上を契約済みだ。
- アナリストは、Constellationの正規化EPSが2025年の9.39ドルから2028年には16.80ドルに上昇すると予想しており、同社は2026年の業績見通しを1株あたり12.50ドル~12.80ドルに上方修正したばかりだ。
- 主なリスクは株価収益率(PER)だ。予想PER23倍は3年平均の26倍を下回るが、過去の安値16倍を大きく上回っており、AI関連の設備投資が予想より縮小すれば、PERはさらに縮小する可能性がある。
Constellation Energy (CEG) は月曜日、2026年の調整後営業利益の業績見通しを今年2度目の上方修正し、1株あたり12.50ドル~12.80ドルとした。同じ電話会議で、同社CEOは、政策担当者の懸念を引き起こしたデータセンター需要予測が高すぎると述べた。
Joe Dominguez氏はまず、電力株が民主党の中間選挙での圧勝に過剰反応したと主張した。その後、その懸念の背景を認めた。Constellationの第3四半期決算電話会議で、同氏は「公益事業会社と送電網事業者は、実際のデータセンター数の見積もりを適切に行わず、その結果、需要を大幅に過大評価した」と述べた。
これは、電力会社のCEOが公の場で口にするには驚くべき発言だ。
しかし、Dominguez氏はそう言える立場にある。過大な需要予測は、主にその需要の実現を当てにしていた者を傷つけるものであり、Constellationの出力のうち、数十年単位で販売済みの割合は増え続けている。
TIKRはConstellation Energyについて25人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Constellation Energyの「買い」「中立」「売り」評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Constellation Energyのアナリスト評価を見る
Constellationの電力はすでに販売済み
Dominguez氏は、前回の報告以降、約4,560メガワットに相当する3件の長期契約を締結したと述べた。これにより、今年の合計は「2040年代まで8,500メガワット以上」となり、GoogleやAmazonとの画期的な契約も含まれている。2032年までに、連邦の原子力税額控除による価格下限に加えて、同社のクリーンなベースロード発電設備の約45%が長期契約下に入ると見込んでいる。同氏の言葉を借りれば、「クリーン出力のほぼ半分がヘッジされており」、しかも「数十年にわたって」だ。
また、これらの契約の相手となる顧客は強固な投資適格の信用力を持っていると述べた。GoogleとAmazonはすでに契約を結んでいるため、他の地域での過大な接続待ち行列の数字が彼らの支払いに影響を与えることはない。
アナリストは、正規化EPSが2025年の9.39ドルから2028年には16.80ドルへ、約80%上昇すると予想している:
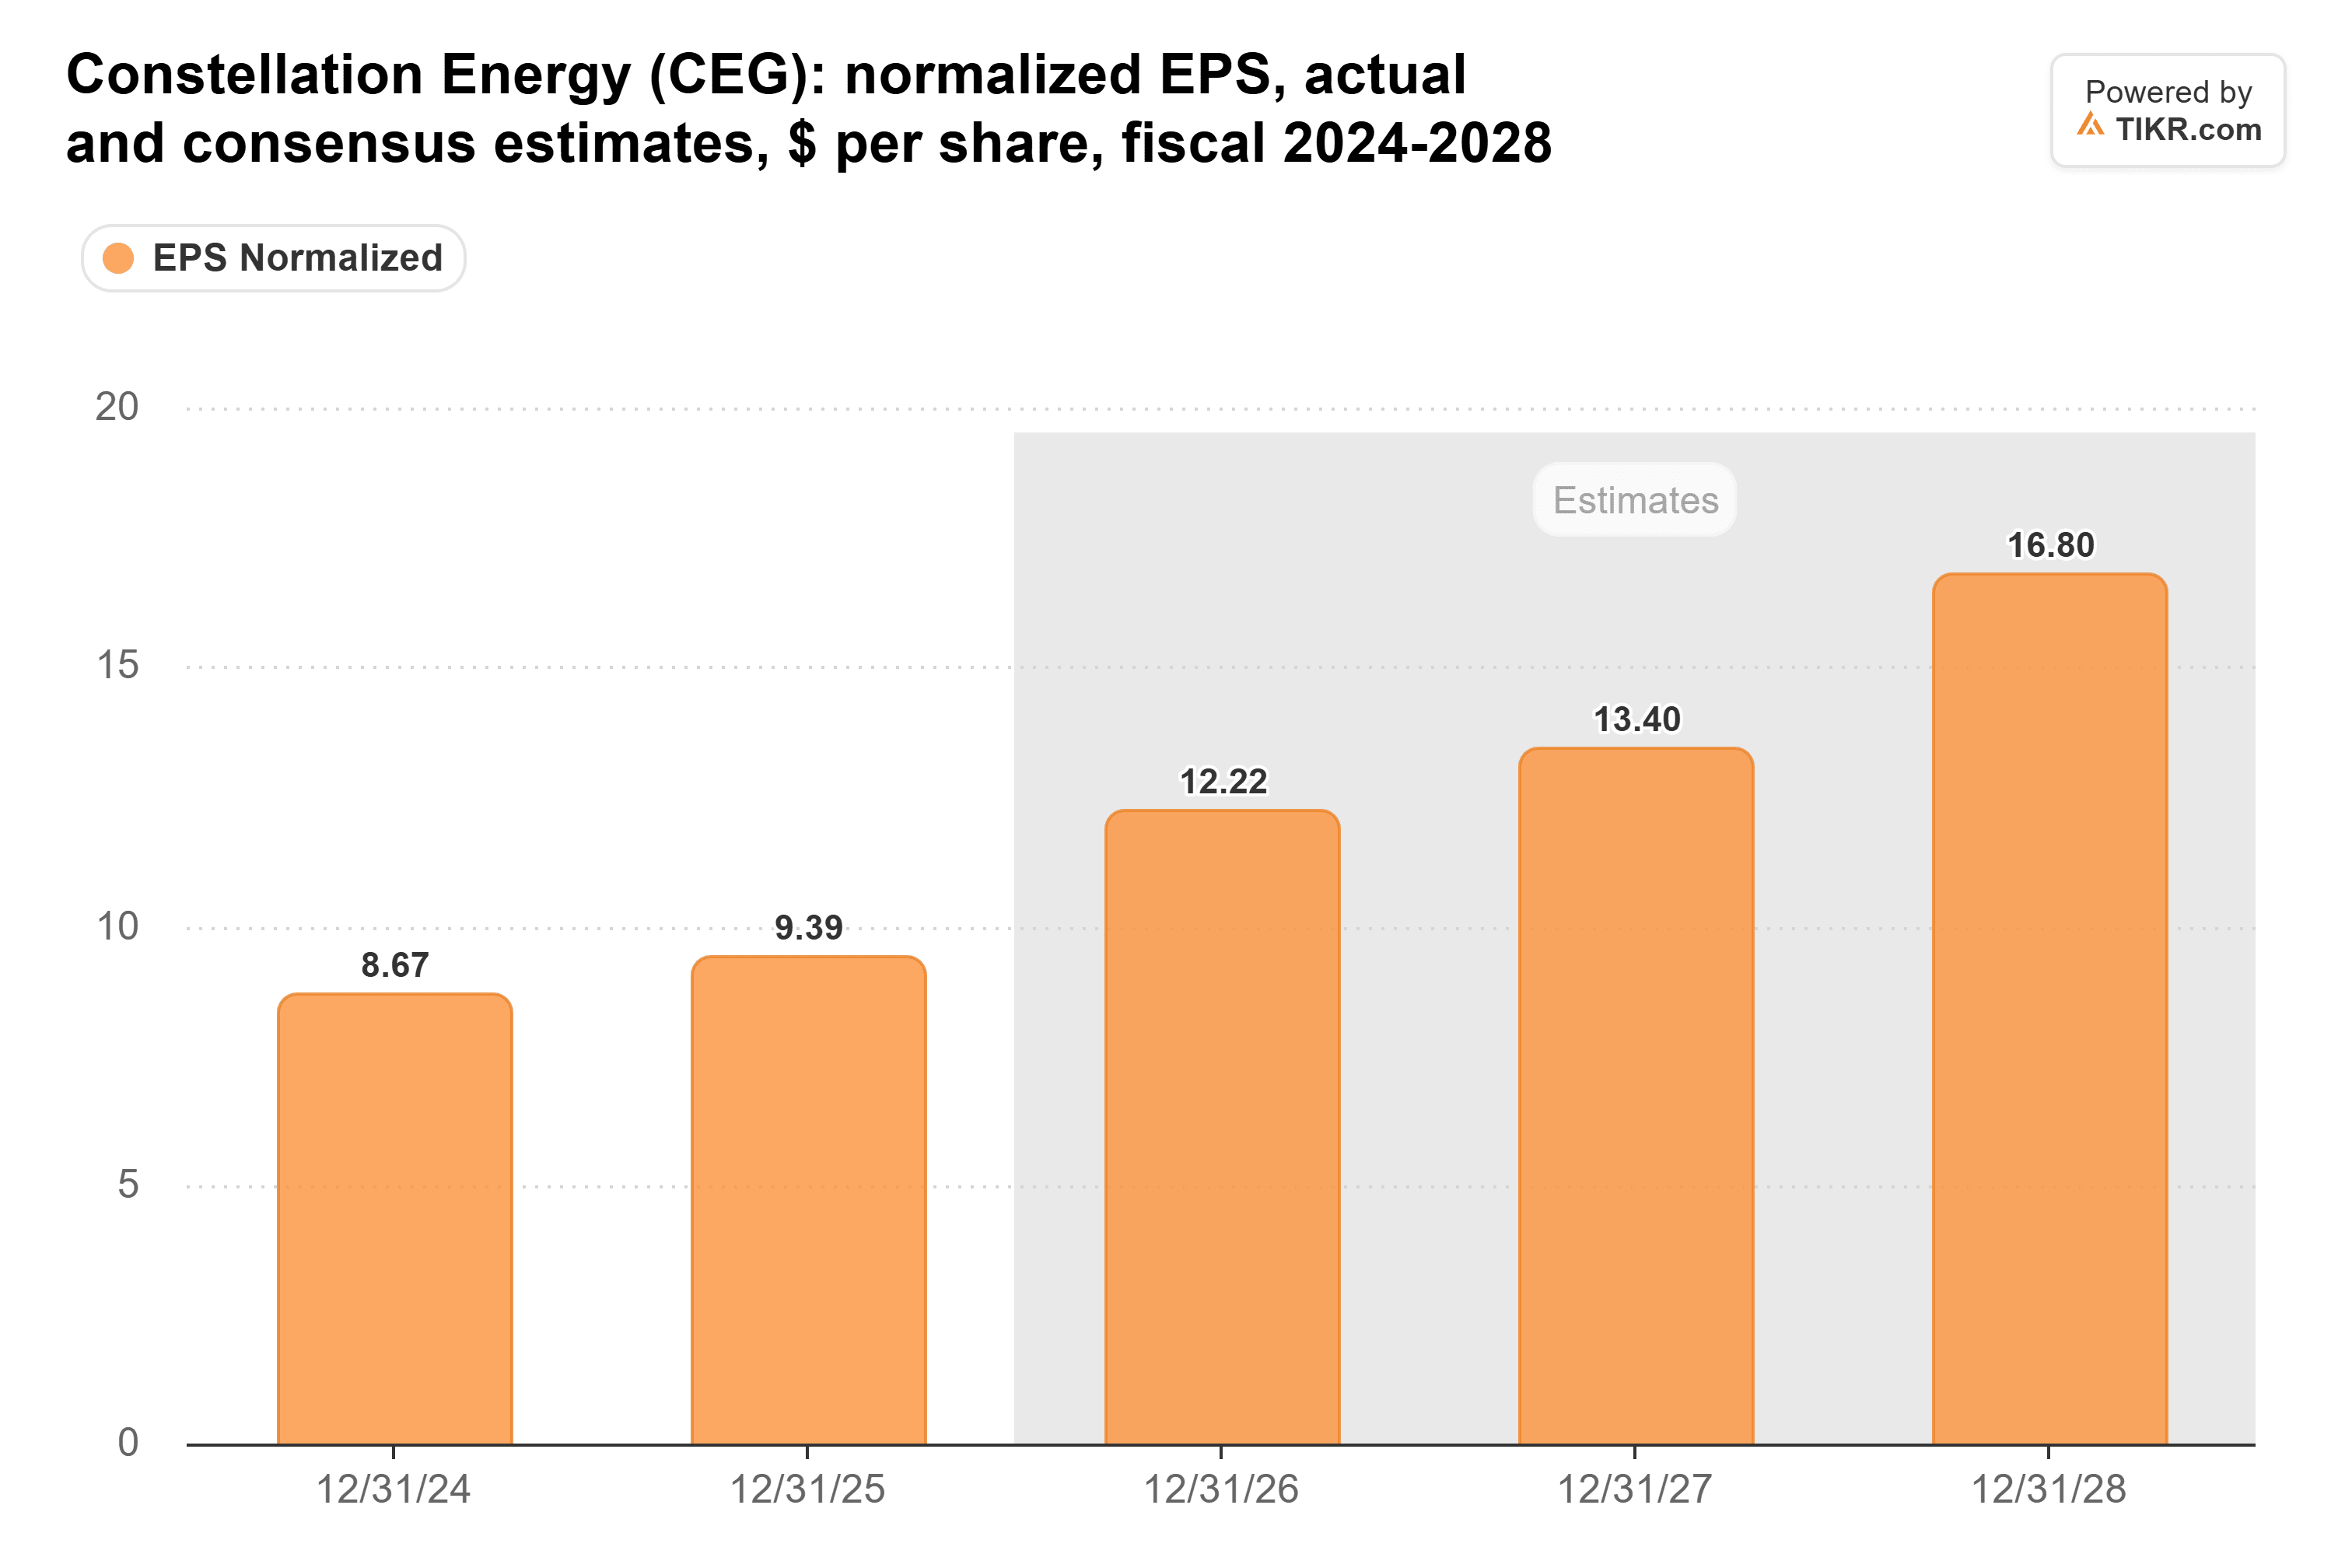
そして、月曜日の発表後、2026年の数字は上方修正されると予想される。新たな業績見通しの下限である12.50ドルは、アナリストが事前に予想していた12.22ドルを上回っている。
投機筋が待ち行列を水増しした
Vistra (VST) のCEO、Jim Burke氏は金曜日の第3四半期決算電話会議で同じ診断を下し、その背後にいる者を明らかにした。「負荷接続の待ち行列は全米、特にERCOTで過大申告されており、開発業者による投機が原因だ」と述べた。同氏の解決策は、開発業者に追加の担保を提供させ、新設送電線の料金についてテイク・オア・ペイ契約を結ばせ、最終顧客との署名済み契約を示させることだ。これにより、プレースホルダーのプロジェクトが一掃される。これは、その待ち行列の数字を前提に新規プランを計画している者にとって、すでに稼働し、買い手が確保されている発電設備群を抱える者よりもはるかに大きな問題だ。
Burke氏は、Vistraの見通しは変わっていないと述べた。同氏は依然として、2030年までにERCOTで4%から6%、PJMで2%から3%の負荷成長を見込んでいる。Vistraは、原子力およびガス発電所で4ギガワット以上の長期電力購入契約を締結しており、2027年から業績に貢献し始めるMetaとのPerry原子力発電所契約も含まれる。また、2027年の調整後EBITDAの業績見通しを77億ドル~85億ドルに設定した。これは8月に示した74億ドル~78億ドルを上回る。Burke氏は、ERCOTの電力価格が低下傾向にあると認めたが、その理由の一部はデータセンターの監査と許可一時停止によるものであり、長期的な影響はないと見ている。
株価収益率(PER)は依然として縮小する可能性がある
それでも、Constellationの株価は契約済みの契約だけで動くわけではない。投資家はまだ実現していないAI関連の設備投資に支払いを行っており、それが予想より縮小すれば、すべての契約が維持されたとしてもPERは縮小する可能性がある。Constellationの予想PERは、2025年10月の38倍から月曜日には23倍にすでに下落している:
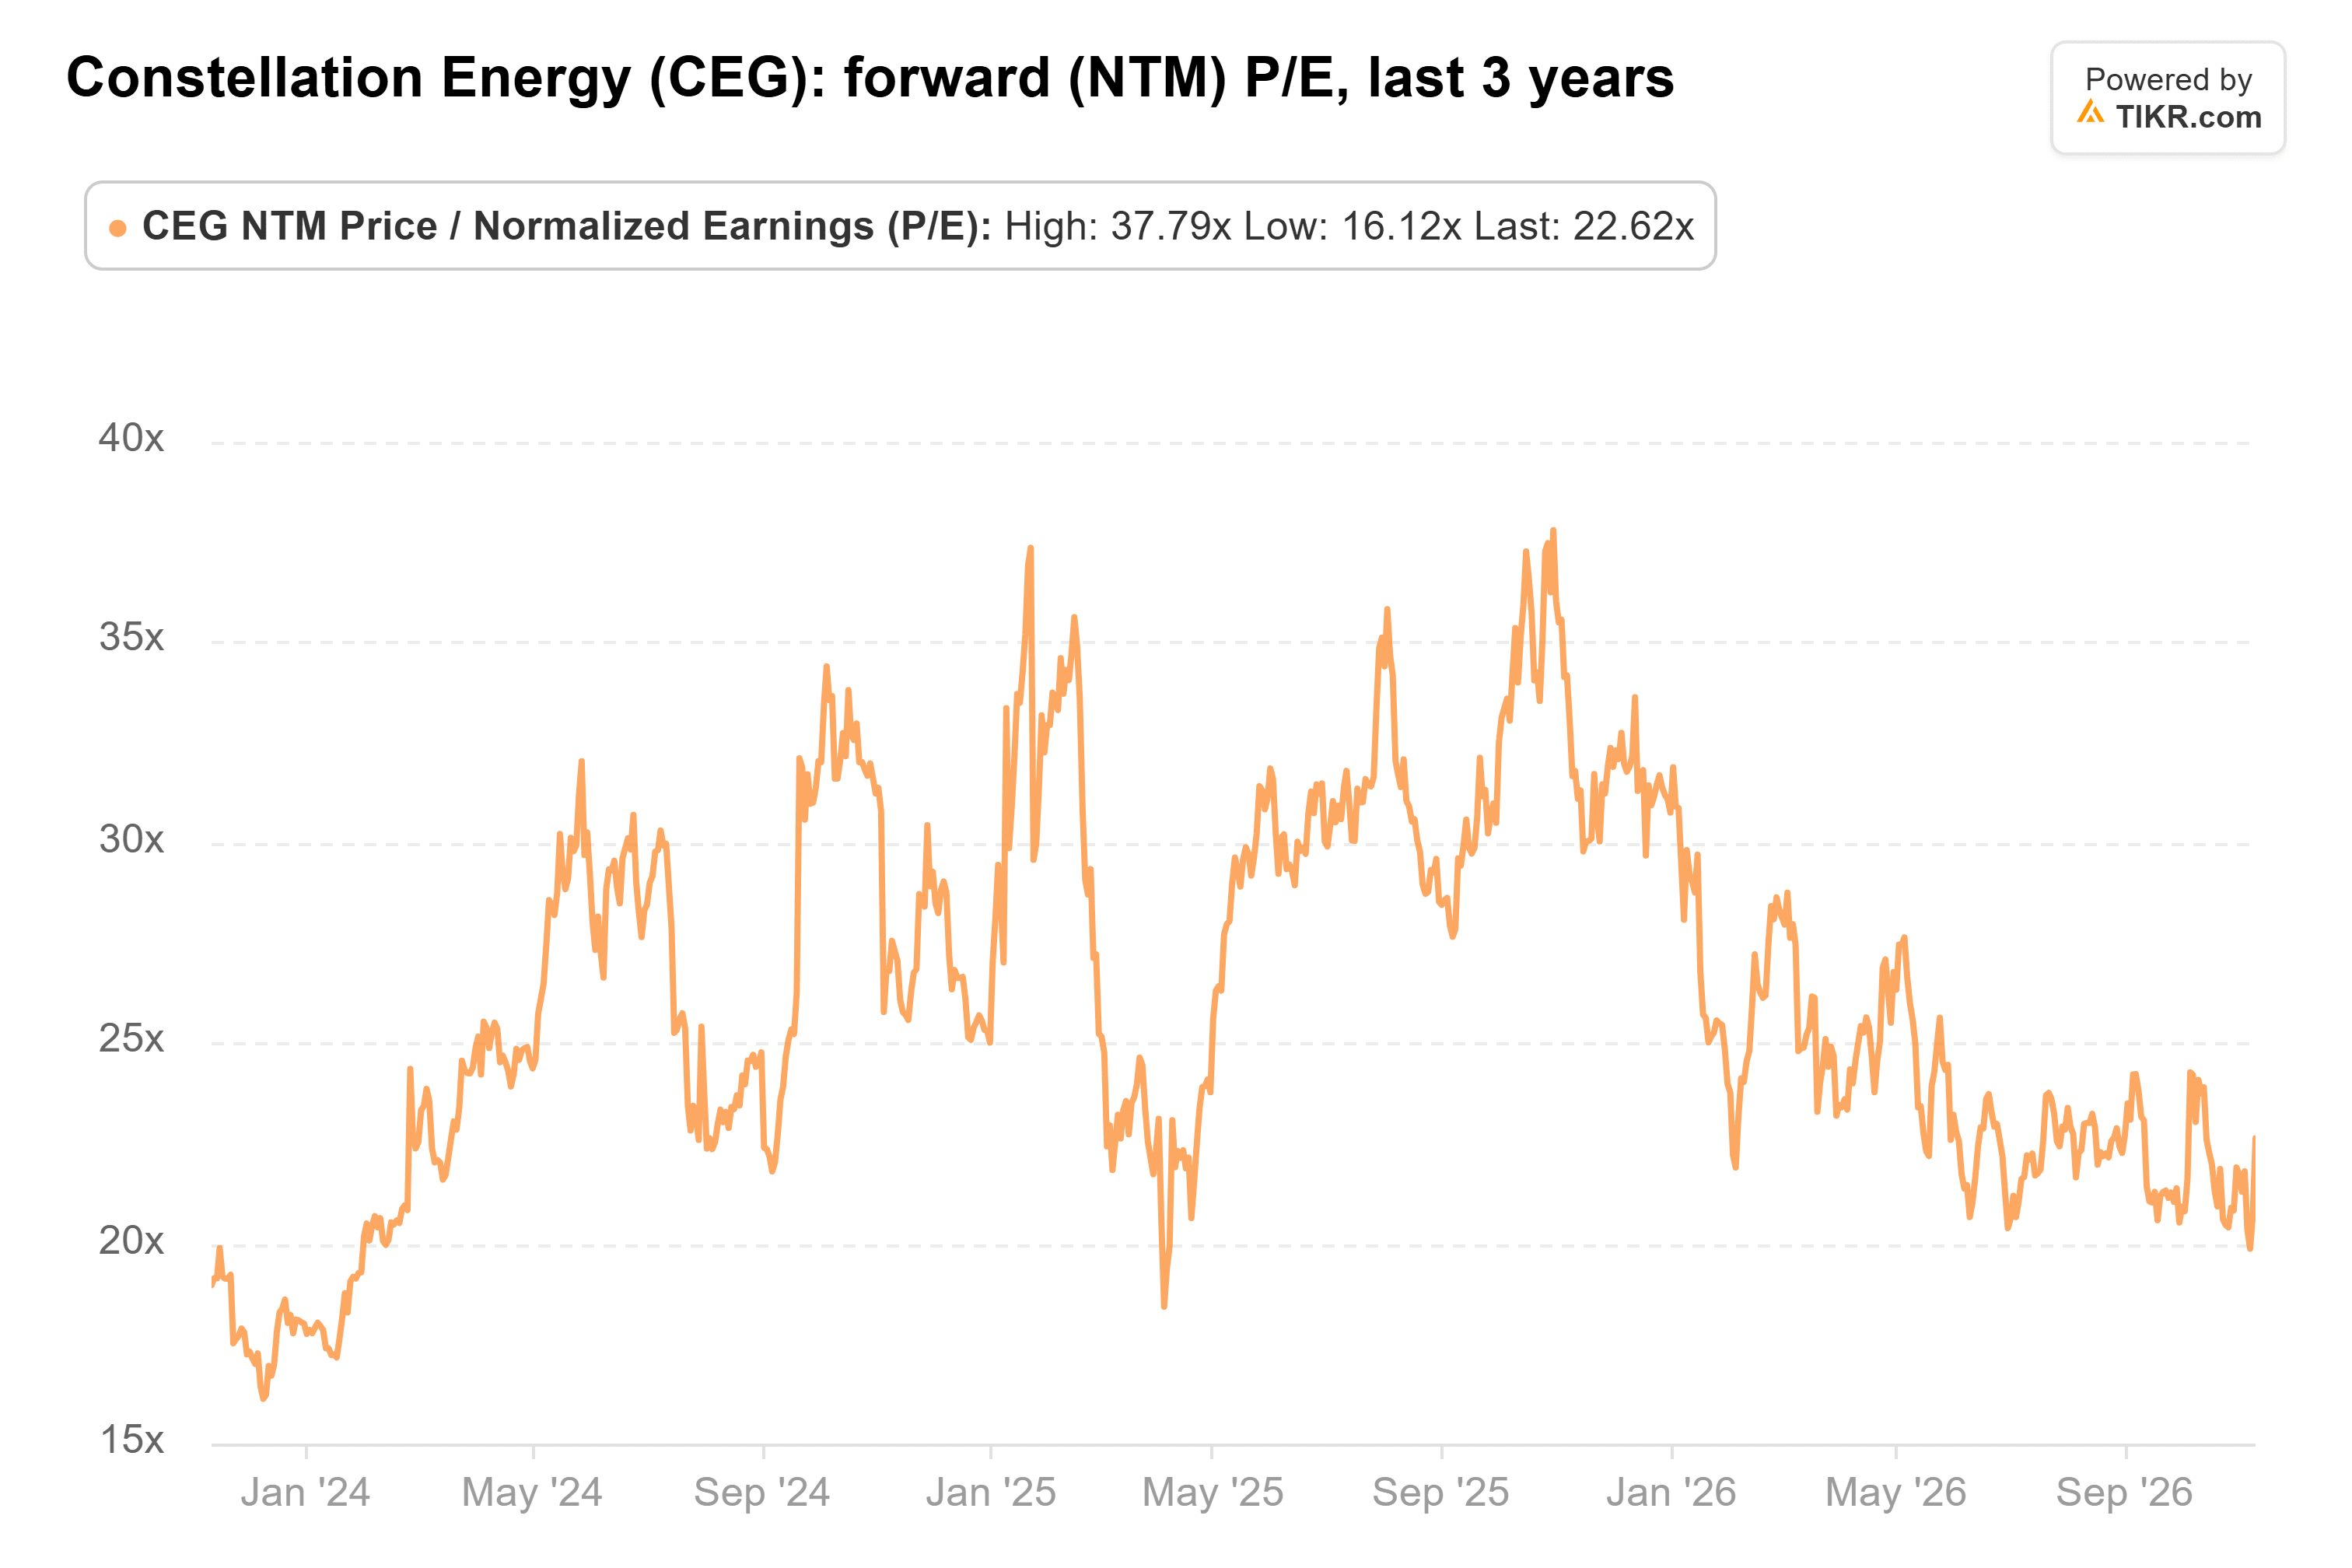
これは3年平均の26倍を下回るが、2023年12月に記録した16倍を大きく上回っており、さらに下落する余地がある。将来の契約もまた、Dominguez氏が過大評価されたと述べた需要に依存している。Constellationには、長期契約に利用可能な既存のクリーン出力が1億メガワット時以上残っているが、同氏によれば、その需要は「AIよりもはるかに広範」だという。
私の見解では、Dominguez氏が需要予測を過大だと言えるのは、四半期ごとにConstellationの収益のうち、署名済みの数十年単位の契約に由来する割合が増えているからだ。私は、待ち行列の数字を前提に建設する者よりも、電力が販売済みの既存事業者を保有したいが、PERがピーク時に戻ることは期待しない。もちろん、データセンターへの供給に関するルールはまだ策定中だ。FERCによる大規模負荷を発電所の近くに配置する措置は来年前半に予定されており、今後の契約を容易にも困難にもする可能性がある。
では、Constellation Energyの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Constellation Energyの価値がわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
Constellation Energyの価値を無料で算定する
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!


