主なポイント
- マクドナルドは、自社アプリで行われる注文について、Uberを優先配送パートナーに指名した。これは、年間200億ドル以上の売上を生み出すMcDelivery事業を14の市場で拡大する複数年にわたる計画の一環である。
- この契約は、別の大手ブランドとの配送契約から数日後に発表されたため、Uberは2つの最大級の消費財ブランドと契約を結んだことになる。一方、DoorDashはInstacart買収の契約手続きを進めている。
- 前四半期のデリバリーアプリ支出の59%をDoorDashが占めており、マクドナルドの掲載も維持しているため、Uberは大きく後れを取った状態から巻き返しを図っている。
- Uberは2025年に98億ドルのフリーキャッシュフローを生み出しており、このような契約に多額の資金を投じる余裕がある。2月上旬の決算報告では、これらの契約が同社のデリバリー事業の成長に寄与しているかどうかが明らかになる。
マクドナルド (MCD) は、自社アプリで行われるデリバリー注文をUber Technologies (UBER)に委ねることを決めた。これは、AmazonがPrime会員にUber Eatsを提供することを発表してからわずか数日後のことである。
これは、1週間のうちに2つの最大級の消費財ブランドがUberを選択したことを意味する。そして、このニュースは、先月末に発表したInstacart買収契約で忙しいDoorDash (DASH)にとっては痛手となる。
TIKRはUberについて51人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Uberの「買い」「保有」「売り」評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Uberのアナリスト評価を見る
具体的な内容
月曜日、両社は2017年に遡るパートナーシップを複数年にわたって拡大することを発表した。Uberは、マクドナルドアプリで行われる注文の「優先配送パートナー」となる。この契約には3つの要素がある:
- 米国、英国、カナダ、オーストラリア、フランス、ドイツなどの市場では、マクドナルドアプリでの注文の大半が、Uberのホワイトラベル配送サービスであるUber Directを通じて配達される。顧客はマクドナルドアプリから離れる必要がない。
- Uberはこれらの市場において、マクドナルドの独占的なデリバリーおよびライドシェアのリワードパートナーとなる。今月から、一部の市場のMyMcDonald's Rewards会員は、獲得したポイントをUberの乗車料金割引に利用できるようになる。
- 今後、Uber Eatsを通じてマクドナルドを注文した場合にも、マクドナルドのポイントを獲得できるようになる予定。
全体として、この拡大は米国とカナダからポーランド、ニュージーランドに至る14の市場をカバーする。マクドナルドによると、McDeliveryは年間200億ドル以上の事業に成長している。Uberの社長兼最高執行責任者であるAndrew Macdonald氏は、これを「マクドナルドとのこれまでで最も広範な拡大」と呼んだ。
Uberは大手ブランド契約を獲得し続ける
先週木曜日のAmazonとの契約も同様の仕組みだ。米国のPrime会員は、Amazon上で直接行う25ドル以上のUber Eatsレストラン注文について、配送料0ドルの特典を受ける。どちらの契約でも、顧客はUber Eatsアプリを開く必要はない。Amazonとマクドナルドが顧客との関係を維持し、Uberが配達員を提供する。
リワードの連携は、DoorDashが単独では対応できない要素を追加する。マクドナルドアプリでマックフルーリーを注文すると、Uberの配達員が届ける。そして、マクドナルドで獲得したポイントを使って、次のUber乗車料金を数ドル割り引くことができる。DoorDashには乗車サービスがないため、Lyftの新サービス「Lyft Go」会員は、DashPassと連携して、乗車とDoorDash注文の両方でクレジットを受け取れる。
この契約は、堅調な第3四半期の業績を受けたものでもある。Uberの総予約額は20%増加して598億ドルとなり、自社の業績見通しの上限近くに達した。アナリストは、収益が2025年の520億ドルから2028年の767億ドルへと増加し続けると予想している。
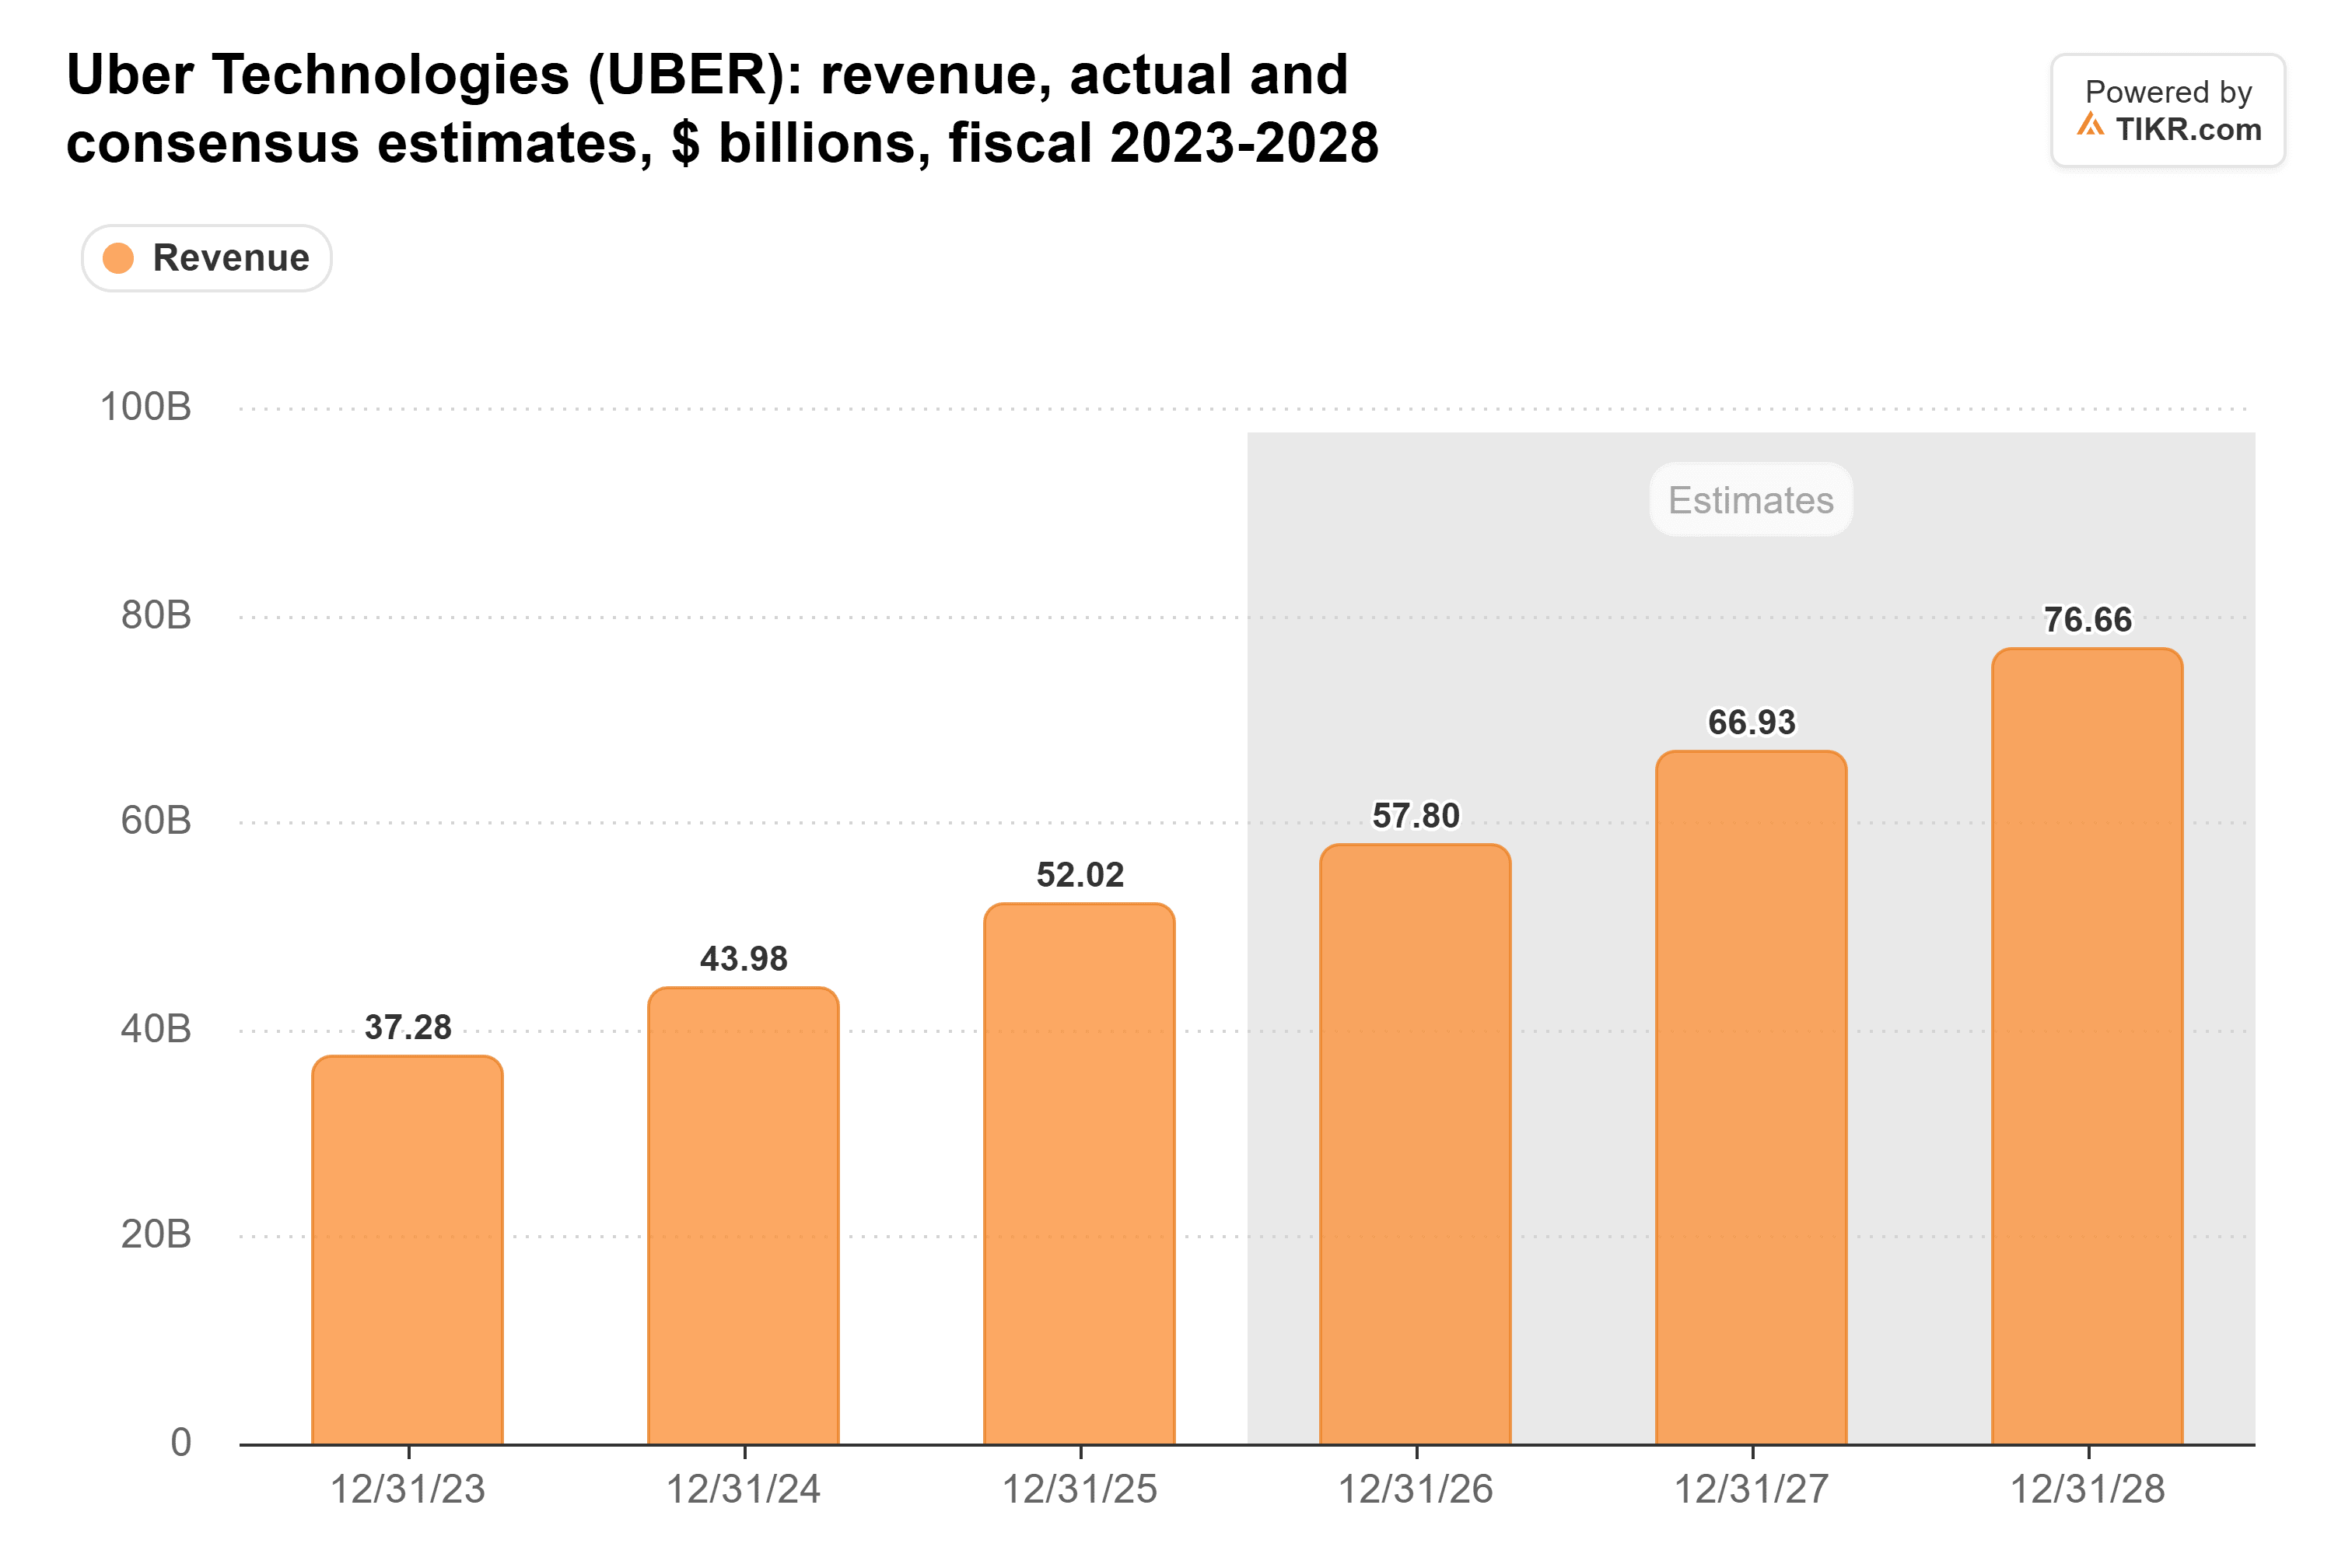
マクドナルド単体では、これらの予想を大きく動かすことはないだろう。同社は2017年からUber Eatsに掲載されており、契約条件はどちらの会社も明らかにしていない。しかし、このような勝利は、数値目標の達成を容易にする。
DoorDashは依然として追いかけるべき存在
Uberは依然として大きく後れを取っている。Consumer Edgeのカードデータによると、第3四半期のデリバリーアプリ支出の59%をDoorDashが占め、Uber Eatsは18%だった。また、マクドナルドはUber EatsとDoorDashの両方への掲載を維持している。マクドナルドのグローバル・フランチャイズ&デリバリー担当上級副社長であるMason Smoot氏は、「マクドナルドを注文する方法について、ファンの皆様に選択肢を提供し続けています」と述べた。
したがって、Uberに移行する注文は、マクドナルド自社アプリで行われるものに限られる。それでも、投資家はDoorDashを、本格的な戦いを抱えているかのように評価している。同社の株価は予想利益の26倍で取引されており、10月29日に記録した5年ぶり安の25倍に近く、3年平均の39倍を大きく下回っている。Uberがブランド契約を結んでいるまさにその時、Instacart買収契約が経営陣の多くの注意を引きつけることになると私は考えている。
Uberには多額の投資余力がある
私の推測では、マクドナルドは有利な条件を得ずに自社アプリの注文を委ねることはなかっただろう。なぜなら、優先パートナー契約は通常、より低い手数料率が適用されるからだ。Uberにはその余裕がある。同社のデリバリー部門の調整後EBITDAは、2024年の予約額の3.3%から2025年には3.9%に上昇し、5億6800万ドル増加した広告収益が寄与した。フリーキャッシュフローは、2021年のマイナス7億4000万ドルから2025年には98億ドルに改善している:
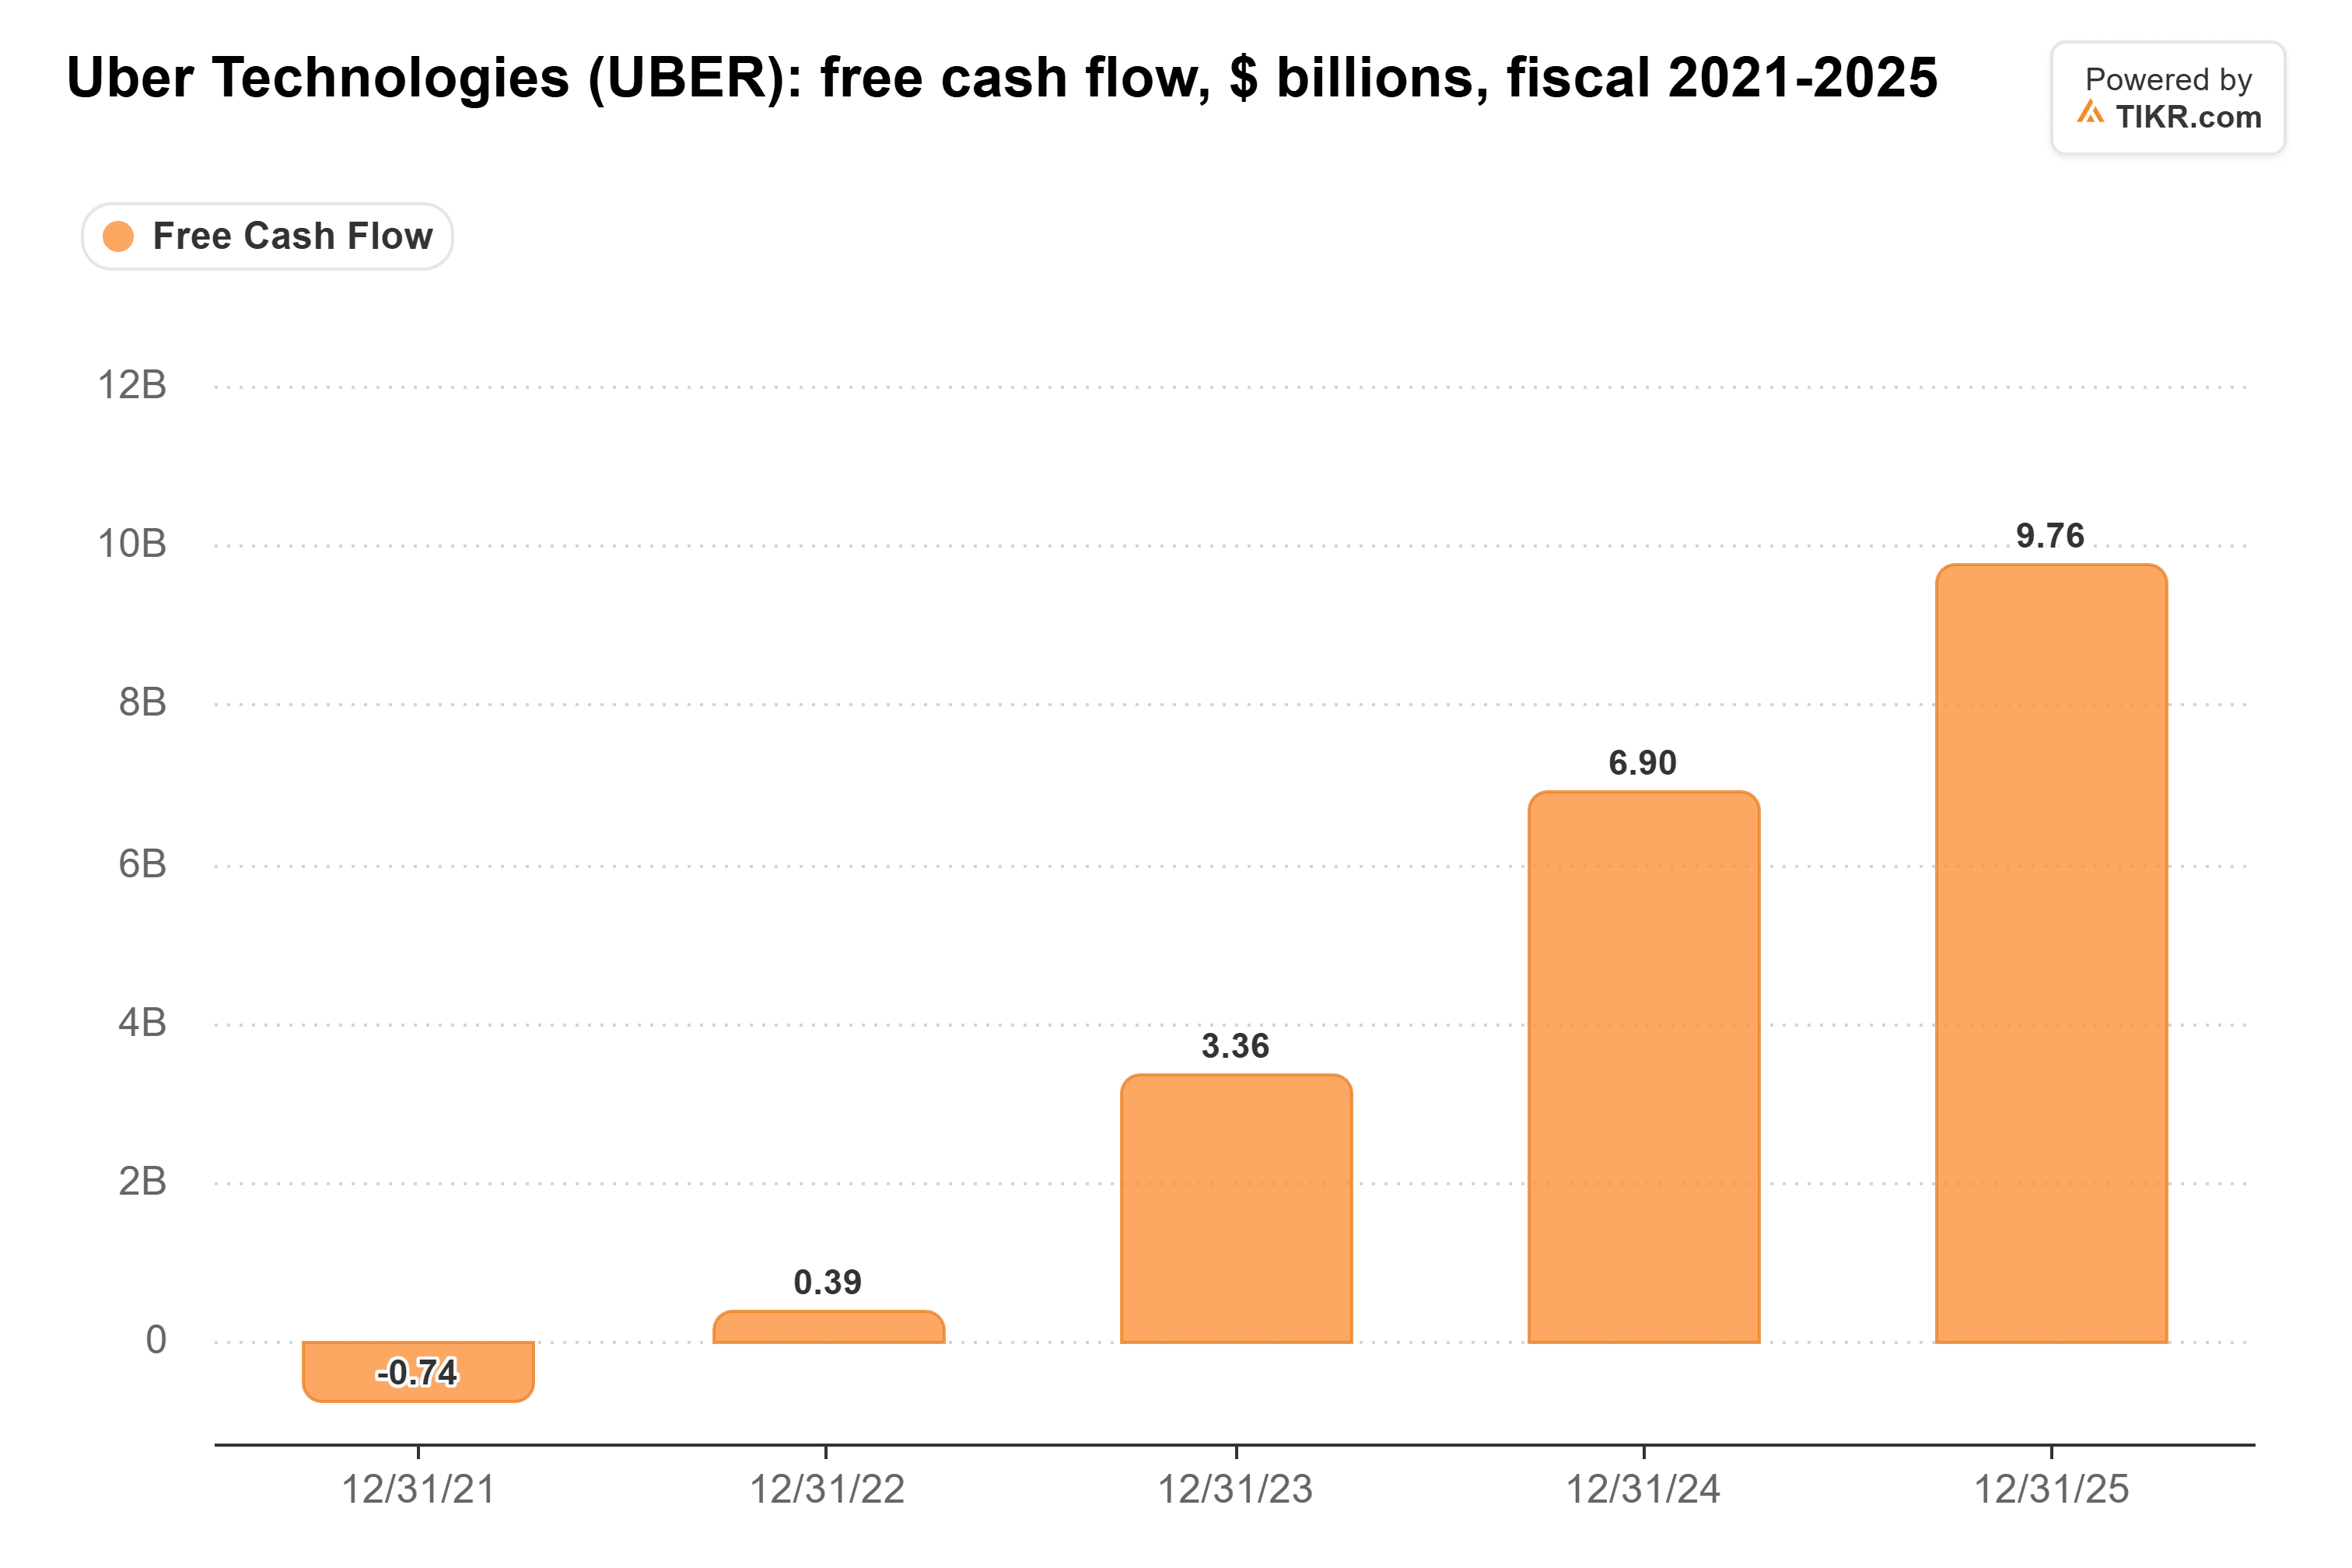
そして、まだ成長している。第3四半期のフリーキャッシュフローは25億ドルで、前年同期の22億ドルから増加した。
私の見解では、DoorDashとの競争は激化しており、現時点ではUberが最も重要な契約を勝ち取っている。大手ブランドは顧客を維持しつつ、他社の配達員を借りたいと考えており、Uberがその選択肢となっている。DoorDashの支出シェアのリードは大きく、1つのパートナーシップで消えることはない。しかし、Amazon、マクドナルド、そしてDoorDashがLyftを通じてしかアクセスできない乗車ネットワークを考えると、Uberにはここで明確な優位性があり、DoorDashの割安評価は続くかもしれないと私は考えている。もちろん、どちらの契約もまだ数字には現れていない。2月上旬のUberの第4四半期決算報告が、Primeとマクドナルドが同社のデリバリー予約額を押し上げているかどうかを初めて示すことになる。
では、Uberの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Uberの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!