主なポイント
- エクソンモービルは10月30日に四半期配当を4%引き上げて1株あたり1.07ドルとし、44年連続の増配を達成したが、配当利回りは2.4%で、エンブリッジの5.7%を下回る。
- エクソンの配当は過去1年間のフリーキャッシュフローの40%を占め、同社の純負債はほぼゼロに近い。
- エンブリッジの配当可能キャッシュフローは過去10年間、毎年配当をカバーしてきたが、純負債はEBITDAの6.3倍に達している。
- 注目すべき点は、エンブリッジの負債が9月の取引と増資後に減少するかどうか、そしてエクソンのキャッシュが原油価格の軟調化の中で維持されるかどうかである。
エクソンモービル (XOM) は10月30日、四半期配当を4%引き上げて1株あたり1.07ドルとし、44年連続の増配を達成した。しかし、株の配当利回りは依然としてわずか2.4%である。
エンブリッジ (ENB) の配当利回りは5.7%で、自社の配当を31年連続で引き上げてきた。では、今後10年間に1銘柄しか保有できないとしたら、どちらを選ぶべきだろうか?
| 指標 | エクソンモービル (XOM) | エンブリッジ (ENB) |
|---|---|---|
| 配当利回り | 2.4% | 5.7% |
| 配当成長率(2020会計年度~2025会計年度) | 年間2.8% | 年間3.1%(カナダドル建て) |
| 連続増配年数(会社発表) | 44年 | 31年 |
| カバー率(直近報告) | キャッシュ配当性向:40%(2026年9月30日までのTTM) | 配当可能キャッシュフロー・カバレッジ:1.5倍(2025会計年度) |
| 純負債 / EBITDA (LTM) | 0.3倍 | 6.3倍 |
| 利子カバレッジ (LTM) | 58.7倍 | 2.3倍 |
出典: TIKR、2026年11月5日;増配情報は各社の発表による。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年間配当利回りが6%以上の株は100銘柄以上存在する。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは確信するに至った。
これら6銘柄は、新しい投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
エクソンは意図的にゆっくり増配する
エクソンは2026年第3四半期に191億ドルのフリーキャッシュフローを生み出し、そのうち43億ドルを配当として支払った。成長は、同社の製油所における燃料生産高の記録的な伸び、およびガイアナとパーミアン盆地での生産によるものであり、一方で中東紛争はカタールでの生産量を減少させた。
2026年9月30日までの12か月間、配当はフリーキャッシュフローの快適な40%を占めた。ただし、この比率は大きく変動する。2022会計年度の25.6%から、2025会計年度にははるかに厳しい73.0%にまで変化した。
エクソンのフリーキャッシュフローは、過去10年間で配当よりもはるかに大きく変動してきた:
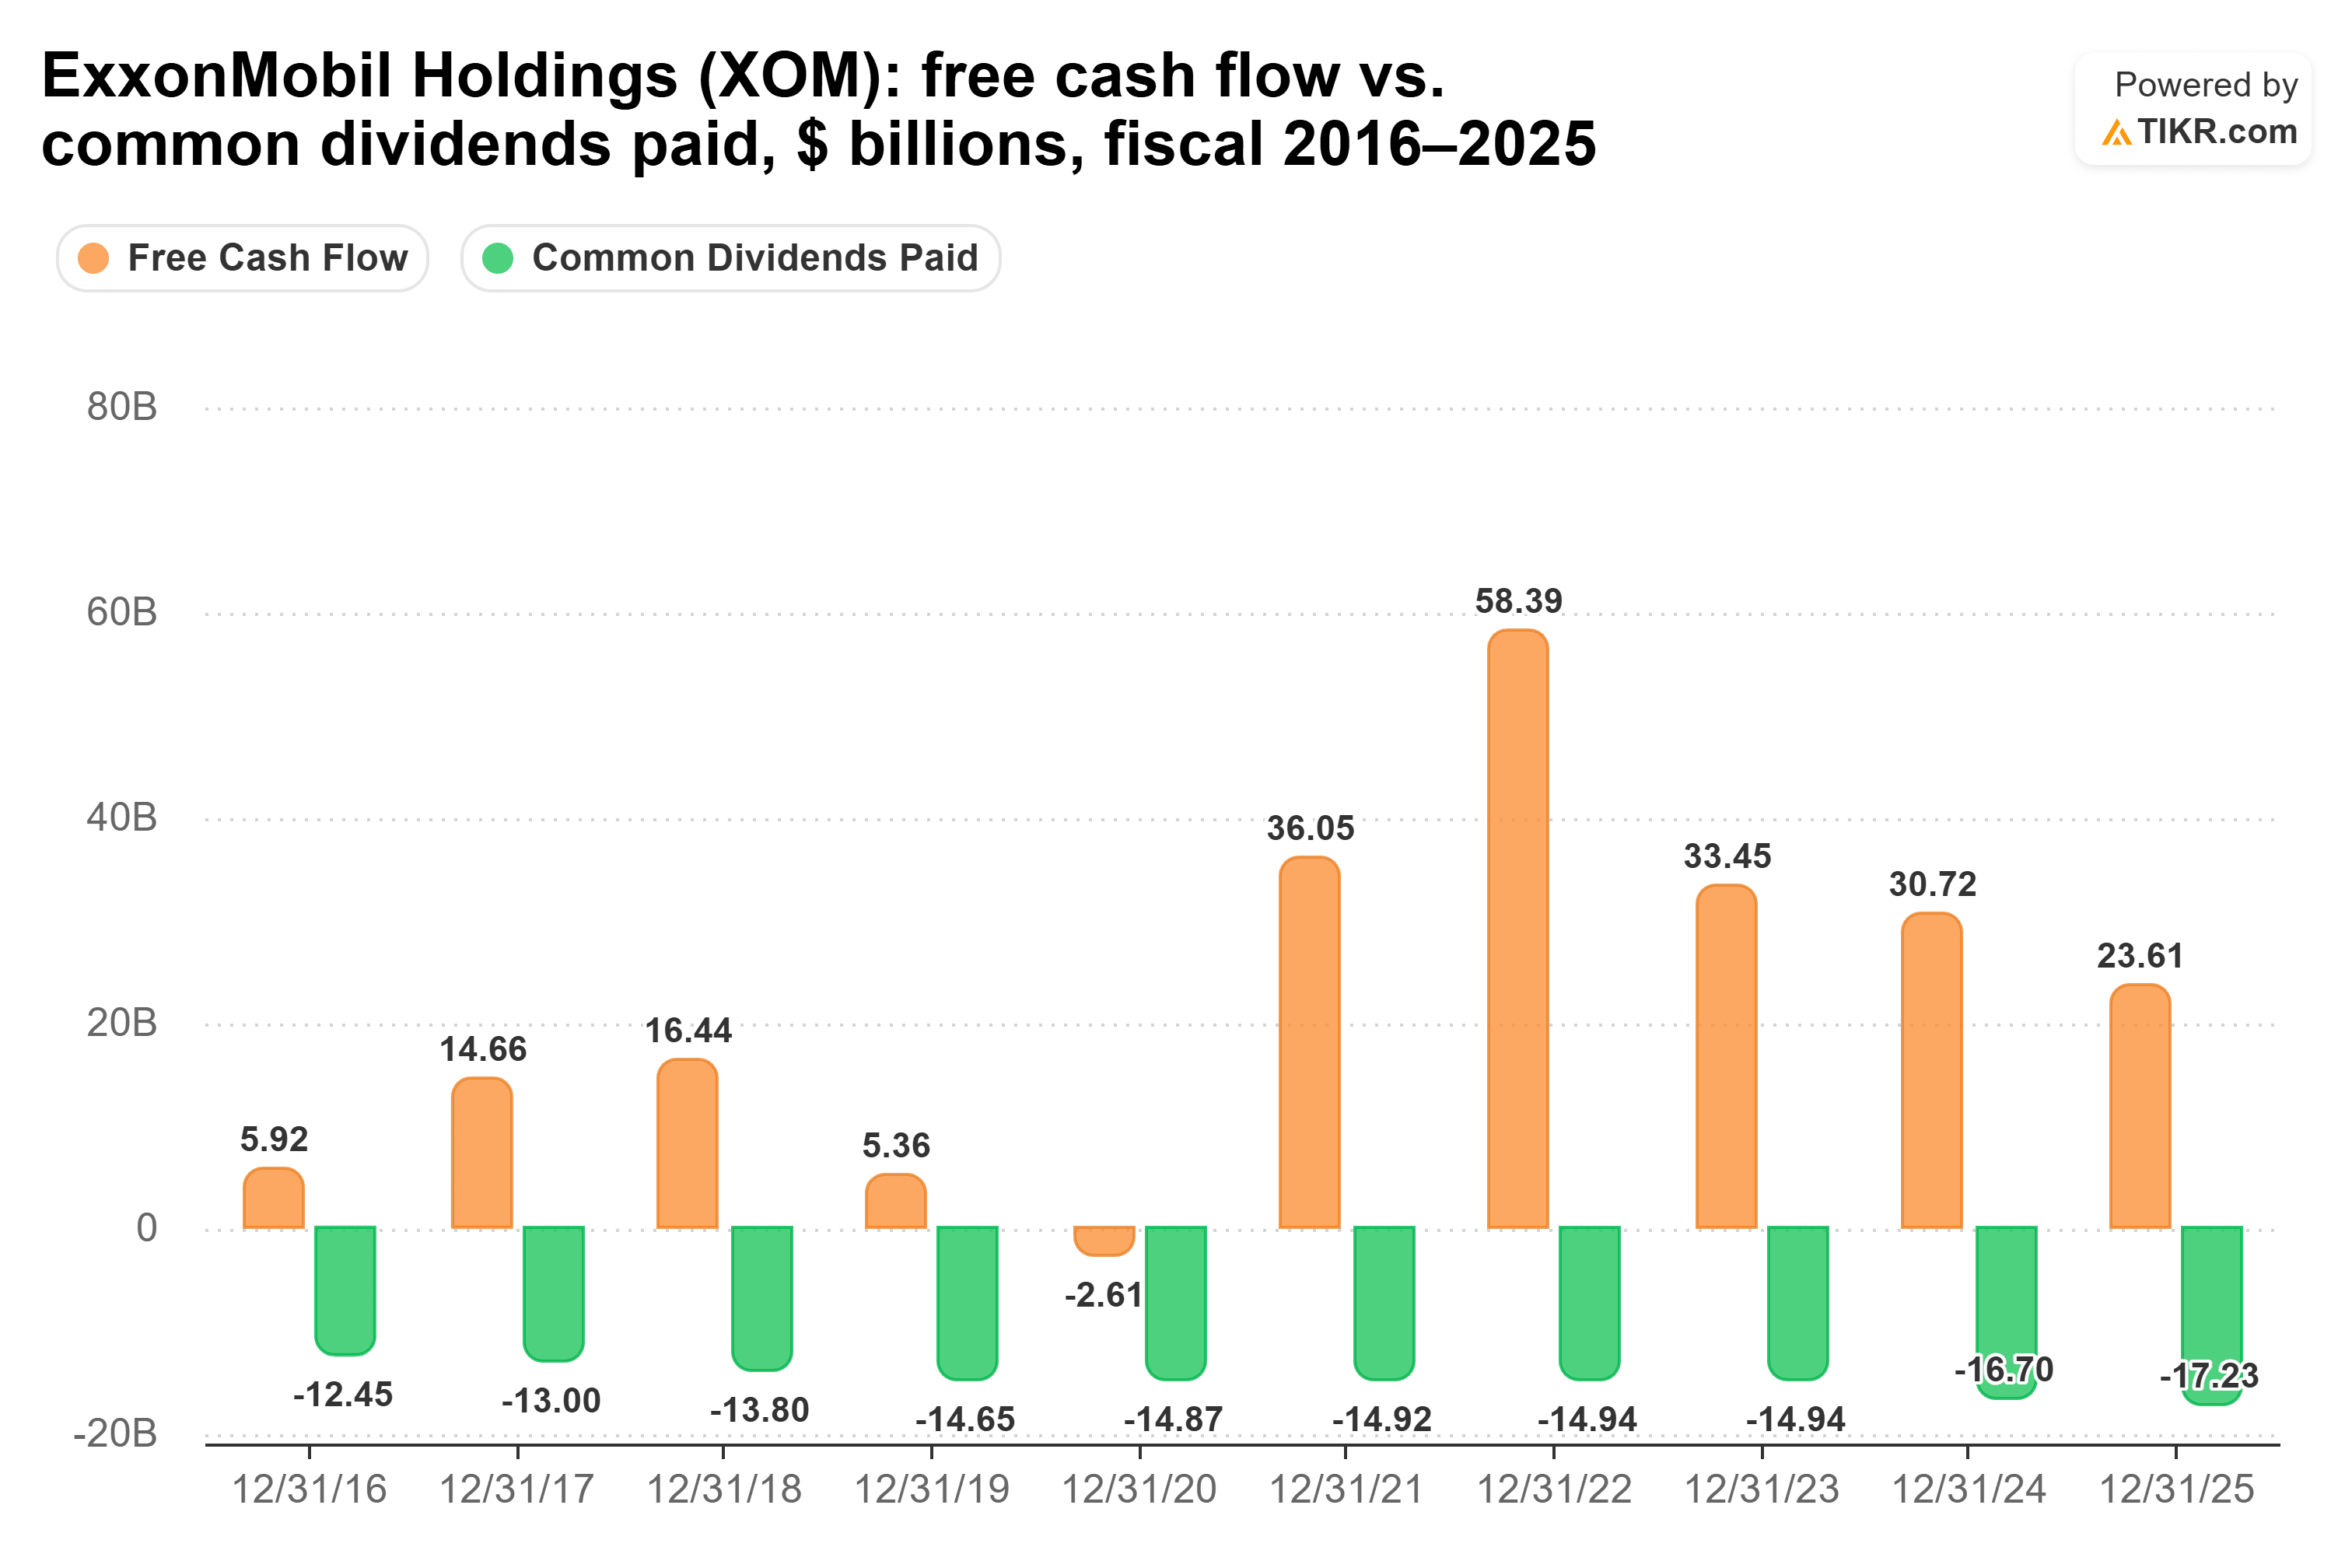
2016、2019、2020会計年度には配当を下回ったが、エクソンはそれでも増配を続けた。ダレン・ウッズCEOは第3四半期決算説明会で、増配が小規模に留まる理由を次のように説明した:「我々は決して配当を削減することはない。したがって、我々が追加するあらゆる増配は、将来にコミットしなければならない義務となる。」
そのため、配当は2020会計年度から2025会計年度にかけて(1株あたり3.48ドルから4.00ドルへ)年間わずか2.8%しか成長せず、残りは自社株買いが担っている。エクソンは市場状況が許せば、2027年に200億ドルの自社株買いを計画している。
リスクは、2026年のキャッシュの一部が戦争による原油価格と製油利益率の上昇に由来する可能性があり、ブレント原油価格が11月3日に4%以上下落したことだ。これは供給混乱が緩和されるとの期待によるものだ。
エンブリッジはより多く支払い、より多く借りる
エクソンのフリーキャッシュフローは価格とともに変動するが、エンブリッジのキャッシュははるかに安定して上昇してきた。同社のガスパイプラインは顧客需要に応じて成長しており、ガス事業は料金値上げによって成長している。
配当可能キャッシュフローは2025会計年度に配当を1.5倍カバーし(1株あたりC$5.71対C$3.77)、過去10年間毎年カバーしてきた:
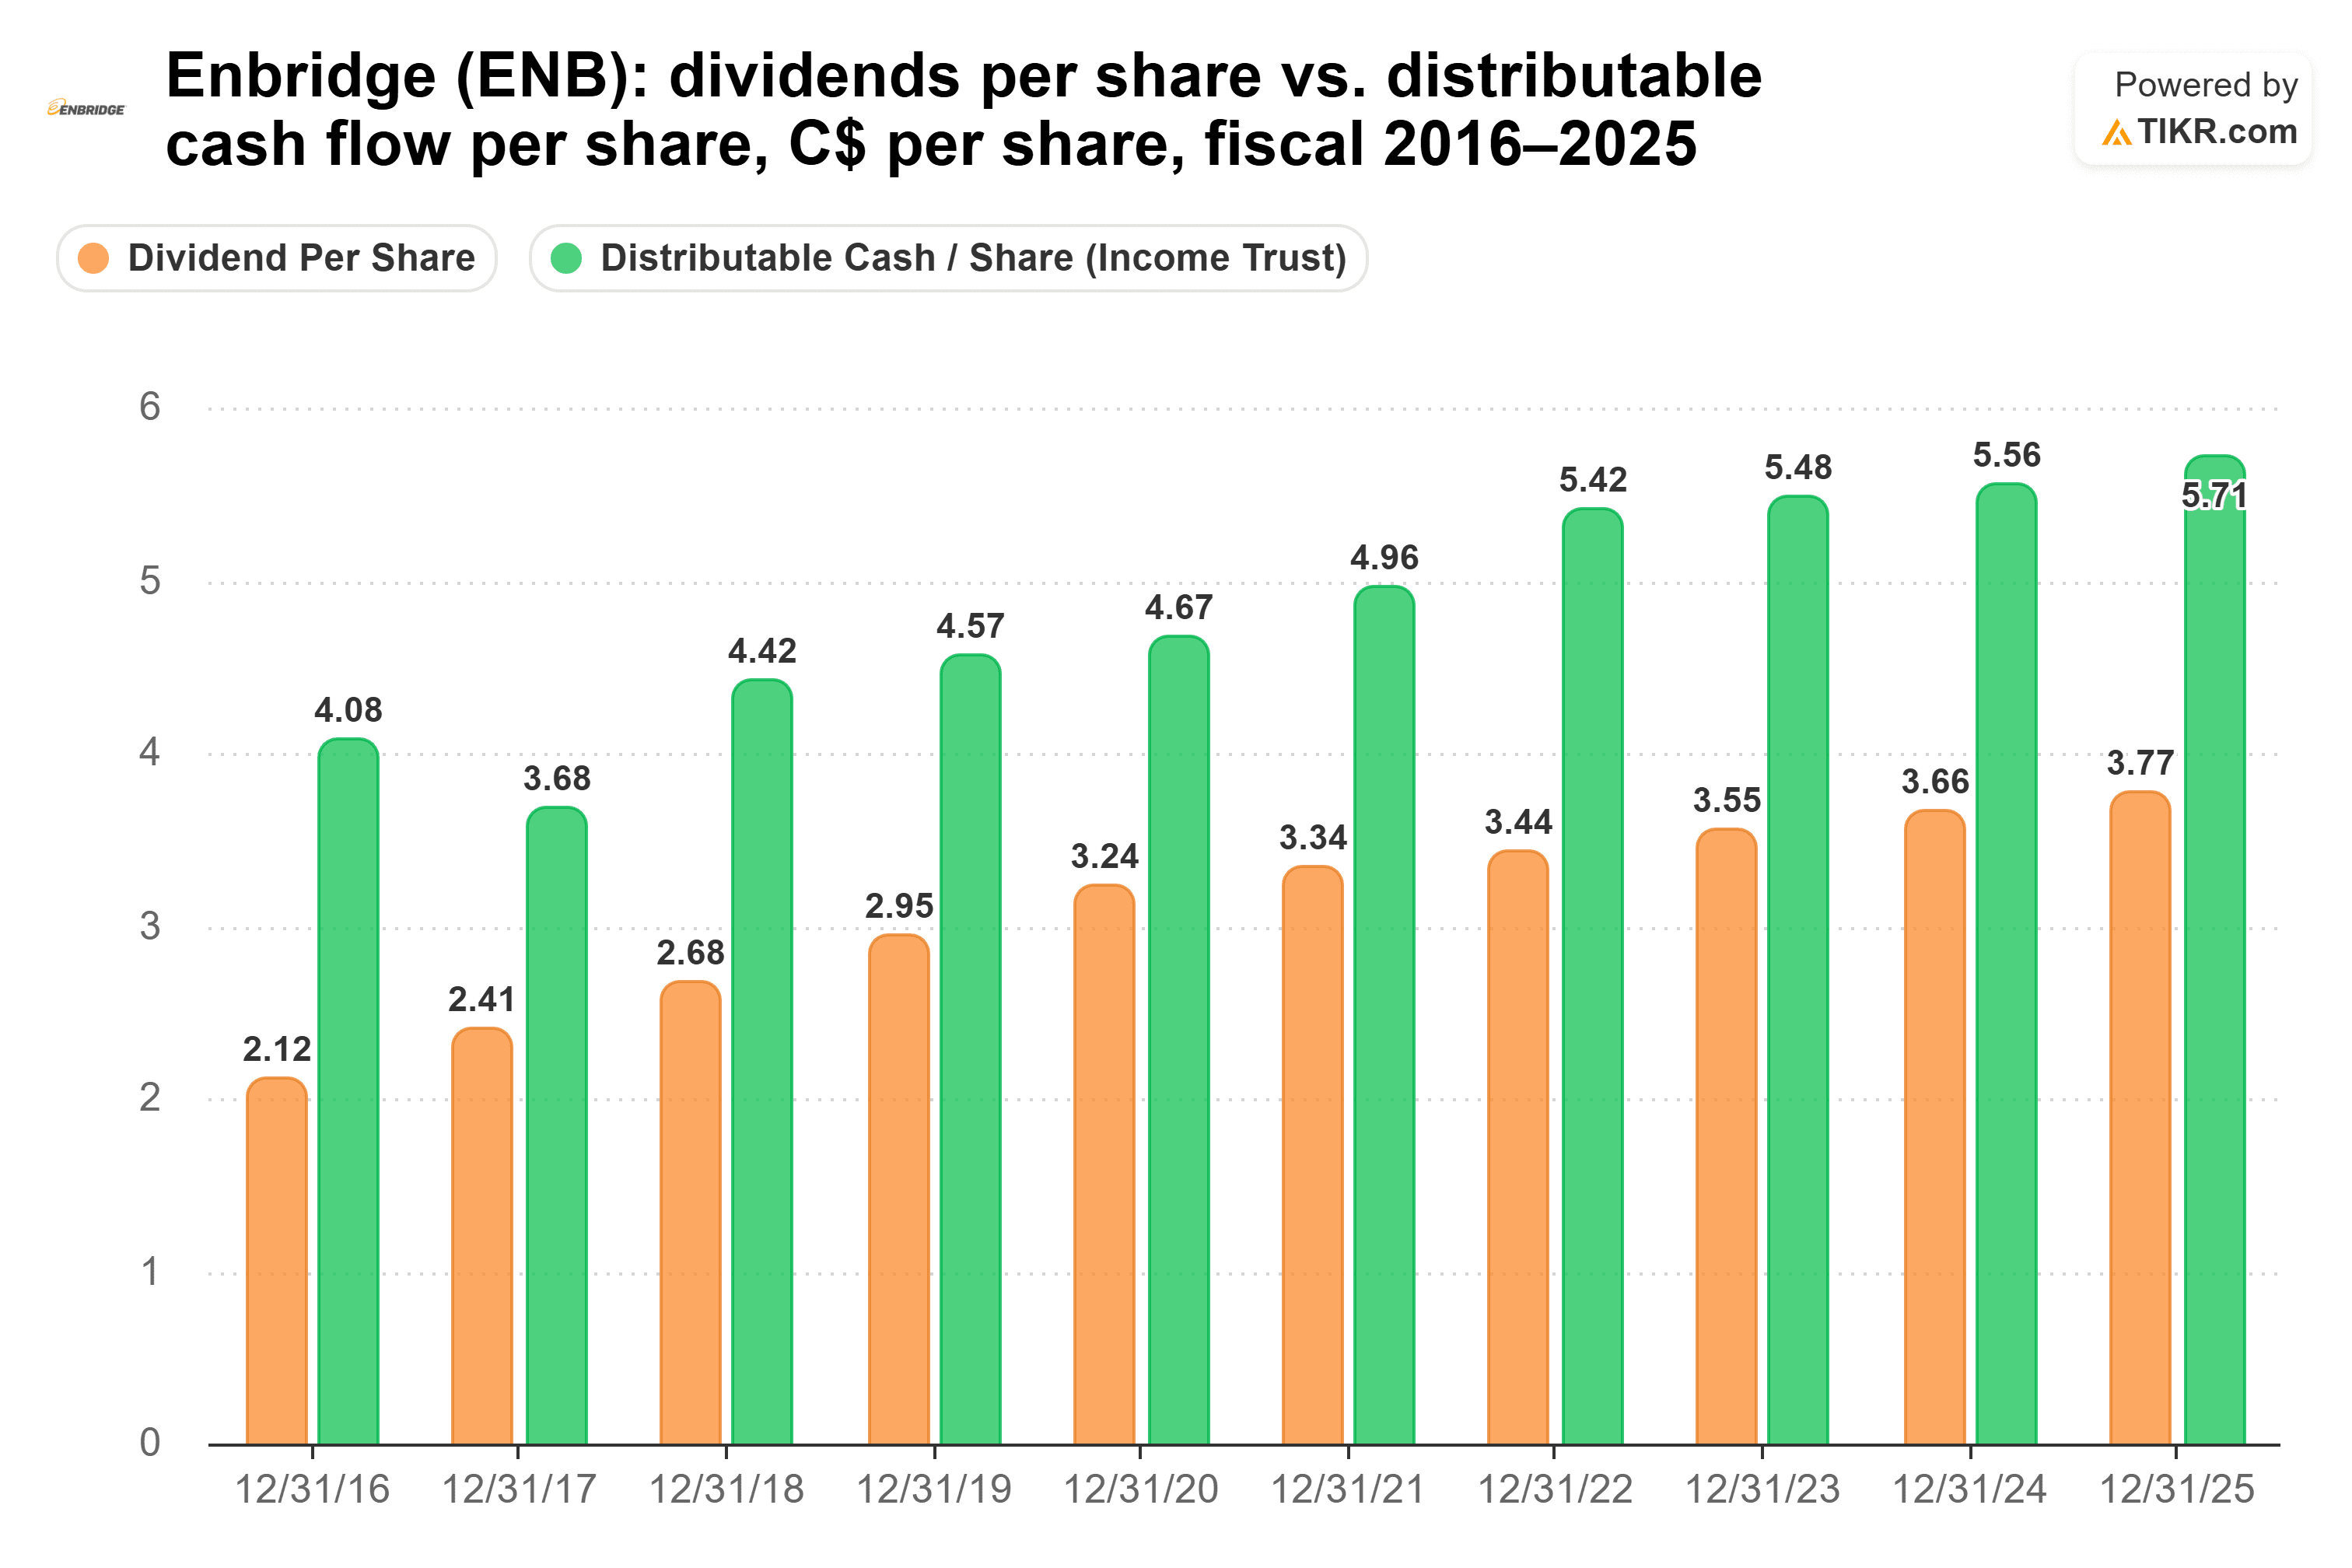
カバレッジは、2020会計年度の低い1.4倍から2016会計年度の高い1.9倍まで変動し、1株あたり配当可能キャッシュフローはC$4.08からC$5.71に上昇した。経営陣は2026年の業績見通しを1株あたりC$5.70~C$6.10と再確認しており、その後は年間約5%の成長を見込んでいる。
直近の増配は2025年12月3日に行われ、四半期あたりC$0.97へと3%引き上げられた。これは2020会計年度から2025会計年度にかけての年間3.1%(C$3.24からC$3.77)のペースと一致している。
問題は負債である。純負債はEBITDAの6.3倍に達し、EBITによる利払いカバレッジはわずか2.3倍である。9月9日、エンブリッジはタルグラス・エナジーの原油事業を25.5億米ドルで買収することに合意し、この取引と以前の取引の資金調達を支援するためにC$26億の新株を発行した。グレッグ・エーベルCEOは年末で退任し、ガス事業を統括するミシェル・ハラデンスが1月に後任となる。
エンブリッジはカナダドル建てで支払うため、米ドル建ての金額は為替レートとともに変動し、カナダは米国居住者に支払われる配当金から源泉徴収を行う。
では、どちらの配当が勝つか?
今後10年間に1つの配当株しか保有できないとしたら、それはエンブリッジだ。
各銘柄の5年間の成長率を基に計算すると、1万ドルをエンブリッジに投資した場合、10年間で約6,557ドルの配当を受け取ることになる。これはエクソンが支払う2,729ドルよりも3,828ドル多い。10年目には、エンブリッジは年間約749ドル(当初の1万ドルに対する利回り7.5%)を支払うのに対し、エクソンは約308ドル(利回り3.1%)となる。(エンブリッジの数値はカナダドル建て。)
エンブリッジは、すでに行っているペースで増配を続けるだけでよく、経営陣はキャッシュフローが配当よりも速く成長すると見込んでいる。
エクソンにも強みがある。同社の配当はフリーキャッシュフローの40%を占め、負債は最小限であり、2027年に200億ドルの自社株買いを計画しており、これにより株主の手元により多くの資金が還元される。しかし、エクソンがこれほど大きな差を埋めるには、2.8%というペースをはるかに上回る速さで配当を増やす必要があり、同社の方針自体が増配を小規模に留めている。
もちろん、エンブリッジは依然として負債を削減しなければならない。直近の増配は12月初旬に行われており、今年の動向がタルグラス取引と新株発行が何らかの変化をもたらしたかどうかを示すことになる。
エンブリッジは忘れよう:今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがある。ただし、適切な銘柄を購入した場合に限る。
適切な高配当利回り株を選ぶことは、夢のような退職生活と…毎月の生活費に苦労し、次の社会保障給付金の振込を待つ生活との違いを生む可能性がある。
私たちは、すべての退職者が今すぐ知っておくべきだと考えている、利回り6%以上の6銘柄を特定した。(そしてエンブリッジはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。私たちはTIKRターミナルの投資データとアナリストの予想に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!