主なポイント
- アップルは月曜日に初めて350ドルを超えて取引を終え、時価総額を5兆ドル以上に戻した。
- ジーン・マンスターは、アップルの最大の競合はイーロン・マスクが「完全な虚偽」と呼んだスペースXのスマートフォンであるとし、スペースXはすでにクアルコムと共に全国的な5Gネットワークを構築中だと述べている。
- アップル株は予想PER37倍で取引されており、これは10年間のレンジの上限近くに位置する一方、アナリストは2029会計年度までに売上高成長率が約6%に減速すると予想している。
- スペースXのスマートフォンがiPhoneに打撃を与えるにはまだ数年かかりそうなため、現在の株価にとってより大きなリスクはアップル自身のバリュエーションである。
アップル (AAPL) は月曜日に史上最高値の350.69ドルで取引を終え、初めて350ドルを超える終値となり、時価総額を5兆ドル以上に戻した。
ディープウォーター・アセット・マネジメントのマネージング・パートナー、ジーン・マンスターは、誰にも負けないほどアップルに強気だ。最新の RiskReversal Pod のエピソードで、「アップルは素晴らしい位置にいる」と述べ、今後10年にわたるハードウェアのスーパーサイクルを予測した。
そして彼は、注目している競合相手の名前を挙げたが、公式にはそれは存在しない。7月上旬、ウォール・ストリート・ジャーナルは、スペースX (SPCX) が、iPhoneよりも薄く、独自のAI搭載OSを搭載したプロトタイプの携帯電話を投資家に披露したと報じた。イーロン・マスクのXでの返答は「完全な虚偽」だった。
マンスターはこの否定を信じていない:
「彼らの最大の競合は、[イーロンが]完全な虚偽だと言っているこのスペースXのスマートフォンだと思う。私はそれが完全に真実だと思う。」
これは世界で最も価値のある企業について、かなり大胆な発言だ。
TIKRは45人のアナリストによるアップル評価を追跡。何人が「買い」と言っている?
アップルに対する買い、保有、売りのレーティングの完全な内訳と、ウォール・ストリートの売上高・収益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。アップルのアナリスト評価を見る
スペースXはすでにネットワークを構築中
これまで、スペースXの無線通信分野への進出は、キャリアにとって悪いニュースと解釈されてきた。ジム・クレイマーは「AT&Tを保有すべきではない」とまで言った。
しかし、ネットワーク自体は現実のものだ。クアルコム (QCOM) の11月4日の第4四半期決算説明会で、クリスティアーノ・アモンCEOは「スペースXは、米国におけるスターリンク・モバイルの全国地上波5Gネットワークの構築にクアルコムを選んだ」と述べた。展開は2027年に始まり、複数年にわたる契約で、アモンは国内最大級の5G展開の一つになると見込んでいる。
ネットワークにはスマートフォンが必要であり、そこにマンスターの警告が入る。アップルはすでにこの件について質問を受けている。7月のアップルの決算説明会で、現在CEOのジョン・ターナスは、OpenAIとスペースXのAIデバイスに関する質問に対し、アップルは「我々の計画に本当に集中している」と答えた。
私の見解:自社のスマートフォンを持つキャリアは、iPhoneよりもそれを押す理由が十分にある。そして、キャリアやその他の販売業者は、2025会計年度のアップルの売上の60%を扱った。
投資家はiPhoneの継続的な成功にプレミアムを支払っている
iPhoneは、2025会計年度のアップルの売上高4162億ドルのうち50.4%を占めた。マンスターの強気のシナリオは、ここからさらにiPhoneに依存する。彼は、過去数年間よりもはるかに速い、年平均約10%の売上高成長を2030年まで予想しており、ハードウェアがサービスを上回る成長を見込んでいる。その結果、今後数年間でサービスが売上の20%から25%に後退すると見ている。
ウォール・ストリートはより慎重だ。アナリストは、売上高が2027会計年度に10%成長して5270億ドルになると予想し、その後2029会計年度までに約6%に減速すると見ている:
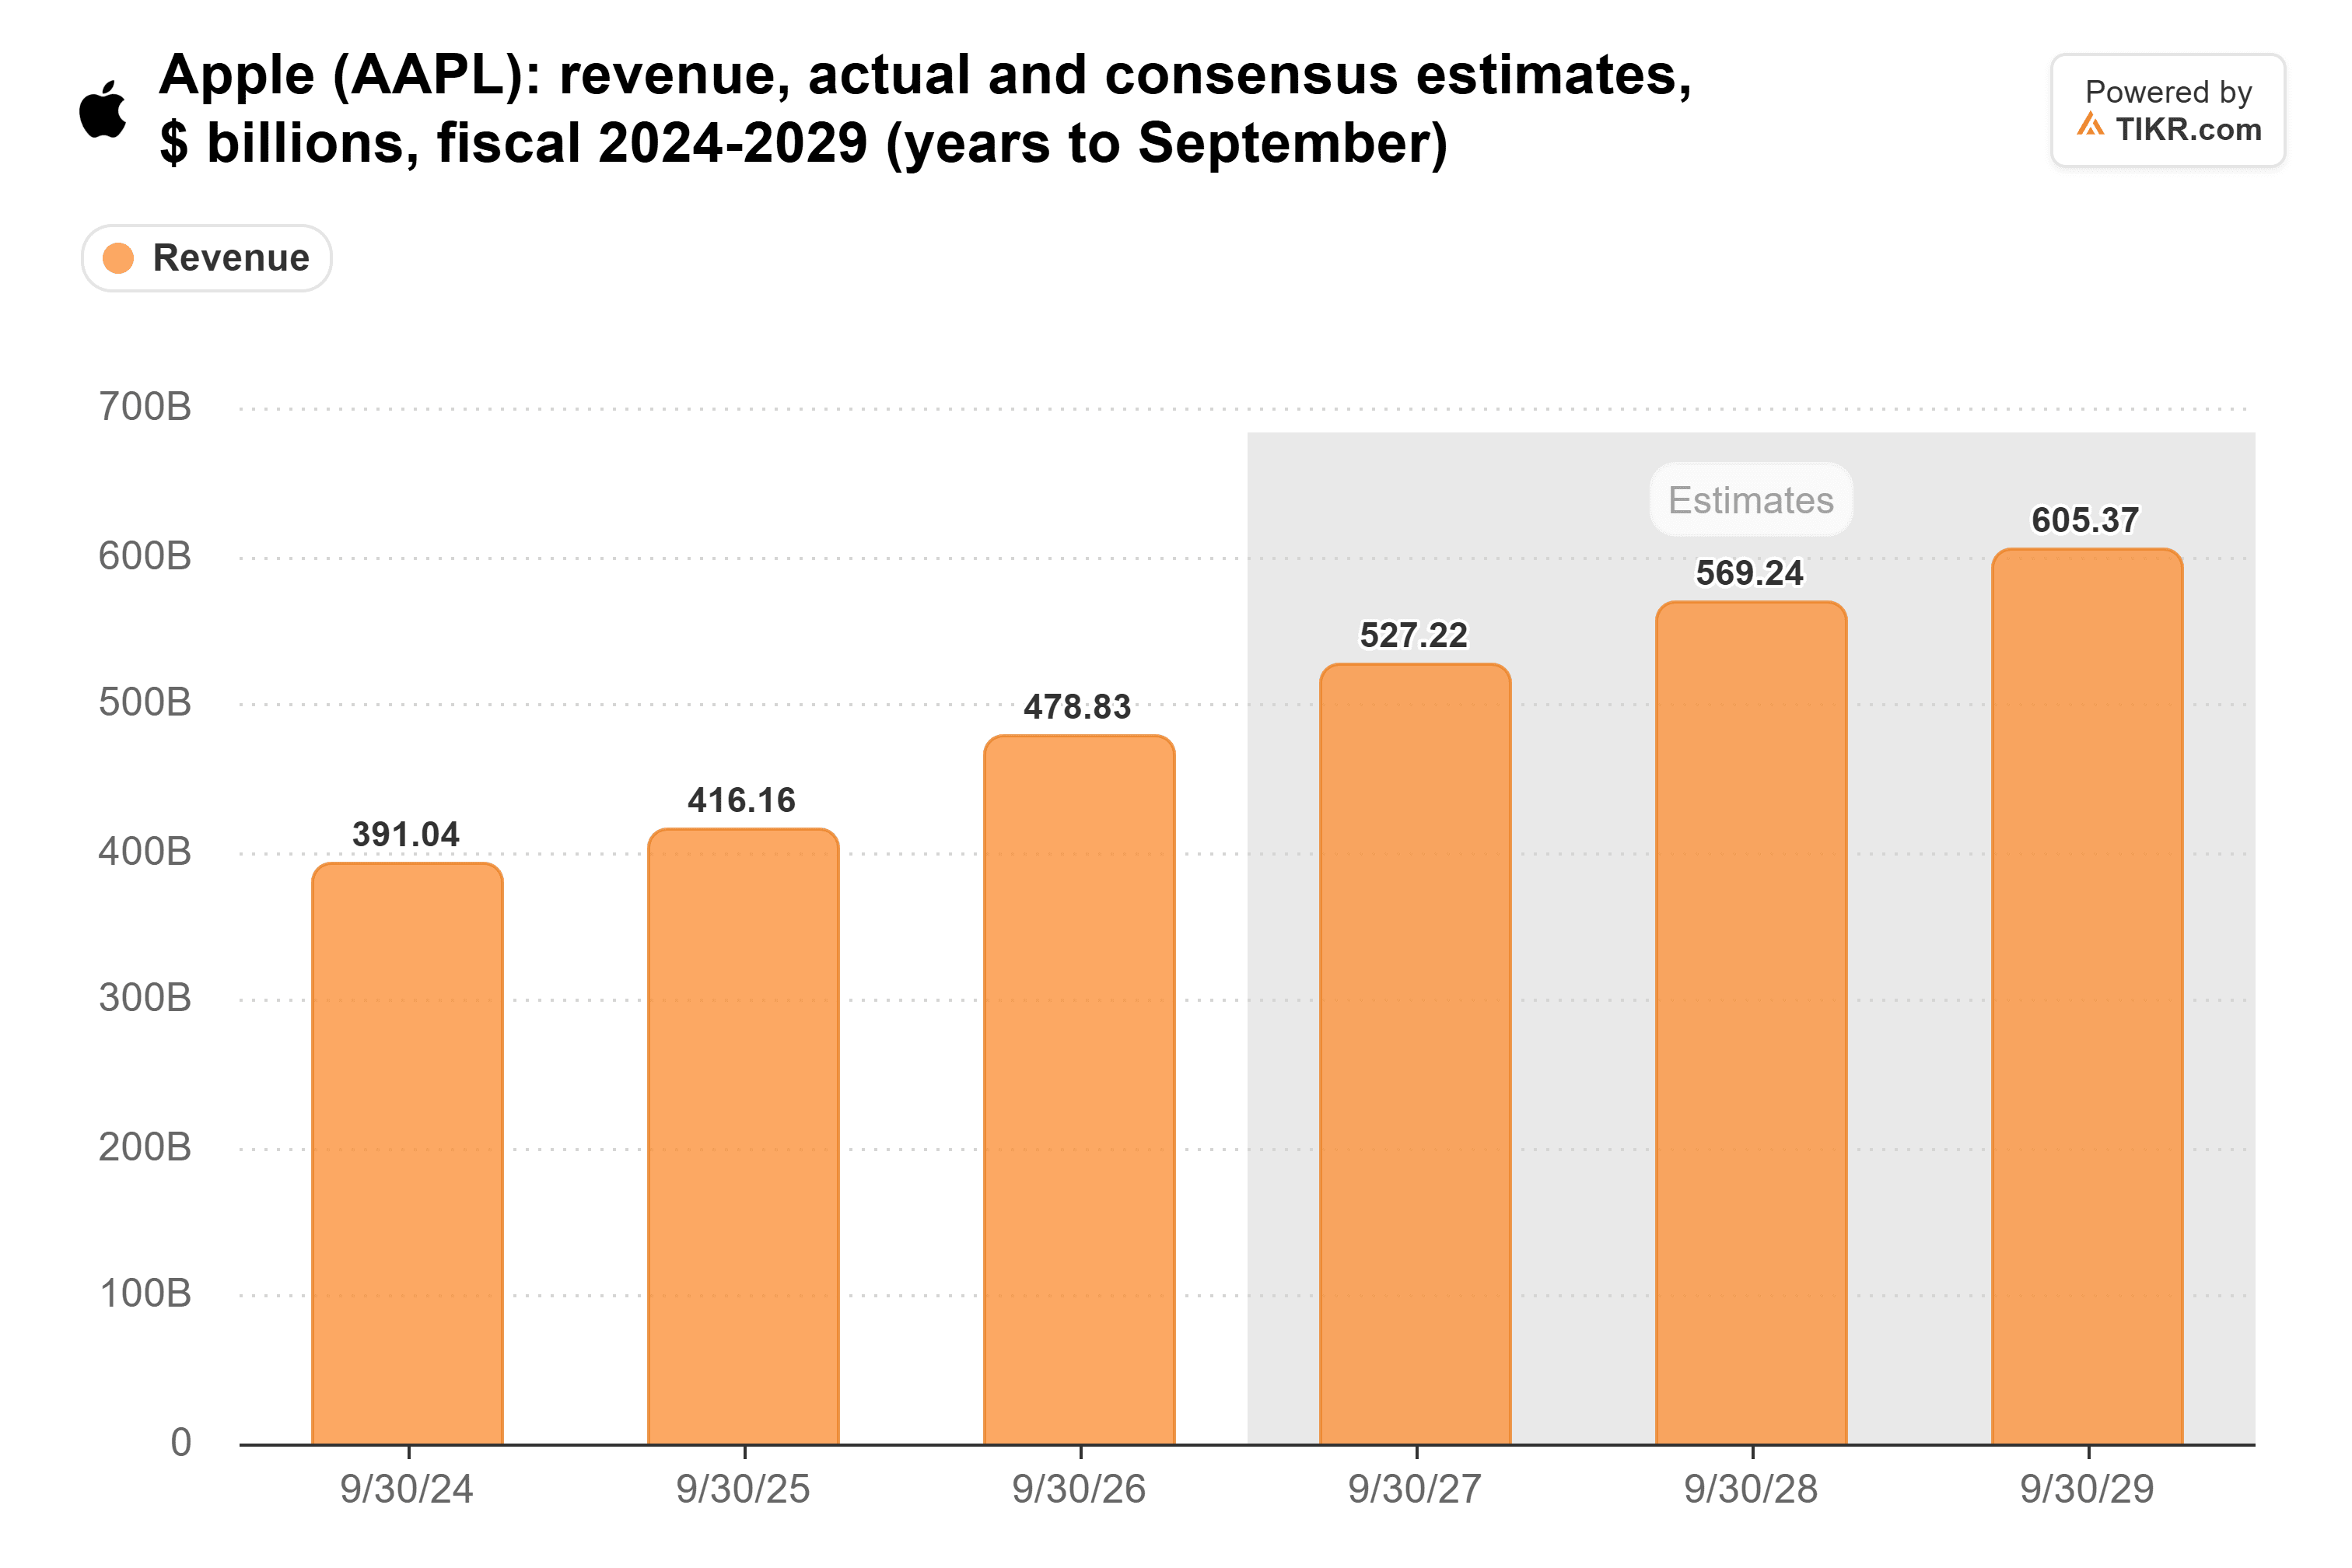
これは、2026会計年度から2029会計年度まで年平均約8%の成長となり、マンスターのペースを下回る。
それでも投資家は、より速い成長バージョンにプレミアムを支払っている。アップル株は予想PER37倍で取引されており、10月22日に記録した38倍のピークの直下で、10年平均の24倍を大きく上回っている:
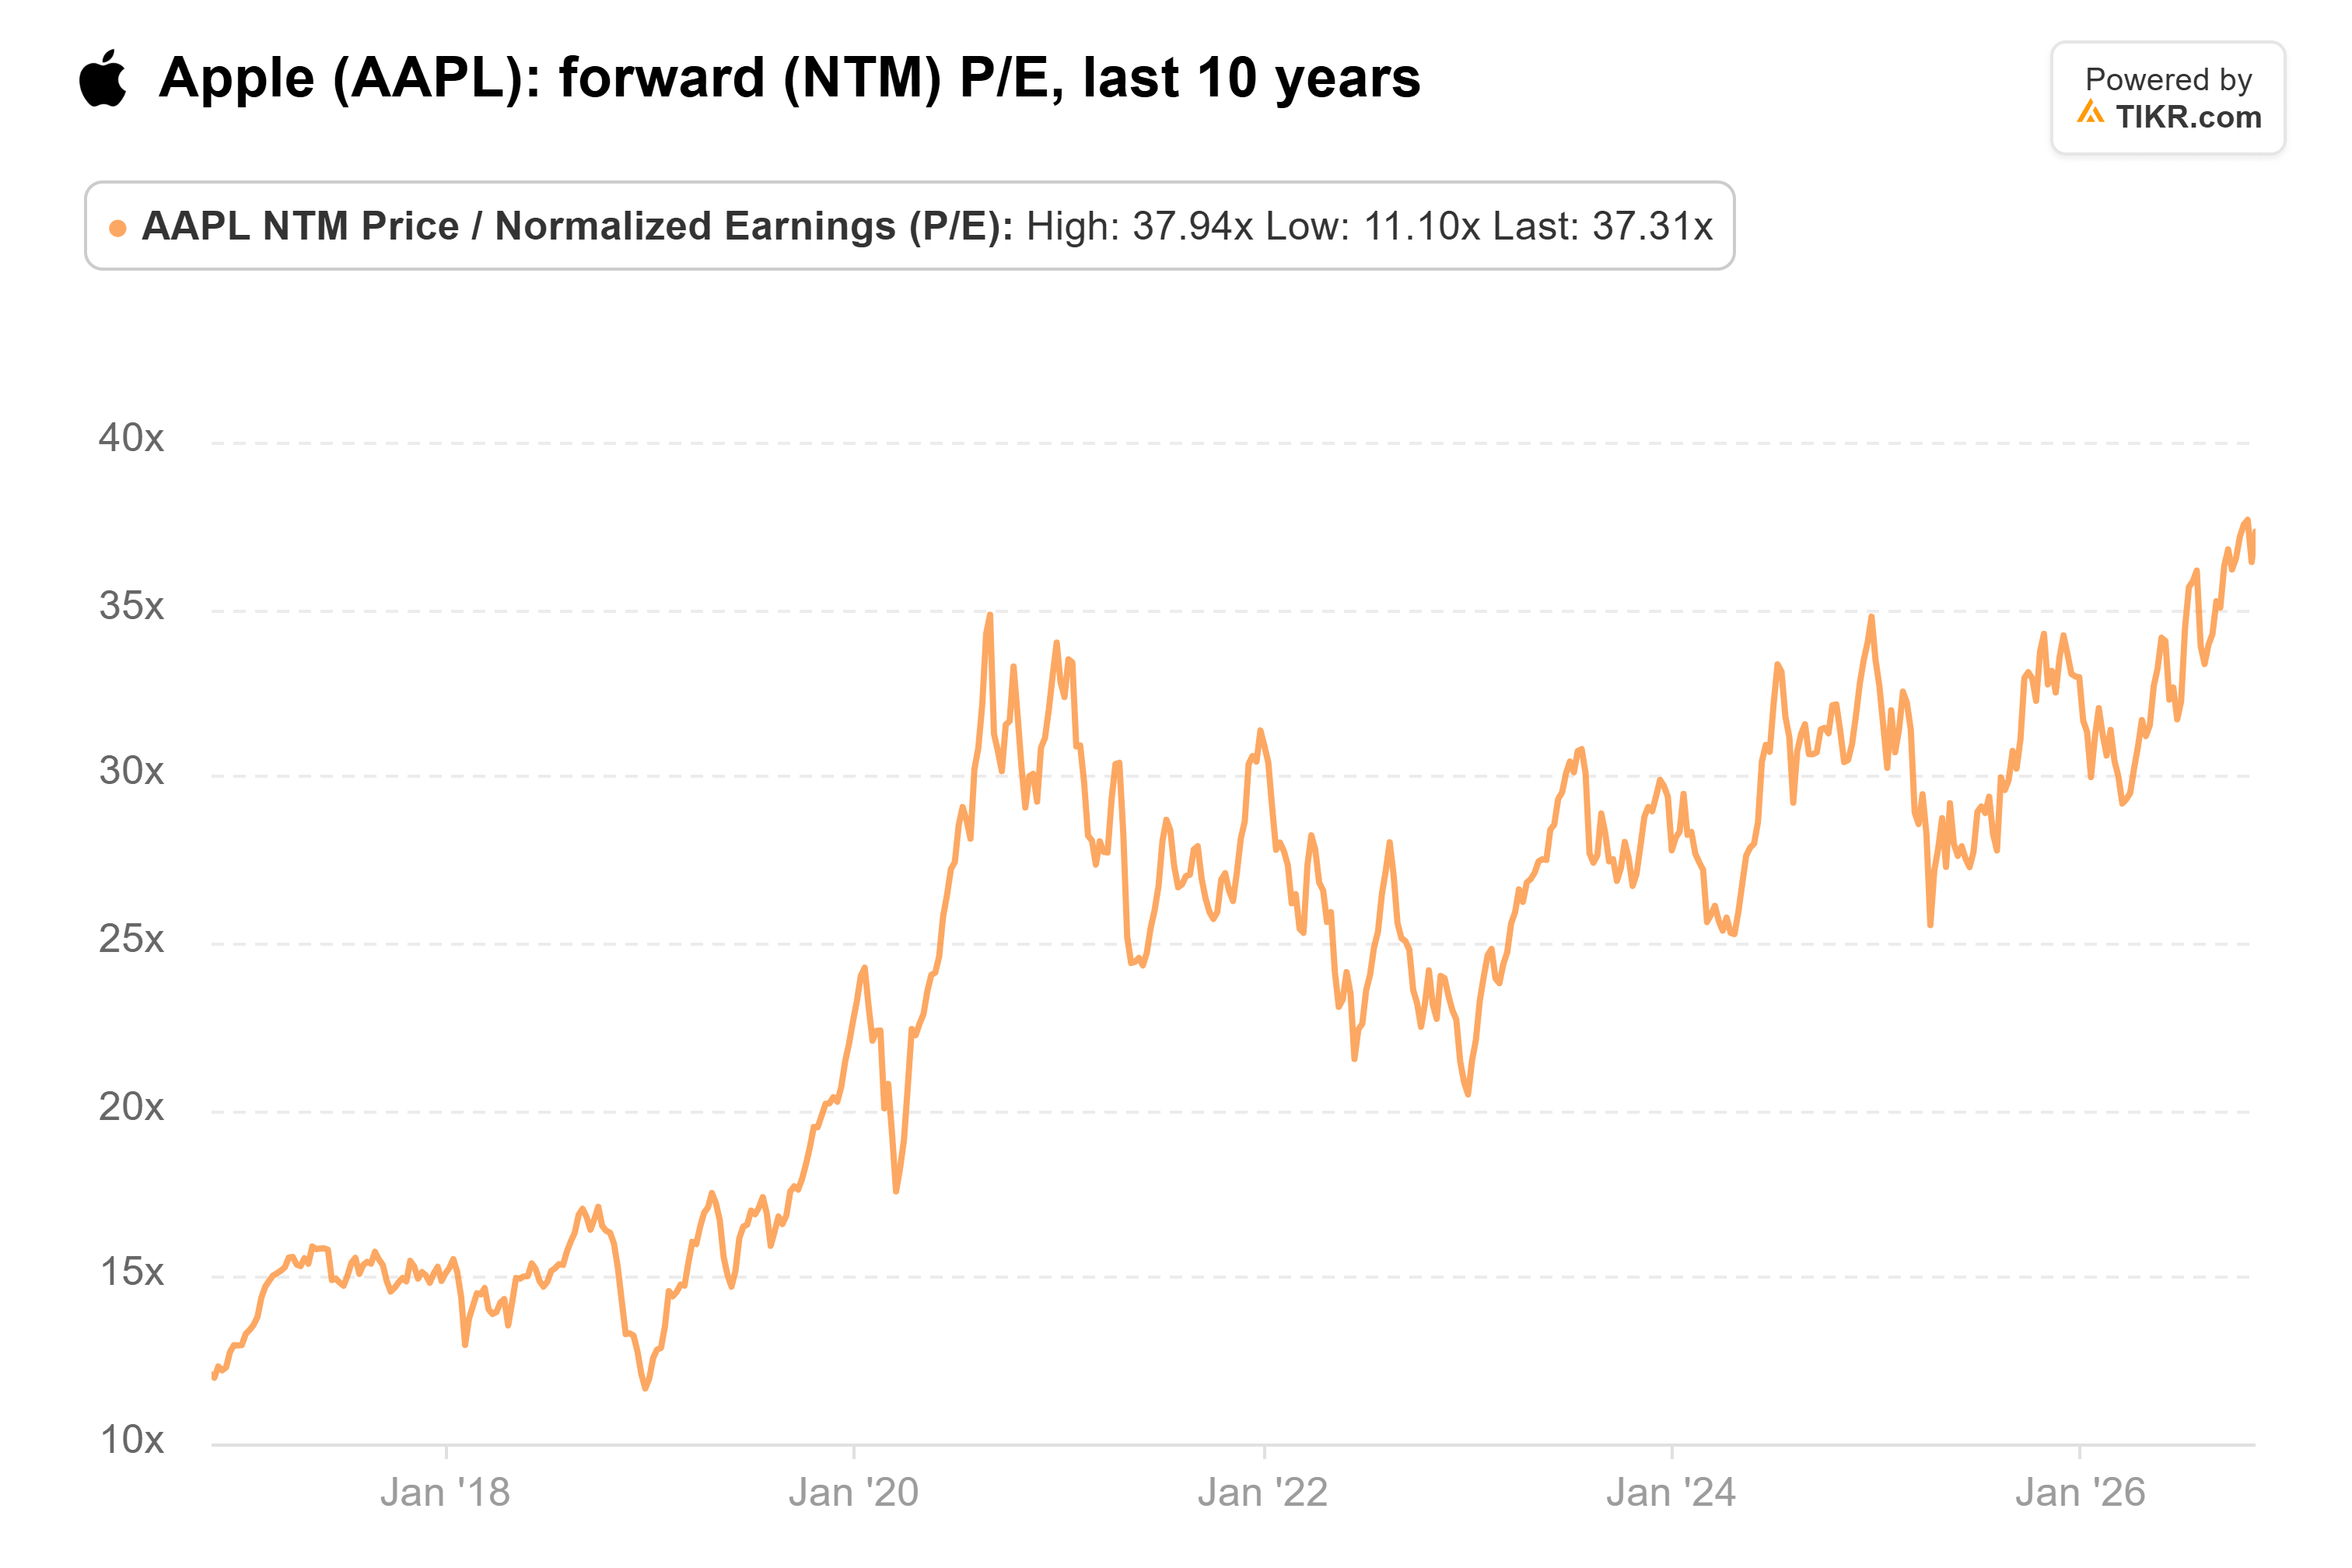
この価格では、iPhoneの成長を遅らせるようなもの、スペースXを含めて、許容する余地はほとんどない。
サービスはiPhoneに依存している
マンスターはまた、競合のスマートフォンが苦戦する理由について最も説得力のある主張をした。「私たちはこれらの製品に深く結びついている」と彼は述べ、アップルのエコシステムは「脱出するのが非常に難しい」と語った。
このエコシステムは、アップルが最も高いマージンを稼ぐ場所でもある。サービスは2025会計年度の売上の26.2%を占めたが、25億台以上のアクティブデバイスを基盤に、75.4%の粗利益率で粗利益の42.2%を占めた。この構成比は、アップルの粗利益率が2022会計年度の43.3%から2026会計年度の48.8%に上昇した理由の説明に役立つ:
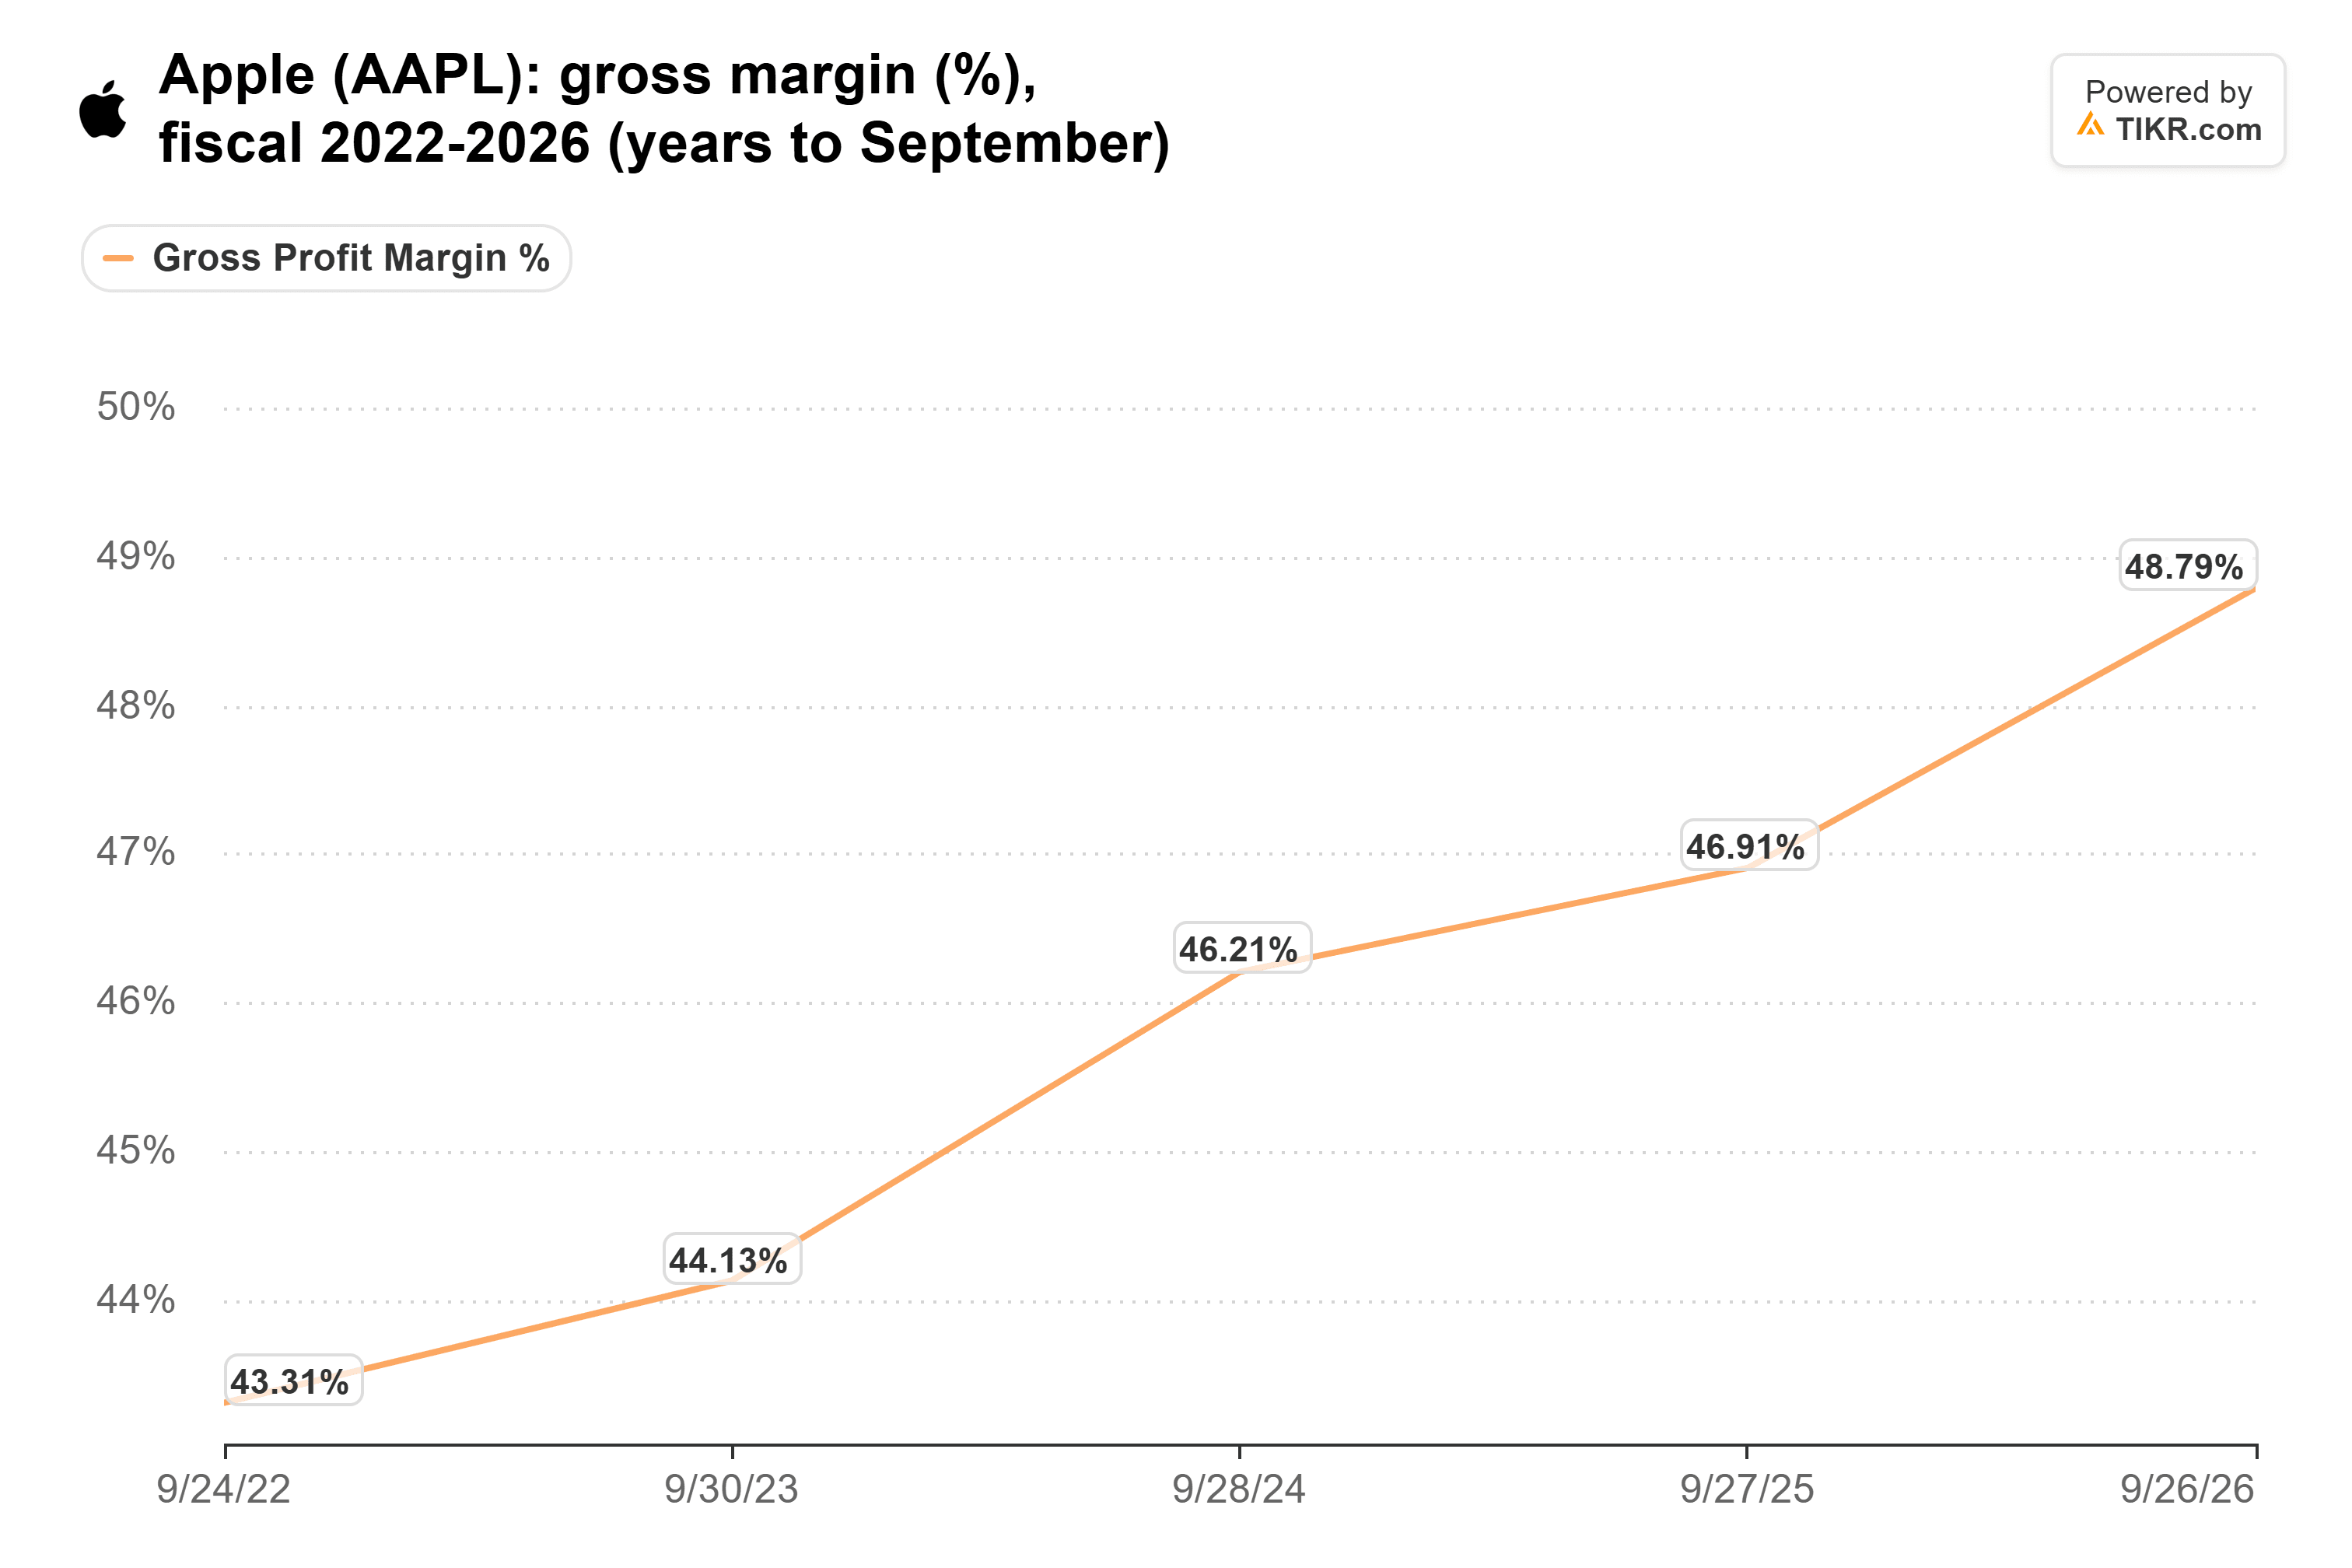
しかし、このマージンは低下する見込みだ:アップルはメモリコストの上昇により、12月四半期の粗利益率を45%から46%と予想している。
したがって、スペースXのスマートフォンは、ハードウェアの販売以上にアップルにコストをもたらす。iPhoneを離れる購入者は、App Storeでの支出、iCloudストレージ、サブスクリプションも一緒に持ち去る。
高値で取引される銘柄に対する遠い脅威
それでも、スペースXのスマートフォンが近いうちにiPhoneに打撃を与えるとは思えない。まだ評価できる製品はなく、スターリンク・モバイルのネットワークの構築は2027年まで始まらない。アップル株にとってより近いリスクは、その株価そのものだ。予想PER37倍では、マンスターの10%成長シナリオに近い価格付けがなされており、ウォール・ストリートのより緩やかな予想よりも高いため、iPhoneの四半期が少しでも弱ければ打撃を受ける可能性がある。
アップルの12月四半期の業績(1月下旬発表予定)が次の試金石となる。そして、もしスペースXが自社のネットワークを背景にスマートフォンをステージに上げることがあれば、マンスターの警告をはるかに真剣に受け止めるだろう。
では、アップル株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、アップルがどのような価値を持つ可能性があるか確認できる。ウォール・ストリートのコンセンサス予想から始めることも、自らのビジネス見通しを反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!