主なポイント
- ファイザーの配当利回りは6.0%、リアルティ・インカムは5.6%であり、両社が過去5年間の配当成長率を維持した場合、10年間で1万ドル投資した場合、ファイザーの方が約330ドル多く支払われる計算になります。
- リアルティ・インカムの配当は、2025年度のAFFO(調整後営業キャッシュフロー)の75%を占め、9月の増配は116四半期連続の増配となりました。
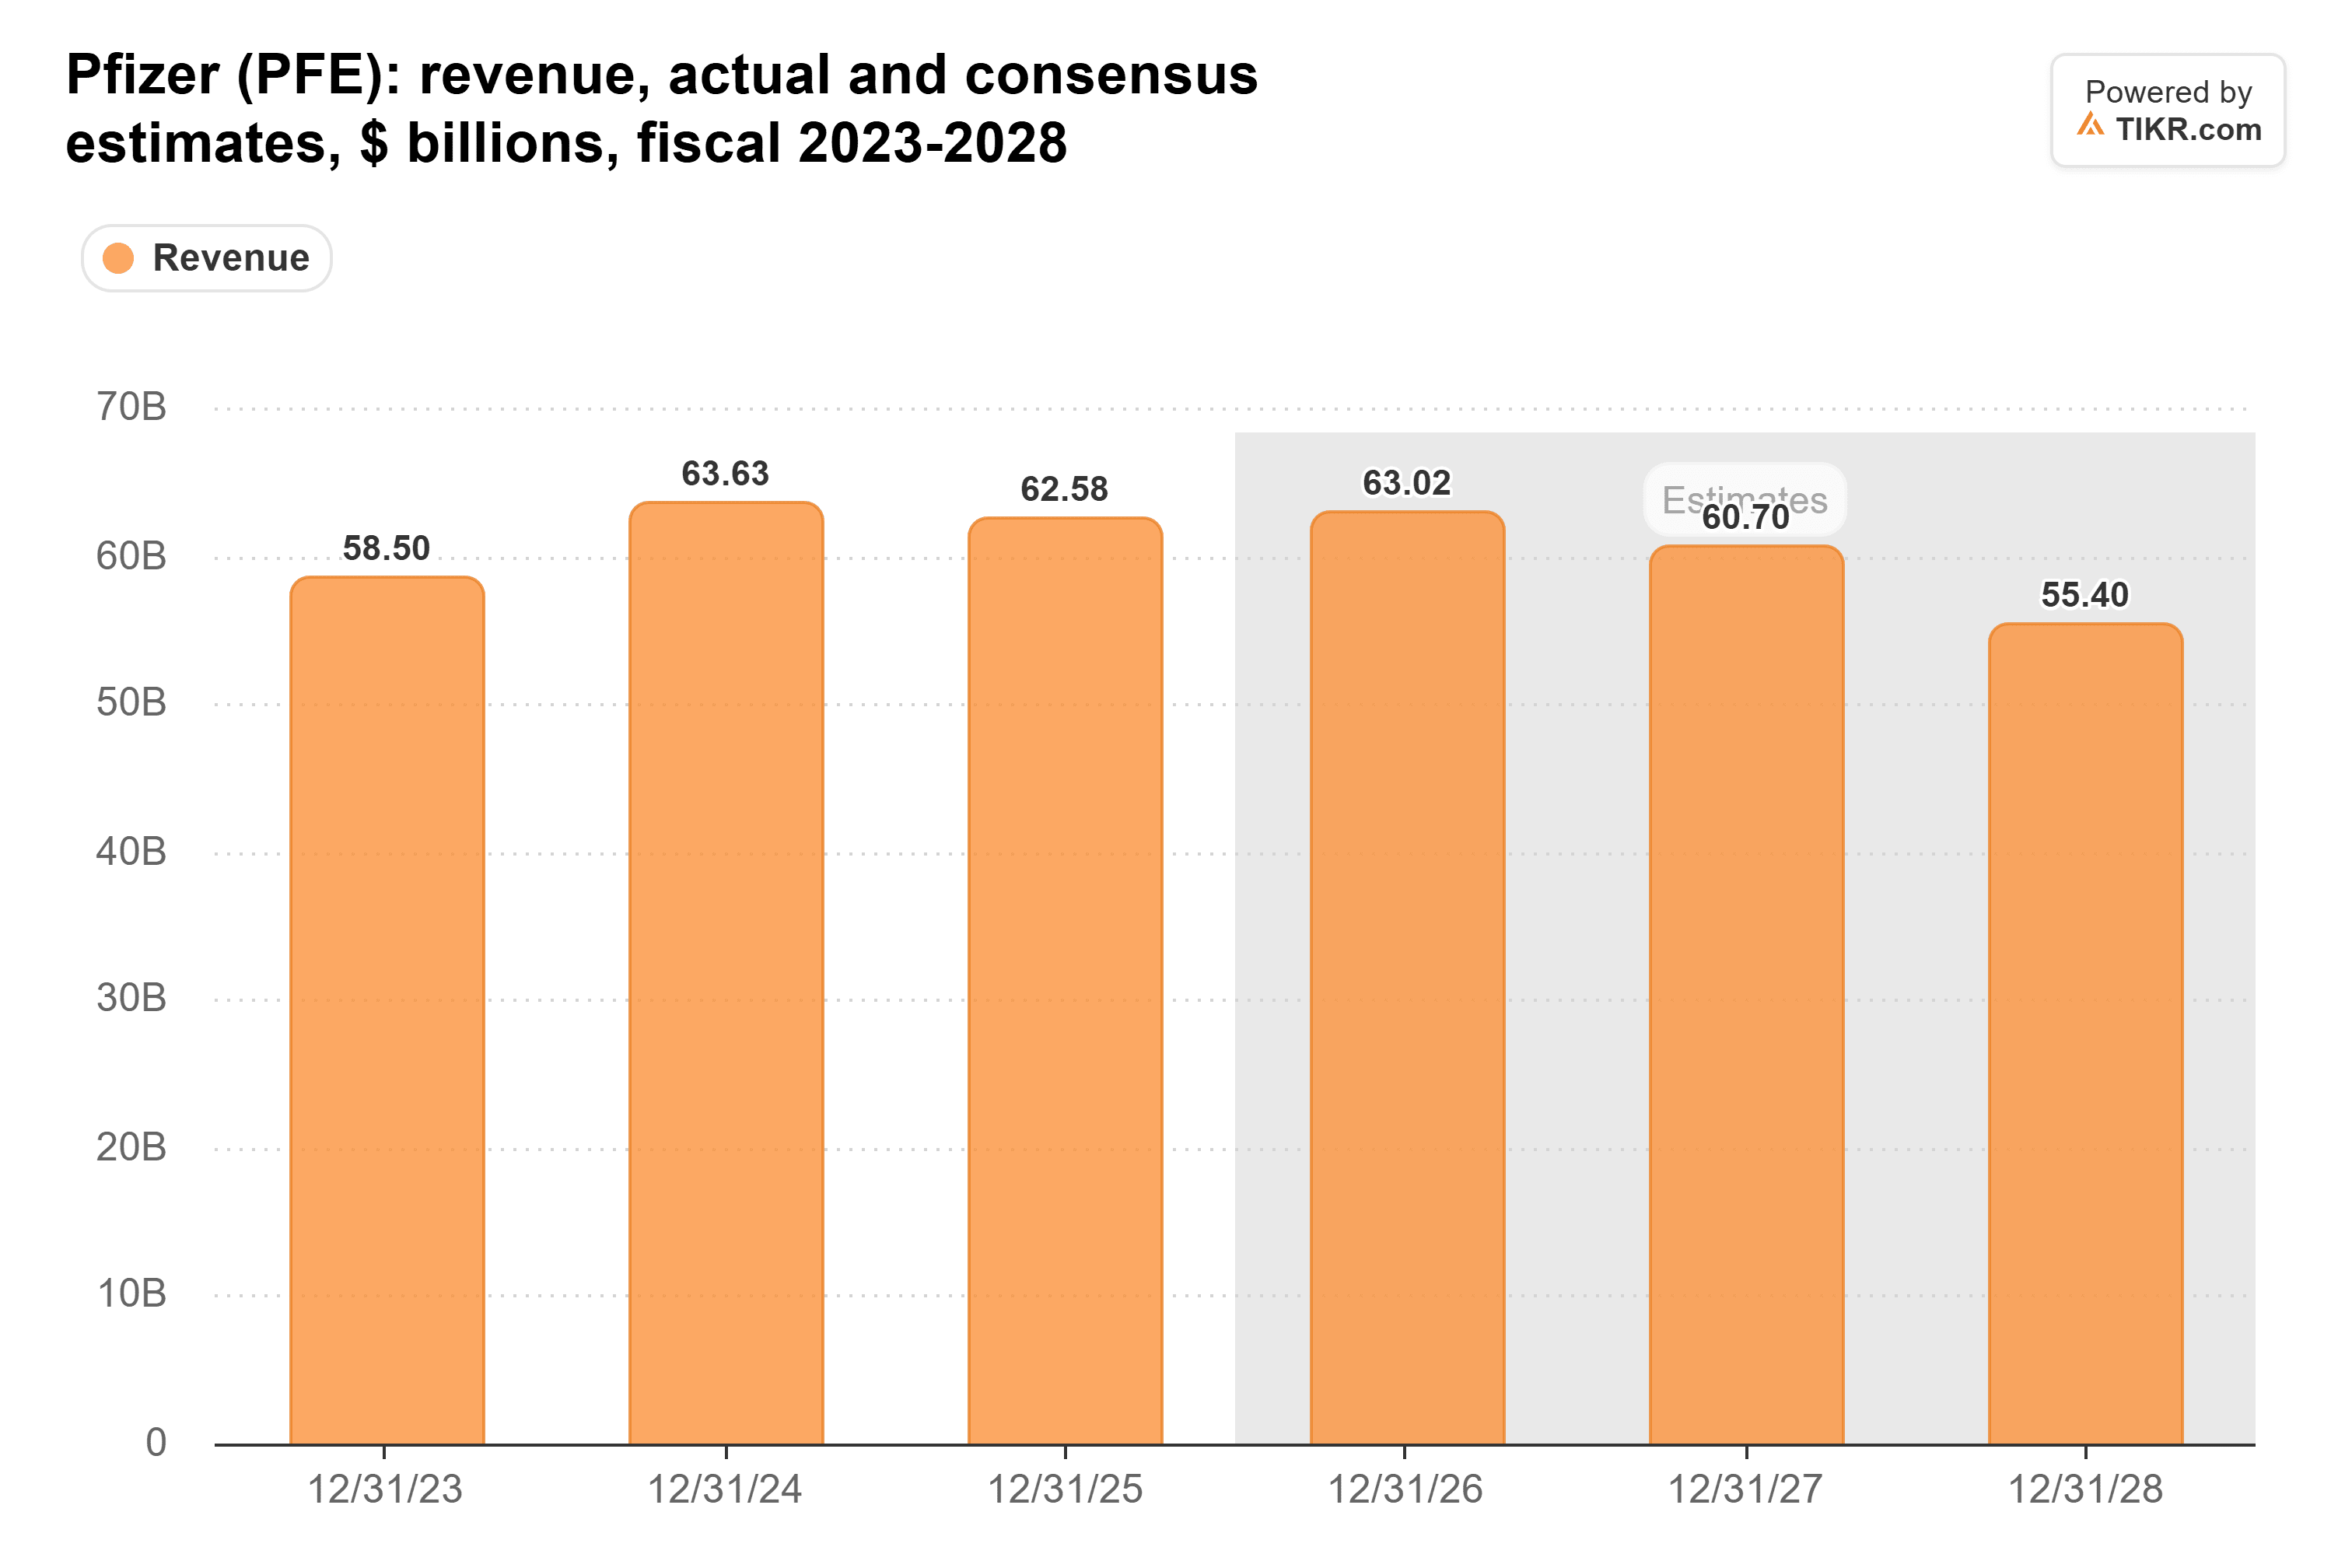
- ファイザーの配当は、2026年6月までの過去12か月間のフリーキャッシュフローの89%を占め、主要医薬品の特許が切れることで、アナリストは2028年度の売上高が554億ドルに減少すると予想しています。
- 選択は、ファイザーの配当がそれらの特許喪失を乗り越えて成長し続けられるかどうかにかかっています。
ファイザー (PFE) は11月3日に2026年の業績見通しを上方修正しました。これは、リアルティ・インカム (O) が自社の見通しを上方修正した翌日のことです。両社とも現在5.5%を超える利回りを提供しており、今後10年間の収入を目的としたポートフォリオの核となる可能性があります。
しかし、その支払い方法は大きく異なります。ファイザーの6.0%利回りは、現時点ではより大きな小切手となります。リアルティ・インカムの利回りは小さく、同社は116四半期連続で配当を増やしてきました。
今後10年間、どちらか一方しか保有できないとしたら、どちらに投資すべきでしょうか?
| 指標 | リアルティ・インカム (O) | ファイザー (PFE) |
|---|---|---|
| 配当利回り | 5.6% | 6.0% |
| 年間配当 | $3.26 (月次支払い) | $1.72 (四半期支払い) |
| 配当成長率 (2020-2025年度) | 年率2.9% | 年率2.5% |
| 配当実績 (会社発表) | 116四半期連続増配 | 352四半期連続配当支払い |
| カバレッジ (直近報告) | AFFO配当性向: 75% (2025年度) | キャッシュ配当性向: 89% (2026年6月28日までのTTM) |
| ネット負債 / EBITDA | 5.8倍 | 1.9倍 |
| 利払い余力倍率 | 2.4倍 | 7.0倍 |
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、6%以上の年間配当を支払う株は100銘柄以上あります。
しかし、TIKRの独自データを活用した詳細な投資調査の結果、その中で退職者にとって真に安全だと考えられるのはわずか6銘柄であると確信するに至りました。
これらは、私たちの新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
リアルティ・インカムは余裕を保つ
第3四半期決算発表で、リアルティ・インカムは「時間の経過とともに増加する、確実な月次配当を提供すること」を使命としています。カバレッジはこれを裏付けています。同社の配当は、2016年度のAFFOの83.0%を占めていましたが、その10年間で配当よりもAFFO1株当たりの成長が速かったため、2025年度には十分にカバーされた75.2%に低下しました。このチャートは両方を示しています:
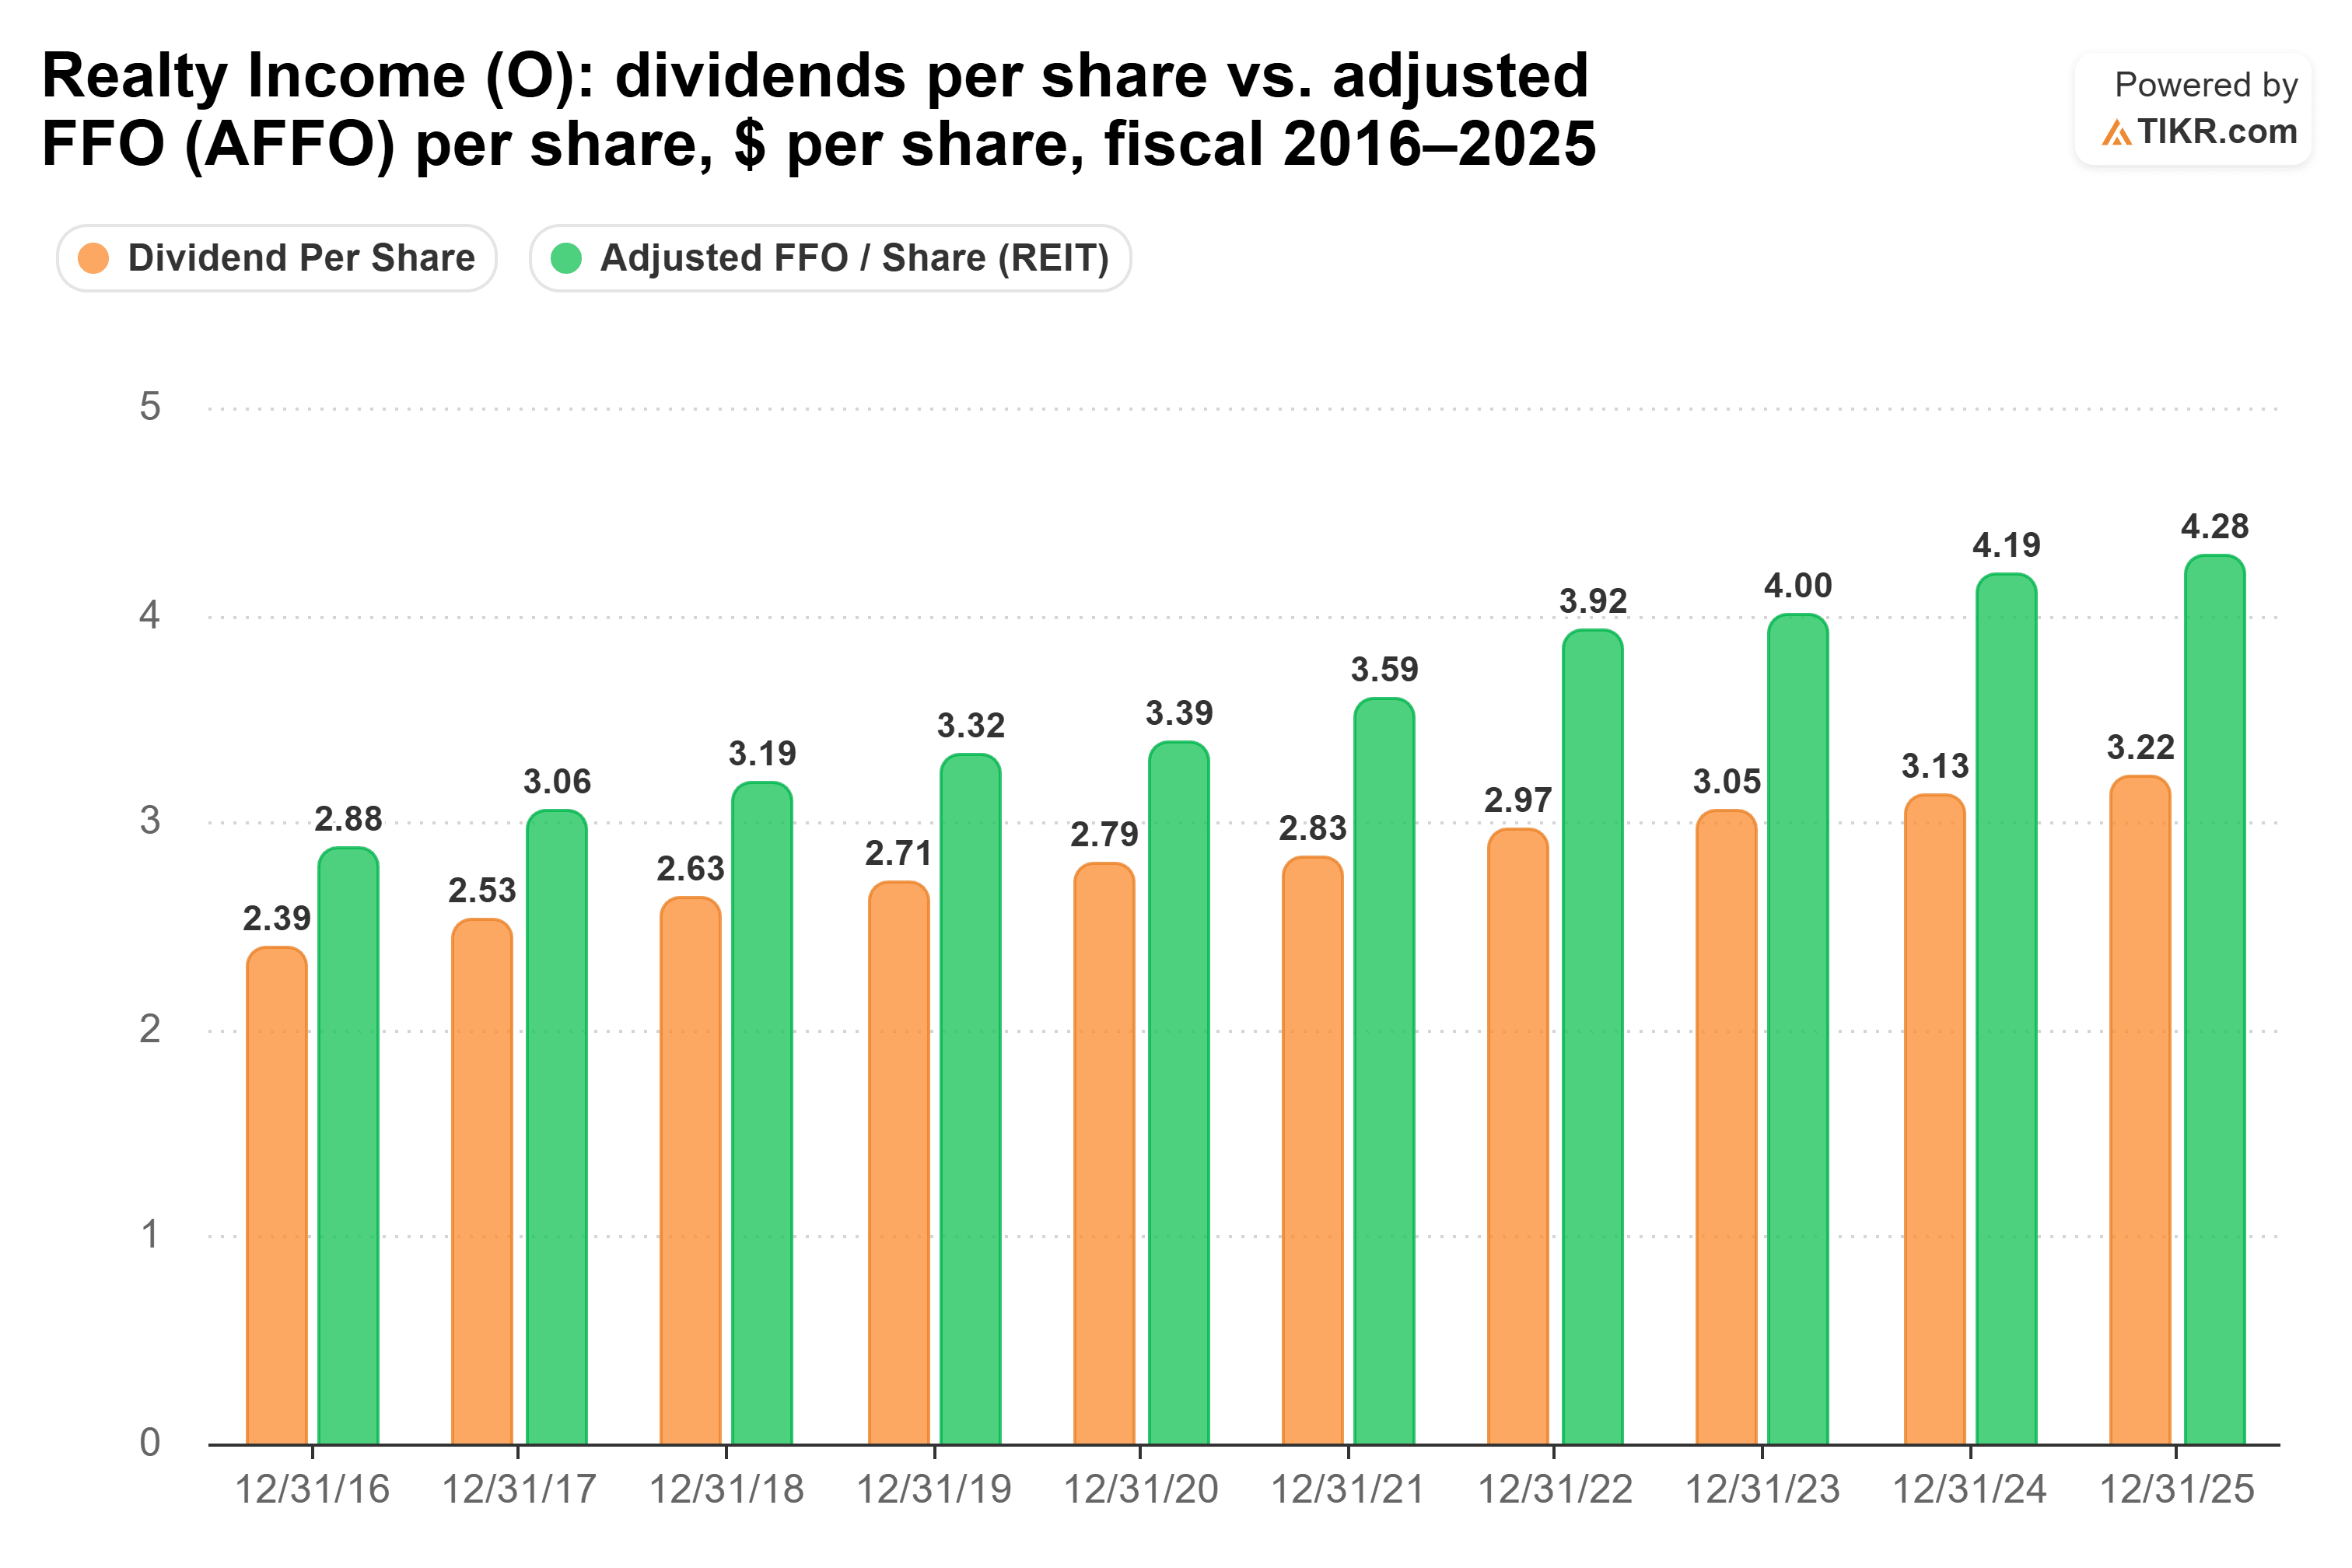
ビジネスもまだ成長しています。売上高は、2026年第3四半期に前年同期の14億7000万ドルから16億2000万ドルに増加し、9月30日時点の稼働率は98.8%でした。11月2日、経営陣は2026年のAFFOの業績見通しを1株当たり4.45ドル~4.46ドルに上方修正しました。また、取引の資金調達のために発行する新株も減少しています。2026年現在、投資の19%が新株で賄われており、過去3年間の平均47%を下回っています。パートナーもギャップを埋めるのに役立っています: 9月30日、KKRが同社の欧州物件54件を保有する合弁会社の49%を約5億2800万ユーロで購入しました。
負債が主なリスクです。ネット負債はEBITDAの5.8倍に達し、そのうち約29億ドルが2027年に3%未満の金利で満期を迎えるため、借り換えにはおそらくより高いコストがかかるでしょう。
ファイザーのより大きな小切手には、より少ない裏付けがある
ファイザーは現在、リアルティ・インカムよりも多くの配当を支払っていますが、余裕ははるかに少ない状態です。同社の配当は、2026年6月28日までの過去12か月間のフリーキャッシュフローの89%という危険な水準を占め、2025年度には107.7%に達しました。フリーキャッシュフローは2021年度の299億ドルから2025年度の90億8000万ドルに減少した一方で、支払われた配当は87億3000万ドルから97億7000万ドルに増加しました。このチャートはその差が縮小していることを示しています:
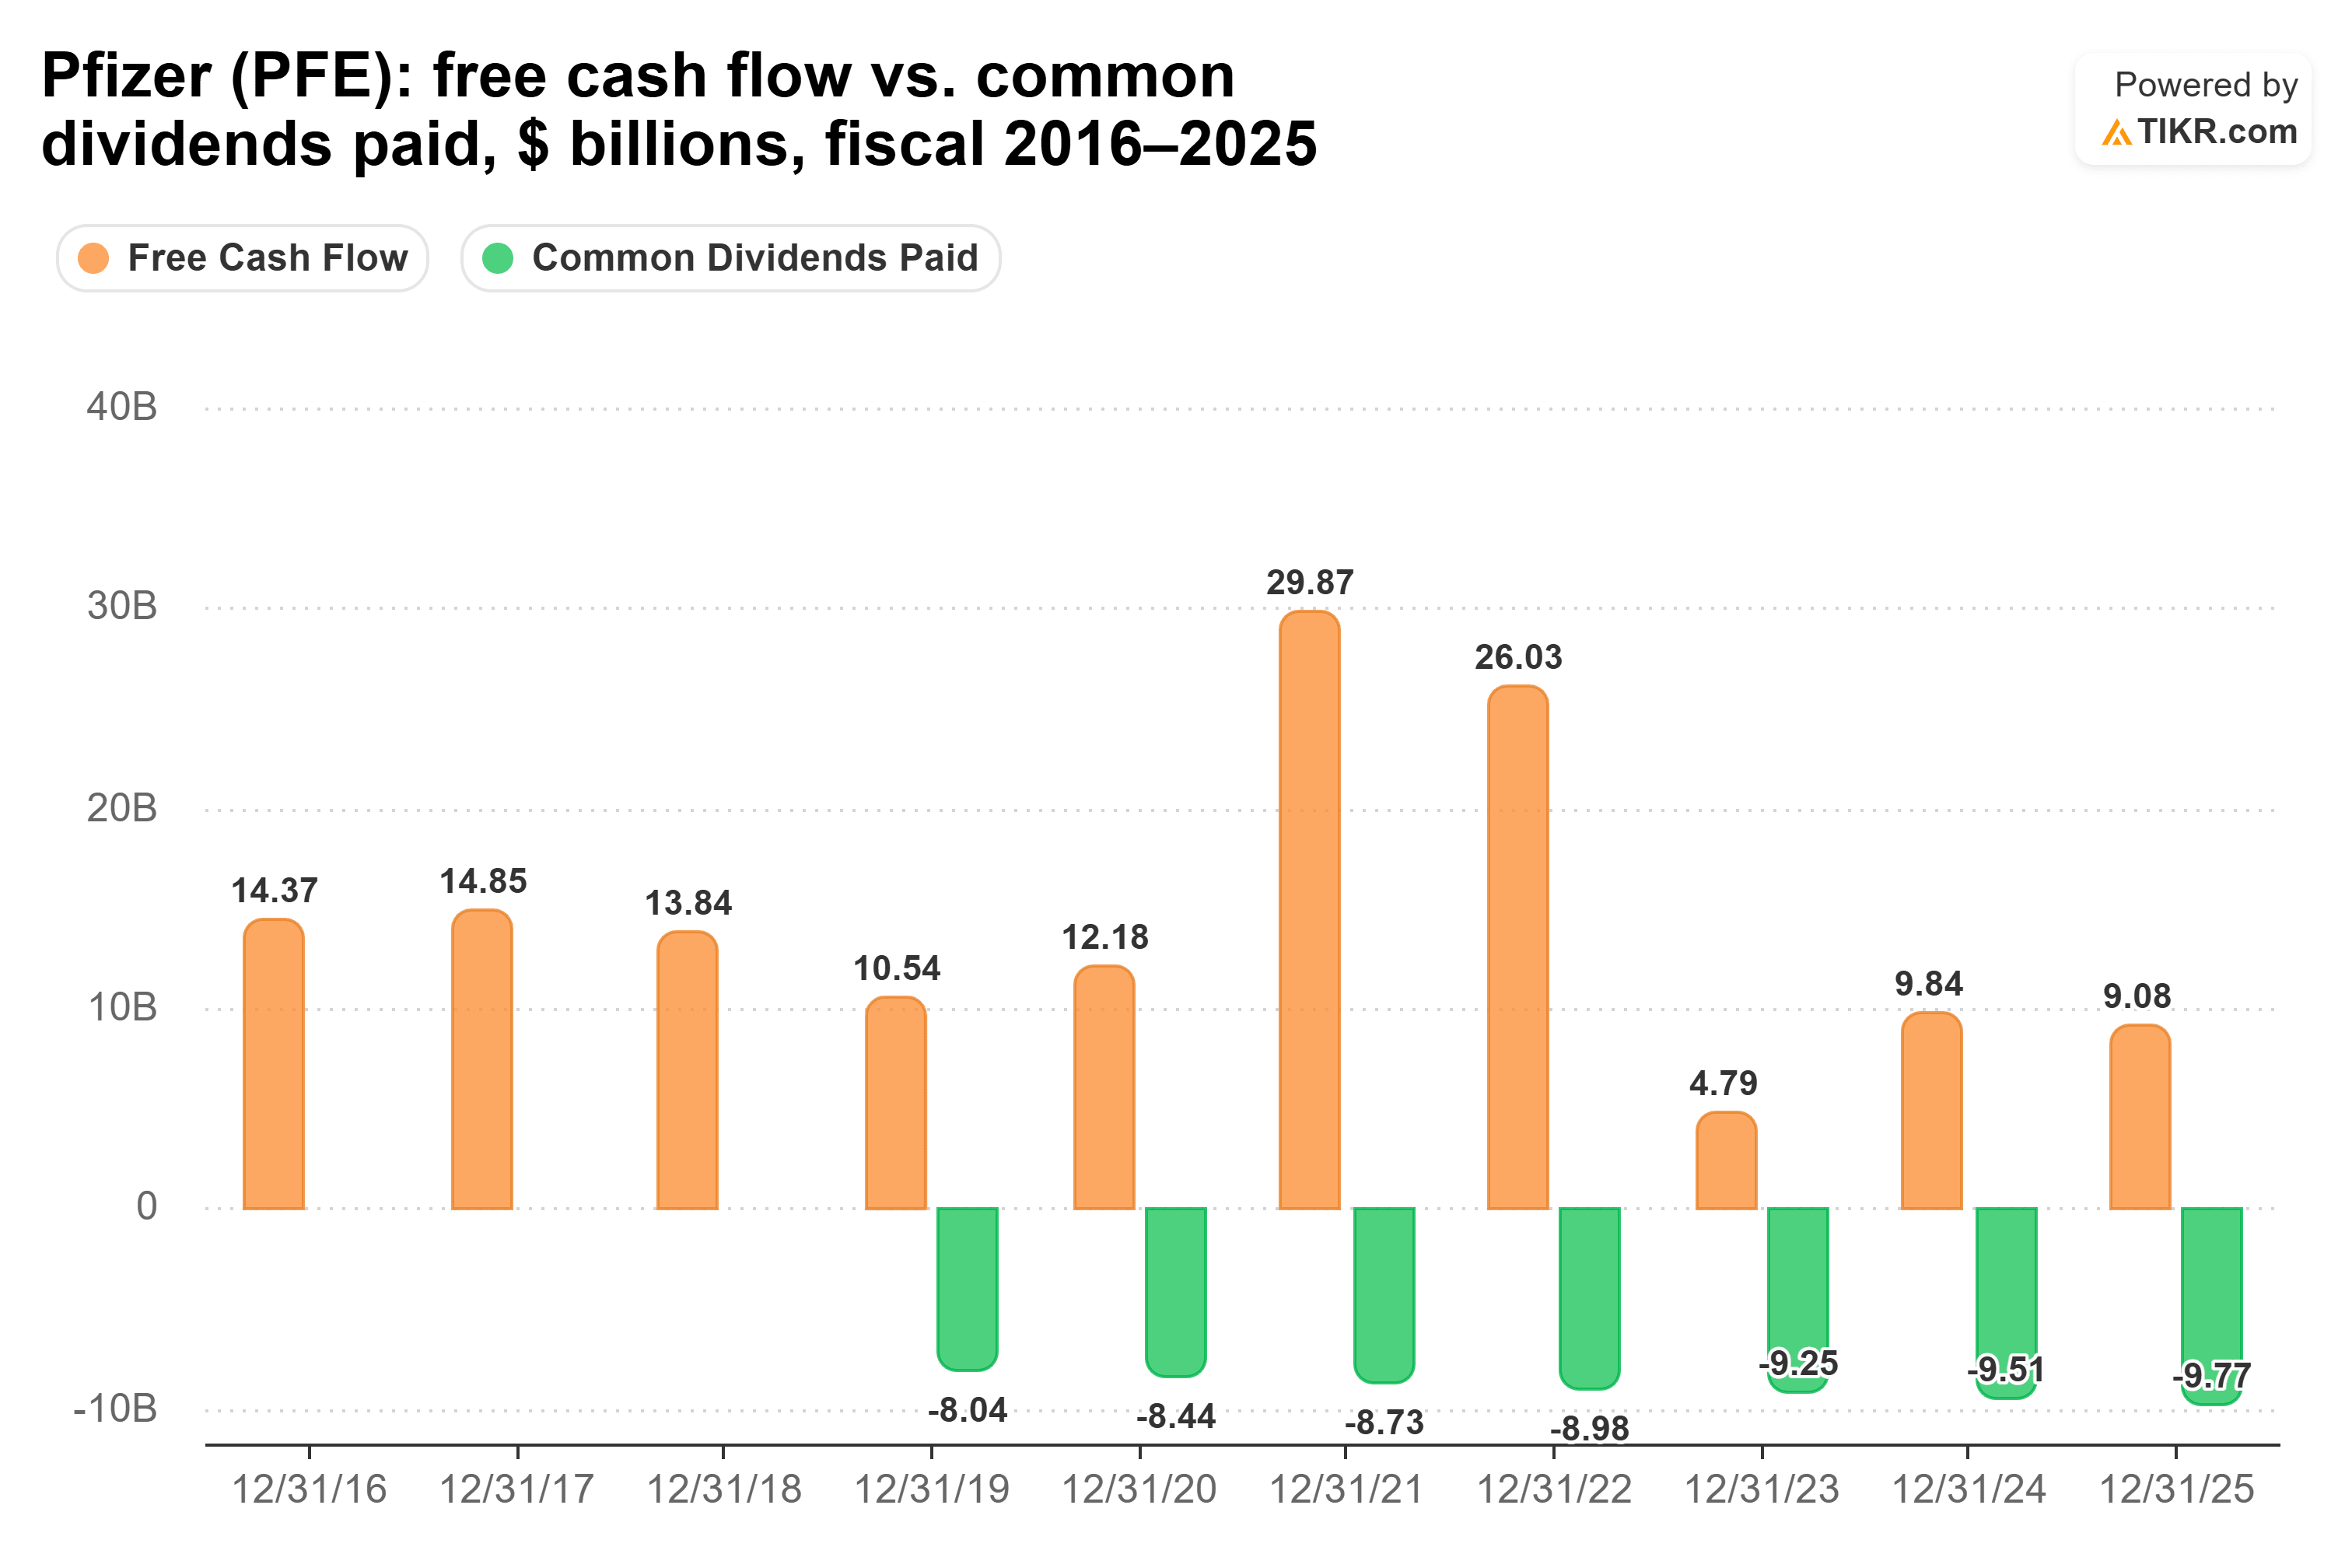
COVID関連製品の売上減少は続いています。第3四半期、パックスロビッドは63%、コミナティは29%それぞれ営業ベースで減少しました。しかし、新発売および買収した製品は32%成長し、11月3日にファイザーは2026年の売上高の業績見通しを620億ドル~640億ドルに上方修正しました。同日、暫定CFOのセシル・ゲガンを正式にCFOに任命したため、配当政策を支えるチームはそのまま維持されます。
アルバート・ブーラCEOは、ファイザーの第2四半期決算説明会で「私たちが想定する最も厳しいシナリオであっても、配当を維持できるだろう」と述べました。これは配当の成長を維持するという約束です。四半期配当は依然として1株当たり0.43ドル、2025年度に支払った年間1.72ドルと同じ水準です。
では、どちらの配当が勝つのか?
今後10年間の私の配当ドルは、リアルティ・インカムに投じます。
数字の上では、ファイザーの方が多く支払います。各社の過去5年間の成長率を基にすると、1万ドル投資した場合、10年間でファイザーは約6,723ドルを支払い、リアルティ・インカムは6,393ドルとなります。これはファイザーが年間2.5%の配当成長率を維持すると仮定した場合ですが、アナリストは、イブランス、エクスタンジ、エリキシスが特許保護を失うことで、同社の売上高が2025年度の626億ドルから2028年度の554億ドルに減少すると予想しています。このチャートはその予想を示しています:
配当がすでにフリーキャッシュフローの89%を占めていることを考えると、ファイザーはしばらくの間、配当を1.72ドルで据え置くと予想されます。その水準では、1万ドル投資で年間600ドル、つまり10年間で6,000ドルの支払いとなり、リアルティ・インカムの6,393ドルを下回ります。
ファイザーにも確かな主張があります。より高い利回りを提供し、負債ははるかに少なく、経営陣はリスク調整済みベースで、2028年末から2033年まで年間高1桁の売上高成長を目指しています。10月27日に第3相目標を達成したエルレクスフィオのような新薬は、その目標達成に役立つでしょう。それでもなお、リアルティ・インカムは配当の背後により多くの余裕があり、32年以上連続で増配を続けており、今後10年間はそちらを頼りにしたいと考えます。
次に注目すべきは、ファイザーの2027年の業績見通しです。ゲガンCFOは、2027年にファイザーの2製品がメディケアの価格交渉対象となることが反映されると述べています。その業績見通しが、フリーキャッシュフローが配当を大きく上回るほど増加することを示すなら、ファイザーを再検討するでしょう。
リアルティ・インカムは忘れて: 今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
高利回り配当株の正しい選択は、夢のような退職生活と…毎月の生活費に困り、次の社会保障給付金の入金を待つ生活との違いを生む可能性があります。
私たちは、すべての退職者が今すぐ知っておくべき、6%以上の利回りを提供する6銘柄を特定しました。(そしてリアルティ・インカムはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!