主なポイント
- HSBCは11月13日、NVIDIAを「買い」から「中立」に格下げし、目標株価を$365から$170に引き下げた。これは、Jensen Huang氏がCEOを退任した際に発表された少なくとも9件の「中立」格下げの1つである。
- HSBCはまた、米国の輸出規制強化により、NVIDIAの2028会計年度の1株当たり利益(EPS)がベースケースから13%低下する可能性があると警告している。
- アナリストの利益予想は株価と共に下落しておらず、フォワードP/Eは5年ぶりの低水準にある。
- HSBCの$170という目標株価は、1年後の予想PERをさらに低く見積もっており、予想が維持されれば厳しすぎる可能性がある。次の試金石は11月17日の決算発表となる。
NVIDIA (NVDA)の株価は、10月6日の史上最高値終値から約32%下落しており、格下げは続いている。11月13日、HSBCのアナリストFrank Lee氏は、同株を「買い」から「中立」に格下げし、目標株価を$365から$170に大幅に引き下げた。これは金曜日午後の株価(約$162)の約5%上に相当する。
Truist、Craig-Hallum、Bernstein、KeyBancは既に11月12日に「中立」に変更しており、Evercore ISI、Oppenheimer、William Blair、Meliusも同様だった。
NVIDIAのCEO後任探しに期限なし
NVIDIAの取締役会は11月8日、Huang氏が外国の情報工作の標的となったとの報道について調査を開始した。11月12日、同社はHuang氏が辞任したことを発表した。CFOのColette Kress氏が暫定CEOを務め、取締役会は社内外の候補者を検討している。
HSBCの2つ目の懸念はワシントン
Lee氏の1つ目の理由は明白だ。「恒久的な後継体制が示され、新CEOが実行能力を示すまで、不確実性が続くと考える」と、彼は顧客向けレポートで記している。
2つ目の理由は輸出規制だ。過去6四半期におけるNVIDIAの売上高の約11%は米国と台湾以外の国々からのものであり、Lee氏はこれらが規制強化の対象となる可能性が高いと見ている。HSBCのベアケースでは、2028会計年度の売上高の11%を失うことで、その年のEPSはベースケースの$15.65から13%減少し、$13.57になるとしている。
The Informationは、商務省が中国のAI企業が海外で高度なチップに遠隔アクセスするのを阻止する規則を準備中であり、マレーシア、シンガポール、タイなど7か国以上にチップ規制を拡大すると報じた。
TIKRはNVIDIAについて61人のアナリストを追跡。「買い」と言うのは何人?
NVIDIAに対する「買い」「中立」「売り」の格付けの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。 NVIDIAのアナリスト格付けを見る
$170という数字は妥当か?
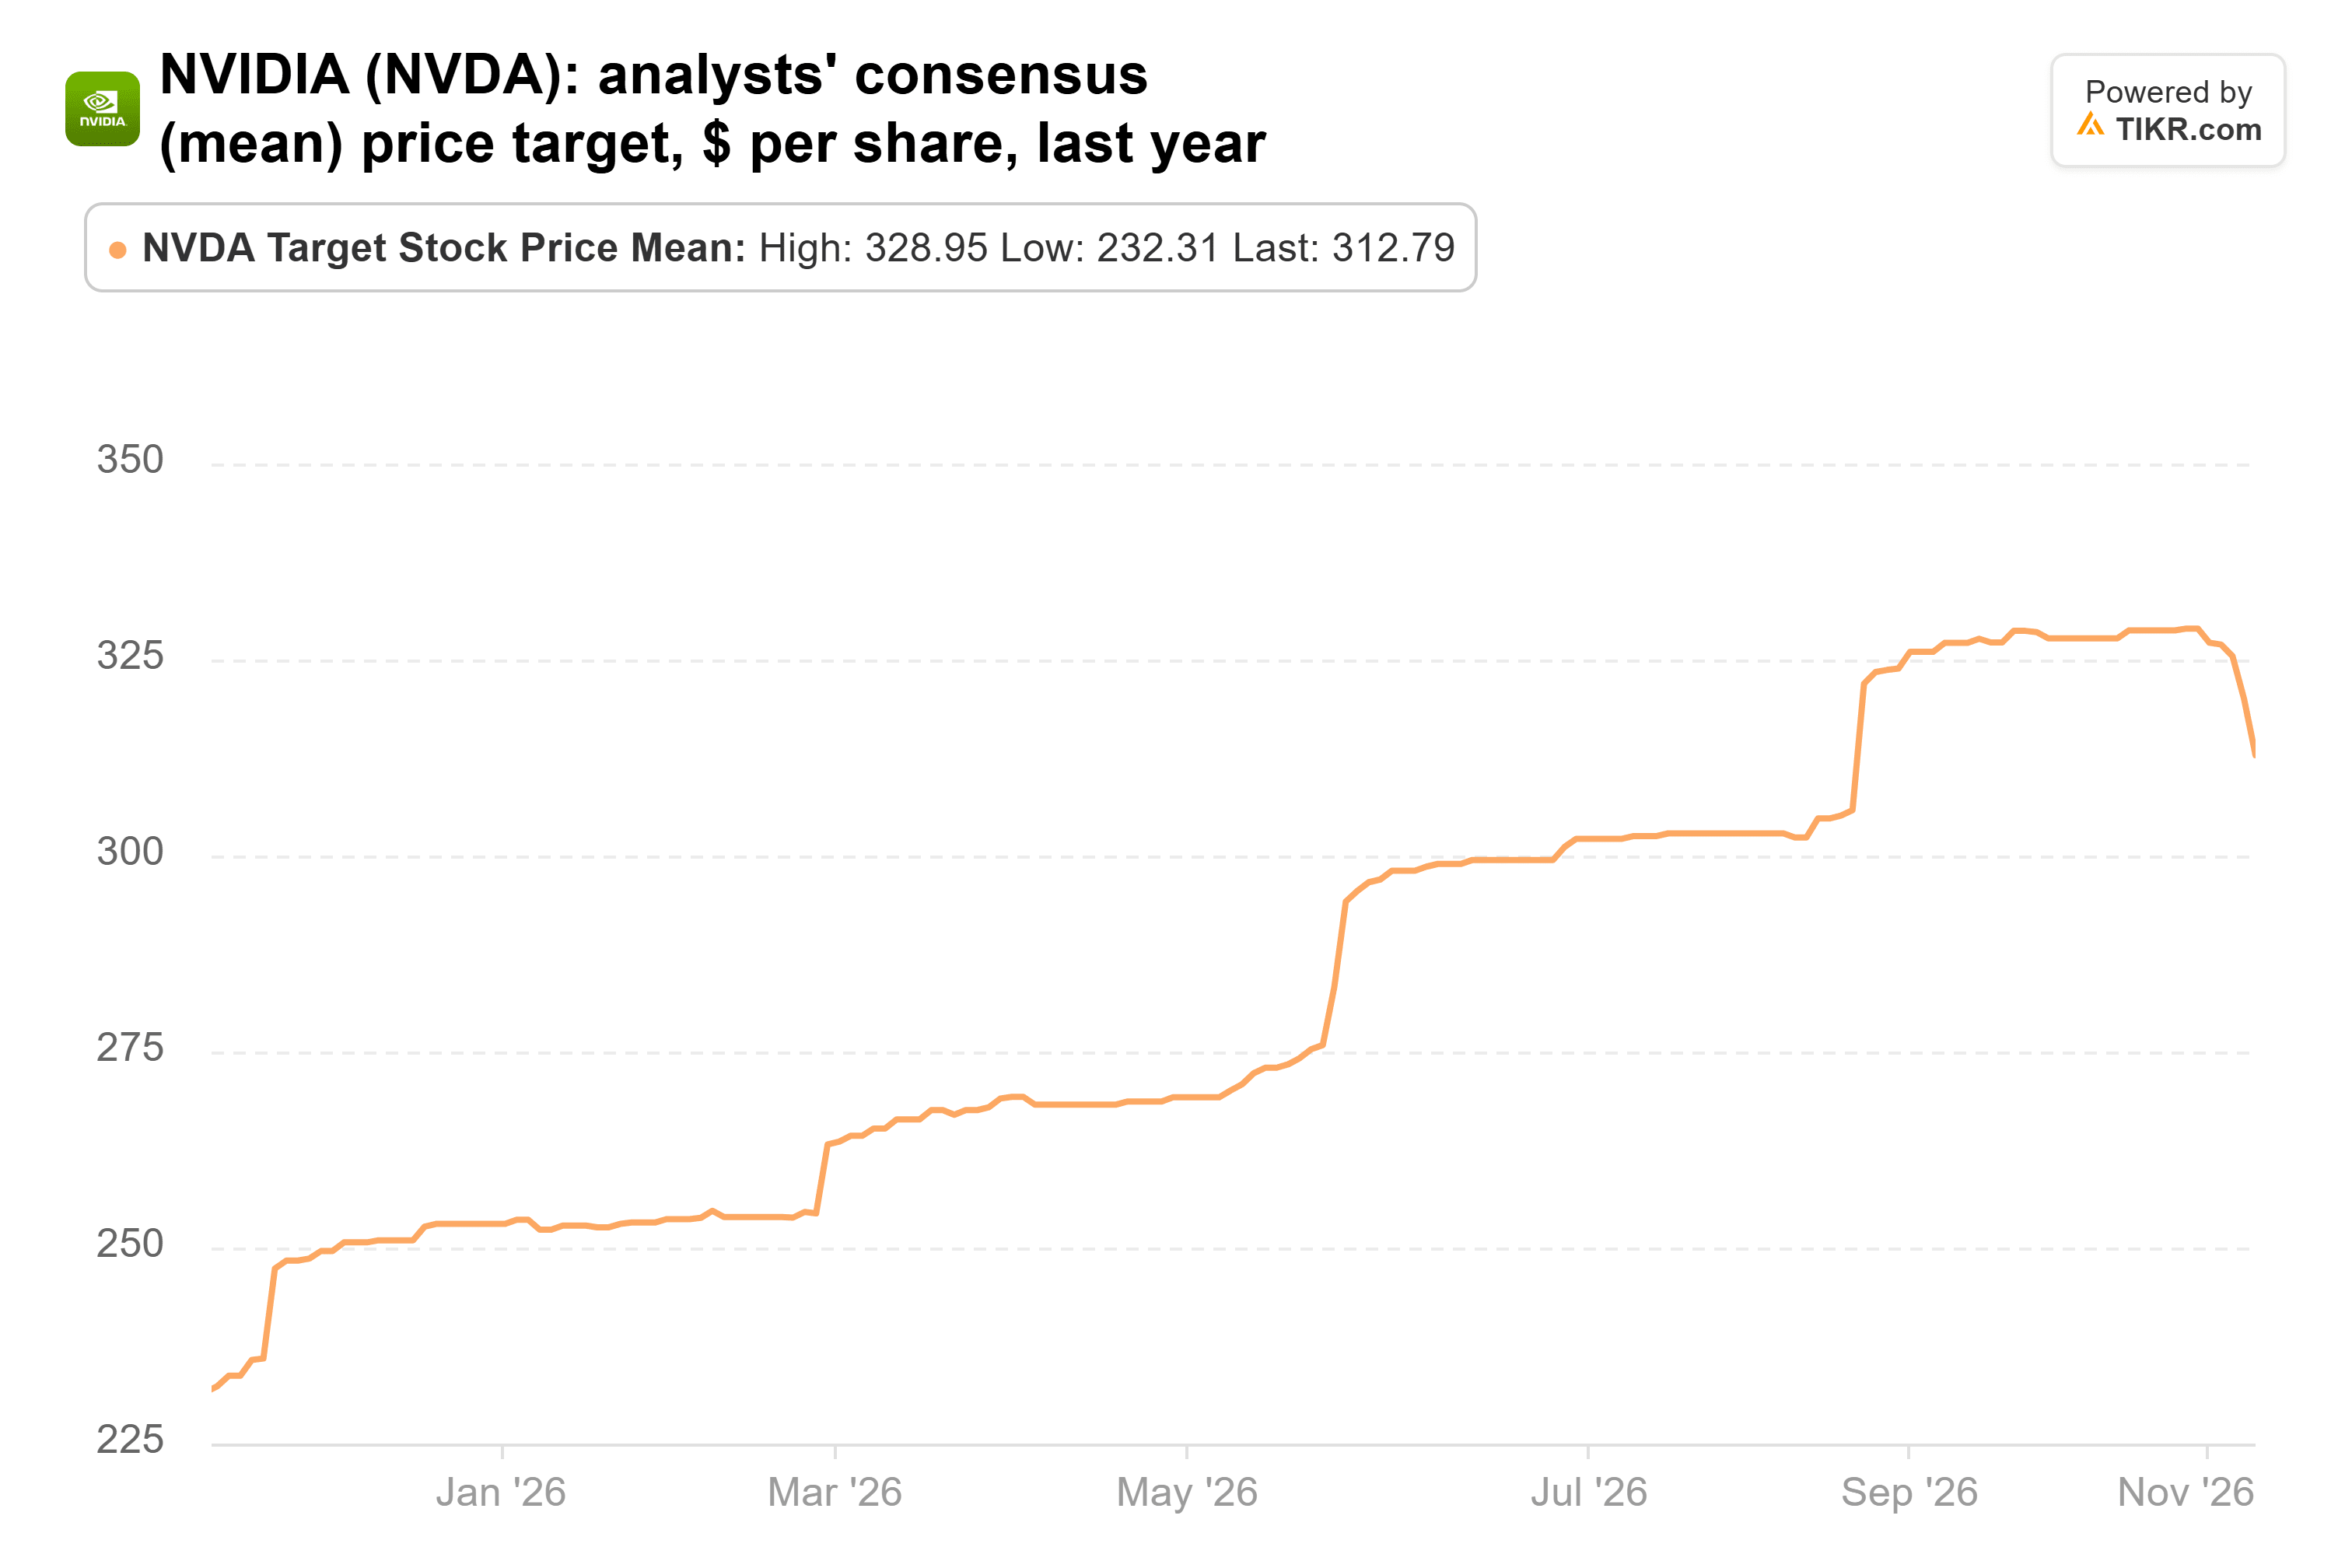
11月12日時点でのアナリスト平均目標株価は$305で、金曜日午後の株価の約88%上であり、1年前の$232から上昇している。
利益予想も堅調に推移している。アナリストは2028会計年度のEPSを$15.85と予想しており、3ヶ月前の$12.82から上方修正されている。HSBCのベアケースでさえ、今会計年度に予想される$9.32を大きく上回っている。
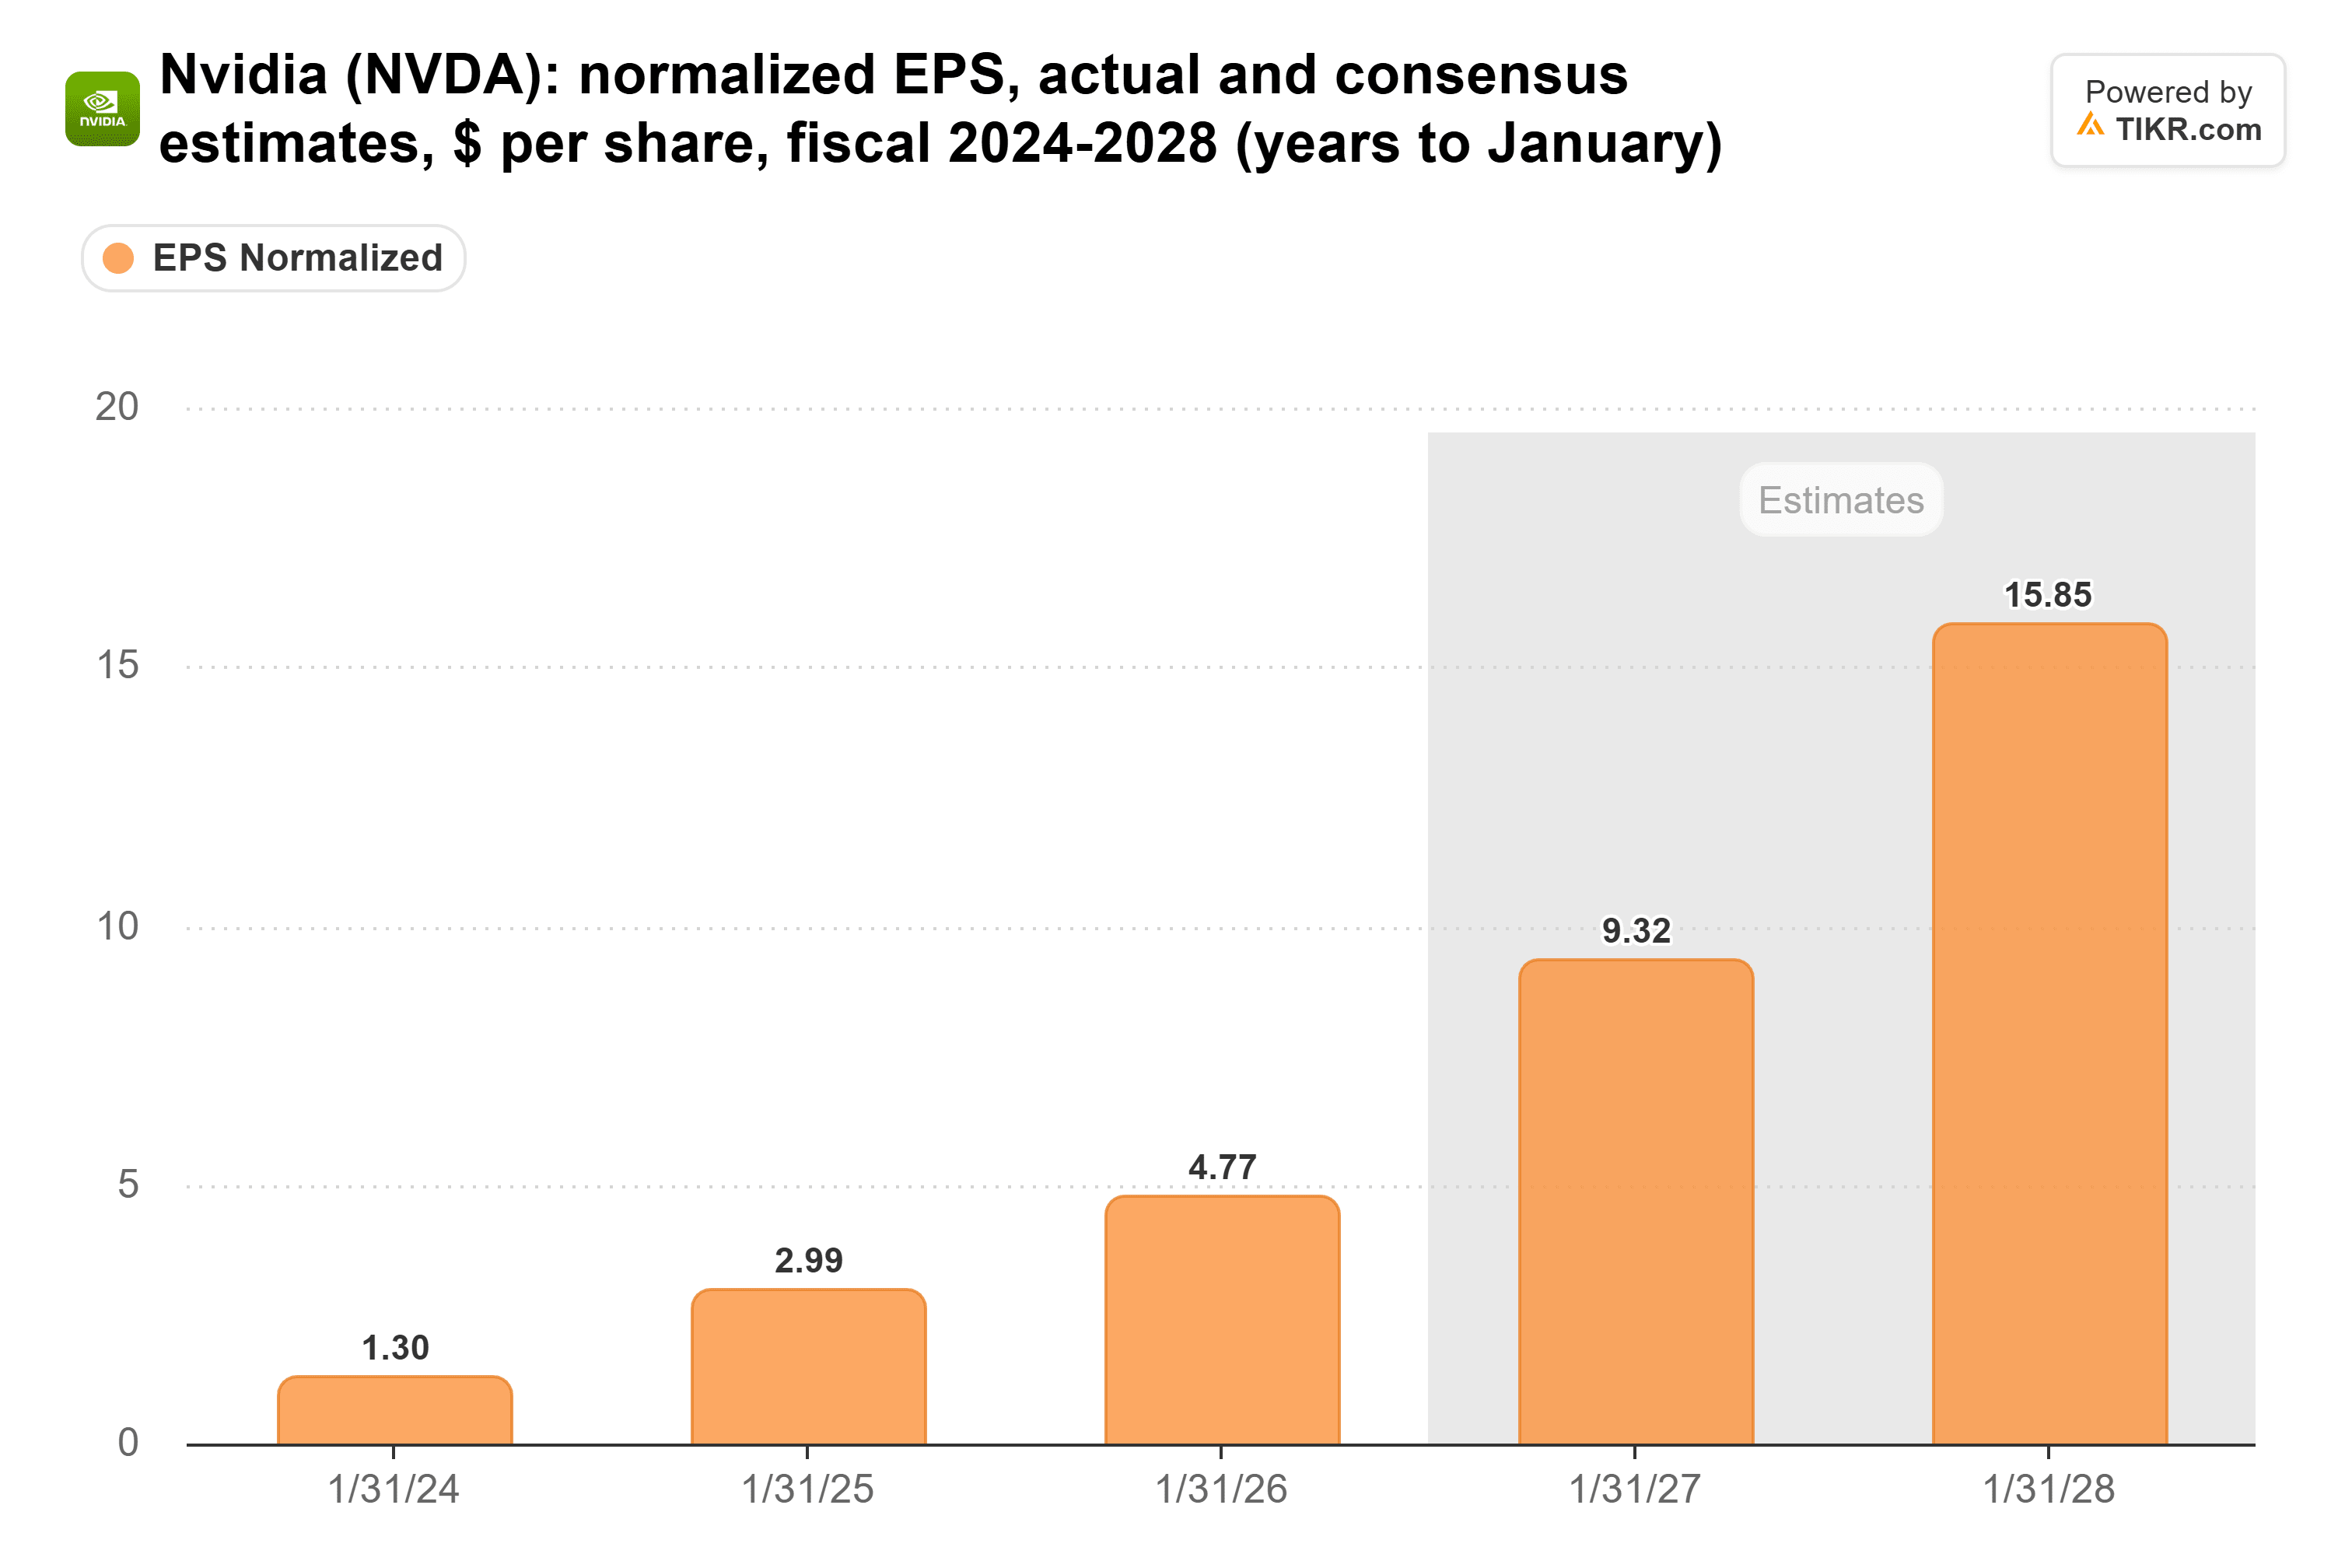
下落したのはPERだ。NVIDIAは11月12日の終値時点でフォワードPERが約14倍と、5年ぶりの低水準であり、5年平均の36倍を大きく下回っている。
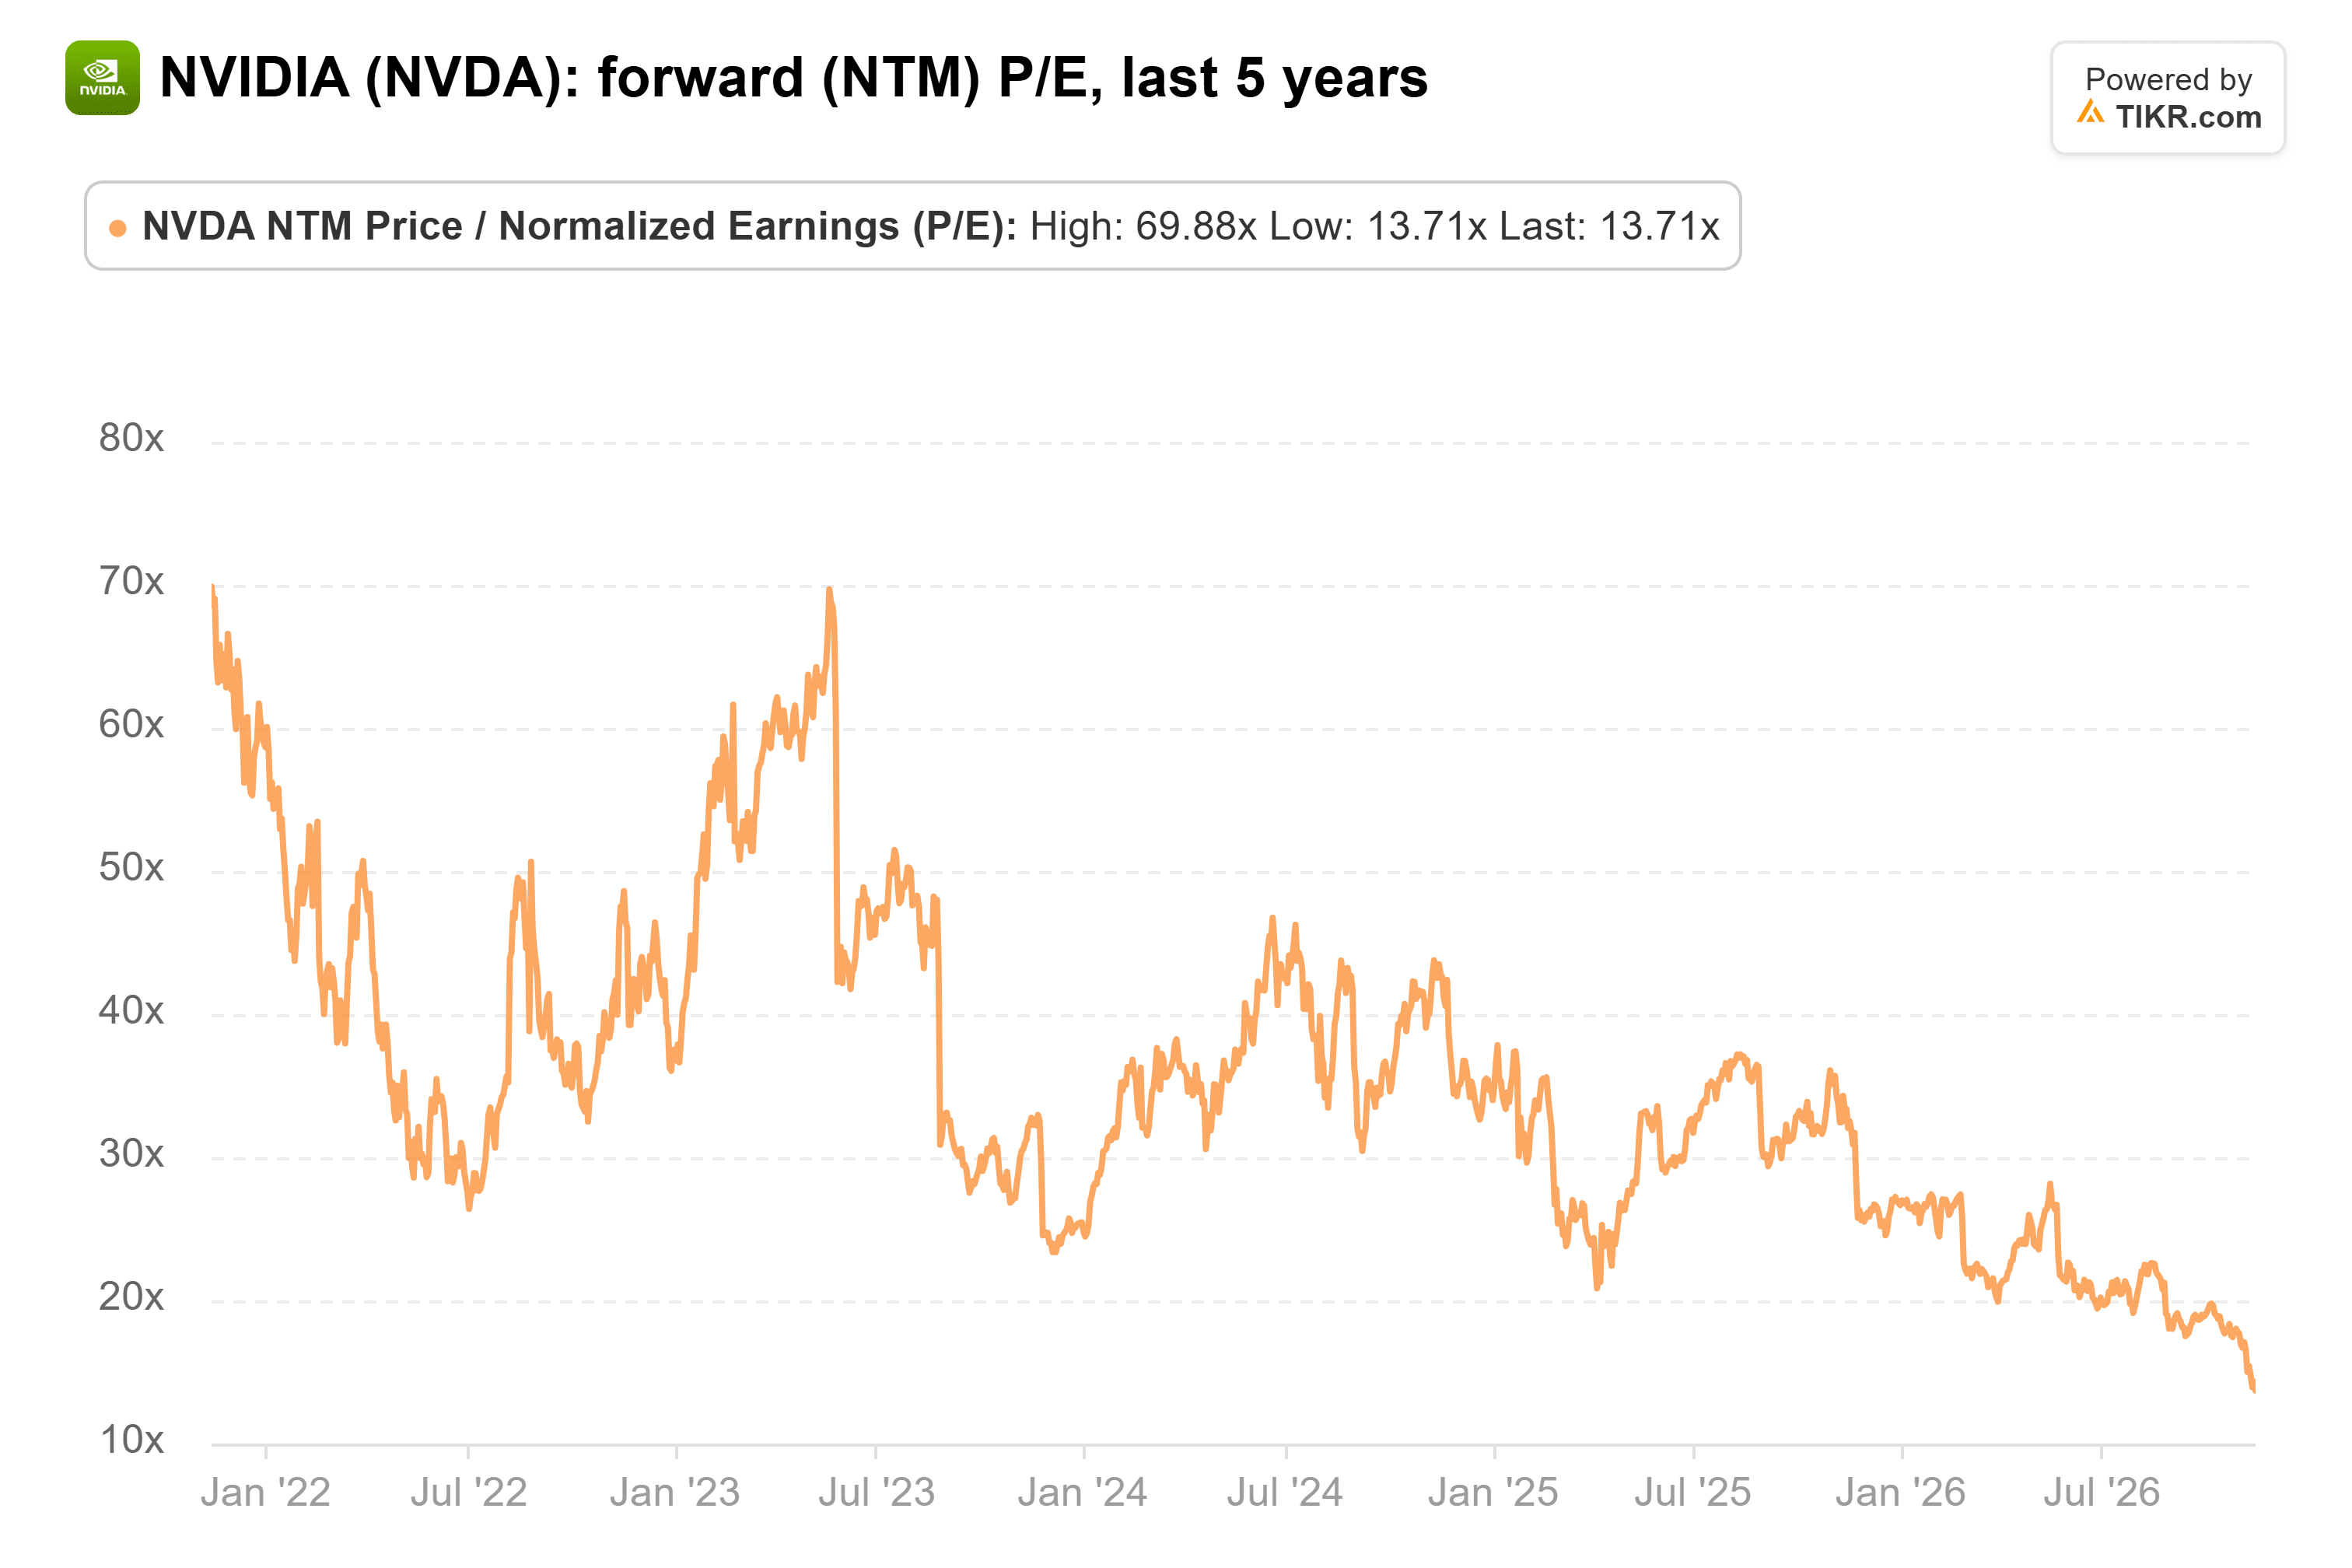
HSBCの$170という目標株価は、同社自身の2028会計年度EPS予想$15.65の約10.9倍、またはコンセンサス$15.85の約10.7倍に相当する。1年後には、投資家は主に2029会計年度の業績に基づいてNVIDIAを評価するため、利益が横ばいであっても、$170は現在よりも低いフォワードPERとなる。
これほど割安な株にとっては厳しすぎる目標
短期的なリスクは、11月17日のHuang氏不在での初の決算発表における弱気な業績見通しだ。Niles Investment ManagementのDan Niles氏はXで、「新しい暫定CEOはおそらく低めのハードルを設定したいだろう」と記している。
それでも、$170という数字は私には厳しすぎるように思える。8月26日、Kress氏は2028会計年度の売上高成長率を約70%と見通し、粗利益率は1月四半期に71%から72%で底を打つと述べた。もし彼女が11月17日にこの両方を維持すれば、PERは回復の余地がある。もし70%という数字を後退させれば、HSBCの見解が正しく見え始めるだろう。
では、NVIDIA株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!