ホーム・デポ株の主要統計
- 現在株価: $285.77
- 目標株価(中間ケース): ~$440
- ストリート(アナリスト平均)目標: ~$378
- 潜在トータルリターン: ~54%
- 年率化IRR: ~10% / 年
新機能公開: TIKRの新バリュエーションモデルで、あなたのお気に入り銘柄の潜在的な上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
ホーム・デポ(HD)は、2026年10月6日にMeliusリサーチがカバレッジを開始し、目標株価$397で新たに買い評価を付けた。この発表は、10月1日時点で30年固定住宅ローン金利が7.28%と、フレディマックのデータで2023年11月以来の高水準にある中で行われた。その日、株価は1.97%上昇して$286.69で取引を終え、10月7日の終値は$285.77で、TIKRが記録した52週安値$277.15から約3%上回った。同社のIR資料によれば、2026会計年度の業績見通しは、同店売上高が横ばいから2%成長の範囲で据え置かれている。CFOは、Meliusが予想する需要の転換はまだ始まっていないと述べている。
Meliusは、経営陣がまだ見えていない転換点を買っている
Meliusは、ホームセンター大手のホーム・デポとロウズ(LOW)の両方を買いと評価し、一方で住宅建築会社の大半をネガティブに評価した。同社のアナリストは、既存住宅の供給増加を「住宅エコシステムにとっておそらく最も重要なトレンド」と呼んだ。彼らはこのトレンドが少なくともあと2〜3年は続き、既存住宅販売とリフォーム・リモデル需要に「転換点のようなポジティブな反転」をもたらすと予想している。$397という目標株価は、ストリート平均の約$378を上回っており、TIKRによれば、買い18、アウトパフォーム4、ホールド14の評価が集まっている。
経営陣はその転換点を予告していない。「反転を示すものは何も見えません」と、リチャード・マクフェイル最高財務責任者(CFO)兼エグゼクティブ・バイス・プレジデントは9月15日に述べた。マクフェイル氏はまた、テッド・デッカーCEOが8月から数ヶ月間の一時的な病気休暇に入ったことに伴い、プロ向け子会社の監督も引き継いでいる。
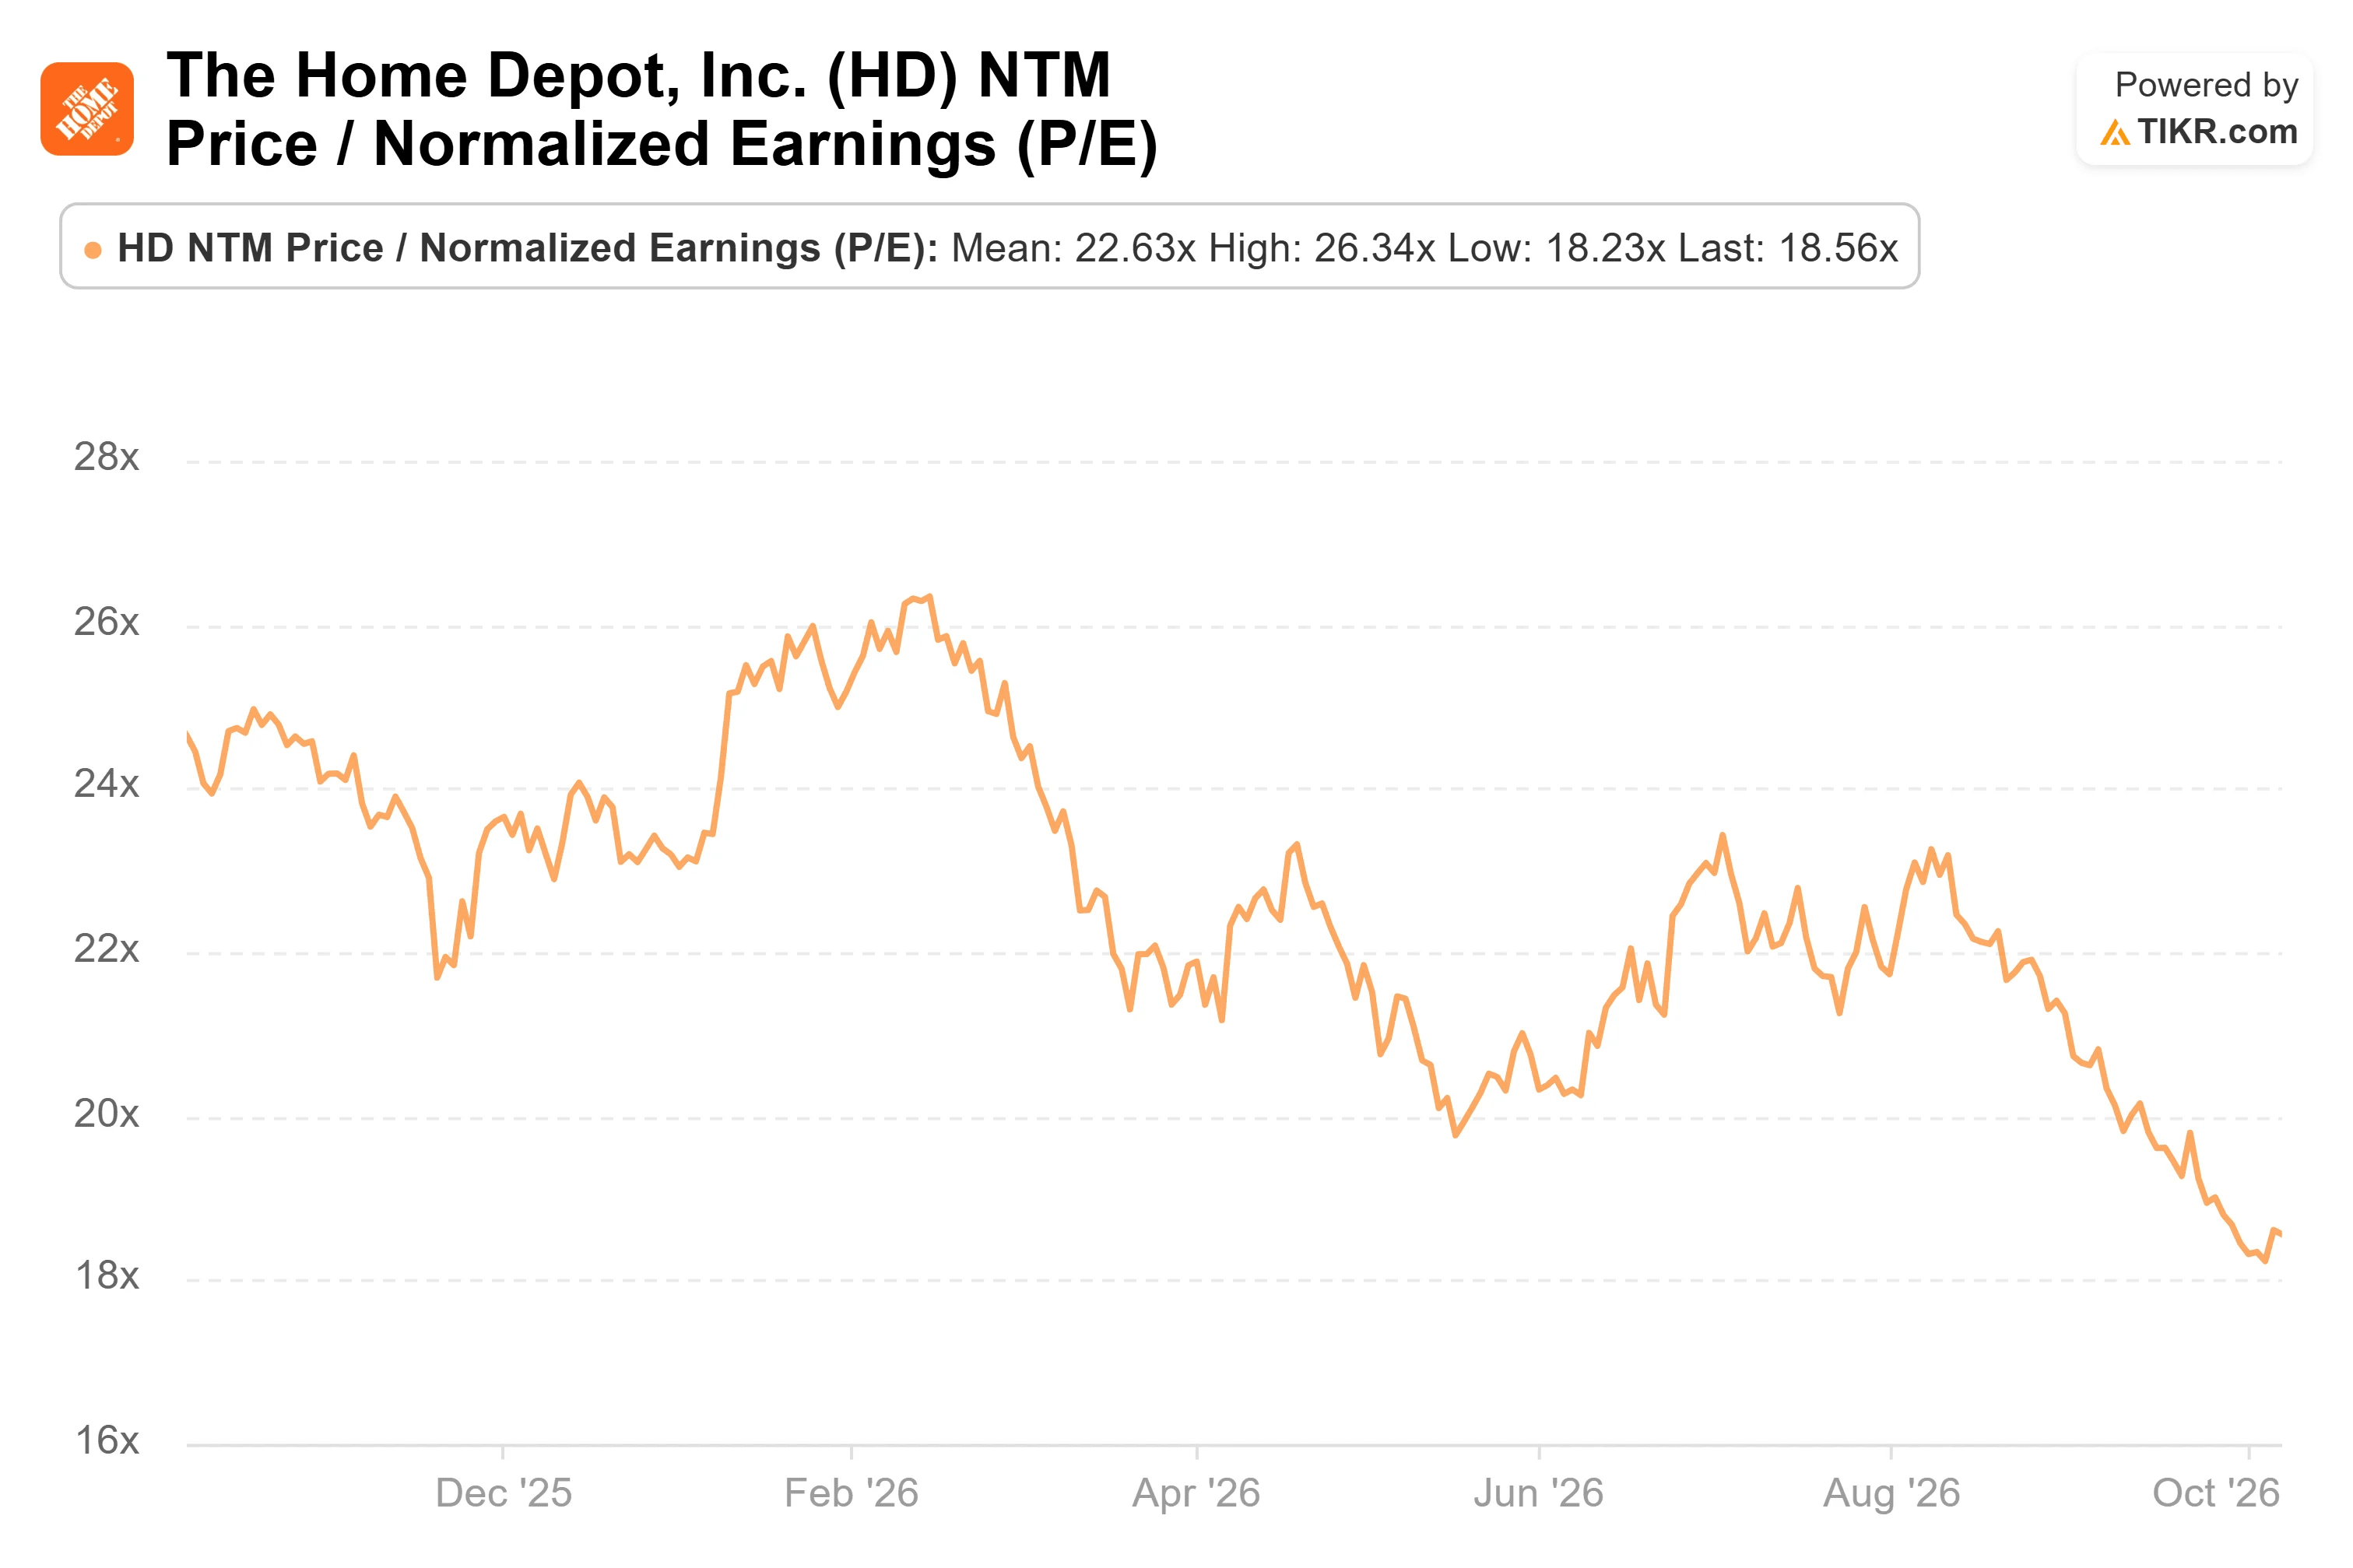
市場はマクフェイル氏の見方に同調している。ホーム・デポのNTM PERは、2月1日の約25倍から10月7日の約19倍に低下した。この期間中、株価は23.71%下落した一方で、NTMの1株当たり利益(EPS)予想は$15.05から$15.40へと2.33%上昇した。投資家は現在、ホーム・デポを約26倍のTJXカンパニーズ(TJX)よりも、約15倍のロウズに近い水準で評価している。
ホーム・デポ株の過去の実績と将来予想を見る(無料です!) >>>
粗利益ラインではマージンの防衛が機能している
ゴールドマン・サックス主催のグローバル・コンシューマー&リテール・カンファレンスで、マクフェイル氏は「プロ向けマージンについて誤解がある」と述べた。SRSとGMSは会社平均を下回るマージンのカテゴリーを販売しているが、それはホーム・デポが同じカテゴリーで得ているマージンと同水準だと彼は説明した。プロ顧客のマージン・プロファイルは一般消費者と同じだと付け加えた。また、「時折、製品ミックスの影響が見られるかもしれない」とも認めた。
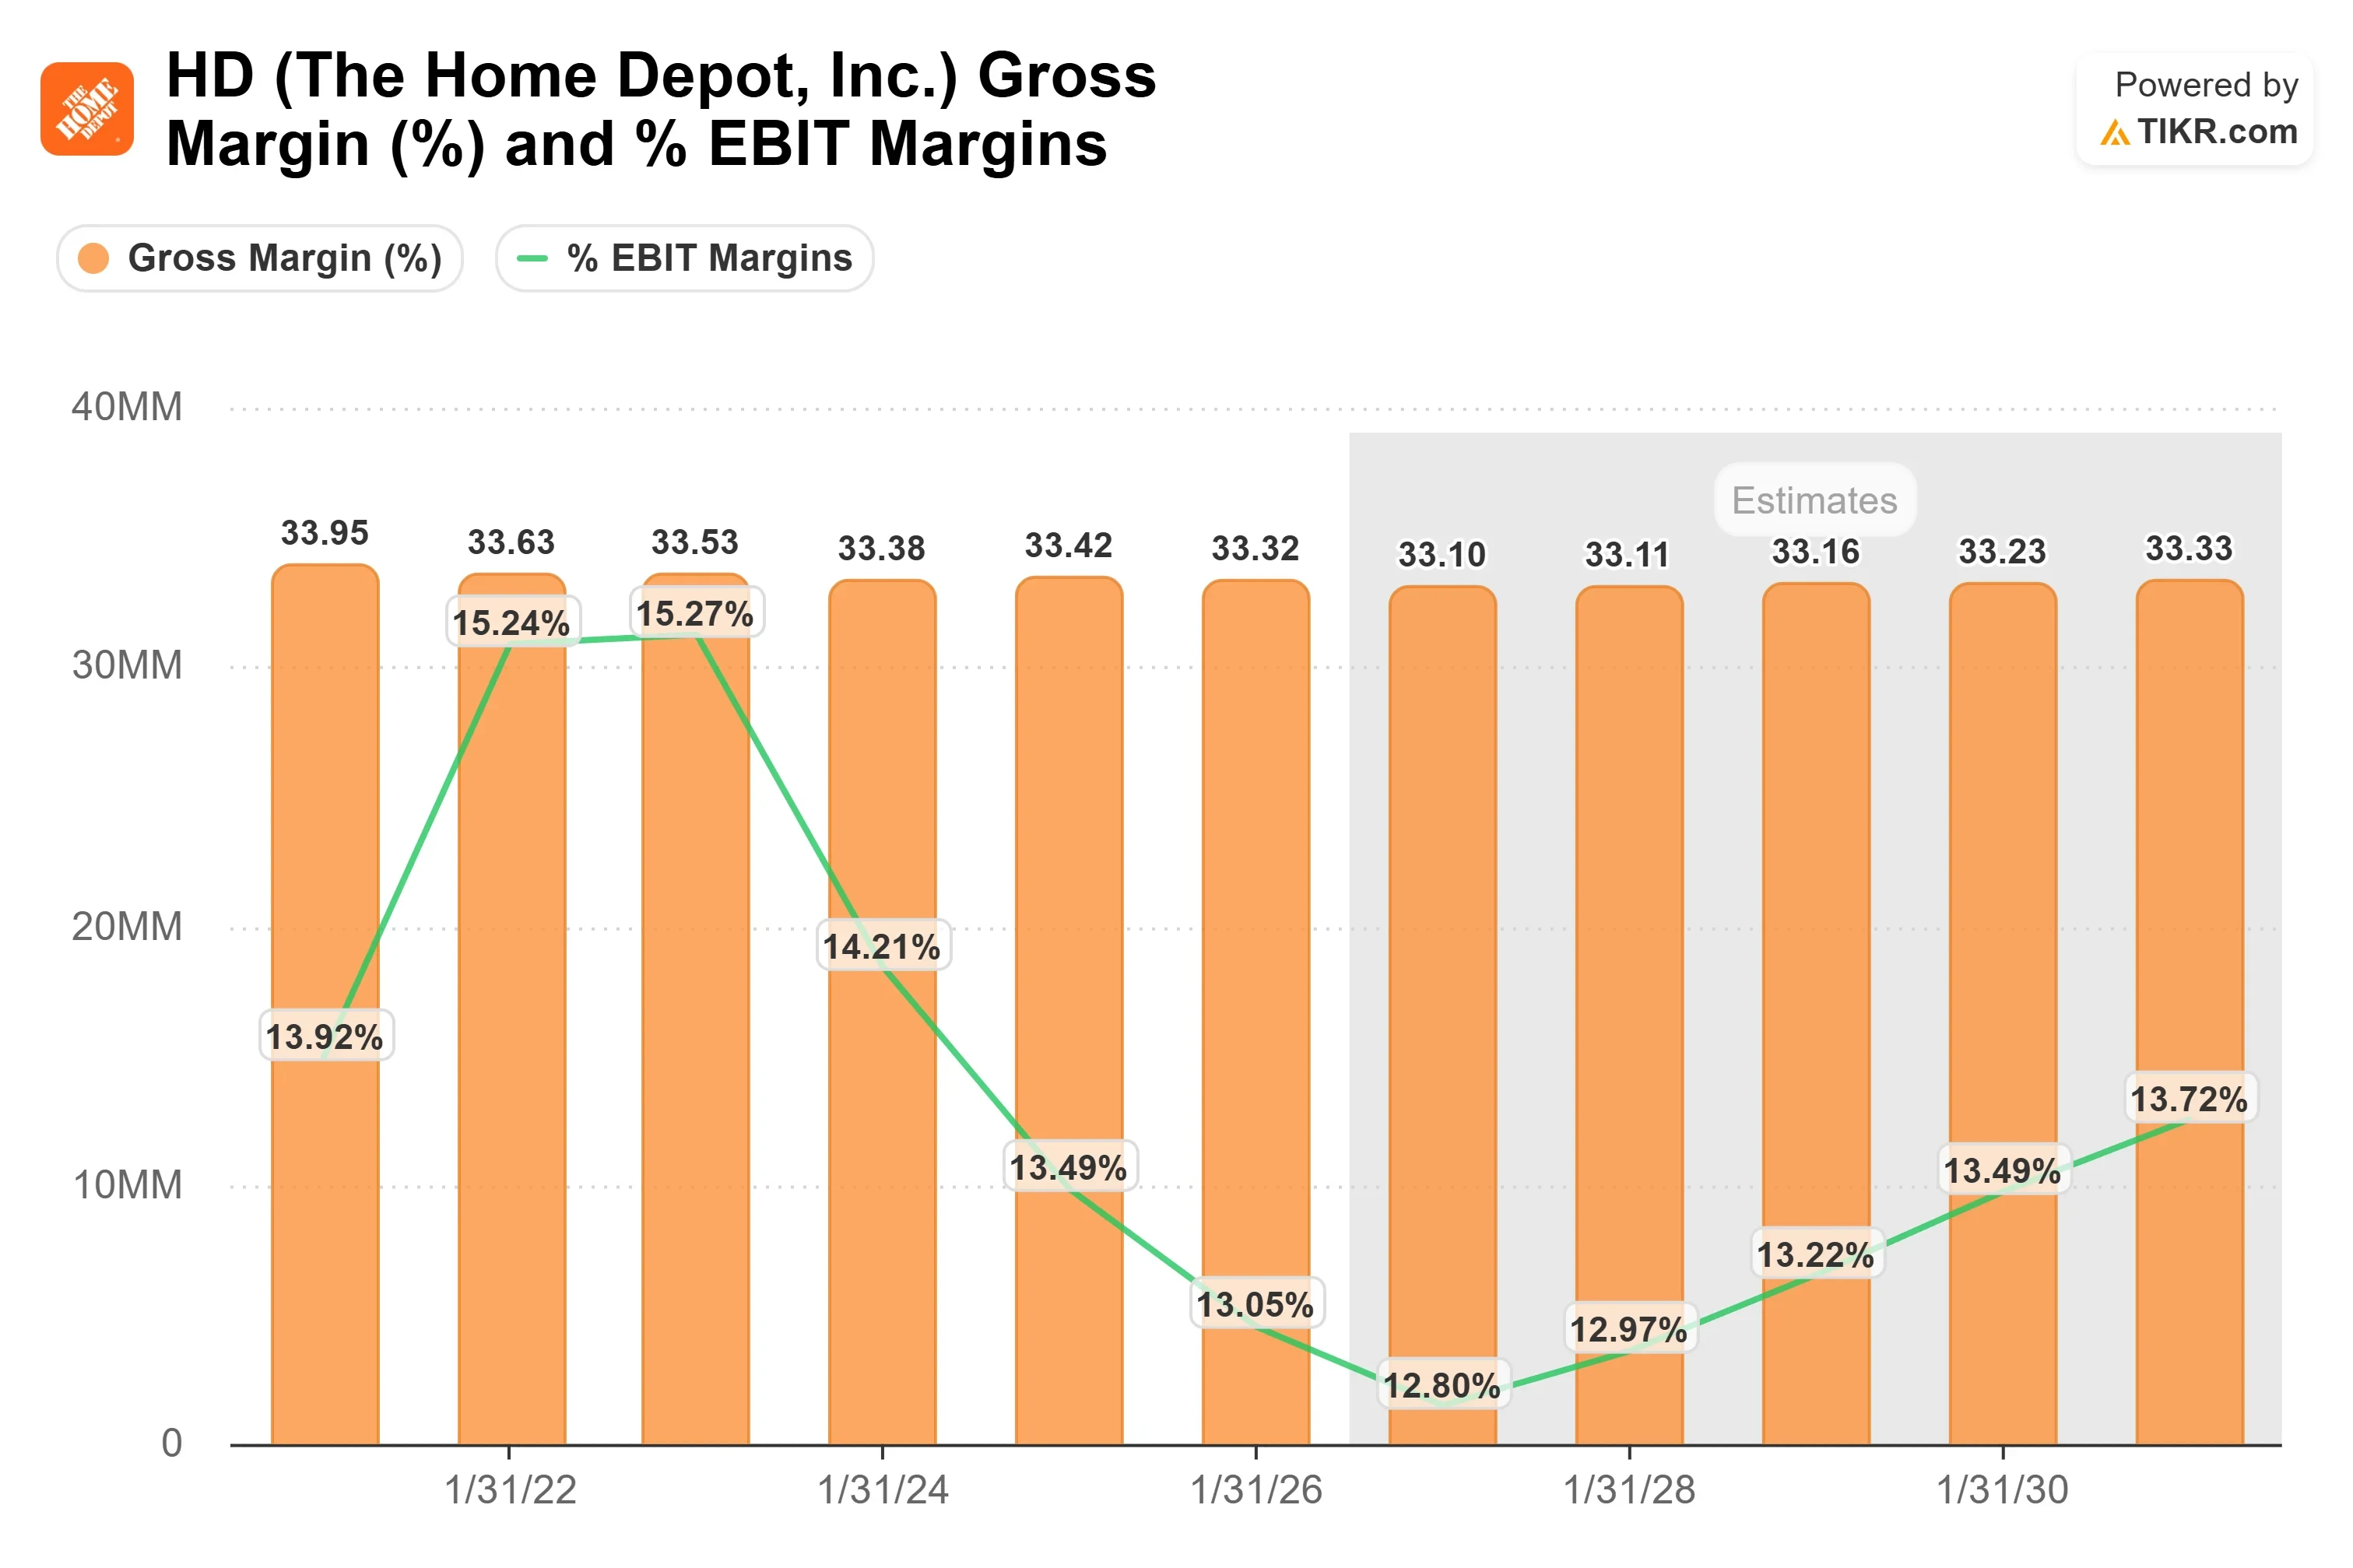
TIKRのデータは、粗利益ラインではその説明と一致している。粗利益率は2023会計年度で33.38%、2025会計年度で33.32%だった。2026会計年度のコンセンサスは約33.1%付近にあり、IEEPA関税還付を含む会社の業績見通しと一致している。営業利益率は同期間に14.2%から13.1%へと低下しており、圧力は営業コスト側にある。マクフェイル氏は「今後数年間で数十億ドルの生産性向上を経費ベースで実現する」と述べたが、「その生産性向上は売上高の増加という形で現れることを意図している」と付け加えた。これは、マージン計画というよりは、シェア獲得計画である。
キャッシュフローも遅れている。営業キャッシュフローは、TIKRの「Beats & Misses」ページによると、過去5四半期連続でコンセンサスを下回った。2026会計年度第2四半期のフリーキャッシュフローは45.1億ドルで、予想を14.11%下回ったが、前年同期比では21.04%増加した。マクフェイル氏が説明したサービスモデルの一部であるプロ向けの売掛金は、キャッシュが入金される前に売上を売掛金として計上するため、キャッシュフローの足を引っ張る要因の一つと考えられる。
TIKRでホーム・デポが競合他社と比較してどのようなパフォーマンスを示しているか見る(無料です!) >>>
TIKR アドバンストモデル分析
- 現在株価: $285.77
- 目標株価(中間ケース): ~$440
- 潜在トータルリターン: ~54%
- 年率化IRR: ~10% / 年

アナリストの成長予想と目標株価をホーム・デポ株で見る(無料です!) >>>
中間ケースでは、2031年1月31日までに約$440に達し、トータルリターンは約54%、年率換算で約10%となる。TIKRのコンセンサスによると、2031年1月期会計年度のノーマライズドEPSは約$20であり、目標株価はその利益の約22倍に相当する。これは10月7日時点の過去PER20.00倍を上回る水準だ。コンセンサスは、2027年1月期会計年度のEPS成長率を約2%、その後2年間で約6%と9%と予想している。主なリスクは株価倍率(マルチプル)にある:フォワードベースでは2月の約25倍から約19倍に低下しており、目標達成にはその回復が必要だ。上振れ要因としては、中古住宅供給の増加がそれ以前にリモデリング需要を押し上げる可能性がある。
結論
ホーム・デポは、2026会計年度第3四半期決算を11月17日頃に発表する予定だが、正式な日付は確認されていない。コンセンサスは売上高約427億ドル、調整後EPS約$3.84と見込んでいる。予想通りの営業キャッシュフローが実現すれば、マクフェイル氏のマージンに関する主張を裏付けることになる。6四半期連続で予想を下回れば、$277.15の安値が再び視野に入る可能性がある。
億万長者投資家が何を買っているかTIKRで見て、スマートマネーに追随しましょう。
では、ホーム・デポ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、ホーム・デポの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、あなた自身のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!