主なポイント
- ゴールドマン・サックスはマイクロンに対し、11月9日の終値から70%上昇する1,250ドルの目標株価を維持した一方、バンク・オブ・アメリカはマイクロンをトップピックの「US 1」リストから外した。
- 両行の見解は見た目以上に近い:ゴールドマンはマイクロンを「ニュートラル」と評価し、バンク・オブ・アメリカは「買い」評価を維持した。
- 予想PER4.2倍で取引されているマイクロンはピークを織り込んだ水準にあり、開示された契約上の債務約335億ドルは12ヶ月以内に収益化される見込み。
マイクロン・テクノロジー (MU) は、記録的な利益が新たな底値なのかピークなのかをウォール街が議論する中、11月9日までの1ヶ月で29%下落した。その後、2つの銀行が意見を表明した。
ゴールドマン・サックスのアナリスト、ジェームズ・シュナイダーは、「今後数四半期で強力なフリーキャッシュフローが生じる可能性が高い」ことを理由に、月曜日の終値733.15ドルから70%高い1,250ドルの目標株価を維持した。Yahoo Financeの見出しは、マイクロンを「現在のバリュエーション水準では絶叫買い」と呼んだ。
火曜日、バンク・オブ・アメリカは理由を明かさず、マイクロン、Nvidia、Lam Researchをトップピックの「US 1」リストから外した。
見た目以上に一致する両行の見解
ゴールドマンは依然としてマイクロンを「ニュートラル」と評価している。シュナイダー氏はそのリスク・リターンが「より魅力的になりつつある」と述べたが、これは「絶叫買い」とは程遠い表現だ。バンク・オブ・アメリカは3銘柄すべてに「買い」評価を維持した。
真の対立点は、マイクロンの利益がどれだけ持続するかについてだ。民主党の中間選挙での圧勝は新規データセンターへの制限への懸念を煽り、 UBSアナリストは建設中断により 2028年に予想される米国データセンター容量増加の約30%が脅かされる可能性があると指摘している。
マイクロンはピークを織り込んだ水準
コンセンサスでは、2026年度の記録的な1株当たり利益(EPS)75.52ドルから2027年度には176.50ドルへと2倍以上に増加し、2028年度には207.76ドルに達すると見込まれている。2027年度の数字は 6月末から18%上昇しており、2028年度の数字は27%上昇している。
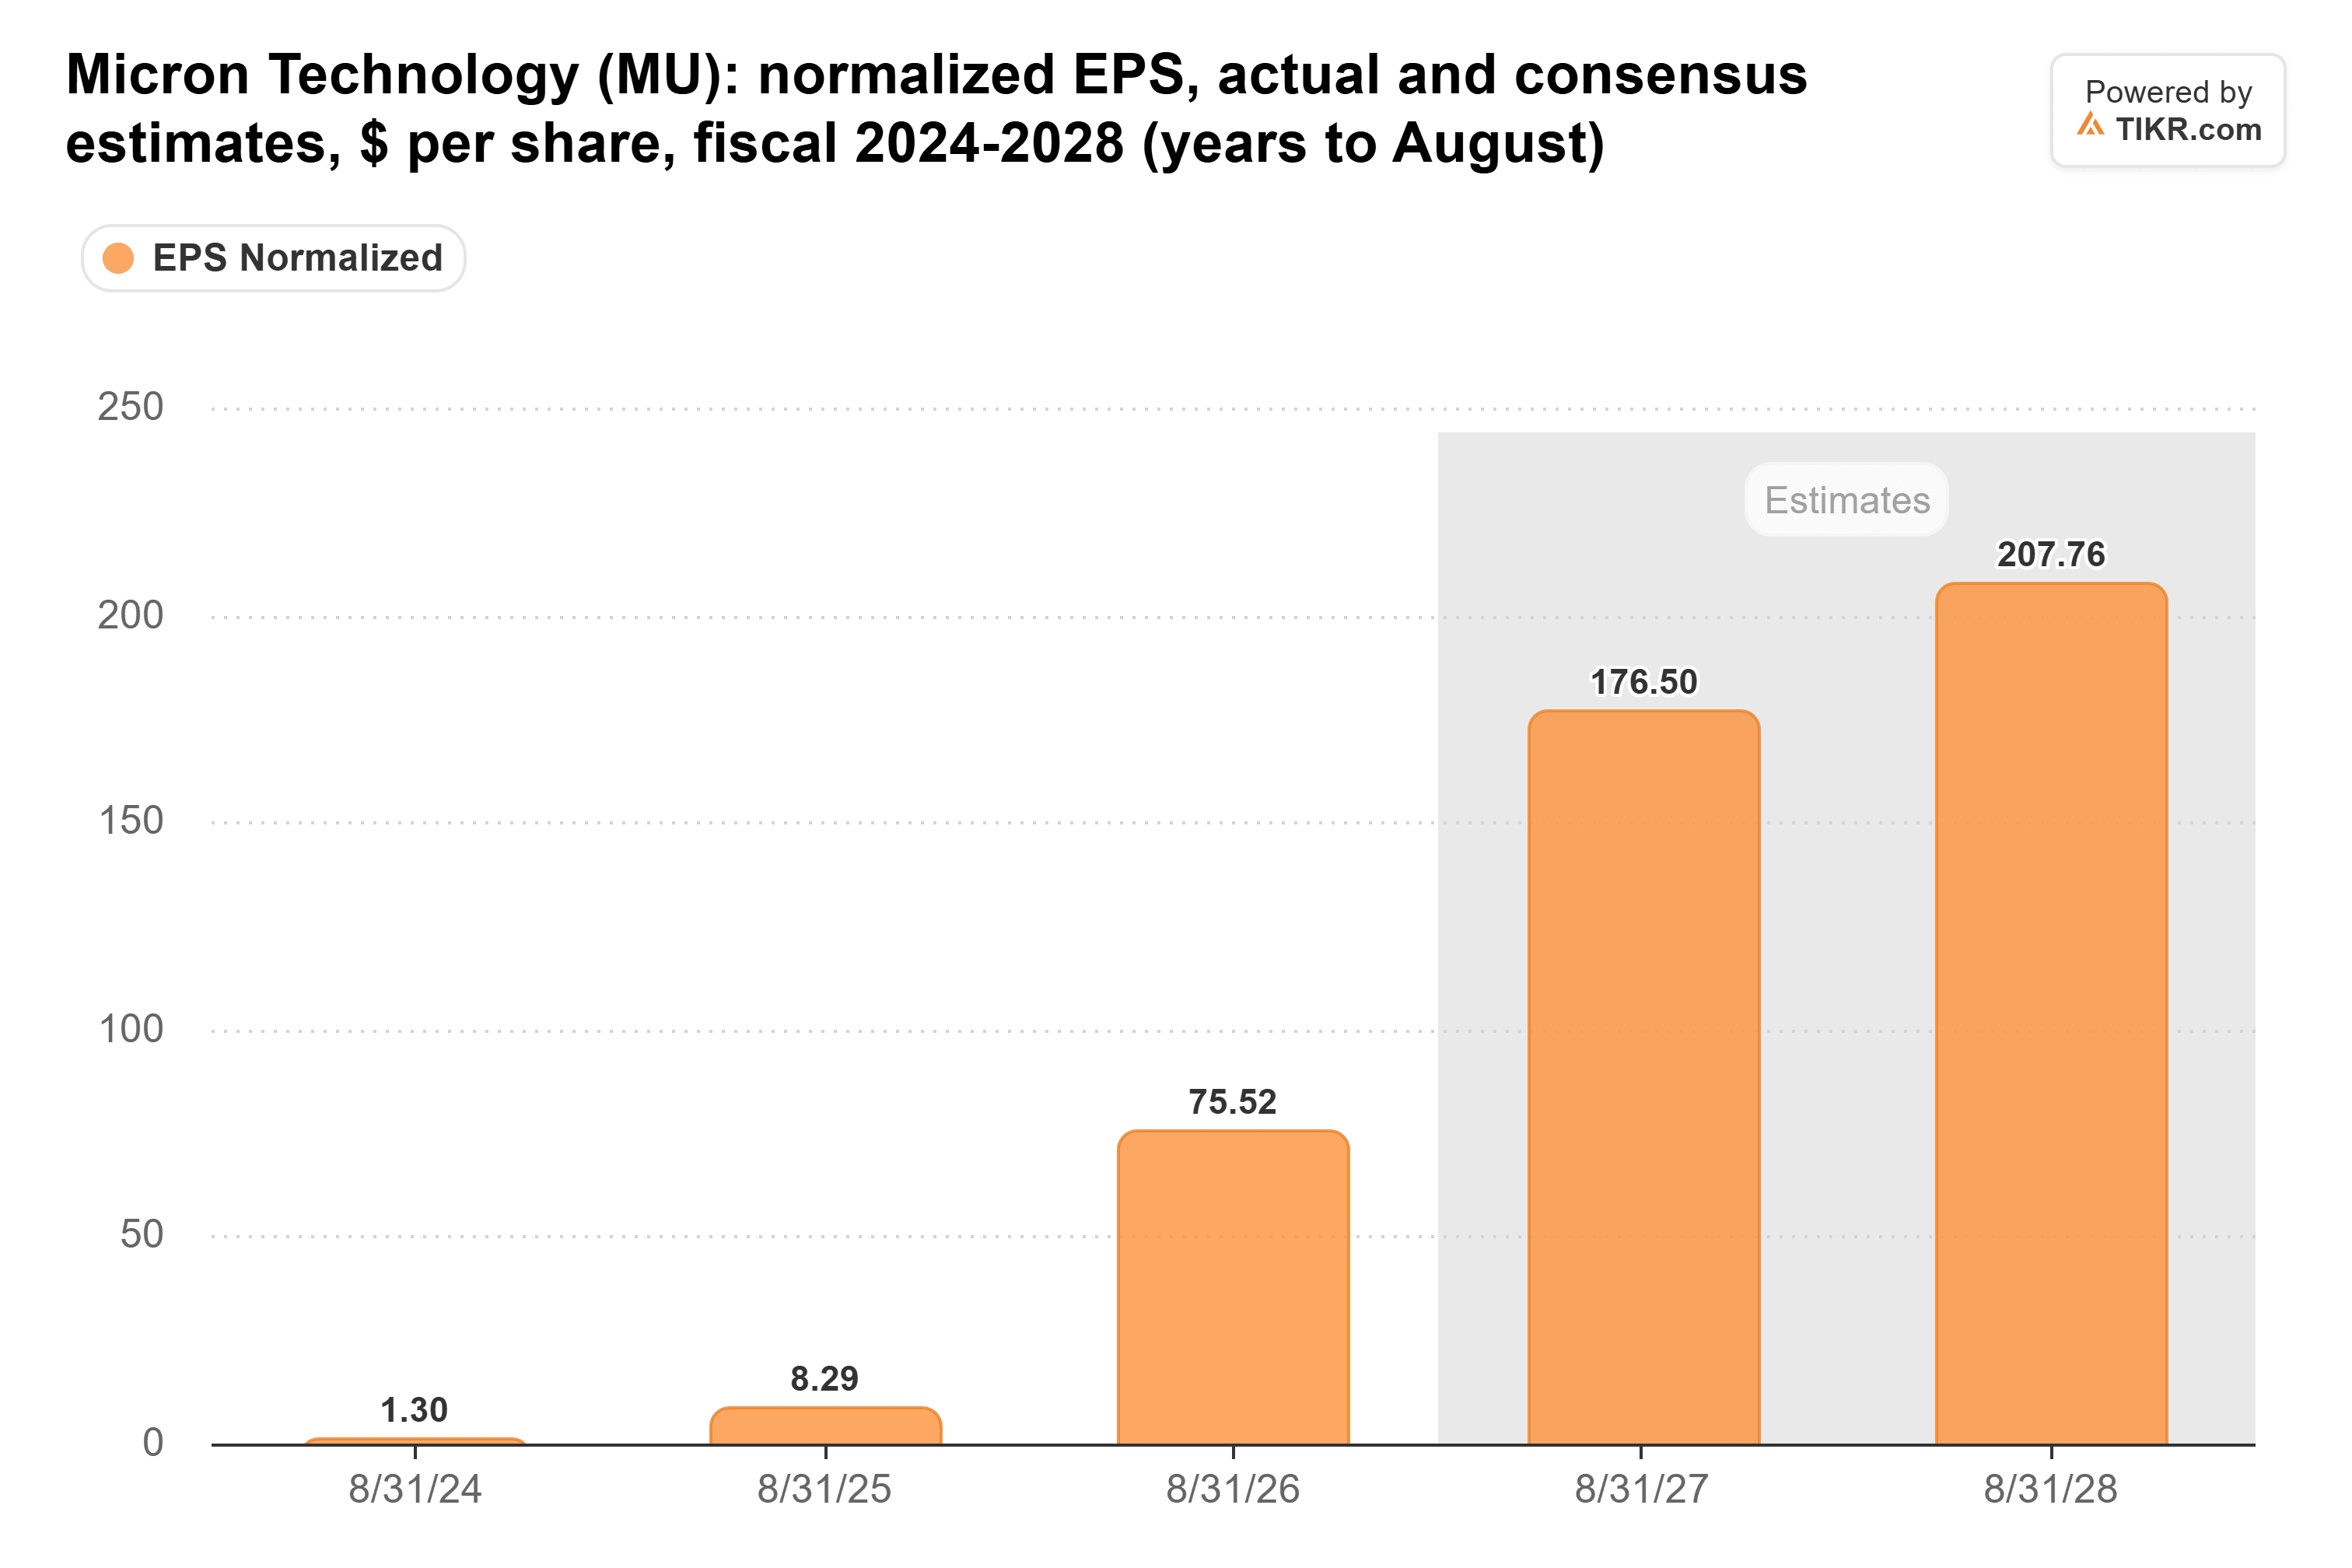
11月9日、同株は予想PER4.2倍で取引され、過去5年間の四半期末のどの数値よりも低く、前回のメモリサイクルがピークを迎えた2017年および2018年の水準に近かった。そのピークの後、GAAPベースのEPSは2年間で79%下落し、2018年度の11.51ドルから2020年度の2.37ドルとなった。
TIKRはマイクロンに関する49人のアナリストを追跡。「買い」と言うのは何人?
マイクロンに対する「買い」「ホールド」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マイクロンのアナリスト評価を見る
マイクロンは以前にもこの状況を経験
売上高は2023年度に308億ドルから155億ドルへとほぼ半減し、GAAPベースの粗利益率は45%から マイナス9%へと転落した。その後、売上高は2026年度に記録的な1,332億ドルまで急増した。
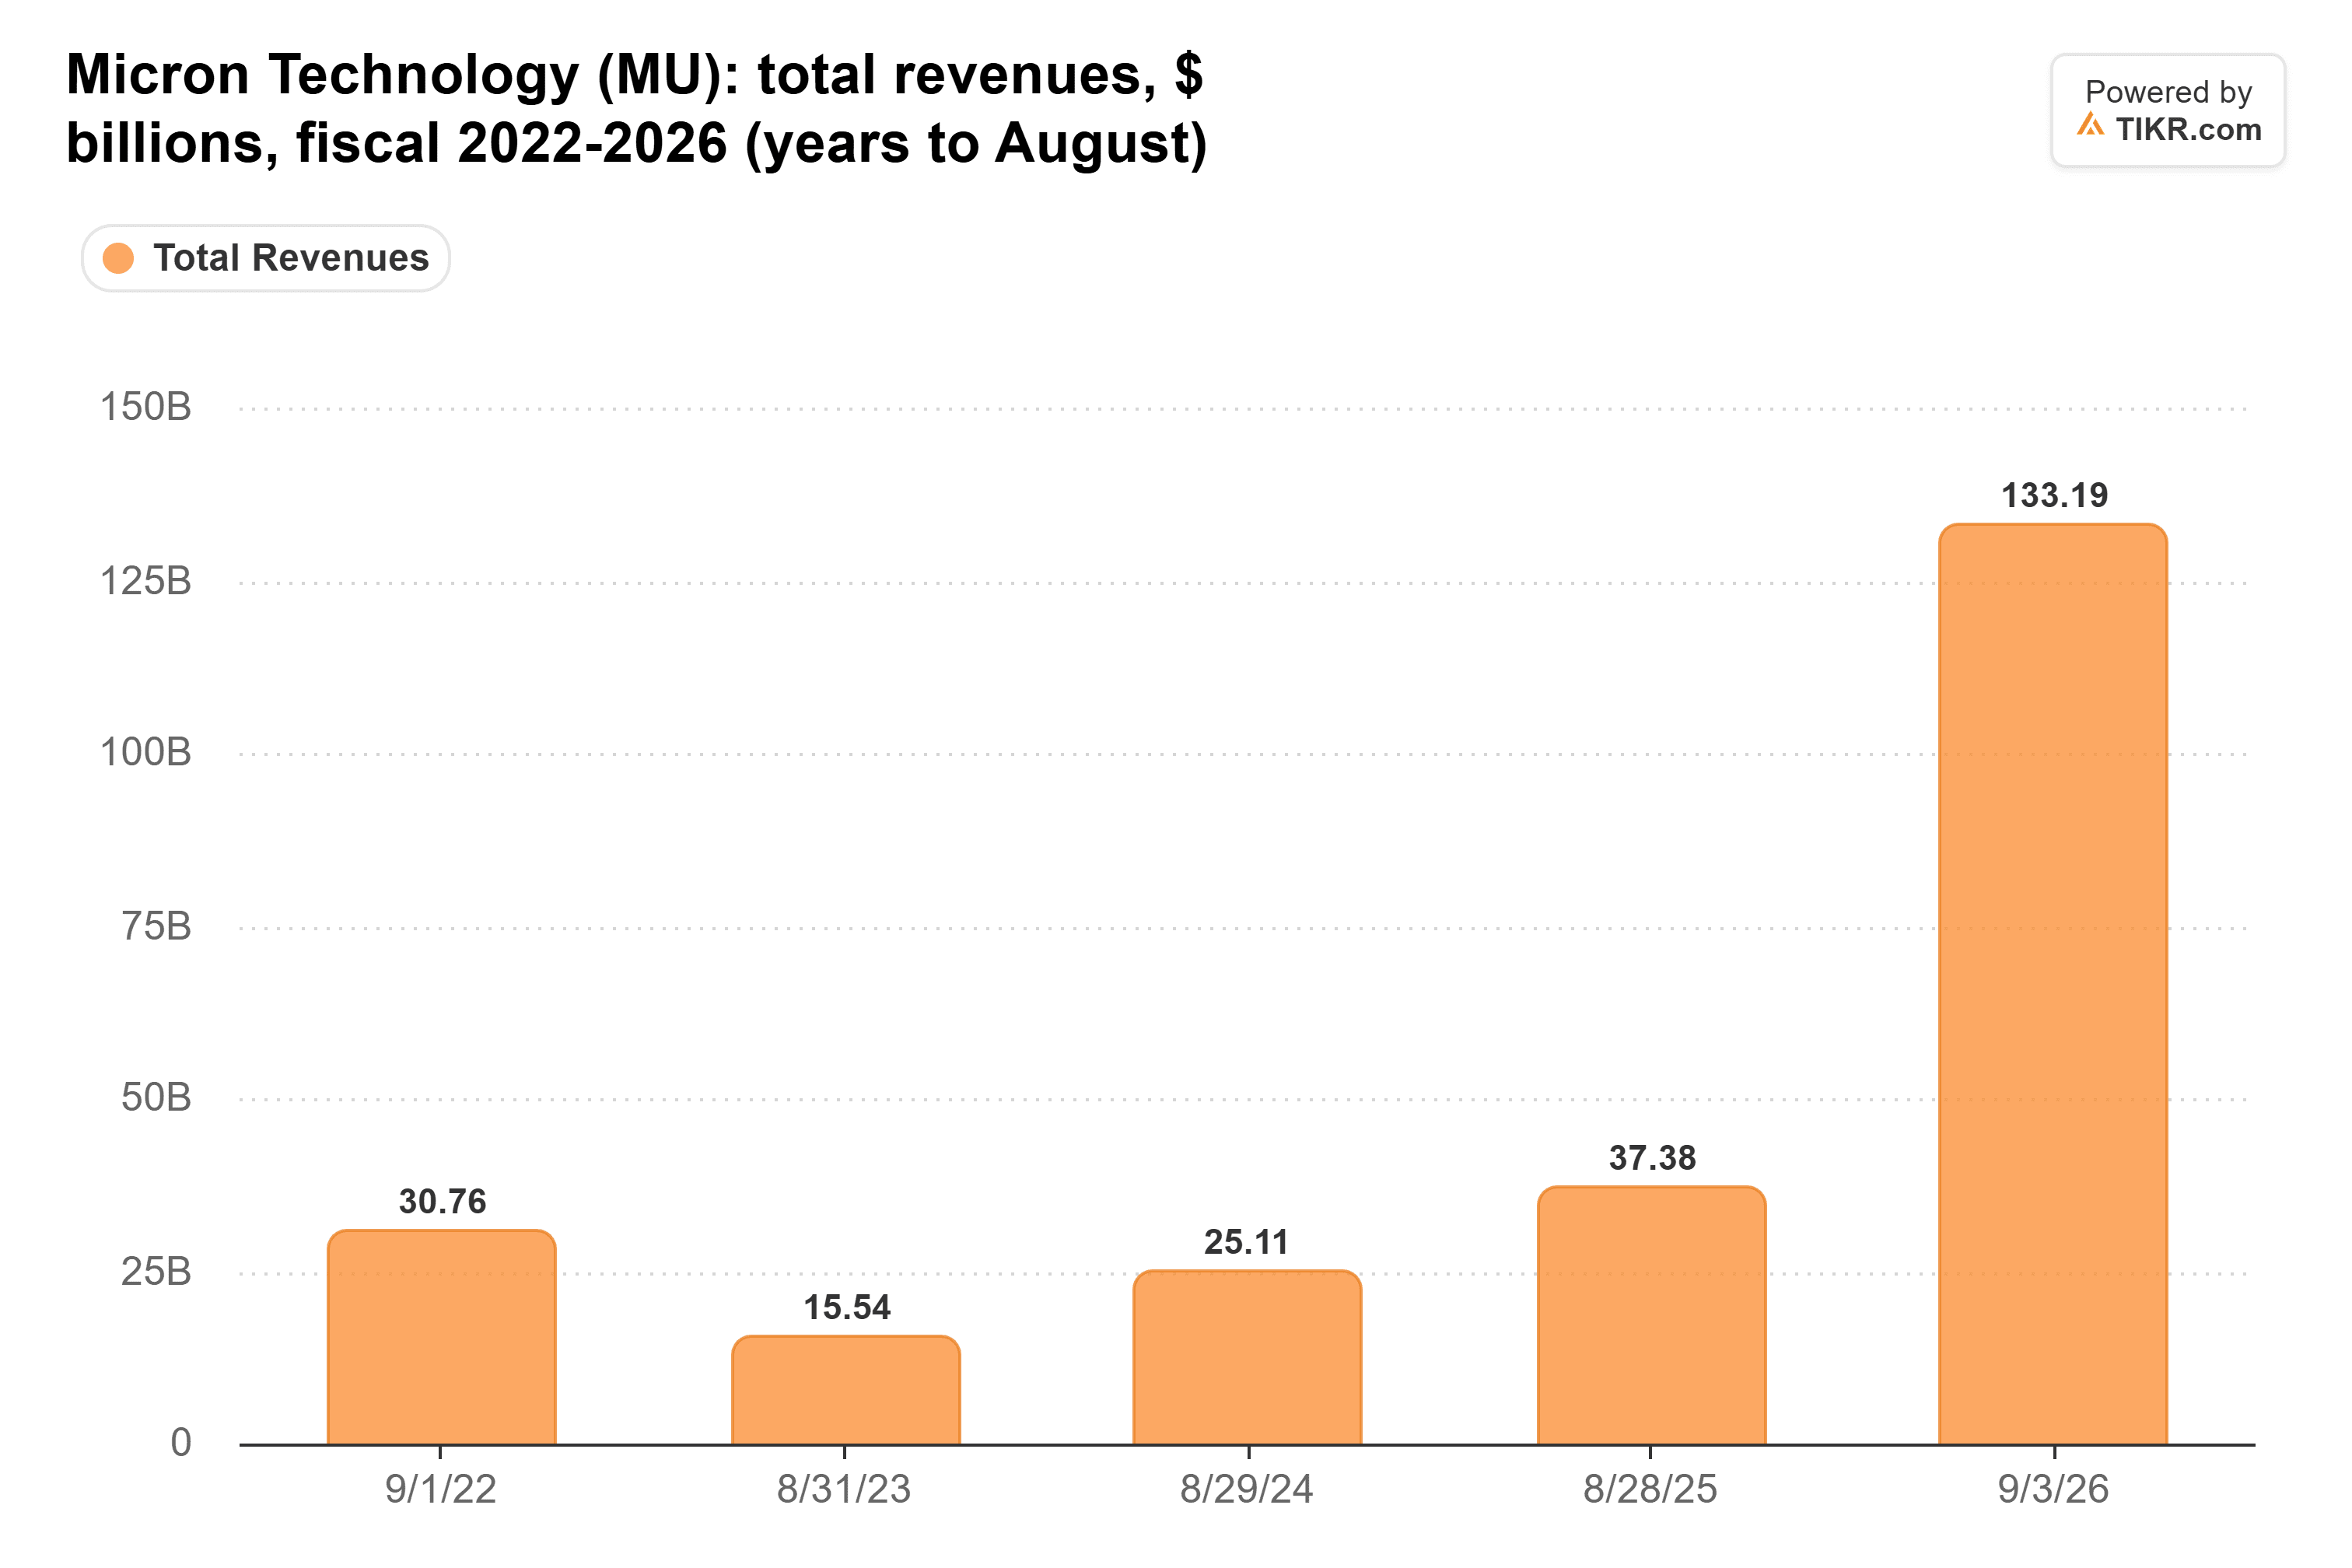
経営陣は、顧客との26件のテイク・オア・ペイ契約により、今回のサイクルは異なるとしている。しかし、9月3日時点で、マイクロンは約1,340億ドルの残存履行債務の約4分の1が今後12ヶ月以内に収益化されると見込んでいた。これは約335億ドルに相当し、アナリストが2027年度に予想する2,755億ドルと比較される。この数字はコミットされた数量を最低価格で評価したもので、固定価格や価格帯のない契約、および当初の契約期間が1年以下の契約は除外されている。
このような取引は以前にも崩れたことがある。 Xの半導体アカウント「Jukan」は、他のチップメーカーが需要が落ち込んだ際に顧客がコミットされた数量の先送りを認めた例を指摘した。
ゴールドマンの見方の方が優れている
予想PER4.2倍という水準は、すでにこれらの予想が持続しないことを織り込んでいる。ゴールドマンの1,250ドルという目標株価でさえ、2028年度の予想EPSの約6倍に過ぎない。
フリーキャッシュフローは2026年度に590億ドルに達し、過去9年間の合計167億ドルを上回った。年度末には 735億ドルの現金および投資を保有しており、そのうち約127億ドルは2029年から2031年に返済される顧客預かり金であり、12月9日から最大351.6億ドルの自社株買いを開始できる。
バンク・オブ・アメリカの慎重姿勢も理解できる。2027年と2028年にはマイクロンのアイダホ工場を含む新規生産能力が投入され、アナリストは粗利益率が2027年度の87.0%から2030年度には65.5%に低下すると予想している。
この株価水準では、マイクロンは記録的な利益が持続する必要はない。2018年以降の下落よりも緩やかな減少で済み、その間を現金と自社株買いが支えることになる。
マイクロンの12月決算が次の試金石
マイクロンは12月に第1四半期決算を発表する予定だ。経営陣は売上高を615億ドル(上下15億ドル)、非GAAPベースの粗利益率を約86.25%と予想している。利益率を維持した上での上方修正はゴールドマンの見方を支持し、契約数量の先送りがあれば弱気派の見方を支持することになる。
では、マイクロン株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!