主なポイント
- 第3四半期決算説明会で、CoreWeaveは現在の利回りでは無担保債を利用せず、今後3ヶ月で約90億ドルの顧客前払い金・デポジットを見込むと述べた。
- これにより、CoreWeaveの信用リスクは、債券市場よりも顧客の前払い能力に多く依存するようになり、そのチップ供給元であり株主でもある企業にとっても重要だ。
- CFOは、2027年までに親会社レベルで調達する新規資本は50億ドル未満と見込む一方、第4四半期の支払利息は10億ドル超と予想されている。
- 顧客が設備投資の資金を前払いし続ける限り、苦境に近い水準で評価されている債券は、この企業にとっては過度に悲観的すぎる。
CoreWeave (CRWV)は、債券市場よりも安い貸し手を見つけた。それは自社の顧客だ。
親会社の無担保債利回りが約16%という状況で、CEOのMichael Intratorは第3四半期決算説明会で一線を画した:
「現在の利回りでは無担保債市場を利用して事業資金を調達することはなく、その必要もありません。」
これは、今年計画されている370億ドルから390億ドルの設備投資(その大半がNVIDIA (NVDA)からのGPU群への支出)を考えると大胆な発言だ。NVIDIAはCoreWeaveの一部も所有している。
TIKRはCoreWeaveについて42人のアナリストを追跡。何人が「買い」と評価している?
CoreWeaveの買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。CoreWeaveのアナリスト評価を見る
契約に紐づいた融資は依然として安価
CoreWeaveの借り入れの大半は、そもそも無担保市場を経由していなかった。Intratorは、バックログを履行するために残された設備投資の大部分は、特定の顧客契約に紐づいた遅延実行タームローンから賄われると述べた。IPO以降、これらのローンはSOFRに225~550ベーシスポイントを上乗せした水準で設定されており、彼は「現在の高水準でも10%未満」と述べた。CoreWeaveの加重平均負債コストは第3四半期末で7.9%であり、1年で250ベーシスポイント低下しており、契約が履行されるにつれ、すでに40億ドル以上の負債を返済済みだ。
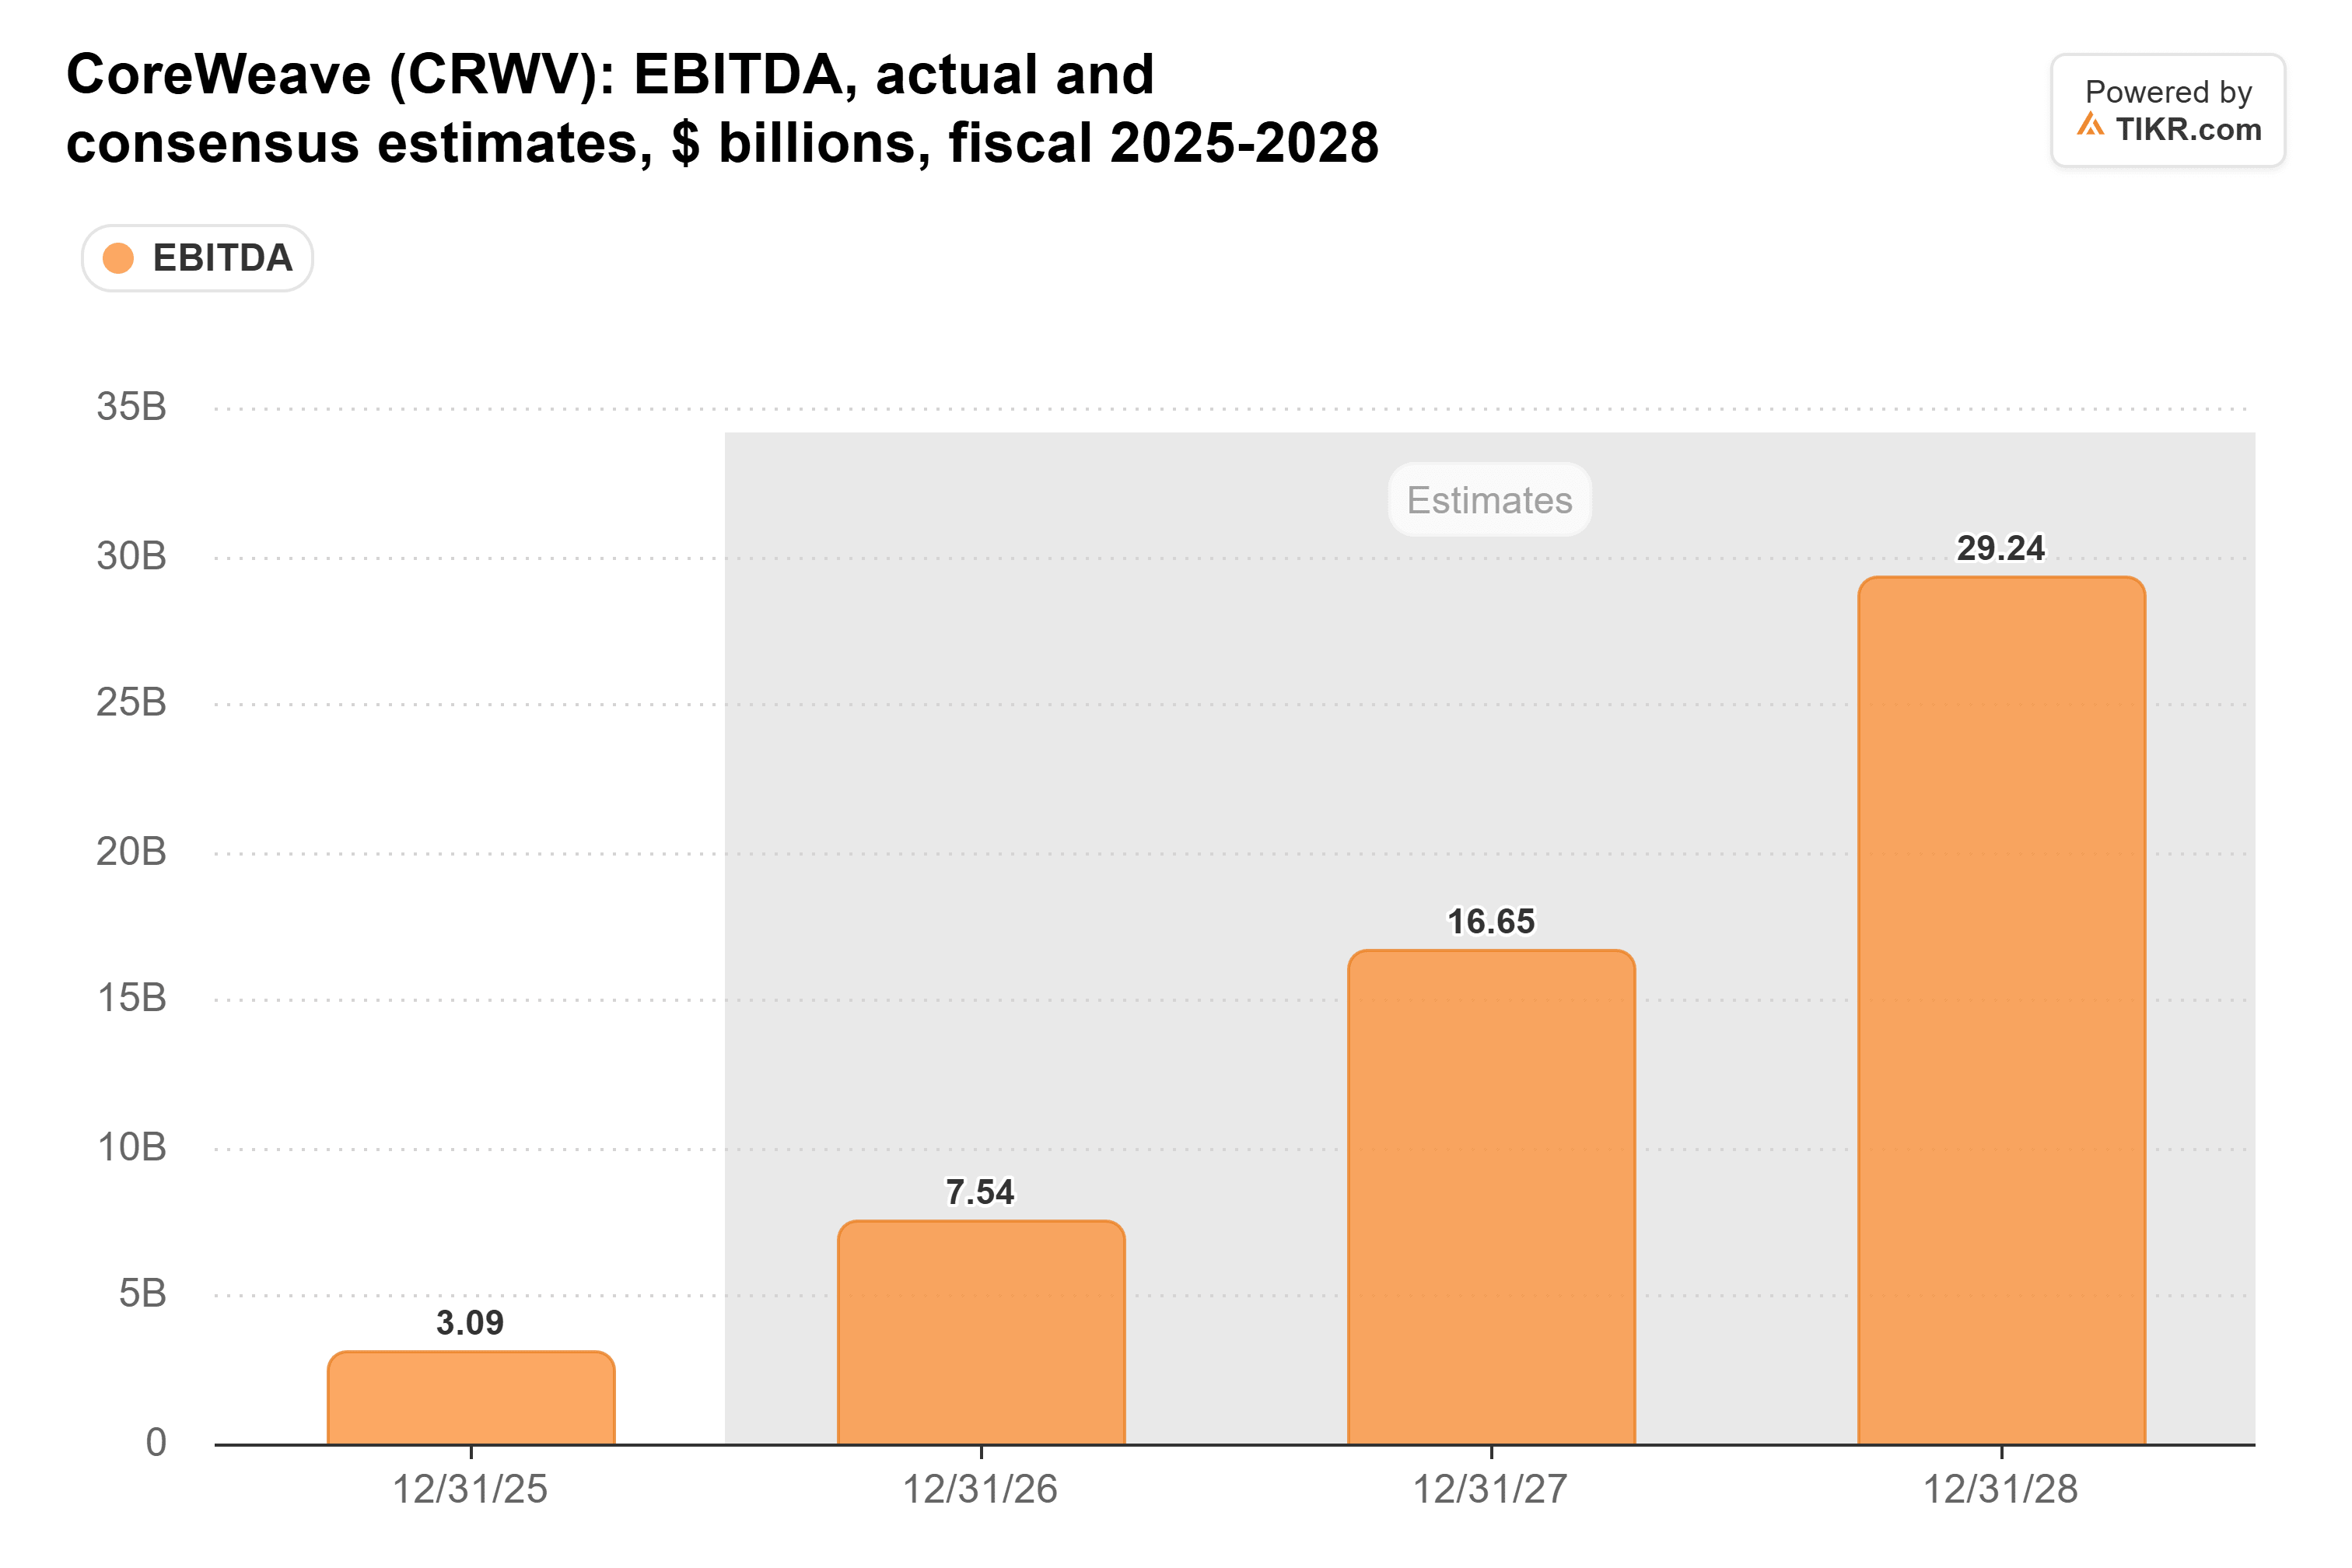
CFOのNitin Agrawalは、既存の顧客契約からのキャッシュフローは「現在残存している負債およびこれらの契約を履行するために調達が見込まれる追加負債の利払いと返済に十分」と述べた。アナリストは、このキャッシュフローが2026年に2倍以上になり、2027年にも再び2倍以上になると予想している:
顧客が前払いしている
より大きな変化は、設備投資の資金を誰が払うかだ。Intratorは、CoreWeaveが今年の契約の70%で前払い金を回収し、一部の顧客は契約価値の最大100%を前払いしたと述べた。彼は、署名済み契約からの前払い金とデポジットが今後3ヶ月だけで約90億ドルに達すると見込んでいる。そのうち30億ドル以上は、すでに返済済みの機器を「当初価格に対して相当なプレミアム」で再契約したものからのキャッシュであり、利払いの必要がない資金だ。
これまで、負債がCoreWeaveの支出と事業活動からの収入のギャップを埋めてきた。第3四半期には、94億ドルの設備投資に対して、20億ドルの営業キャッシュフローしかなかった:
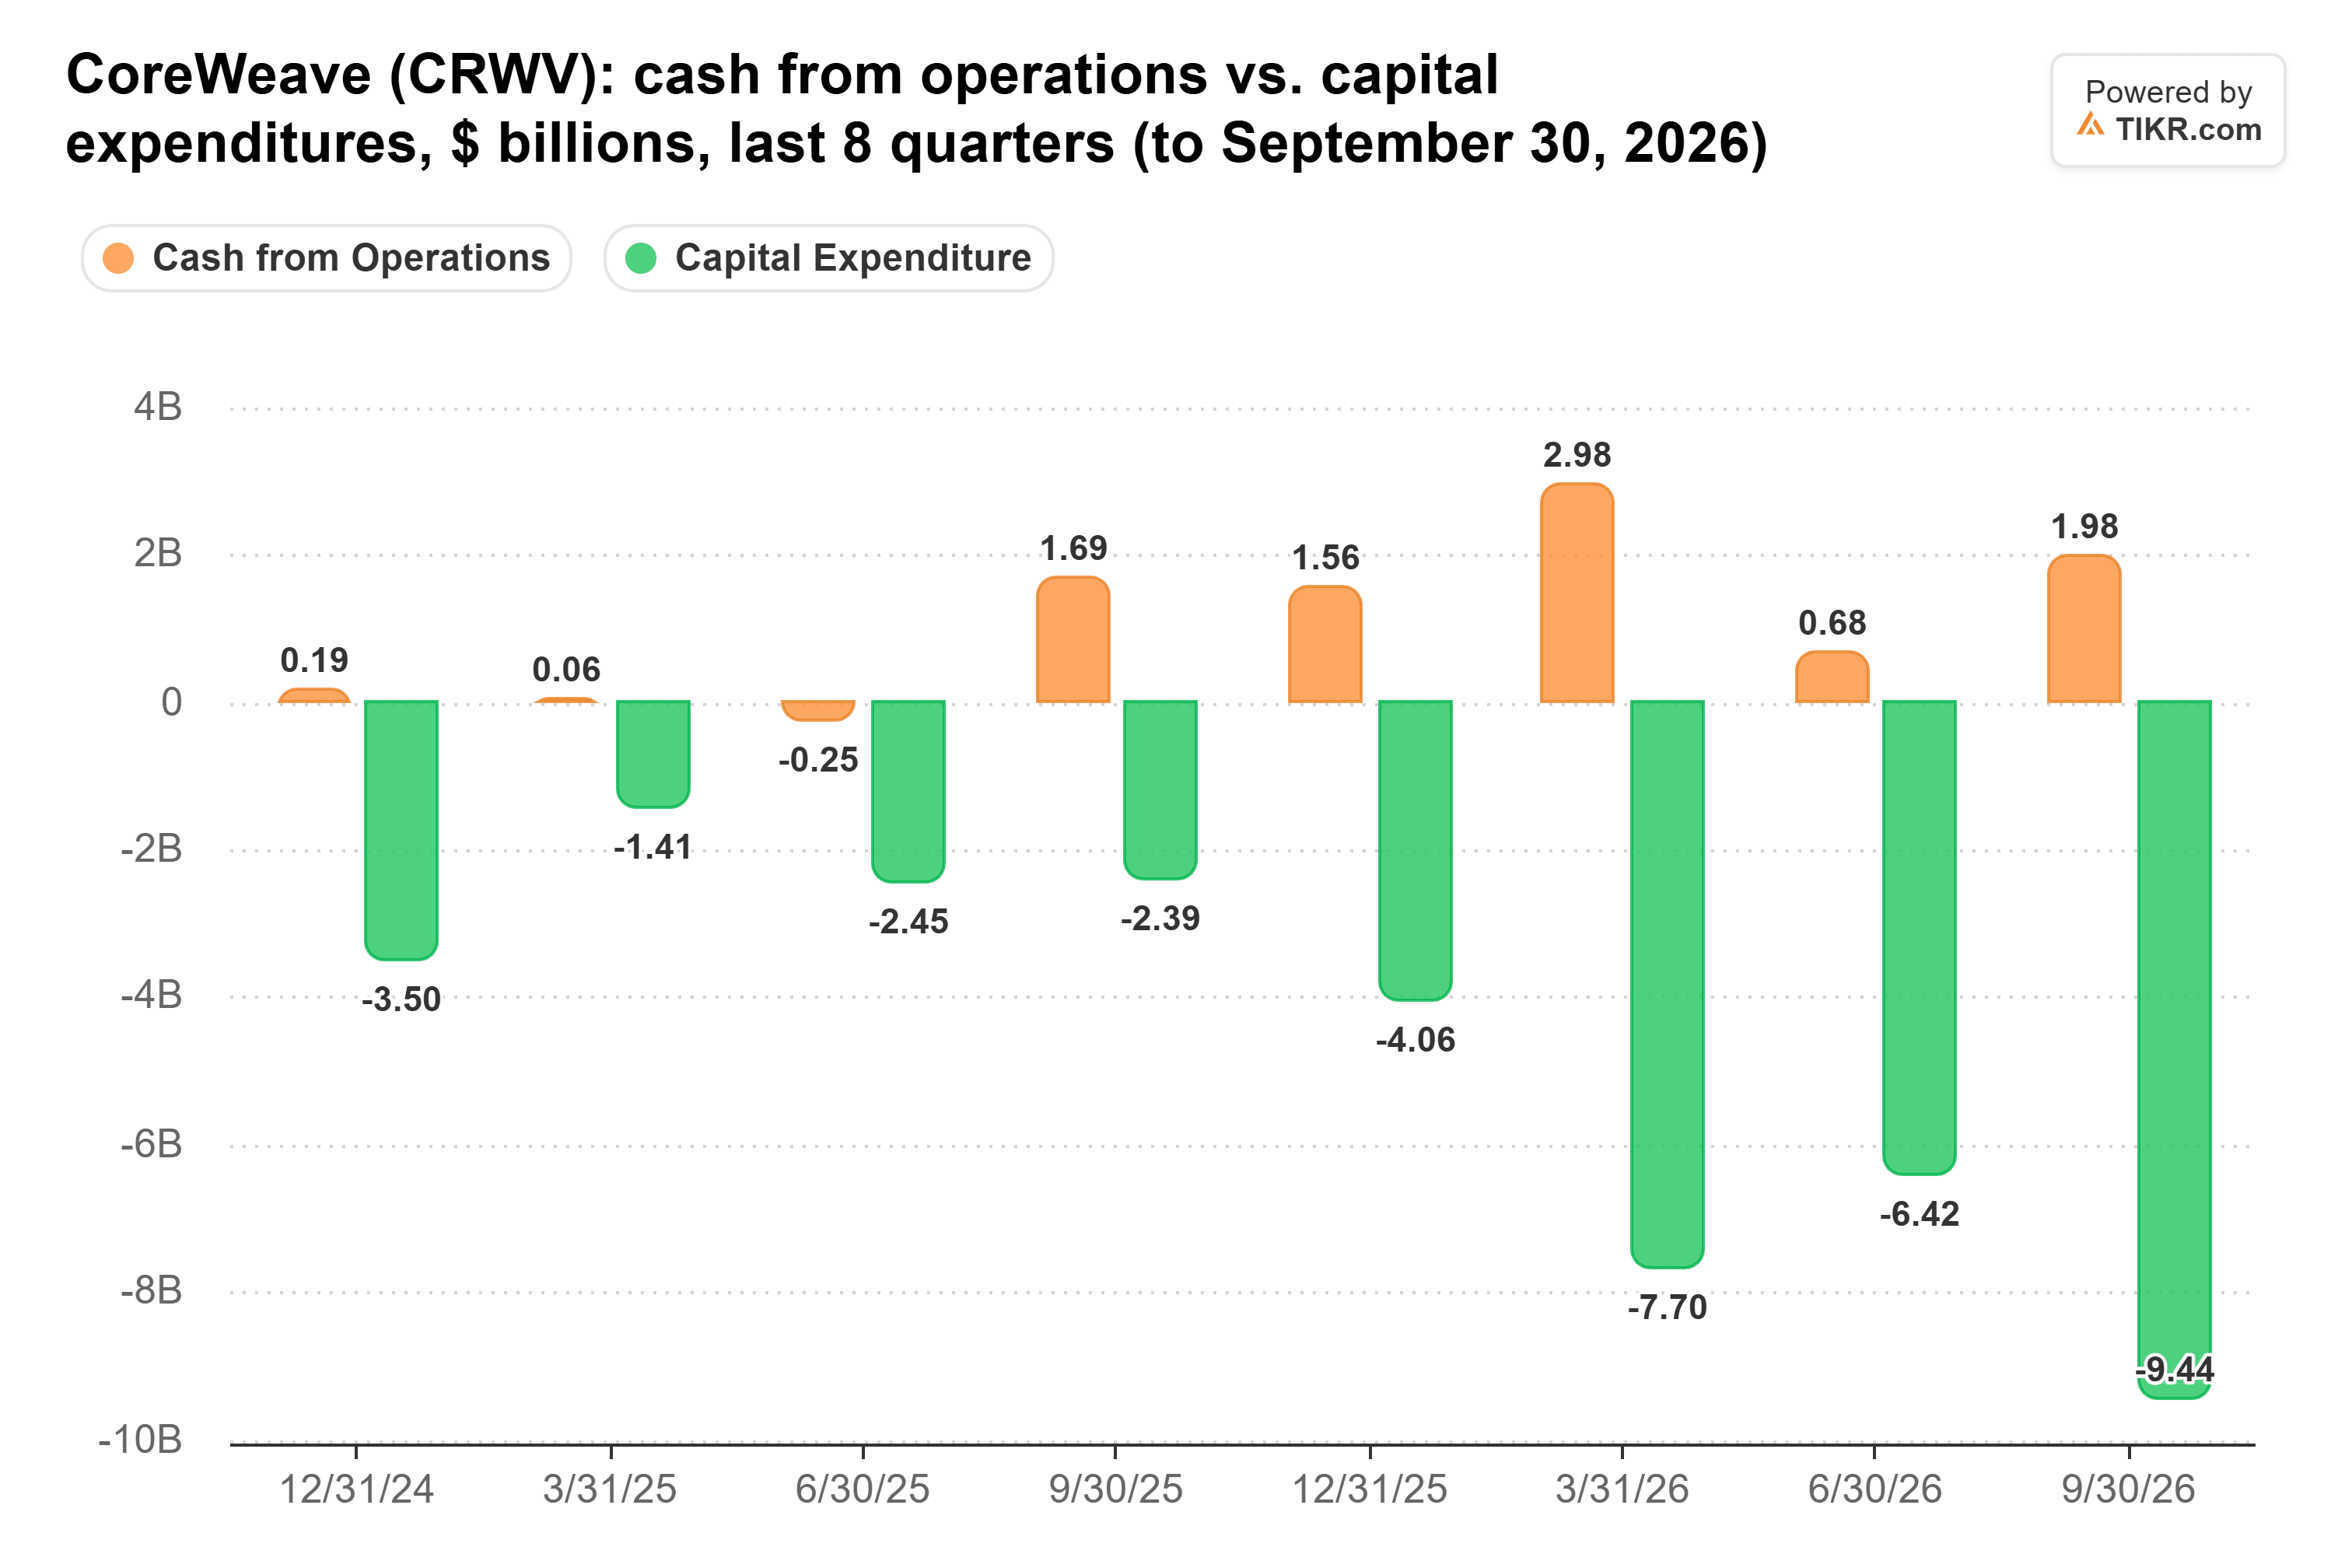
今後3ヶ月で入ってくる90億ドルは、その四半期全体のギャップよりも大きい。前払い金、既存の融資枠でまだ引き出されていない約50億ドル、および稼働待ちの構築済みインフラ90億ドル以上を考慮すると、Agrawalは2027年までに親会社レベルで調達する新規資本は50億ドル未満と見込んでいる。
リスクは今や顧客が負う
これにより、誰の判断が重要かが変わる。Atreides ManagementのGavin BakerはXでの投稿で、この変化は「デューデリジェンスの負担を、オフテイカーの信用力を評価するプライベート・クレジット・ファンドから、前払いを行うGPUの実際の顧客へと移す」と述べた。
つまり、CoreWeaveの信用は今や、顧客が前払いする現金を持ち続け、それを続けられるかどうかにかかっている。Intratorは、2027年までのコミット済み設備投資の75%以上が、投資適格およびエンタープライズ顧客に紐づいていると述べた。これは16%の債券利回りが示唆するよりも堅牢なグループだ。
NVIDIAもこの利害関係者だ。決算発表前夜のCNBCのClosing Bell Overtimeで、MoffettNathansonのNick Del DeoはCoreWeaveを「自社のチッププログラムを持つハイパースケーラーに対する代替的な販路を確立するという点で、NVIDIAにとって重要なパートナー」と呼んだ。顧客が設備投資の資金を前払いする場合、NVIDIAのCoreWeaveからの受注は債券購入者への依存度が低くなり、NVIDIAが1月に1株87.20ドルでCoreWeave株に投資した20億ドルも同様だ。
前払い金はまだ稼がなければならない
前払い金は依然として約束だ。CoreWeaveは顧客が支払った容量を、期限内に提供しなければならない。また、これはCoreWeaveがすでに抱えている負債(9月30日時点で約470億ドル)には何の影響も与えない。CoreWeaveの四半期ごとの支払利息は2024年末以降、5倍以上に増加している:
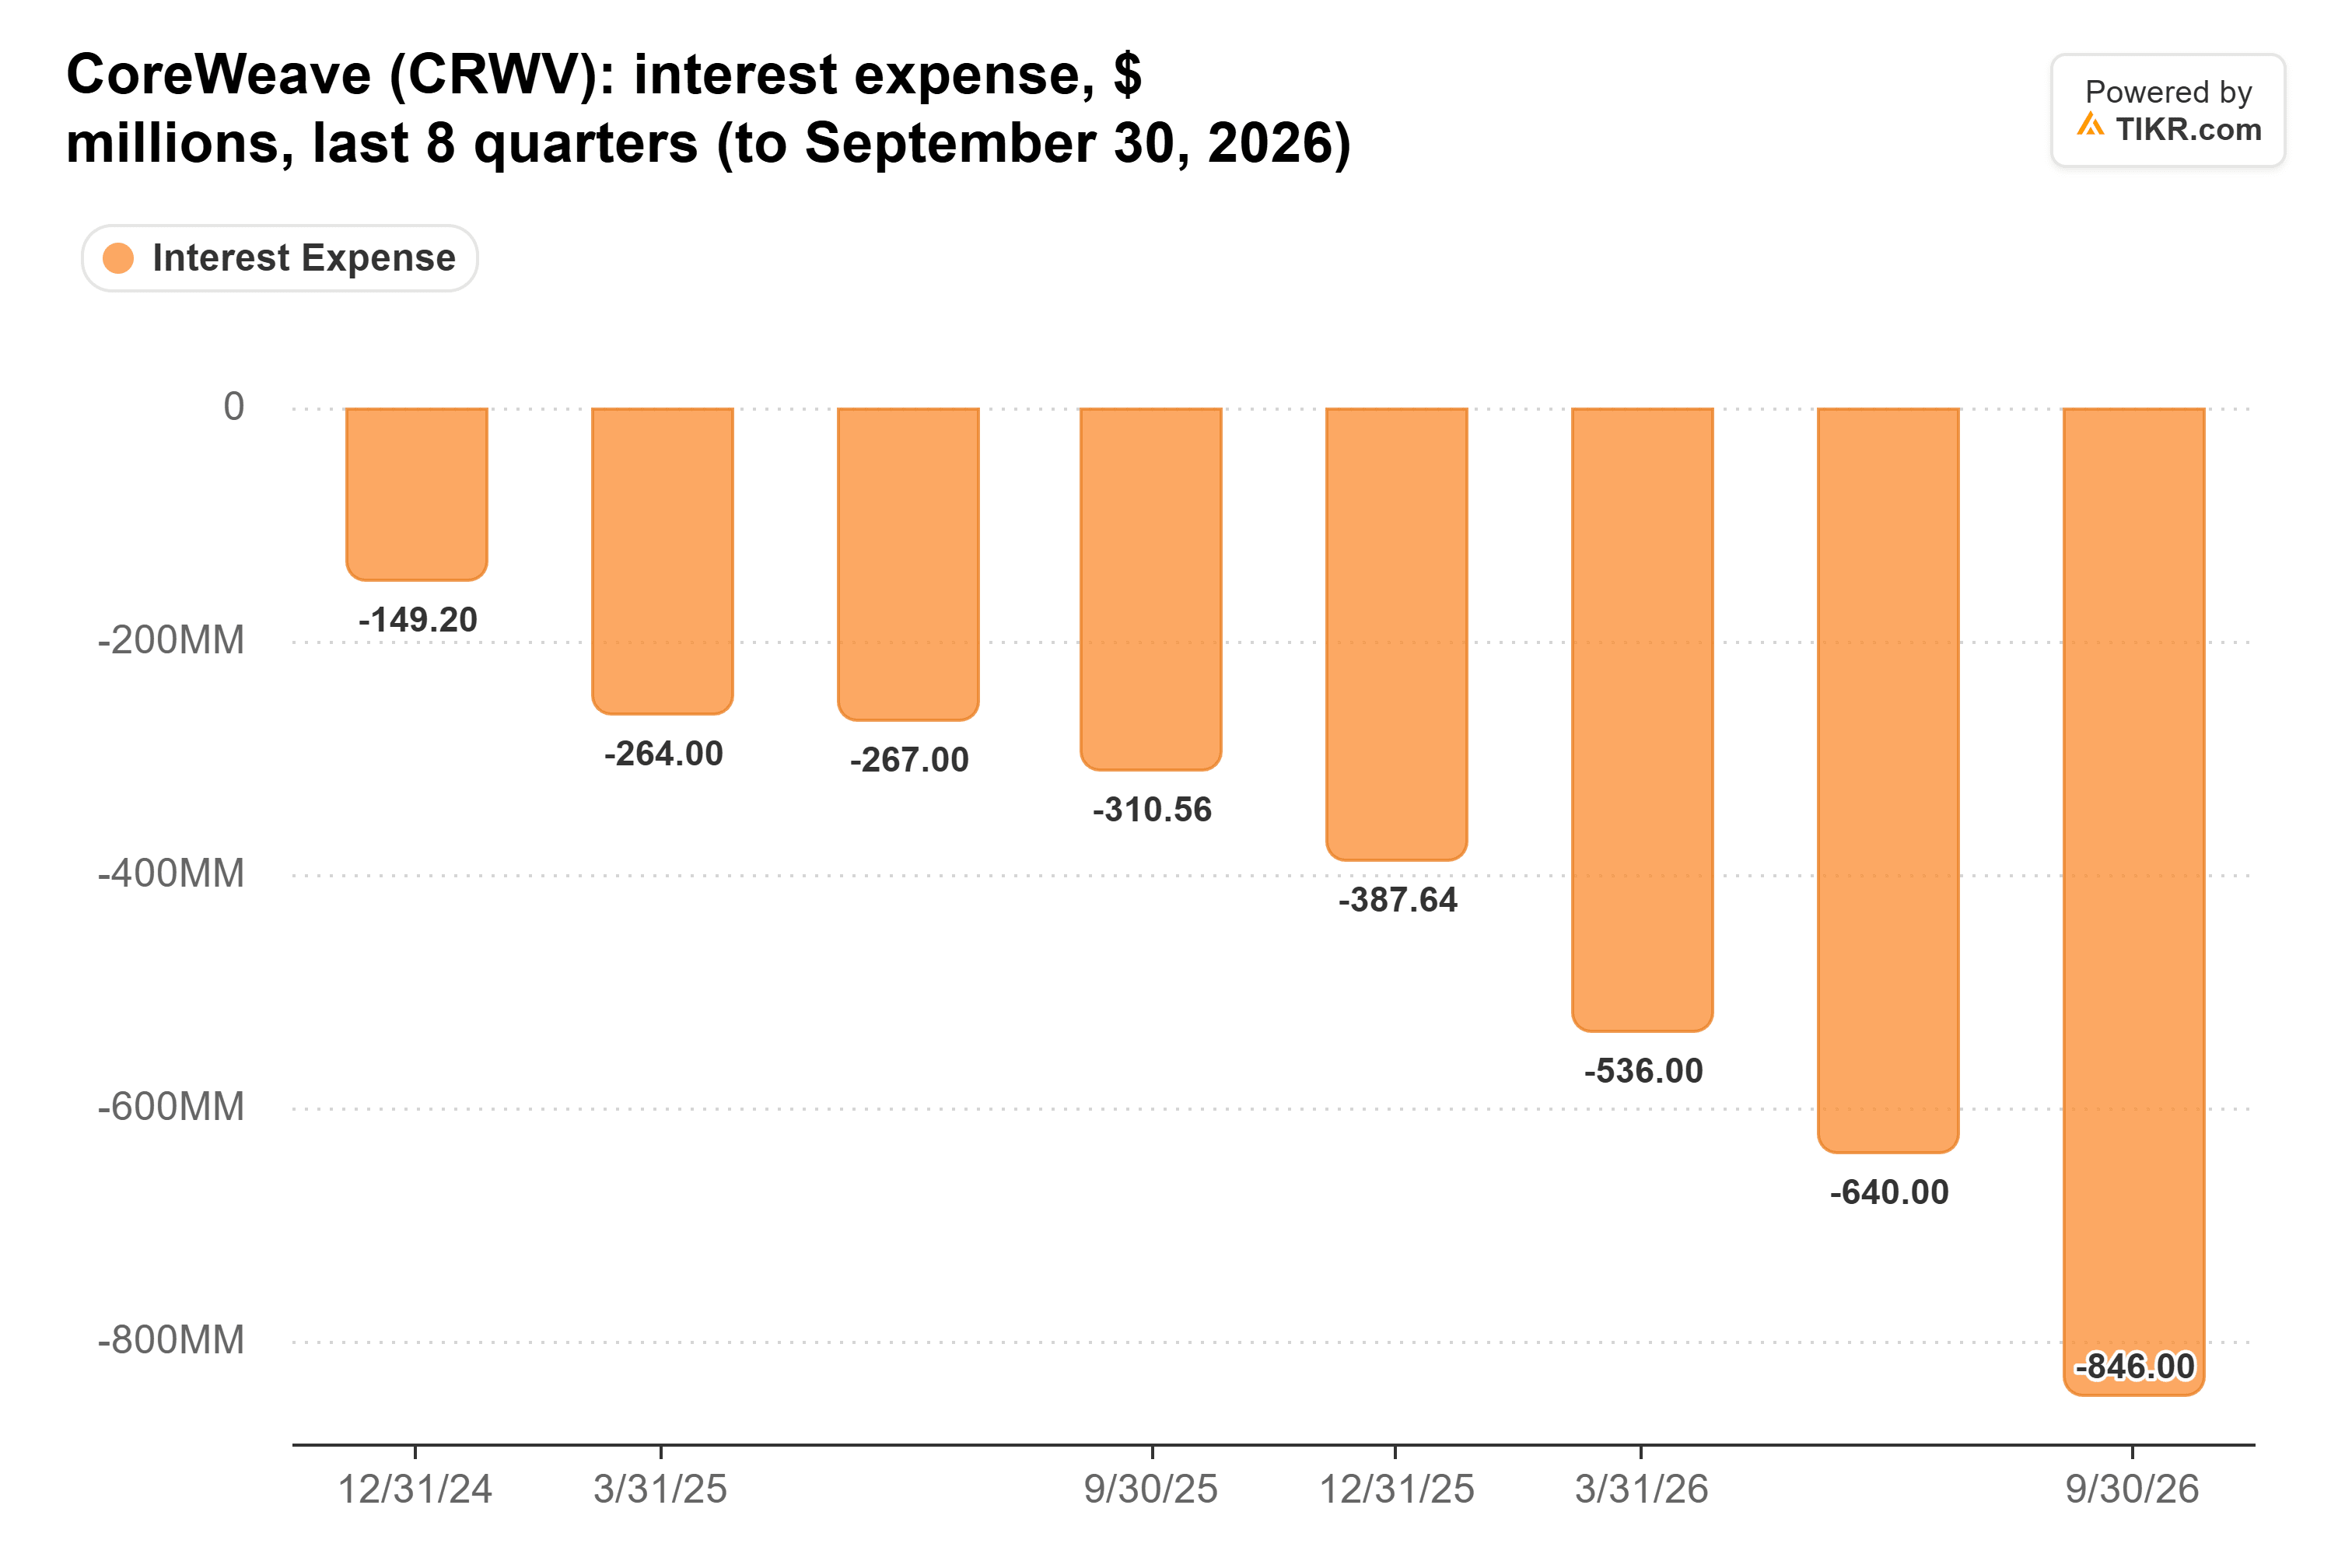
経営陣は第4四半期の支払利息を10.5億ドルから11.5億ドルと予想しており、これは年換算で40億ドル超のペースだ。これは第3四半期の調整後営業利益3億7900万ドルと比較される。Intratorは、EBITDAから支払利息を差し引いた額が2027年に2倍以上になると見込んでいる。
私の見解では、債券市場は16%で借り入れなければ生き残れない企業を評価しているが、CoreWeaveはその必要がないことを示したばかりだ。もちろん、これは顧客が前払いを続ける限りの話であり、2027年初頭の第4四半期決算で90億ドルが実際に入金されたかどうかが示されるだろう。
では、CoreWeave株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、CoreWeaveがどの程度の価値になる可能性があるか確認できる。ウォール街のコンセンサス予想から始めるか、入力値を調整して独自の事業見通しを反映させることができる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!