主なポイント
- AnthropicはIPO価格帯を1株あたり70ドルから78ドルに設定。Redditのある投資家の計算によると、これは過去売上高の35倍から39倍に相当し、Palantirの53倍と比較される。
- Palantirよりも成長が速く、売上高倍率が低いAI企業が上場することで、Palantirのプレミアム評価を正当化することが難しくなる。
- アナリストは、Palantirの売上高成長率が今年の約91%から2027年には53%に減速すると予想している。一方、Anthropicの上半期売上高は前年同期の約14倍だった。
- Palantirは既に黒字だが、Anthropicはまだ黒字化していない。Palantirの2027年業績見通し(2月初旬に発表予定)が次の試金石となる。
Anthropicが今週IPO価格帯を設定したことで、Palantir Technologies (PLTR)にとっては計算が都合の悪いものとなった。
このAI研究所は、更新された提出書類によると、8億2500万株を1株あたり70ドルから78ドルの価格帯で公募し、来週ナスダックにティッカーANTで上場する予定だ。Redditのr/ValueInvestingに投稿されたある書き込みが数字を計算し、次のようにまとめている:
「IPO価格帯では、Anthropicは売上高ベースでPalantirよりも安いが、Nvidiaのほぼ3倍の評価になる。」
この書き込みによると、Anthropicの過去売上高倍率は35倍から39倍で、Palantirの53倍、Nvidia (NVDA)の13倍と比較される。Palantirの株主にとって、このリストのトップに位置することは居心地の悪いものだ。
投資家もこの比較を行うだろう。CNBCのSquawk Podで、司会者はAnthropicの低い価格設定がAIセクター全体の評価を引き下げると主張した。Plexo CapitalのLo Toney氏は、この上場は「他の企業に一定の圧力をかける」と答え、投資家が「Anthropicをベンチマークとして使用する」ようになると述べた。彼はOpenAIのような非公開の研究所について話していたが、Palantirの株主も来週、同じベンチマークを突きつけられることになる。
TIKRはPalantirについて33人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Palantirの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Palantirのアナリスト評価を見る
Palantirのプレミアム評価は成長に支えられている
Palantirのビジネスは依然として好調だ。第3四半期の売上高は96%増の23億1000万ドルに達し、同社は2026年の売上高見通しを85億3000万ドルに上方修正した。それでも株価は10月9日の史上最高値終値から19%下落している。その理由の一つは、第3四半期に新規契約した契約額がわずか6%増の29億2000万ドルにとどまり、第2四半期の49%増から減速したことだ。経営陣は契約期間の短縮を理由に挙げている。
アナリストはPalantirの売上高成長が今後減速すると予想している:
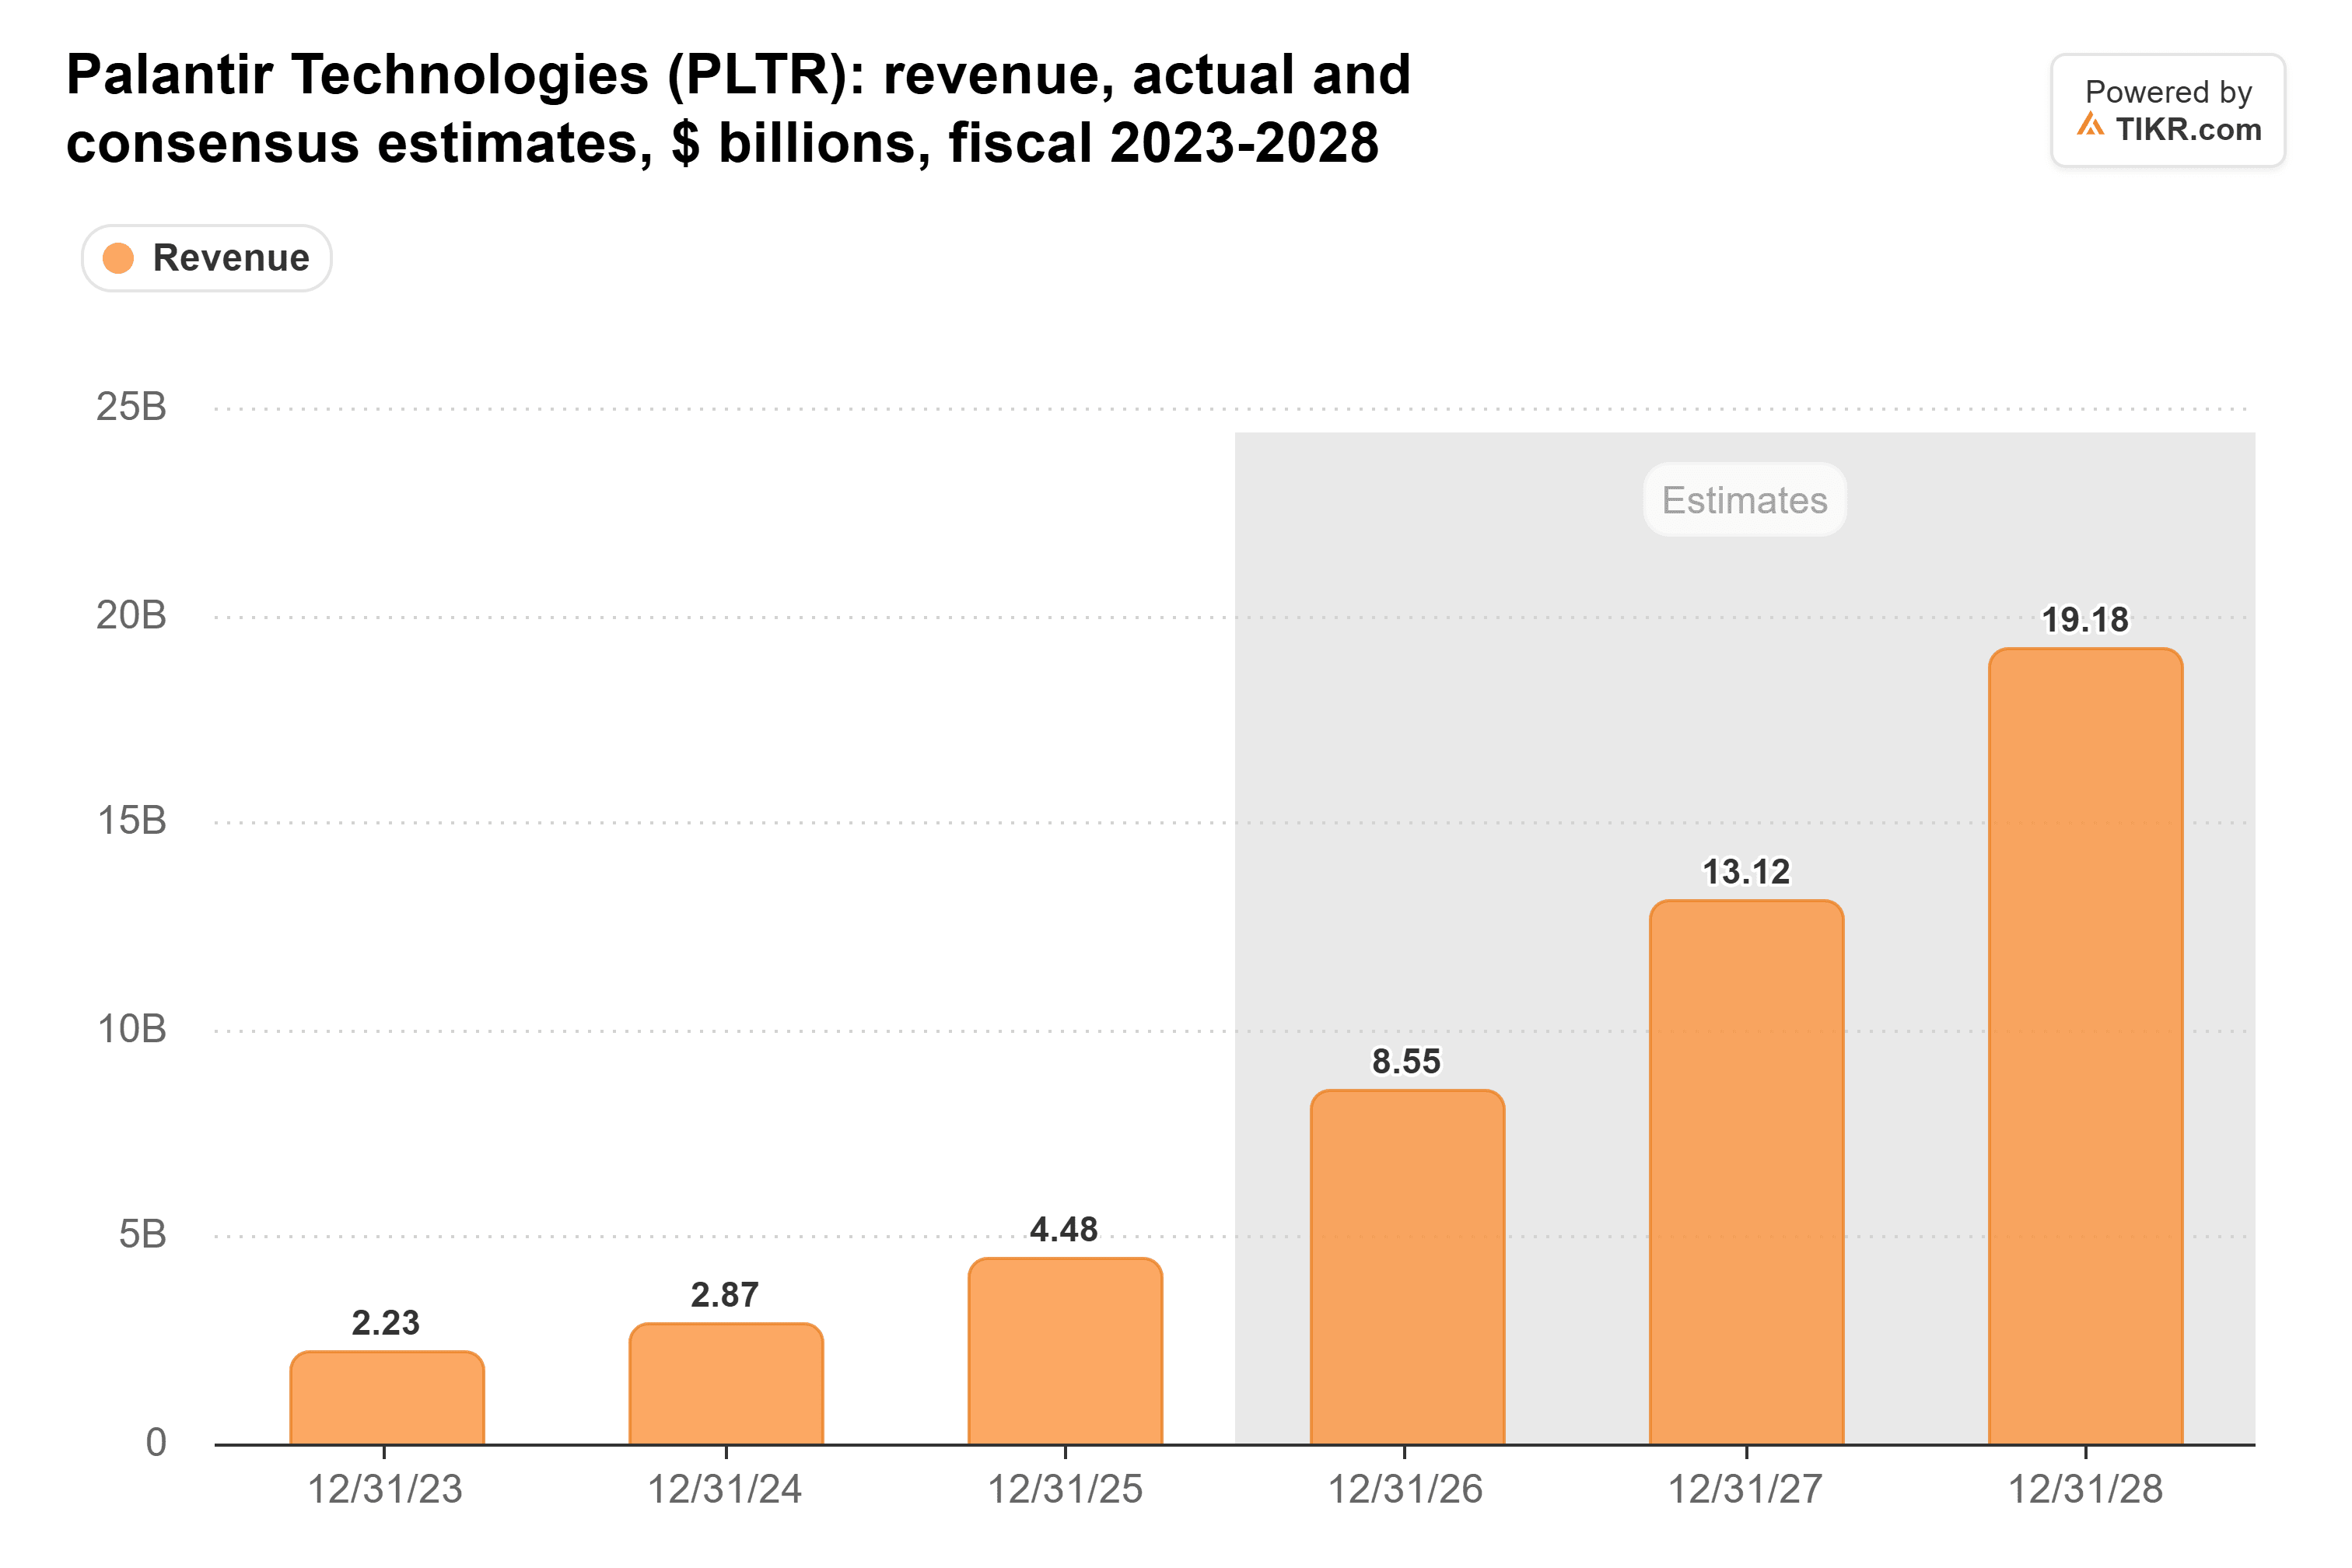
今年の成長率は約91%、2027年は53%、2028年は47%と予想されている。これらは依然として素晴らしい数字だが、投資家が支払ってきたペースからは大きくかけ離れている。
Anthropicの成長ははるかに速い
Anthropic自身の数字は別次元だ。同社のS-1書類によると、2026年上半期の売上高は163億ドルで、前年同期の11億6000万ドルの約14倍に達した。第2四半期単独の売上高は116億ドルで、第1四半期の47億ドルから増加している。このペースだと、来年の売上高に対する倍率は、先の書き込みの過去売上高倍率よりもさらに低くなる可能性がある。
ただし、すべてのAI銘柄が悪影響を受けるわけではない。先のリストではNvidiaの売上高倍率は13倍だ。同社はまた、私募でIPO価格でAnthropic株を260億ドル分購入する7社のうちの1社でもある。したがって、Anthropicの価格設定は、Palantirのようなソフトウェア企業のプレミアム評価に圧力をかけるが、その何分の一の評価で取引されている半導体メーカーにはそれほど影響しない。
Palantirの利益は既に株価に織り込まれている
もちろん、売上高倍率はAnthropicを甘く見せる。Palantirは第2四半期の売上高の47%をGAAP営業利益に転換し、6月までの過去12ヶ月間では売上高の55%をフリーキャッシュフローとして確保している。一方、Anthropicは2026年上半期に6億9300万ドルの営業損失と807億ドルの純損失を計上した。この損失の大部分は、同社の上昇する評価額に関連する724億ドルの非現金費用によるものだ。
しかし、投資家は既にPalantirに対してこれらの利益以上の対価を支払っている。そのフォワードP/Eは大きく下落したが、依然として高い水準にある:
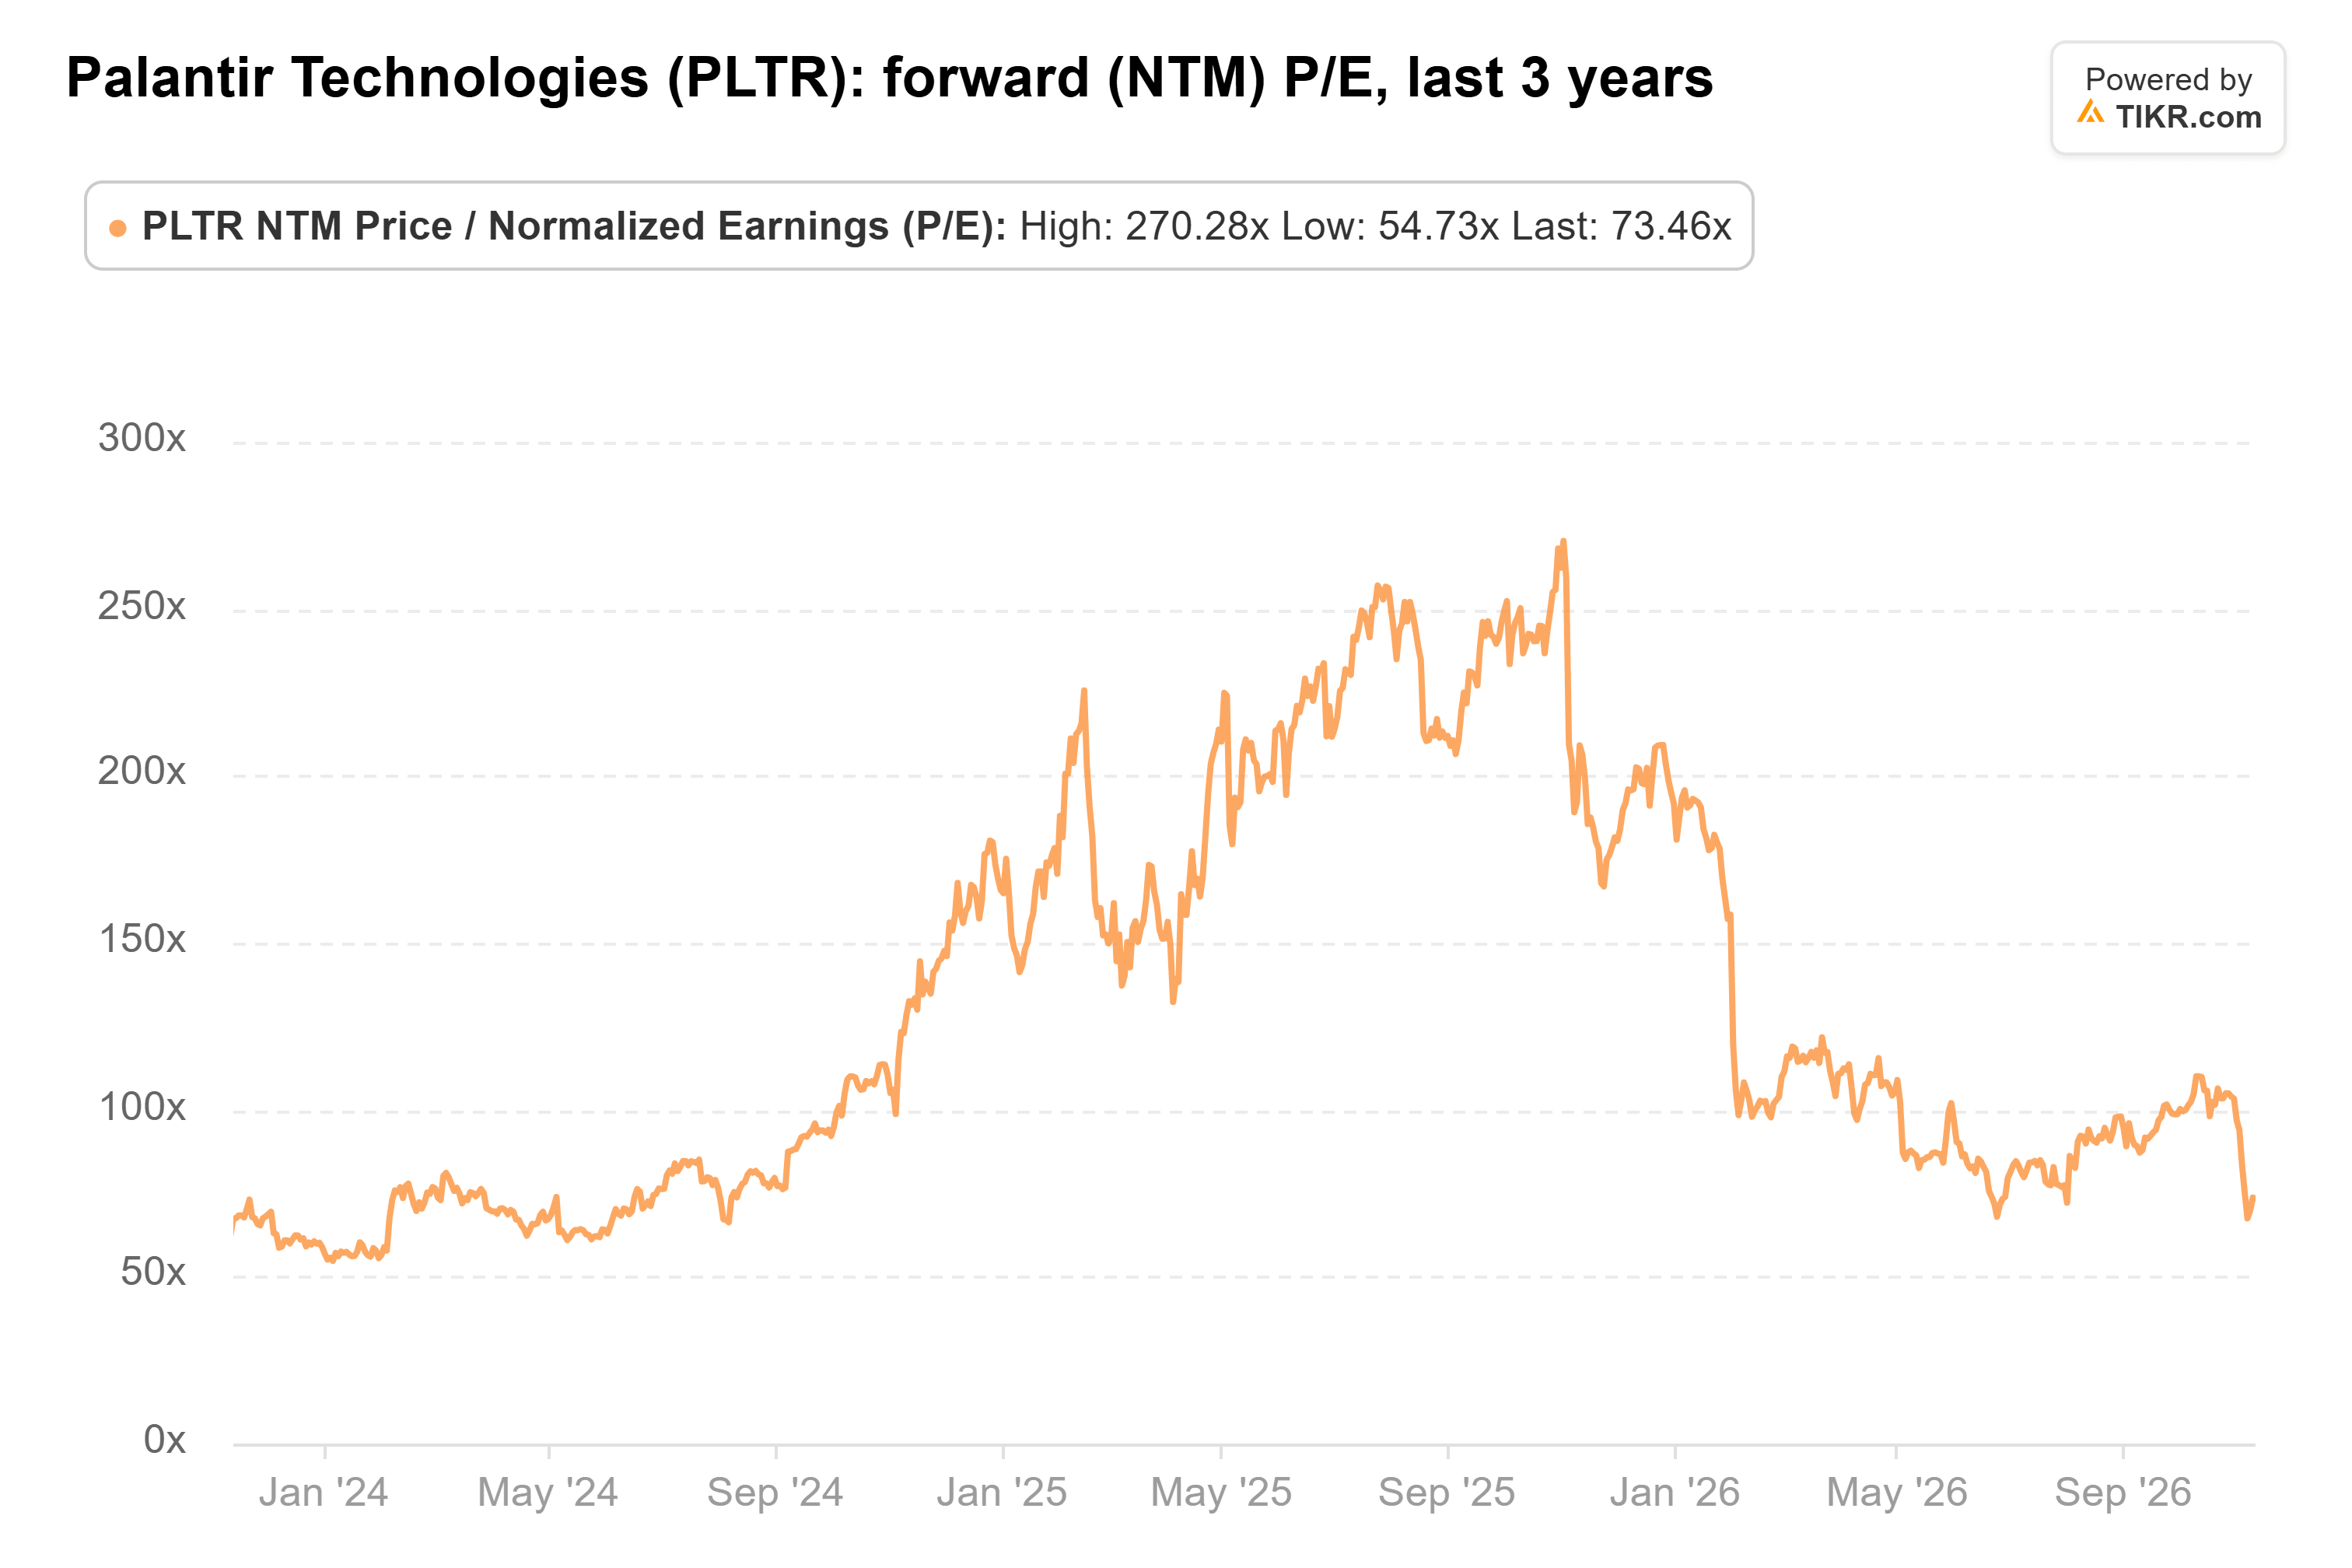
PalantirのフォワードP/Eは74倍で取引されている。これは3年間の平均である130倍を下回り、2025年10月末のピークである270倍からは大きく離れているが、2024年1月の底値である55倍をはるかに上回っている。アナリストは倍率が下落する間も収益予想を引き上げ続けてきたため、これは投資家がPalantirの成長にどのような価値を見出すかを決めていることを示している。Anthropicは、より速く成長する選択肢をより低い売上高倍率で提供し、投資家が支払う金額を減らすもう一つの理由を与えている。
私の見解では、Palantirの成長がAnthropicの成長と並べられるようになるまでは、その倍率は回復するよりも下落する余地の方が大きい。次の試金石は、2月初旬に第4四半期決算とともに発表が予定されているPalantirの2027年売上高見通し(アナリスト予想は131億ドル)だ。もちろん、Anthropicはまだ価格が確定しておらず、78ドルを大きく上回る初値をつければ、その売上高倍率はPalantirの水準に近づくことになる。
では、Palantir株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Palantirがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資や財務に関するアドバイスを意図したものではなく、また特定の銘柄の売買を推奨するものでもないことをご了承ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。投資を楽しんでください!