キーポイント
- Shopifyの株価は10%下落した。第3四半期のGMV(商品取引総額)が1,191億ドル(前年同期比29%増)と、アナリストの予想をわずかに下回ったためだ。
- Shopifyの加盟店舗の売上は依然として急速に伸びており、これはBlockのSquareにとって良い兆候だ。Squareの決済額は前四半期に13%成長した。
- Blockは第3四半期の粗利益を31.3億ドル(前年同期比18%増)、調整後EPSを1.02ドルと予想している。Cash Appの融資成長の鈍化が主なリスクだ。
- 予想PERが17倍(3年平均を下回る)のBlockは、驚異的な四半期業績を必要としているわけではない。Squareの成長が維持され、貸倒損失が抑制されることが必要だ。
Shopify (SHOP) の株価は今朝10%下落した。第3四半期のGMVがアナリストの予想をわずかに下回ったためだ。Block (XYZ) は本日夜、自社の第3四半期決算を発表する。
両社とも、中小規模の加盟店舗の売上と決済から収益を得ている。そのため、Shopifyの四半期業績は、BlockのSquare事業に関する最新の手がかりとなる。そして、Shopifyの株価下落が示唆する以上に、これは良い手がかりだと私は考えている。
Shopifyの加盟店舗は依然として支出を続けている
Shopifyの加盟店舗は第3四半期に、同プラットフォームを通じて1,191億ドル相当の商品を販売した。前年同期比29%の増加だ。加盟店ソリューション収益はさらに速い35%の成長で29.1億ドルに達した。総収益は32%増の37.4億ドルで、市場予想に概ね一致した。
経営陣はまた、第4四半期の収益が30%前半の割合で成長すると見込んでいる。これは、アナリストが事前に予想していた約30%をわずかに上回る水準だ。
つまり、Shopifyは非常に高いハードルに対してわずかに届かなかったということだ。同社の加盟店舗は依然として1年前よりもはるかに多く販売しており、それがBlockにとって重要な部分である。
Squareの加盟店舗はそれほど急速には成長していない。Squareの総決済額(GPV)は第2四半期に13%成長し、728億ドルに達した。
TIKRはShopifyについて54人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Shopifyの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Shopifyのアナリスト評価を見る
Squareの加盟店舗は異なる層
ShopifyのGMVの大部分はオンライン注文に由来する。Squareの加盟店舗は主に、対面で、店頭で決済を受け付けている。したがって、Shopifyの四半期業績は、Squareから期待されることの一部しか教えてくれない。
Square自身の数字の方がより良い指標であり、それは良い方向に向かっている。米国内の決済額は第2四半期に10%成長し、2023年第2四半期以来の速さとなった。国際決済額は28%成長した。Squareの粗利益も13%成長したが、一時的な関税還付がそのうち約2%分を追加しており、これは前年同期の一時的な項目とほぼ相殺される。
これが、今夜のSquareに対するハードルを設定する:GPV成長率が13%を維持するか加速し、粗利益が一時的な要因の助けなしにそれに追従することだ。第2四半期以前、Squareの粗利益は3四半期連続で決済額の成長よりも遅い成長を示していた。
Cash Appは別物
ShopifyはCash Appについて多くを語ることはできず、Cash Appの方が規模の大きい事業である。その粗利益は第2四半期に31%成長し、19.7億ドルに達した(Squareは11.6億ドル)。消費者向け融資の新規実行額は59%急増し、189億ドルとなった。
この成長は鈍化する見込みだ。経営陣は、下半期の融資成長の鈍化がCash Appの粗利益成長を鈍化させると述べており、今四半期は1年前のCash App Borrowの新規実行額が134%成長した時期と比較される。モルガン・スタンレーは10月28日にBlockを格下げした。同社は、Blockが長期ローンへ移行するにつれてBorrowの新規実行額が鈍化すると予想しており、それらのローンがより高い信用損失をもたらす可能性があると考えている。
損失が私が最も注意深く見守る数字だ。Blockの取引、ローン、および消費者債権の損失は第2四半期にほぼ倍増し、5.85億ドル(粗利益の18%)に達した。1年前の12%から上昇した。
Blockが今夜示すべきこと
Blockは第3四半期の粗利益を31.3億ドル(前年同期比18%増)、調整後営業利益を8.75億ドル、調整後EPSを1.02ドルと予想している。アナリスト32人のコンセンサスは、四半期の正規化EPSが1.03ドルであり、これに概ね一致している。
アナリストはまた、Blockの利益が今四半期をはるかに超えて上昇し続けると予想している。今年の1株当たり利益4.05ドルから、2028年には6.48ドルへと成長する見込みだ:
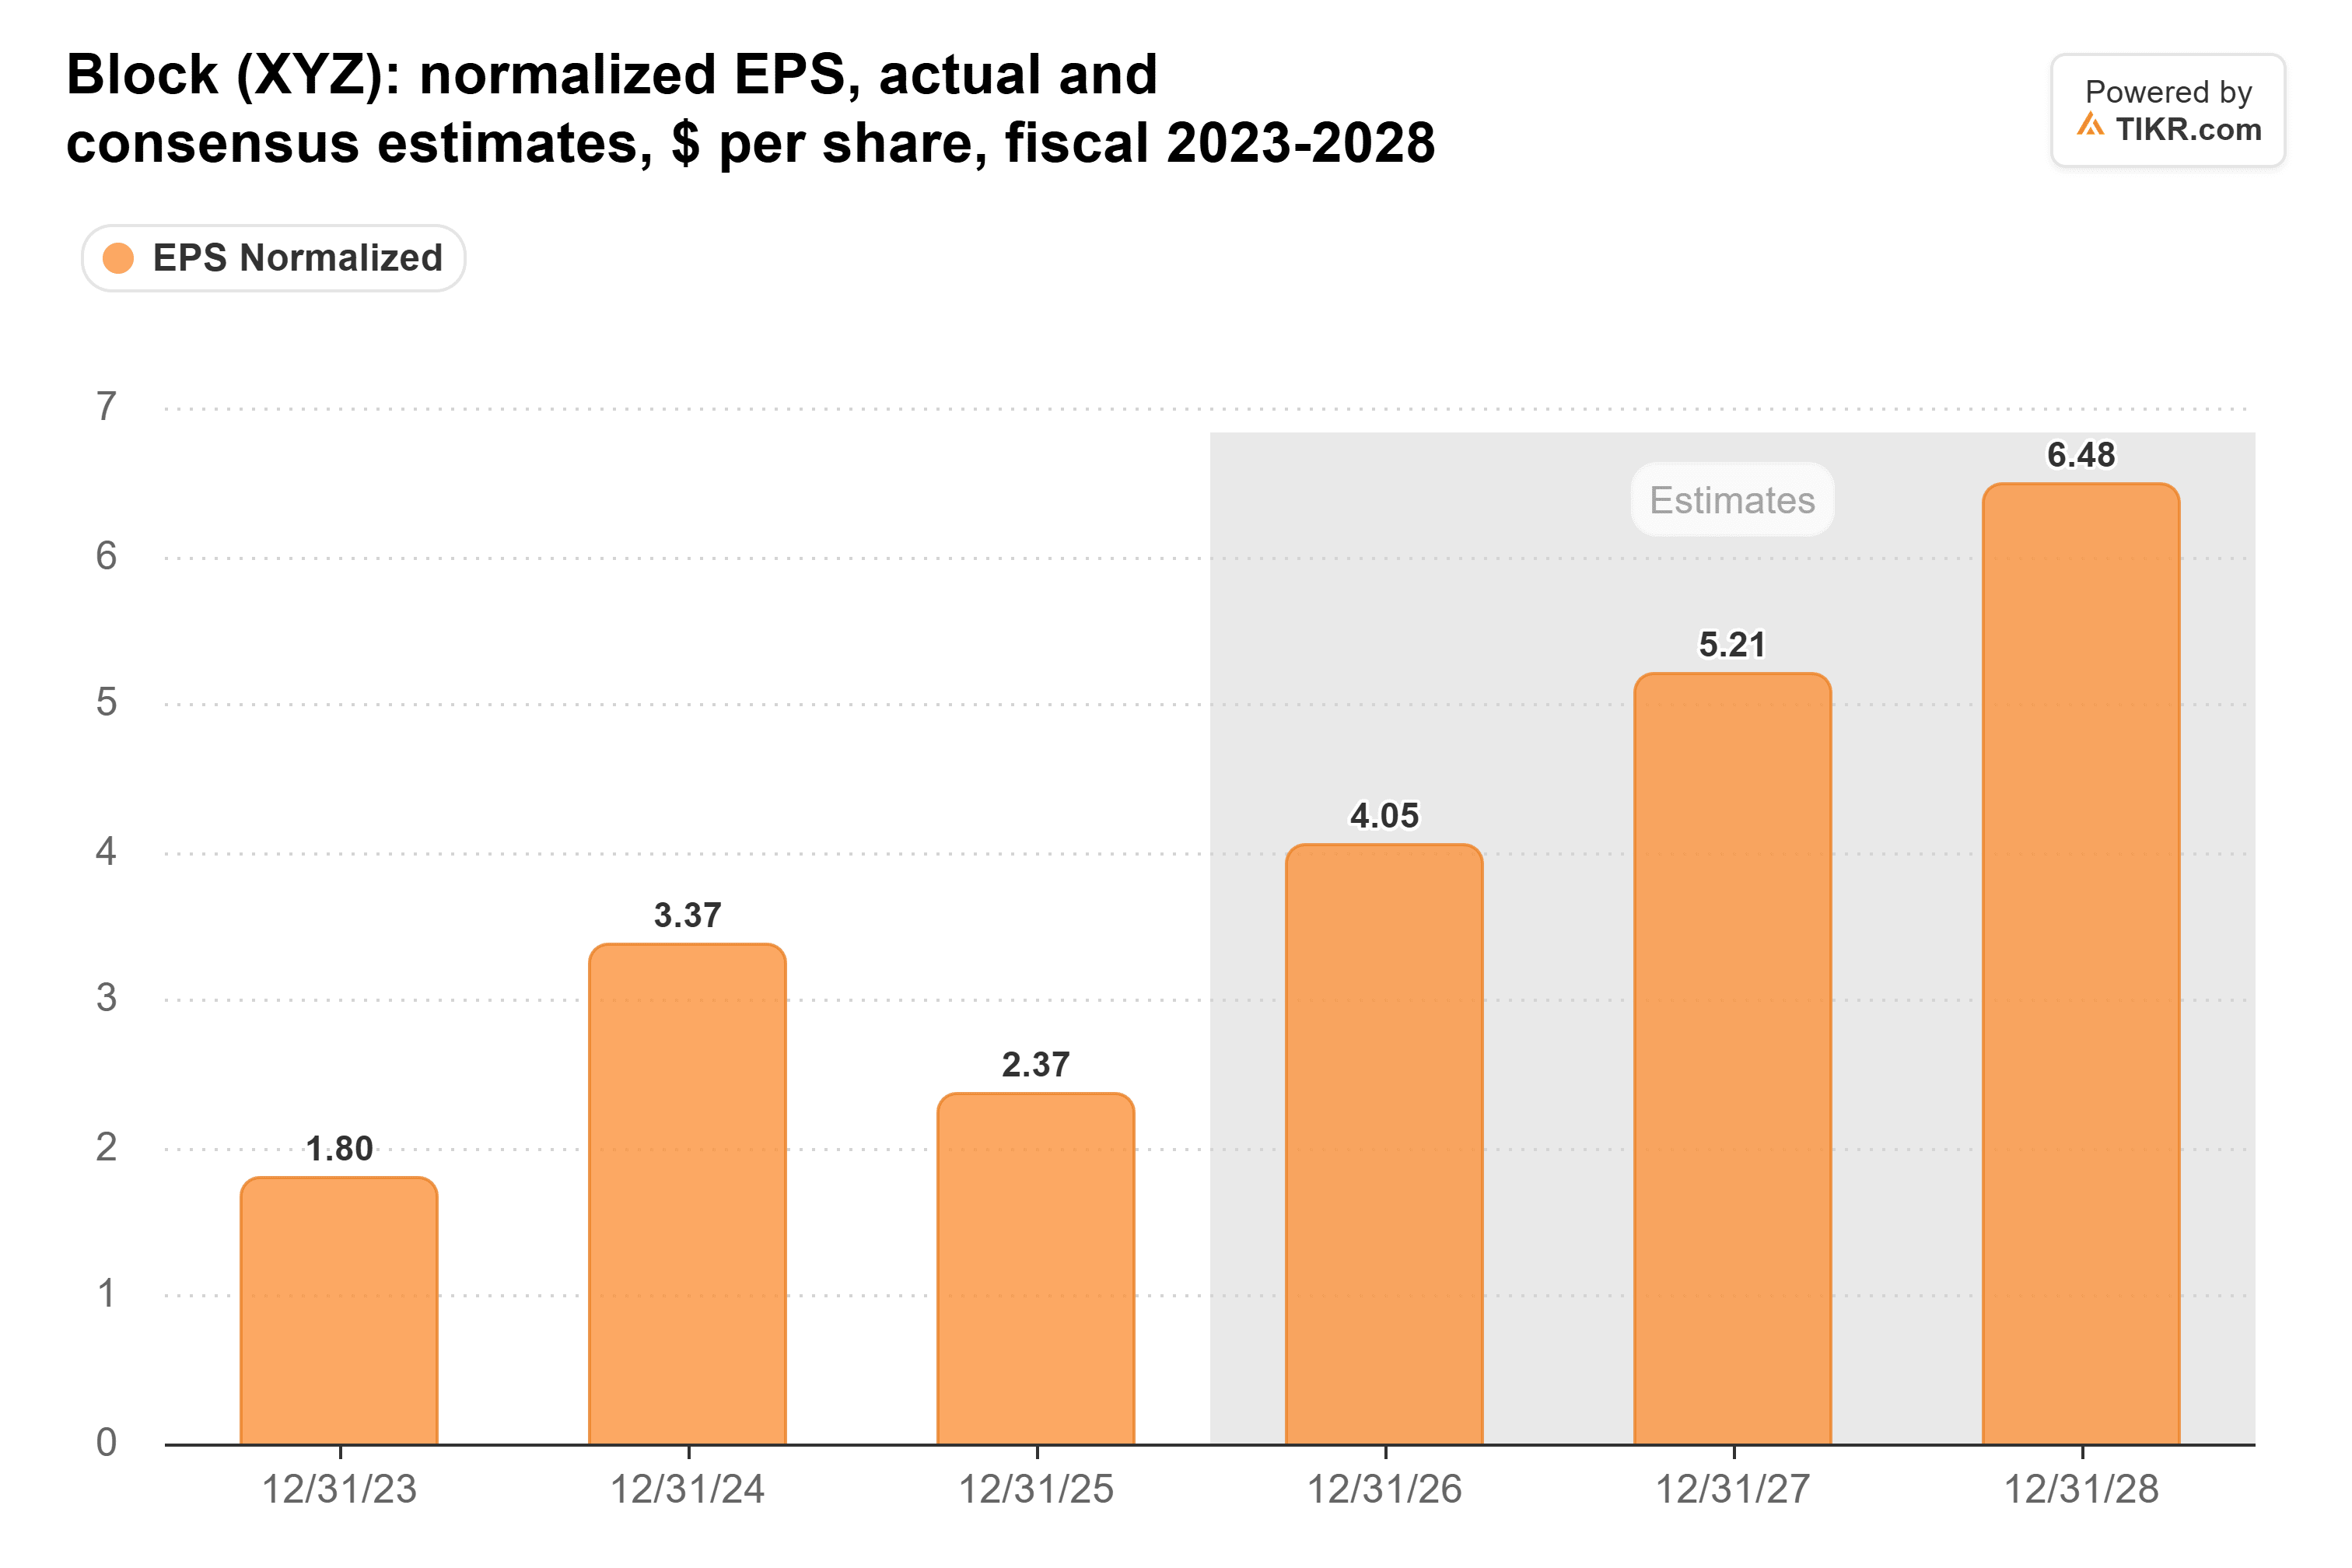
Shopifyの決算発表はこれらの予想を動かすべきではない。Blockの決算は動かす可能性がある。なぜなら、将来の年次は、Cash Appが融資が鈍化する中でも成長し続けることに依存しているからだ。
Blockの粗利益は過去8四半期で22.7億ドルから31.8億ドルに上昇し、わずか1回の下落しかなかった:

31.3億ドルという予想は、第2四半期の31.7億ドルをわずかに下回っており、成長率は25%から18%に鈍化する。Blockは今年に入ってこれまでの2四半期で、いずれも粗利益の予想を上回った。
Blockは驚異的な業績を織り込んだ株価ではない
今夜の決算発表を前に、Blockは月曜日の終値時点で予想PER17倍で取引されている。5年平均は37倍だが、2021年11月に記録した153倍がこれを歪めている。3年平均は約20倍であり、過去5年間の最低値は2025年4月の11倍だった:
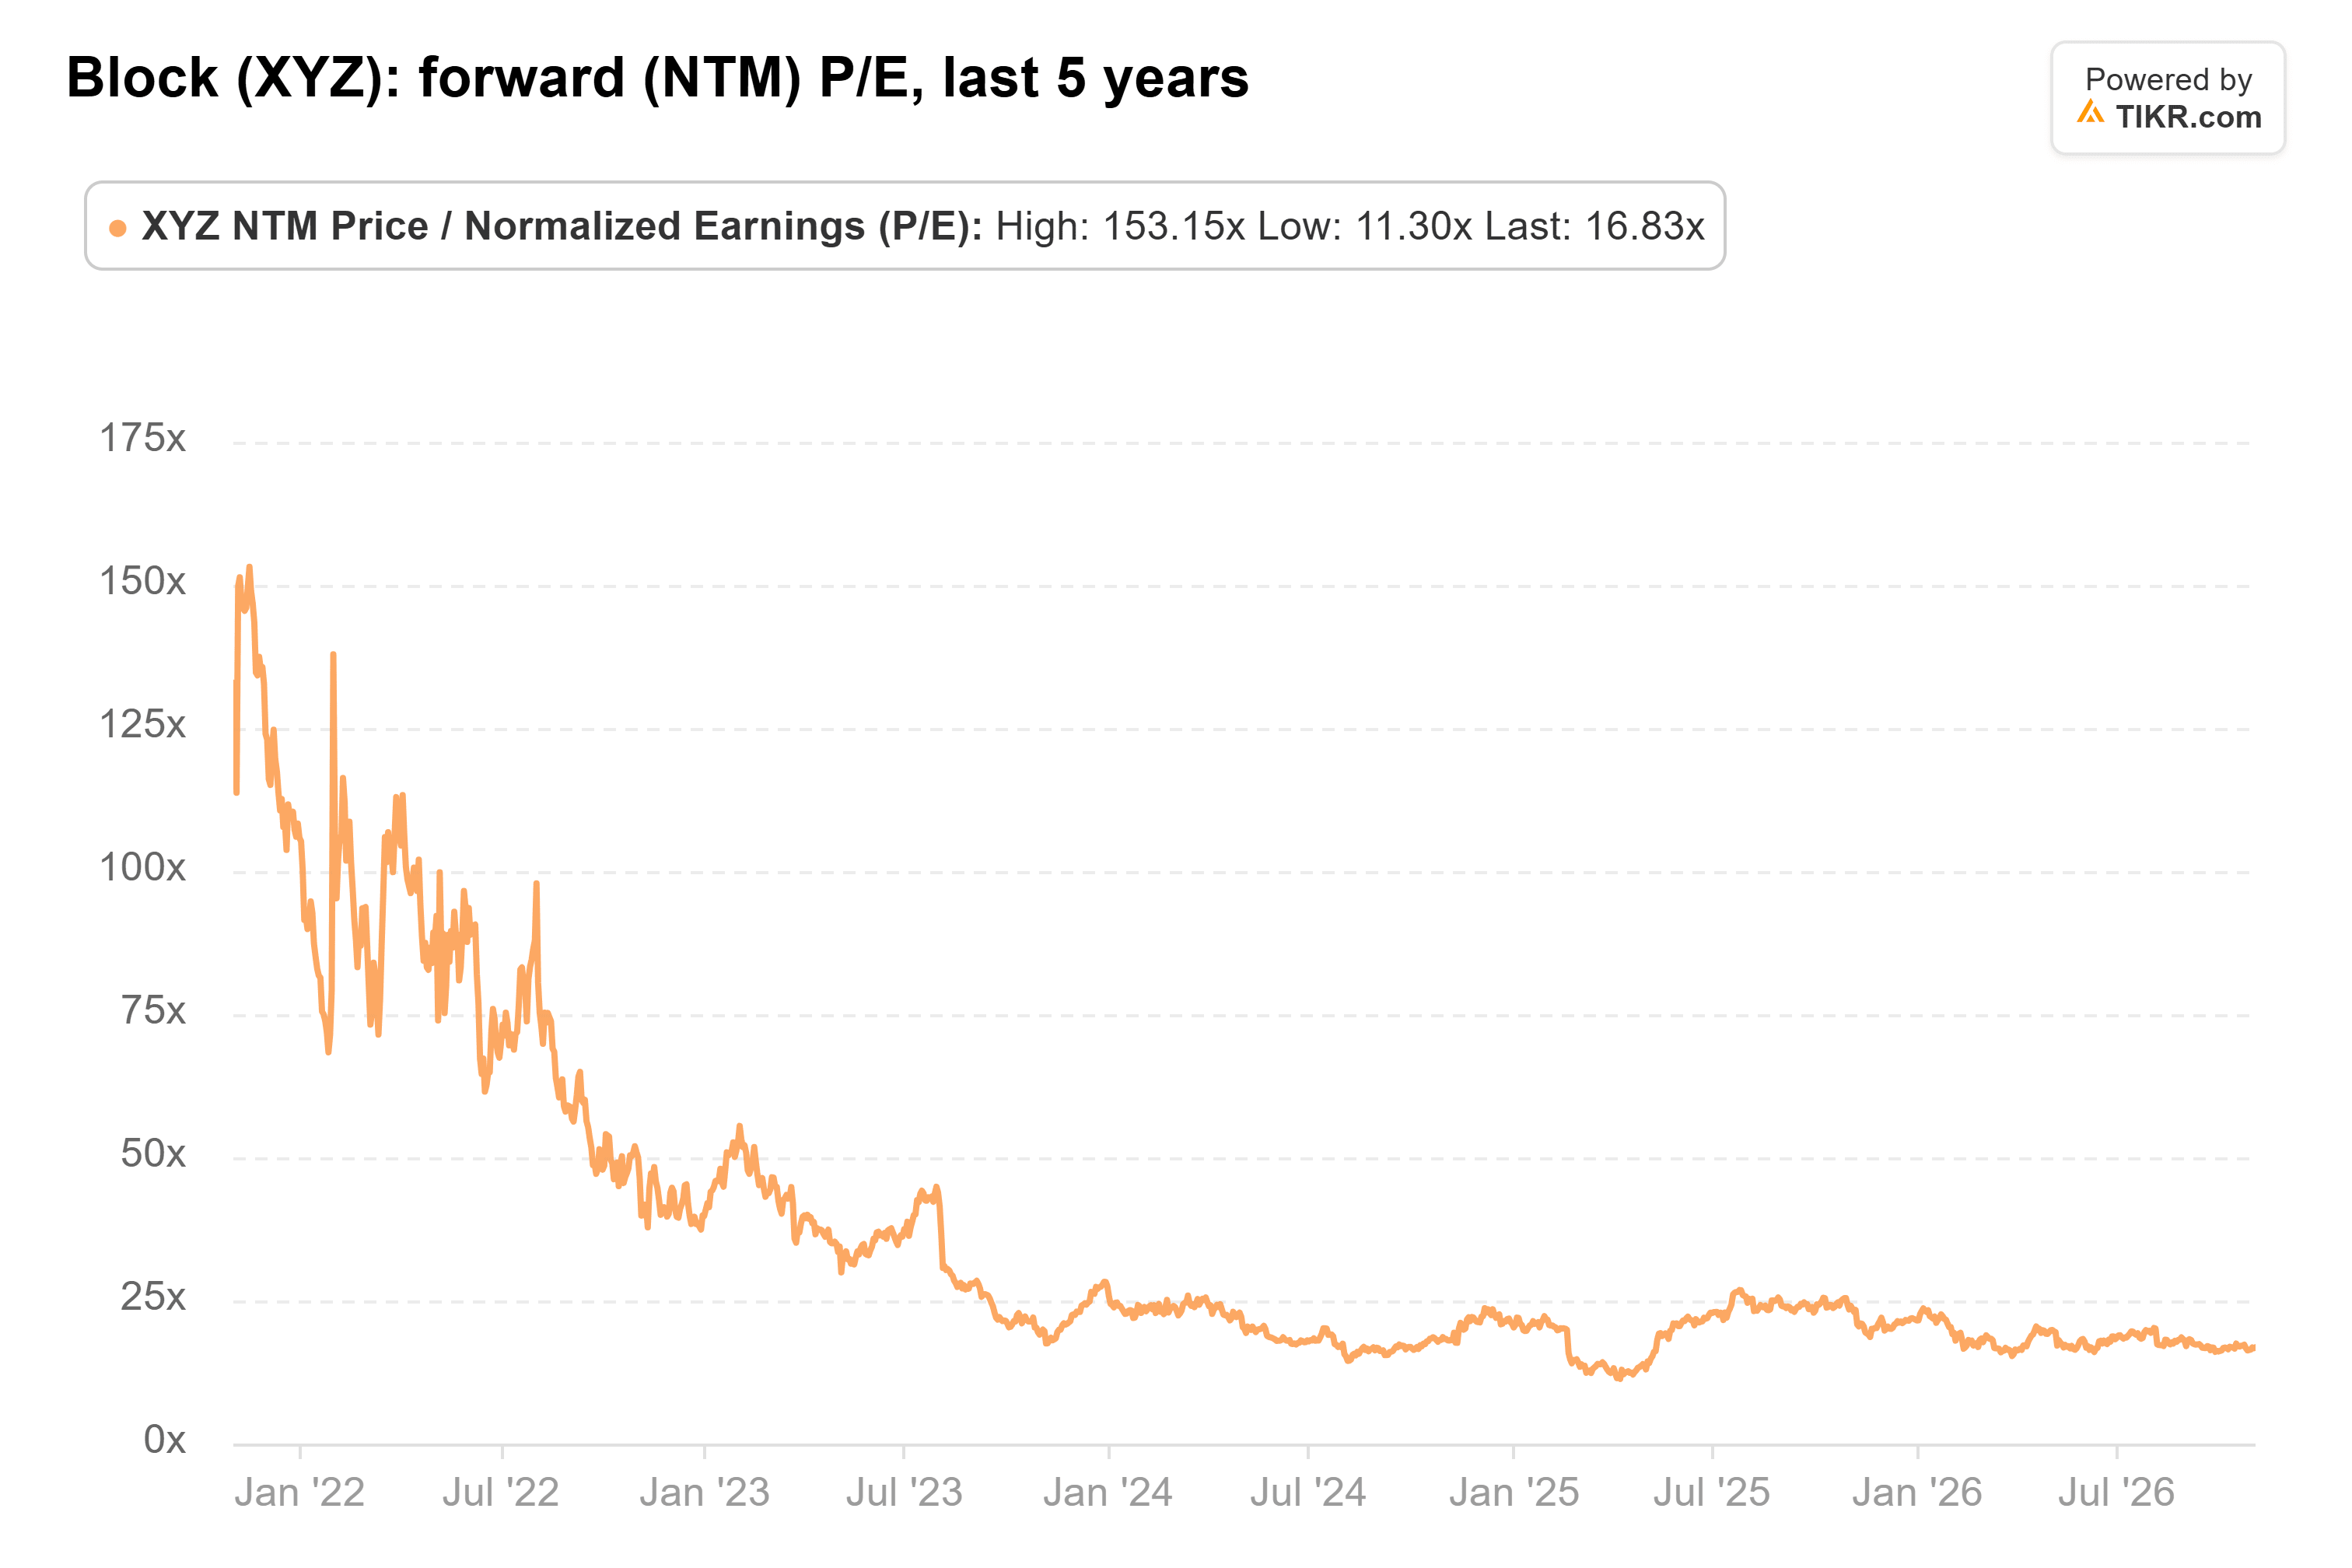
結論:Shopifyの加盟店舗は依然として支出を続けており、それはSquareにとって良いニュースだ。今夜のBlockにとってより大きな疑問はCash Appである。融資が鈍化しても、損失が粗利益に占める割合が上昇しなければ、この株価水準はアナリストが予想する利益成長に対して割安に見える。
もちろん、来年初めに第4四半期決算とともに2027年の見通しを示すまで、全体像は見えない。従業員の40%以上を削減したことによる節約のうち、Blockが実際にどれだけを維持するかはその時に明らかになる。
では、Blockの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Blockの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、事業に対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、またいかなる株式の購入または売却の推奨を意図したものでないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!